Análisis y valoración del proyecto Estepona | Proyecto Villa Julia de Urbanitae en Málaga, Andalucía
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,88 /10 confianza global: 56 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Hortensia 181, Málaga, AndalucíaModalidad Deuda / préstamoImporte 2 080 000 €Plazo 12 mesesRentabilidad anual 11,00 %
Proyecto Urbanitae en Málaga, Andalucía
Préstamo de 2.080.000 € a 12 meses para financiar la terminación de una villa de lujo en Estepona (Málaga), el repago de una carga hipotecaria existente y la recapitalización de parte del capital aportado por el promotor. La operación se garantiza con hipoteca de primer rango sobre el activo, tasado en 3,3 M€, y prenda sobre las acciones de la SPV propietaria.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,50 con datos, en parte pesa el 25 % de la fórmula; aporta 2,12 de los 2,50 puntos que podría aportar
- Garantías 7,60 con datos, en parte pesa el 30 % de la fórmula; aporta 2,28 de los 3,00 puntos que podría aportar
- Promotor 2,70 con datos, en parte pesa el 25 % de la fórmula; aporta 0,68 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Hortensia 181, Málaga, Andalucía
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 080 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- SB PROPERTY GROUP
- Proyectos previos del promotor
- 1 proyectos
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 63,03 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 3 300 000 €
- LTV del préstamo completo sobre la tasación actual
- 63,03 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
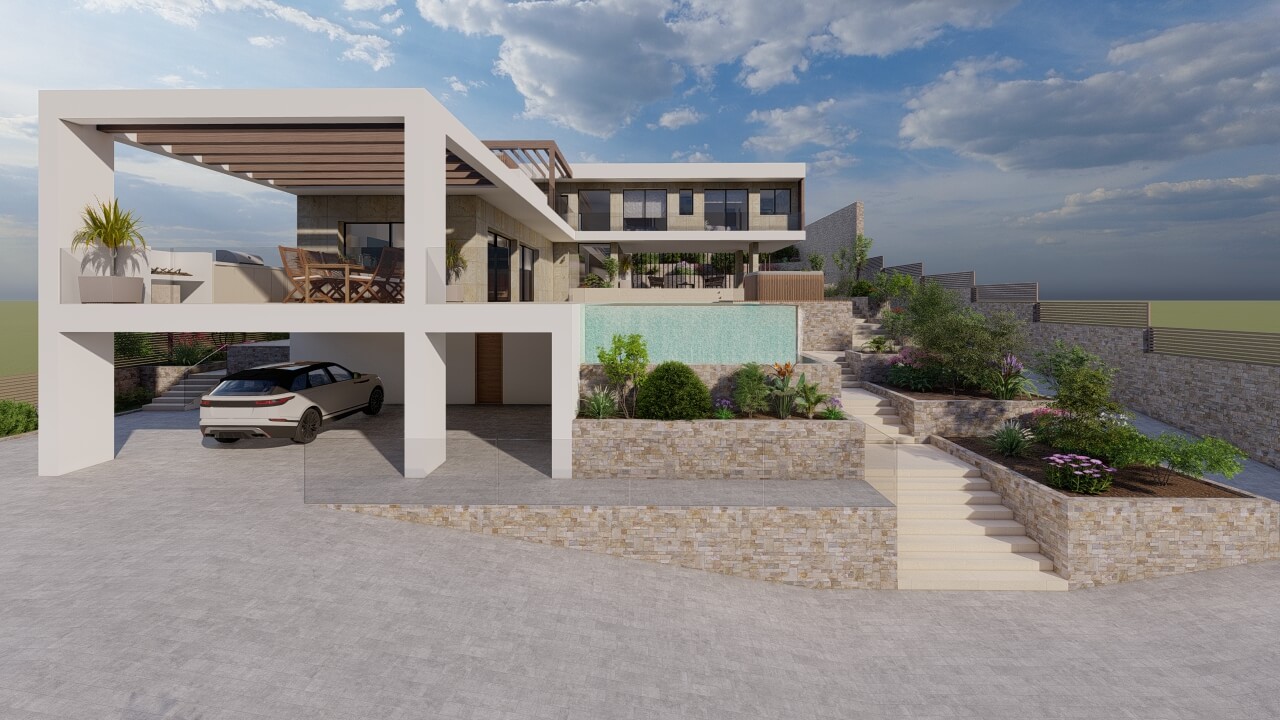 Imagen: Urbanitae
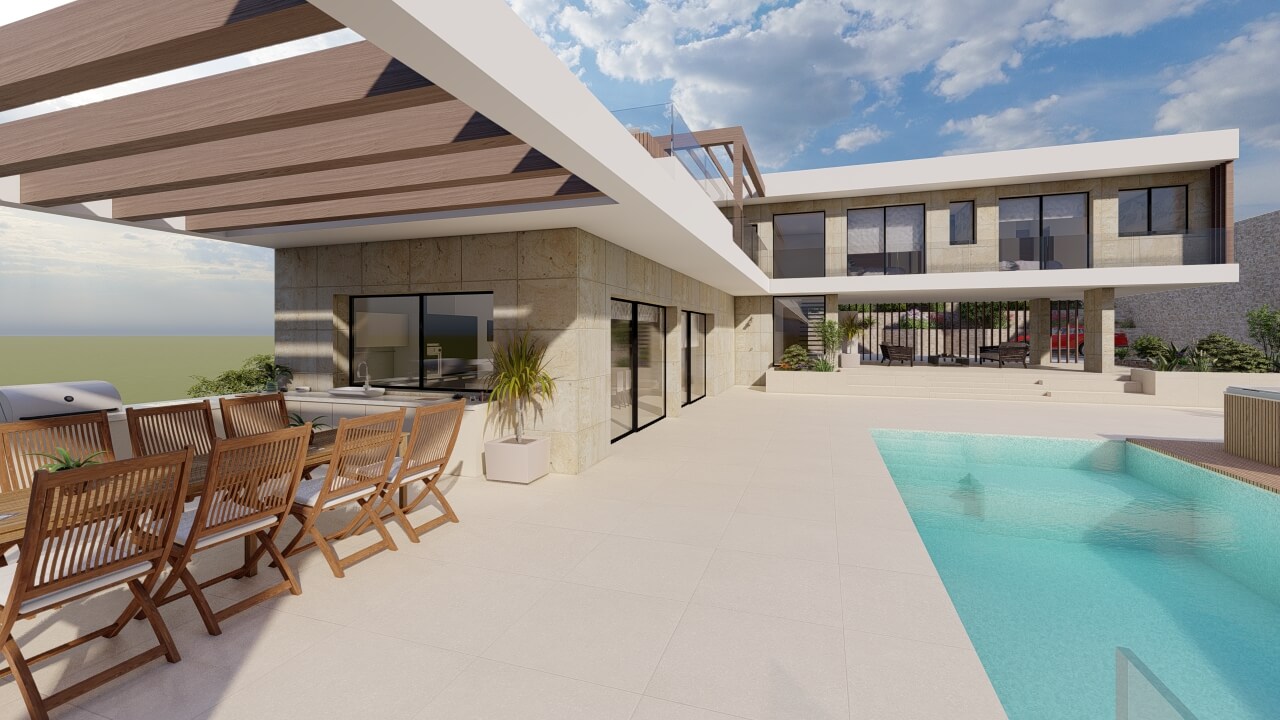 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
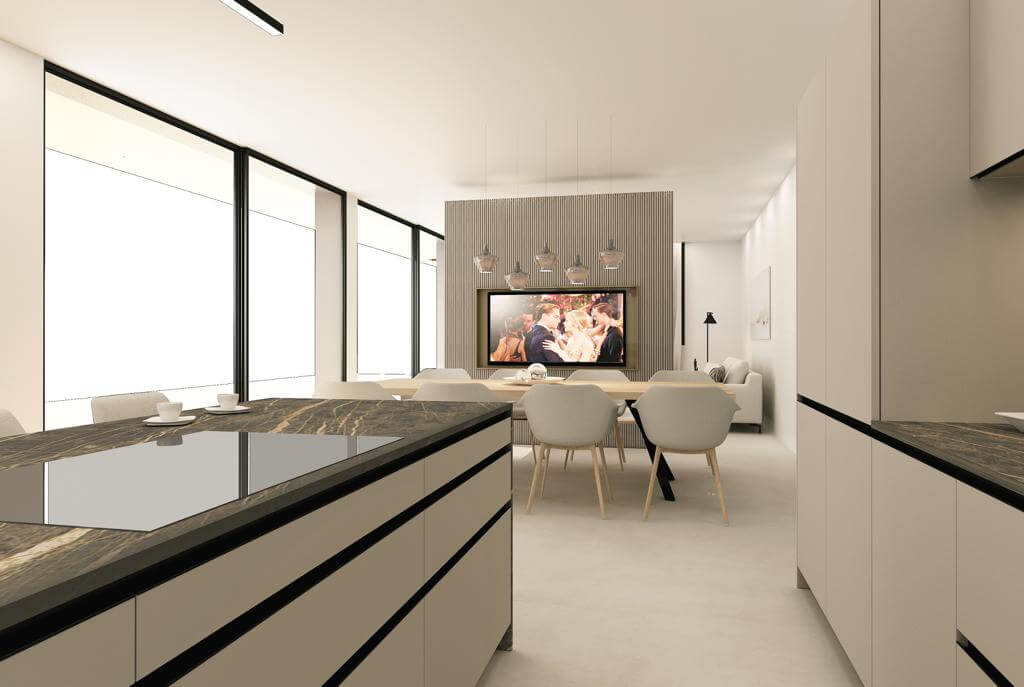 Imagen: Urbanitae
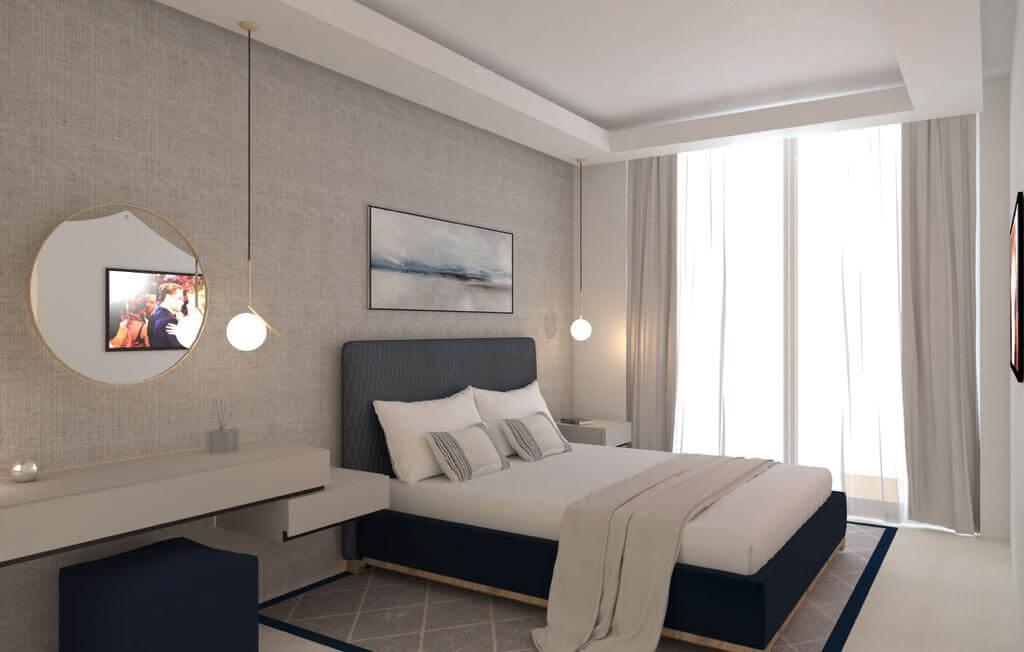 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Estepona (Málaga), código INE 29051, identificado a partir de la ubicación («Calle Hortensia 181, Málaga, Andalucía») y del título («Estepona | Proyecto Villa Julia») que publica la plataforma: el municipio lo nombra el título.
- Población
- 79 621 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 741 € al año renta de 2023 El 22 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 518 €/m² segundo trimestre de 2026; 470 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 105 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,95 (fórmula 1.0.0). La nota de hoy es 6,88. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Es un préstamo de deuda a tipo fijo que los inversores de la plataforma conceden a la sociedad propietaria de una villa de lujo en construcción en Estepona. El dinero cubre tres cosas: la totalidad del principal de una carga hipotecaria que ya grava el activo, la terminación de la obra de la vivienda y una recapitalización parcial del capital que el promotor había aportado. La plataforma está registrada como PSFP conforme al registro de la CNMV, un dato que no procede de una declaración suya. La plataforma declara una rentabilidad anual del 11 % y nosotros derivamos un plazo de doce meses a partir de otras cifras suyas.
Ubicación
El proyecto se sitúa en Estepona. La vivienda se levanta junto a un club de golf que da nombre a su barrio, en una franja de costa entre esa ciudad y un puerto deportivo de referencia, los dos a pocos minutos en coche. La documentación presenta la zona como uno de los principales destinos vacacionales del país, con playas, espacios naturales, campos de golf, complejos residenciales de lujo, comercio y restauración, y dice que atrae tanto a público nacional como a compradores extranjeros de alto poder adquisitivo. No incluye precios ni datos de demanda concretos de la zona.
Economía
El préstamo financia la totalidad del principal de una hipoteca que grava el activo, la terminación de la obra y una recapitalización parcial del capital ya aportado por el promotor. La plataforma declara un tipo fijo anual del 11 %, con intereses y principal pagaderos al vencimiento; el plazo que derivamos de otras cifras suyas es de doce meses. Las obras cuentan con licencia concedida y la documentación las sitúa en una fase avanzada. No tenemos el importe mínimo por inversor ni el LTV, ni sobre la primera disposición ni sobre el edificio terminado, así que no podemos decir cuánto pesa la deuda sobre el valor del activo. Tampoco hay cifras de preventas: la devolución se apoya en la venta de la vivienda.
Garantías y estructura
La garantía principal que declara la plataforma es una hipoteca de primer rango sobre el activo. El contrato de deuda añade una prenda de primer rango sobre las acciones de la sociedad propietaria, otra sobre sus cuentas bancarias, un poder irrevocable de venta a favor del prestamista y una prenda sobre el beneficio de otro desarrollo del promotor. La dimensión de garantías queda en banda media, con subnota de 4,5 sobre 10 y una confianza del 40 %, y aporta 1,35 de los 3,0 puntos posibles: se conoce el rango de la hipoteca, no su suficiencia. No disponemos del LTV de la primera disposición ni del calculado sobre el edificio terminado, ni de un aval que respalde el préstamo. Conviene recordar que una hipoteca de primer rango ordena la prelación del cobro, no asegura que se cobre. La propia plataforma advierte que sus proyectos no están autorizados ni supervisados por la CNMV ni por el Banco de España.
Situación comercial y salida
La devolución al inversor depende de la venta de la vivienda: la documentación no detalla otro mecanismo más allá de esa venta y de las garantías ejecutables. La plataforma dice haber contrastado los precios de venta previstos con un estudio de mercado y publica un listado de viviendas comparables de la zona. Los intereses y el principal se pagan al vencimiento del préstamo, no de forma periódica, y el plazo que derivamos es de doce meses, de modo que todo el retorno llega al final. La plataforma menciona además un retorno mínimo para el inversor. La dimensión de mercado, que recoge esta parte, se queda en banda media con una confianza del 40 % y aporta 1,1 de los 2,0 puntos posibles.
Ventajas
- Rentabilidad Es la dimensión que más sostiene la nota: subnota de 8,5 sobre 10 en banda alta, la más elevada de las cuatro, con una confianza del 80 % y 2,12 puntos de los 2,5 posibles. La plataforma declara una rentabilidad anual del 11 % a tipo fijo.
- Rentabilidad De las cuatro dimensiones, es la única que alcanza banda alta y la que menos puntos deja de aportar: pierde 0,38 de los 2,5 posibles.
- Garantías La estructura incluye hipoteca de primer rango sobre el activo, prenda sobre las acciones y las cuentas de la sociedad propietaria y poder irrevocable de venta a favor del prestamista, según la documentación de la plataforma. Son rangos de prelación, no una medida de suficiencia.
- Licencia y preventas La plataforma afirma haber contrastado los precios de venta previstos con un estudio de mercado y publica un listado de viviendas comparables de la zona.
Desventajas y riesgos
- Garantías La dimensión de garantías se queda en banda media: subnota de 4,5 sobre 10, confianza del 40 % y 1,35 puntos de los 3,0 posibles. El rango de la hipoteca está claro, pero no la relación entre la deuda y el valor del activo.
- Garantías Una parte del paquete de garantías es una prenda sobre el beneficio de otro desarrollo del promotor, cuyo resultado depende de que ese proyecto se venda y se entregue. Ese colateral no recae sobre el activo que se financia.
- Garantías La documentación contempla que las condiciones pactadas puedan cambiar entre el inicio de la campaña y la firma del contrato; en ese caso el proyecto se cancelaría y se devolvería la inversión.
- Licencia y preventas La dimensión de mercado está en banda media, con subnota de 5,5 sobre 10 y confianza del 40 %, y aporta 1,1 de los 2,0 puntos posibles. La devolución depende de una única venta: un retraso en la comercialización de la vivienda retrasa el repago, algo que la propia documentación reconoce.
- Rentabilidad La rentabilidad llega a banda alta con una confianza del 80 %, pero la dimensión no está completa: deja de aportar 0,38 puntos de los 2,5 posibles. Los intereses se cobran al vencimiento, sin pagos intermedios.
Lo que no sabemos
- Promotor No tenemos ningún dato del promotor, así que esta dimensión queda sin puntuar y deja de aportar 2,12 puntos de los 2,5 posibles. Falta saber quién es y con qué historial afronta el proyecto. No calificamos esa ausencia ni bien ni mal y no afirmamos a quién corresponde.
Conclusión
La nota queda en 4,95 sobre 10 con una confianza del 40 %, por debajo del umbral de confianza del 60 %: hay una dimensión claramente favorable, la rentabilidad, dos en zona media con información parcial, garantías y mercado, y una sin ningún dato, el promotor. Lo que sostiene el caso es un tipo fijo del 11 % anual declarado por la plataforma sobre un plazo de doce meses que derivamos de otras cifras suyas. Lo que lo frena es que la devolución dependa de una sola venta, que no conozcamos el LTV y que la ausencia de datos del promotor deje 2,12 puntos sin cubrir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.