Análisis y valoración del proyecto Cádiz | Proyecto Alcaidesa Homes de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,25 /10 confianza global: 83 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Avenida del Golf, San Roque, CádizModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 32 mesesRentabilidad anual 19,19 %
Proyecto Urbanitae en San Roque, Cádiz
Promoción residencial de obra nueva de 87 viviendas de 2, 3 y 4 dormitorios en La Alcaidesa (San Roque, Cádiz), desarrollada sobre siete bloques en estructura adquiridos con un grado de avance de obra del 30%. La operación se estructura mediante ampliación de capital, con una aportación de 5.000.000 € de los inversores de Urbanitae y un plazo estimado de 28-32 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,87 con datos, en parte pesa el 25 % de la fórmula; aporta 1,97 de los 2,50 puntos que podría aportar
- Garantías 3,85 con datos, en parte pesa el 30 % de la fórmula; aporta 1,16 de los 3,00 puntos que podría aportar
- Promotor 8,11 con datos, en parte pesa el 25 % de la fórmula; aporta 2,03 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida del Golf, San Roque, Cádiz
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 19,19 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 87 viviendas
- Valor objetivo de ventas
- 40 314 020 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- CARALCA
- Proyectos previos del promotor
- 15 proyectos
- Capital propio del promotor
- 50,00 %
- Viviendas entregadas
- 5 000 viviendas
- Años de experiencia
- 50 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 34 285 067 €
- Margen de seguridad de la venta
- 14,95 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
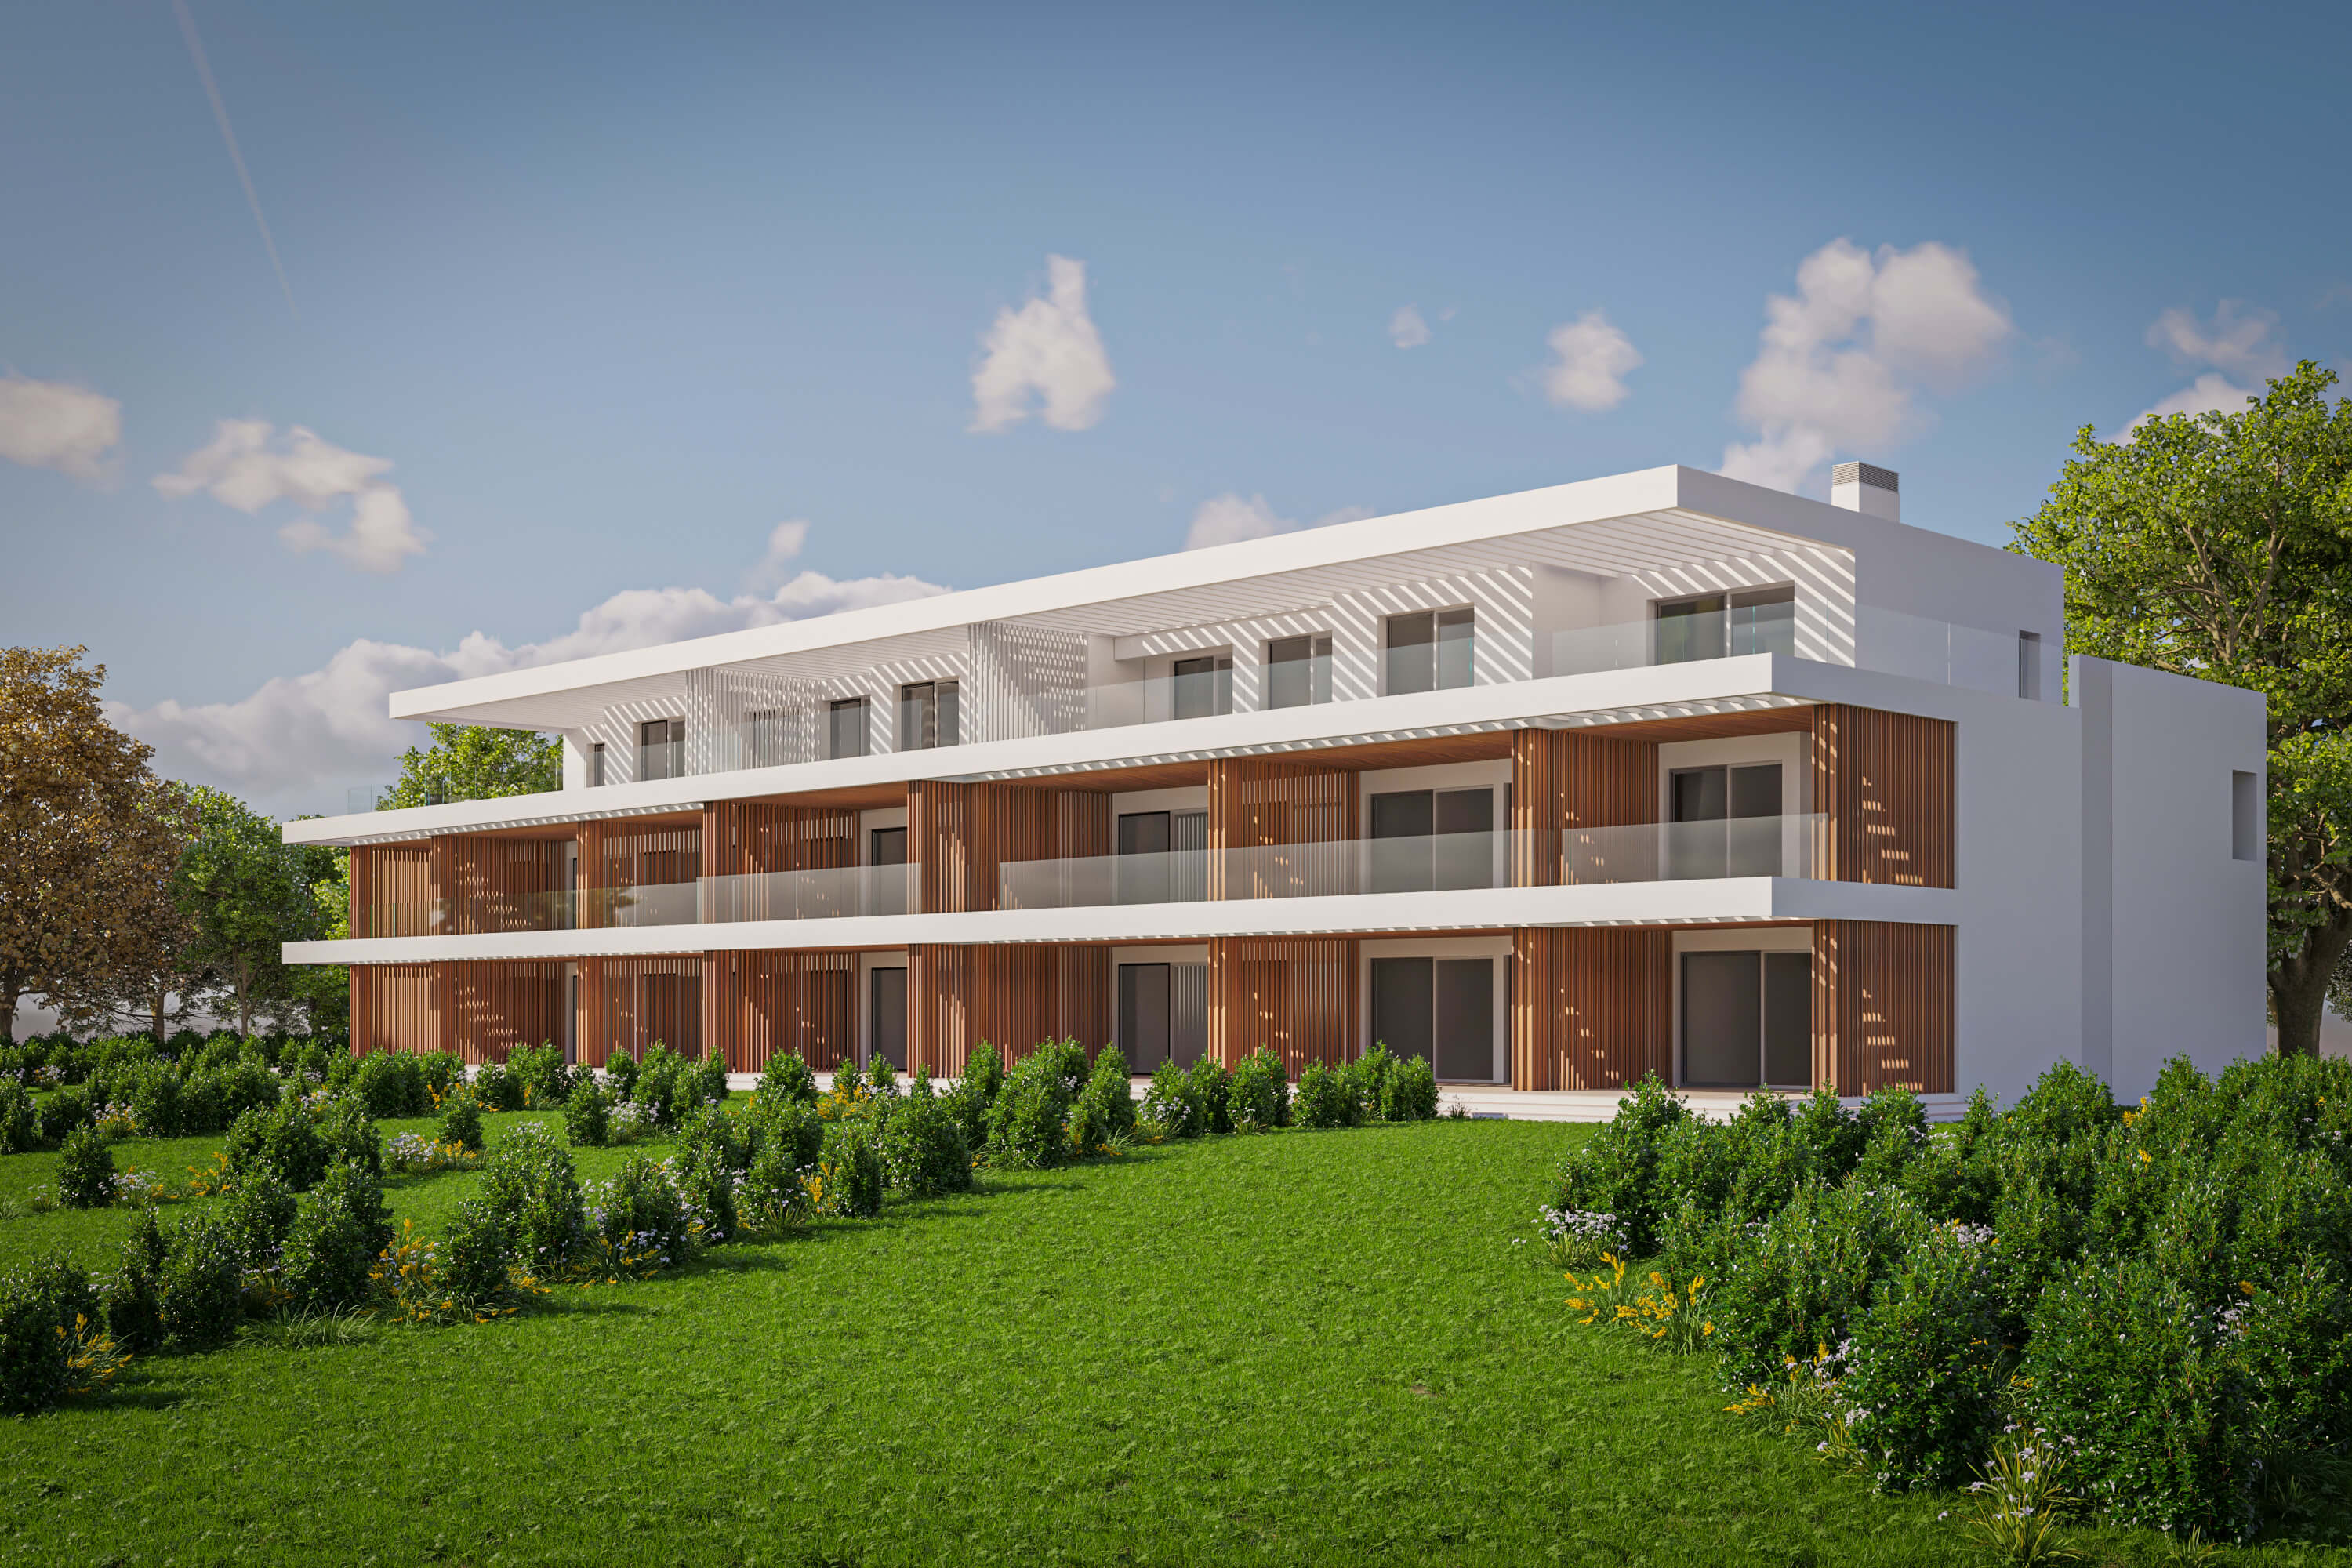 Imagen: Urbanitae
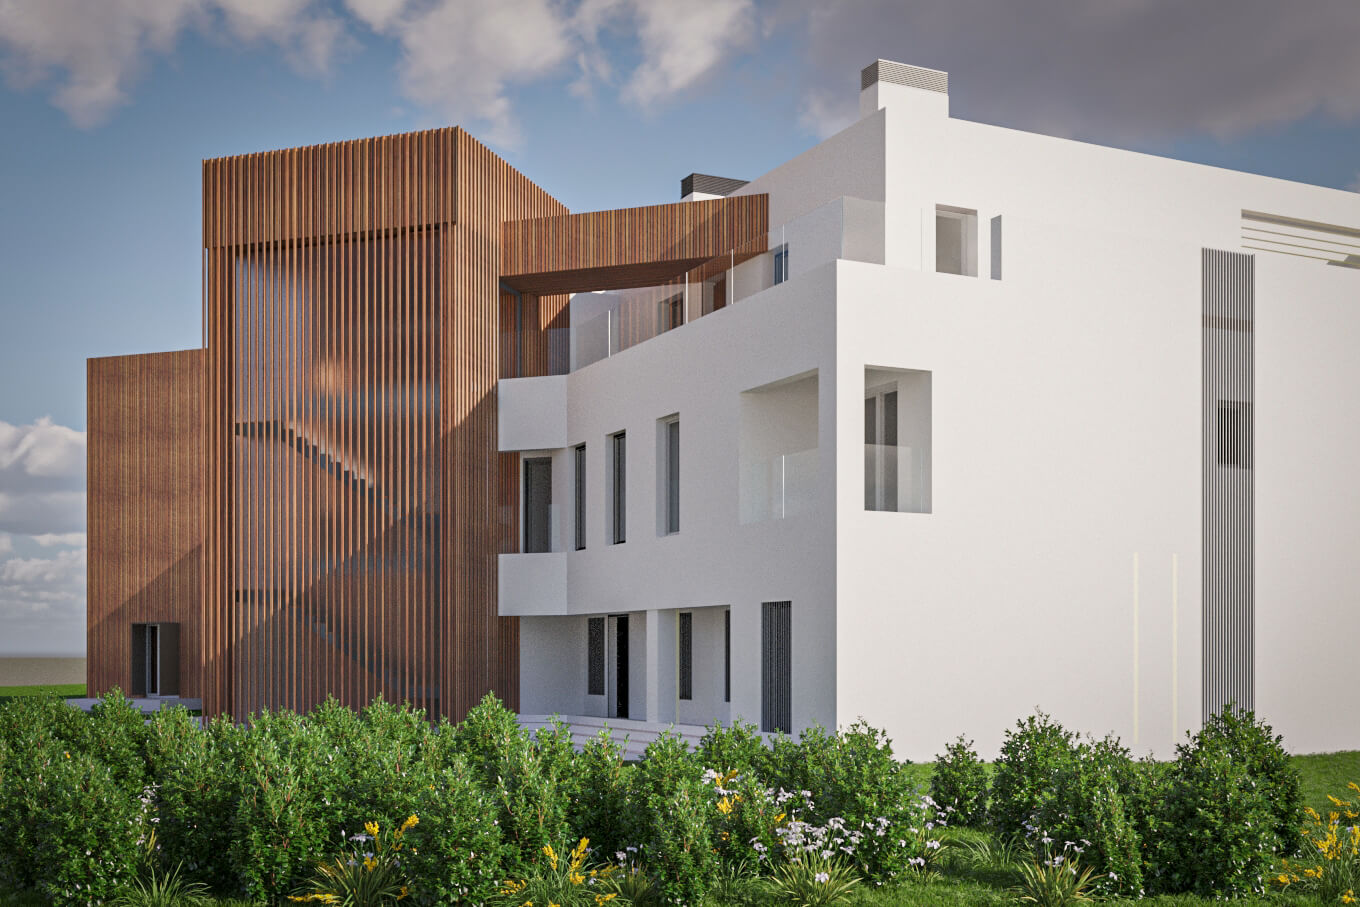 Imagen: Urbanitae
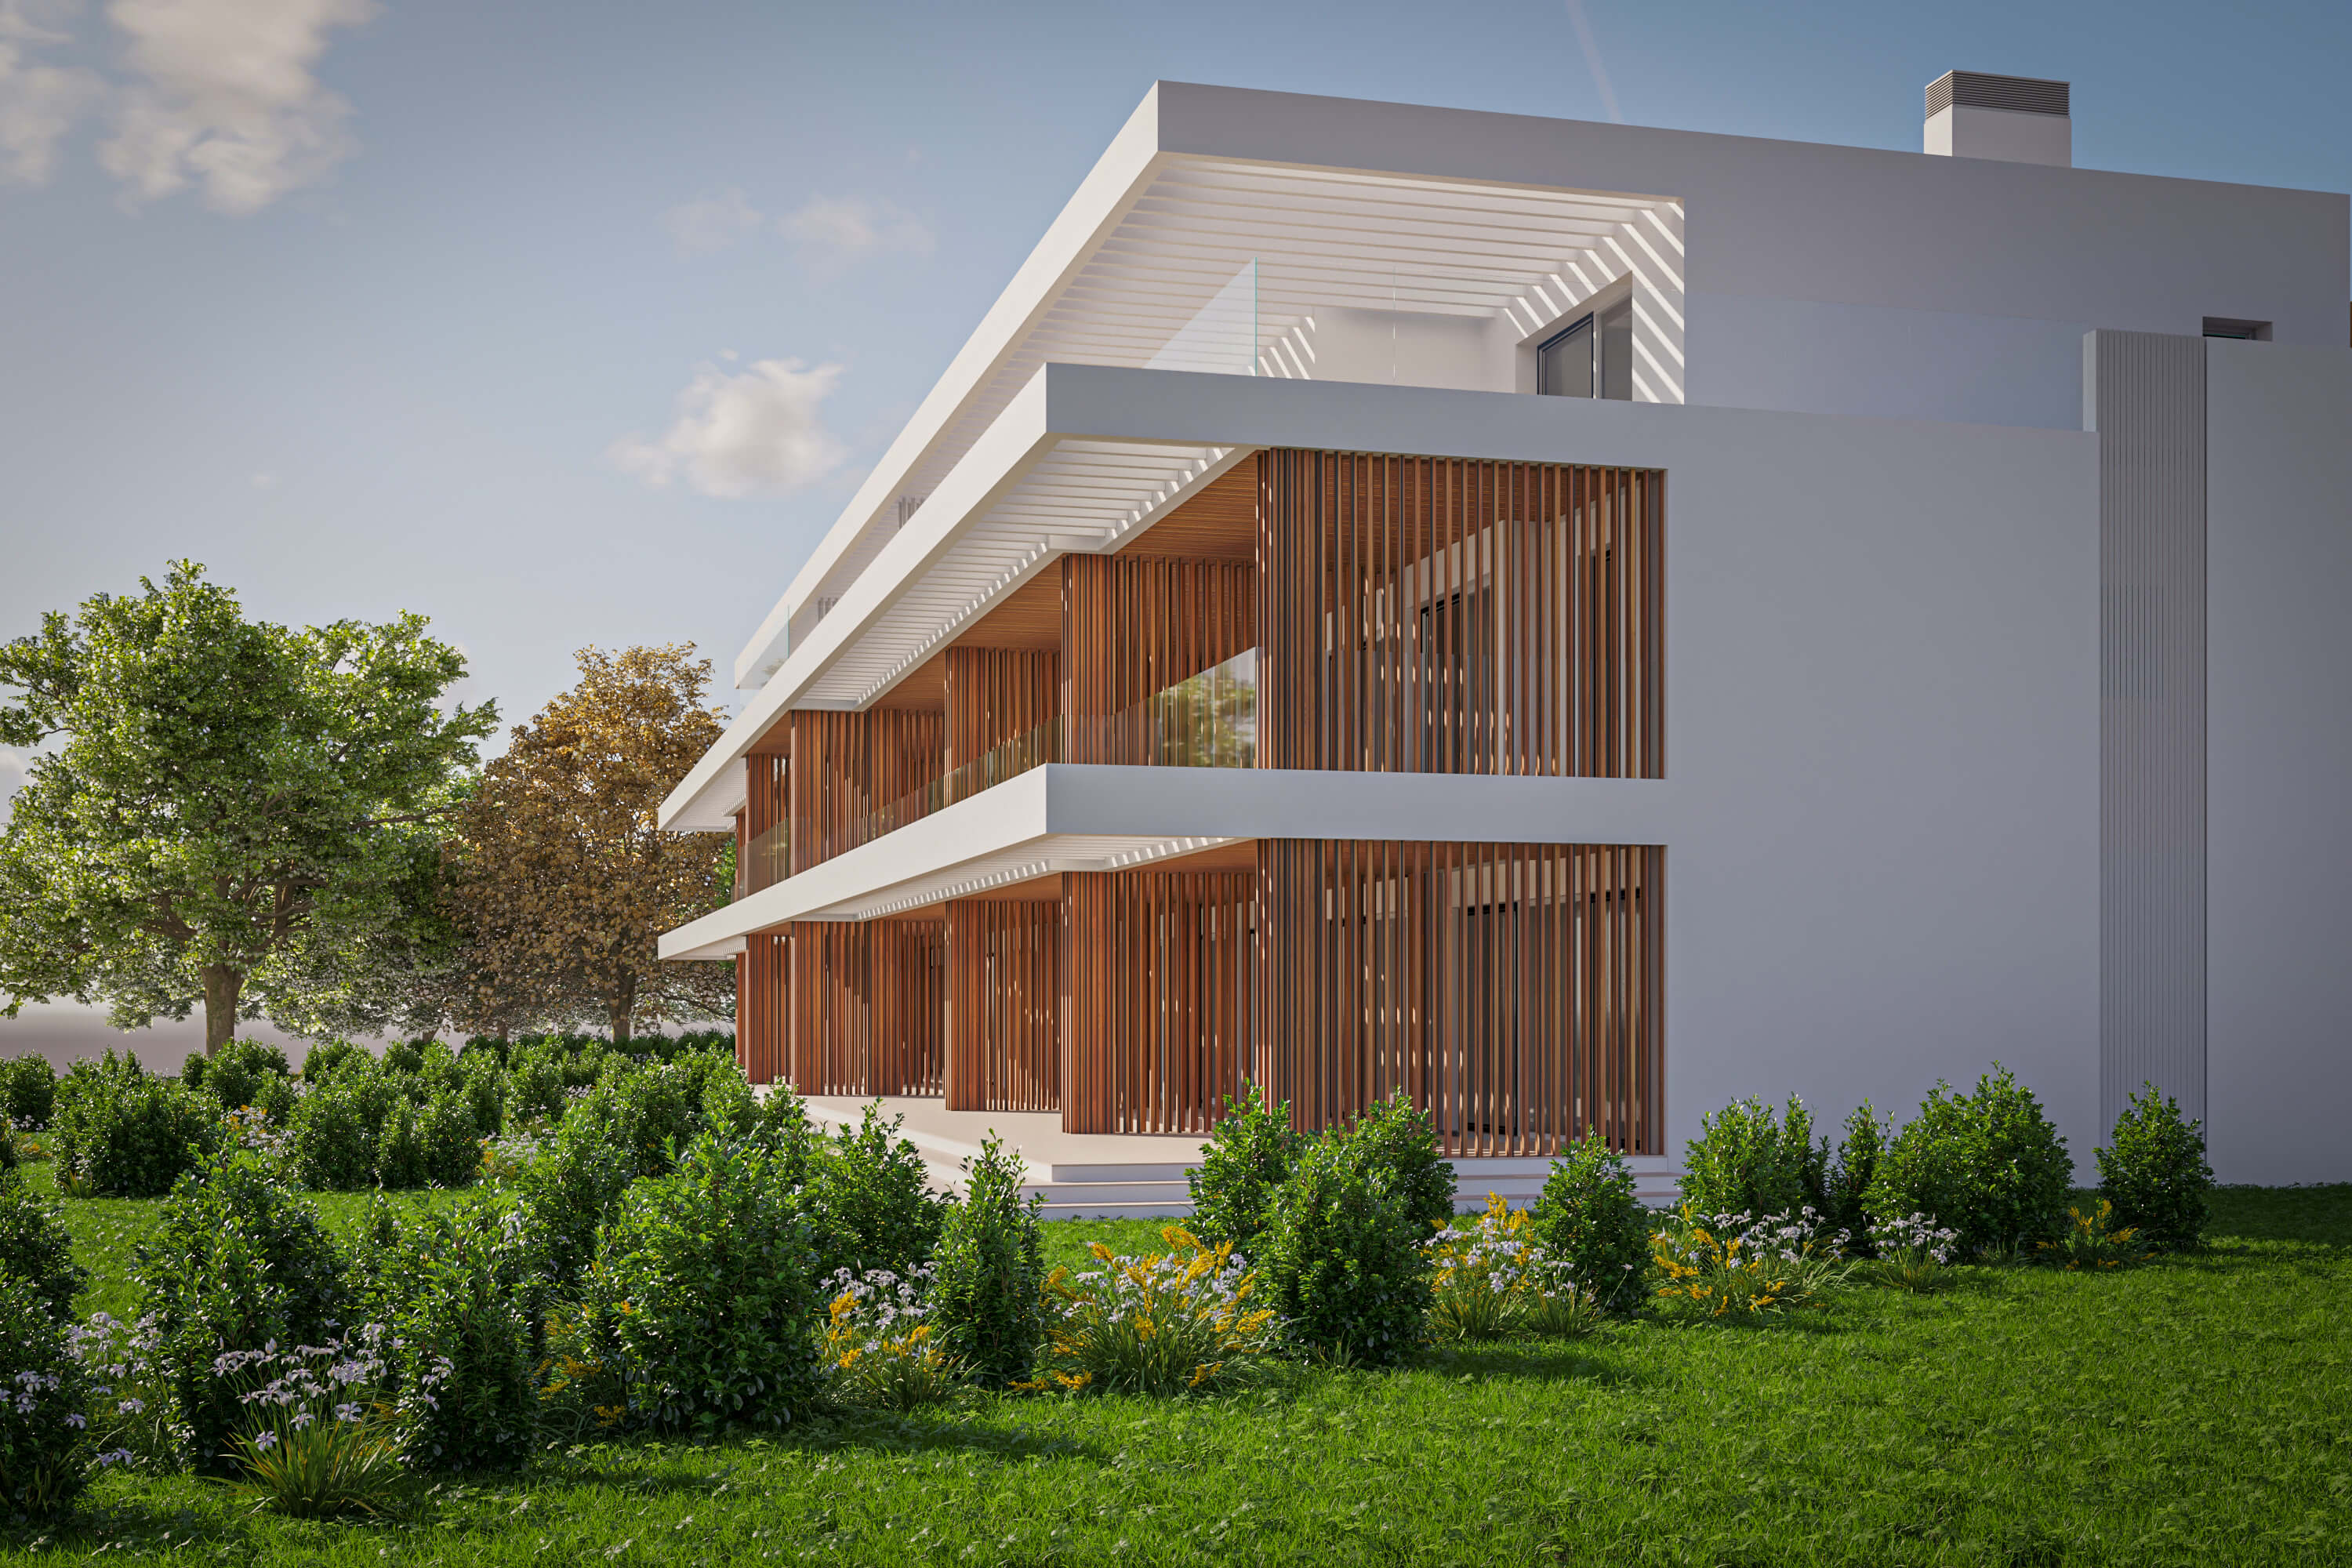 Imagen: Urbanitae
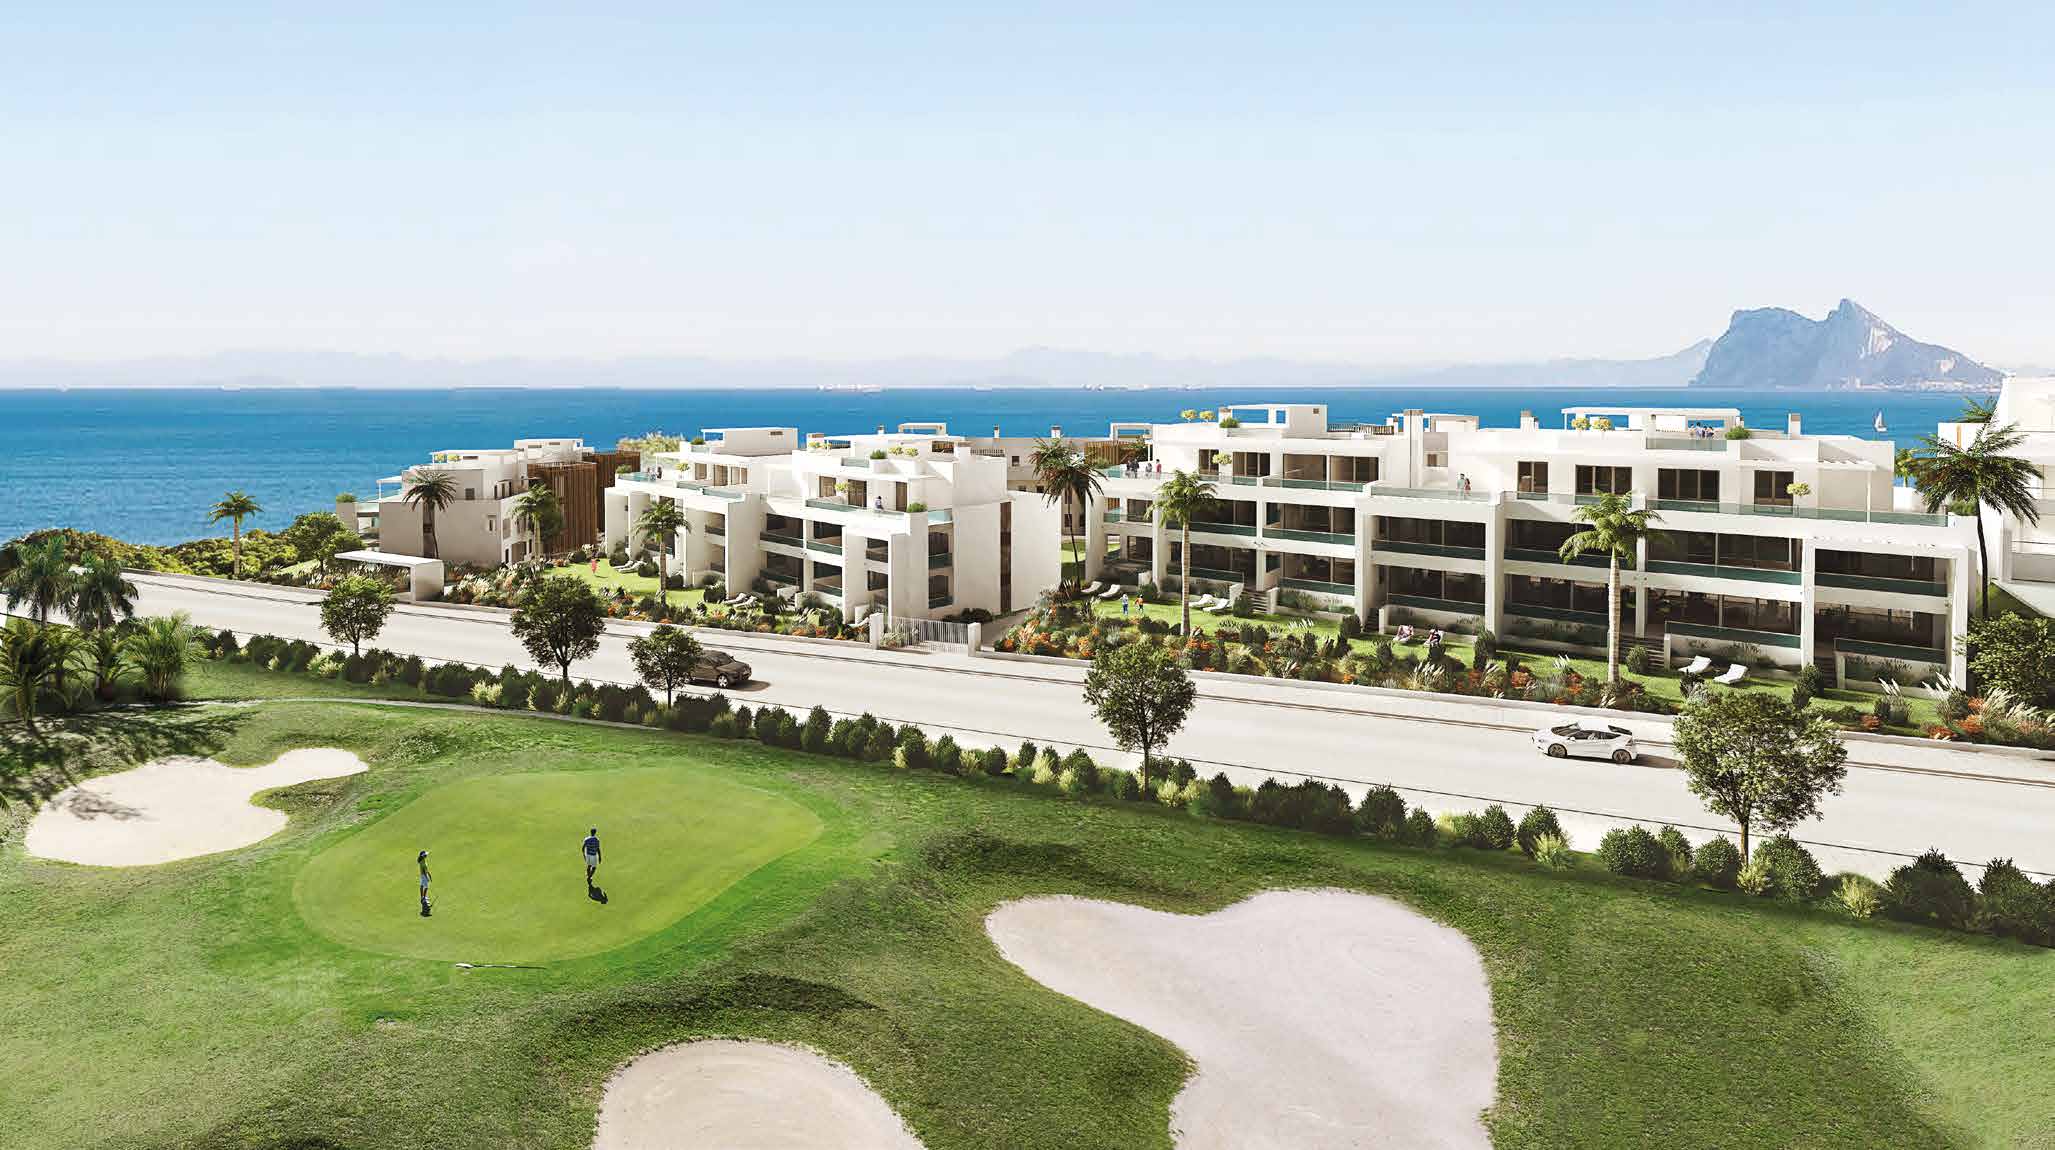 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: San Roque (Cádiz), código INE 11033, identificado a partir de la ubicación que publica la plataforma («Avenida del Golf, San Roque, Cádiz»).
- Población
- 34 310 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 663 € al año renta de 2023 El 34 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 569 €/m² segundo trimestre de 2026; 175 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 2 579 personas septiembre de 2026 7,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,97 (fórmula 1.0.0). La nota de hoy es 6,25. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en Cádiz, dentro de la clase equity o plusvalía. La plataforma Urbanitae canaliza la aportación de los inversores mediante una ampliación de capital a una sociedad vehículo, que a su vez adquiere participaciones de la sociedad promotora del proyecto. El gestor participa en la operación aportando capital junto a los inversores, de modo que comparte el riesgo del desarrollo. El plazo estimado es de 32 meses, calculado por nosotros a partir de otras cifras del proyecto.
Ubicación
El proyecto se sitúa en Cádiz, en una urbanización residencial con acceso directo a la playa. La mayoría de las viviendas, según la documentación, disfrutarán de vistas al mar. El entorno inmediato incluye un campo de golf y varios desarrollos hoteleros de lujo en marcha, además de un centro comercial. La urbanización se conecta con la costa a través de autovías y queda próxima a otros puntos de interés de la zona. La documentación no detalla más sobre el mercado local.
Economía
La plataforma publica tres escenarios económicos. El favorable recoge las estimaciones de ingresos y costes del gestor; el moderado añade una desviación al alza de los costes de construcción; y el desfavorable combina ese encarecimiento de la obra con una rebaja de los precios de venta, hasta dar un resultado negativo con pérdida parcial del capital aportado. La estructura es de equity: la aportación de los inversores y la del gestor van a capital de la sociedad vehículo, que además prevé acudir a financiación externa para la obra. La comercialización no ha arrancado, así que no hay reservas de dinero sobre las viviendas.
Garantías y estructura
El inmueble sobre el que se desarrolla la promoción soporta una carga hipotecaria procedente de un préstamo bancario que cubrió parte del coste de adquisición. Esa carga no se cancela con la entrada del capital de los inversores y del gestor: sigue viva hasta el final del proyecto, bien porque el préstamo promotor lo conceda la misma entidad, bien porque lo sustituya otro nuevo. La documentación no menciona avales ni otras garantías adicionales para el inversor. La plataforma está registrada como PSFP, según nuestra comprobación contra el registro de la CNMV.
Situación comercial y salida
La comercialización del proyecto todavía no ha arrancado, así que la promoción no cuenta con reservas de dinero sobre las viviendas. El gestor prepara el lanzamiento de la campaña comercial, orientada a un cliente nacional e internacional que busque segunda residencia. La devolución del dinero al inversor no llega por cuotas, sino por la liquidación de la sociedad y el reparto de los beneficios una vez terminada y entregada la promoción. La secuencia prevista pasa por la ampliación de capital y la adquisición del suelo, el inicio de la obra, el fin de la construcción y la entrega de las viviendas, y por último la liquidación. El plazo estimado es de 32 meses, calculado por nosotros.
Ventajas
- Promotor El gestor aporta capital propio a la operación junto a los inversores, lo que alinea los intereses de las partes. Es la dimensión que más contribuye a la nota, con 1,62 puntos de los 2,5 posibles.
- Promotor La documentación describe al gestor como una compañía con experiencia dilatada en promoción inmobiliaria y con actividad en varias provincias andaluzas. Esa trayectoria sostiene la puntuación de la dimensión de promotor, la mejor situada de las cuatro.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa en banda baja, con una subnota de 1,68 sobre 10 y una confianza del 20 %. Aporta 0,42 puntos de los 2,5 posibles y deja 2,08 puntos por el camino. No tenemos el dato de rentabilidad anual del proyecto.
- Licencia y preventas La dimensión de mercado puntúa en banda baja, con una subnota de 3,5 y una confianza del 40 %. Aporta 0,7 puntos de 2,0 y pierde 1,3. La comercialización no ha arrancado y no hay reservas, así que la salida de las viviendas está todavía por construir.
- Promotor La confianza en los datos del promotor es del 40 %, por debajo del umbral del 60 % que exigimos para dar una dimensión por bien sustentada. Su puntuación es de banda media, no alta.
- Rentabilidad La documentación señala como riesgos las demoras a la hora de cerrar las preventas y de conseguir el préstamo promotor, las desviaciones en los costes de obra y la posibilidad de tener que bajar precios para captar compradores.
Lo que no sabemos
- Garantías No tenemos ningún dato de la dimensión de garantías, que pesa un 30 % en la nota y deja de aportar 2,77 puntos. No sabemos qué garantías cubren la operación ni de quién es esa ausencia: puede ser que no llegue a nuestro conocimiento, que no conste su procedencia o que el supervisor limite su publicación. No la calificamos ni bien ni mal.
Conclusión
La nota del proyecto es 2,97 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que manejamos. La dimensión de garantías está sin datos y pesa un 30 %, y las de rentabilidad y mercado puntúan en banda baja. Lo que sostiene la puntuación es el promotor, en banda media. Es una operación de equity en fase inicial, con la comercialización sin arrancar y sin dato de rentabilidad anual.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.