Análisis y valoración del proyecto Zaragoza | Proyecto Pepco San José de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 2,79 /10 confianza global: 55 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Avenida del Tenor Fleta 52, ZaragozaModalidad Rentas / alquilerImporte 1 180 000 €Rentabilidad anual 5,40 %
Proyecto Urbanitae en Avenida del Tenor Fleta 52, Zaragoza
Adquisición de un local comercial en Zaragoza alquilado a la cadena Pepco, con contrato de 15 años y 6 años de obligado cumplimiento. La operación se estructura como proyecto de rentas con una aportación de los inversores de 1.180.000 € y un dividendo medio anual estimado del 5,40%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 2,35 con datos, en parte pesa el 25 % de la fórmula; aporta 0,59 de los 2,50 puntos que podría aportar
- Garantías 2,91 con datos, en parte pesa el 30 % de la fórmula; aporta 0,87 de los 3,00 puntos que podría aportar
- Promotor 3,70 con datos, en parte pesa el 25 % de la fórmula; aporta 0,93 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida del Tenor Fleta 52, Zaragoza
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 1 180 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 5,40 %
- Plazo
- sin dato
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 1 684 123 €
Promotor
- Promotor
- GPA Management
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 1 348 250 €
- Margen de seguridad de la venta
- 19,94 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
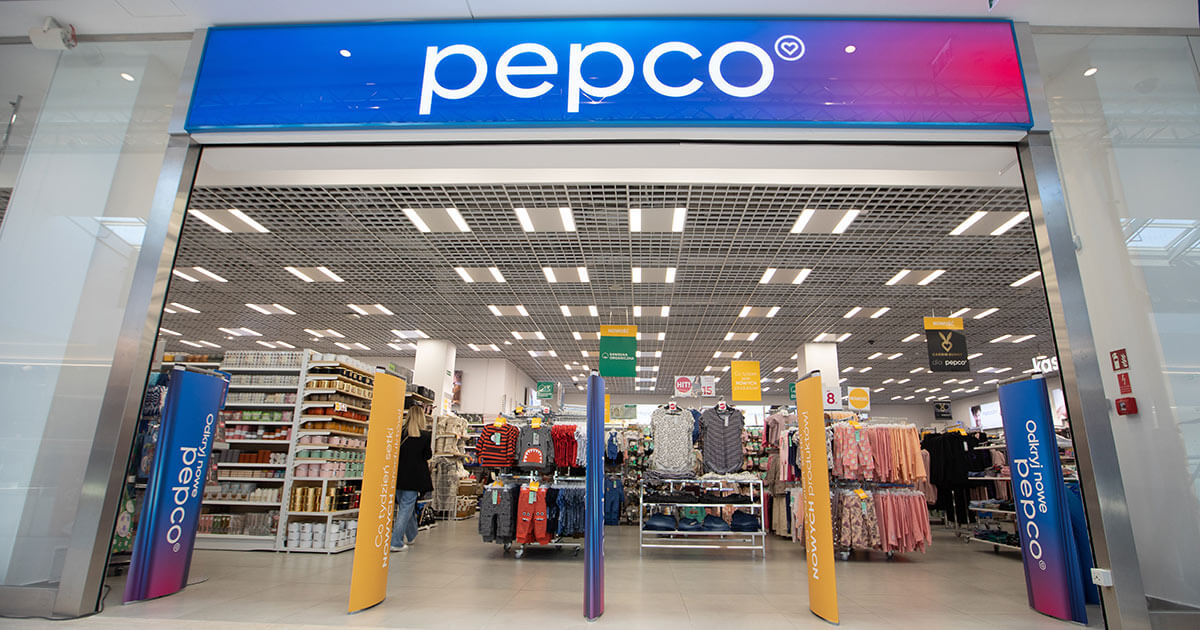 Imagen: Urbanitae
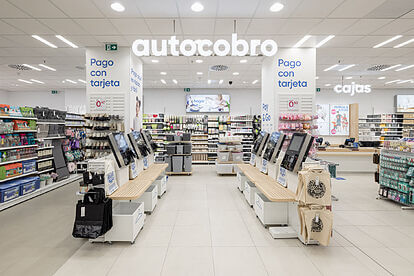 Imagen: Urbanitae
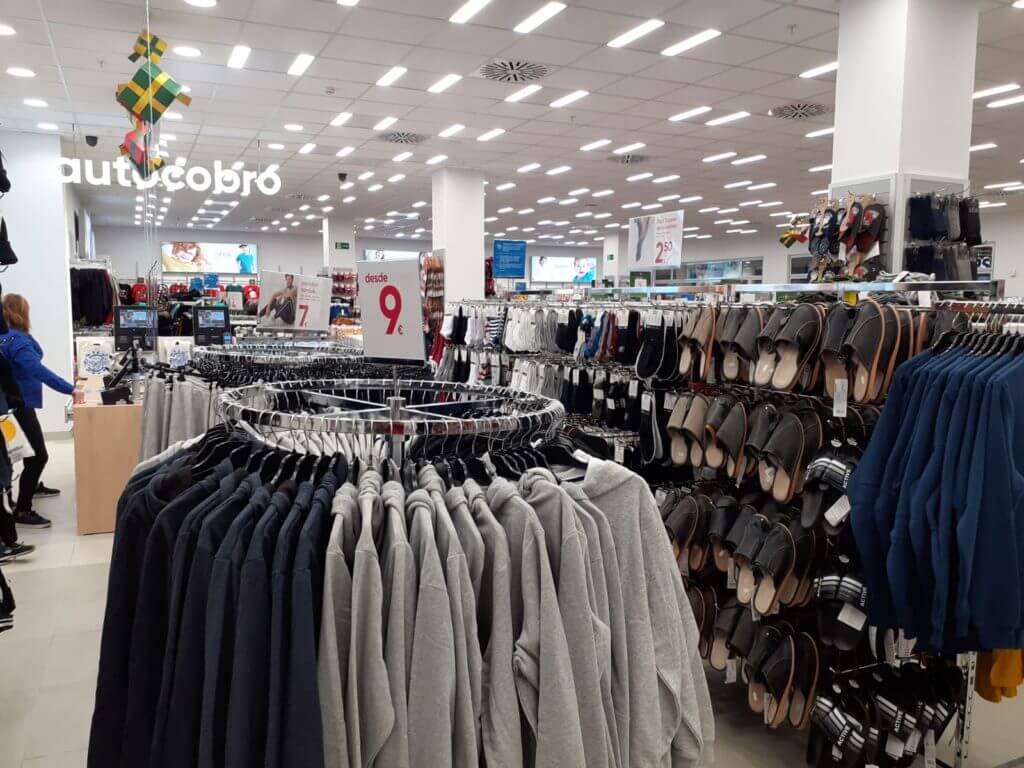 Imagen: Urbanitae
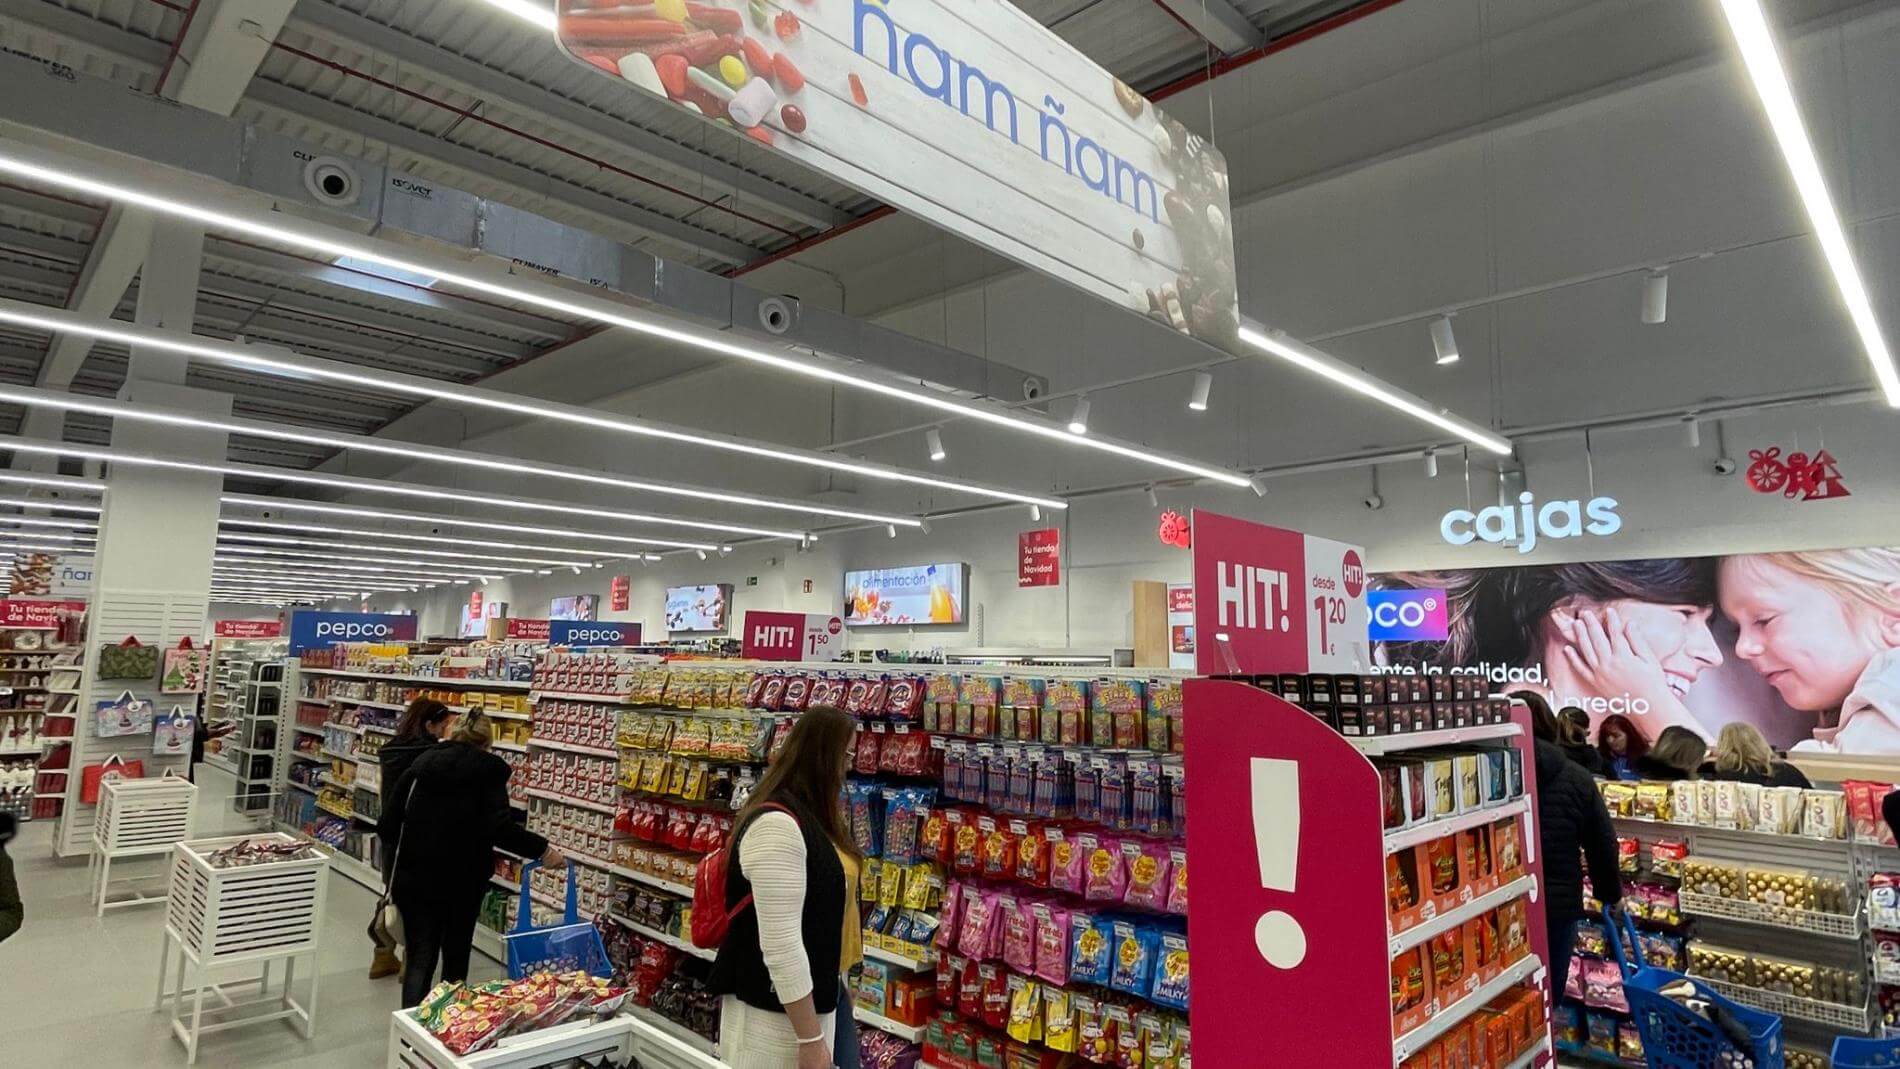 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Zaragoza (Zaragoza), código INE 50297, identificado a partir de la ubicación que publica la plataforma («Avenida del Tenor Fleta 52, Zaragoza»).
- Población
- 693 091 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 272 € al año renta de 2023 El 72 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 240 €/m² segundo trimestre de 2026; 1 940 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 28 832 personas septiembre de 2026 4,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,12 (fórmula 1.0.0). La nota de hoy es 2,79. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de rentas: los inversores de Urbanitae aportan capital, mediante ampliación de capital, a la sociedad vehículo que adquiere un local comercial ya arrendado a la cadena Pepco en Zaragoza. El dinero se destina a la compra del inmueble y a cubrir los gastos asociados, incluida una aportación a las obras del local. No hay promoción ni preventa: el retorno previsto depende de la renta que paga el inquilino y de la venta futura del activo. La plataforma consta como registrada como PSFP, y ese dato no procede de una declaración suya sobre sí misma. La nota que acompaña a este análisis es de 1,12 sobre 10, con una confianza declarada del 0 %.
Ubicación
El proyecto se sitúa en Zaragoza, en un barrio consolidado y de alta densidad que la documentación describe como tradicional, próximo al centro histórico y bien dotado de transporte público, colegios, centros de salud y zonas verdes. El activo es un local comercial en la planta baja de un edificio residencial, en una de las principales arterias del barrio, que hasta hace poco albergaba un mercado con puestos de venta. Según la documentación, el local tiene una superficie alquilable relevante y está repartido en varias fincas registrales dentro del mismo inmueble. No tenemos datos propios del mercado local ni una valoración del activo que podamos citar.
Economía
No disponemos de ninguna de las cifras económicas de esta operación. No tenemos el ticket mínimo, ni el plazo, ni la rentabilidad anual, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía. La documentación describe un proyecto de rentas con dividendos periódicos y tres escenarios económicos —uno base, uno moderado y uno desfavorable—, y en el desfavorable contempla una caída del precio de venta y una rebaja de la renta que llevarían a perder capital. También menciona ingresos, costes y equity total, pero esas cifras no acompañan a este análisis y no las reproducimos. Sin ellas no podemos decir si la operación se sostiene.
Garantías y estructura
La estructura que describe la documentación es una ampliación de capital: el dinero de los inversores entra en la sociedad vehículo y esta adquiere el local, sin previsión de acudir a financiación bancaria para la compra. Eso implica que no hay una hipoteca sobre el activo que ordenar ni una prelación de acreedores que explicar, y que el inversor participa como socio, no como acreedor. La documentación menciona además un contrato de opción de compra a favor del gestor y una aportación a las obras del local. No tenemos ningún dato sobre avales o garantías adicionales: ni el rango de garantía ni el LTV figuran entre las cifras disponibles. Una estructura de primer rango no es, por sí sola, una promesa de cobro.
Situación comercial y salida
El local está alquilado a Pepco, cadena de moda y artículos para el hogar en expansión, con un contrato de larga duración y un tramo de obligado cumplimiento. La documentación indica que el inquilino acometió una reforma integral del local y que la renta se revisa al alza de forma periódica. La remuneración al inversor llega como dividendos trimestrales, condicionados a que exista caja suficiente; si no la hay, se reparte el máximo disponible respetando una reserva mínima. La salida prevista es la venta del activo dentro del plan de negocio, con una ventana de desinversión anticipada si el mercado acompaña, y la liquidación posterior de la sociedad. No tenemos datos de ocupación, renta efectiva ni precio de venta que podamos cifrar.
Lo que no sabemos
- Rentabilidad Falta por completo la rentabilidad anual prevista para el proyecto. La dimensión pesa un 25 % en la nota y llega sin subnota: no aporta nada y deja de sumar 2,38 puntos de los 2,5 que podría alcanzar. No sabemos por qué no tenemos ese dato ni de quién es esa ausencia, así que no la valoramos ni bien ni mal: la rentabilidad de esta operación nos es desconocida.
- Garantías No hay ningún dato de garantías que podamos describir: ni rango, ni avales, ni coberturas. Con un peso del 30 %, es la dimensión que más influye en la nota, y su ausencia deja de aportar 2,77 puntos de un máximo de 3,0. No atribuimos esa falta a nadie. No es una señal negativa, es una incógnita.
- Promotor No tenemos ningún dato con el que puntuar al promotor. Esta dimensión pesa un 25 % y su ausencia deja de sumar 2,12 puntos de los 2,5 posibles. Que la operación tenga una sociedad gestora al frente no equivale a tener datos de solvencia, experiencia o ejecución: no son cifras que acompañen a este análisis y no entran en la nota.
- Licencia y preventas Tampoco hay datos de mercado: ni precio de compra o de venta de referencia, ni rentas comparables, ni una valoración que podamos citar. La dimensión pesa un 20 % y su ausencia deja de aportar 1,60 puntos de un máximo de 2,0. Describir el entorno urbano del activo no es medir un mercado. No lo calificamos ni al alza ni a la baja.
Conclusión
La nota es 1,12 sobre 10 y su confianza, del 0 %: no hay nada publicado que la sostenga. Las cuatro dimensiones de la fórmula figuran sin ningún dato, y sus ausencias dejan de aportar 2,38, 2,77, 2,12 y 1,60 puntos respectivamente. Lo que cuenta la documentación —un local alquilado a una cadena en expansión, gestionado por una sociedad especializada, con dividendos periódicos y una ventana de desinversión— describe la operación, pero no la puntúa. Con esta información, quien invierta lo hace a ciegas.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.