Análisis y valoración del proyecto Cádiz | Proyecto Cervantes de Urbanitae en Cádiz Centro
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,41 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Cádiz CentroModalidad Equity / plusvalíaImporte 1 670 000 €Plazo 30 mesesRentabilidad anual 20,09 %
Proyecto Urbanitae en Cádiz Centro
Compra y rehabilitación de dos edificios de oficinas contiguos en el centro histórico de Cádiz para transformarlos en 27 viviendas plurifamiliares de 1 a 3 dormitorios. La operación se estructura mediante ampliación de capital en una sociedad vehículo, con aportación de los inversores de Urbanitae de 1.665.000 € y financiación bancaria pactada; el 44% de las viviendas está reservado.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,52 con datos, en parte pesa el 25 % de la fórmula; aporta 1,88 de los 2,50 puntos que podría aportar
- Garantías 3,72 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 3,50 con datos, en parte pesa el 25 % de la fórmula; aporta 0,88 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,70 con datos, en parte pesa el 20 % de la fórmula; aporta 1,54 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Cádiz Centro
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 670 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 20,09 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 27 viviendas
- Valor objetivo de ventas
- 8 406 993 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- FENEXT
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 10,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 7 332 942 €
- Margen de seguridad de la venta
- 12,77 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 44,00 %
 Imagen: Urbanitae
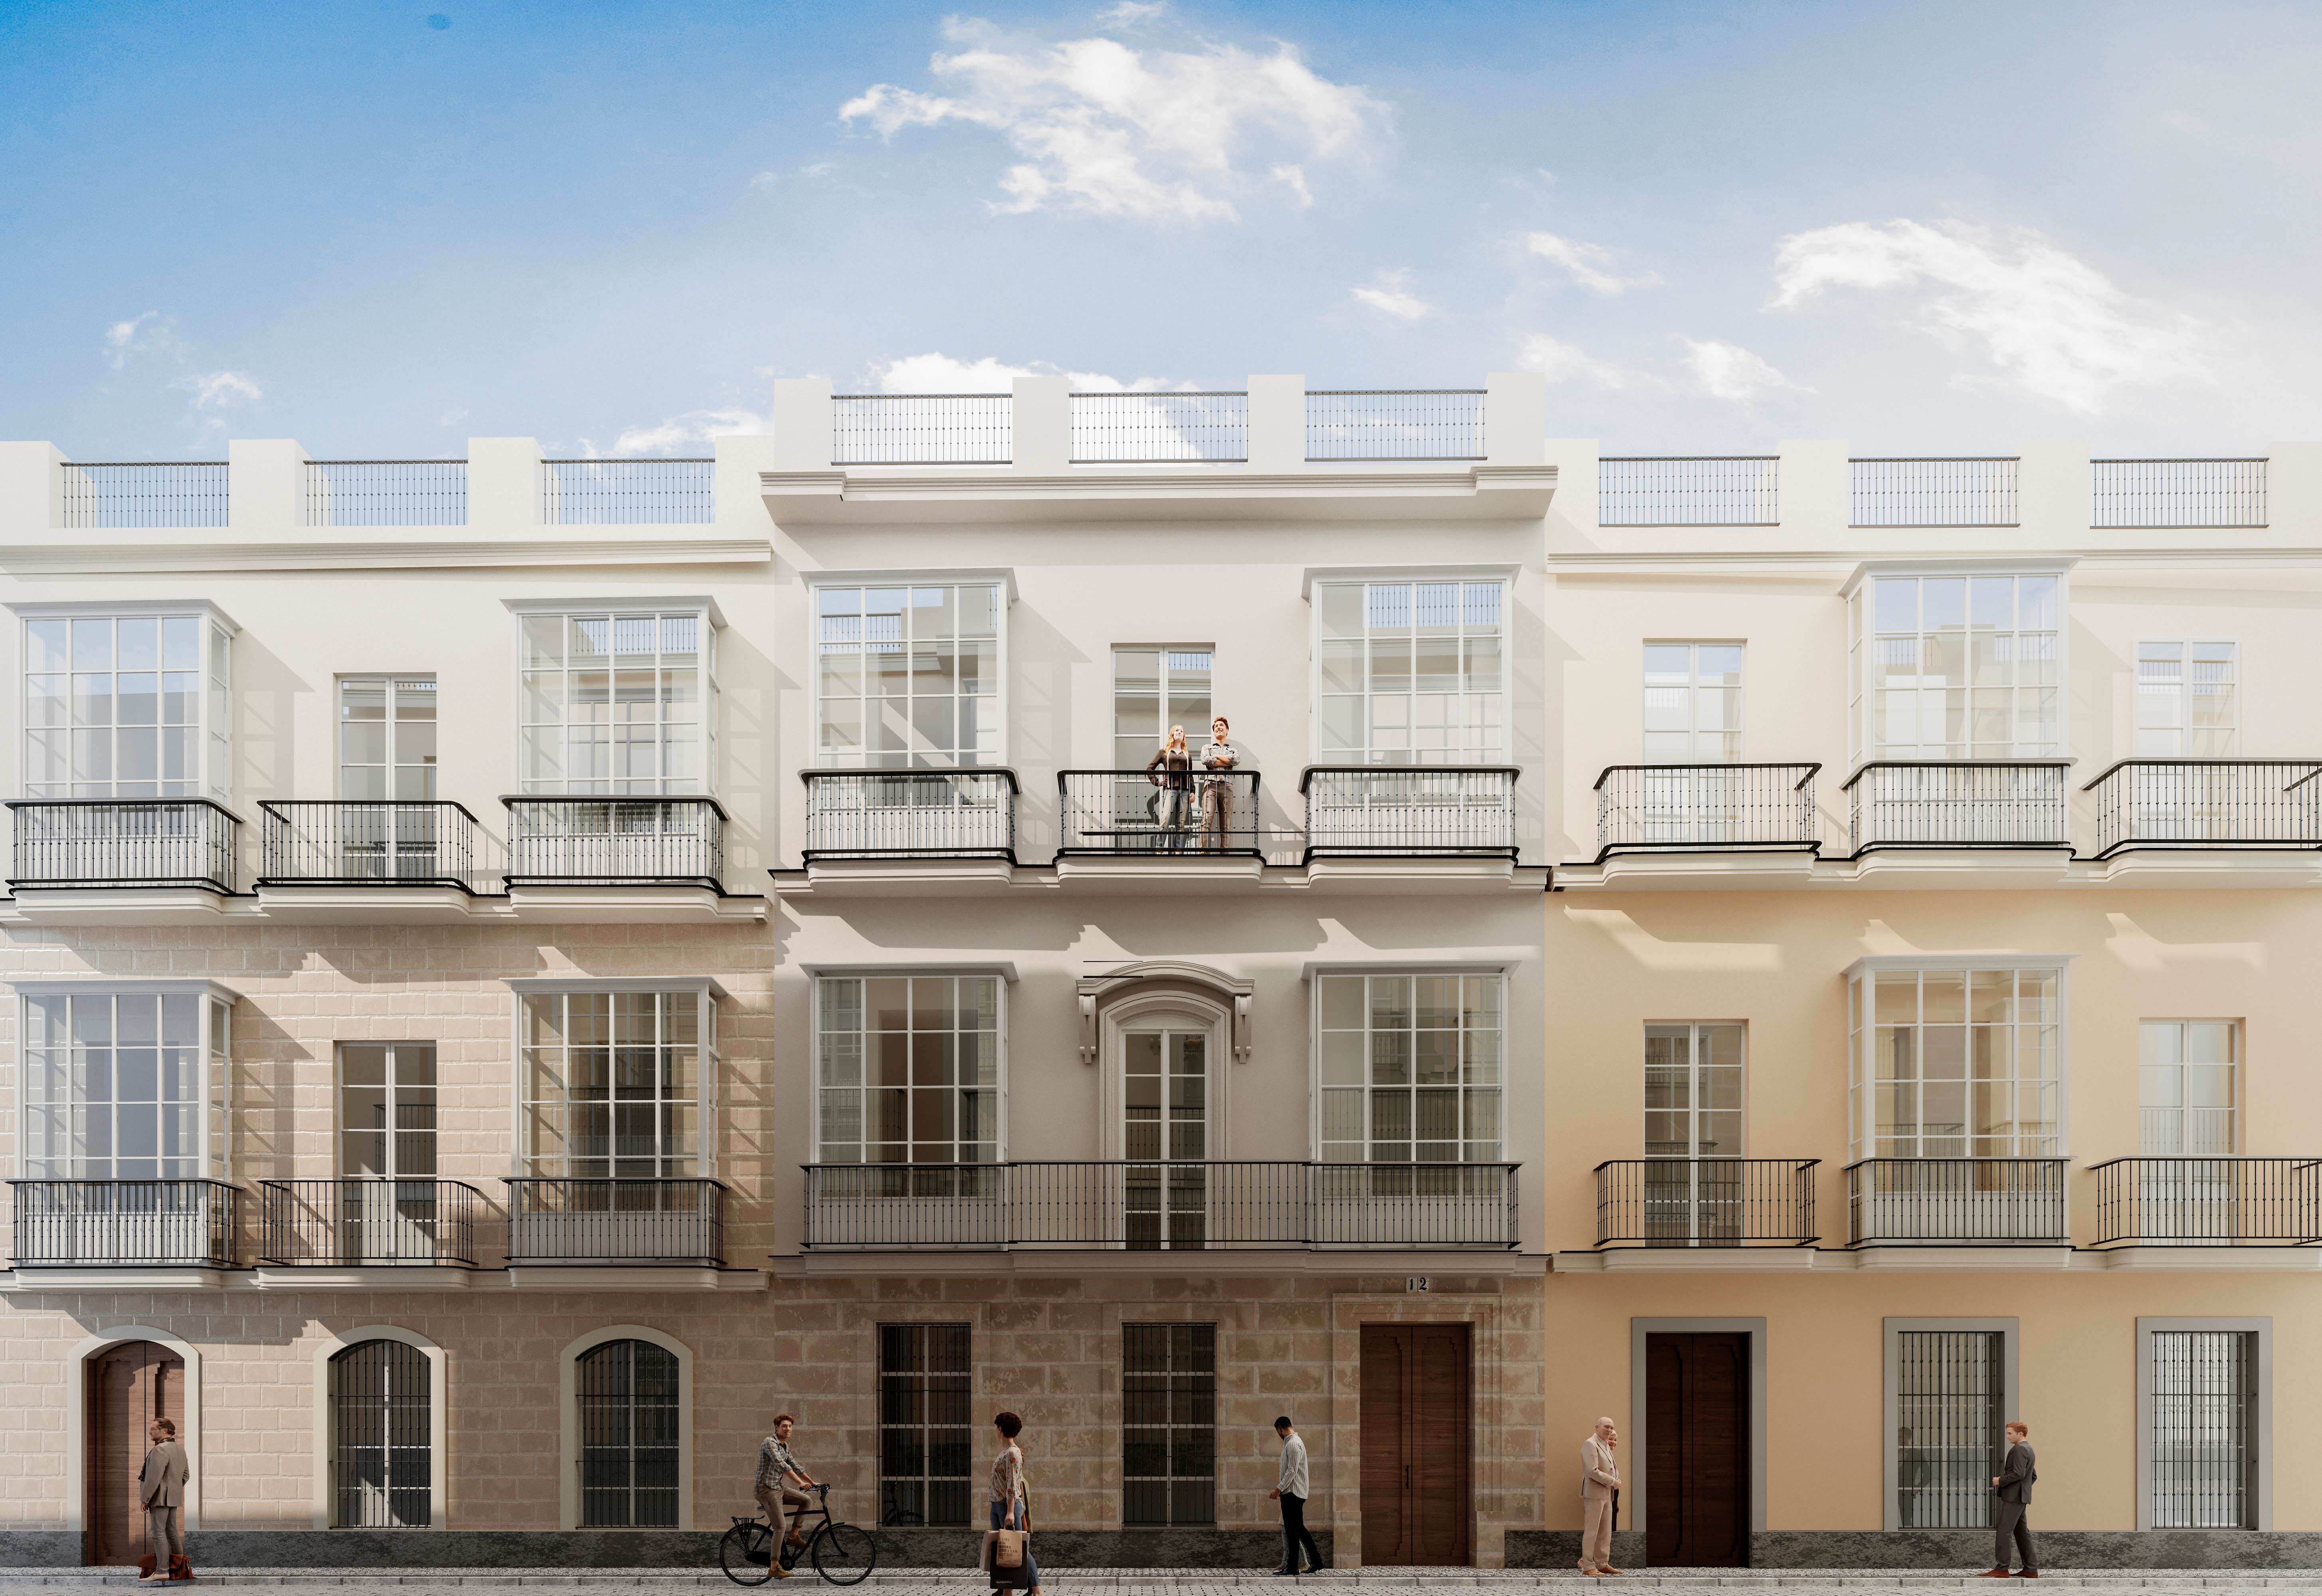 Imagen: Urbanitae
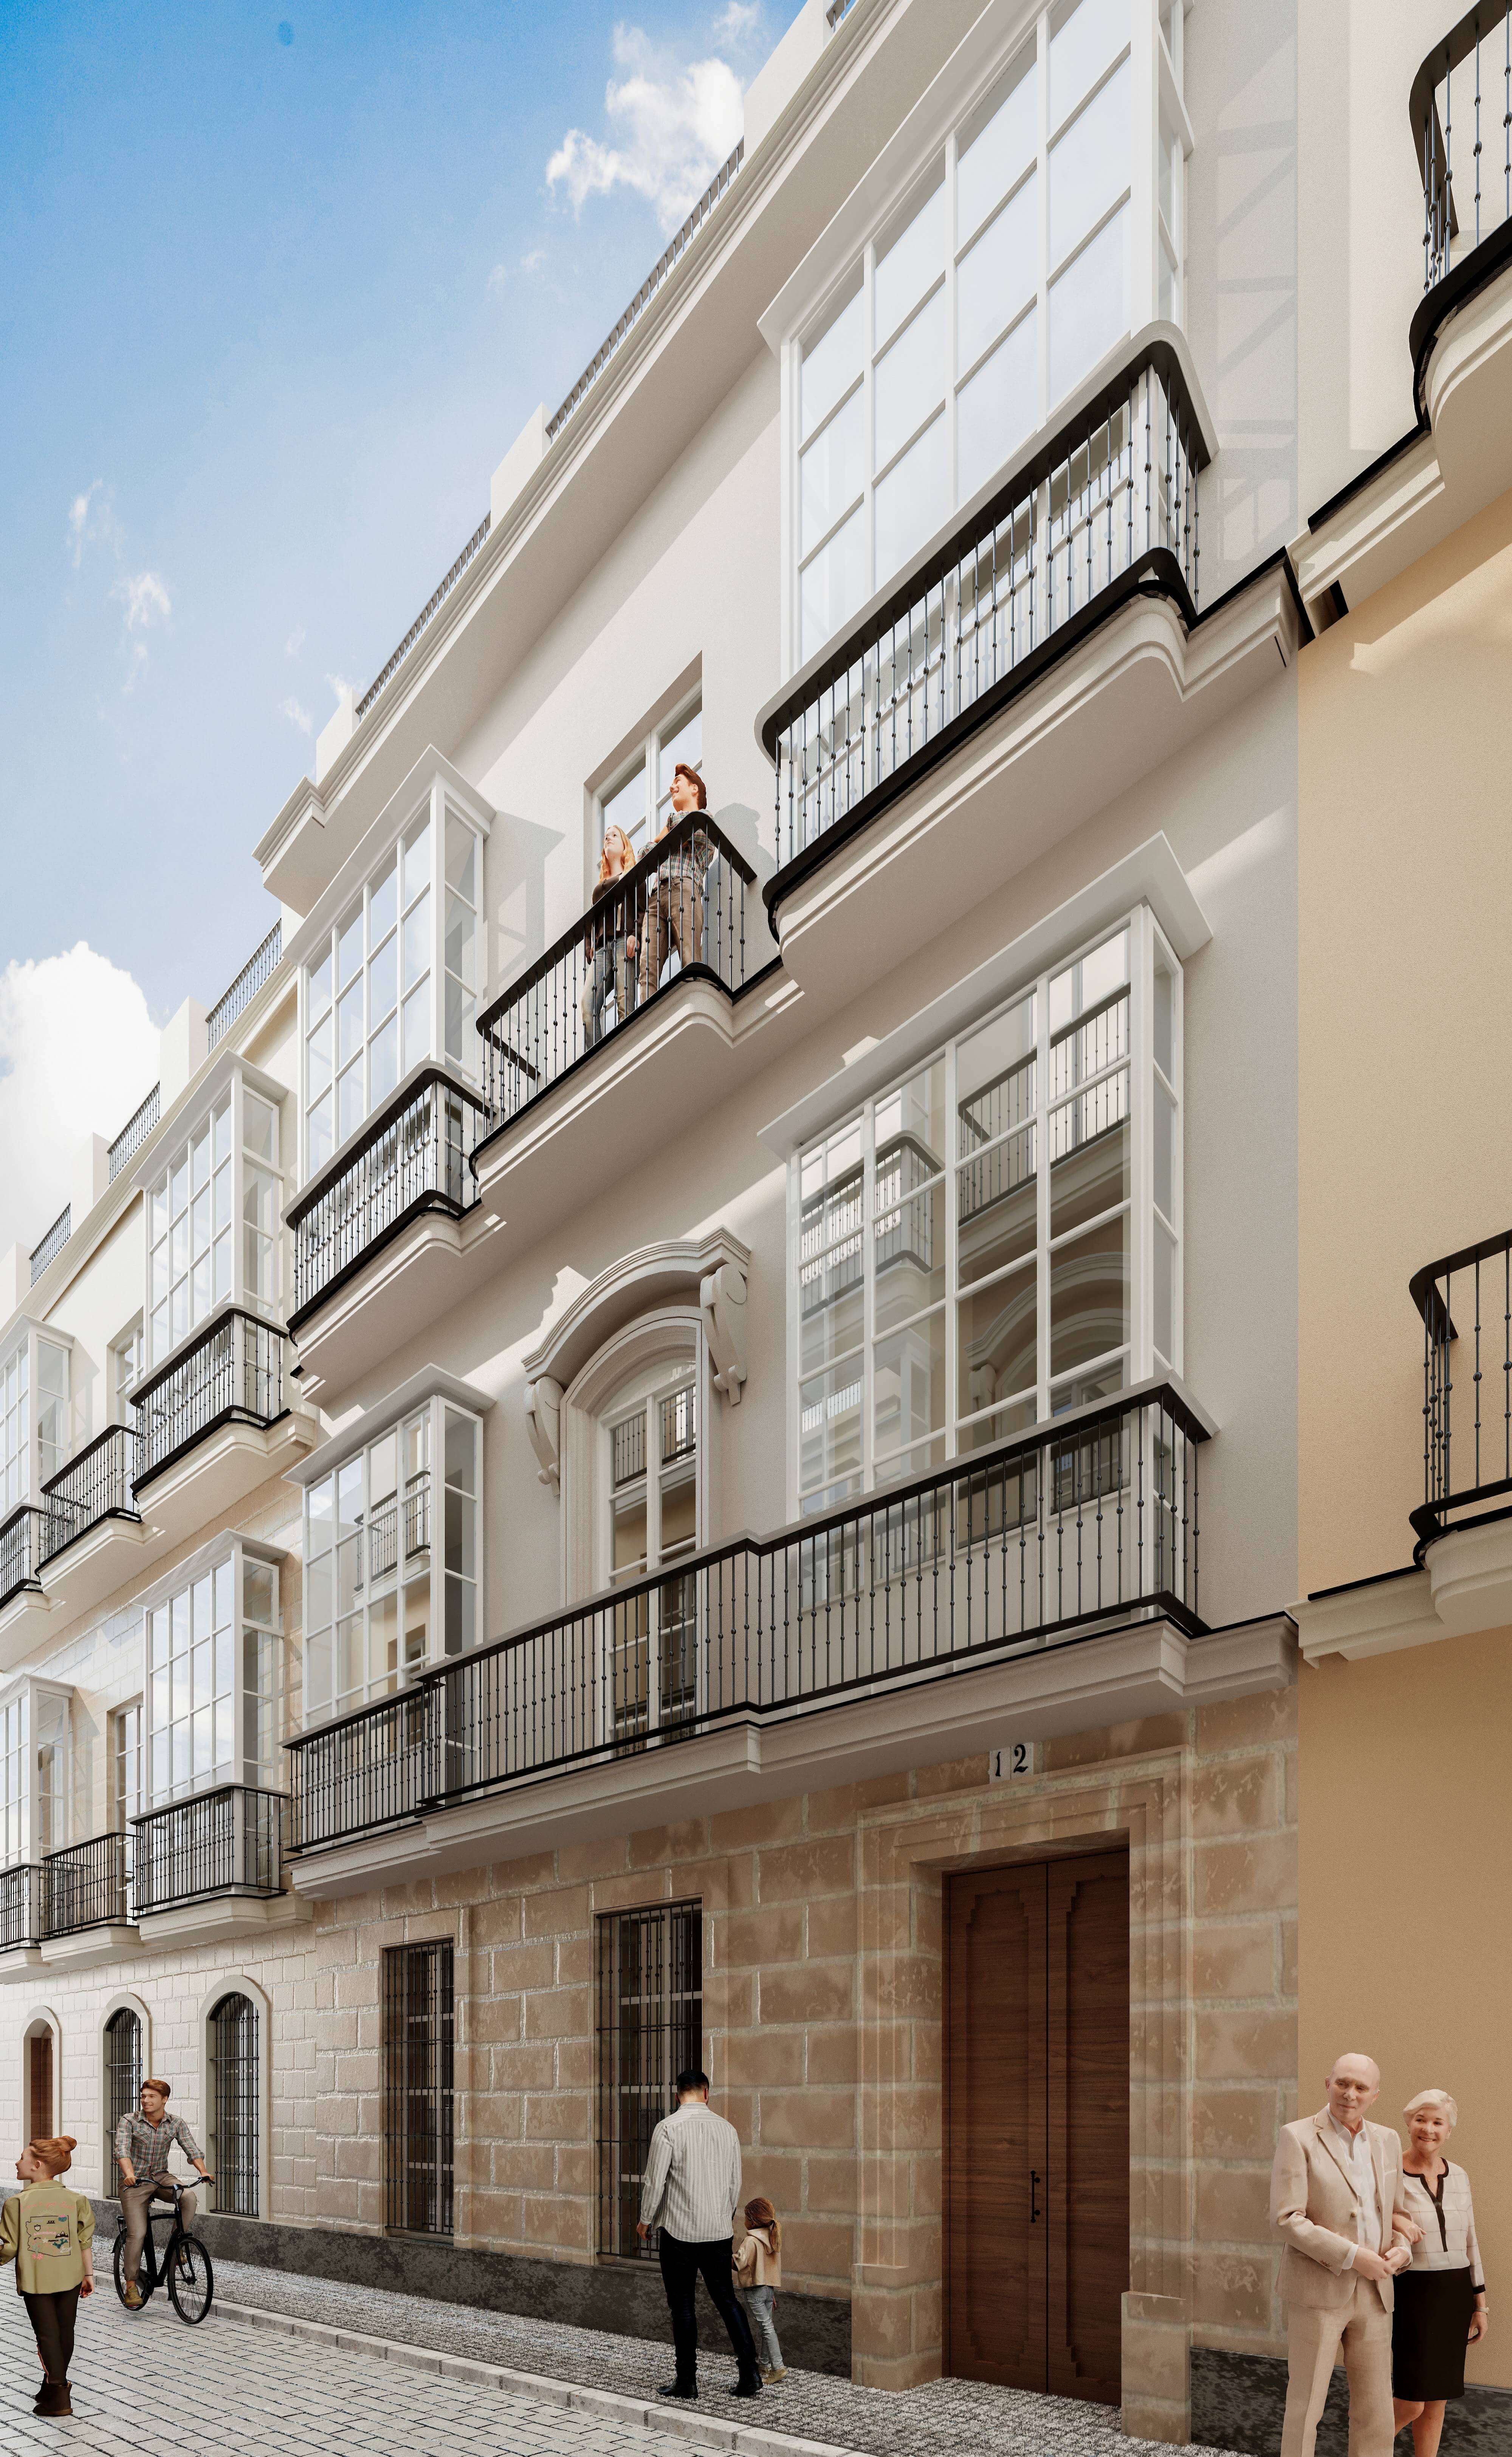 Imagen: Urbanitae
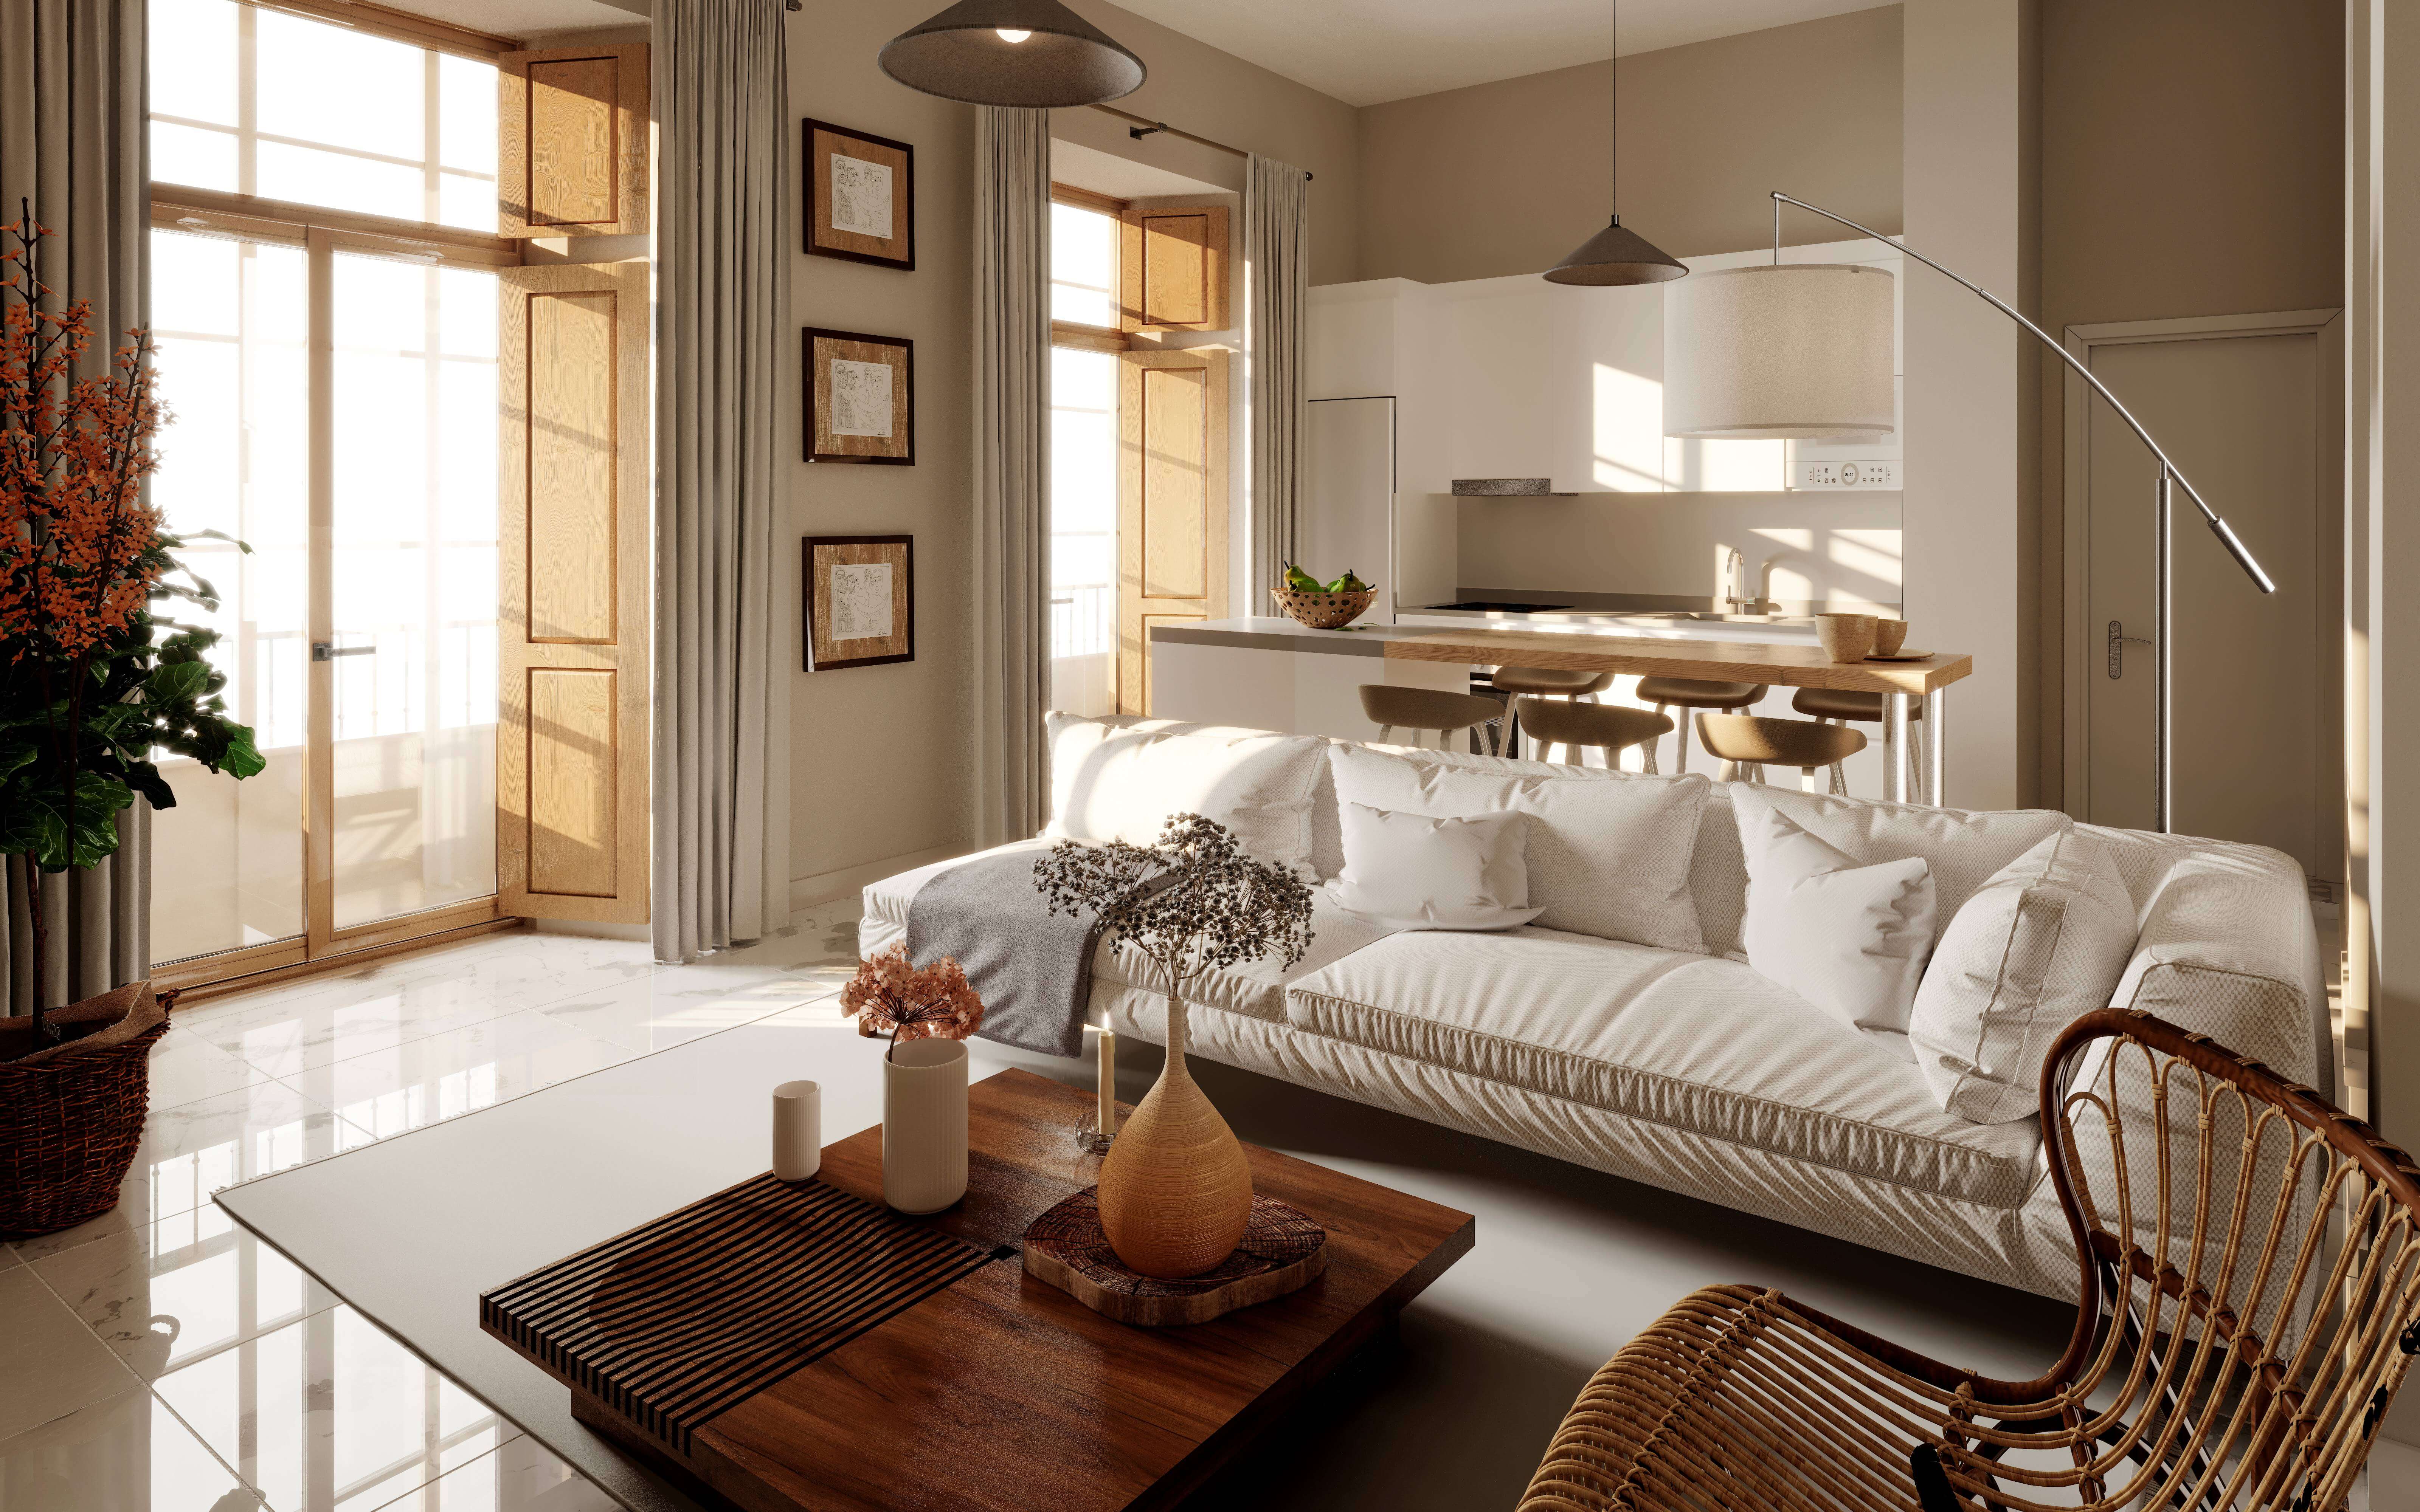 Imagen: Urbanitae
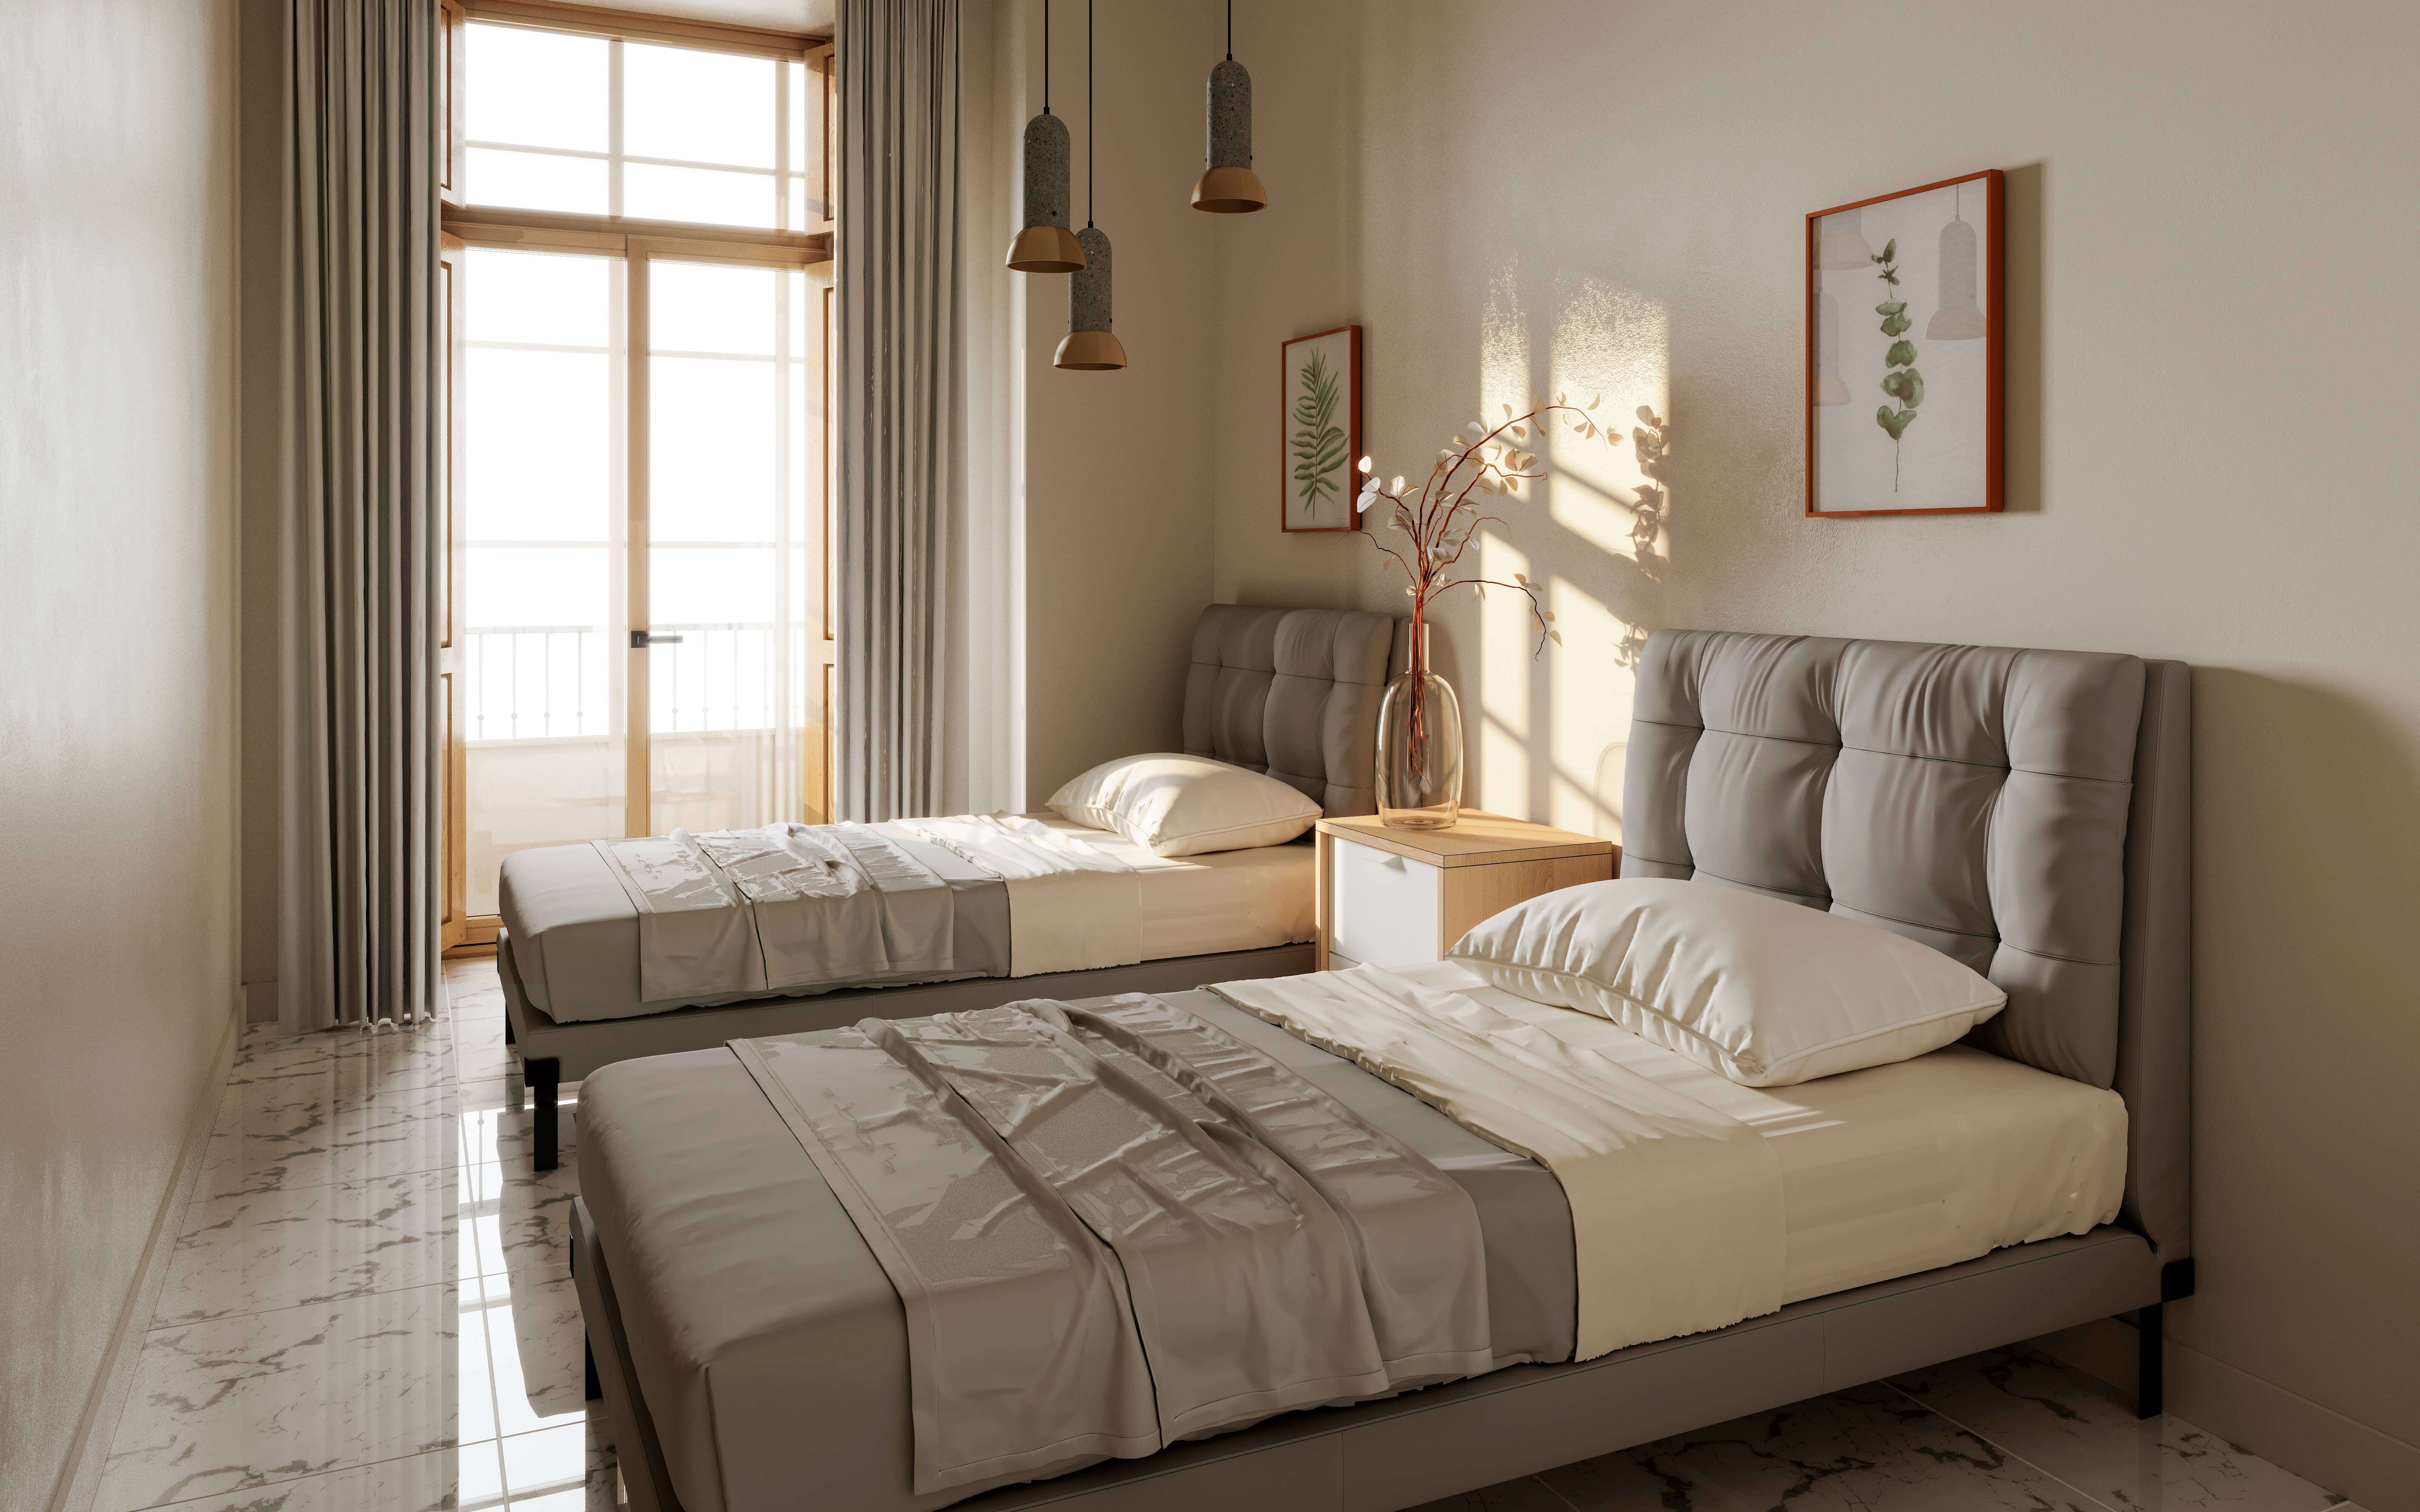 Imagen: Urbanitae
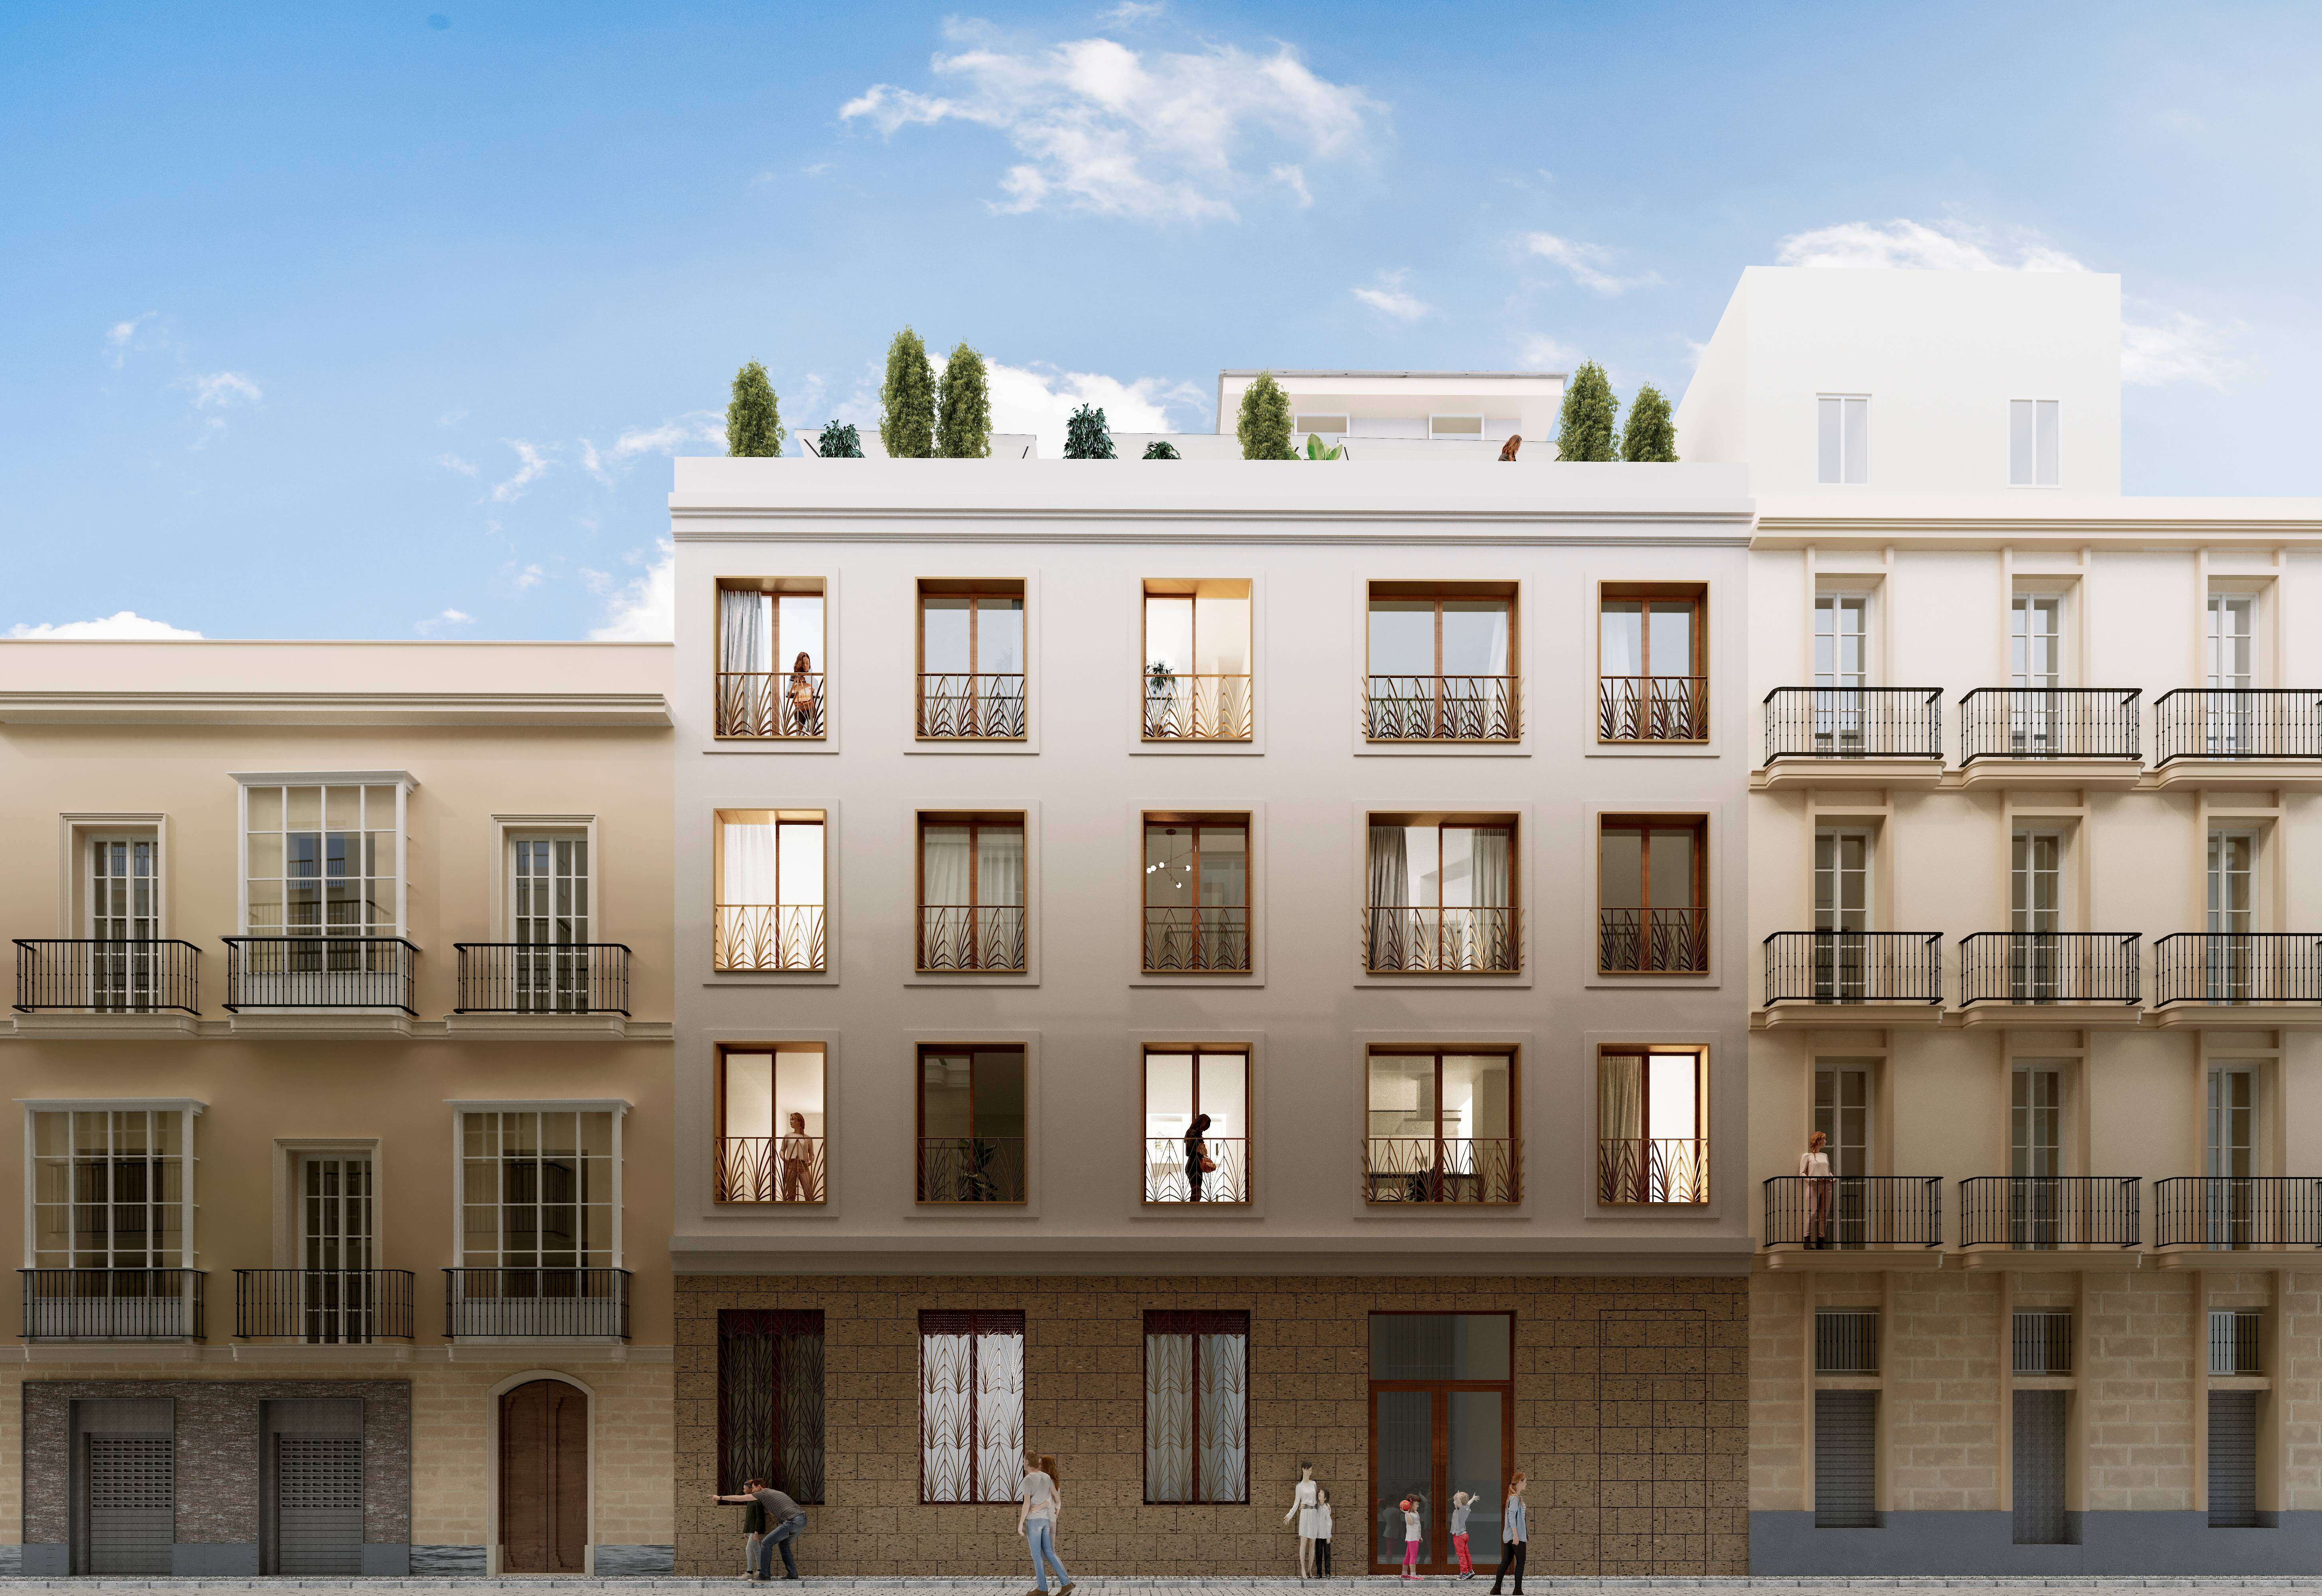 Imagen: Urbanitae
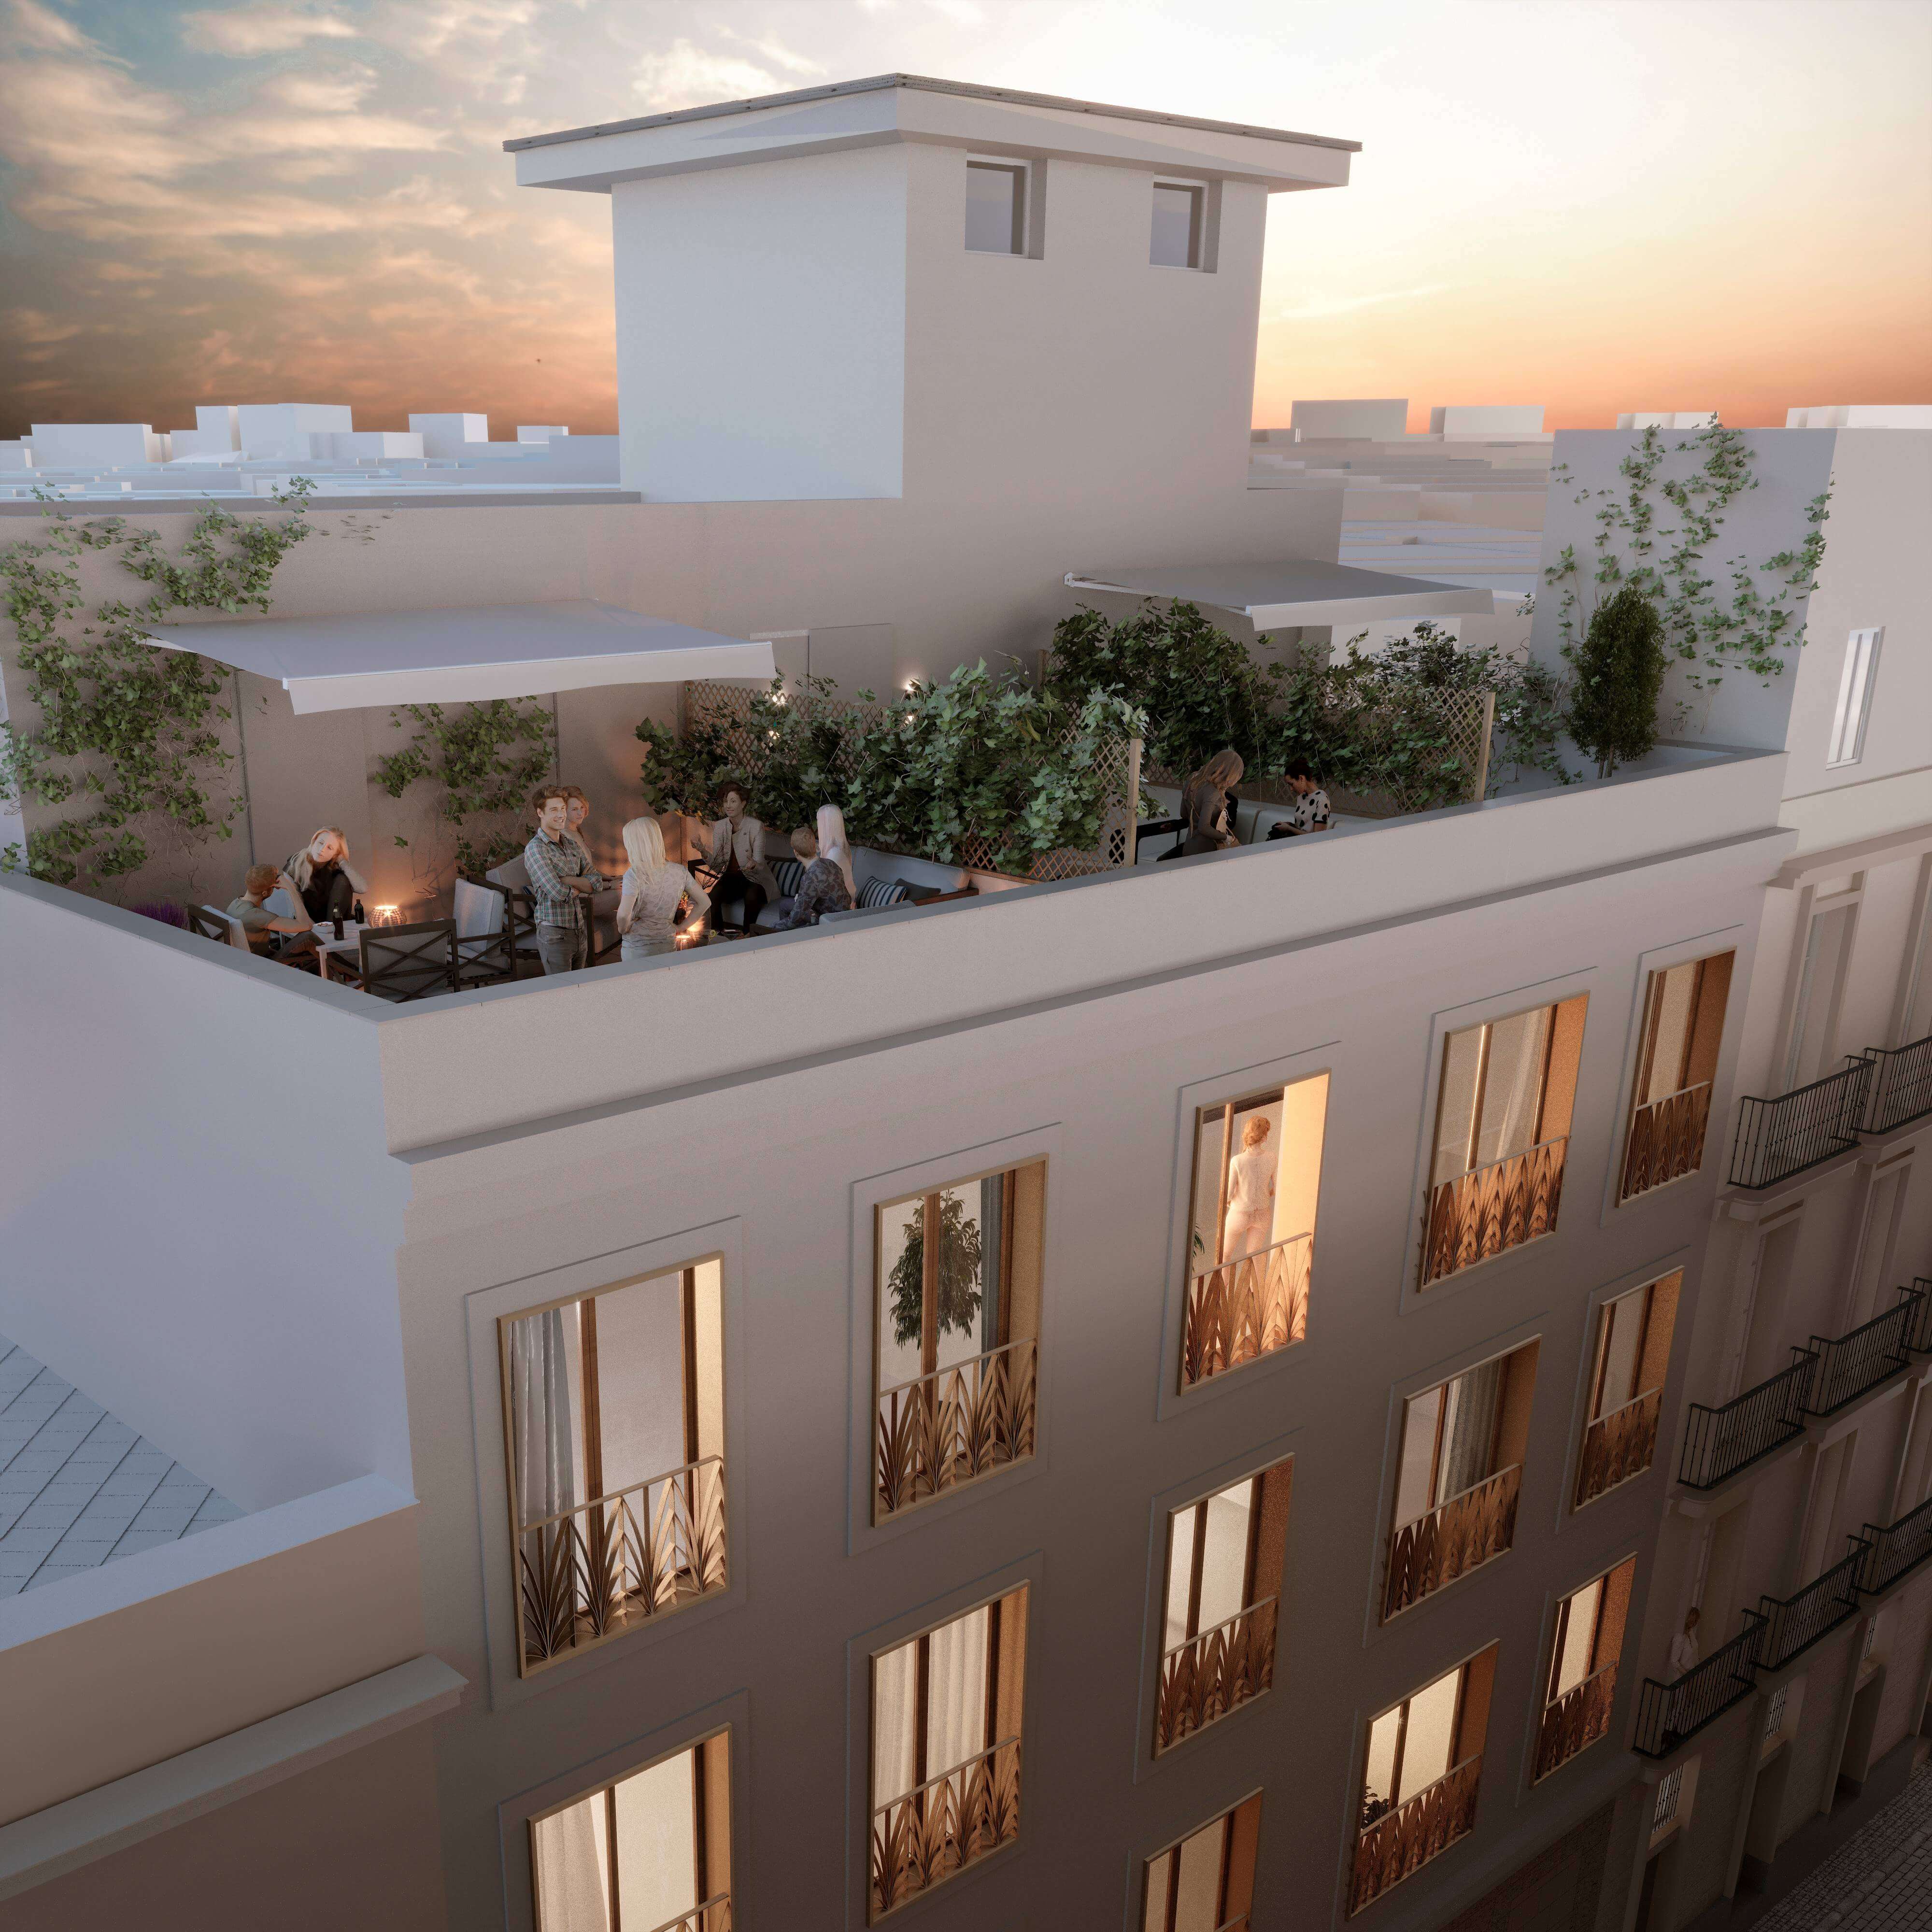 Imagen: Urbanitae
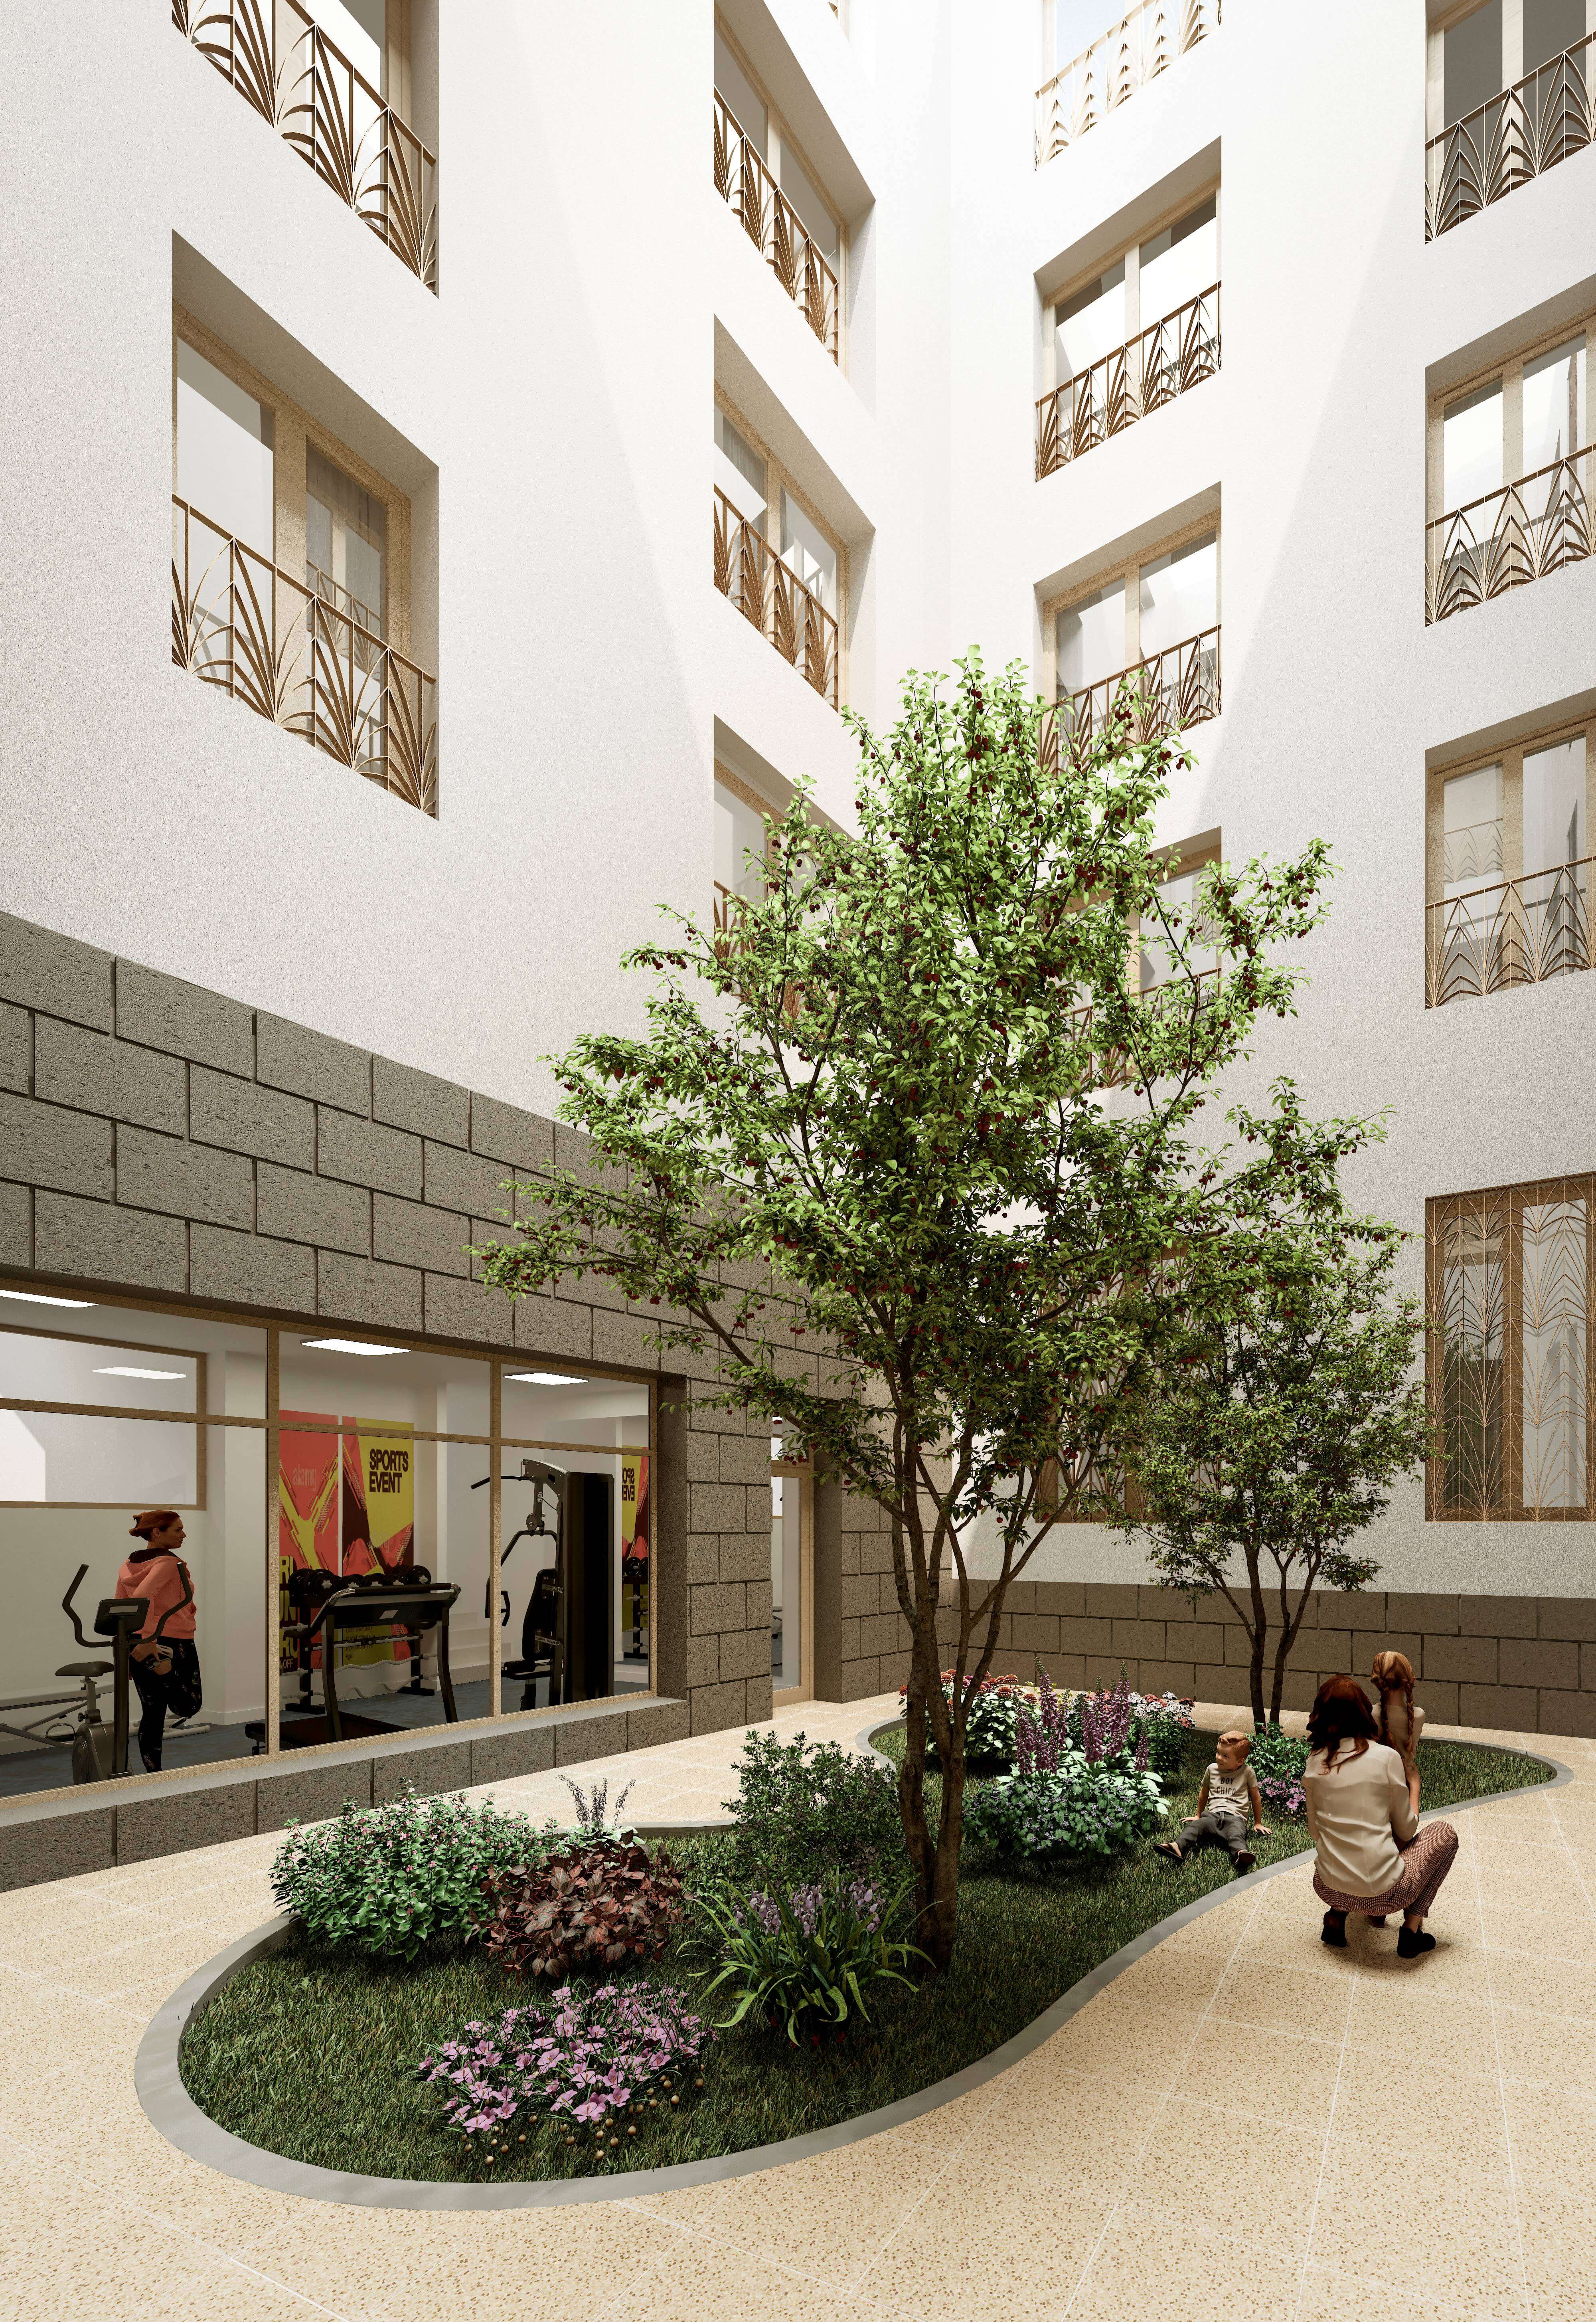 Imagen: Urbanitae
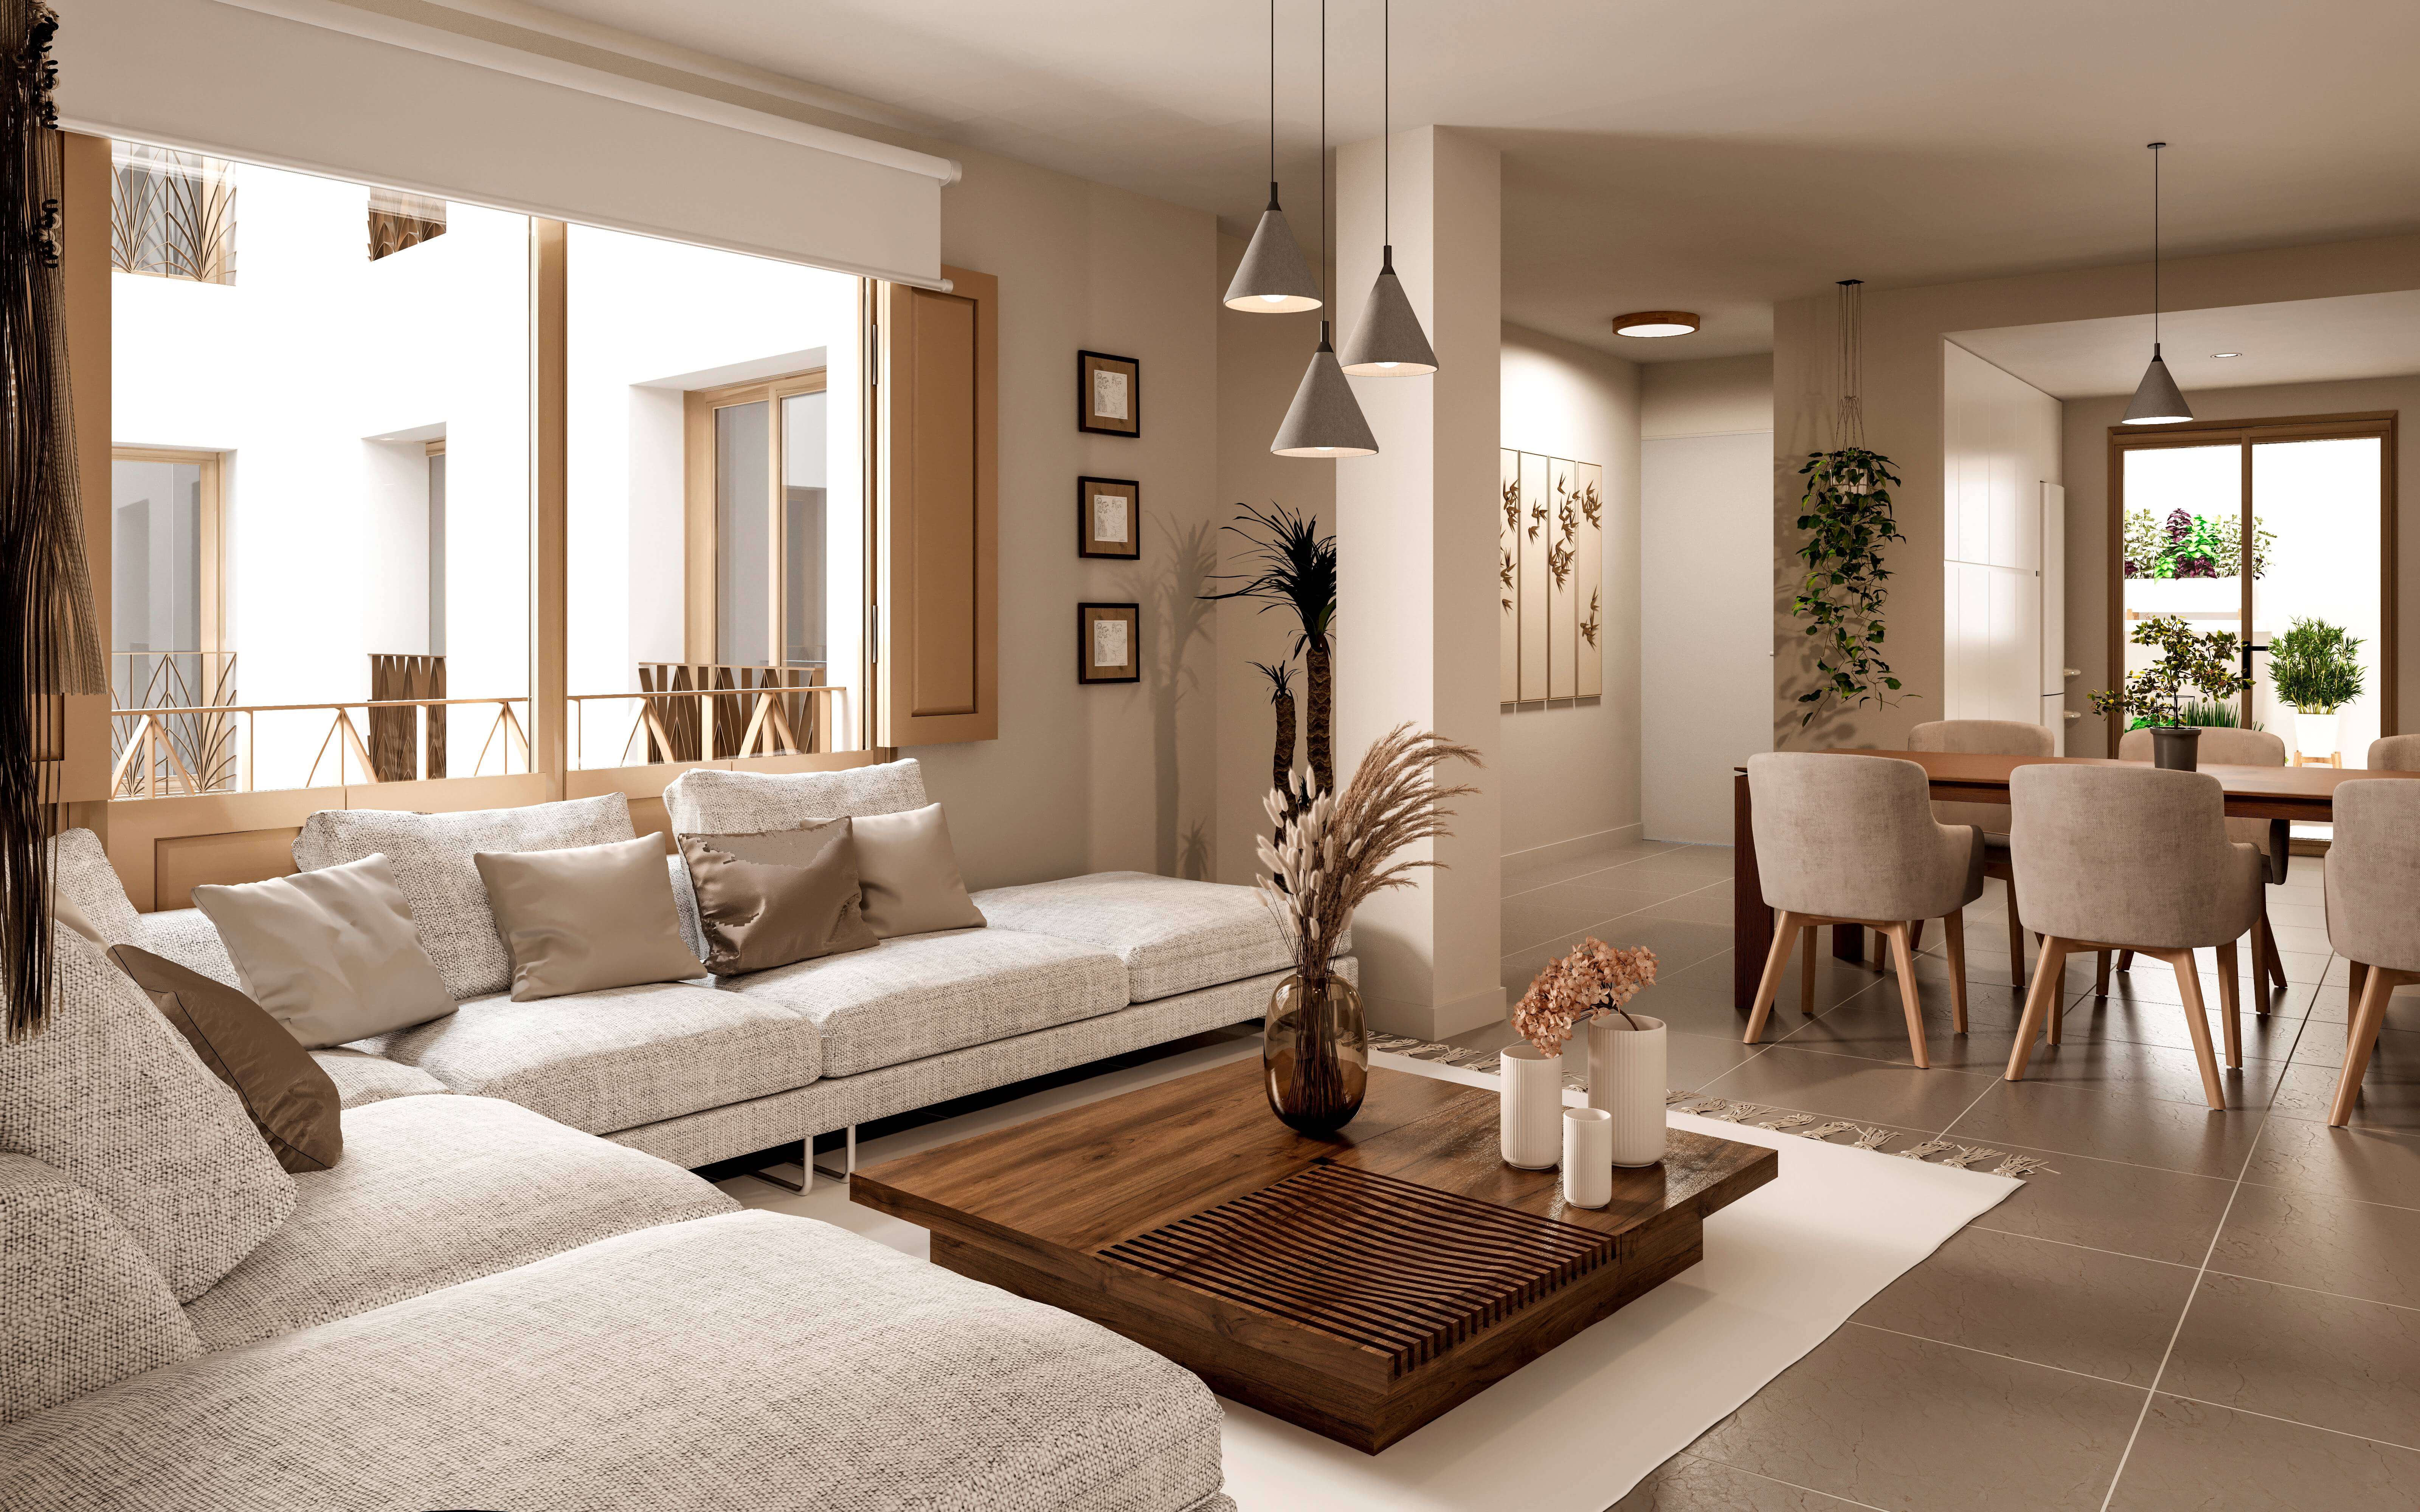 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Centro» no es un municipio que reconozcamos, y «Cádiz» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,89 (fórmula 1.0.0). La nota de hoy es 5,41. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición y rehabilitación de sendos edificios contiguos en el casco histórico de Cádiz para transformarlos en viviendas plurifamiliares destinadas a su venta. Es un proyecto de equity, en curso, planteado como estrategia de plusvalía: el capital de los inversores de Urbanitae entra mediante una ampliación en la sociedad vehículo de la operación, que a su vez participa en la sociedad promotora del proyecto. Esa aportación sirve para completar el pago de la compra de los activos, cuyo contrato está firmado y con parte del precio ya desembolsado por el gestor. El retorno no está fijado de antemano: depende de que las viviendas se vendan por encima de los costes de la promoción.
Ubicación
El proyecto se sitúa en el centro del casco histórico de Cádiz, a pocos metros de una de las plazas principales de la ciudad. La documentación describe el entorno como una zona céntrica, con oferta cultural, comercio de proximidad y espacios naturales alrededor, y con varios de los puntos más emblemáticos de la ciudad —el mercado de abastos, la catedral y la playa— a poca distancia a pie. Los edificios son contiguos y hoy tienen uso de oficinas; se rehabilitan para convertirlos en viviendas plurifamiliares. Para contrastar los precios de venta previstos, la documentación se apoya en un estudio de mercado y en testigos de venta de la zona.
Economía
El proyecto se financia con el capital de los inversores de Urbanitae, que entra por ampliación en la sociedad vehículo, con una aportación propia del gestor y con financiación externa para la obra ya pactada con una entidad financiera, que incluye un tramo destinado a la compra del activo. El gestor firmó el contrato de compra y ya ha desembolsado parte del precio. Los ingresos previstos vienen de la venta de las viviendas y los costes, de la rehabilitación y del resto de la promoción; la documentación recoge un escenario favorable, uno moderado y uno desfavorable, y advierte de que son estimaciones sujetas a variaciones económicas o de otra naturaleza. El proyecto cuenta con licencia de obras concedida y vigente para los edificios, y el gestor está contrastando presupuestos de constructoras para la rehabilitación. En el lado comercial, una parte de las viviendas ya está reservada, con contrato en firme y depósito entregado.
Garantías y estructura
La aportación del inversor se instrumenta como capital, a través de una ampliación en la sociedad vehículo de la operación, no como deuda. Al ser equity, el retorno depende del resultado de la promoción y no de un derecho de cobro preferente frente a la deuda. La financiación bancaria pactada incluye un tramo para la compra del activo, y la entrada de la entidad financiera en esa fase se presenta como una mitigación del riesgo de obtener después el tramo de obra. La estructura societaria es en cascada: el vehículo entra en la sociedad promotora. La plataforma figura como PSFP, según la comprobación que hacemos contra el registro de la CNMV; esa condición es regulatoria y no respalda el cobro del proyecto.
Situación comercial y salida
Una parte de las viviendas cuenta ya con reserva, con contrato en firme y depósito entregado, según la documentación; el resto se irá vendiendo a lo largo de la promoción. El inversor no cobra cupones: recupera su dinero al final, con la venta de las viviendas, la liquidación de la sociedad y el reparto de beneficios. El plazo que manejamos es de 30 meses, una cifra que derivamos nosotros a partir de sus datos y que ella no publica como tal. La documentación advierte de que en una promoción los plazos pueden moverse tanto al alza como a la baja, y señala entre los riesgos el retraso en las ventas, el desvío de costes y la necesidad de rebajar precios para captar compradores.
Ventajas
- Licencia y preventas Es la única de las cuatro dimensiones en banda alta. Su subnota es 7,7, con un 80 % de confianza —la más alta del análisis— y aporta 1,54 puntos de los 2,0 que reparte la dimensión. Es, con diferencia, lo que más sostiene la nota final.
- Licencia y preventas La documentación respalda esa lectura con un estudio de mercado que contrasta los precios de venta previstos y con una parte relevante de las viviendas ya reservadas, con contrato en firme y depósito entregado, lo que da visibilidad a la salida comercial del proyecto.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor situada: banda baja, subnota de 1,75 y apenas un 20 % de confianza. Aporta 0,44 de los 2,5 puntos posibles y deja 2,06 puntos por el camino. No tenemos el dato de rentabilidad anual del proyecto, así que no hay una cifra de retorno previsto sobre la que decidir.
- Promotor El promotor puntúa en banda baja: subnota de 2,75, un 40 % de confianza y 0,69 puntos aportados de los 2,5 posibles. La documentación destaca su experiencia y que invierte capital propio, pero con esta confianza y este resultado no se puede presentar como un aval del proyecto.
- Rentabilidad La operación es de equity puro: el inversor entra como socio, no como acreedor. Entre los escenarios que recoge la documentación hay uno desfavorable en el que el resultado es negativo y se contempla la pérdida parcial del capital aportado. No hay rentabilidad garantizada ni un tipo fijo que cobrar.
- Licencia y preventas El mercado es la baza del proyecto, pero pesa un 20 % en la nota y su contribución, 1,54 puntos, no compensa lo que dejan de aportar las demás dimensiones. Además, su puntuación se apoya en estimaciones de precios y depende del ritmo al que se vendan las viviendas que aún no están reservadas.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías, que es la dimensión de más peso: un 30 % de la nota. Sin subnota ni contribución, deja de aportar 2,77 puntos de los 3,0 posibles. Faltan el LTV de primera disposición, el LTV sobre edificio terminado y el rango de garantía. No sabemos a qué responde esa ausencia y no lo afirmamos: no puntúa ni a favor ni en contra.
Conclusión
La nota final es 2,89 sobre 10, con una confianza del 31 %, lejos del 60 % que fijamos como umbral, y lo que la sostiene es el mercado, la única dimensión en banda alta: rentabilidad y promotor puntúan bajo y garantías es directamente desconocida, pese a ser la de mayor peso. Es una inversión de equity en una promoción inmobiliaria, sin rentabilidad asegurada y con posibilidad de perder parte o todo el capital. Con este nivel de confianza, el análisis dice más de lo que no sabemos que de lo que sabemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.