Análisis y valoración del proyecto Cádiz | Proyecto Playa de las Piletas de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,28 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Sanlúcar de Barrameda, CádizModalidad Equity / plusvalíaImporte 2 505 000 €Plazo 36 mesesRentabilidad anual 17,64 %
Proyecto Urbanitae en Sanlúcar de Barrameda, Cádiz
Proyecto de plusvalía (equity) para la compra de dos parcelas urbanas en Sanlúcar de Barrameda y el desarrollo de una promoción de obra nueva de 56 viviendas plurifamiliares con 60 trasteros y 60 plazas de garaje, piscina comunitaria y zonas ajardinadas, para su posterior venta. Los inversores aportan 2.500.000 € vía ampliación de capital a la sociedad vehículo, que entra en la sociedad promotora FENAIS DIRECTORSHIP, S.L.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,38 con datos, en parte pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 3,88 con datos, en parte pesa el 30 % de la fórmula; aporta 1,16 de los 3,00 puntos que podría aportar
- Promotor 6,50 con datos, en parte pesa el 25 % de la fórmula; aporta 1,62 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Sanlúcar de Barrameda, Cádiz
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 505 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 17,64 %
- Plazo
- 36 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 56 viviendas
- Valor objetivo de ventas
- 14 889 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Atomiun
- Proyectos previos del promotor
- 4 proyectos
- Capital propio del promotor
- 38,00 %
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 12 376 572 €
- Margen de seguridad de la venta
- 16,87 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
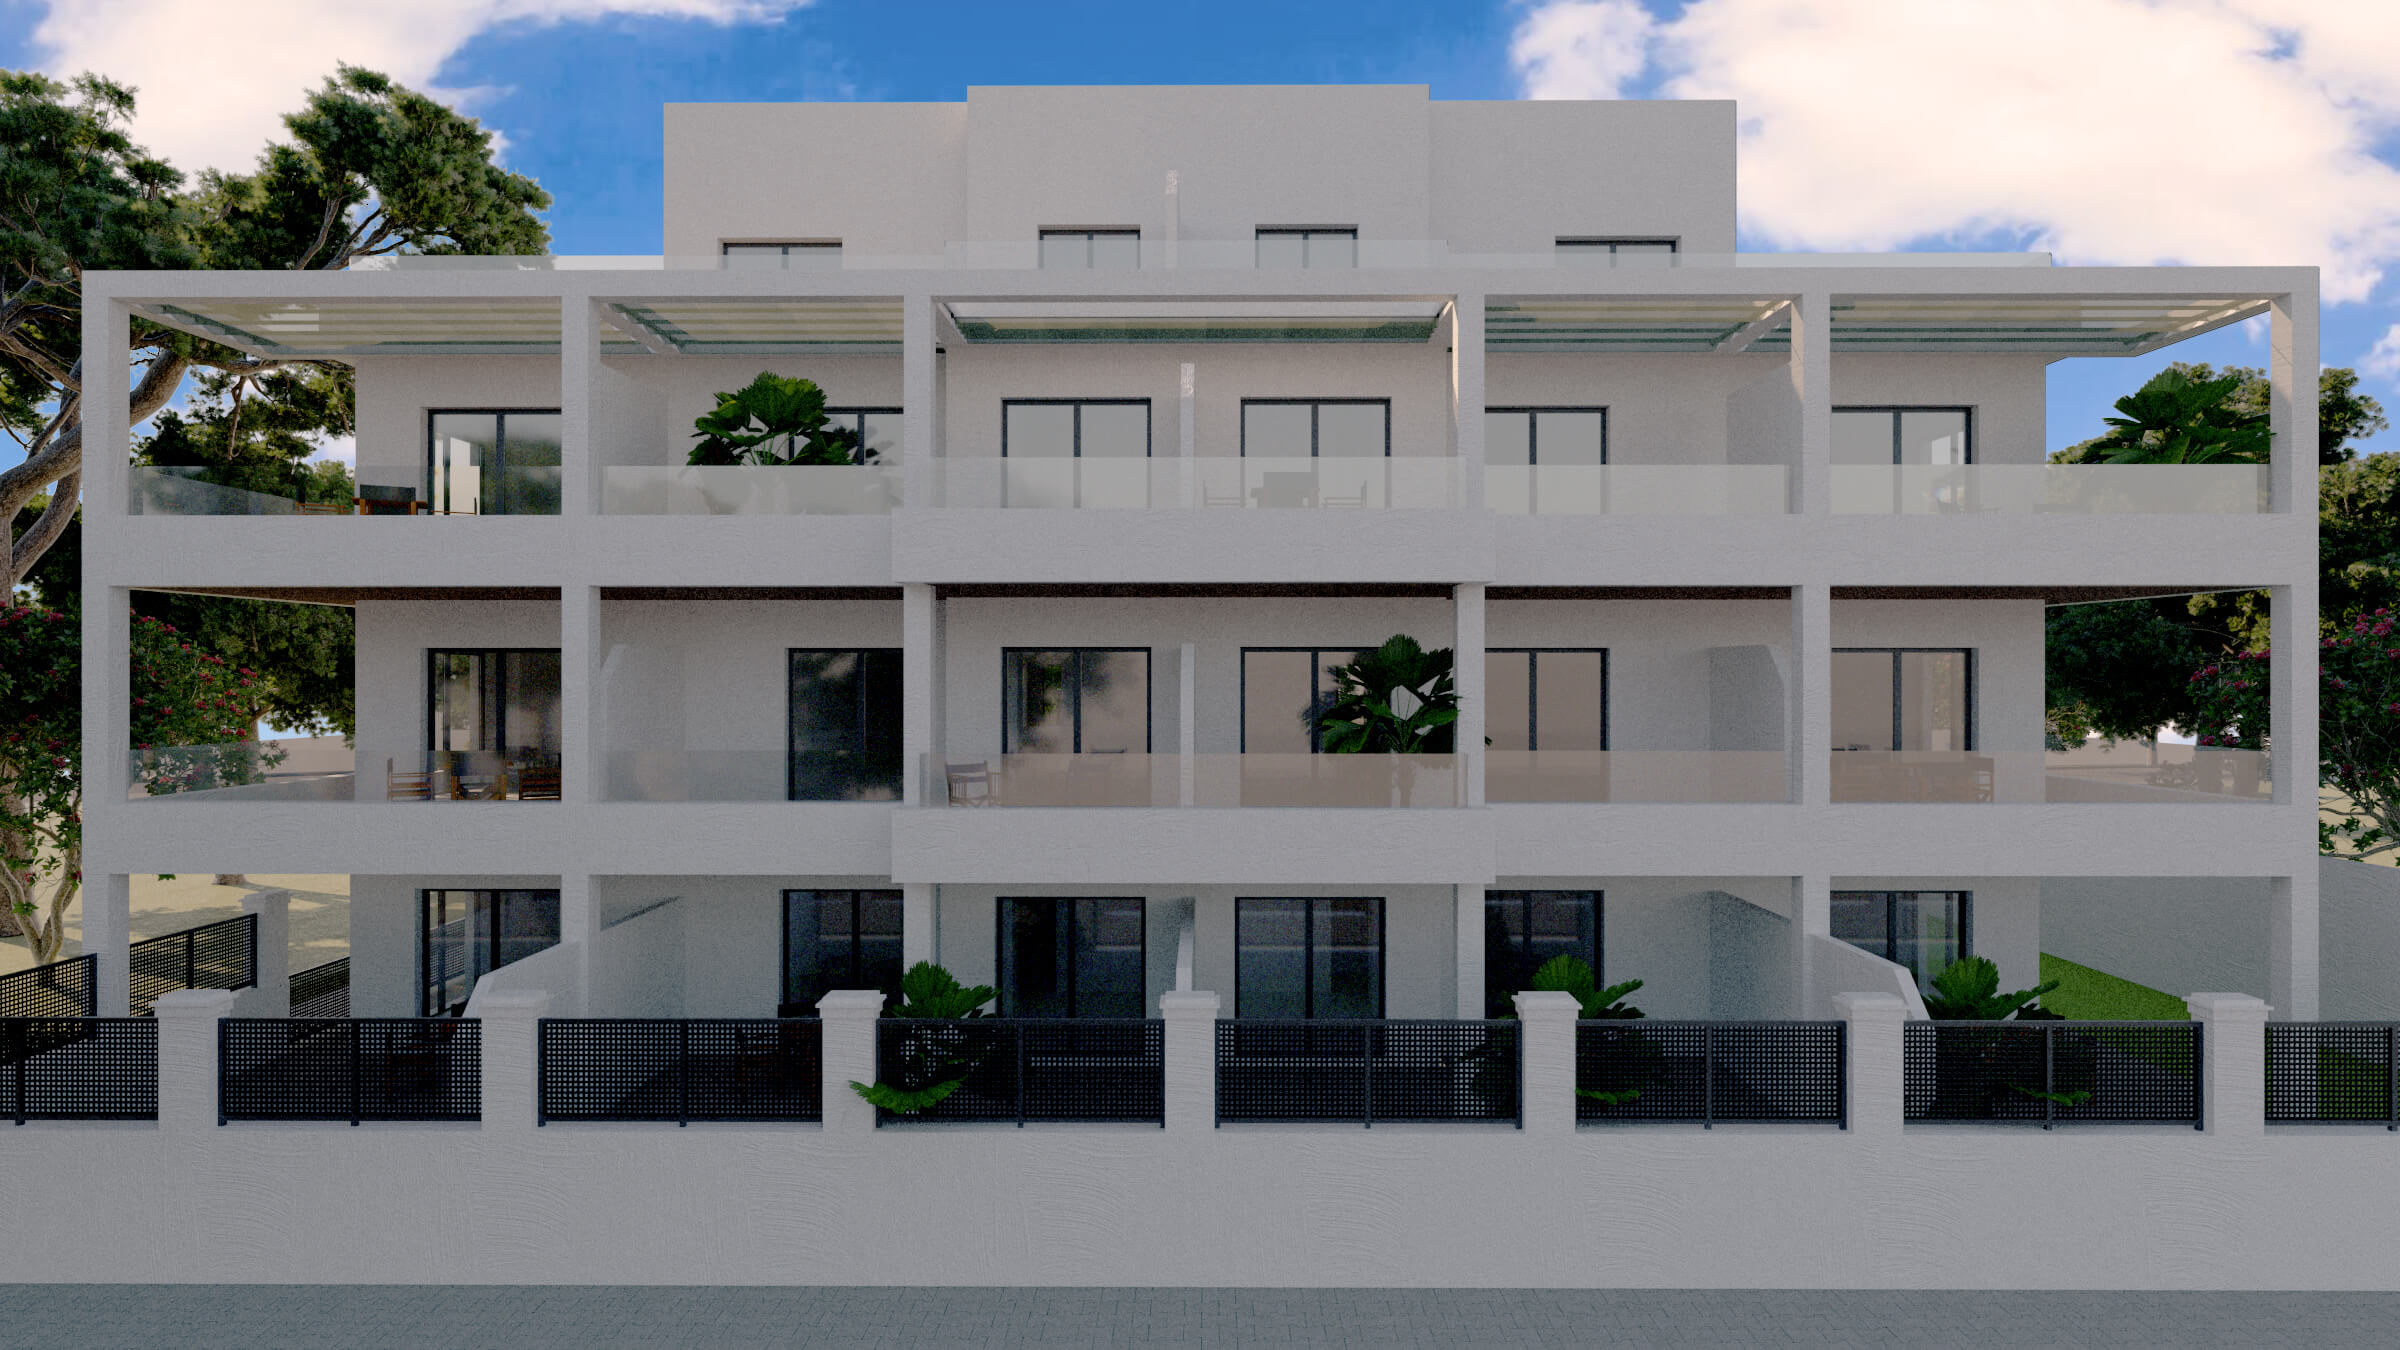 Imagen: Urbanitae
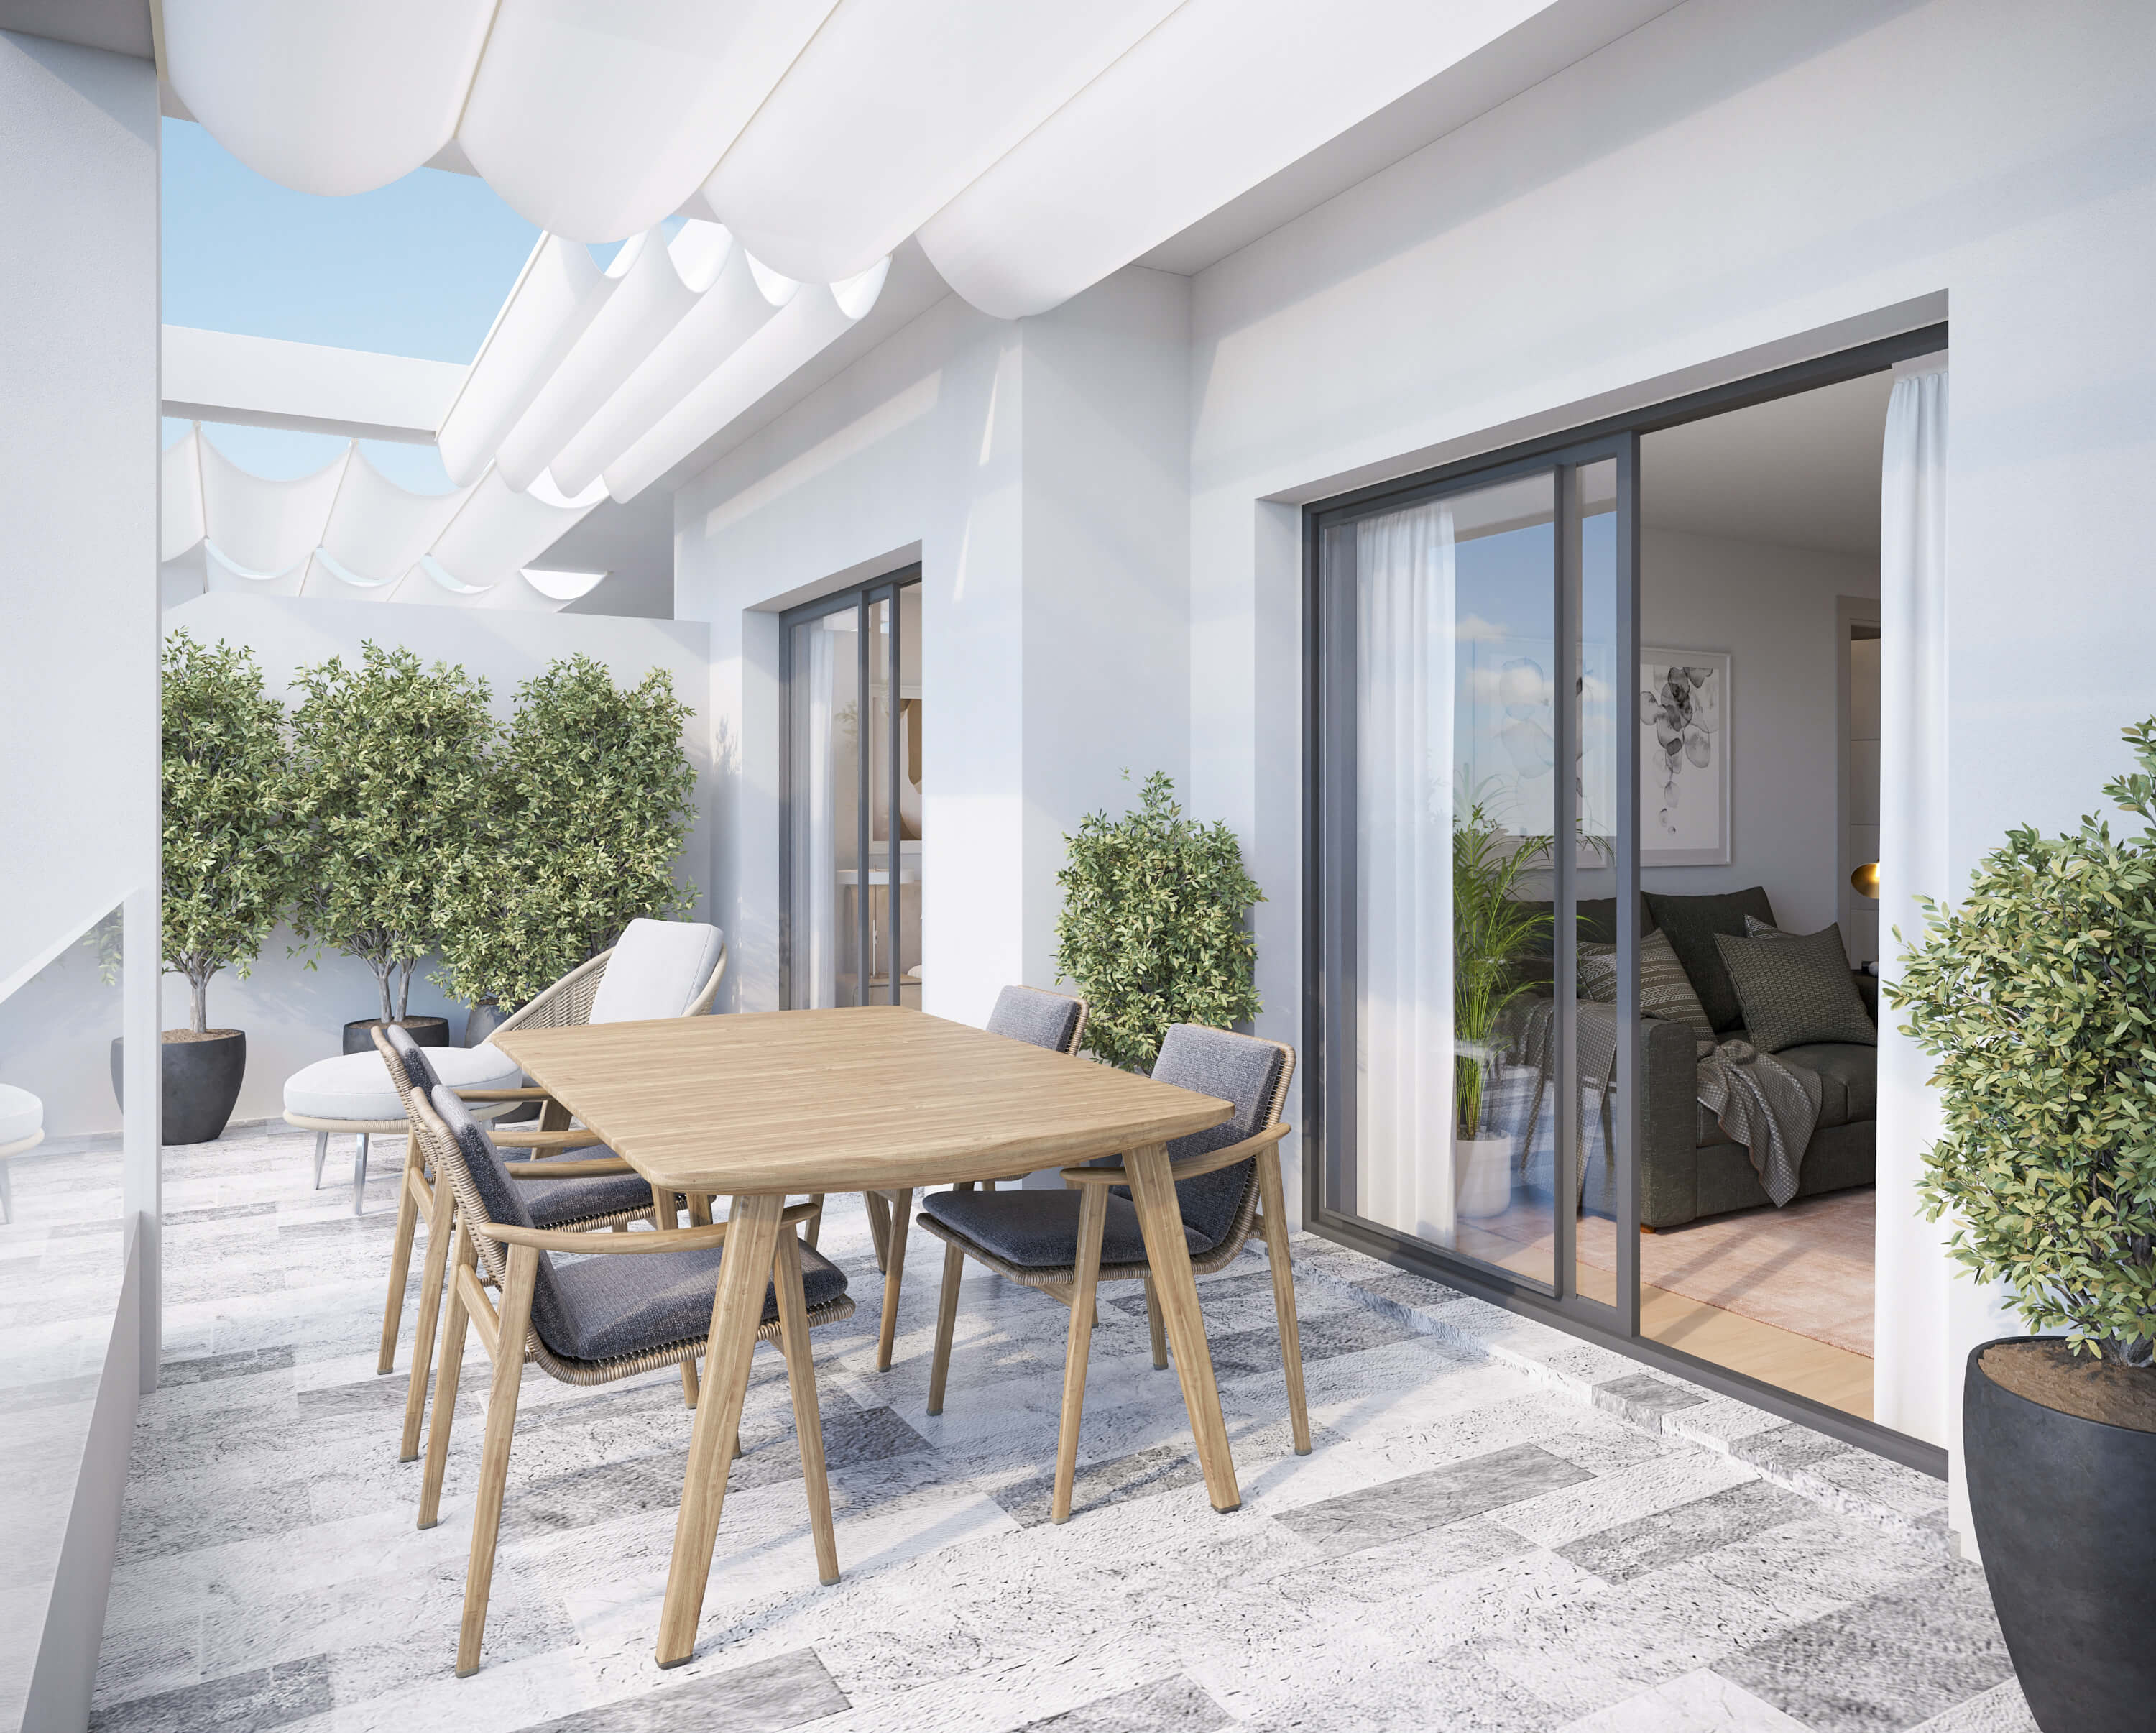 Imagen: Urbanitae
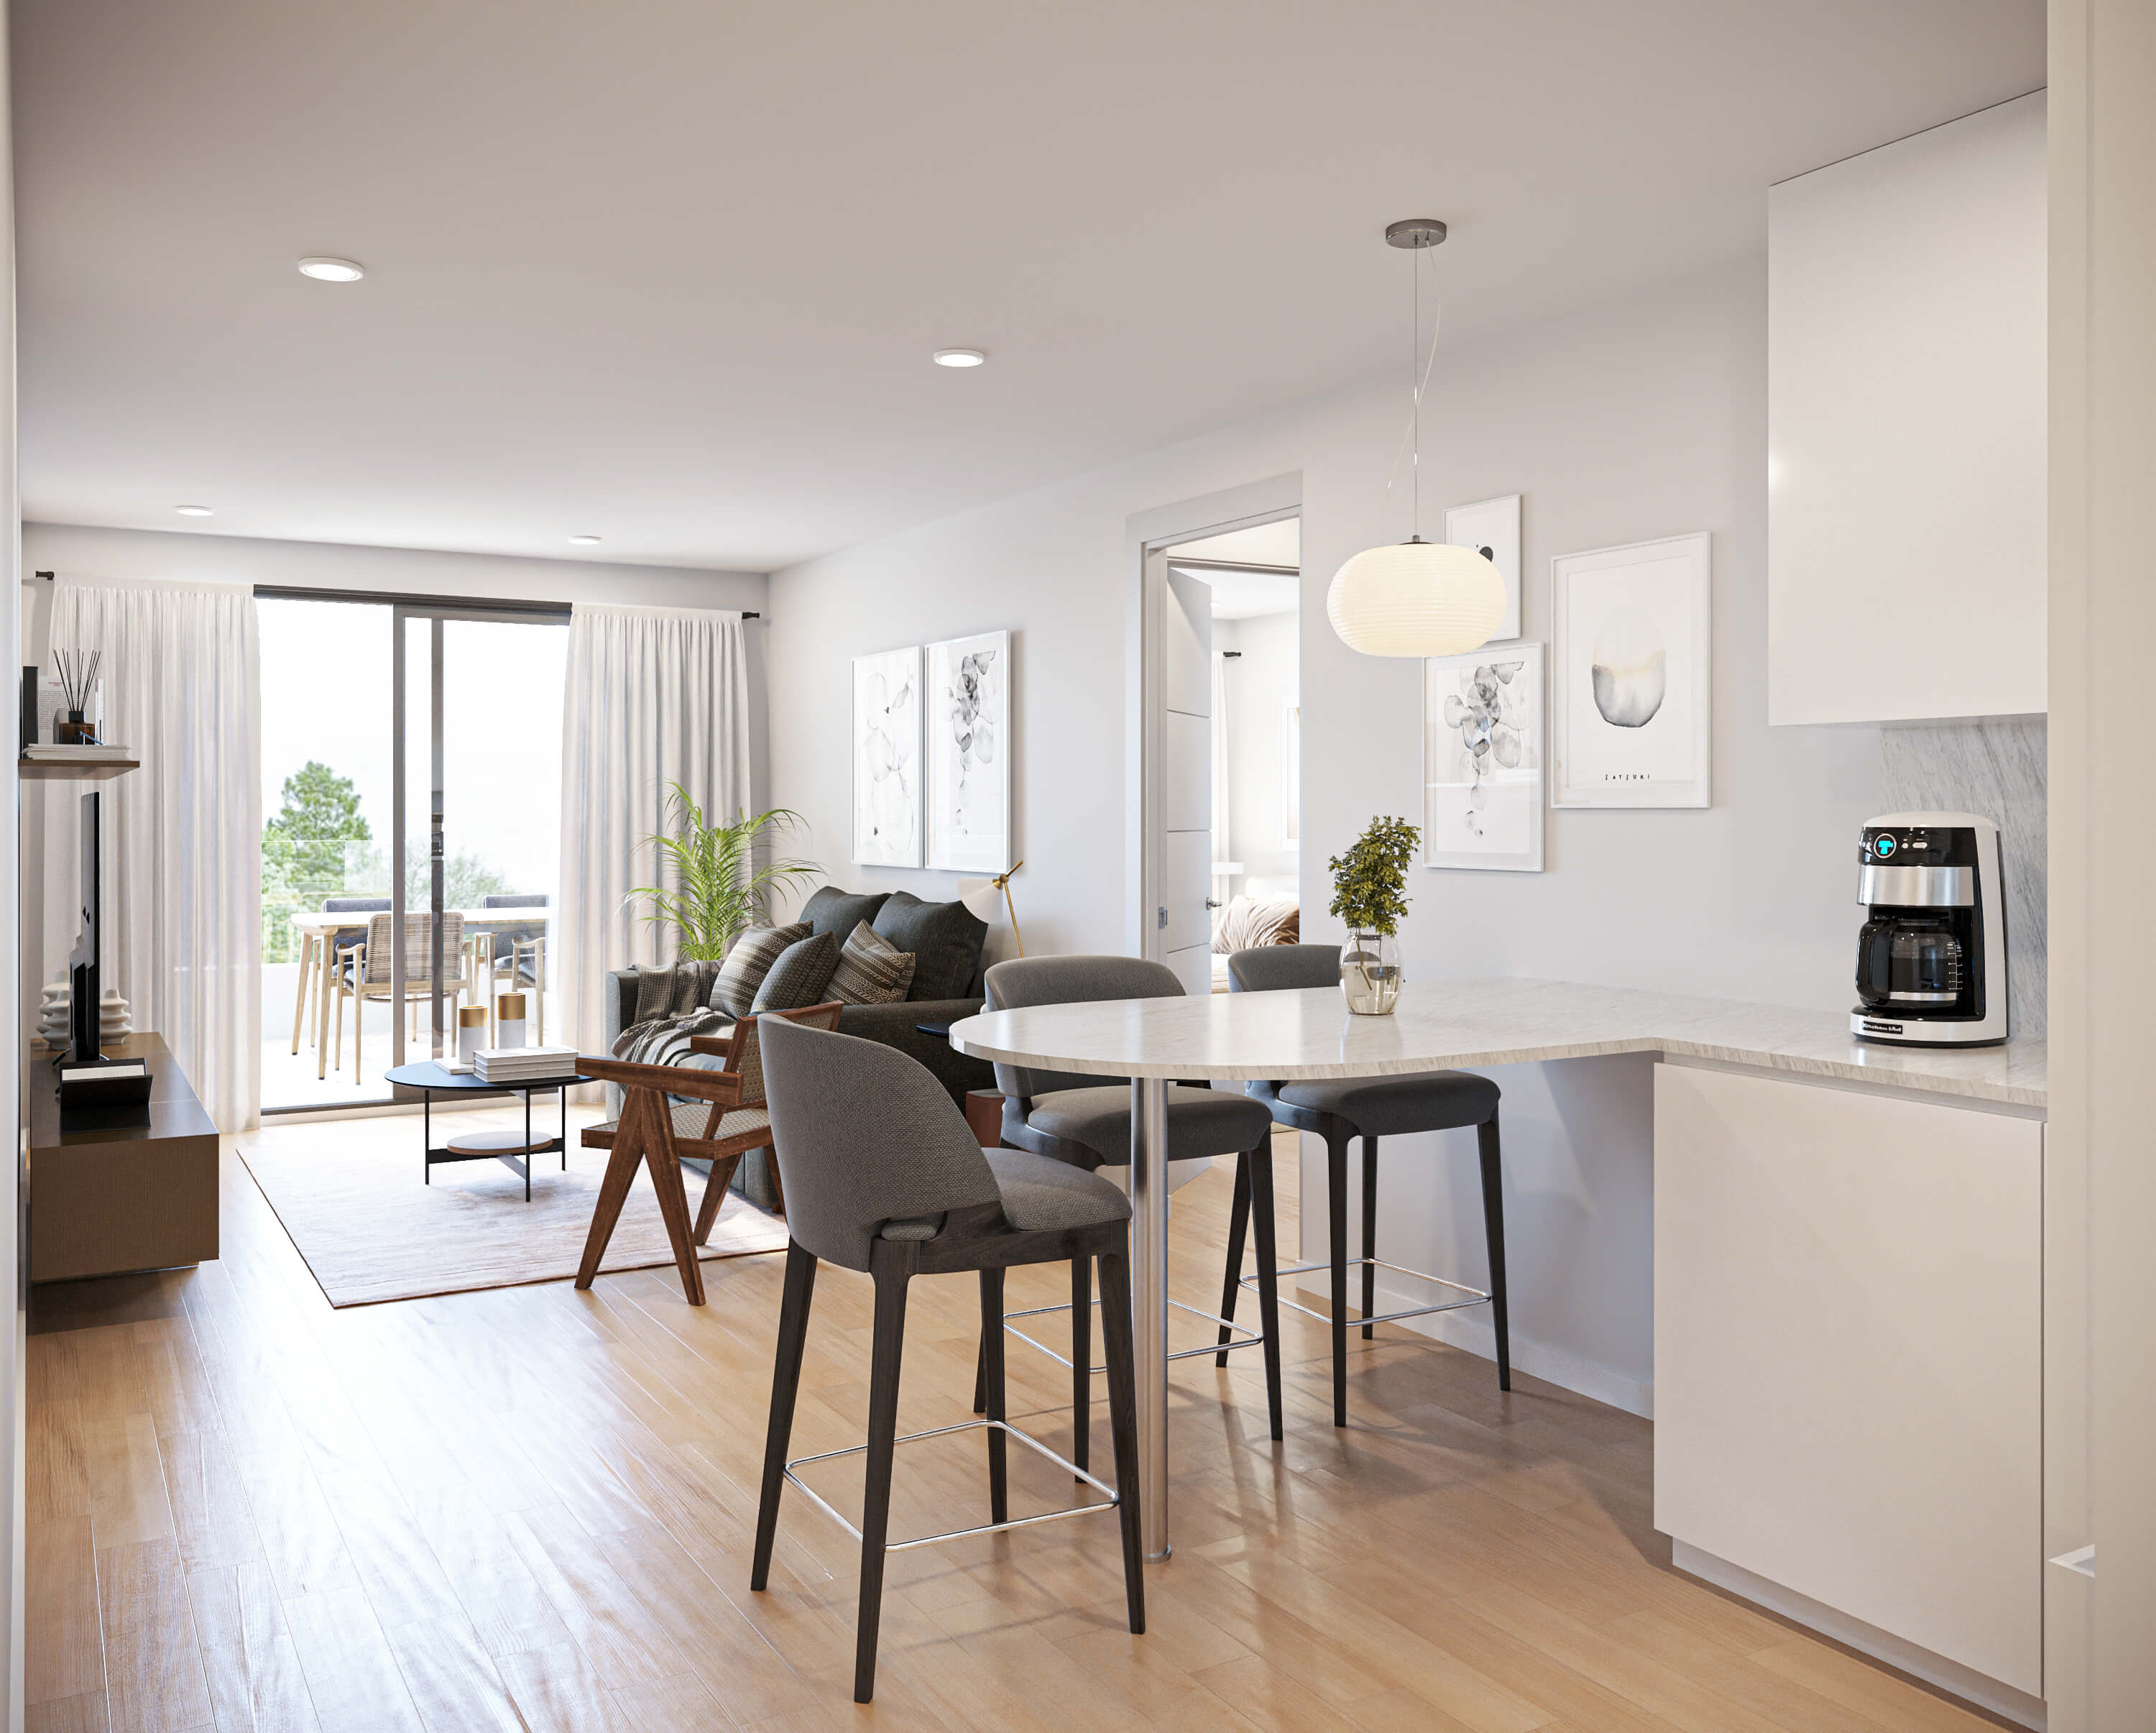 Imagen: Urbanitae
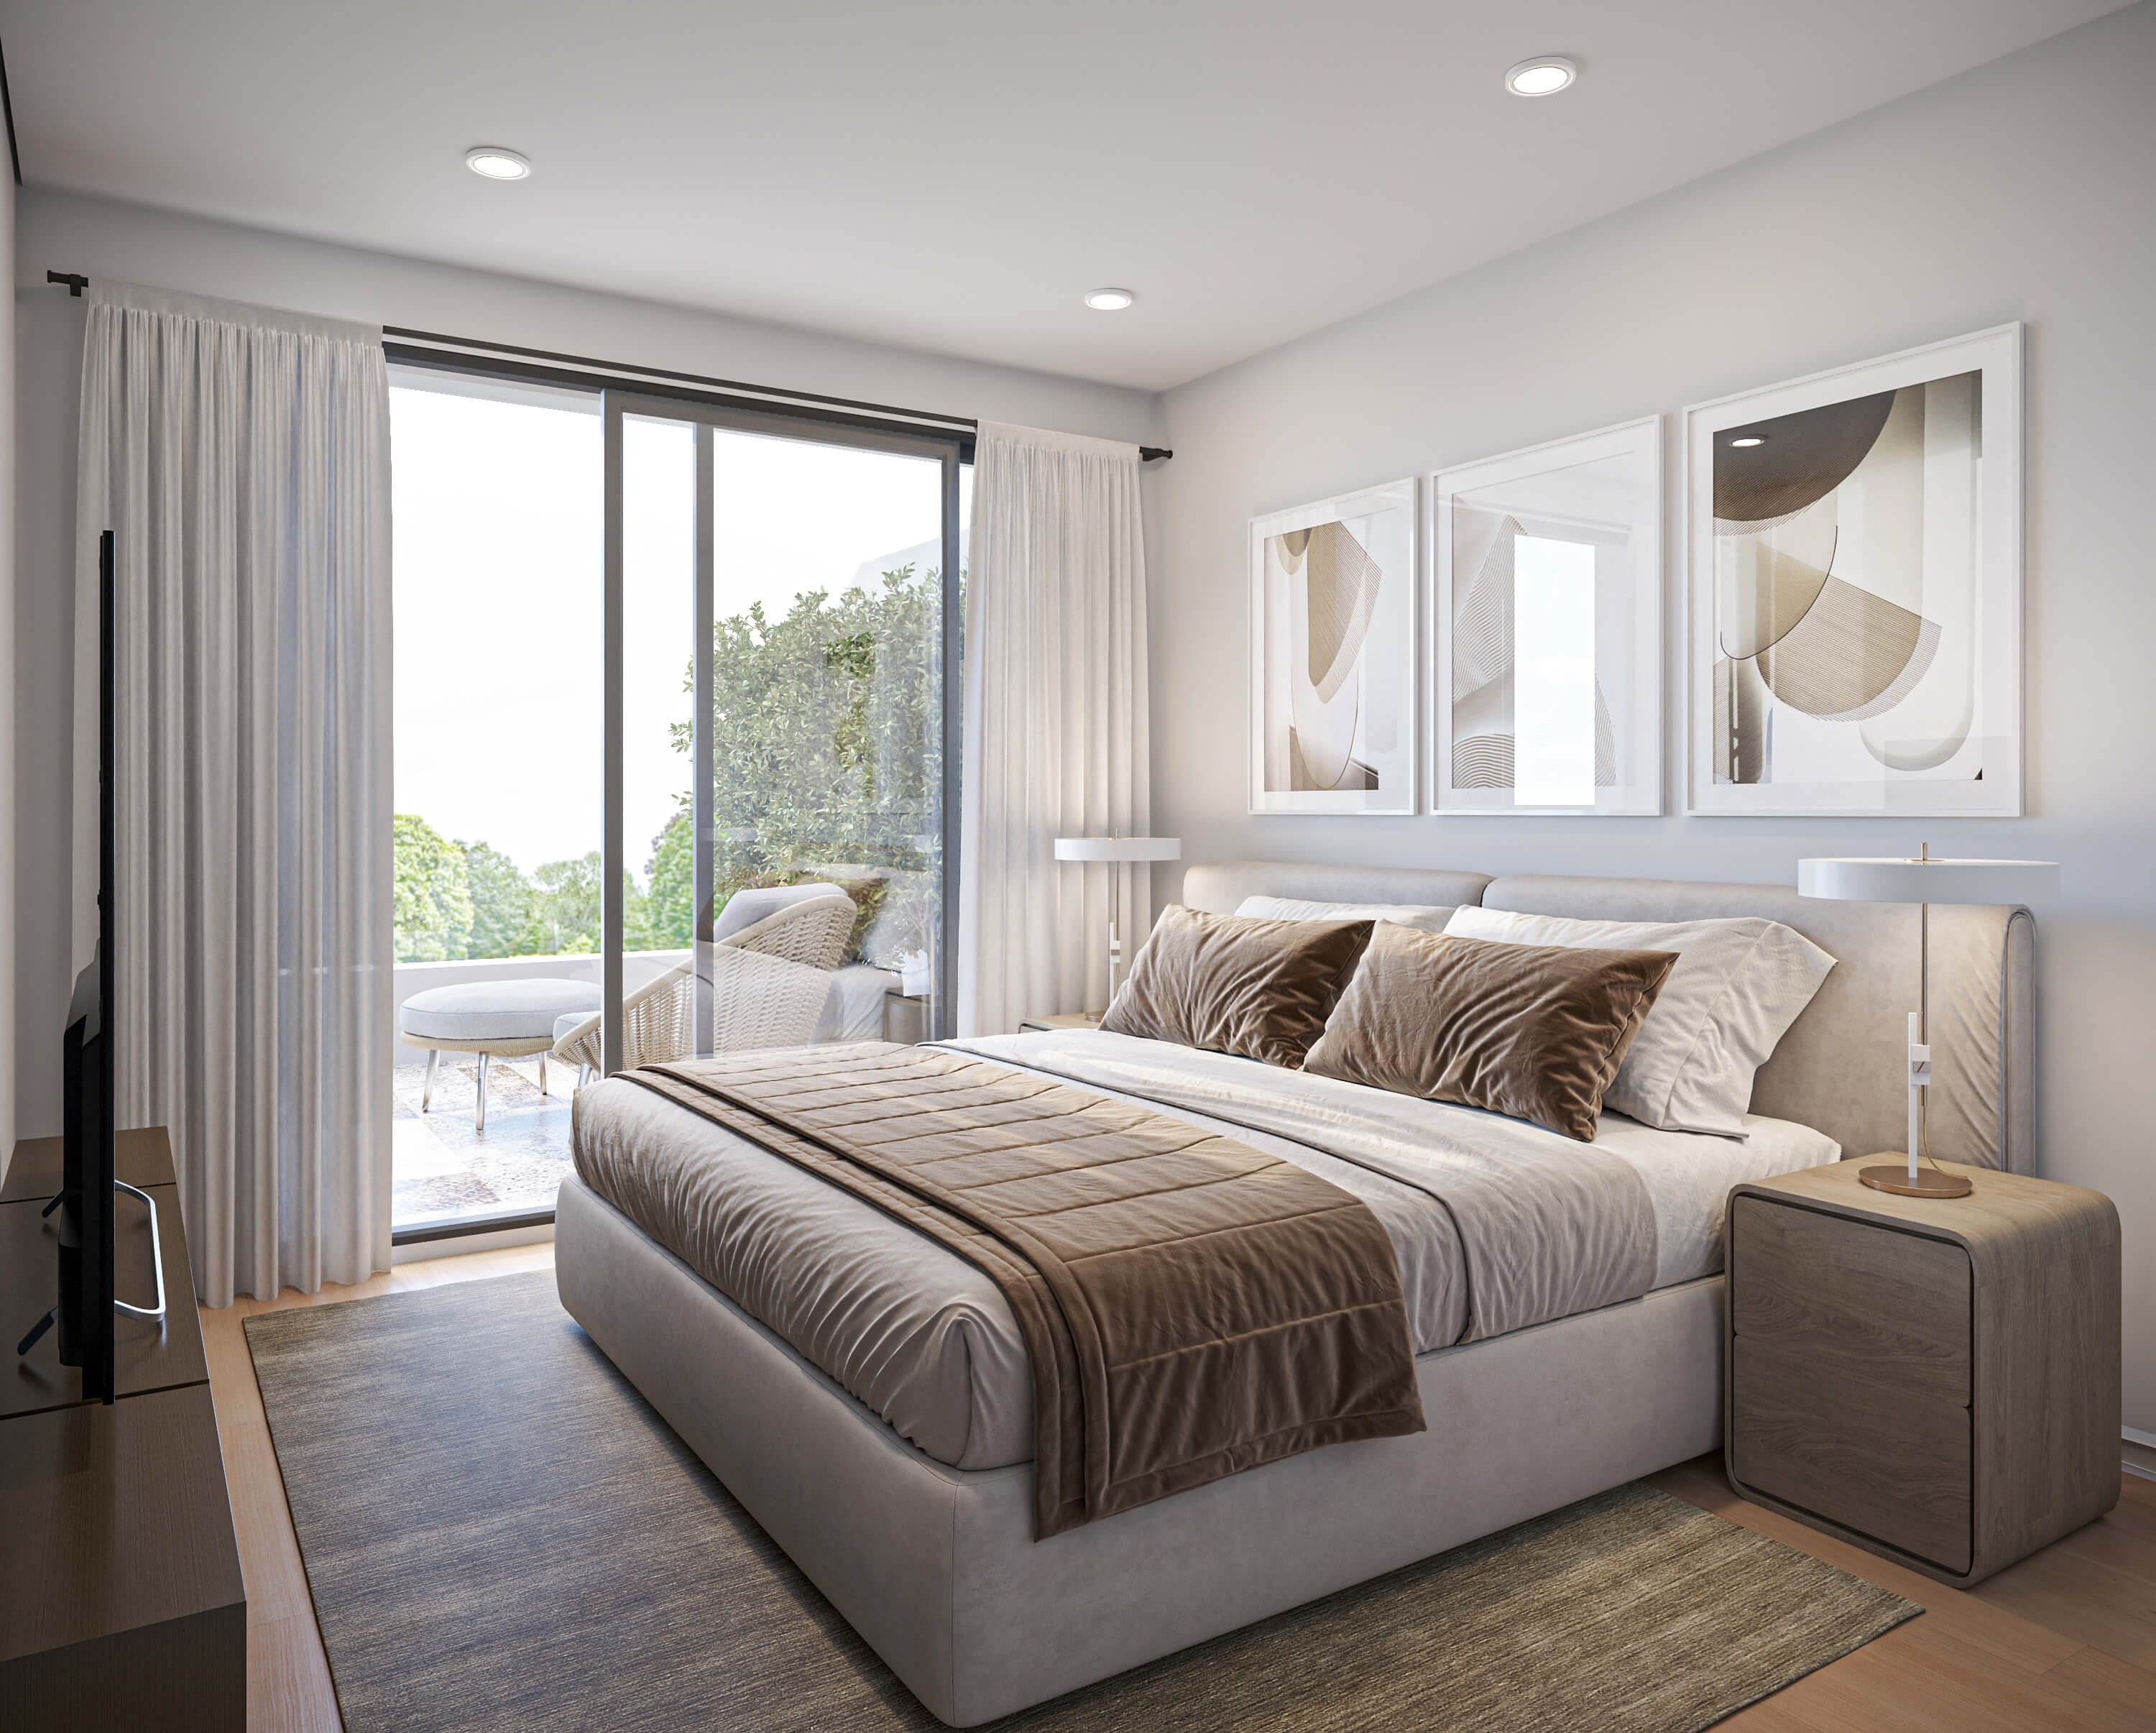 Imagen: Urbanitae
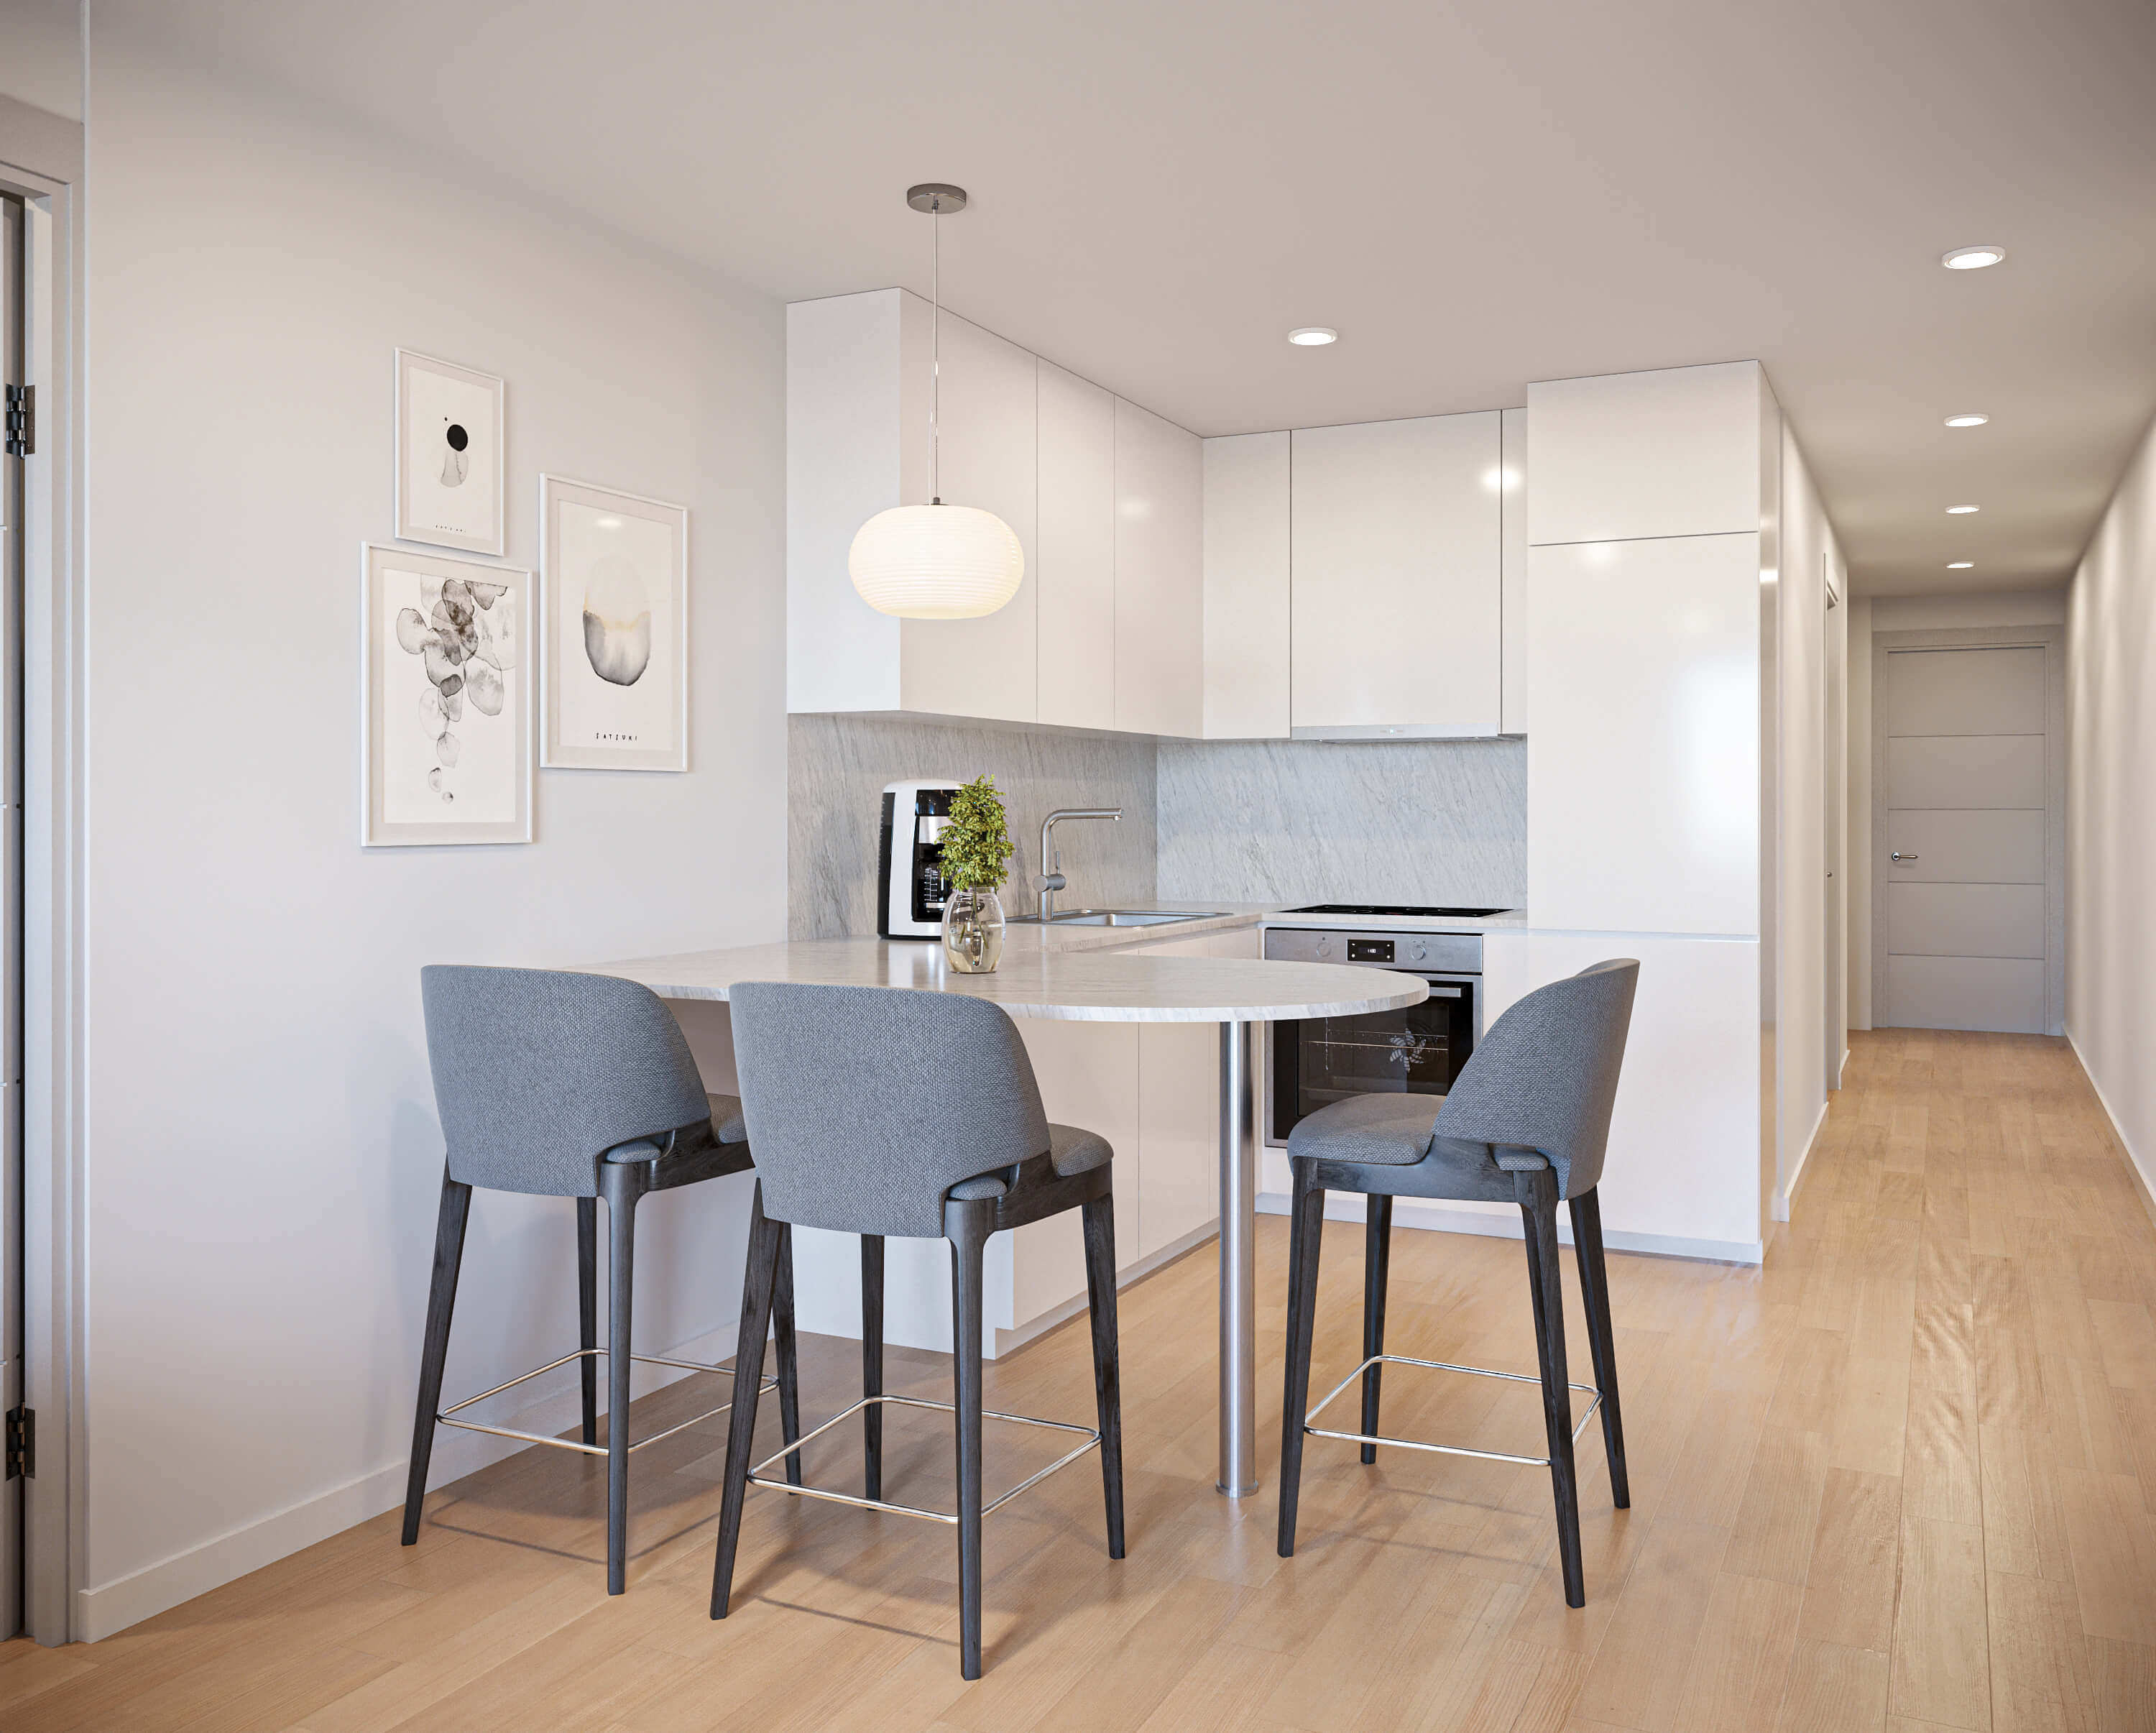 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sanlúcar de Barrameda (Cádiz), código INE 11032, identificado a partir de la ubicación que publica la plataforma («Sanlúcar de Barrameda, Cádiz»).
- Población
- 70 012 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 10 203 € al año renta de 2023 El 2 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 065 €/m² segundo trimestre de 2026; 213 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 5 370 personas septiembre de 2026 7,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,13 (fórmula 1.0.0). La nota de hoy es 5,28. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La plataforma Urbanitae plantea una operación de equity con estrategia de plusvalía. El capital de los inversores se aporta mediante una ampliación de capital a la sociedad vehículo de la operación, y esa sociedad entra después en la sociedad promotora para adquirir dos parcelas urbanas y desarrollar una promoción residencial de obra nueva. La promoción son viviendas plurifamiliares con trasteros, plazas de garaje, piscina comunitaria y zonas ajardinadas, y la salida prevista es la venta de las viviendas. El plazo que manejamos es de 36 meses, derivado de otras cifras de la plataforma y no de un número que ella publique. El ticket mínimo no lo tenemos. La plataforma figura como PSFP en el registro de la CNMV, según la comprobación que hacemos nosotros.
Ubicación
El proyecto se sitúa en el entorno de Playa de las Piletas, en Cádiz, según el nombre con el que se publica la operación. La documentación lo describe sobre dos parcelas urbanas, en una zona residencial consolidada con servicios de todo tipo, playas, centros de ocio, colegios y equipamientos deportivos. Añade que la población del municipio crece de forma notable en los periodos estivales y que el entorno está a una distancia corta de otros núcleos de la provincia. También señala que el gestor ya ha desarrollado una promoción en el ámbito contiguo, en colaboración con la plataforma, y que este proyecto está en marcha.
Economía
La documentación publica tres escenarios. En el favorable recoge las estimaciones de ingresos y gastos del gestor; en el moderado sube los costes de construcción y baja los ingresos previstos; y en el desfavorable, el aumento de costes y la rebaja de los precios de venta bastan para llevar el resultado a pérdidas y provocar una pérdida parcial del capital aportado. El equity lo forman la aportación de los inversores de la plataforma, que entra por ampliación de capital en la sociedad vehículo, y la aportación del gestor, que asume además la gestión integral de la promoción. La deuda de la obra está pendiente de cierre: la documentación habla de negociaciones preliminares con entidades financieras y del visto bueno de una de ellas al préstamo promotor. De este proyecto no hay preventas: la comercialización arrancaría después de la compra de las parcelas.
Garantías y estructura
La estructura es de capital, no de deuda para el inversor: su aportación entra por ampliación de capital en la sociedad vehículo, que a su vez participa en la sociedad promotora del proyecto. La sociedad vehículo tiene previsto acudir a financiación externa para desarrollar la obra, y la documentación sitúa esa financiación en fase de negociación preliminar con entidades, con el visto bueno de una de ellas al préstamo promotor. La aportación del gestor cubre la parte restante y se destina a la gestión integral de la promoción, de modo que su capital va al mismo riesgo que el de los inversores. La posición del inversor es, por tanto, la de un socio de la promoción, y su cobro depende del resultado de la venta.
Situación comercial y salida
El proyecto es de plusvalía: no hay cupón ni una devolución a fecha fija, y el retorno depende de que las viviendas se vendan y la sociedad se liquide con beneficio. El plazo que manejamos es de 36 meses, derivado de otras cifras de la plataforma. La documentación ordena los hitos: ampliación de capital y compra de las parcelas, inicio de la obra, fin de la construcción y entrega de las viviendas, y por último liquidación de la sociedad y reparto de los beneficios entre los inversores. La comercialización de esta promoción todavía no ha empezado: arrancaría una vez adquirida la parcela, y la documentación apunta a una lista de interesados procedente del proyecto contiguo. El objetivo declarado es alcanzar el nivel de ventas que exige la entrada de la financiación bancaria.
Ventajas
- Promotor Es la única dimensión en banda alta: puntúa 8,5 sobre 10 y aporta 2,12 de los 2,5 puntos posibles, con una confianza del 80 %, por encima del umbral del 60 %. La documentación la respalda con un gestor con experiencia en la zona, varios proyectos previos junto a la plataforma y una promoción en curso en el ámbito contiguo.
- Promotor El gestor aporta su propio capital a la operación y asume la gestión integral de la promoción, de forma que su resultado va en la misma dirección que el del inversor. La documentación lo señala como una de las razones para invertir.
Desventajas y riesgos
- Rentabilidad Puntúa 1,54 sobre 10, en banda baja, con una confianza del 20 % y una aportación de 0,39 sobre los 2,5 puntos posibles. El dato de rentabilidad anual no lo tenemos, y la documentación recuerda que en proyectos de equity no se comunica la rentabilidad estimada.
- Rentabilidad La documentación contempla un escenario desfavorable con resultado negativo y pérdida parcial del capital aportado, y advierte de que las previsiones son estimaciones sujetas a variaciones. El plazo que manejamos, 36 meses, puede moverse tanto al alza como a la baja.
- Licencia y preventas Puntúa 2,0 sobre 10, en banda baja, con una confianza del 40 % y una aportación de 0,4 sobre los 2,0 puntos posibles. La propia documentación advierte de retrasos en las ventas y de la posibilidad de rebajar precios para captar compradores, y la comercialización de este proyecto aún no ha empezado.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan el rango de garantía, el LTV de la primera disposición y el LTV sobre el edificio terminado. La dimensión pesa un 30 % de la nota y su ausencia deja de aportar 2,77 de los 3,0 puntos posibles. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 3,13 sobre 10 y la confianza en el 33 %, por debajo del umbral del 60 %: el resultado es bajo y está poco sostenido. Solo el promotor está en banda alta; rentabilidad y mercado puntúan en banda baja, y de garantías no hay ningún dato. Quien mire esta operación debería empezar por lo que no se sabe y por el escenario en el que el capital aportado se pierde en parte.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.