Análisis y valoración del proyecto Lisboa | Proyecto Paulo Duque de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,18 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación R. Paulo Duque, Cruz Quebrada, Lisboa, PortugalModalidad Equity / plusvalíaImporte 1 010 000 €Plazo 22 mesesRentabilidad anual 13,61 %
Proyecto Urbanitae en Lisboa, Portugal
Entrada en el capital de la sociedad propietaria de un suelo en Cruz Quebrada (Oeiras, Lisboa) mediante ampliación de capital, con una aportación de 1.000.000 € de los inversores de la plataforma. El proyecto consiste en el desarrollo y venta de una promoción de obra nueva de 6 viviendas plurifamiliares con terrazas, ya en fase de obras y con licencia concedida.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,19 con datos, en parte pesa el 25 % de la fórmula; aporta 2,30 de los 2,50 puntos que podría aportar
- Garantías 3,53 con datos, en parte pesa el 30 % de la fórmula; aporta 1,06 de los 3,00 puntos que podría aportar
- Promotor 6,22 con datos, en parte pesa el 25 % de la fórmula; aporta 1,55 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,33 con datos, en parte pesa el 20 % de la fórmula; aporta 1,27 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- R. Paulo Duque, Cruz Quebrada, Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 010 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,61 %
- Plazo
- 22 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
- Valor objetivo de ventas
- 6 815 533 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Vogue Homes
- Proyectos previos del promotor
- 50 proyectos
- Capital propio del promotor
- 35,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 6 409 361 €
- Margen de seguridad de la venta
- 5,96 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 16,70 %
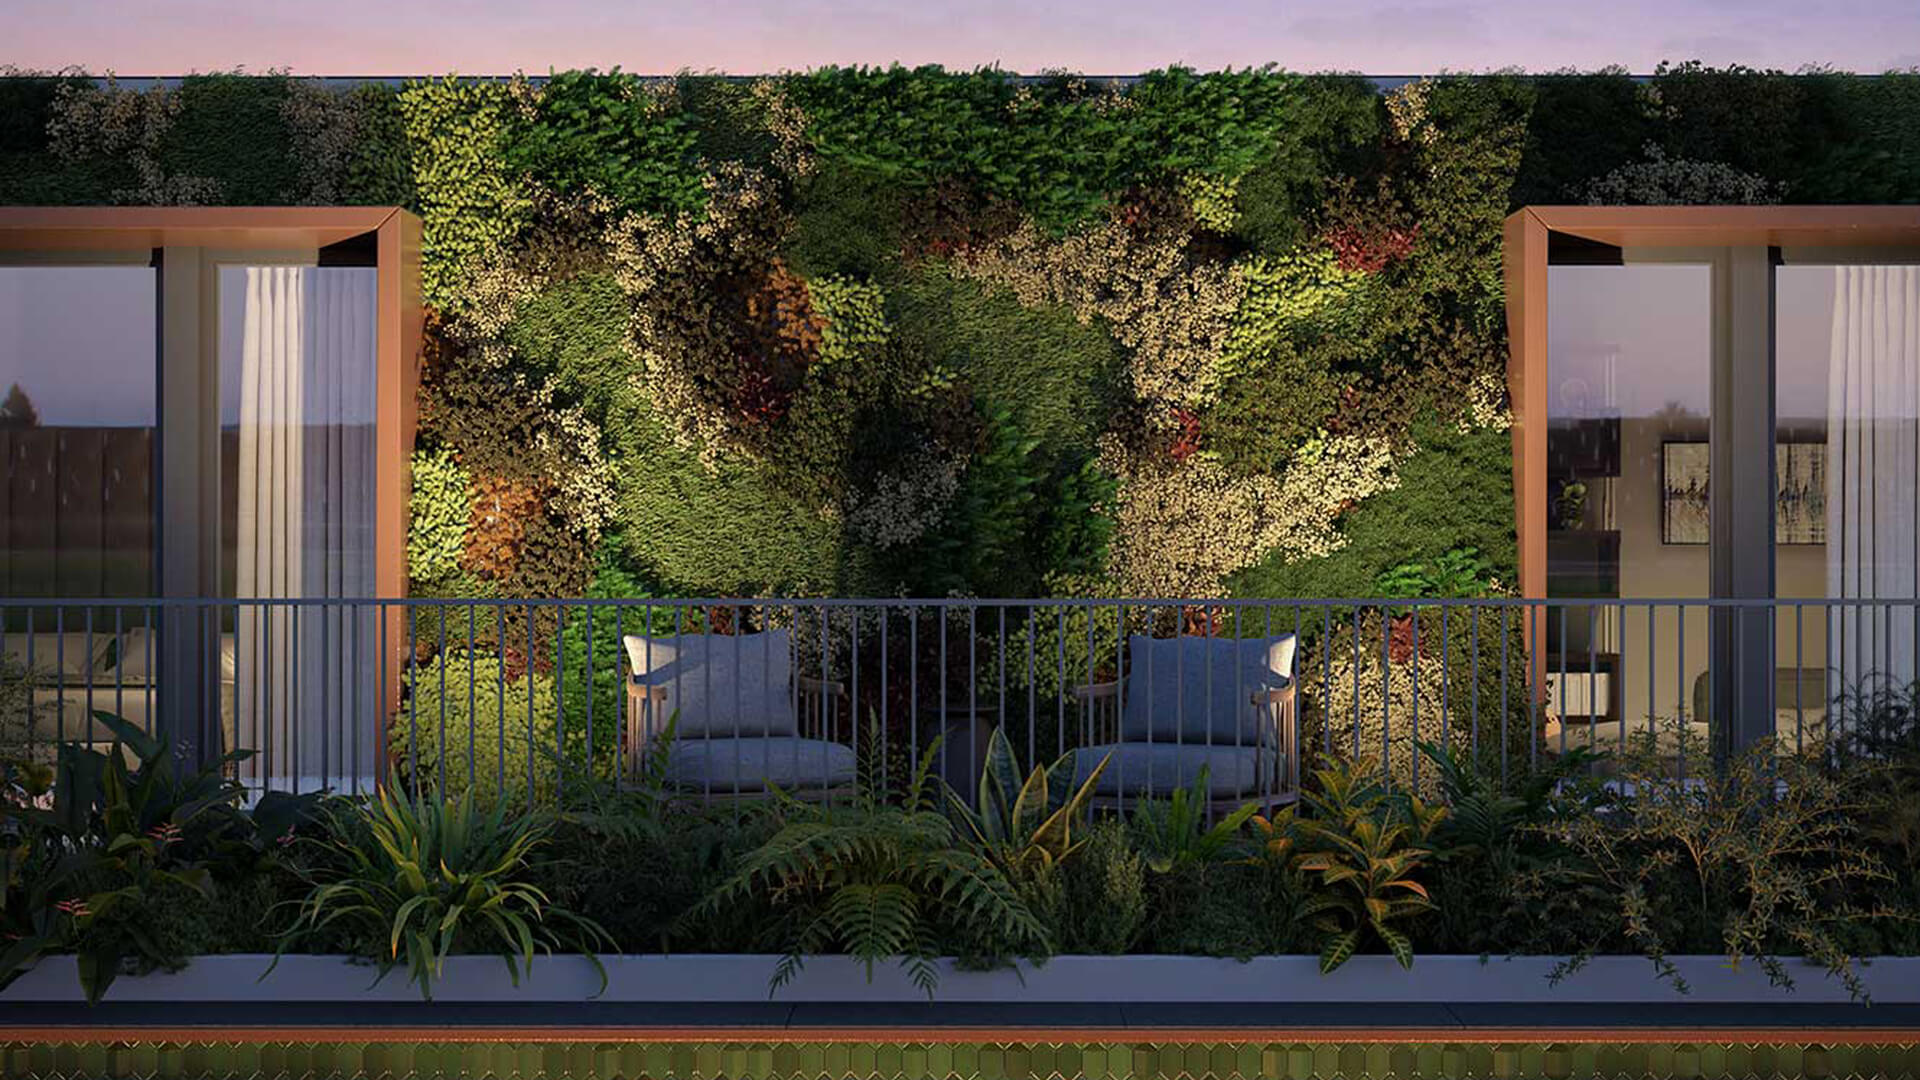 Imagen: Urbanitae
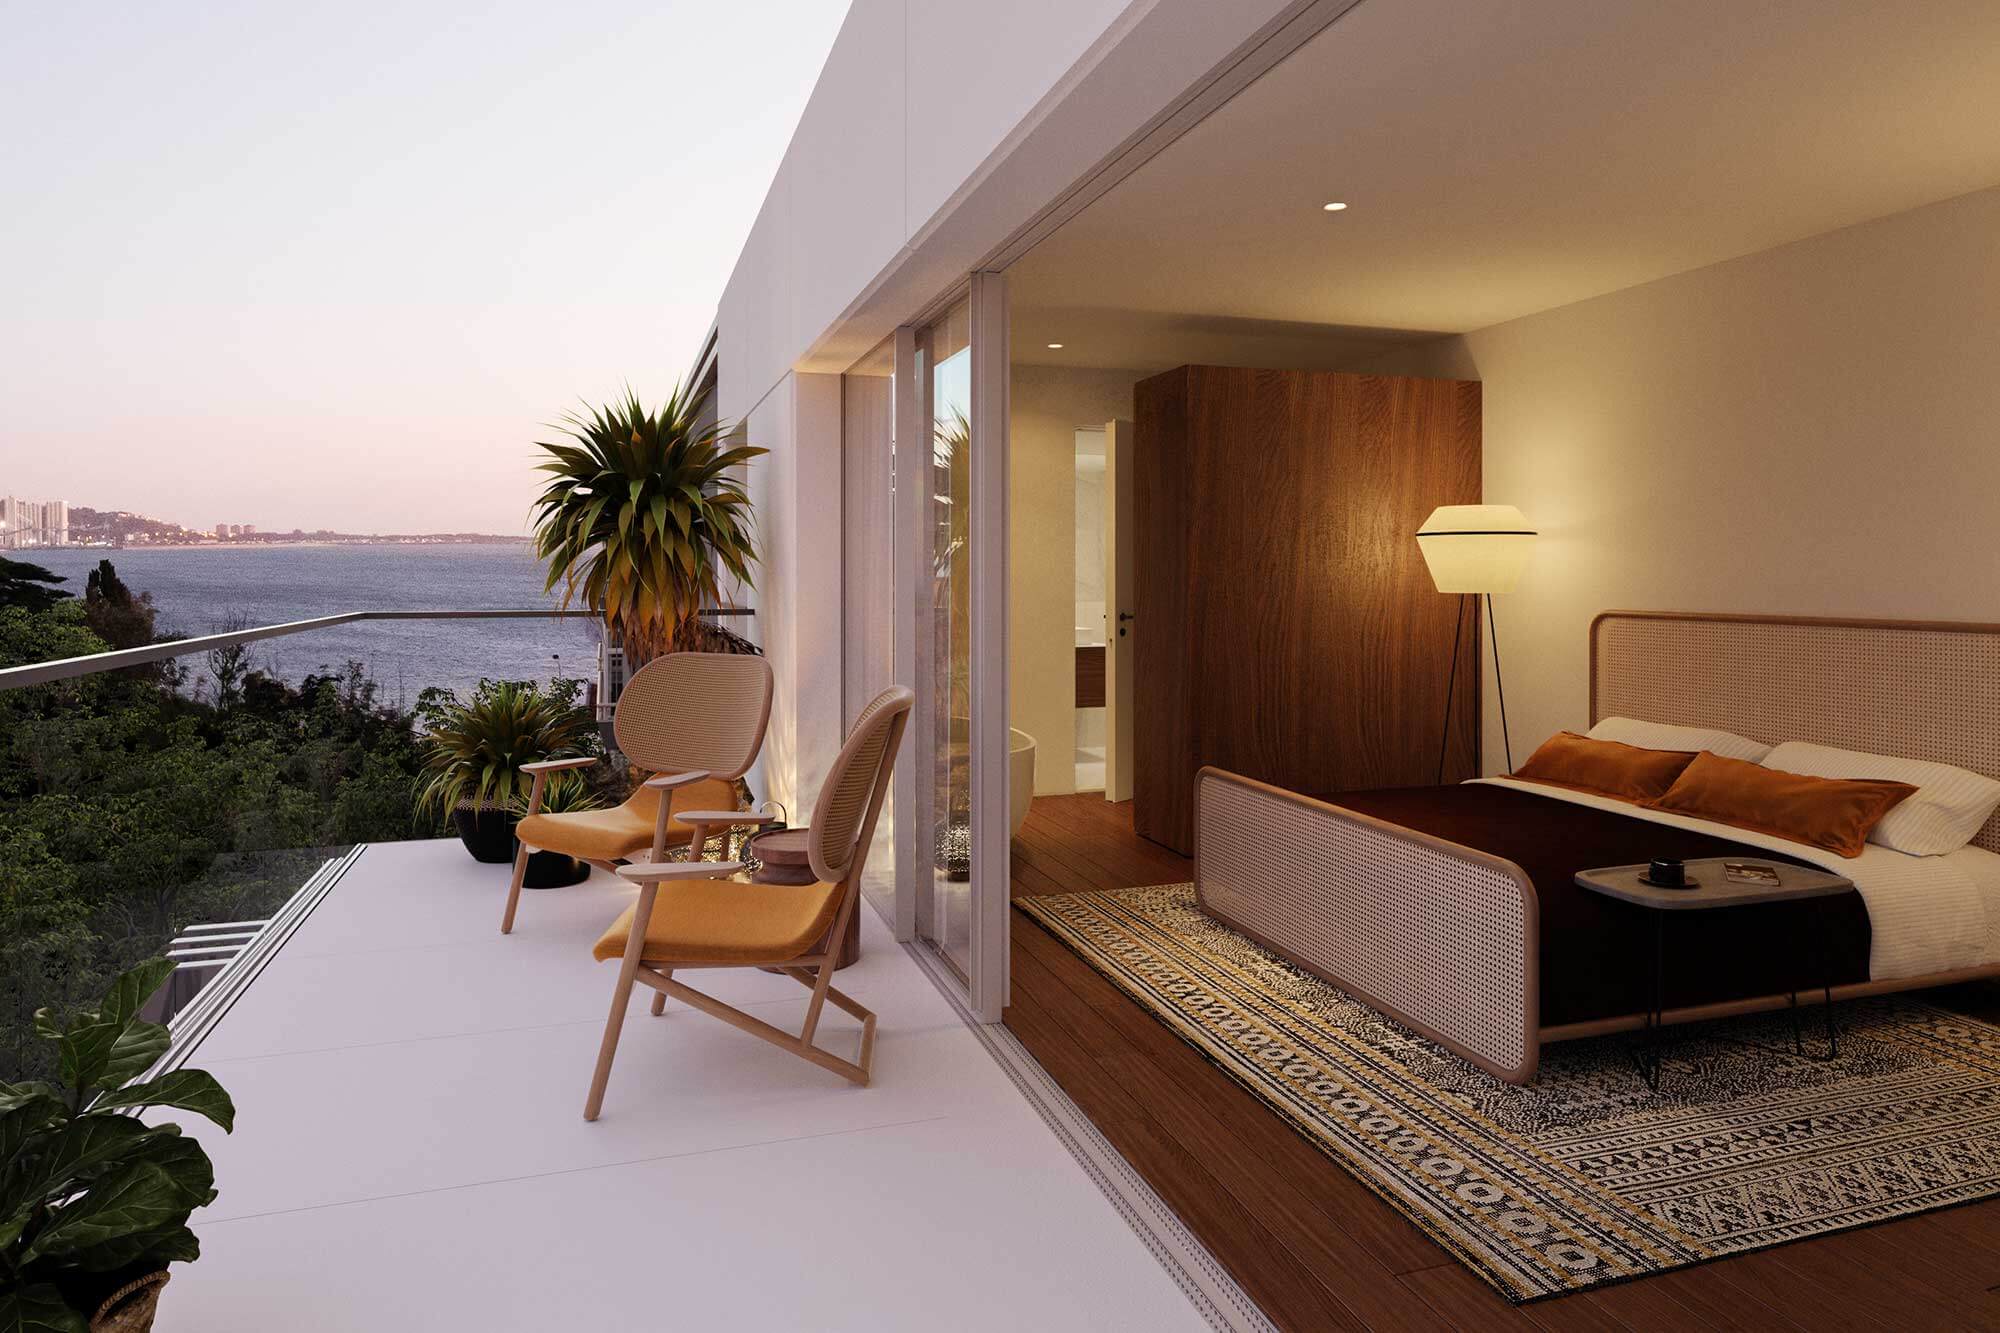 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
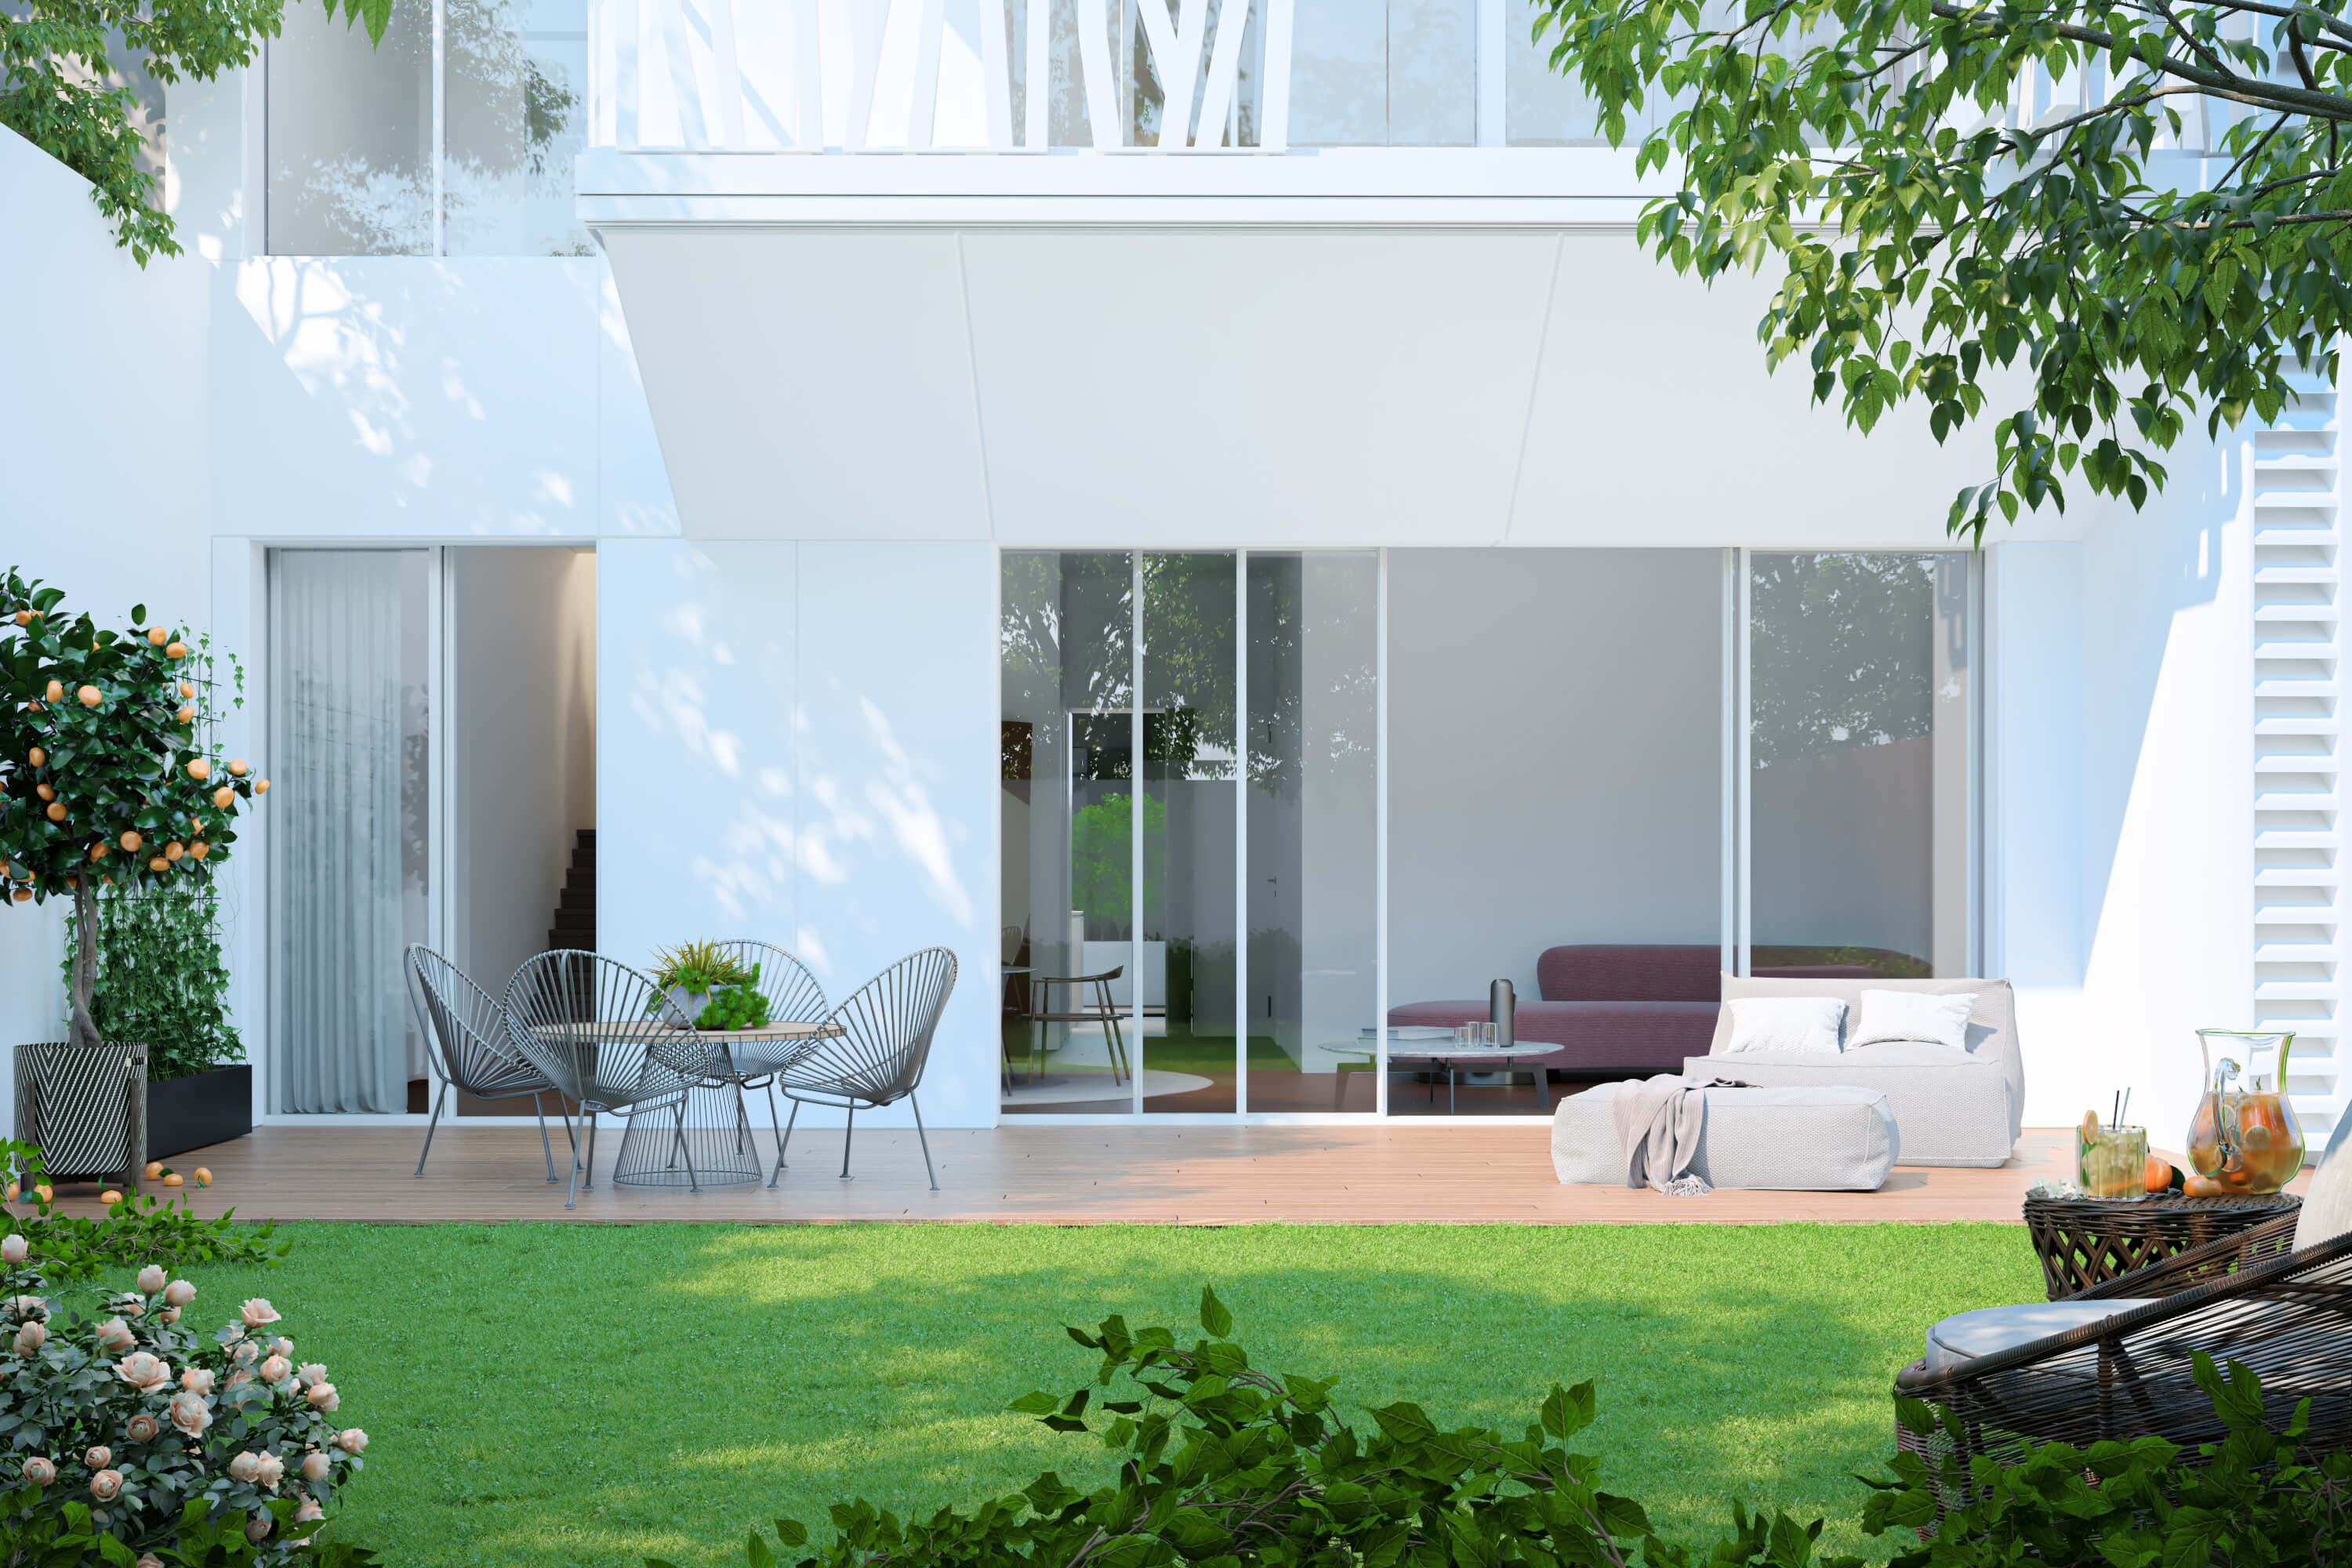 Imagen: Urbanitae
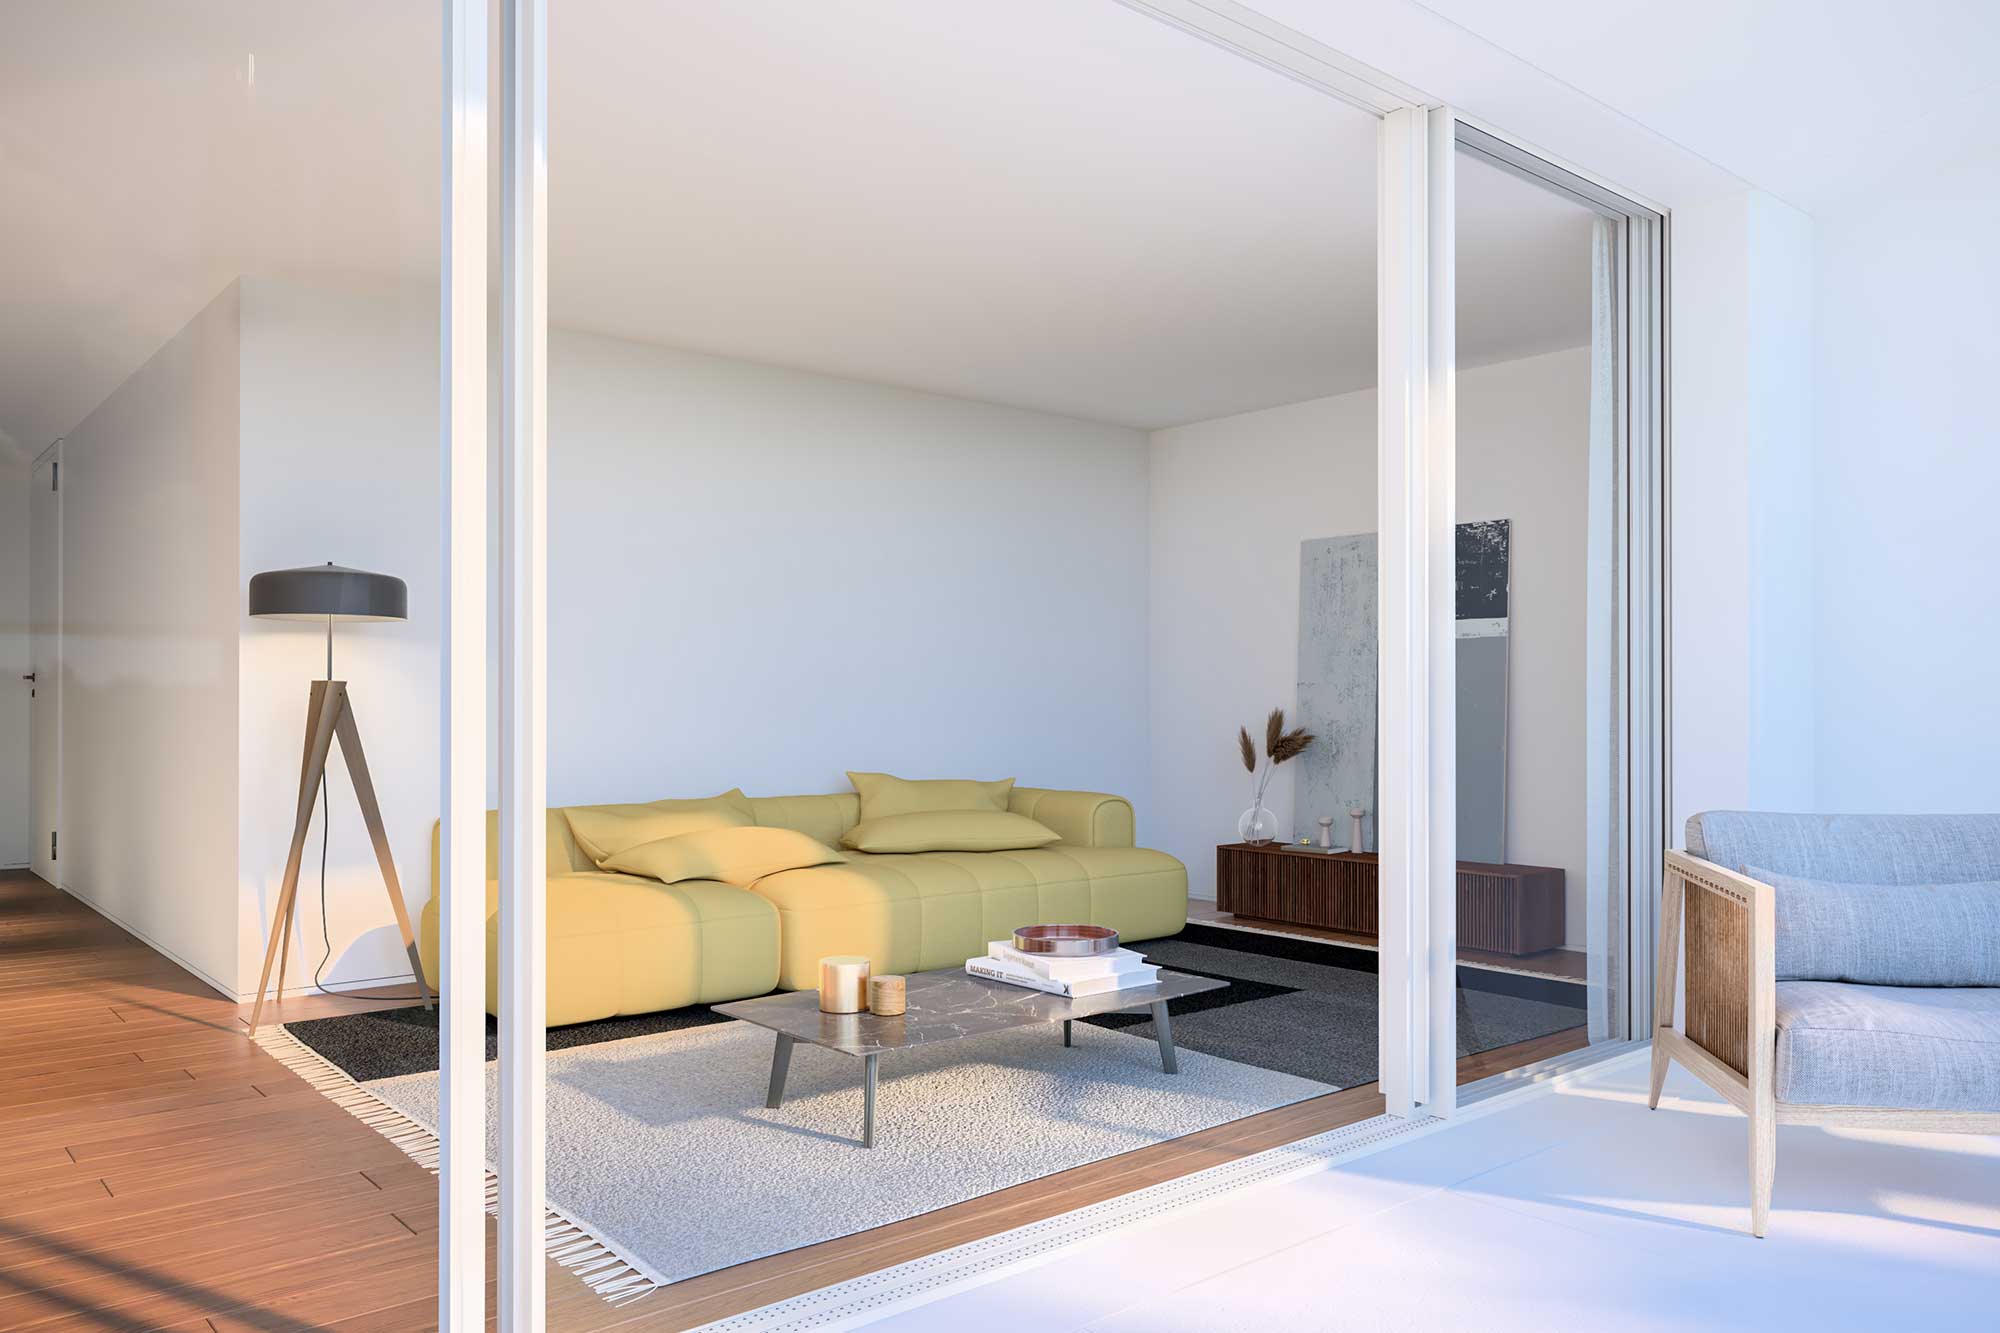 Imagen: Urbanitae
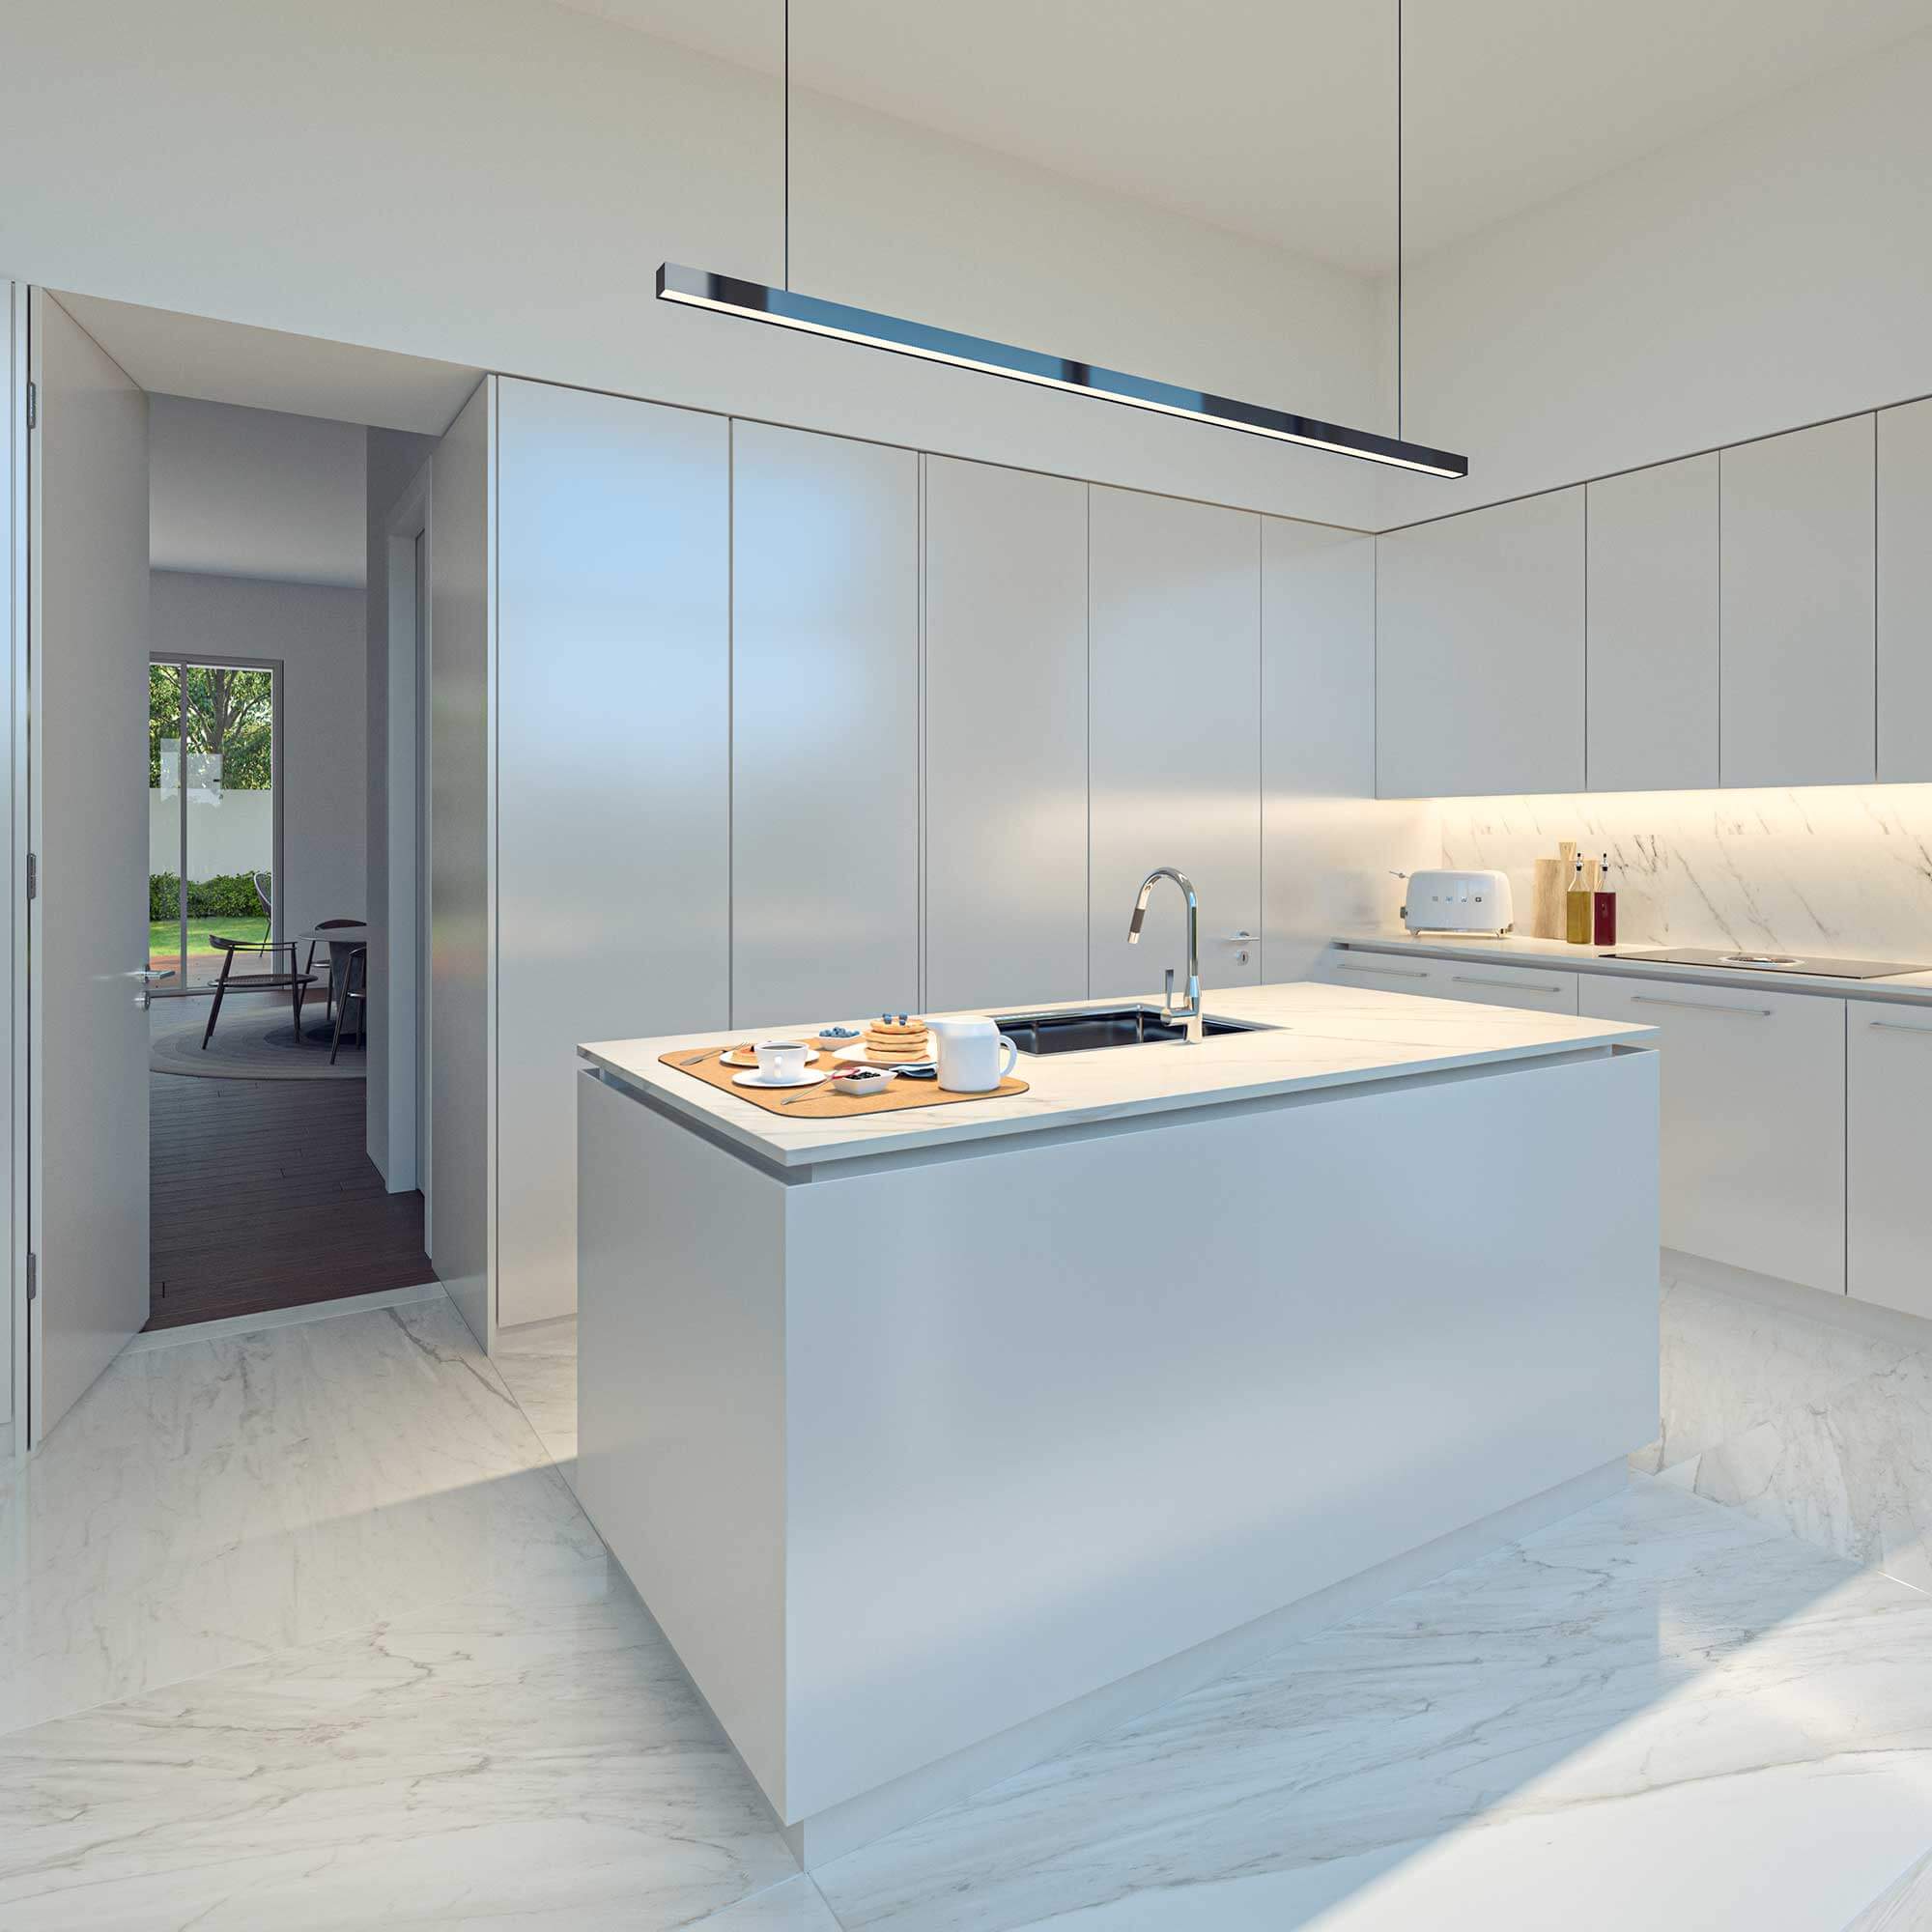 Imagen: Urbanitae
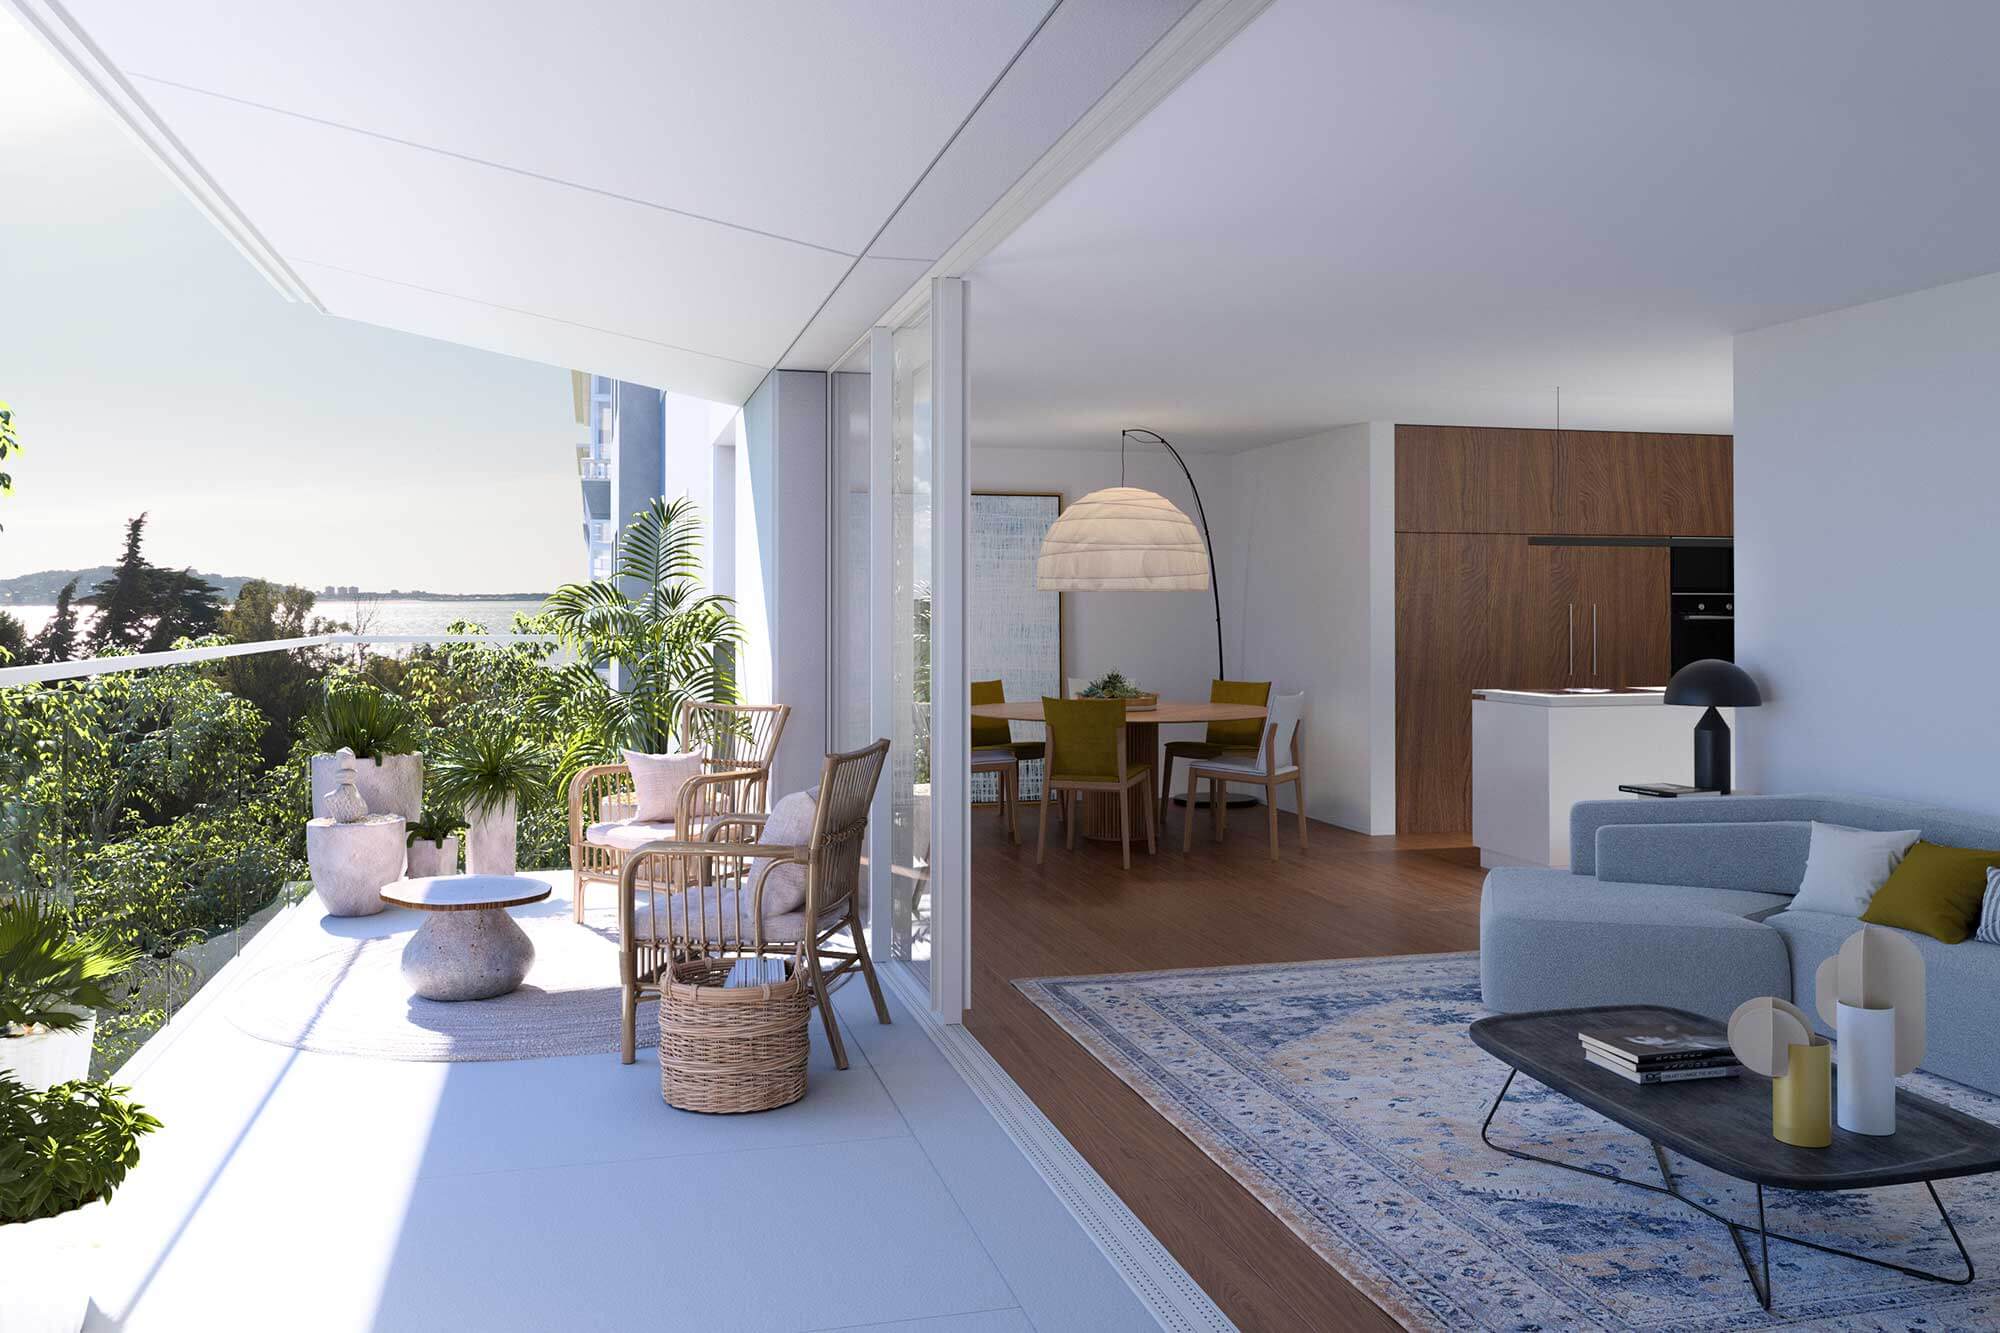 Imagen: Urbanitae
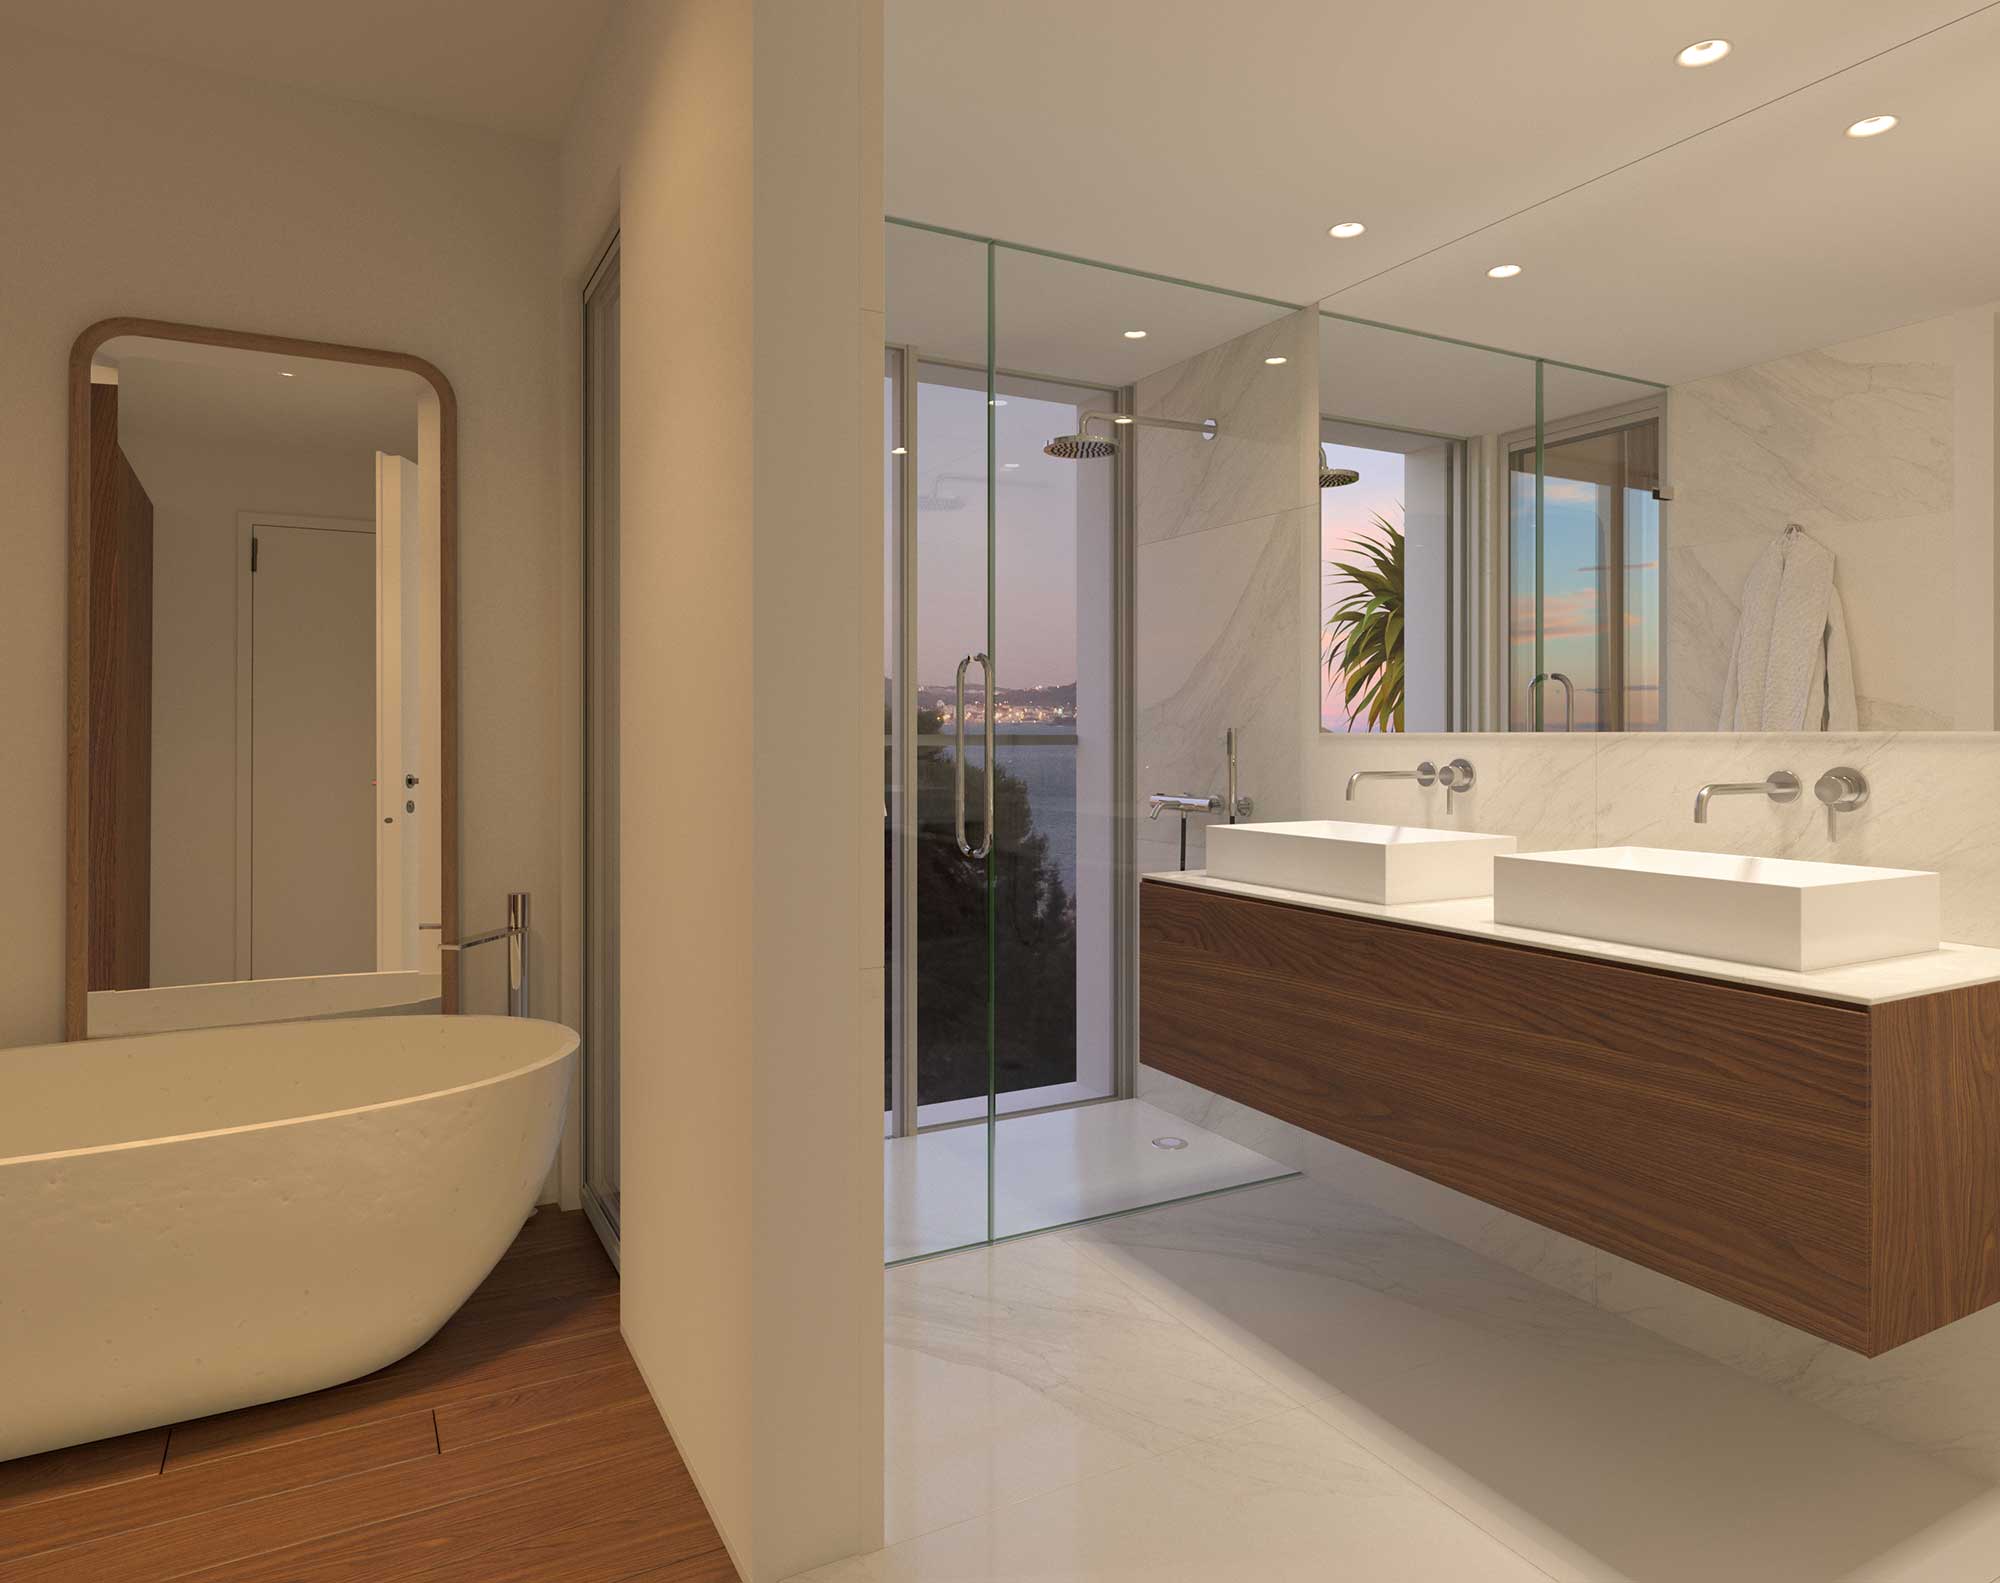 Imagen: Urbanitae
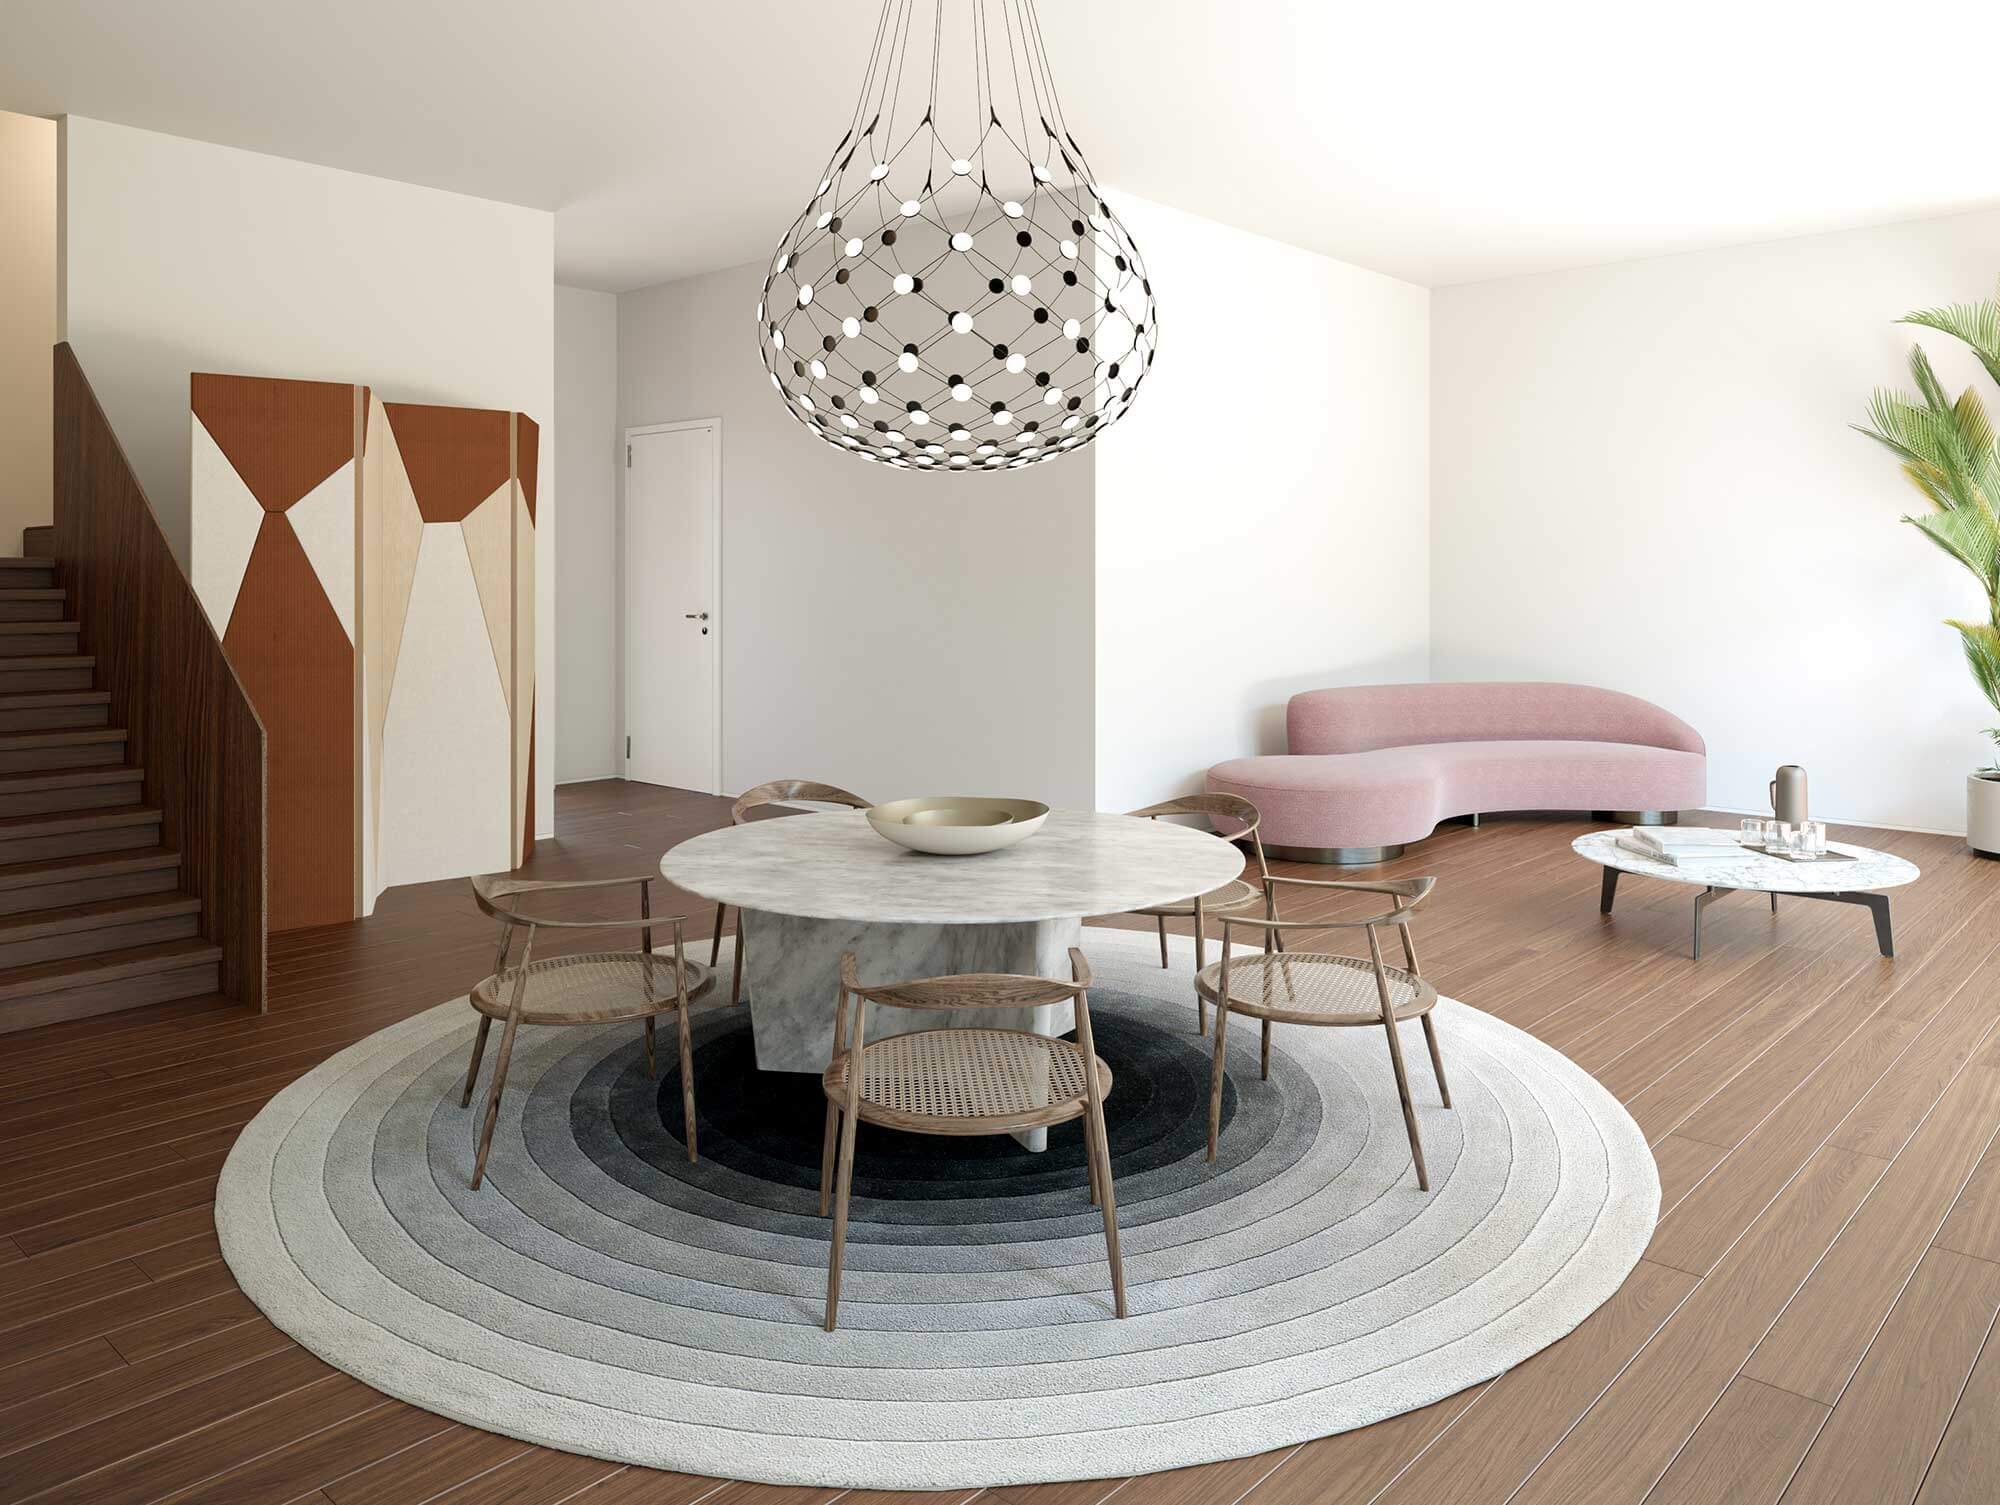 Imagen: Urbanitae
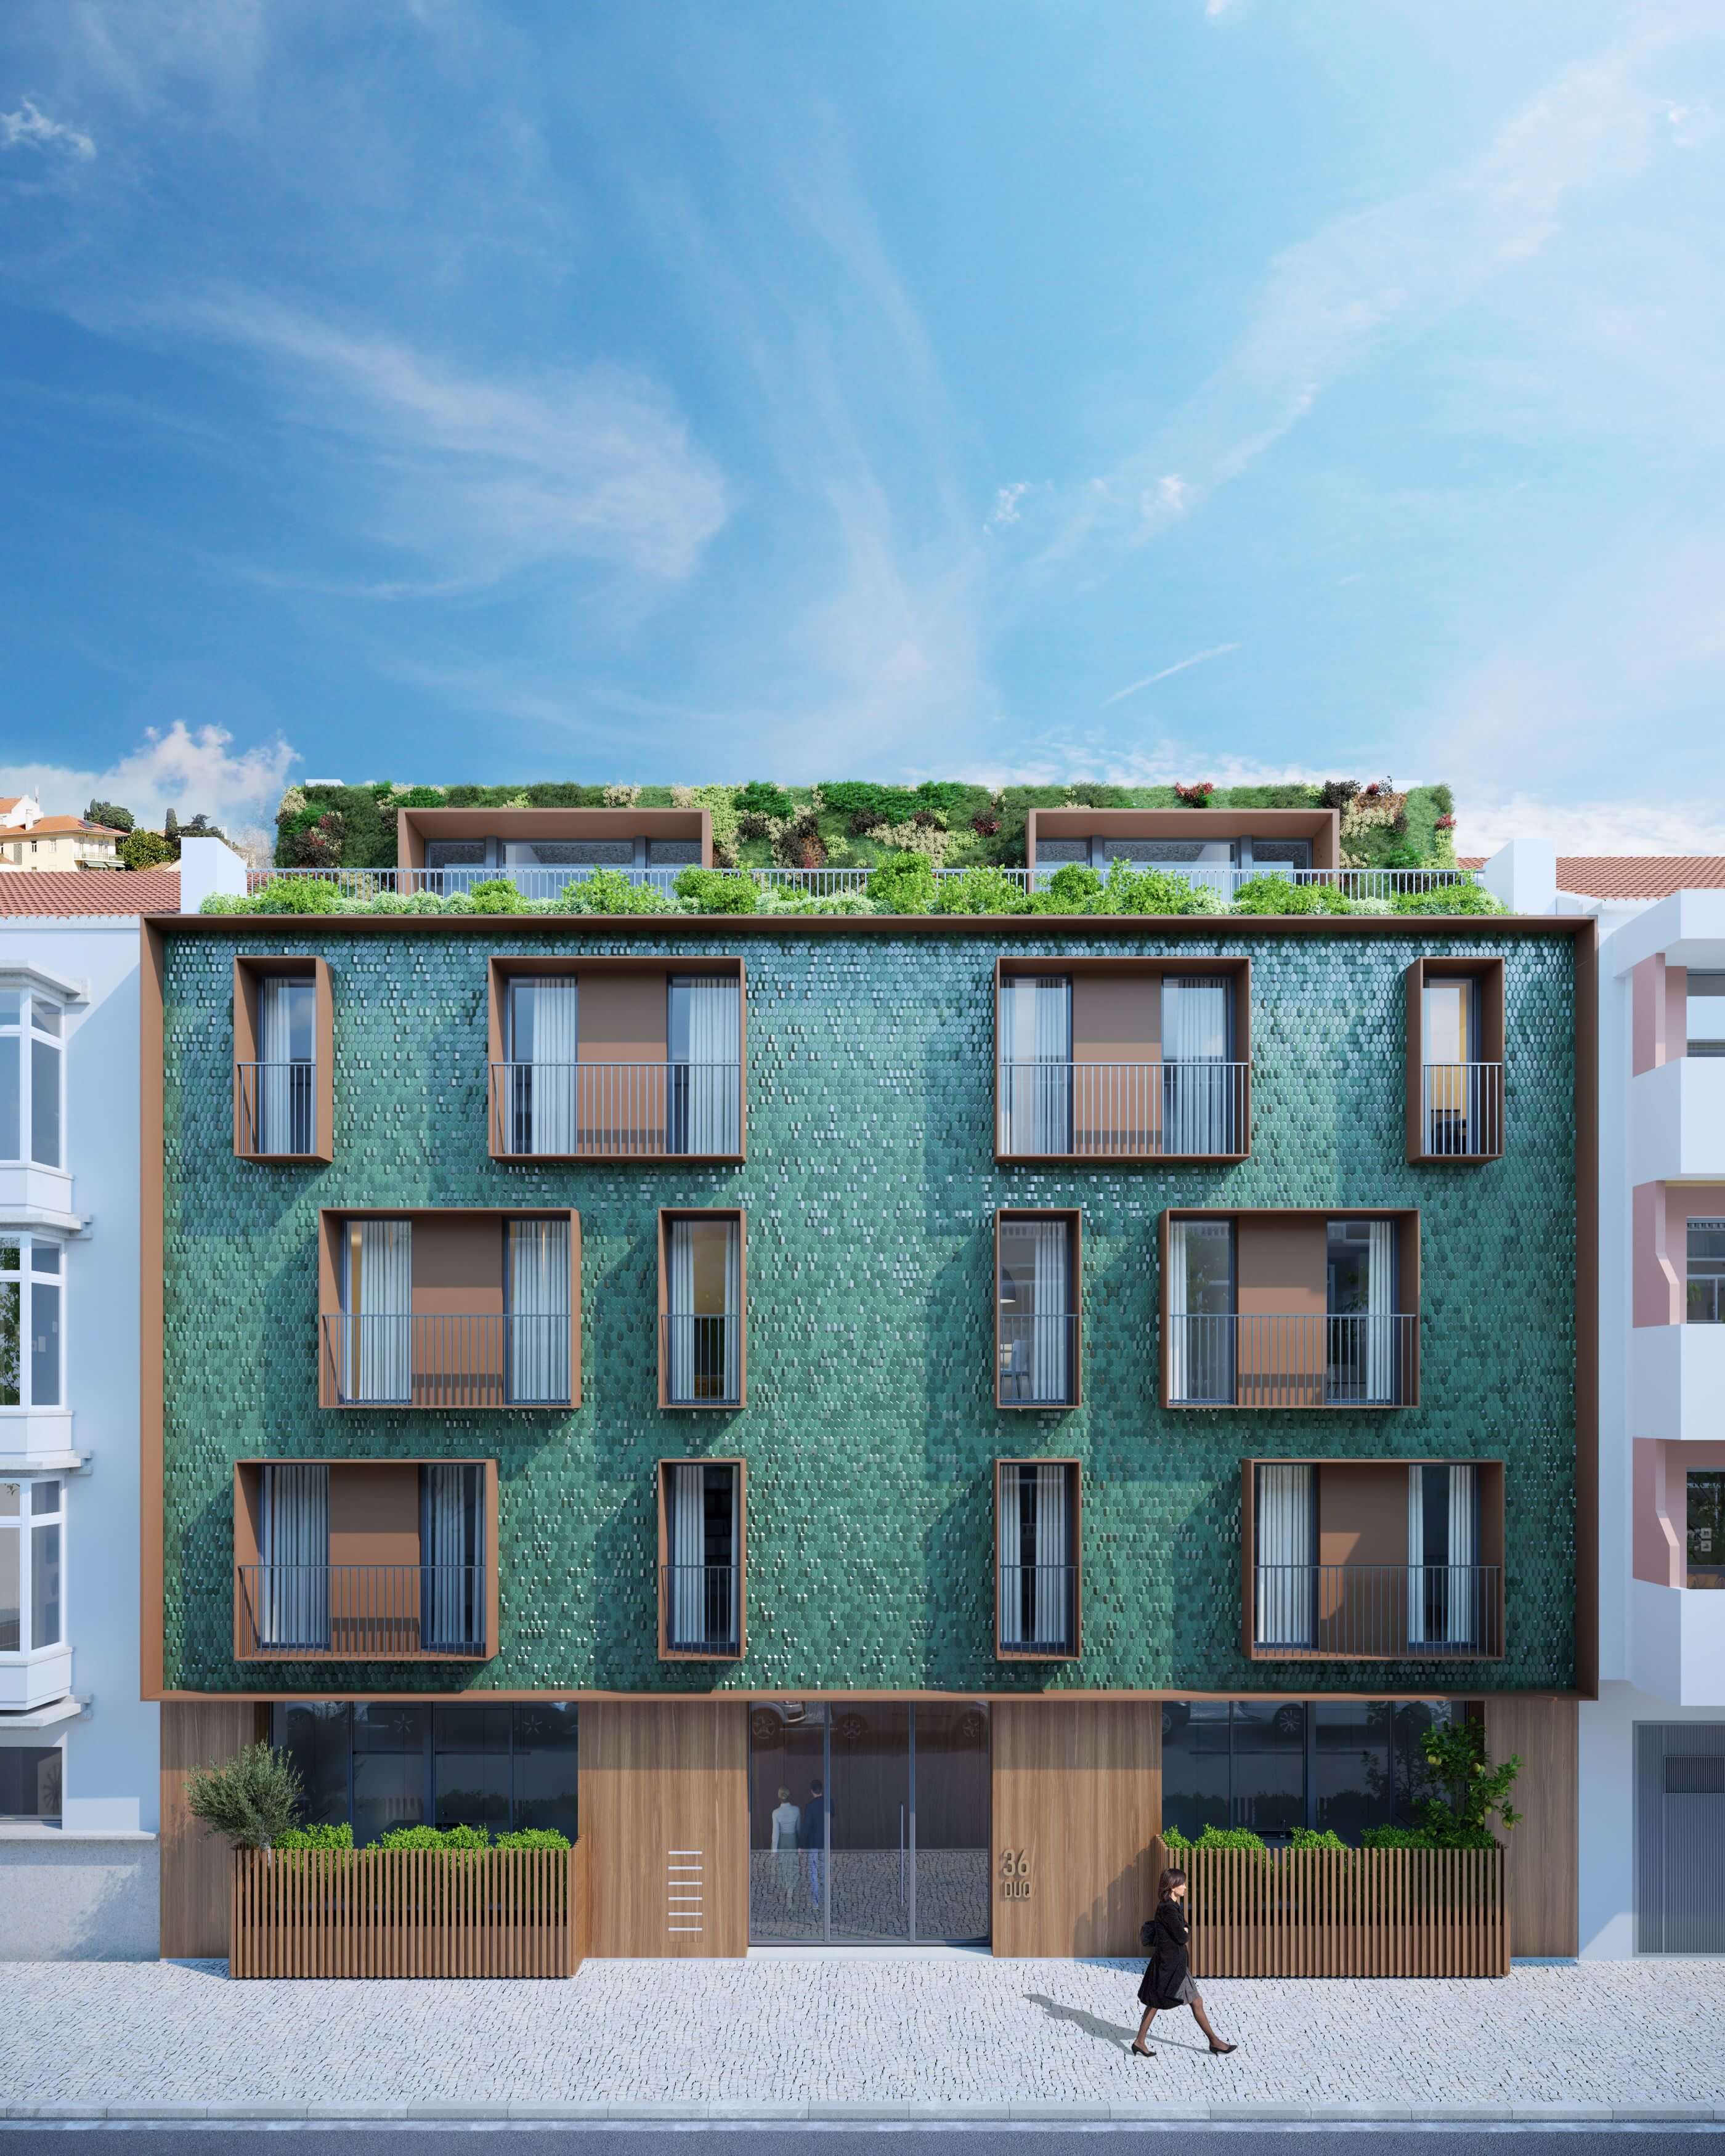 Imagen: Urbanitae
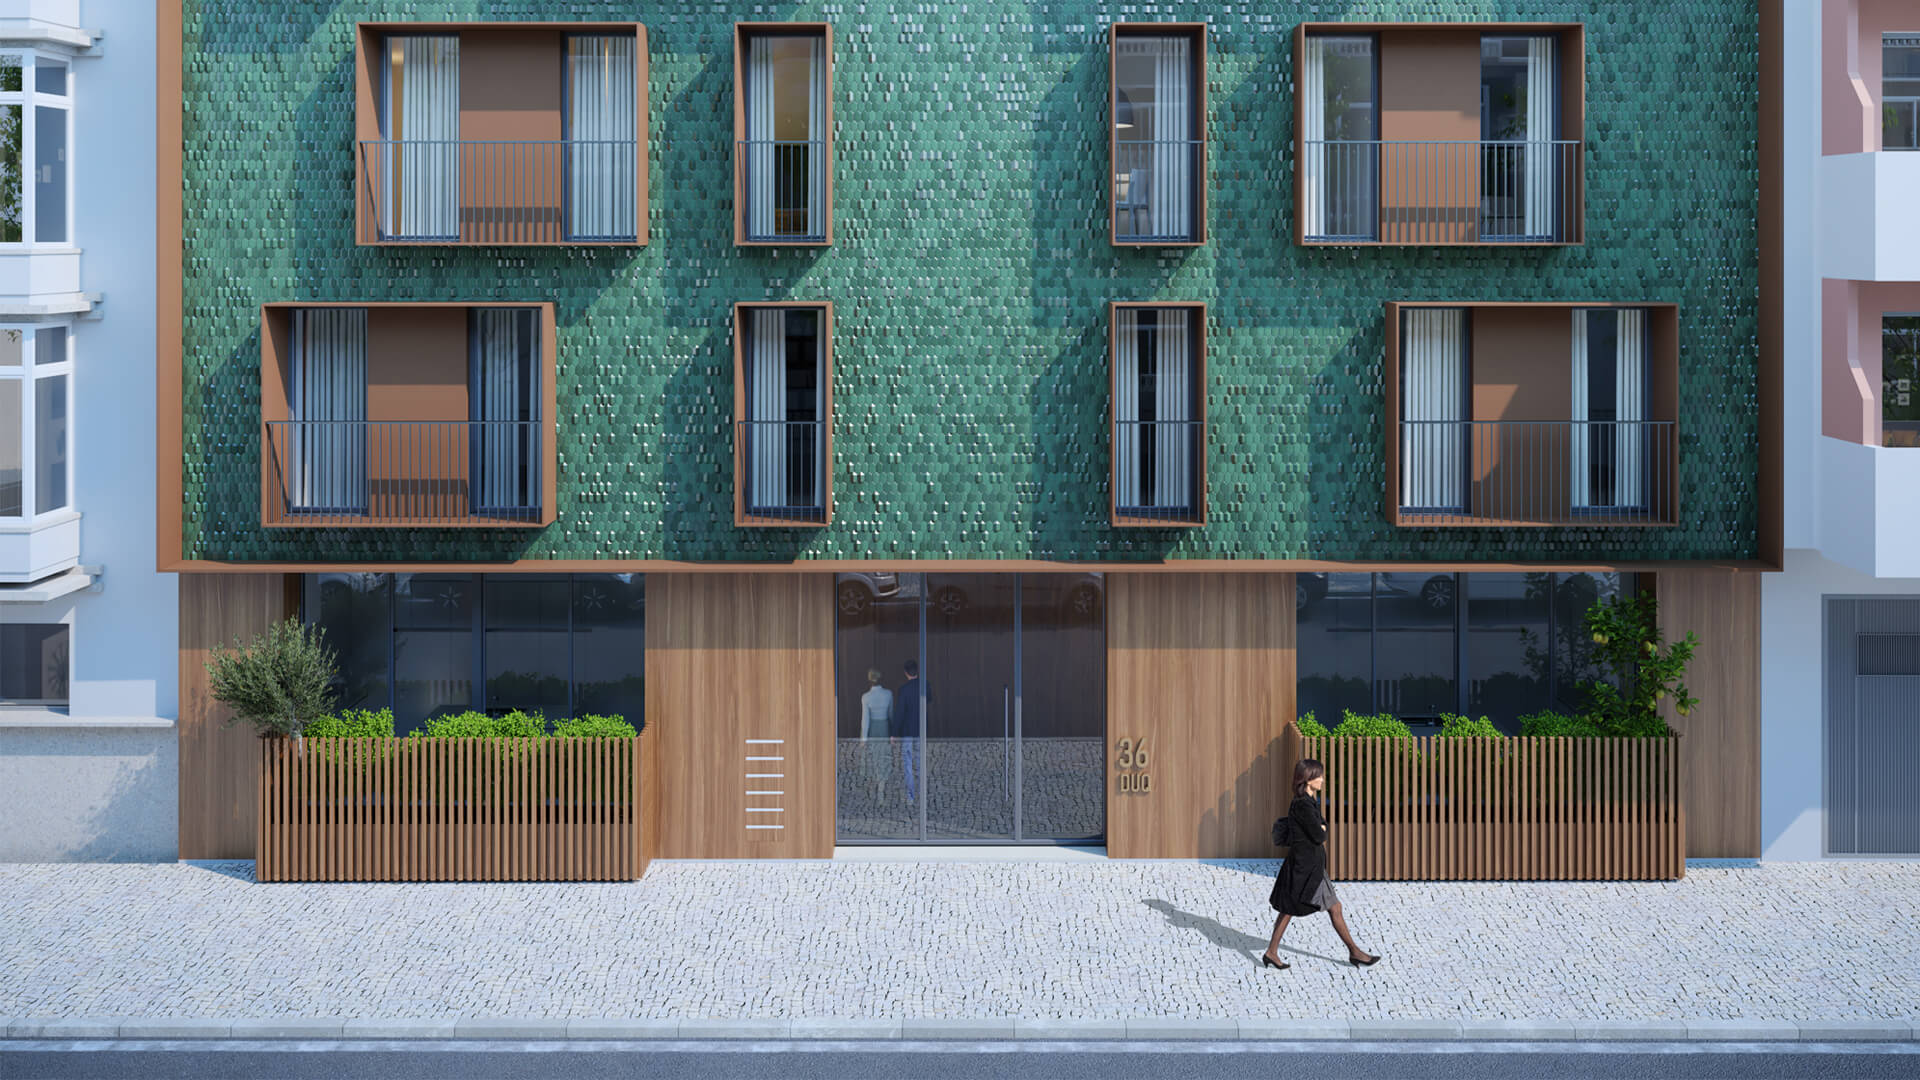 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Oeiras (Lisboa, Portugal), código del INE de Portugal 1A01110, identificado a partir de la ubicación que publica la plataforma («R. Paulo Duque, Cruz Quebrada, Lisboa, Portugal»). «Cruz Quebrada» es una localidad de ese municipio según la geografía oficial del INE de Portugal: las cifras son del municipio entero, no de la localidad.
- Población residente
- 188 056 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 17 250 € al año rendimientos de 2024 El 98 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 4 297 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 7,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,19 (fórmula 1.0.0). La nota de hoy es 6,18. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación consiste en tomar participación en el capital de una sociedad dueña de un suelo sobre el que se levanta una promoción de viviendas plurifamiliares con terraza, en Lisboa. El dinero de los inversores va a una sociedad vehículo española que, a su vez, entra en el capital de la sociedad promotora portuguesa titular del activo. Es equity con estrategia de plusvalía: el retorno sale de la venta de las viviendas, no de un préstamo con tipo de interés. El gestor es una promotora con experiencia en la zona que aporta también capital propio. El plazo que resulta de las cifras publicadas es de 22 meses. La plataforma figura registrada como PSFP.
Ubicación
El activo está al oeste de Lisboa, junto a la playa y a corta distancia del centro de la ciudad. La documentación describe la zona como consolidada, con todo tipo de servicios, y menciona un polideportivo, un campo de golf, un puerto deportivo y acceso directo a una red amplia de carreteras. No tenemos más datos del entorno que los que recoge esa descripción.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones de ingresos y gastos del gestor, contrastadas con un informe de valoración. El moderado sube los costes de construcción y rebaja la previsión de ingresos. El desfavorable combina sobrecoste de obra y caída de precios de venta hasta arrojar resultado negativo, con pérdida parcial del capital aportado. La sociedad promotora tiene financiación bancaria concedida para la obra. No tenemos las cifras de ingresos, de costes ni de equity total, ni el ticket mínimo, así que no las escribimos. La rentabilidad anual no consta. El plazo que resulta de las cifras publicadas es de 22 meses.
Garantías y estructura
La estructura es de capital, no de deuda para el inversor: el dinero entra en una sociedad vehículo española mediante una ampliación de capital, y esa sociedad entra a su vez en el capital de la sociedad promotora portuguesa, titular del activo. La sociedad promotora sí tiene financiación externa concedida con una entidad financiera para desarrollar la obra. El gestor asume la gestión integral de la promoción y aporta capital propio junto a sus socios. Al ser una posición de equity, el inversor cobra después que la deuda y que el impuesto de sociedades portugués: su retorno depende del beneficio que quede al liquidar.
Situación comercial y salida
La promoción está en obras y la comercialización está paralizada a propósito, según la documentación, para mejorar el precio de salida conforme avanza la obra. Hay una vivienda reservada. El dinero vuelve por la venta de las viviendas: la sociedad portuguesa paga el impuesto de sociedades, reparte beneficios como dividendos a la sociedad vehículo española y esta los distribuye a los inversores. La liquidación de la sociedad y el reparto se sitúan al final del calendario previsto. El plazo que resulta de las cifras publicadas es de 22 meses, y la propia documentación advierte de que en una promoción los plazos pueden moverse en ambos sentidos.
Ventajas
- Promotor El gestor es una promotora con experiencia en la zona y en el segmento residencial, y aporta capital propio junto a sus socios, lo que alinea su interés con el del inversor. La documentación sitúa su aportación, una vez recuperada parte de lo invertido, en una porción relevante del valor total de la inversión.
- Promotor Es la única dimensión en banda alta: subnota de 9,38 sobre 10, confianza del 80 % y 2,35 de los 2,5 puntos posibles ya aportados. Es el punto que sostiene la nota del proyecto.
- Promotor El proyecto ya está en marcha: la documentación indica que cuenta con licencia de obras, obras iniciadas y financiación bancaria concedida, lo que reduce la incertidumbre sobre la puesta en marcha de la promoción.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad está en banda baja: subnota de 2,08 sobre 10, confianza del 20 % y solo 0,52 de los 2,5 puntos posibles. Deja 1,98 puntos sin aportar. Además, el dato de rentabilidad anual no lo tenemos.
- Licencia y preventas La dimensión de mercado queda en banda media, con subnota de 5,5 y una confianza del 40 %, por debajo del umbral del 60 % que la nota fija para dar por buena una dimensión. Aporta 1,1 de 2,0 puntos y deja 0,9 sin aportar.
- Licencia y preventas La comercialización está paralizada y solo consta una vivienda reservada. Si las ventas se retrasan o hay que rebajar precios, el retorno se deteriora: es uno de los riesgos que la propia documentación señala.
- Rentabilidad La nota global es 4,19 sobre 10 con una confianza del 33 %, lejos del umbral del 60 %. En un proyecto de equity, el escenario desfavorable contempla pérdida parcial del capital aportado.
- Promotor La dimensión de promotor, aun siendo la mejor valorada, se apoya en datos parciales y deja 0,15 puntos de su máximo sin aportar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de la primera disposición, ni LTV sobre edificio terminado. La dimensión queda sin subnota y deja de aportar 2,77 de los 3,0 puntos que podría sumar. No afirmamos de quién es esa ausencia.
Conclusión
La nota es 4,19 sobre 10 y la confianza del 33 % queda por debajo del umbral del 60 %, así que el conjunto hay que leerlo con cautela. Lo que sostiene el proyecto es el promotor, única dimensión en banda alta; la rentabilidad puntúa bajo y las garantías son una incógnita que deja 2,77 puntos sin cubrir. Es una inversión de equity en la que se puede perder parte del capital aportado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.