Análisis y valoración del proyecto Oporto | Proyecto Barao Forrester de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,46 /10 confianza global: 74 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Rua do Barao Forrester 730, Oporto, PortugalModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 30 mesesRentabilidad anual 16,48 %
Proyecto Urbanitae en Oporto, Portugal
Adquisición y reforma de un activo en Oporto para transformarlo en un complejo de 96 apartamentos turísticos, que se alquilará a Numa Group mediante un contrato fijo de 25 años (15 de obligado cumplimiento) y se venderá tras la estabilización. La operación se estructura mediante ampliación de capital, con una aportación de 5.000.000 € de los inversores de Urbanitae y 1.000.000 € del promotor Caler Real Estate Advisory.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,88 con datos, en parte pesa el 25 % de la fórmula; aporta 2,22 de los 2,50 puntos que podría aportar
- Garantías 3,79 con datos, en parte pesa el 30 % de la fórmula; aporta 1,14 de los 3,00 puntos que podría aportar
- Promotor 4,00 con datos, en parte pesa el 25 % de la fórmula; aporta 1,00 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua do Barao Forrester 730, Oporto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,48 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Nave industrial
- Valor objetivo de ventas
- 18 464 538 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Caler Real Estate Advisory
- Capital propio del promotor
- 15,00 %
- Capital comprometido
- 1 000 000 €
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 15 379 254 €
- Margen de seguridad de la venta
- 16,70 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
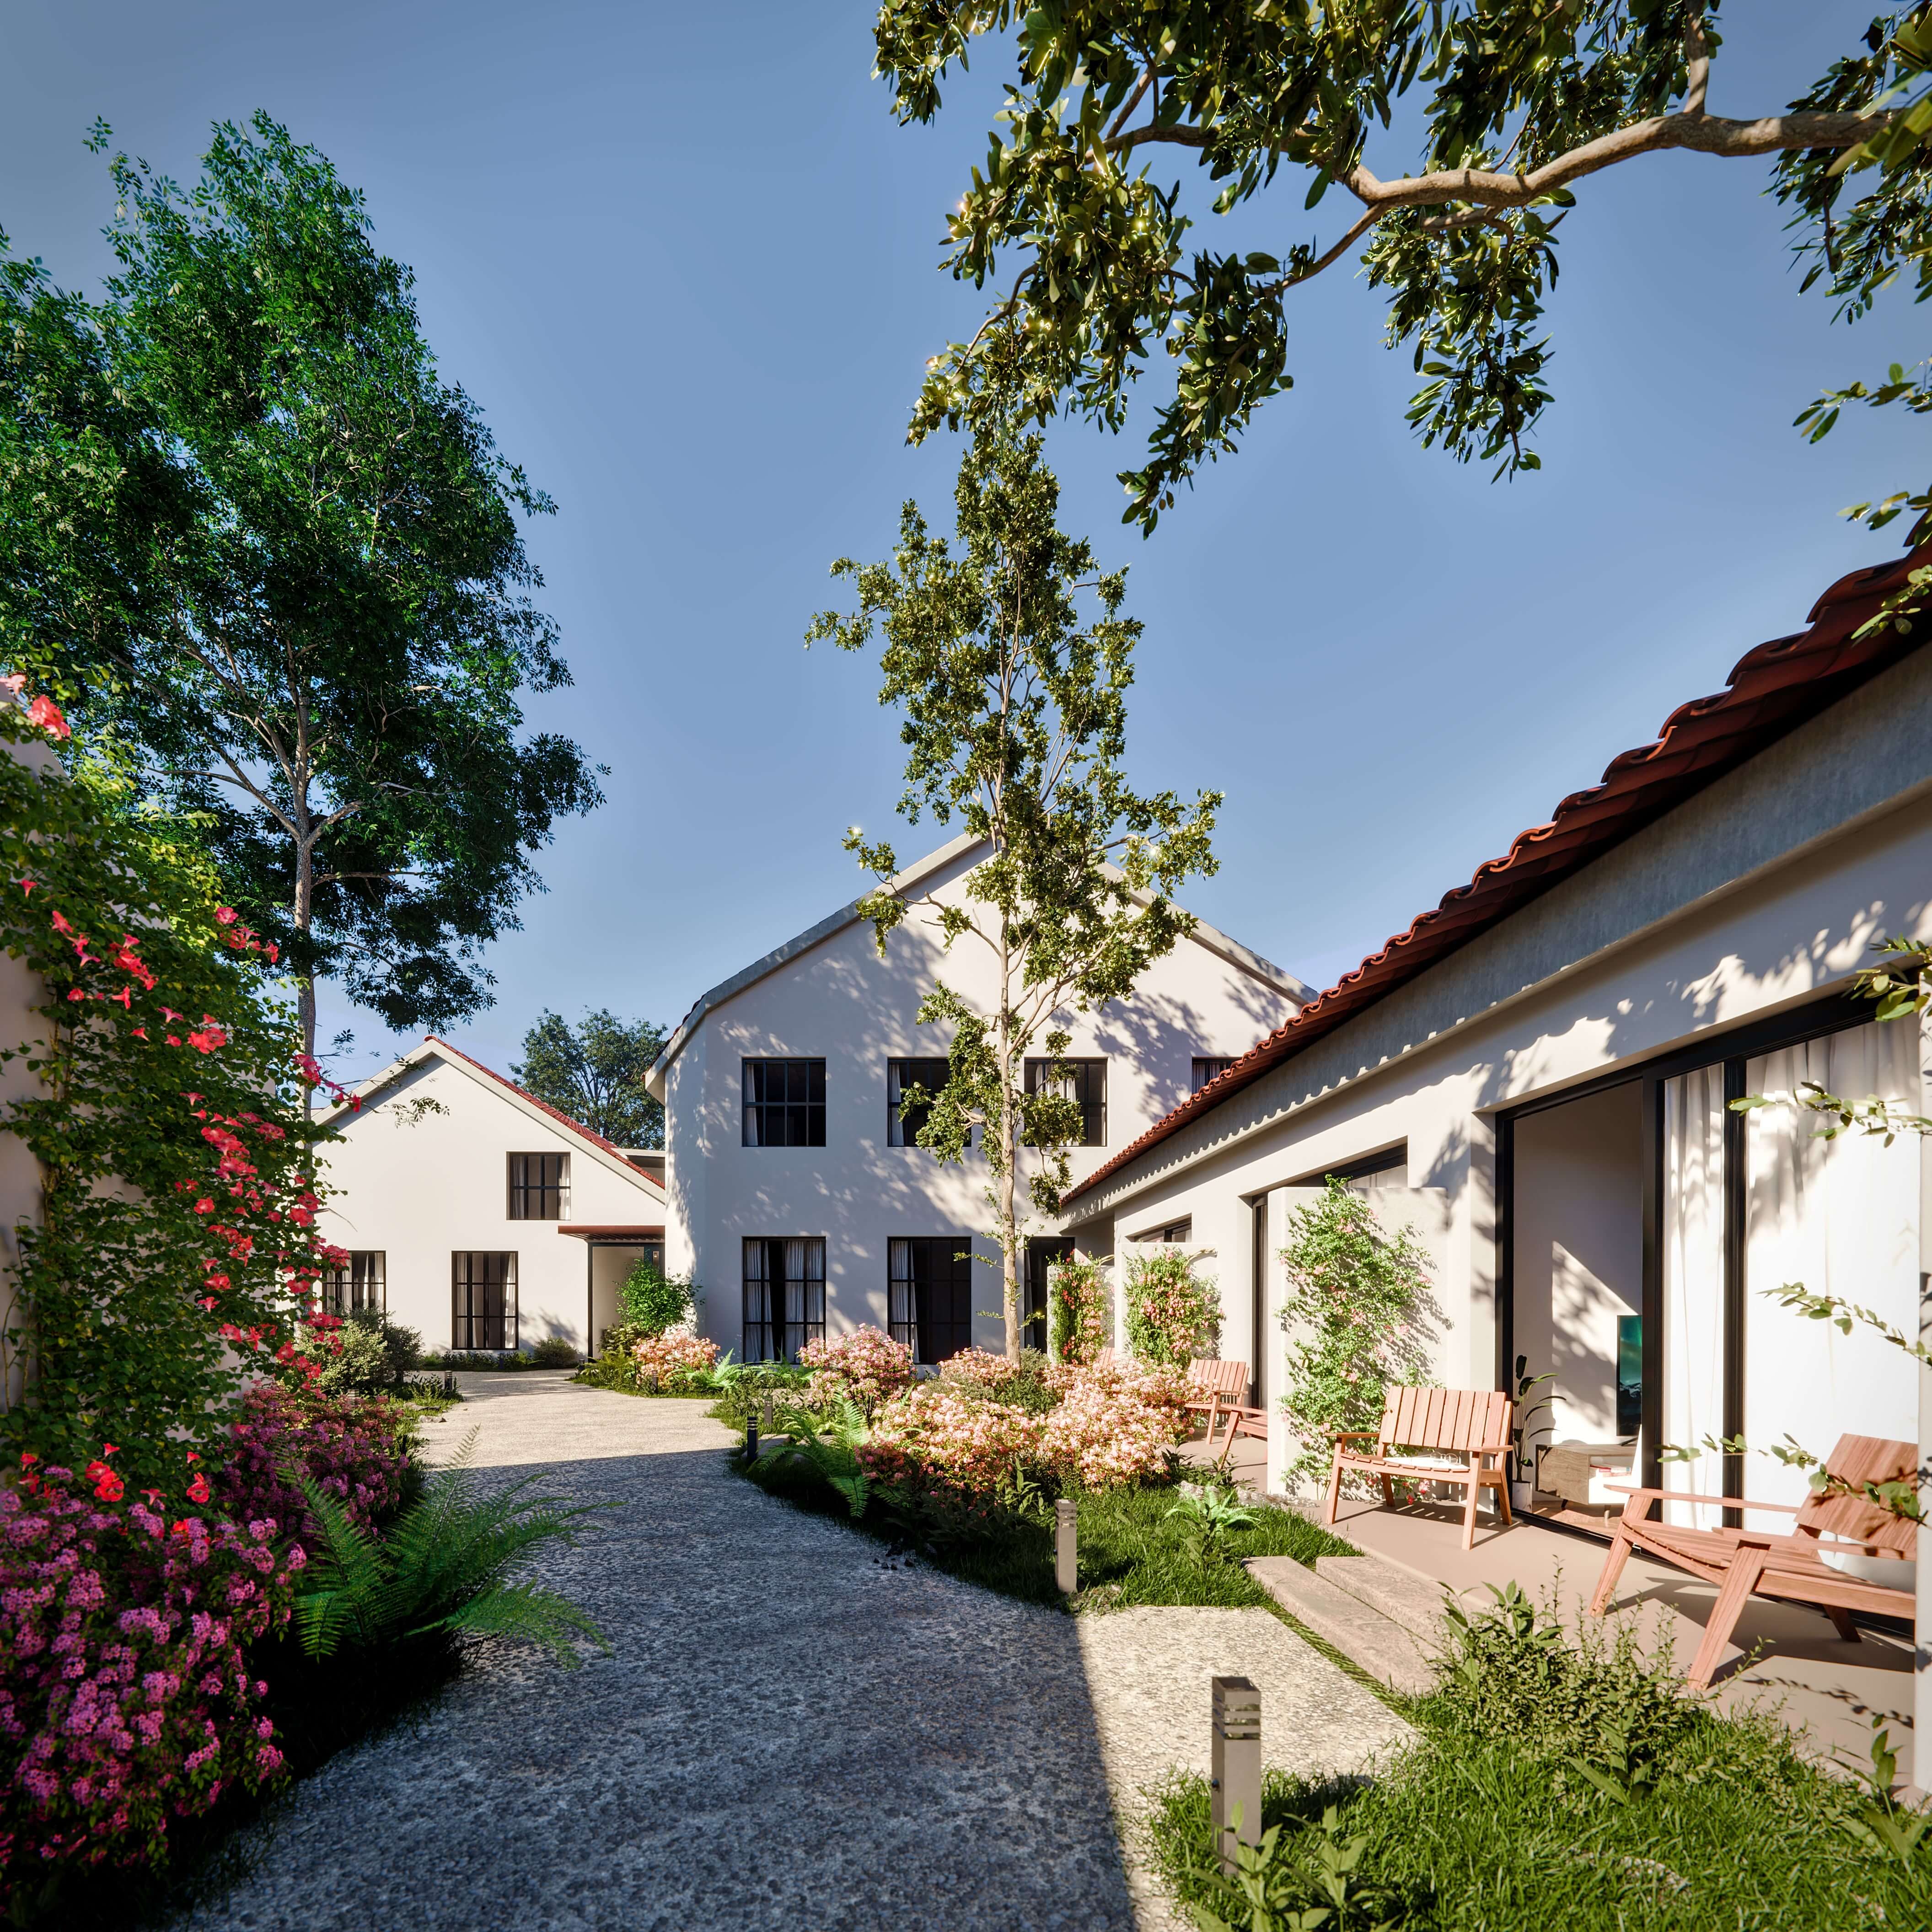 Imagen: Urbanitae
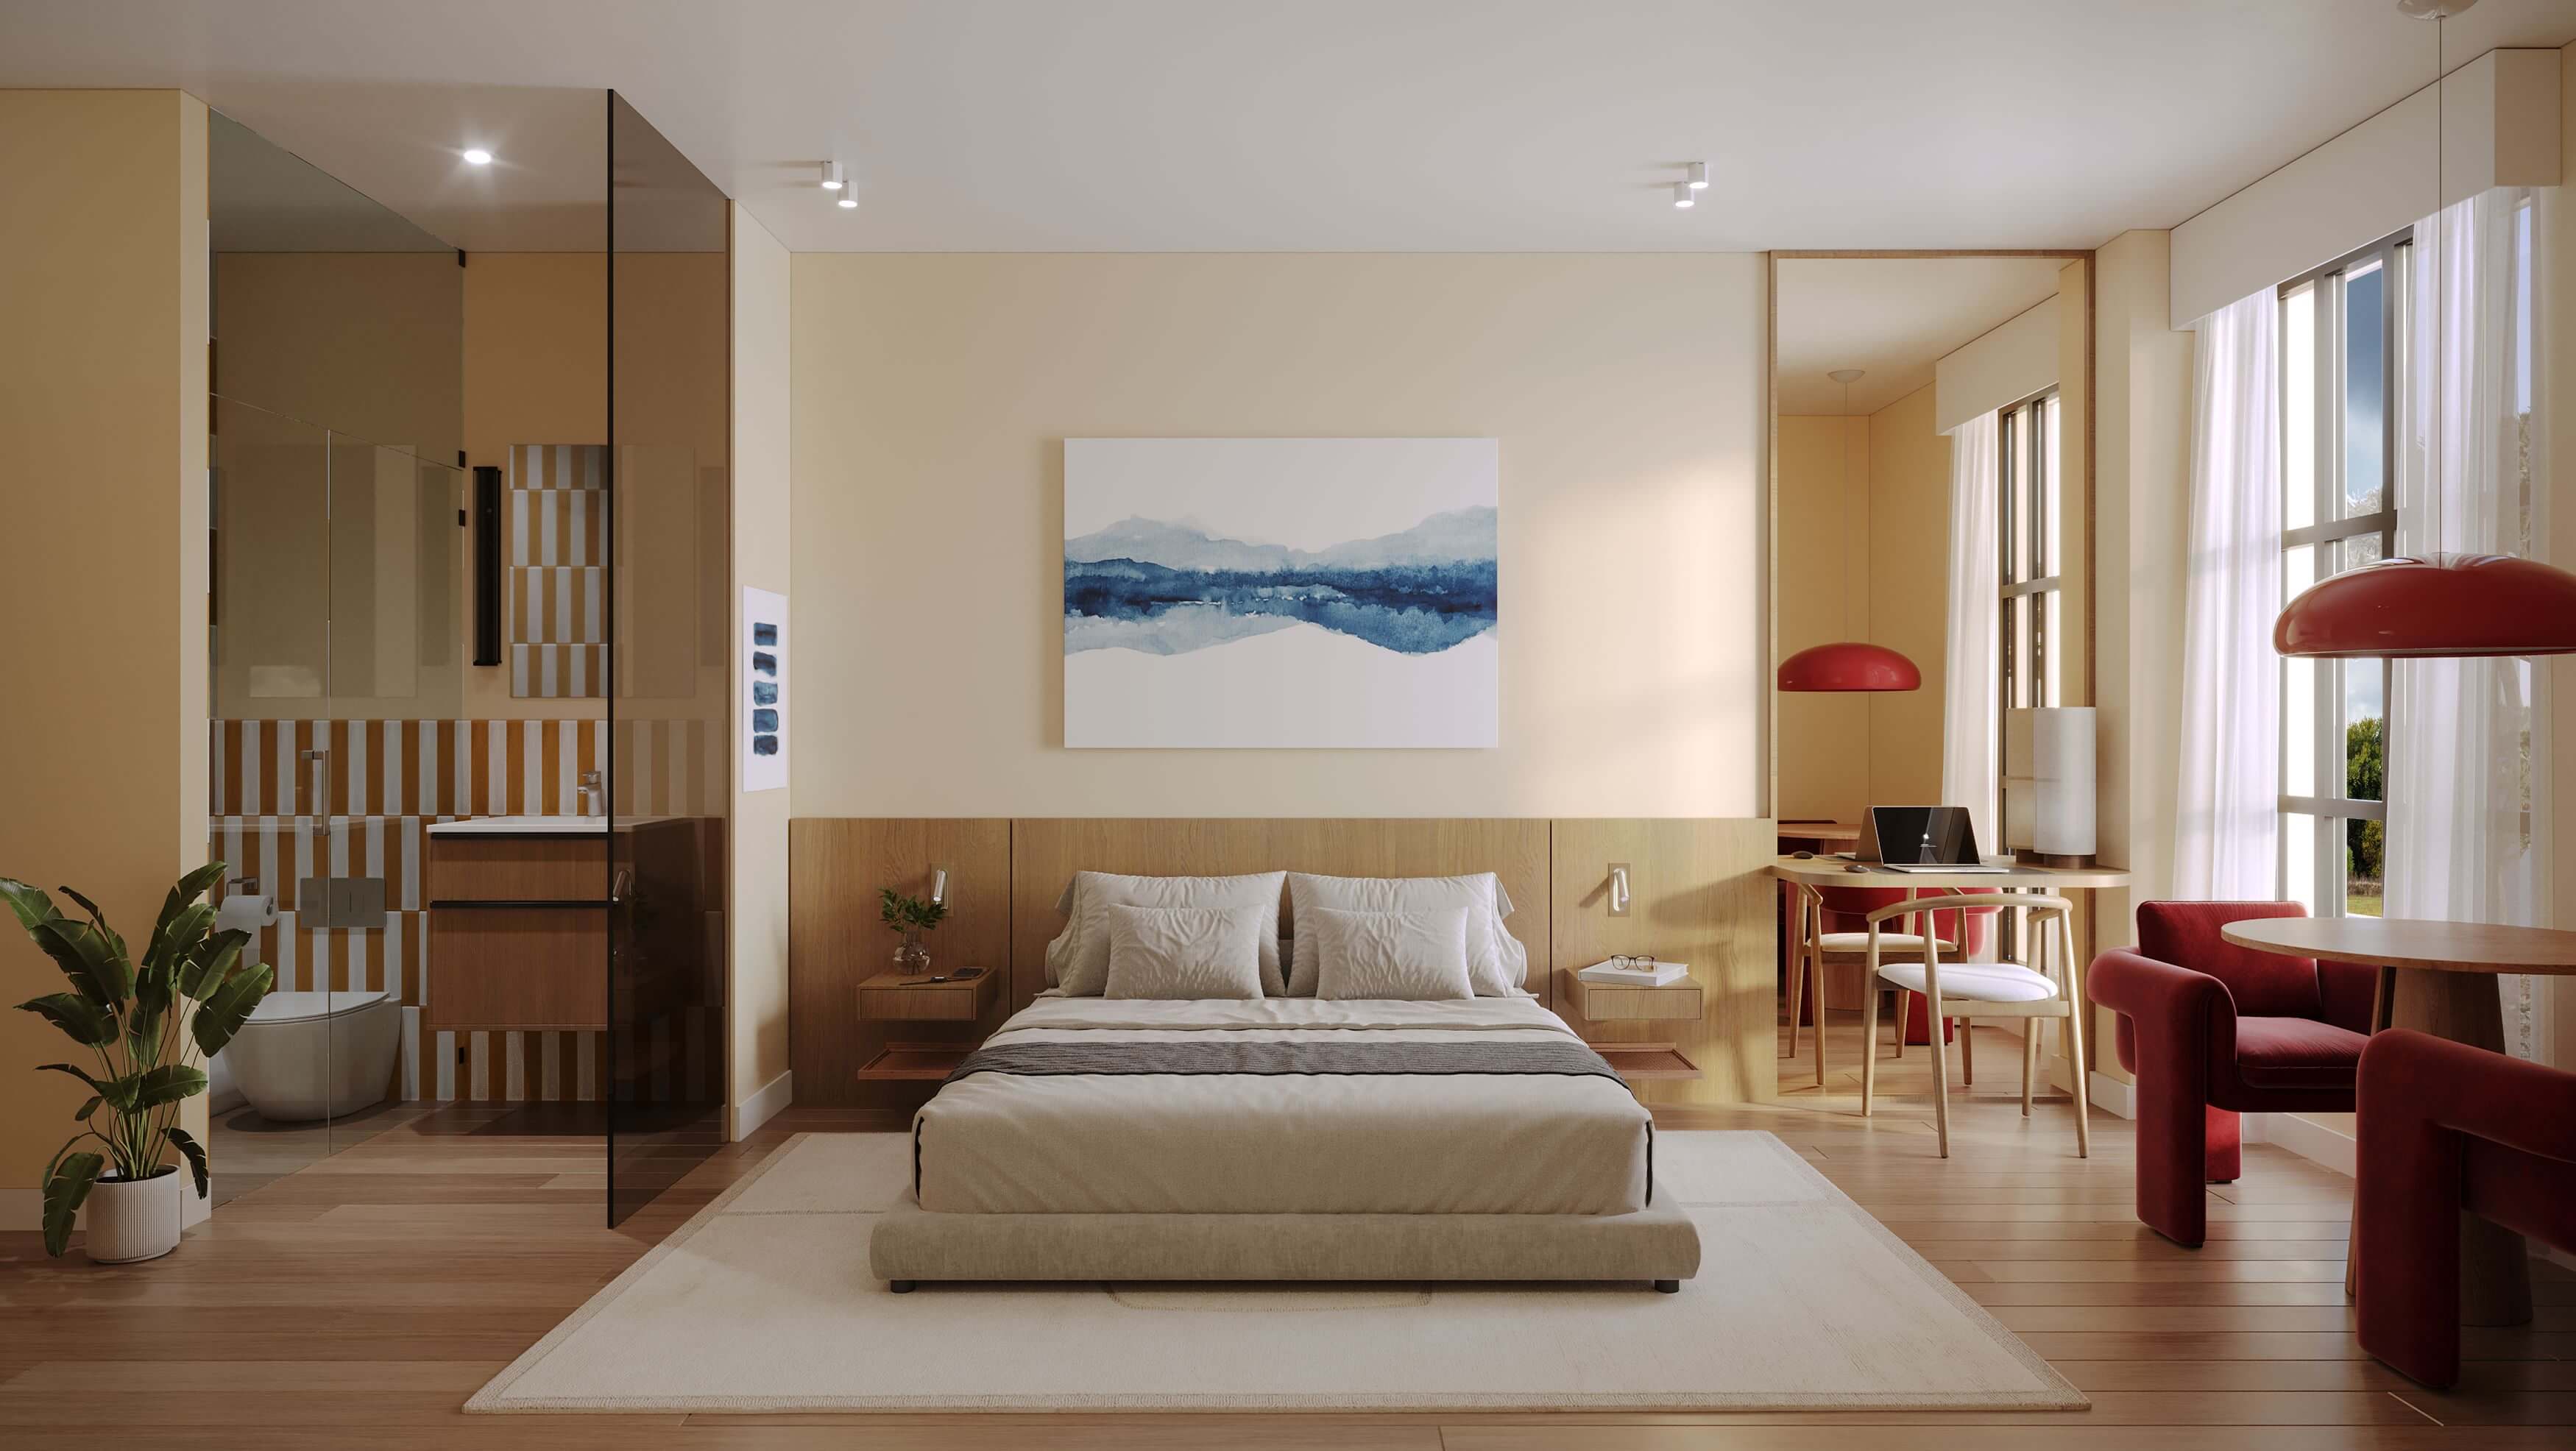 Imagen: Urbanitae
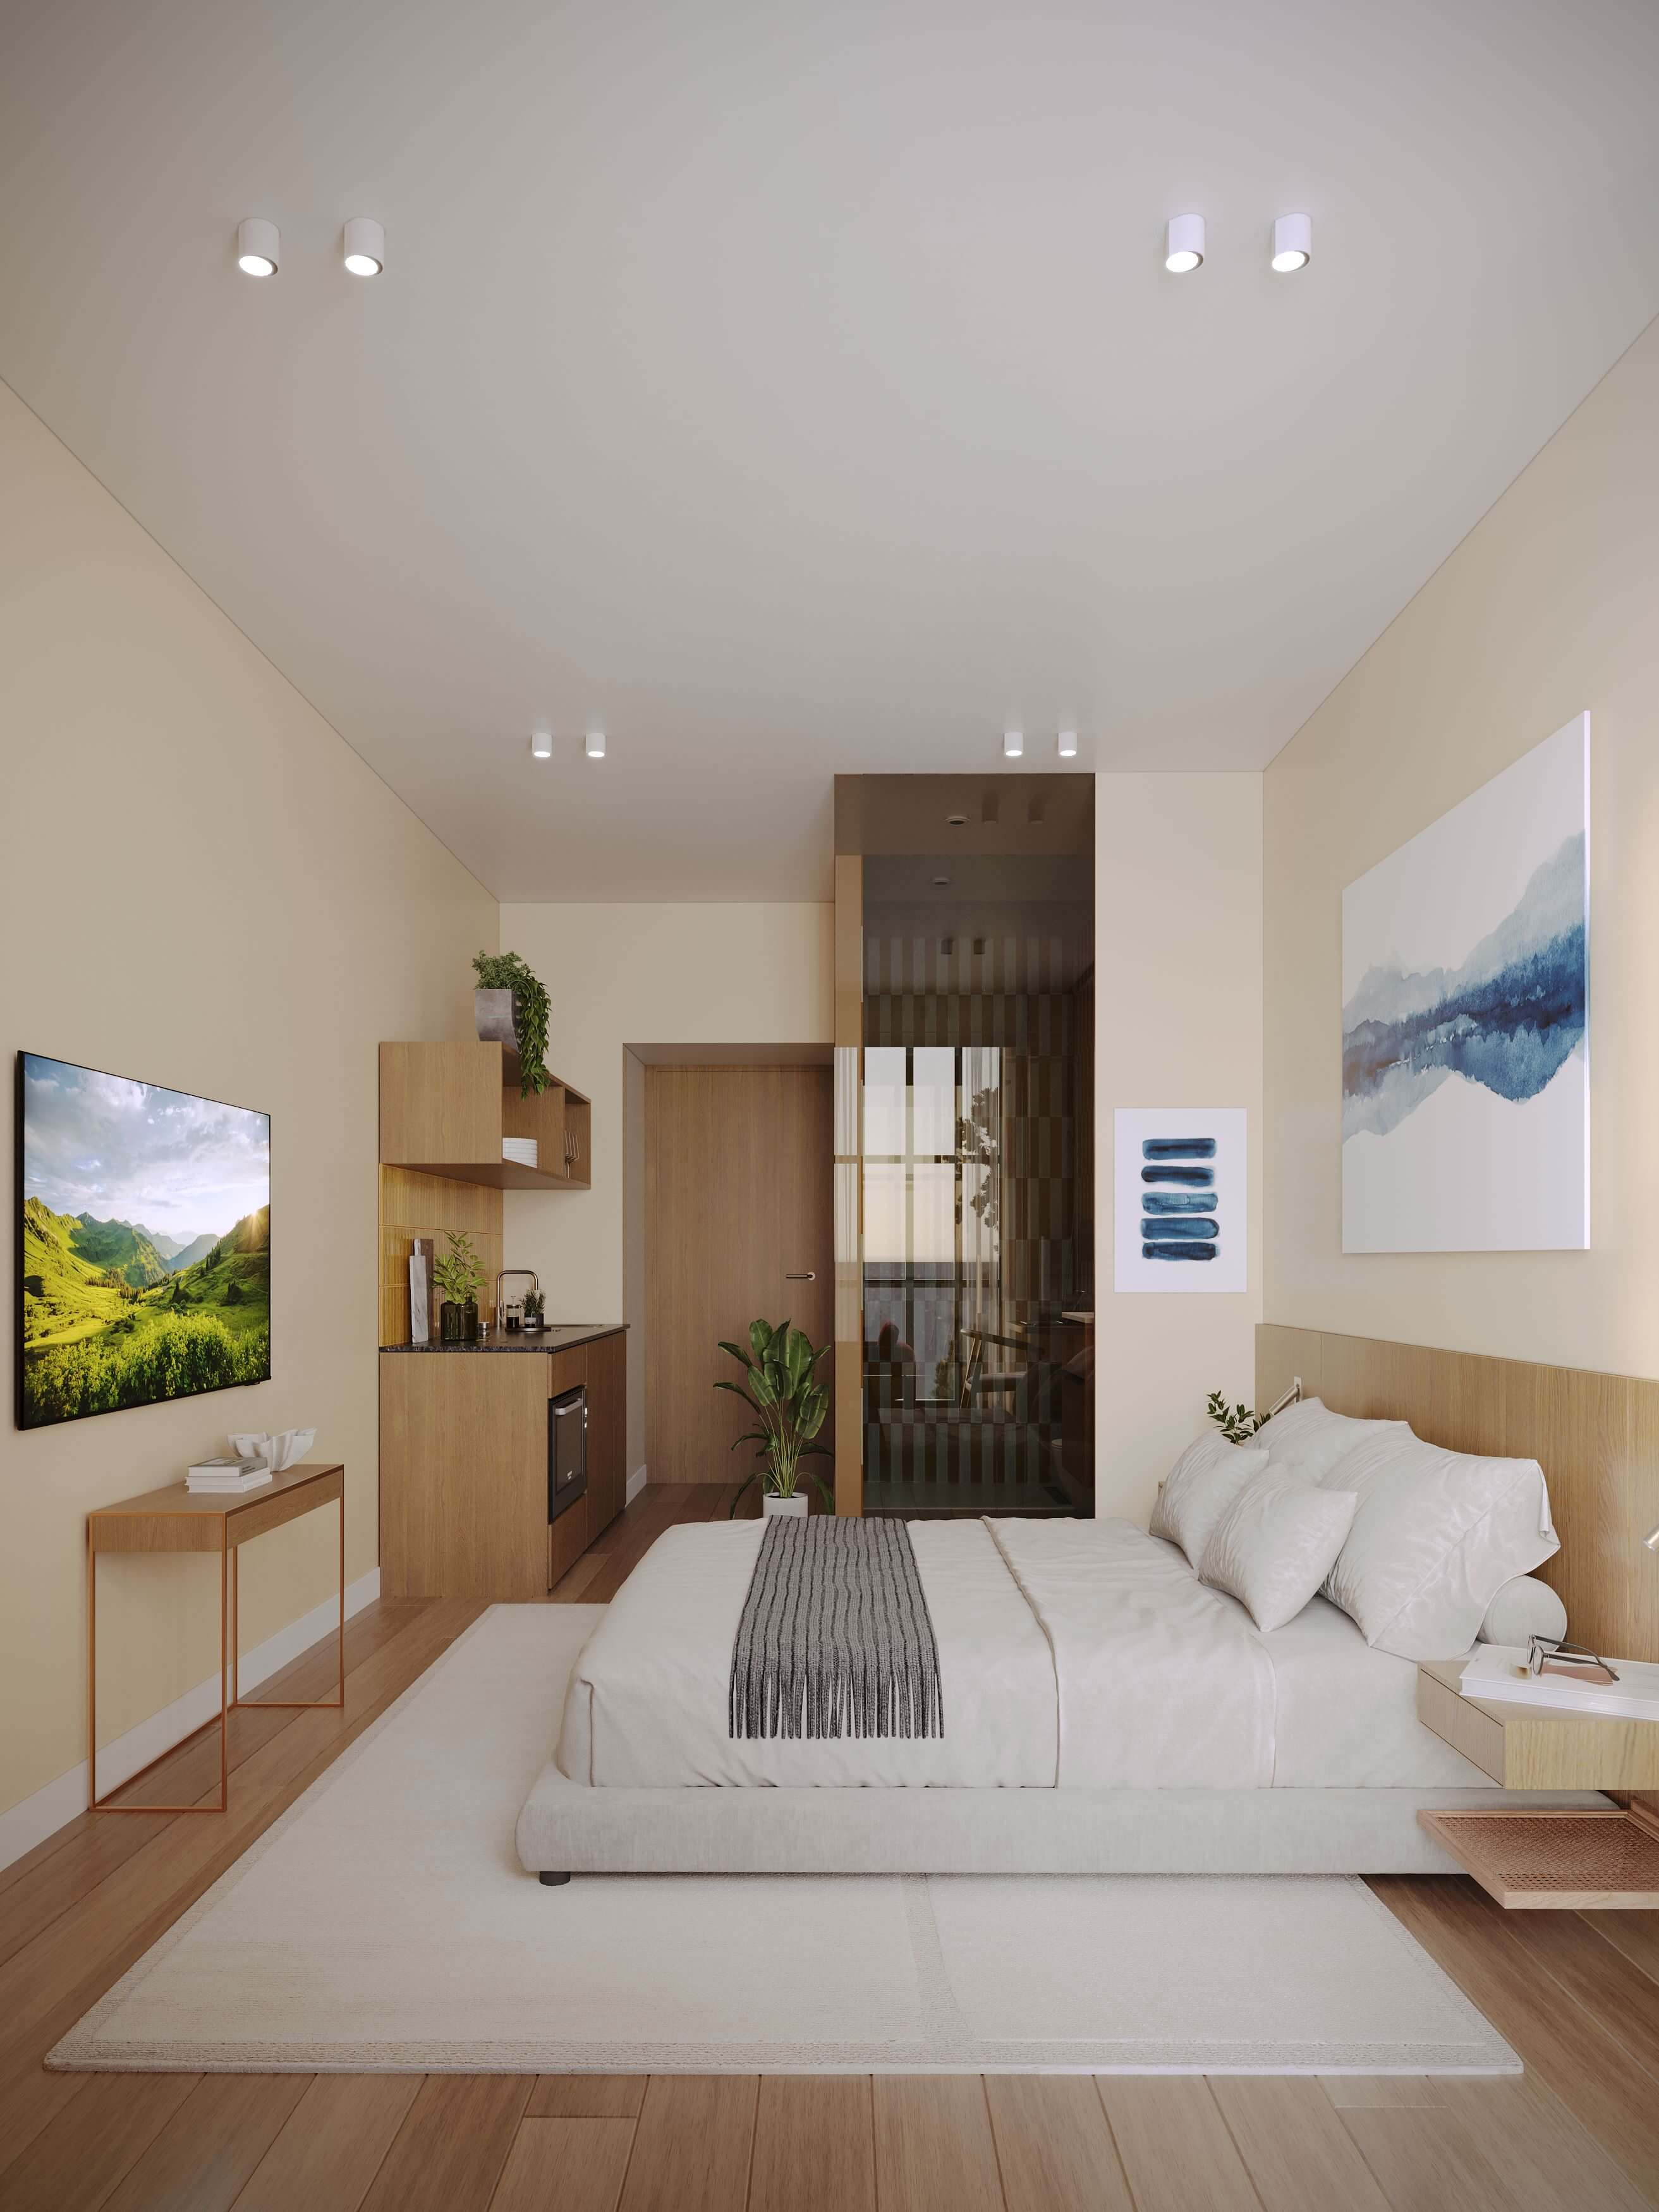 Imagen: Urbanitae
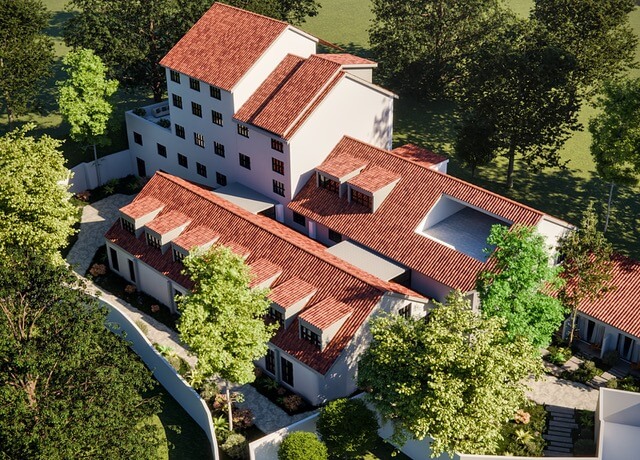 Imagen: Urbanitae
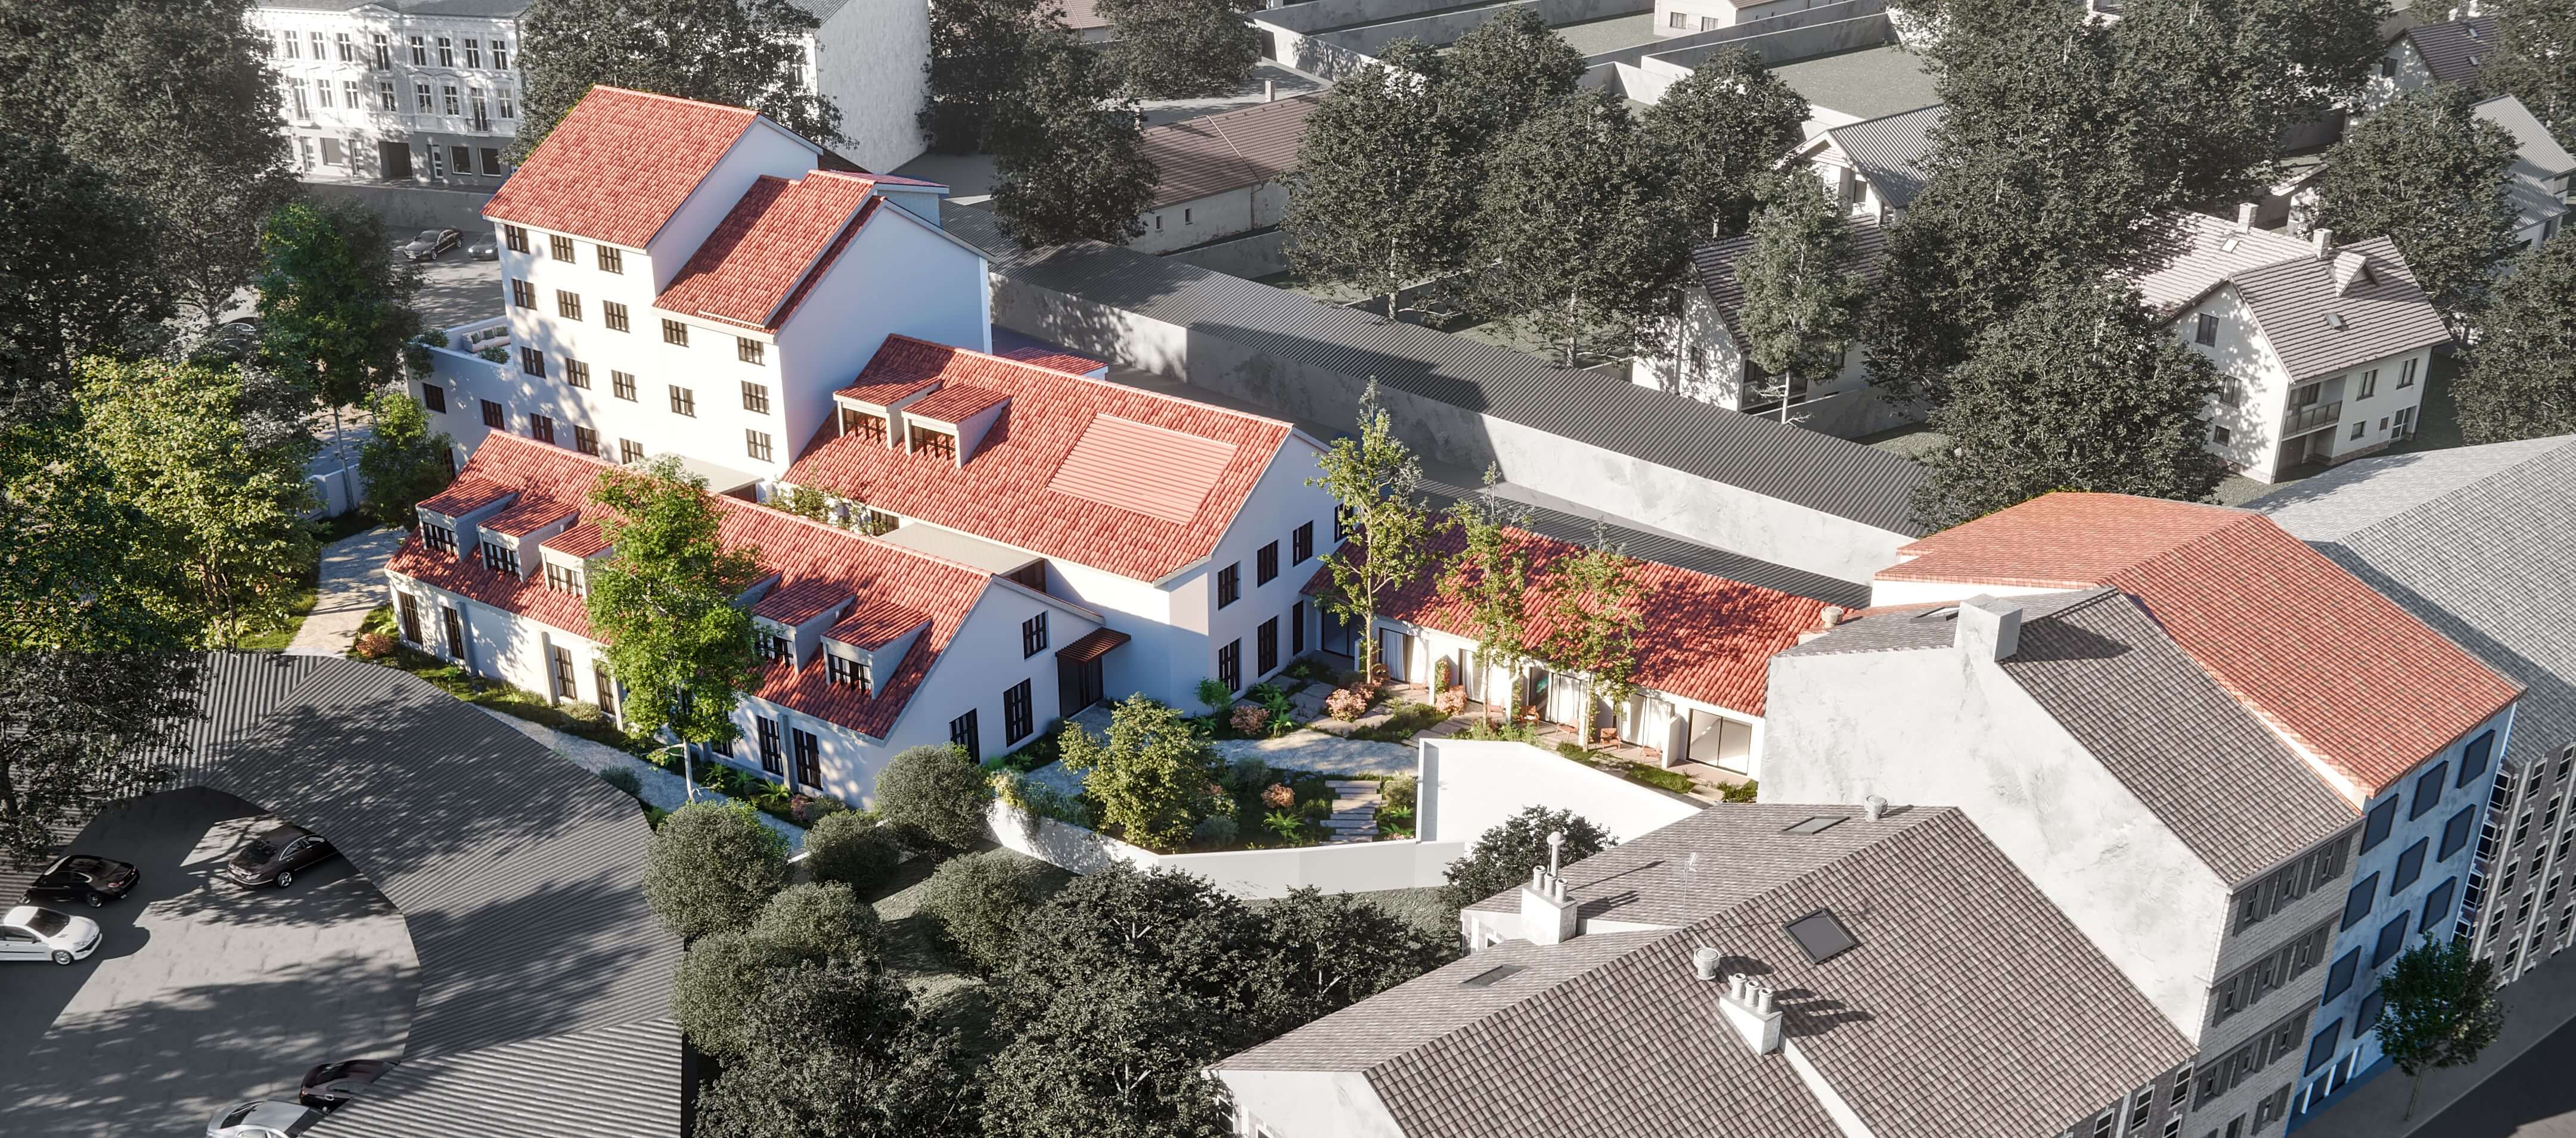 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Rua do Barao Forrester 730, Oporto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,61 (fórmula 1.0.0). La nota de hoy es 5,46. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición y reforma de un activo en Oporto para transformarlo en un complejo de apartamentos turísticos, que se alquila a un operador internacional bajo un contrato de arrendamiento fijo y se vende una vez estabilizado. Los inversores entran por ampliación de capital en una sociedad vehículo española, que a su vez invierte en una sociedad intermedia portuguesa y esta en la sociedad propietaria del proyecto. El promotor participa con capital propio junto a los inversores. La plataforma está registrada como PSFP. El plazo estimado es de 30 meses, una cifra que derivamos de sus datos y no de un número que ella publique.
Ubicación
El activo está en Oporto, en el norte de Portugal, junto al río Duero. La documentación presenta la ciudad como un destino turístico consolidado, con un centro histórico de interés patrimonial y atractivos repartidos entre la ribera, las bodegas y los puentes. Añade que el mercado local vive una expansión del turismo con necesidad de alojamiento de calidad y que hay escasos proyectos en desarrollo capaces de competir con este, por lo difícil que resulta encontrar buenas oportunidades. No tenemos datos propios sobre el entorno ni sobre precios de la zona.
Economía
La documentación publica tres escenarios. El favorable parte de una previsión de ingresos y de costes; el moderado mantiene los ingresos y eleva los costes de construcción; el desfavorable baja el precio de venta y sube también los costes, hasta el punto de contemplar pérdida de capital. El capital se reparte entre la aportación de los inversores de la plataforma y la del promotor, que invierte su propio dinero. La sociedad vehículo tiene previsto acudir a financiación bancaria, que la documentación describe como muy avanzada. No hay preventas: los ingresos vienen del arrendamiento y de la venta final. No tenemos la rentabilidad anual del proyecto, y en proyectos de equity la plataforma no la comunica por criterio del supervisor.
Garantías y estructura
La operación se articula como una ampliación de capital: los inversores aportan a una sociedad vehículo española, que invierte en una sociedad intermedia portuguesa y esta en la sociedad propietaria del activo. El promotor acompaña la operación con capital propio. La documentación menciona un aval bancario ligado al contrato de arrendamiento y una financiación bancaria prevista para el desarrollo, que describe como muy avanzada pero no cerrada. El contrato de arrendamiento es fijo y tiene un tramo de obligado cumplimiento, con un periodo de carencia desde la apertura.
Situación comercial y salida
El activo se alquila a un operador internacional de apartamentos turísticos mediante un contrato de arrendamiento fijo de larga duración, con un tramo de obligado cumplimiento y un periodo de carencia desde la apertura. La licencia de obras y la licencia de uso turístico están concedidas, según la documentación. La salida prevista es la venta del activo una vez estabilizado; hasta entonces el inversor recibe dividendos con periodicidad trimestral una vez arranca la operativa, y al final se liquida la sociedad y se reparten los beneficios restantes. El plazo estimado es de 30 meses, calculado por nosotros a partir de los datos de la plataforma. La documentación advierte de que los plazos pueden verse afectados por factores externos.
Ventajas
- Licencia y preventas Es la dimensión mejor puntuada de las cuatro: subnota 5,5 sobre 10 y banda media, la única que no queda en banda baja. Aporta 1,1 puntos de los 2,0 posibles, con una confianza del 40 %.
- Licencia y preventas La documentación describe un mercado turístico en expansión en la ciudad y escasos proyectos en desarrollo capaces de competir con este. Es un argumento de la plataforma, no una comprobación nuestra.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa 1,75 sobre 10, en banda baja, con una confianza del 20 %. Aporta 0,44 puntos de los 2,5 posibles y deja 2,06 puntos sin sumar. No tenemos la rentabilidad anual del proyecto.
- Promotor La dimensión de promotor puntúa 3,38 sobre 10, en banda baja, con una confianza del 40 %. Aporta 0,84 puntos de 2,5 y deja 1,66 sin sumar. La documentación destaca su experiencia en activos similares en la ciudad, pero la evidencia disponible es limitada.
- Licencia y preventas La dimensión de mercado, la mejor situada, se queda en banda media con una confianza del 40 %: aporta 1,1 puntos de 2,0 y deja 0,9 sin sumar. La nota global se apoya en datos parciales.
- Rentabilidad La documentación identifica riesgo de construcción, con posibles desviaciones de plazo y presupuesto, y riesgo comercial si el inquilino abandona el activo tras el periodo de obligado cumplimiento. Ambos afectan al resultado de la operación.
Lo que no sabemos
- Garantías De la dimensión de garantías no tenemos ningún dato: no conocemos el LTV de la primera disposición, ni el LTV sobre el edificio terminado, ni el rango de garantía, ni el importe del aval. Esa ausencia deja sin aportar 2,77 puntos de los 3,0 posibles, y no afirmamos de quién es la causa.
Conclusión
La nota es 2,61 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que la propia escala fija para dar por buena una puntuación. La dimensión de garantías no tiene datos, y las de rentabilidad y promotor quedan en banda baja; solo la de mercado llega a banda media. Hay una estructura de capital y un contrato de arrendamiento firmado, pero la evidencia disponible es escasa y no sostiene una valoración alta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.