Análisis y valoración del proyecto Ibiza | Proyecto Vista Alegre de Urbanitae en Sant Josep de Sa Talaia, Islas Baleares
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,88 /10 confianza global: 84 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Cap Negret 31, Sant Josep de Sa Talaia, Islas BalearesModalidad Equity / plusvalíaImporte 3 000 000 €Plazo 26 mesesRentabilidad anual 14,77 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,35 con datos, en parte pesa el 25 % de la fórmula; aporta 2,34 de los 2,50 puntos que podría aportar
- Garantías 3,56 con datos, en parte pesa el 30 % de la fórmula; aporta 1,07 de los 3,00 puntos que podría aportar
- Promotor 5,49 con datos, en parte pesa el 25 % de la fórmula; aporta 1,37 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Cap Negret 31, Sant Josep de Sa Talaia, Islas Baleares
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 3 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,77 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Valor objetivo de ventas
- 16 030 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- RTV Grupo Inmobiliario
- Proyectos previos del promotor
- 22 proyectos
- Capital propio del promotor
- 14,00 %
- Viviendas entregadas
- 400 viviendas
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 14 812 193 €
- Margen de seguridad de la venta
- 7,59 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Financiado
- Preventas
- 0,00 %
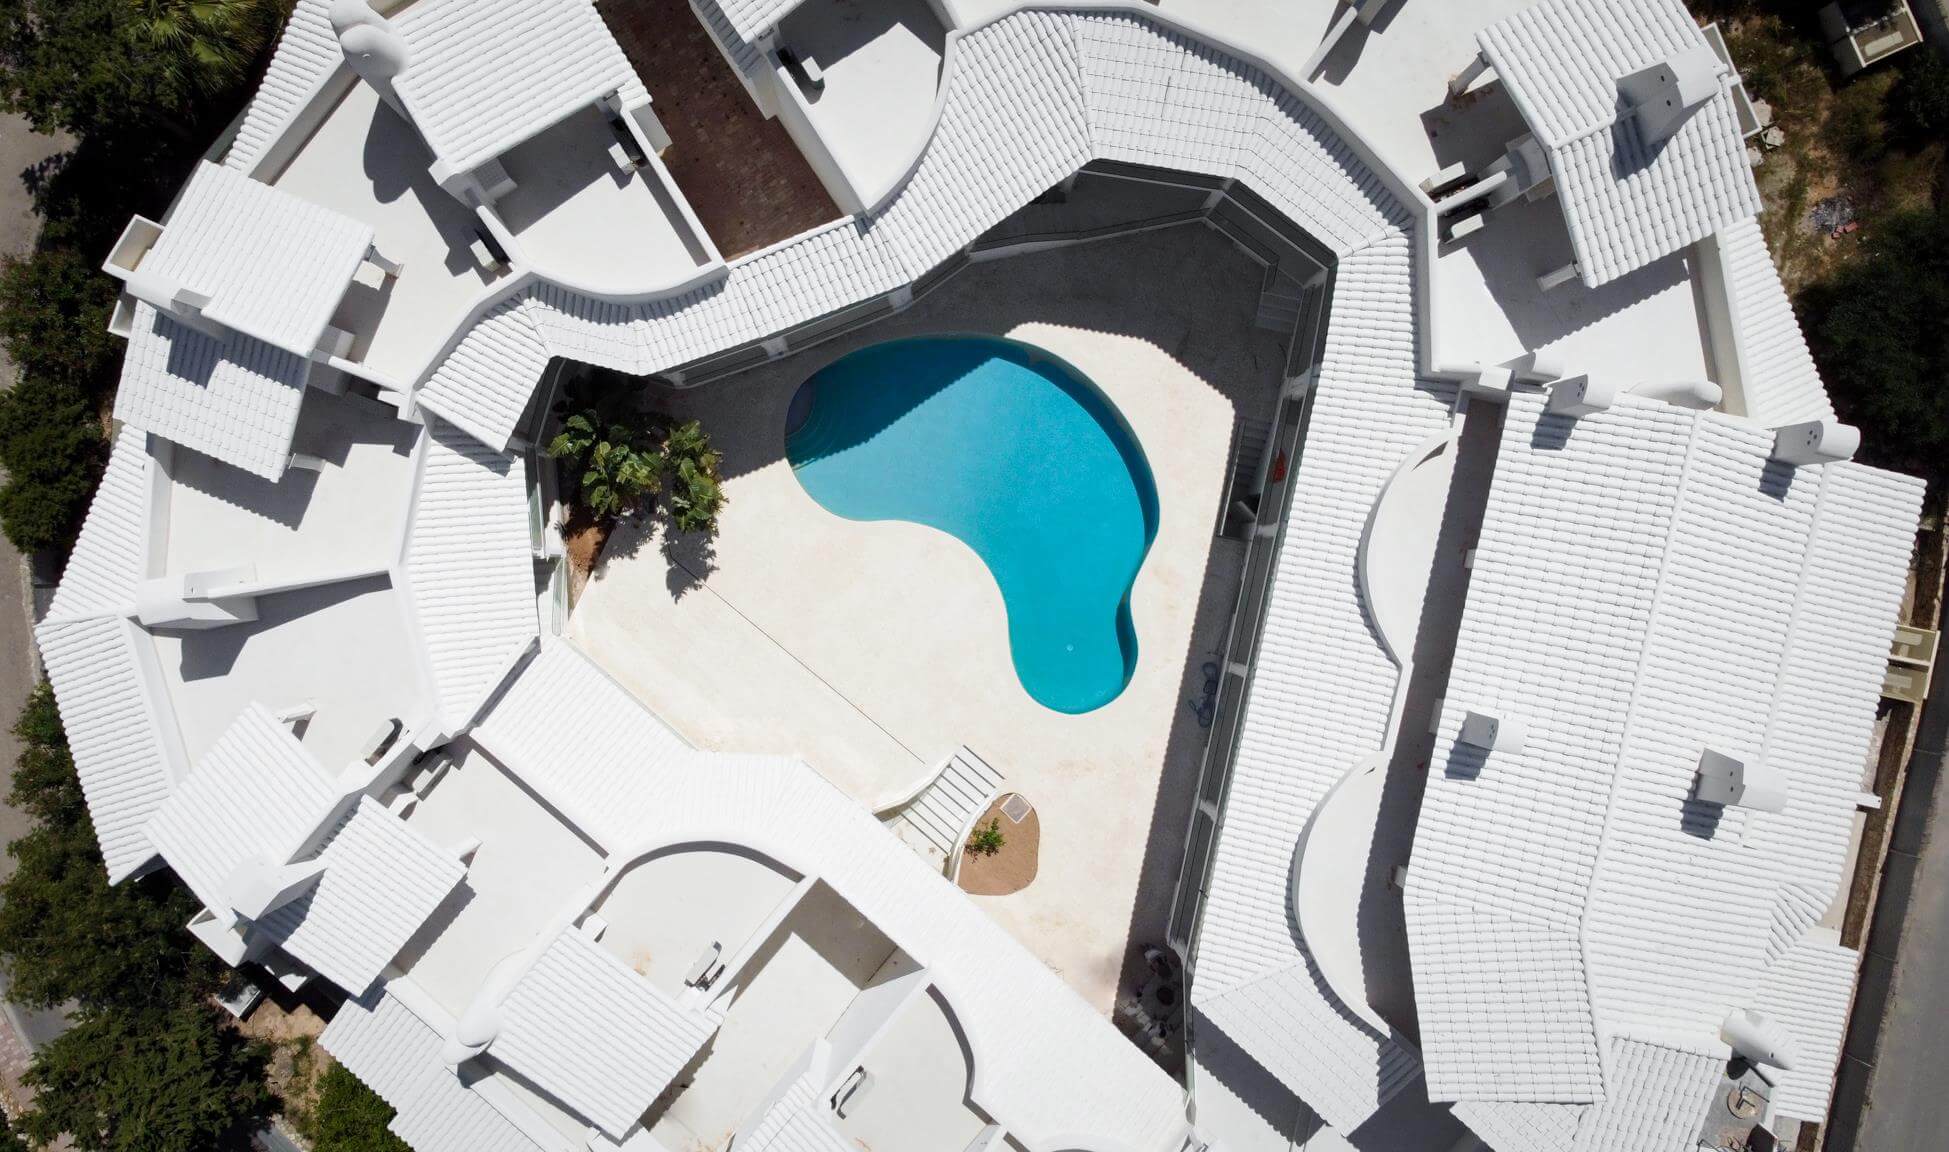 Imagen: Urbanitae
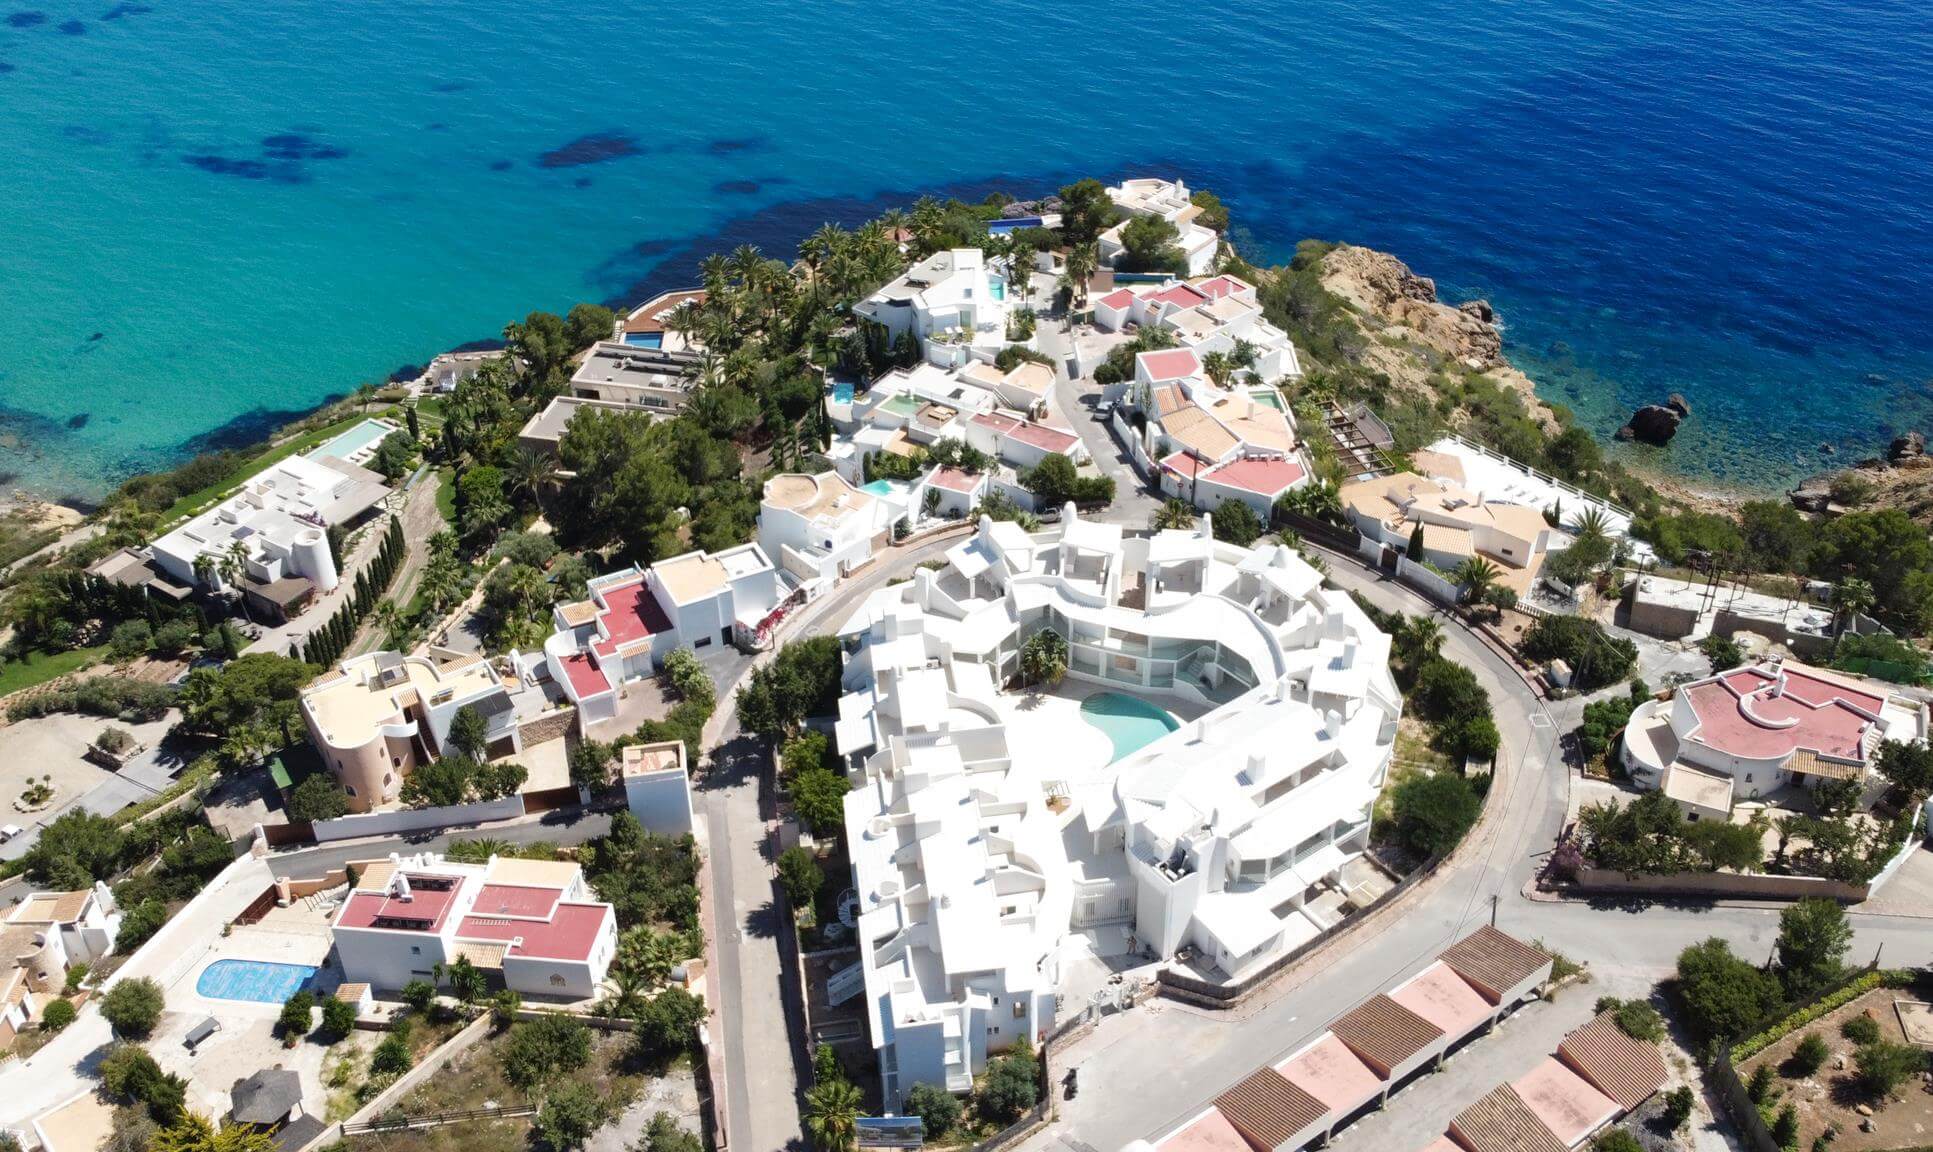 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
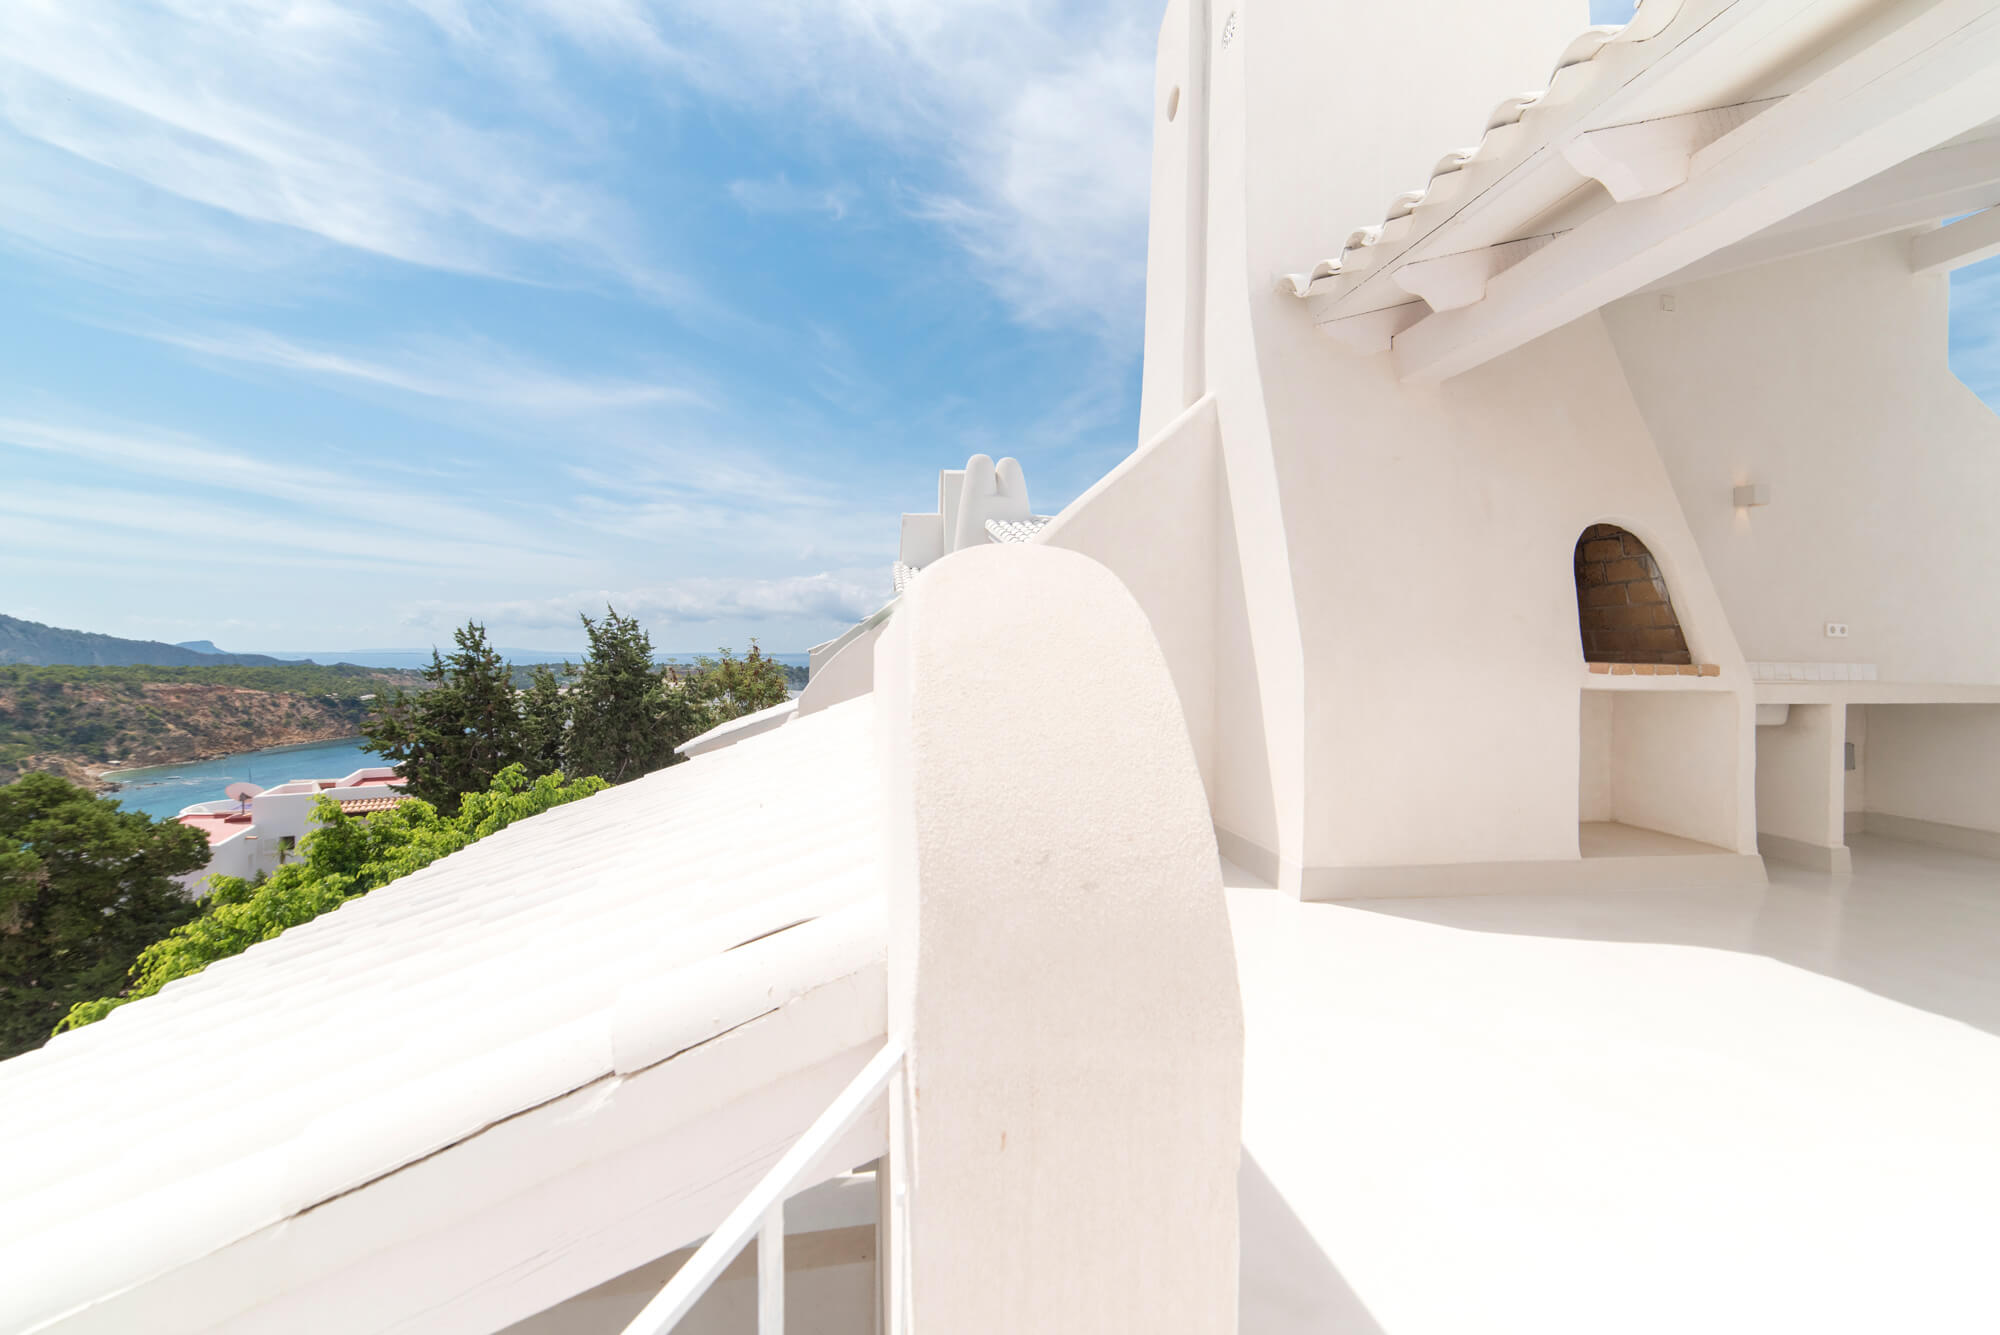 Imagen: Urbanitae
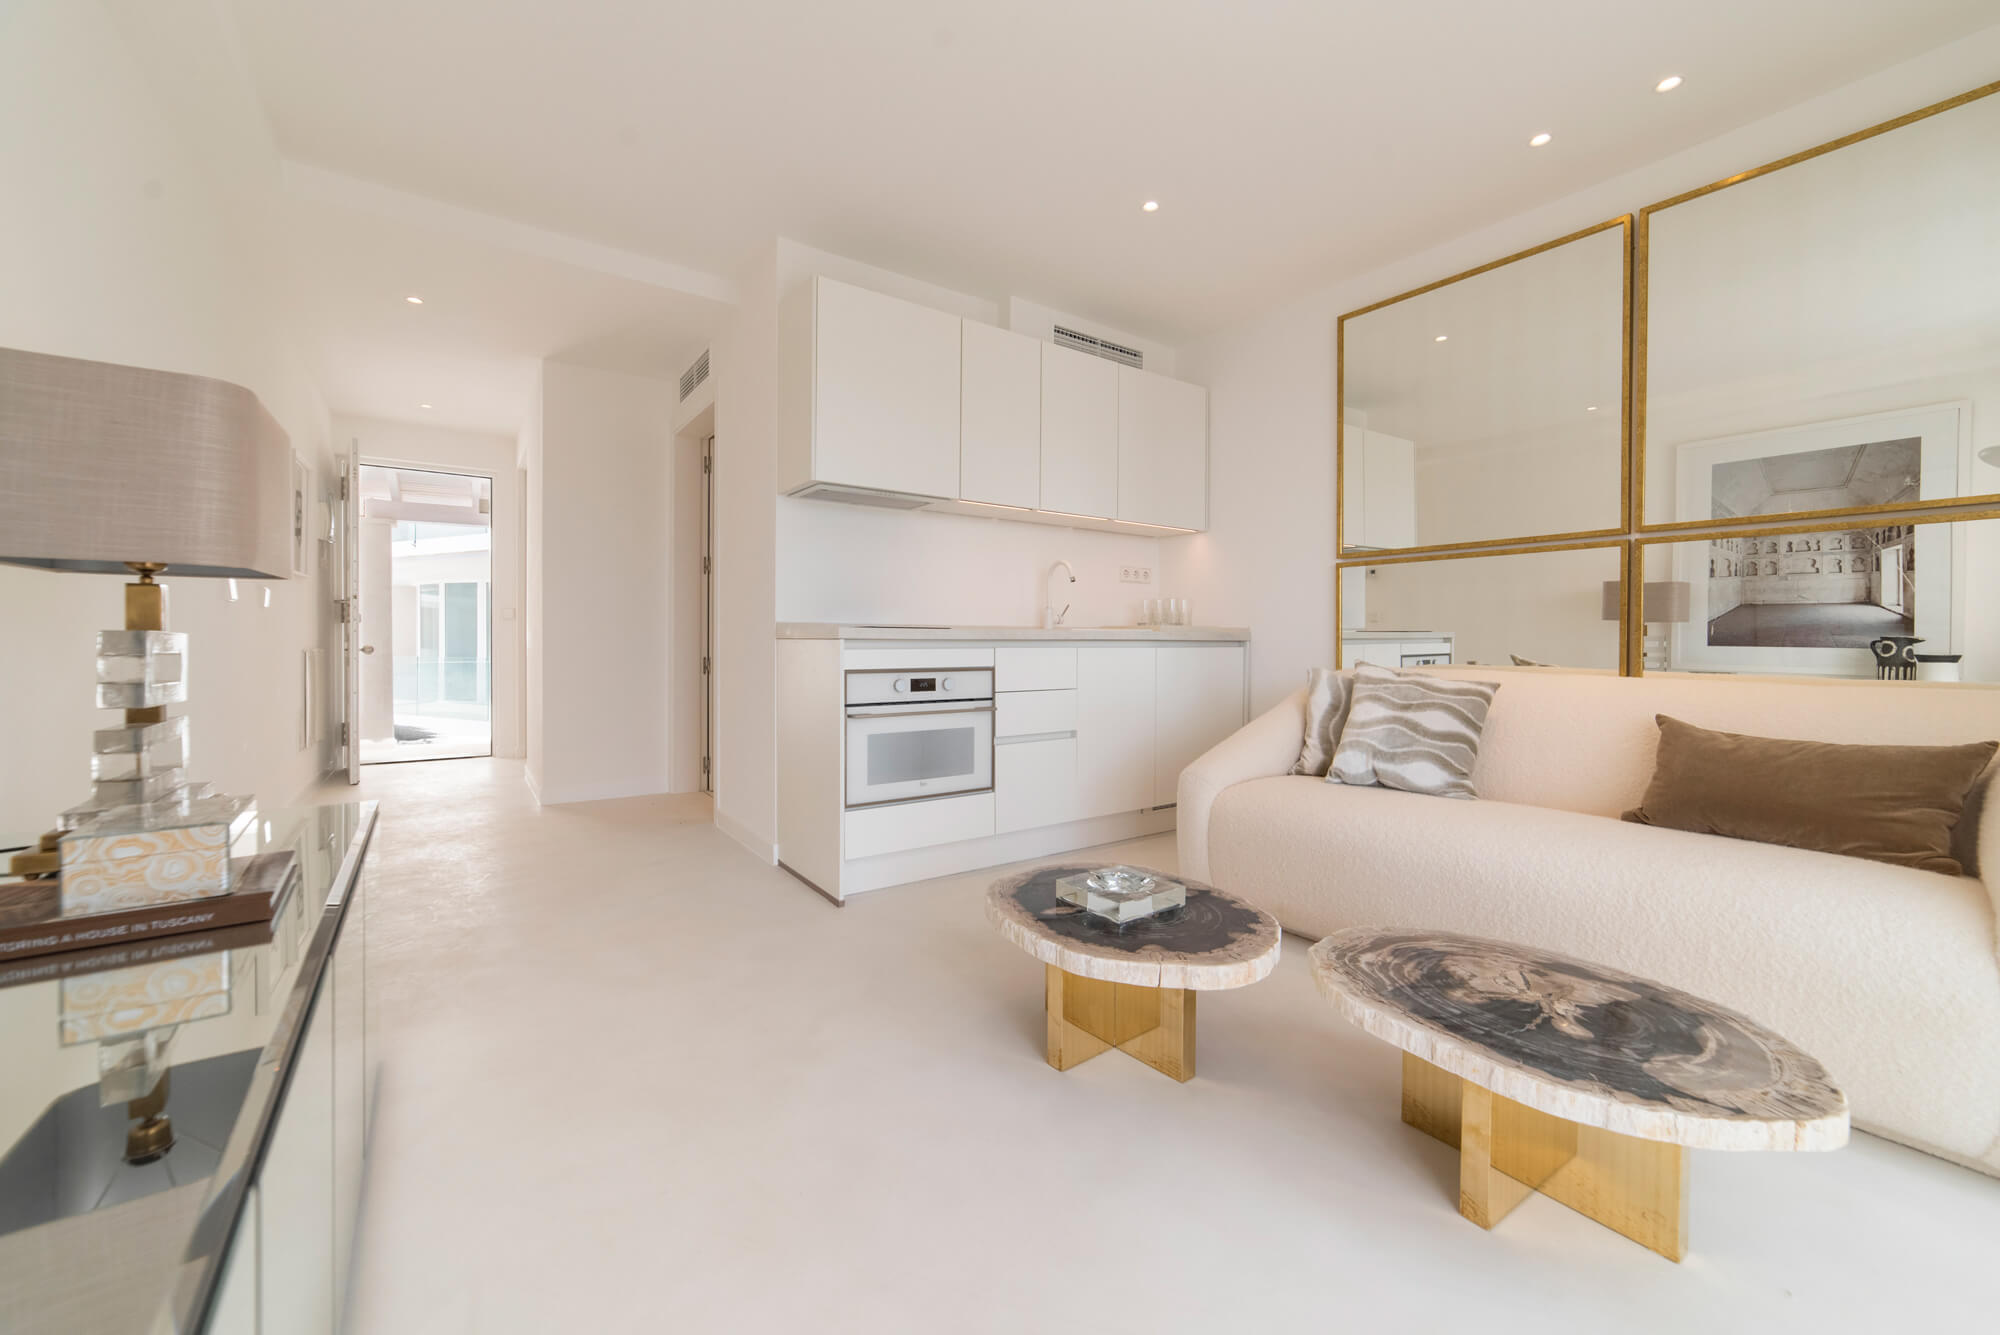 Imagen: Urbanitae
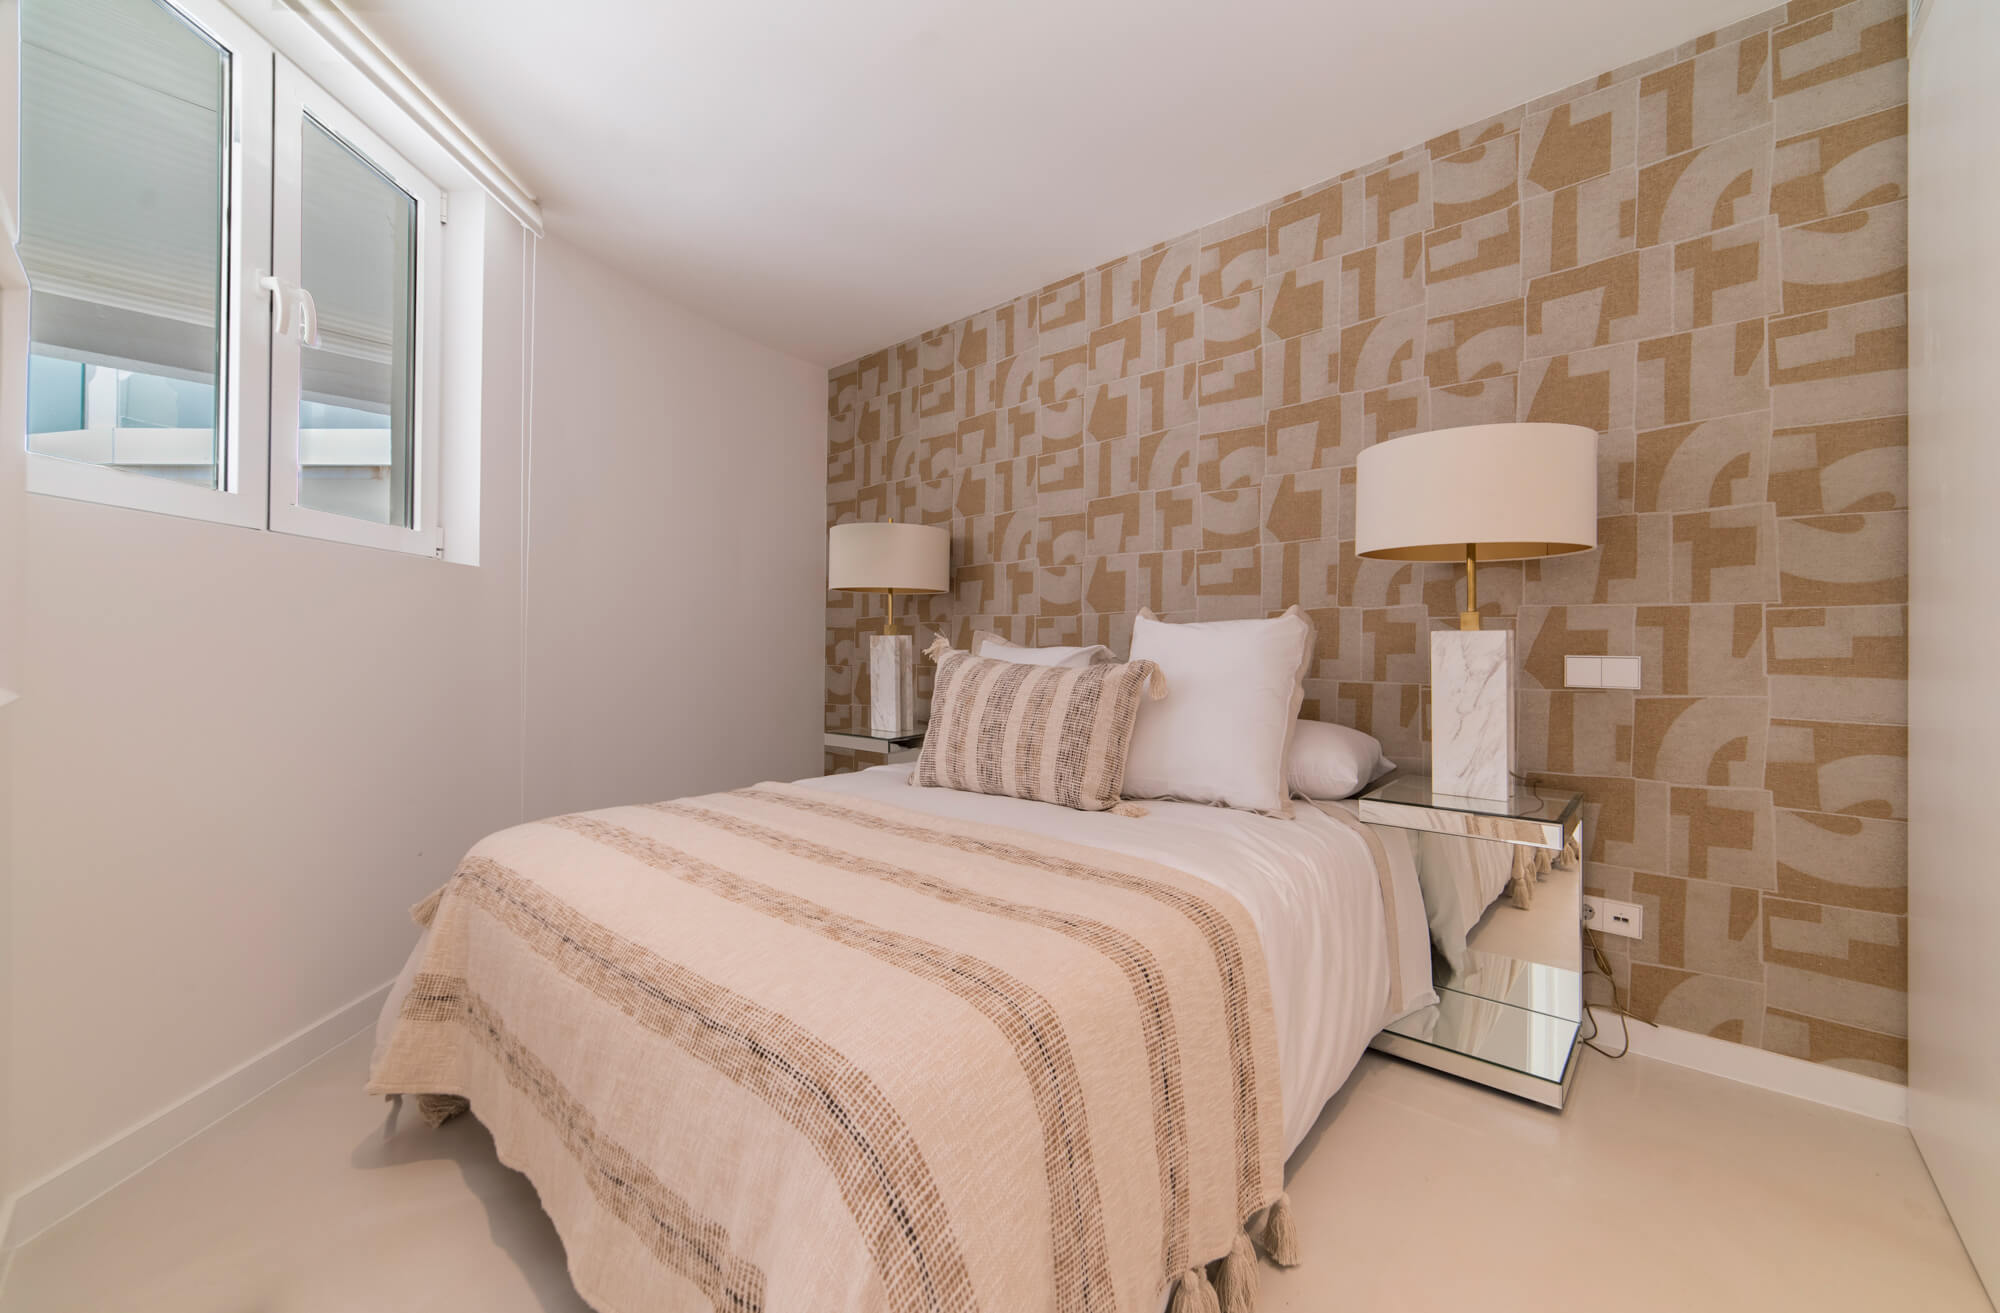 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sant Josep de sa Talaia (Balears, Illes), código INE 07048, identificado a partir de la ubicación que publica la plataforma («Calle Cap Negret 31, Sant Josep de Sa Talaia, Islas Baleares»).
- Población
- 29 761 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 830 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 384 personas septiembre de 2026 1,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,49 (fórmula 1.0.0). La nota de hoy es 5,88. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la comercialización de un edificio residencial ya construido y rehabilitado, situado en la urbanización Vista Alegre, en Ibiza. Es una operación de equity y plusvalía: los inversores de Urbanitae y el gestor aportan capital mediante una ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora del proyecto. La promotora firma con el propietario actual del inmueble un poder irrevocable de venta y un contrato de cuentas en participación, y asume la promoción delegada y la postventa. El retorno de los inversores y del gestor procede del excedente entre el precio al que se vendan las viviendas y lo que se paga al propietario.
Ubicación
El proyecto se sitúa en la urbanización Vista Alegre, en el sur de la isla de Ibiza. La documentación la presenta como una de las urbanizaciones más reconocidas de la isla, con vigilancia permanente, control de acceso, custodia de llaves y acceso a una cala y un pantalán privados. Describe su entorno como cercano a otras zonas de alto standing y a varias playas conocidas, y señala que se conecta por autovía tanto con el núcleo urbano como con el aeropuerto. El inmueble ocupa el centro de la urbanización y el complejo dispone de piscina, terraza y gimnasio comunitarios, además de trasteros y plazas de garaje en una parcela contigua.
Economía
Según la documentación, la operación no necesita financiación externa: la promotora retiene parte del beneficio de cada venta para cubrir sus necesidades de liquidez. El pago al propietario del activo se reparte entre un desembolso inicial de la sociedad promotora y el resto conforme se venden las viviendas, y una parte de ese pago inicial queda retenida en una cuenta notarial. El beneficio de los inversores y del gestor es la diferencia entre el precio final de venta de las viviendas y lo pagado al propietario. La documentación publica tres escenarios: uno favorable, con ingresos y costes estimados; uno moderado, en el que parte de las viviendas no obtiene los permisos eléctricos y se venden menos unidades; y uno desfavorable, con una rebaja de precios que llevaría a resultado negativo y pérdida parcial del capital. No tenemos cifra de ticket mínimo ni de rentabilidad anual, y la documentación no da datos de preventas.
Garantías y estructura
La estructura es de capital, no de deuda: los inversores y el gestor entran por ampliación de capital en la sociedad promotora, que no requiere financiación externa. El activo está ya construido y rehabilitado, con la división horizontal hecha y las viviendas con licencia de primera ocupación y cédula de habitabilidad, de modo que el proyecto no depende de obtener licencia de obra ni de ejecutar una promoción nueva; los trabajos pendientes son de alcance menor y los asume el propietario. Frente al riesgo del suministro eléctrico de parte de las viviendas, una porción del pago inicial queda retenida en una cuenta notarial hasta que se obtengan los permisos, y si no se consiguen en el plazo previsto esa cantidad vuelve a la promotora con una penalización a su favor, además de reducirse el precio total a pagar al propietario. La plataforma figura con la consideración de PSFP según el registro de la CNMV. No tenemos cifras de LTV ni del rango de garantía de la operación.
Situación comercial y salida
La documentación señala que la campaña comercial puede arrancar ya, pero que no todas las viviendas se pueden entregar de inmediato: una parte del edificio cuenta con suministro eléctrico en vigor y otra no, y hasta resolverlo no se pueden escriturar ni entregar esas viviendas. Los contratos firmados por la promotora tienen un plazo que, según nuestro cálculo a partir de sus cifras, es de 26 meses, y son prorrogables. Si al final quedaran viviendas sin vender, la promotora puede optar por adquirir las restantes abonando lo que falte hasta el precio objetivo, o desistir y dejar la titularidad al propietario. El dinero vuelve a los inversores por el excedente entre el precio de venta de cada vivienda y lo pagado al propietario; la documentación no detalla un calendario de reparto ni cifras de preventas.
Ventajas
- Promotor Es la dimensión con la puntuación más alta del desglose: aporta 1,69 de los 2,5 puntos posibles y su subnota es de 6,75, con una confianza del 80 %, la más alta del análisis.
- Promotor La documentación subraya que el gestor aporta capital propio junto a los inversores, lo que alinea intereses, y que ya ha financiado otras promociones a través de esta misma plataforma.
- Licencia y preventas La ubicación sostiene esta dimensión: la documentación describe la urbanización como una de las más reconocidas de la isla, con acceso privado a cala y pantalán y un entorno de alto standing. La subnota es de 5,5 y la confianza, del 40 %.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad tiene una subnota de 1,92, en banda baja, y solo aporta 0,48 de los 2,5 puntos posibles, con una confianza del 20 %. No tenemos el dato de rentabilidad anual, y la propia documentación recuerda que en equity no se comunica la rentabilidad estimada.
- Rentabilidad El retorno depende del excedente entre el precio de venta de las viviendas y lo que se paga al propietario, y la documentación contempla un escenario desfavorable con rebaja de precios que daría resultado negativo y pérdida parcial del capital aportado.
- Licencia y preventas La dimensión de mercado aporta 1,1 de 2 puntos con una confianza del 40 %, por debajo del umbral del 60 % que la nota considera suficiente. Toda la operación depende de vender las viviendas, y una parte del edificio no tiene suministro eléctrico en vigor, lo que impide escriturar y entregar hasta resolverlo.
- Promotor El promotor se queda en banda media: aporta 1,69 de los 2,5 puntos posibles y deja 0,81 sin sumar. Su confianza, del 80 %, es la más alta del análisis, así que lo que falta aquí no es dato, sino puntuación.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Es la dimensión que más pesa, un 30 % de la nota, y su ausencia deja de aportar 2,77 de los 3 puntos posibles. No sabemos qué respalda la operación ni cuál es el rango de garantía, ni disponemos de LTV de primera disposición ni sobre edificio terminado. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 3,49 sobre 10, con una confianza del 33 % muy por debajo del 60 % que el propio modelo exige para dar el análisis por suficientemente apoyado. Pesan dos cosas: la rentabilidad puntúa bajo y con poca confianza, y de garantías no hay ningún dato, con lo que un 30 % del peso se queda sin aportar. Las dimensiones de promotor y mercado sostienen lo que hay, pero ninguna llega a la banda alta, así que esto describe un proyecto con información incompleta, no una recomendación.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.