Análisis y valoración del proyecto Oporto | Proyecto Oasis de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,11 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación R. Chao Verde, Rio Tinto, Oporto, PortugalModalidad Equity / plusvalíaImporte 2 500 500 €Plazo 36 mesesRentabilidad anual 18,33 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,13 con datos, en parte pesa el 25 % de la fórmula; aporta 2,03 de los 2,50 puntos que podría aportar
- Garantías 3,63 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 3,15 con datos, en parte pesa el 25 % de la fórmula; aporta 0,79 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- R. Chao Verde, Rio Tinto, Oporto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 500 500 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 18,33 %
- Plazo
- 36 meses
Características del inmueble
- Tipo de activo
- Residencial
- Valor objetivo de ventas
- 25 840 960 €
Promotor
- Promotor
- Emanuelle Investments
- Capital propio del promotor
- 15,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 23 915 647 €
- Margen de seguridad de la venta
- 7,45 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 88,00 %
 Imagen: Urbanitae
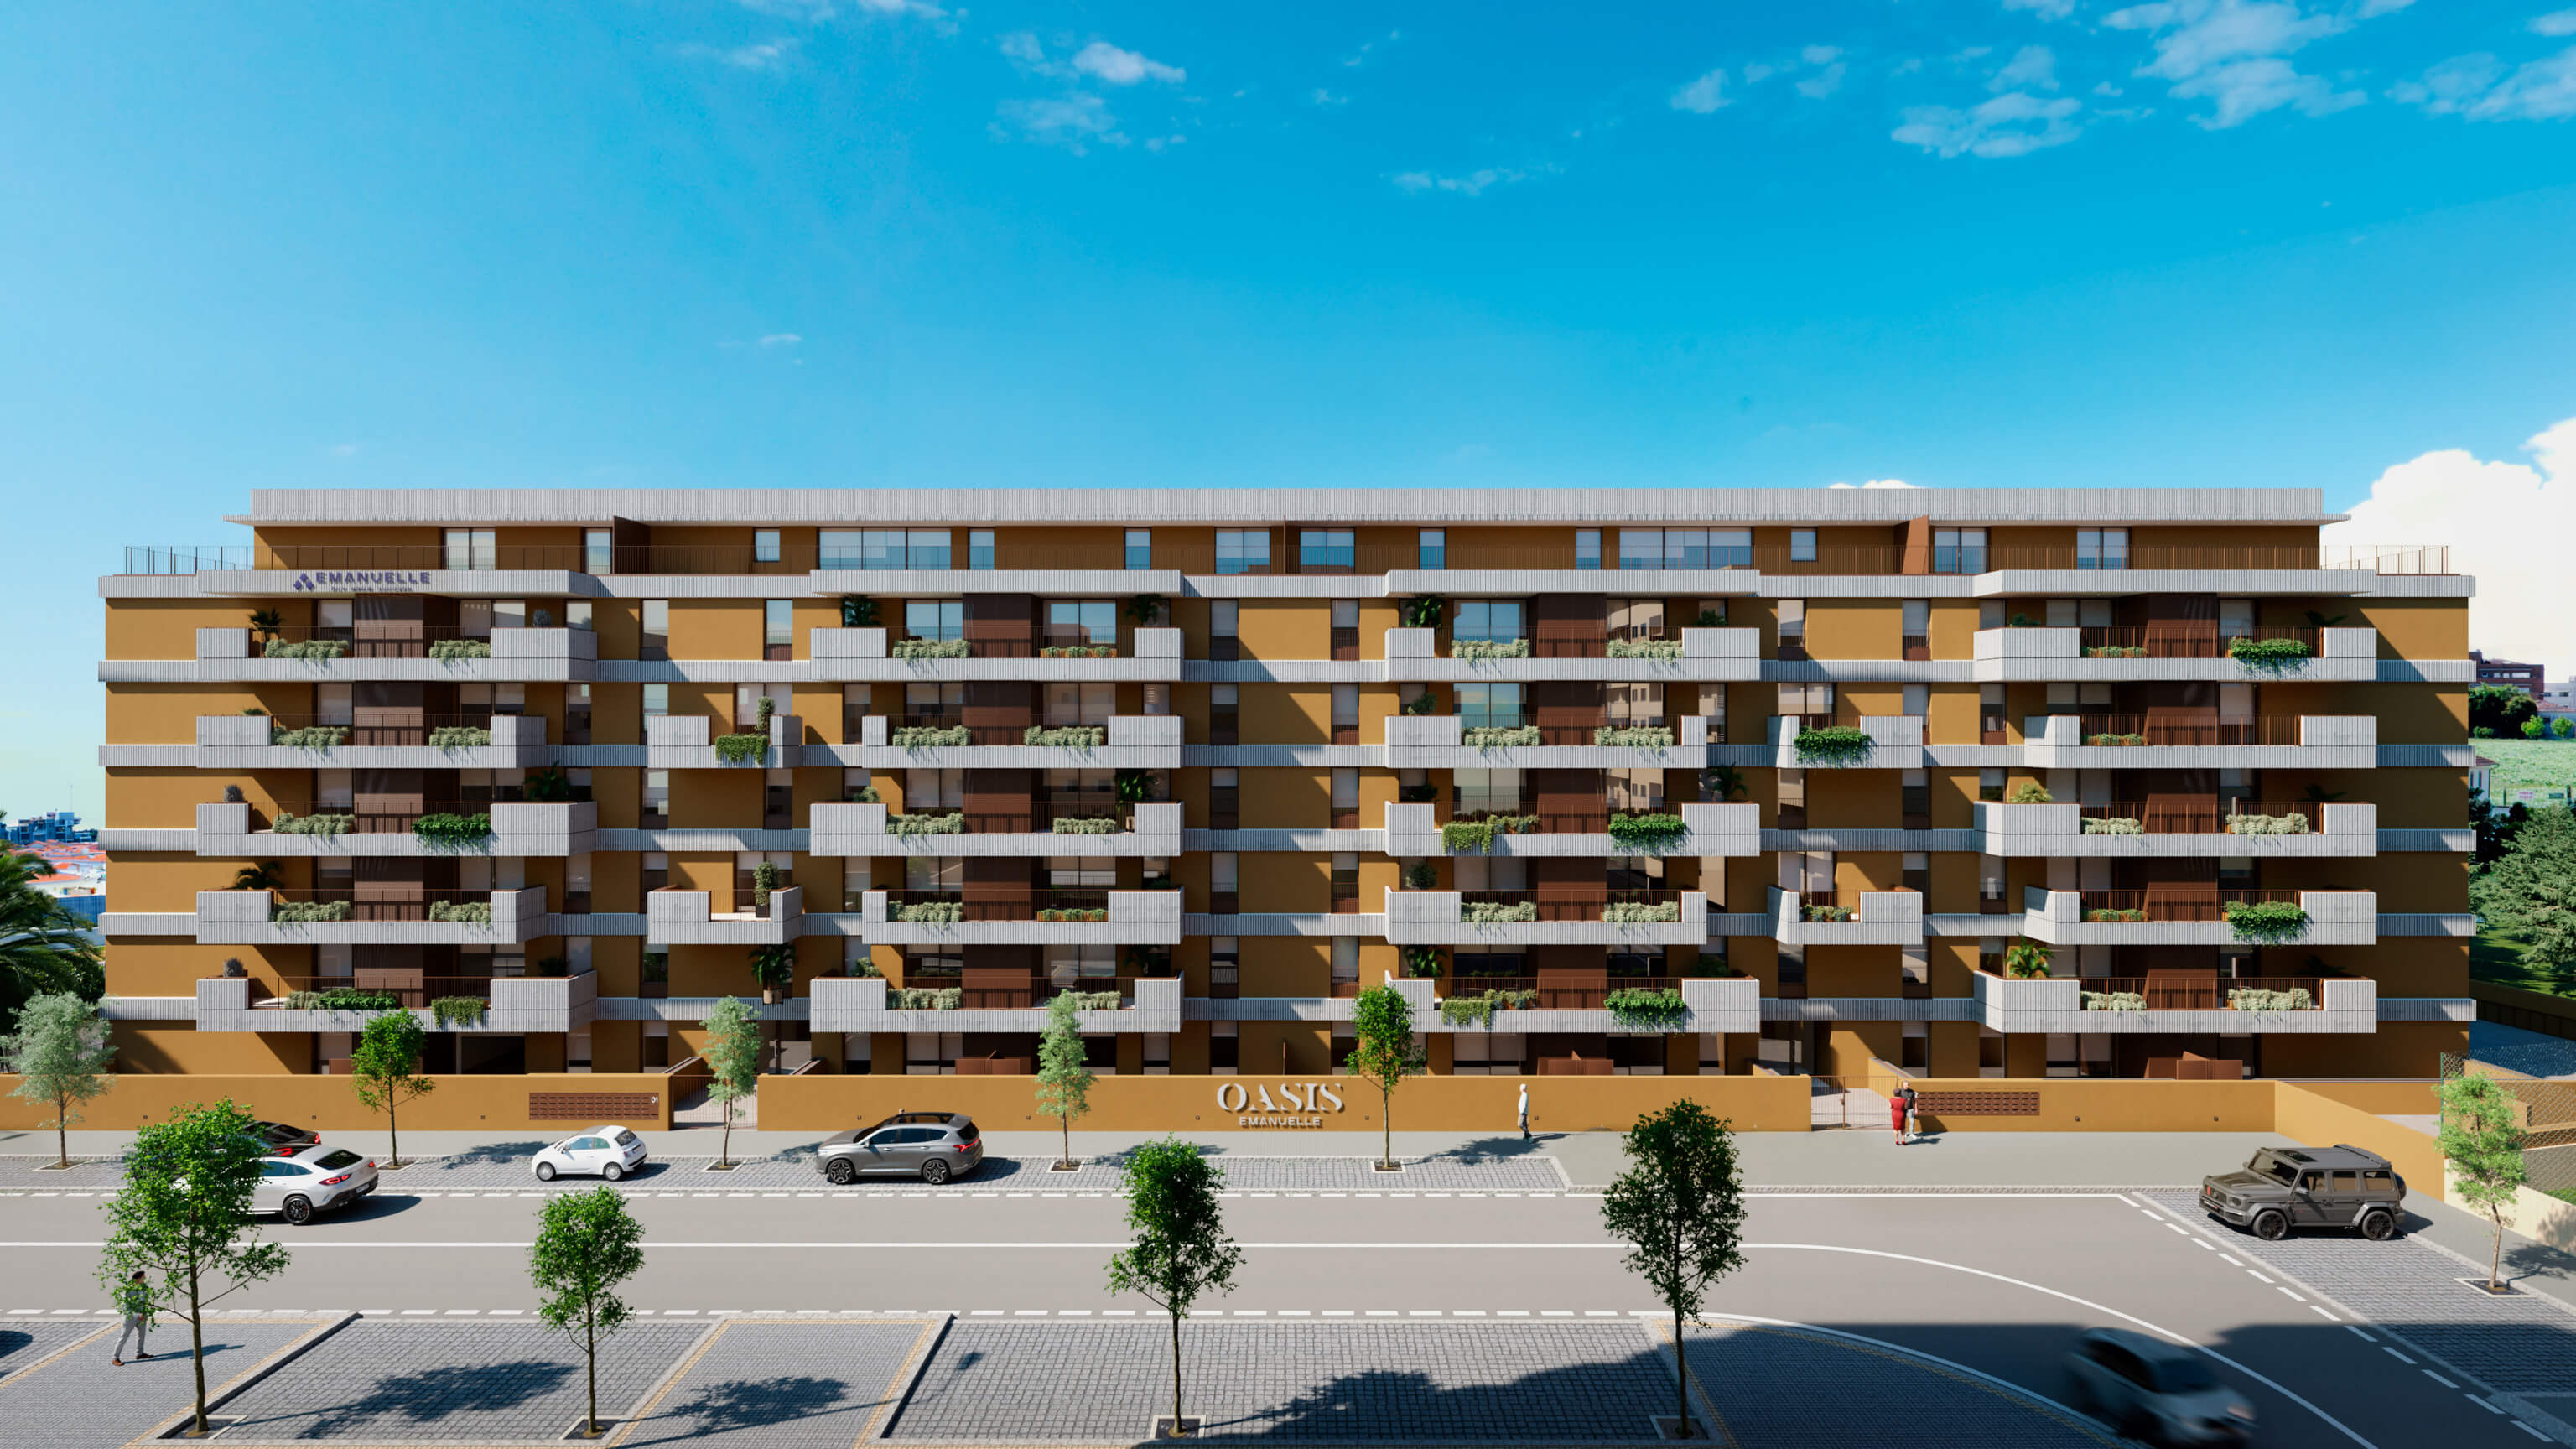 Imagen: Urbanitae
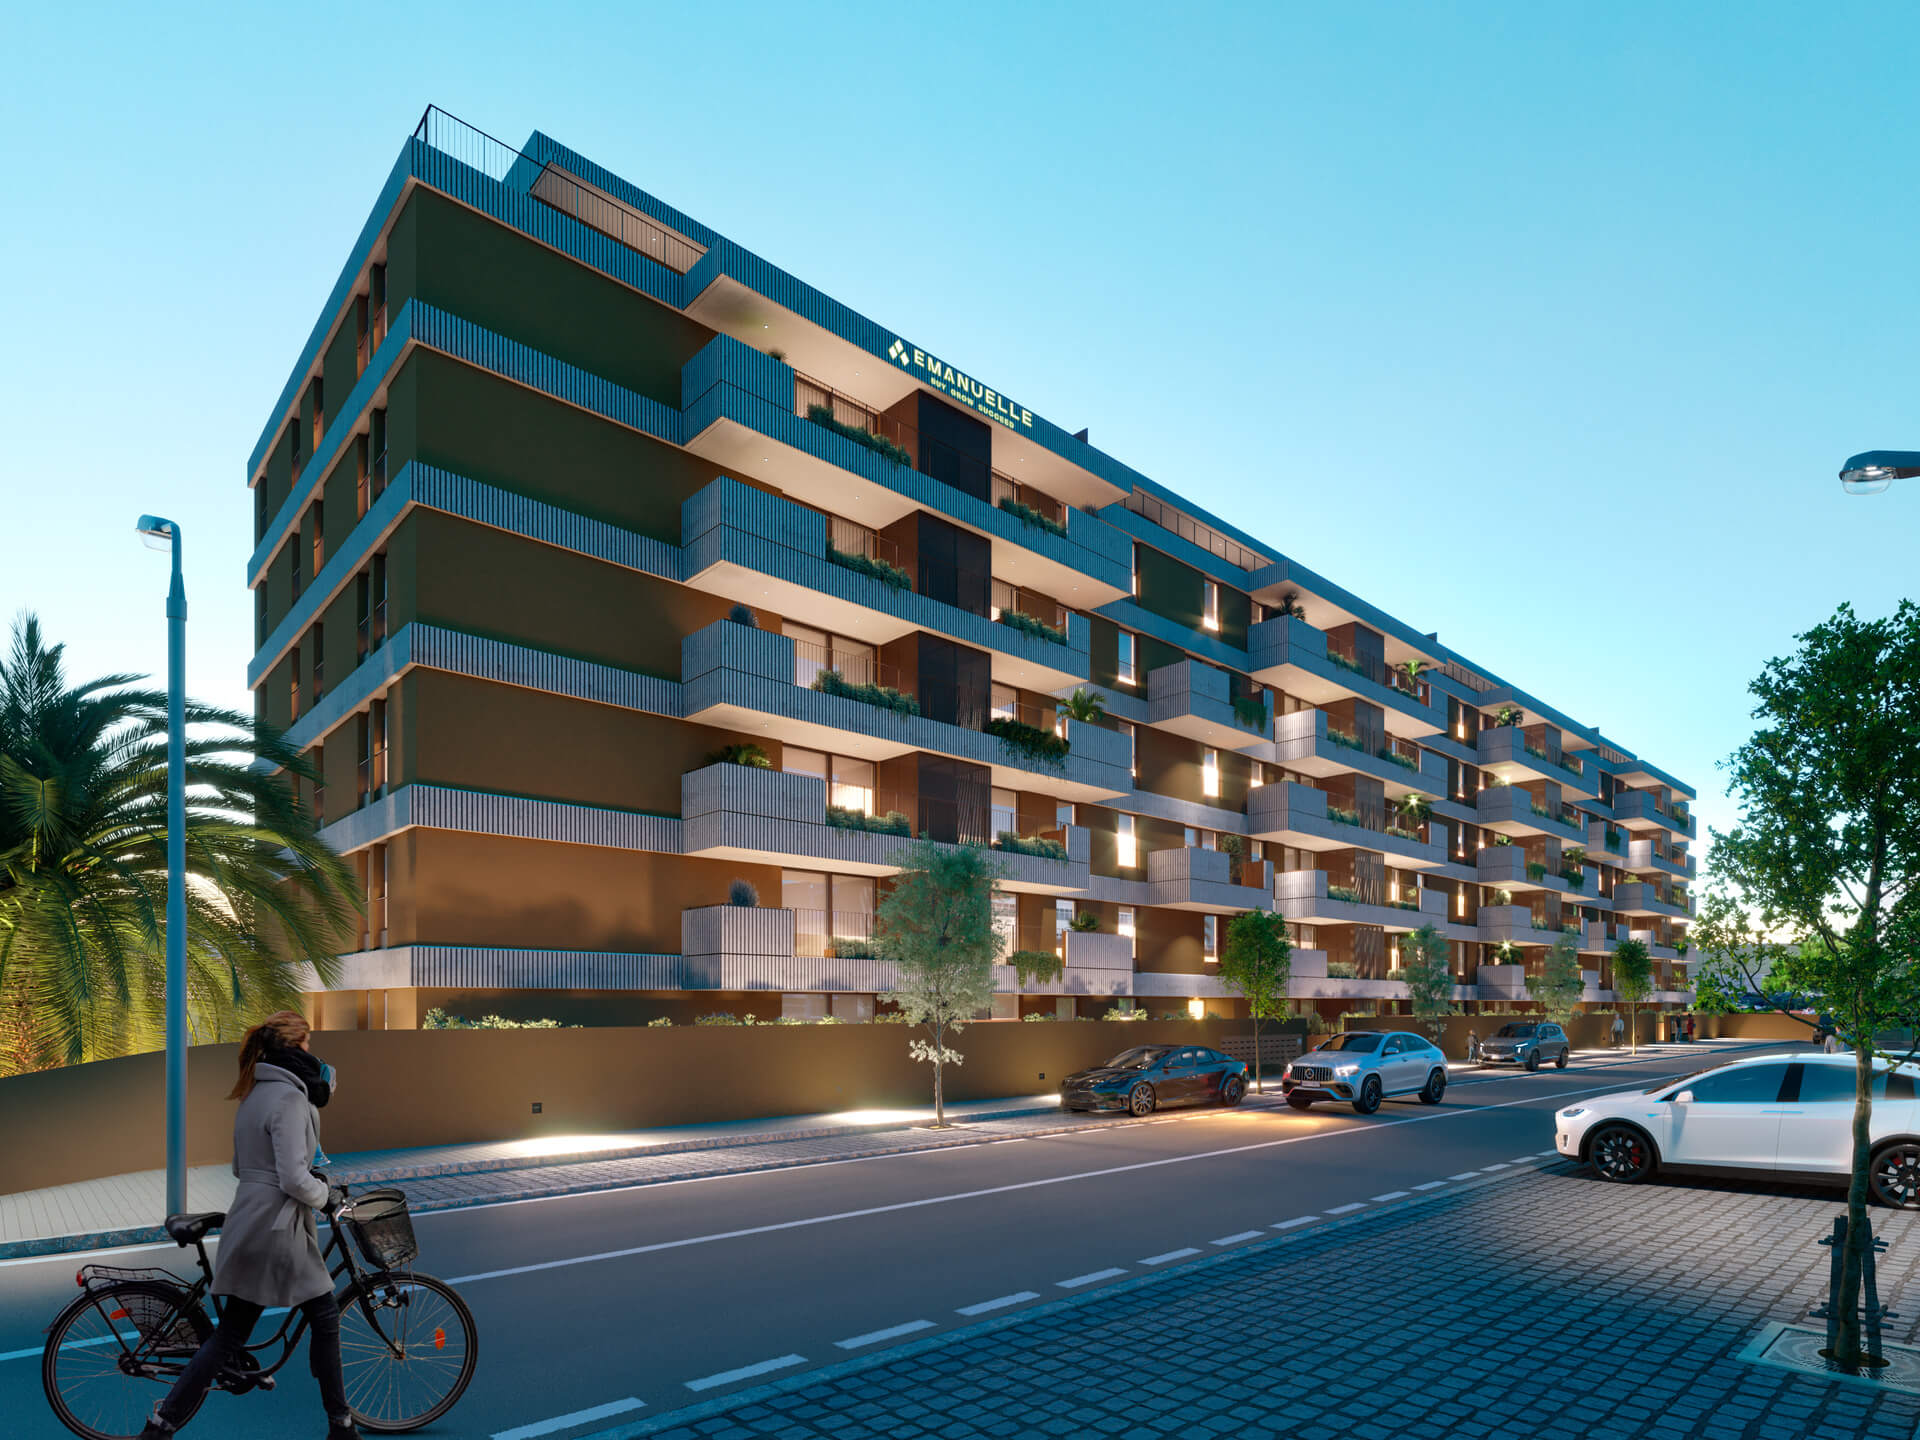 Imagen: Urbanitae
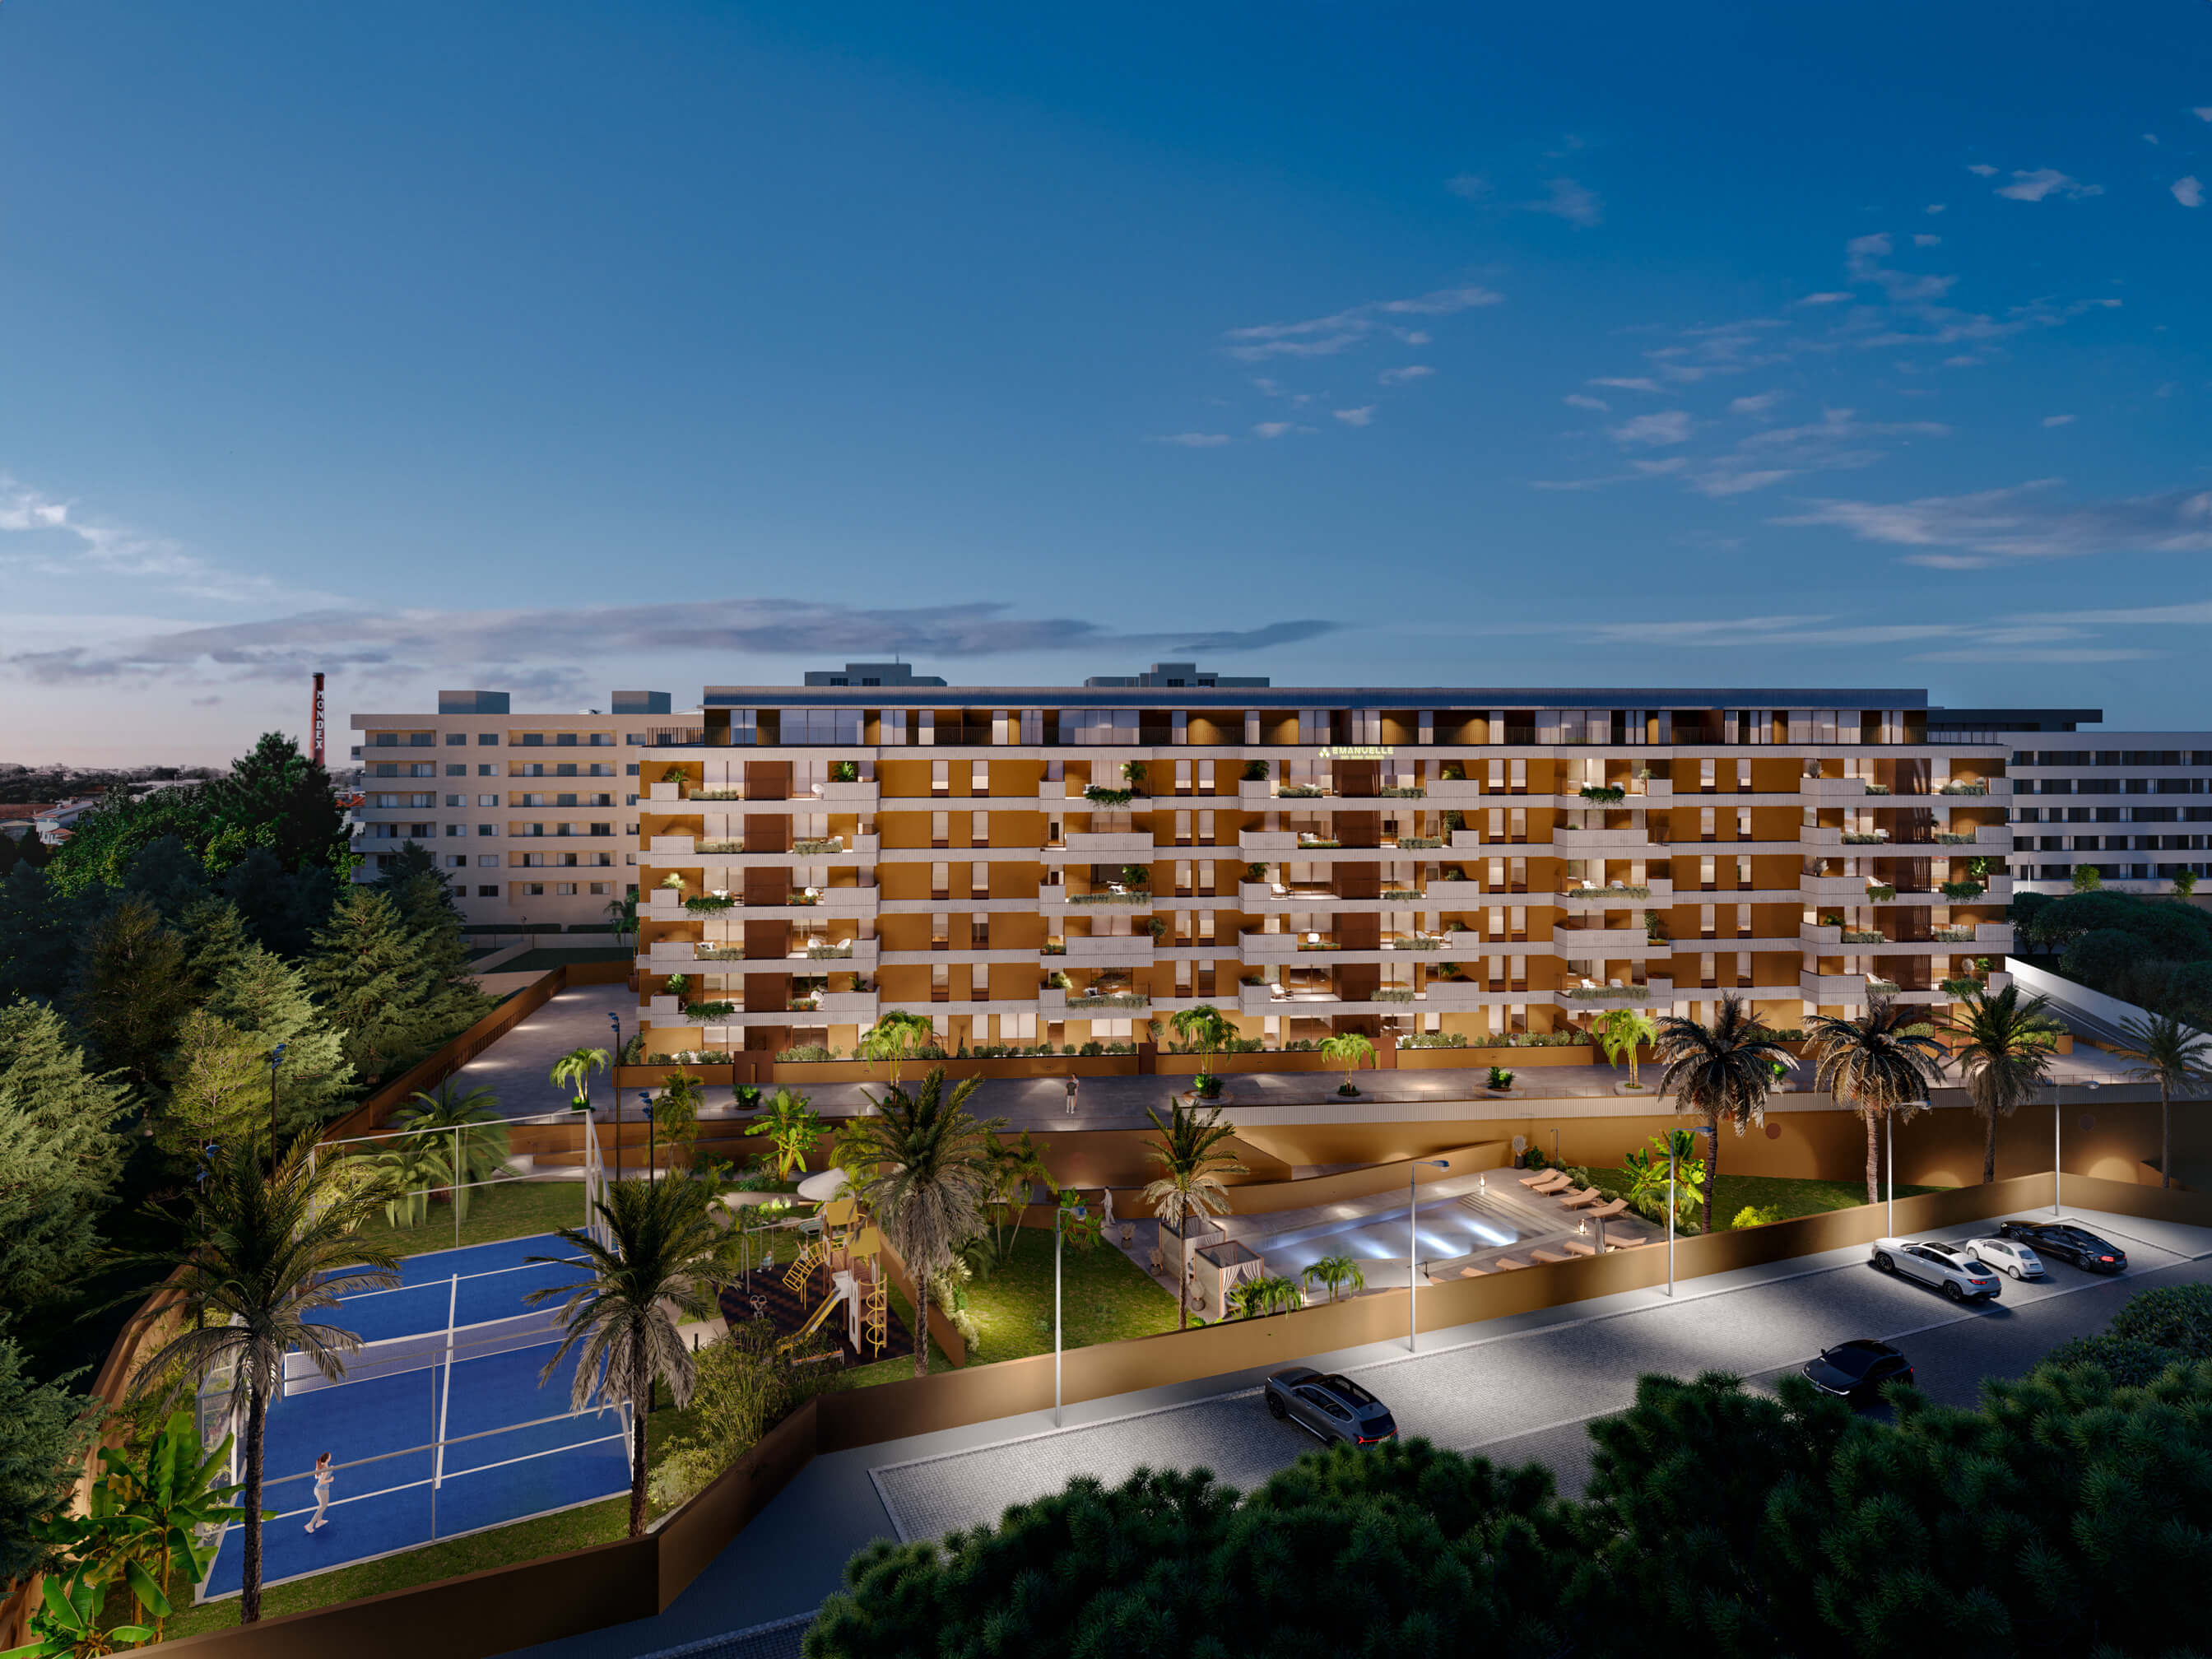 Imagen: Urbanitae
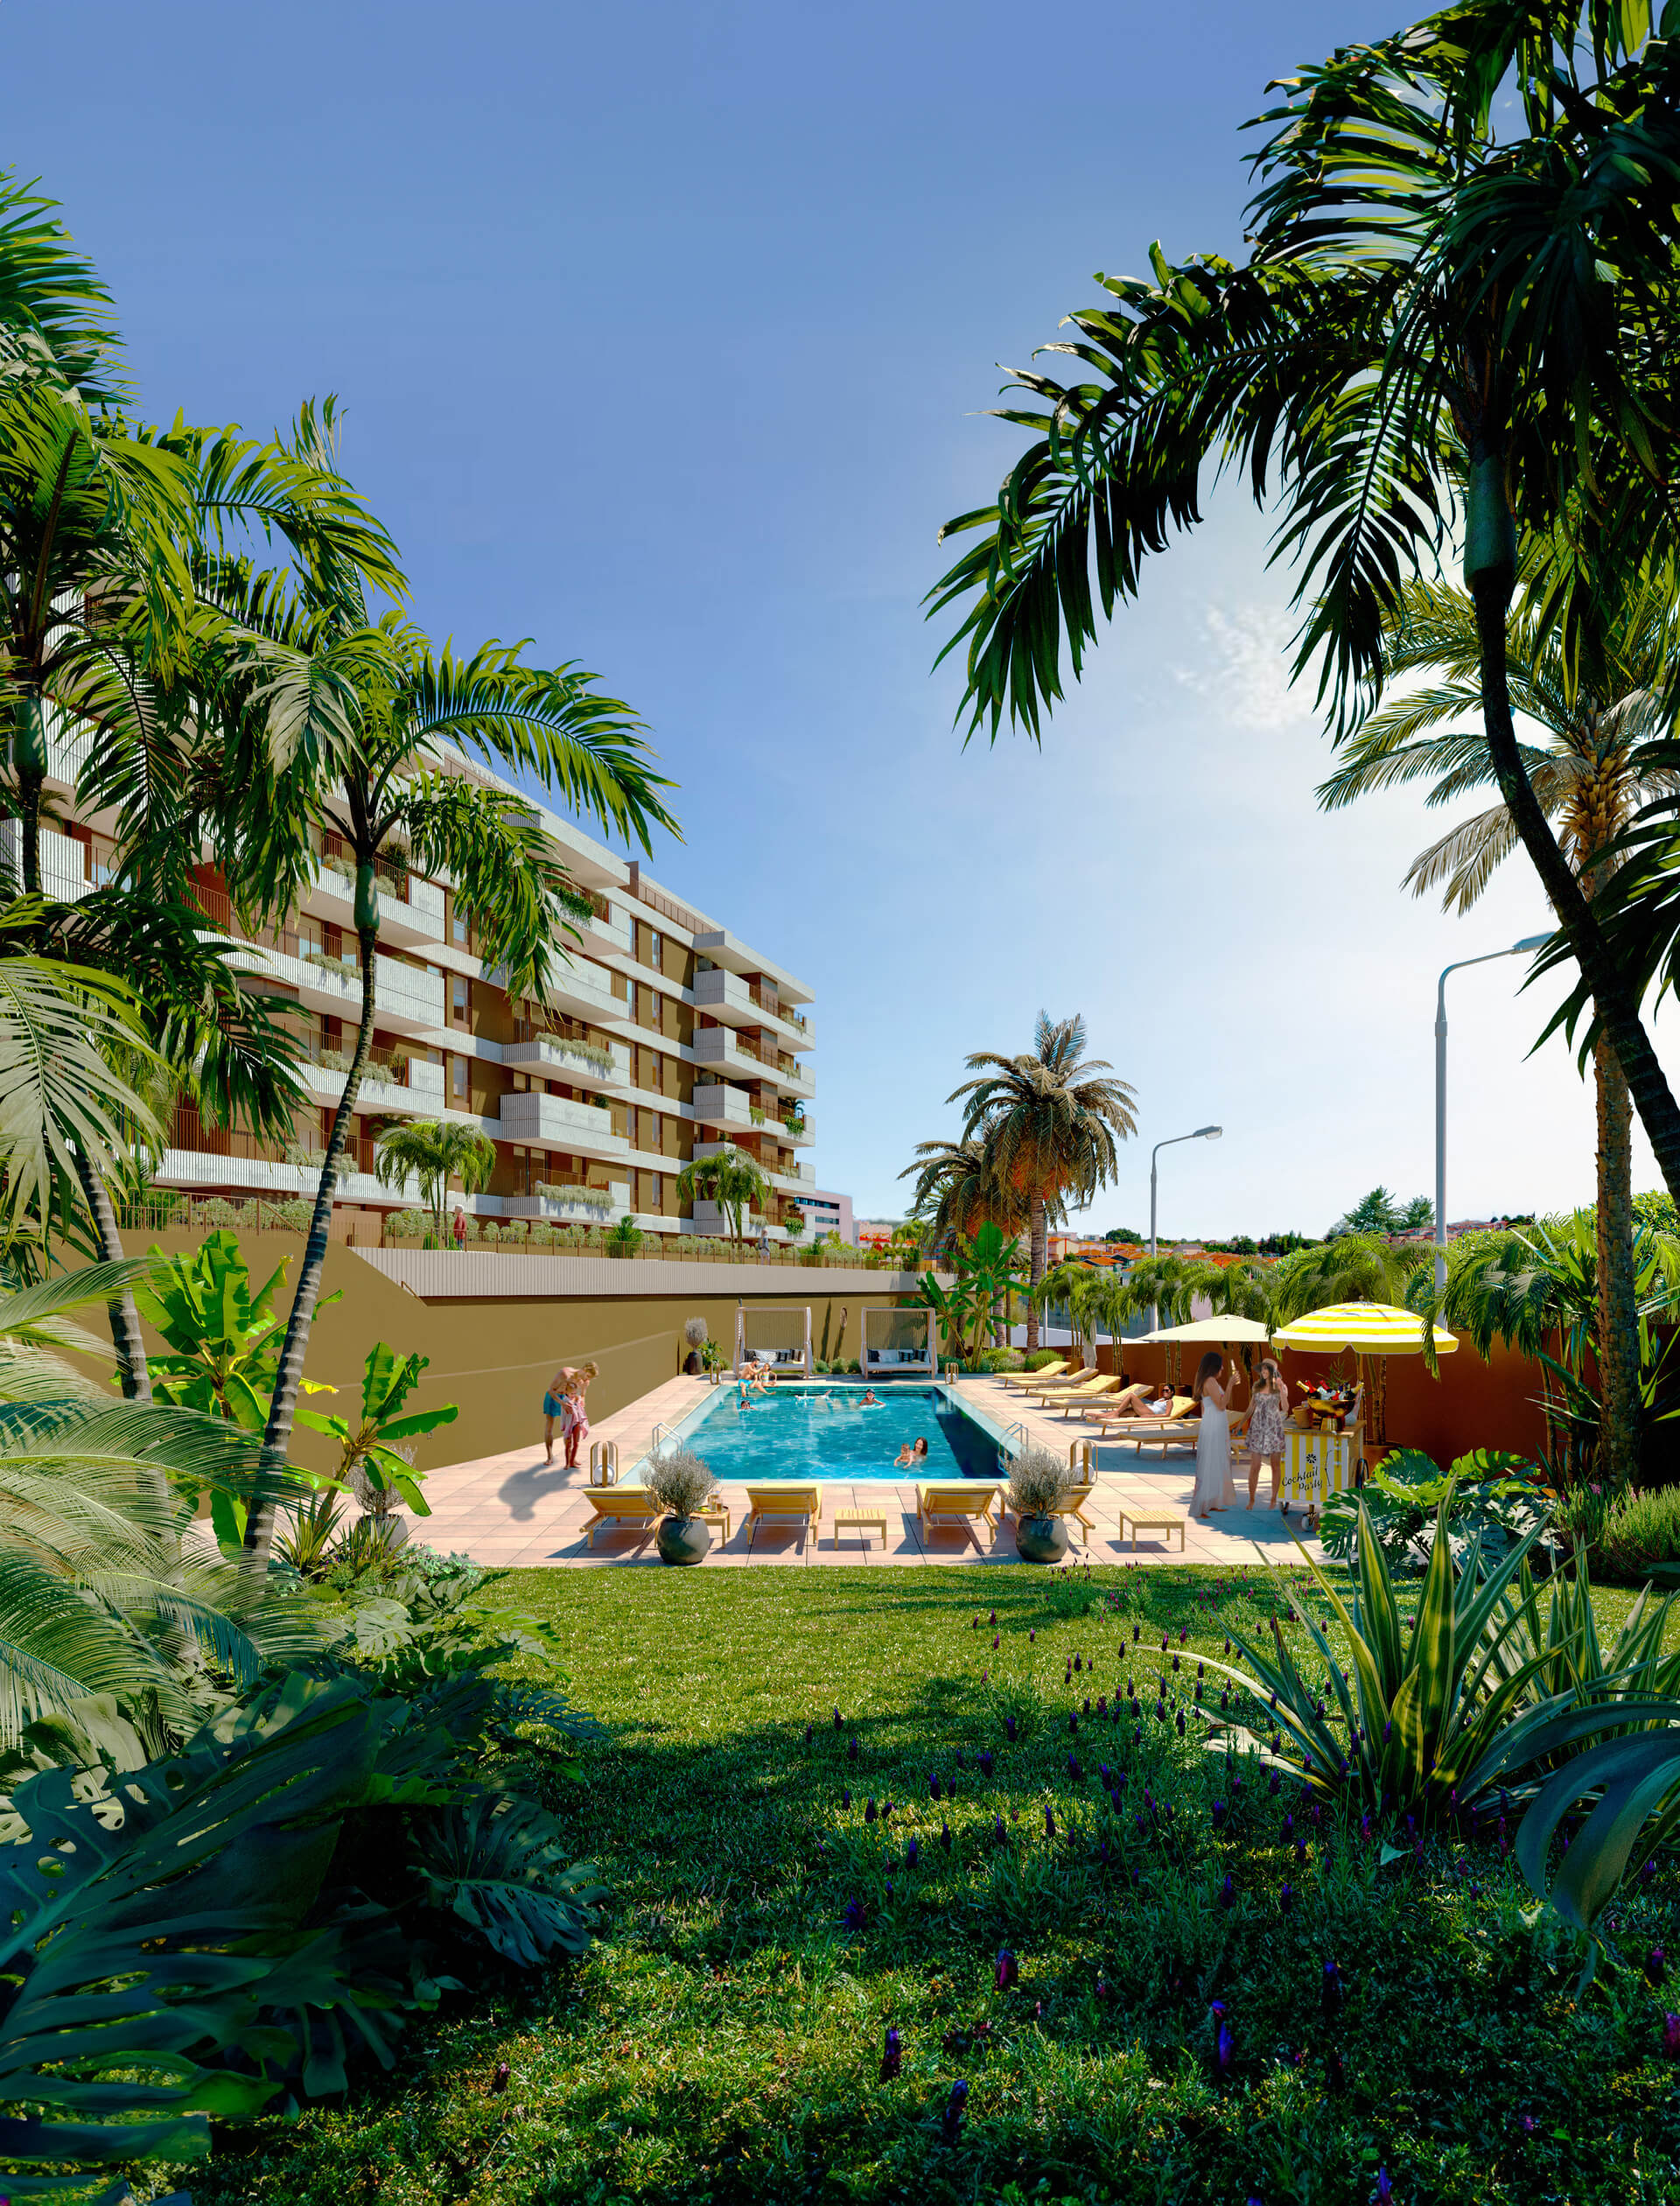 Imagen: Urbanitae
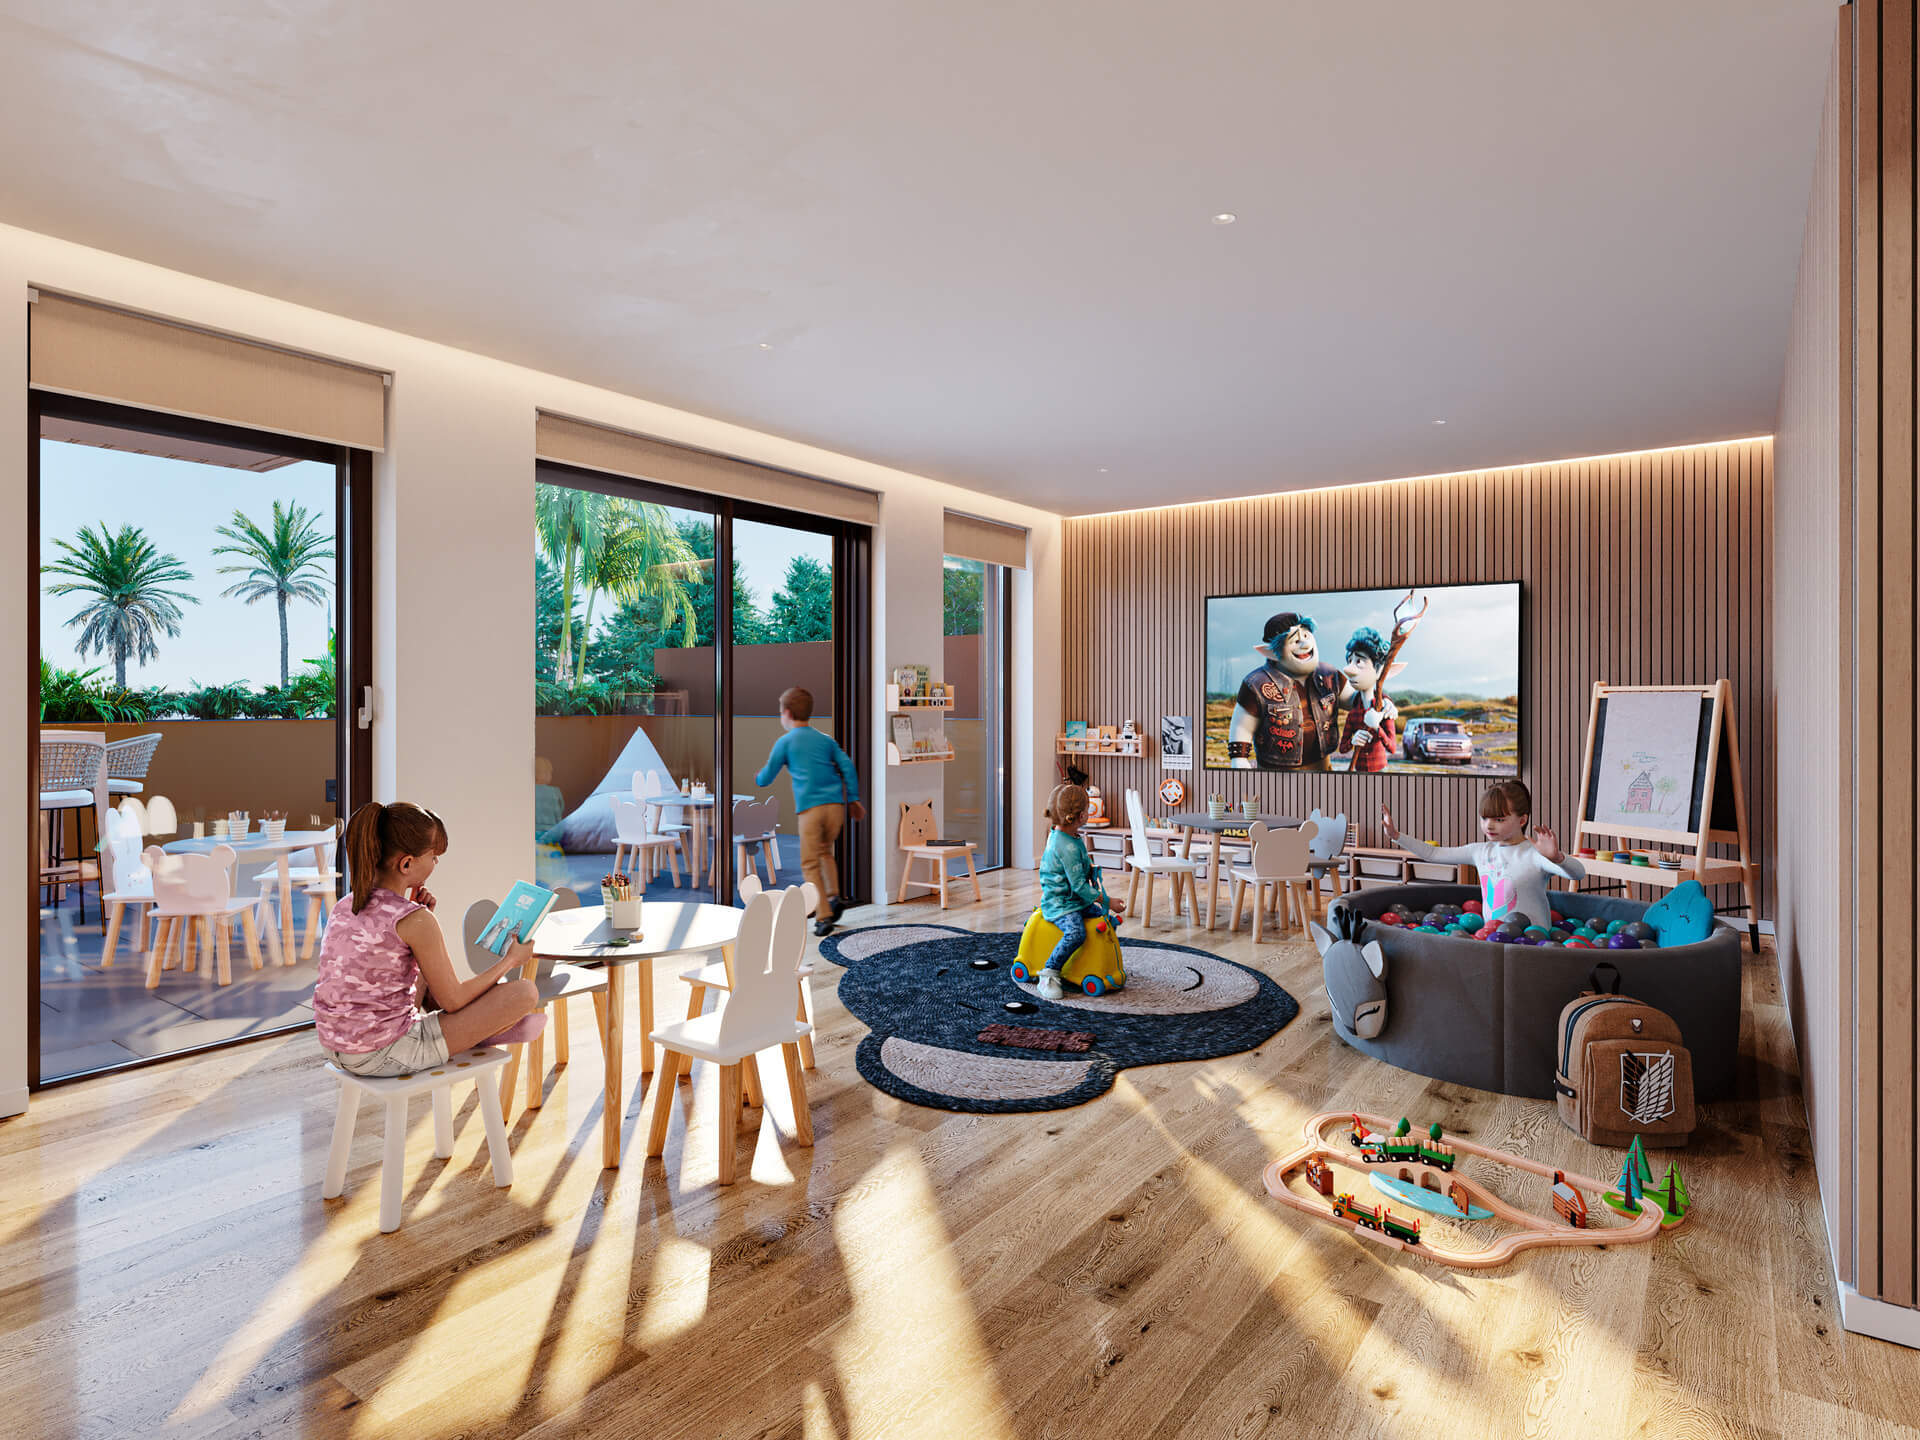 Imagen: Urbanitae
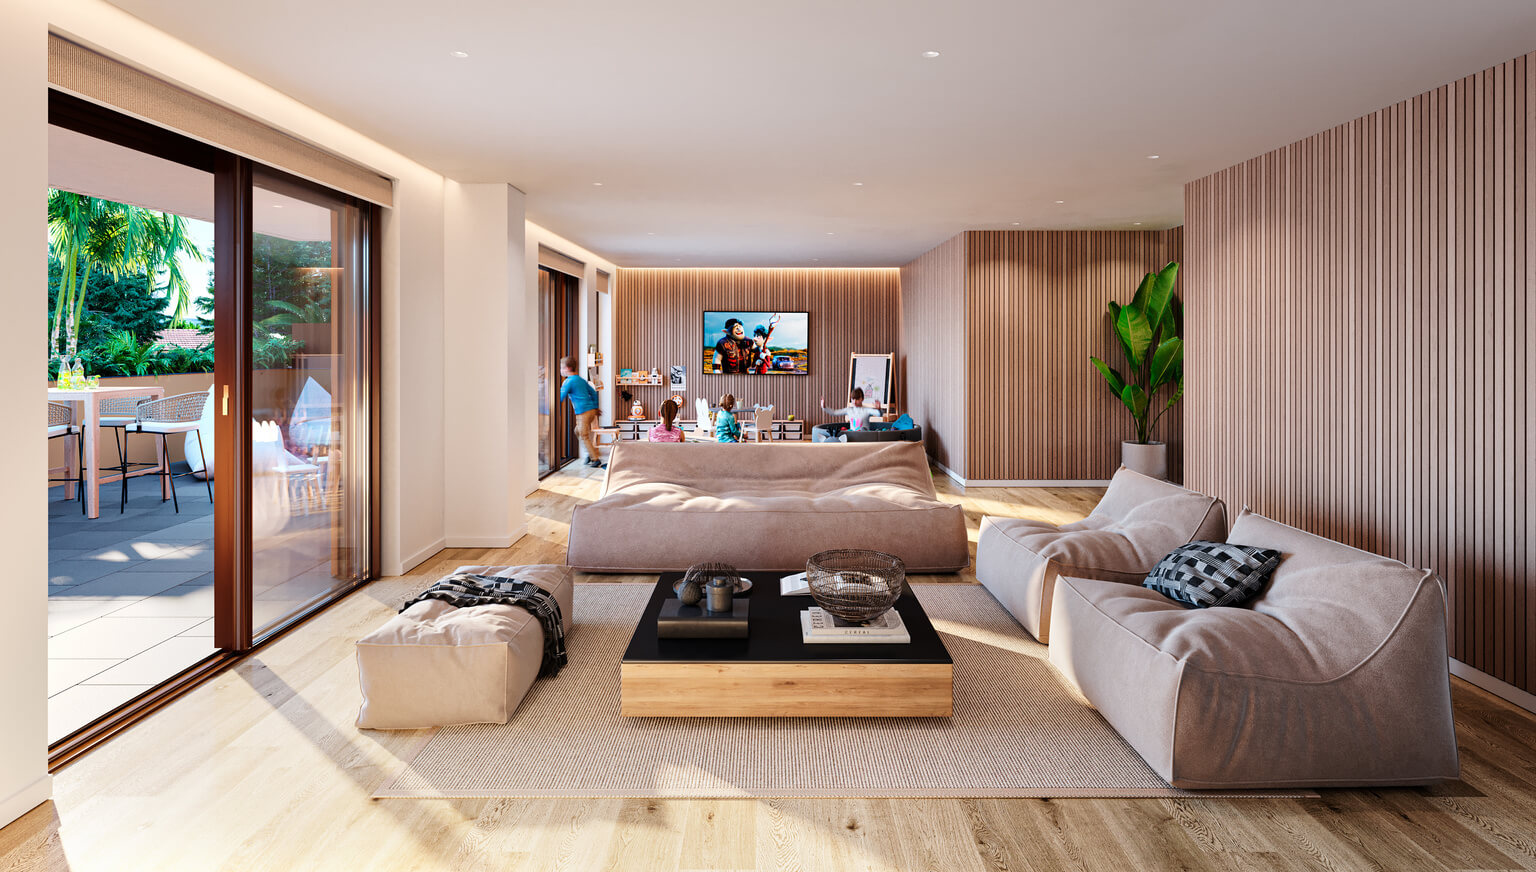 Imagen: Urbanitae
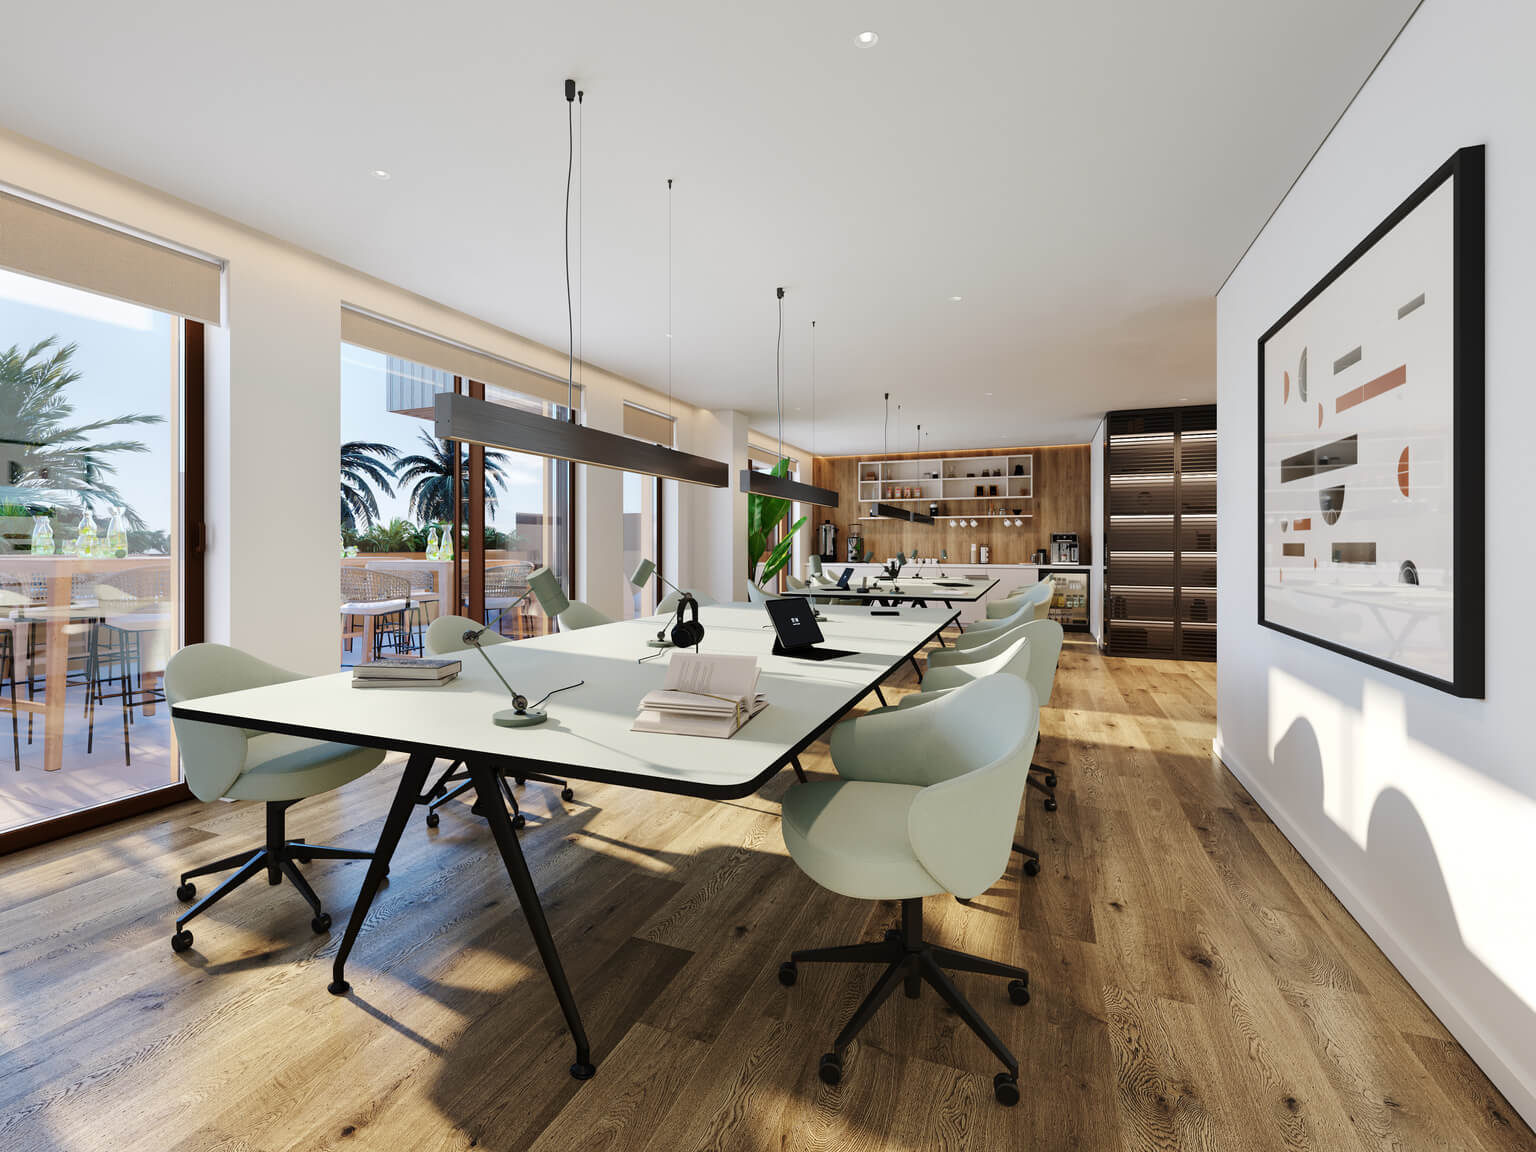 Imagen: Urbanitae
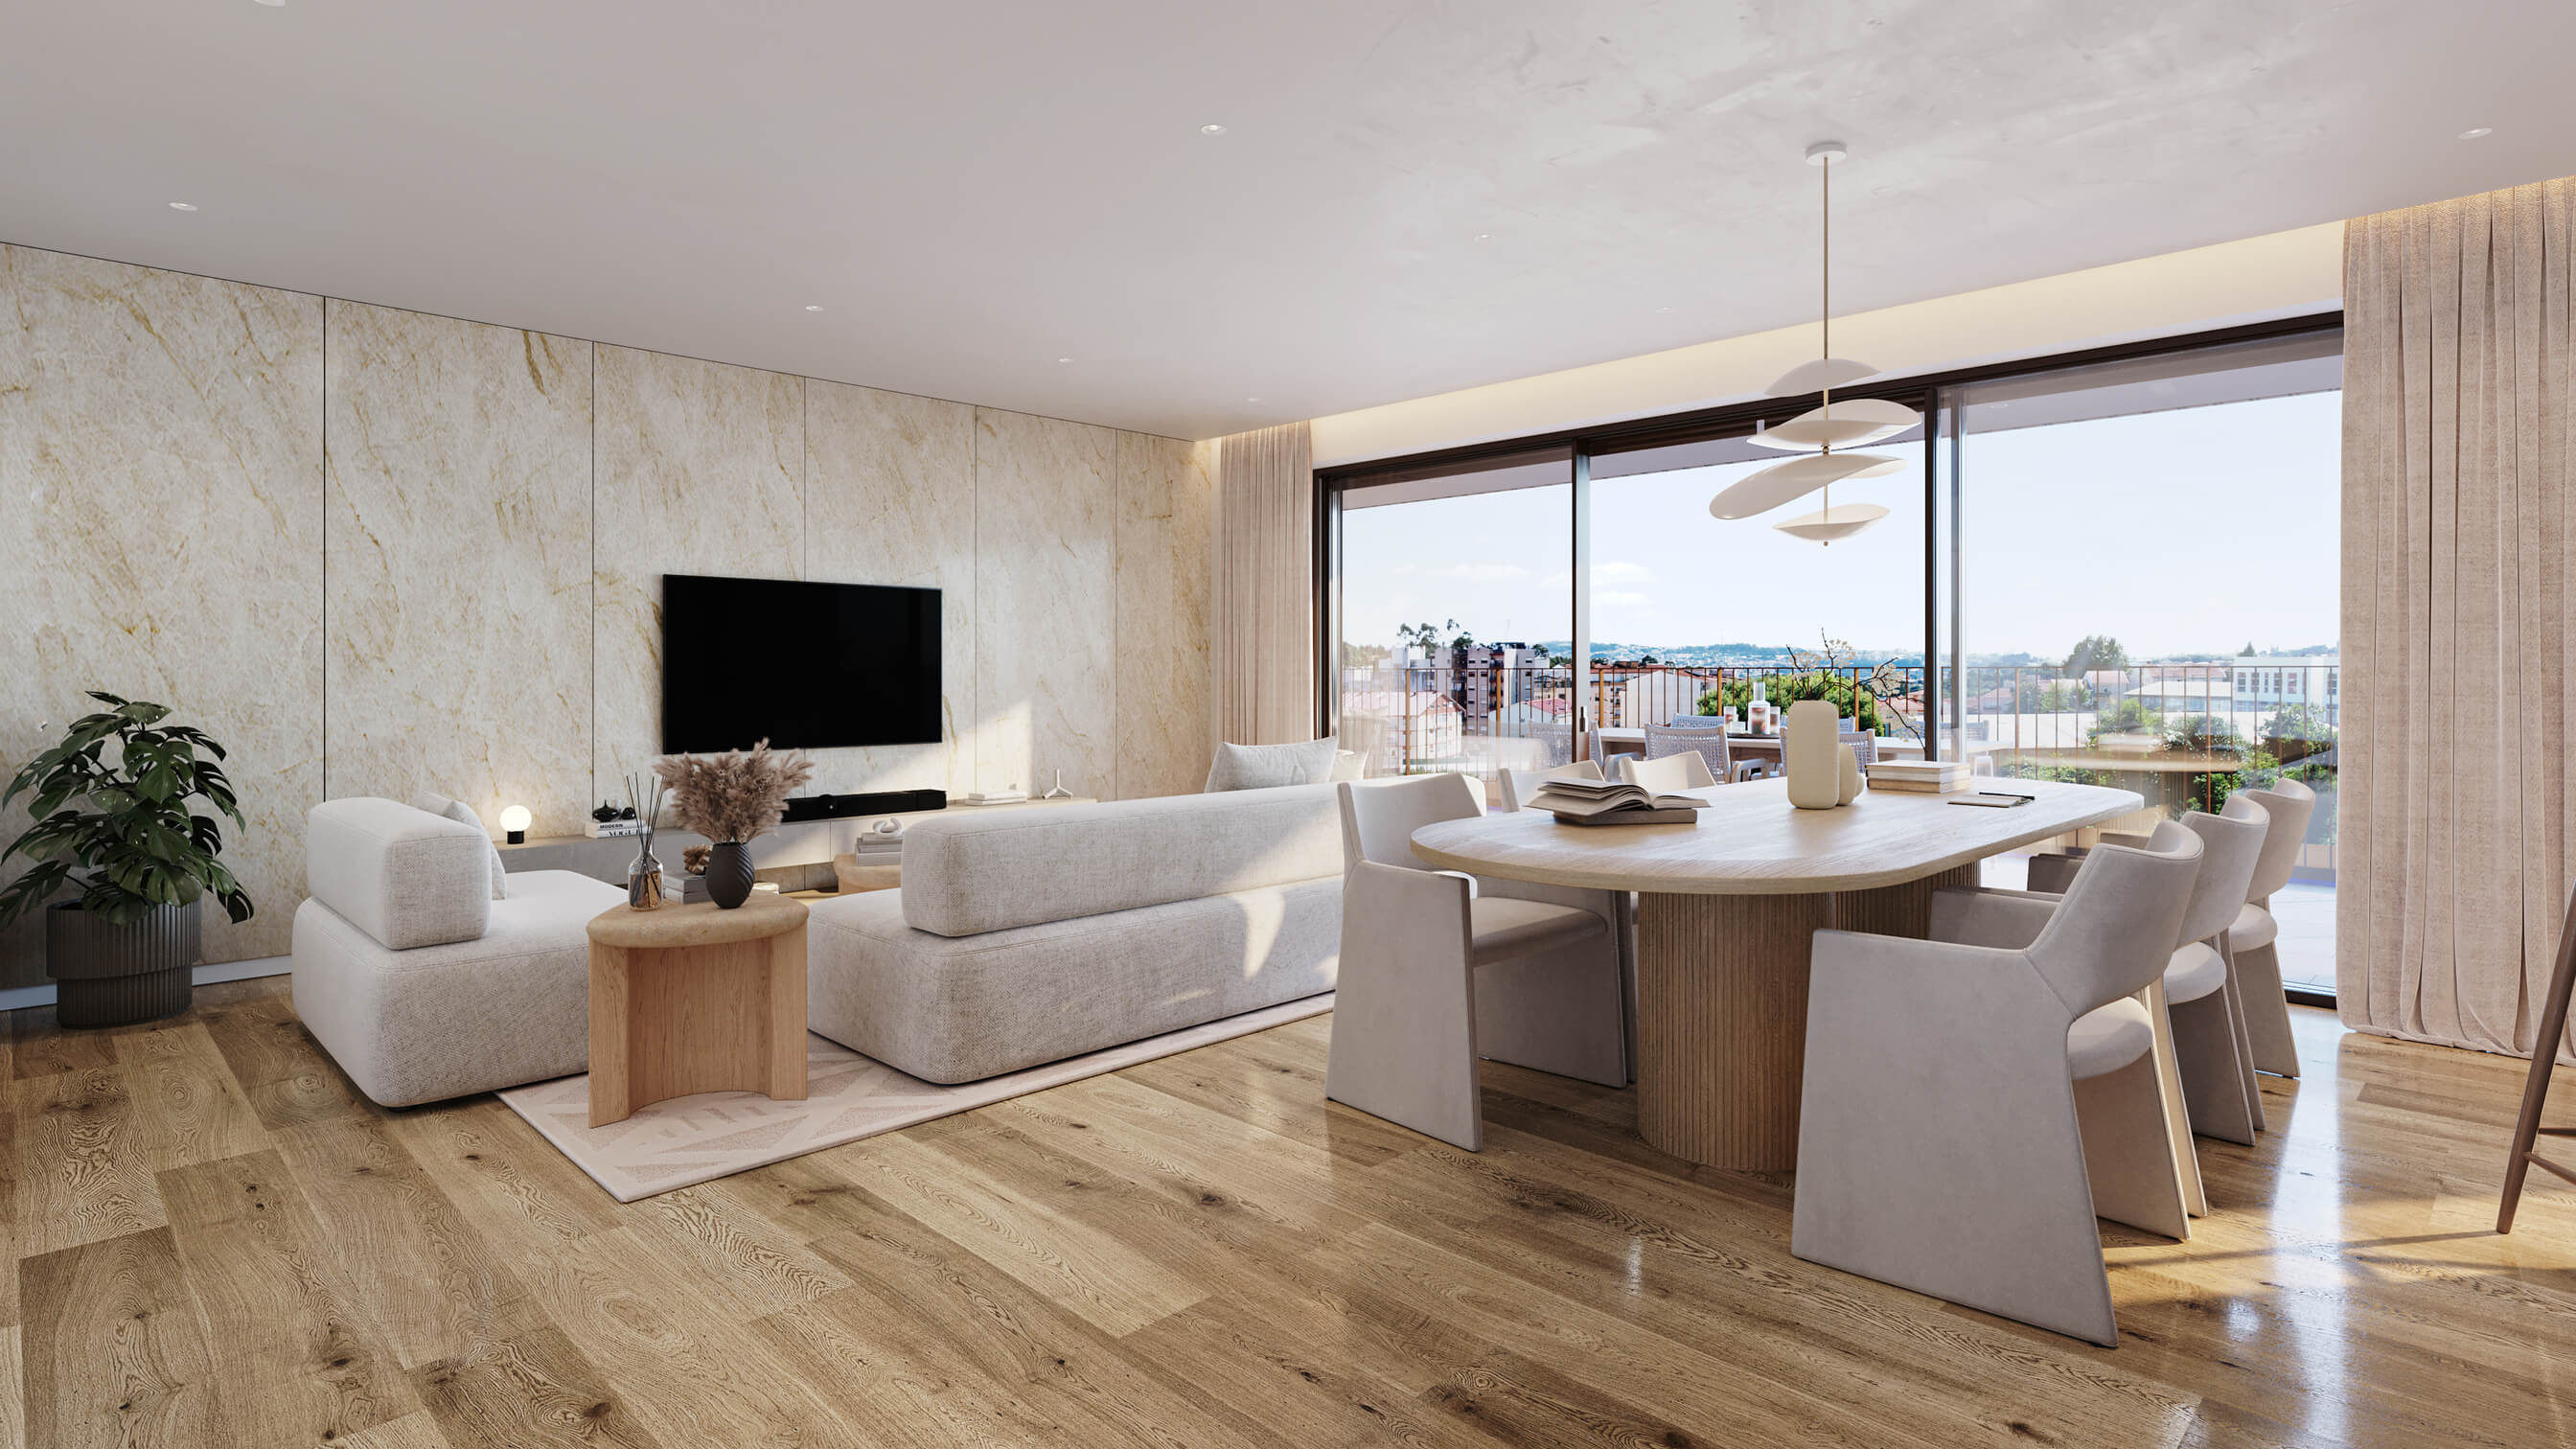 Imagen: Urbanitae
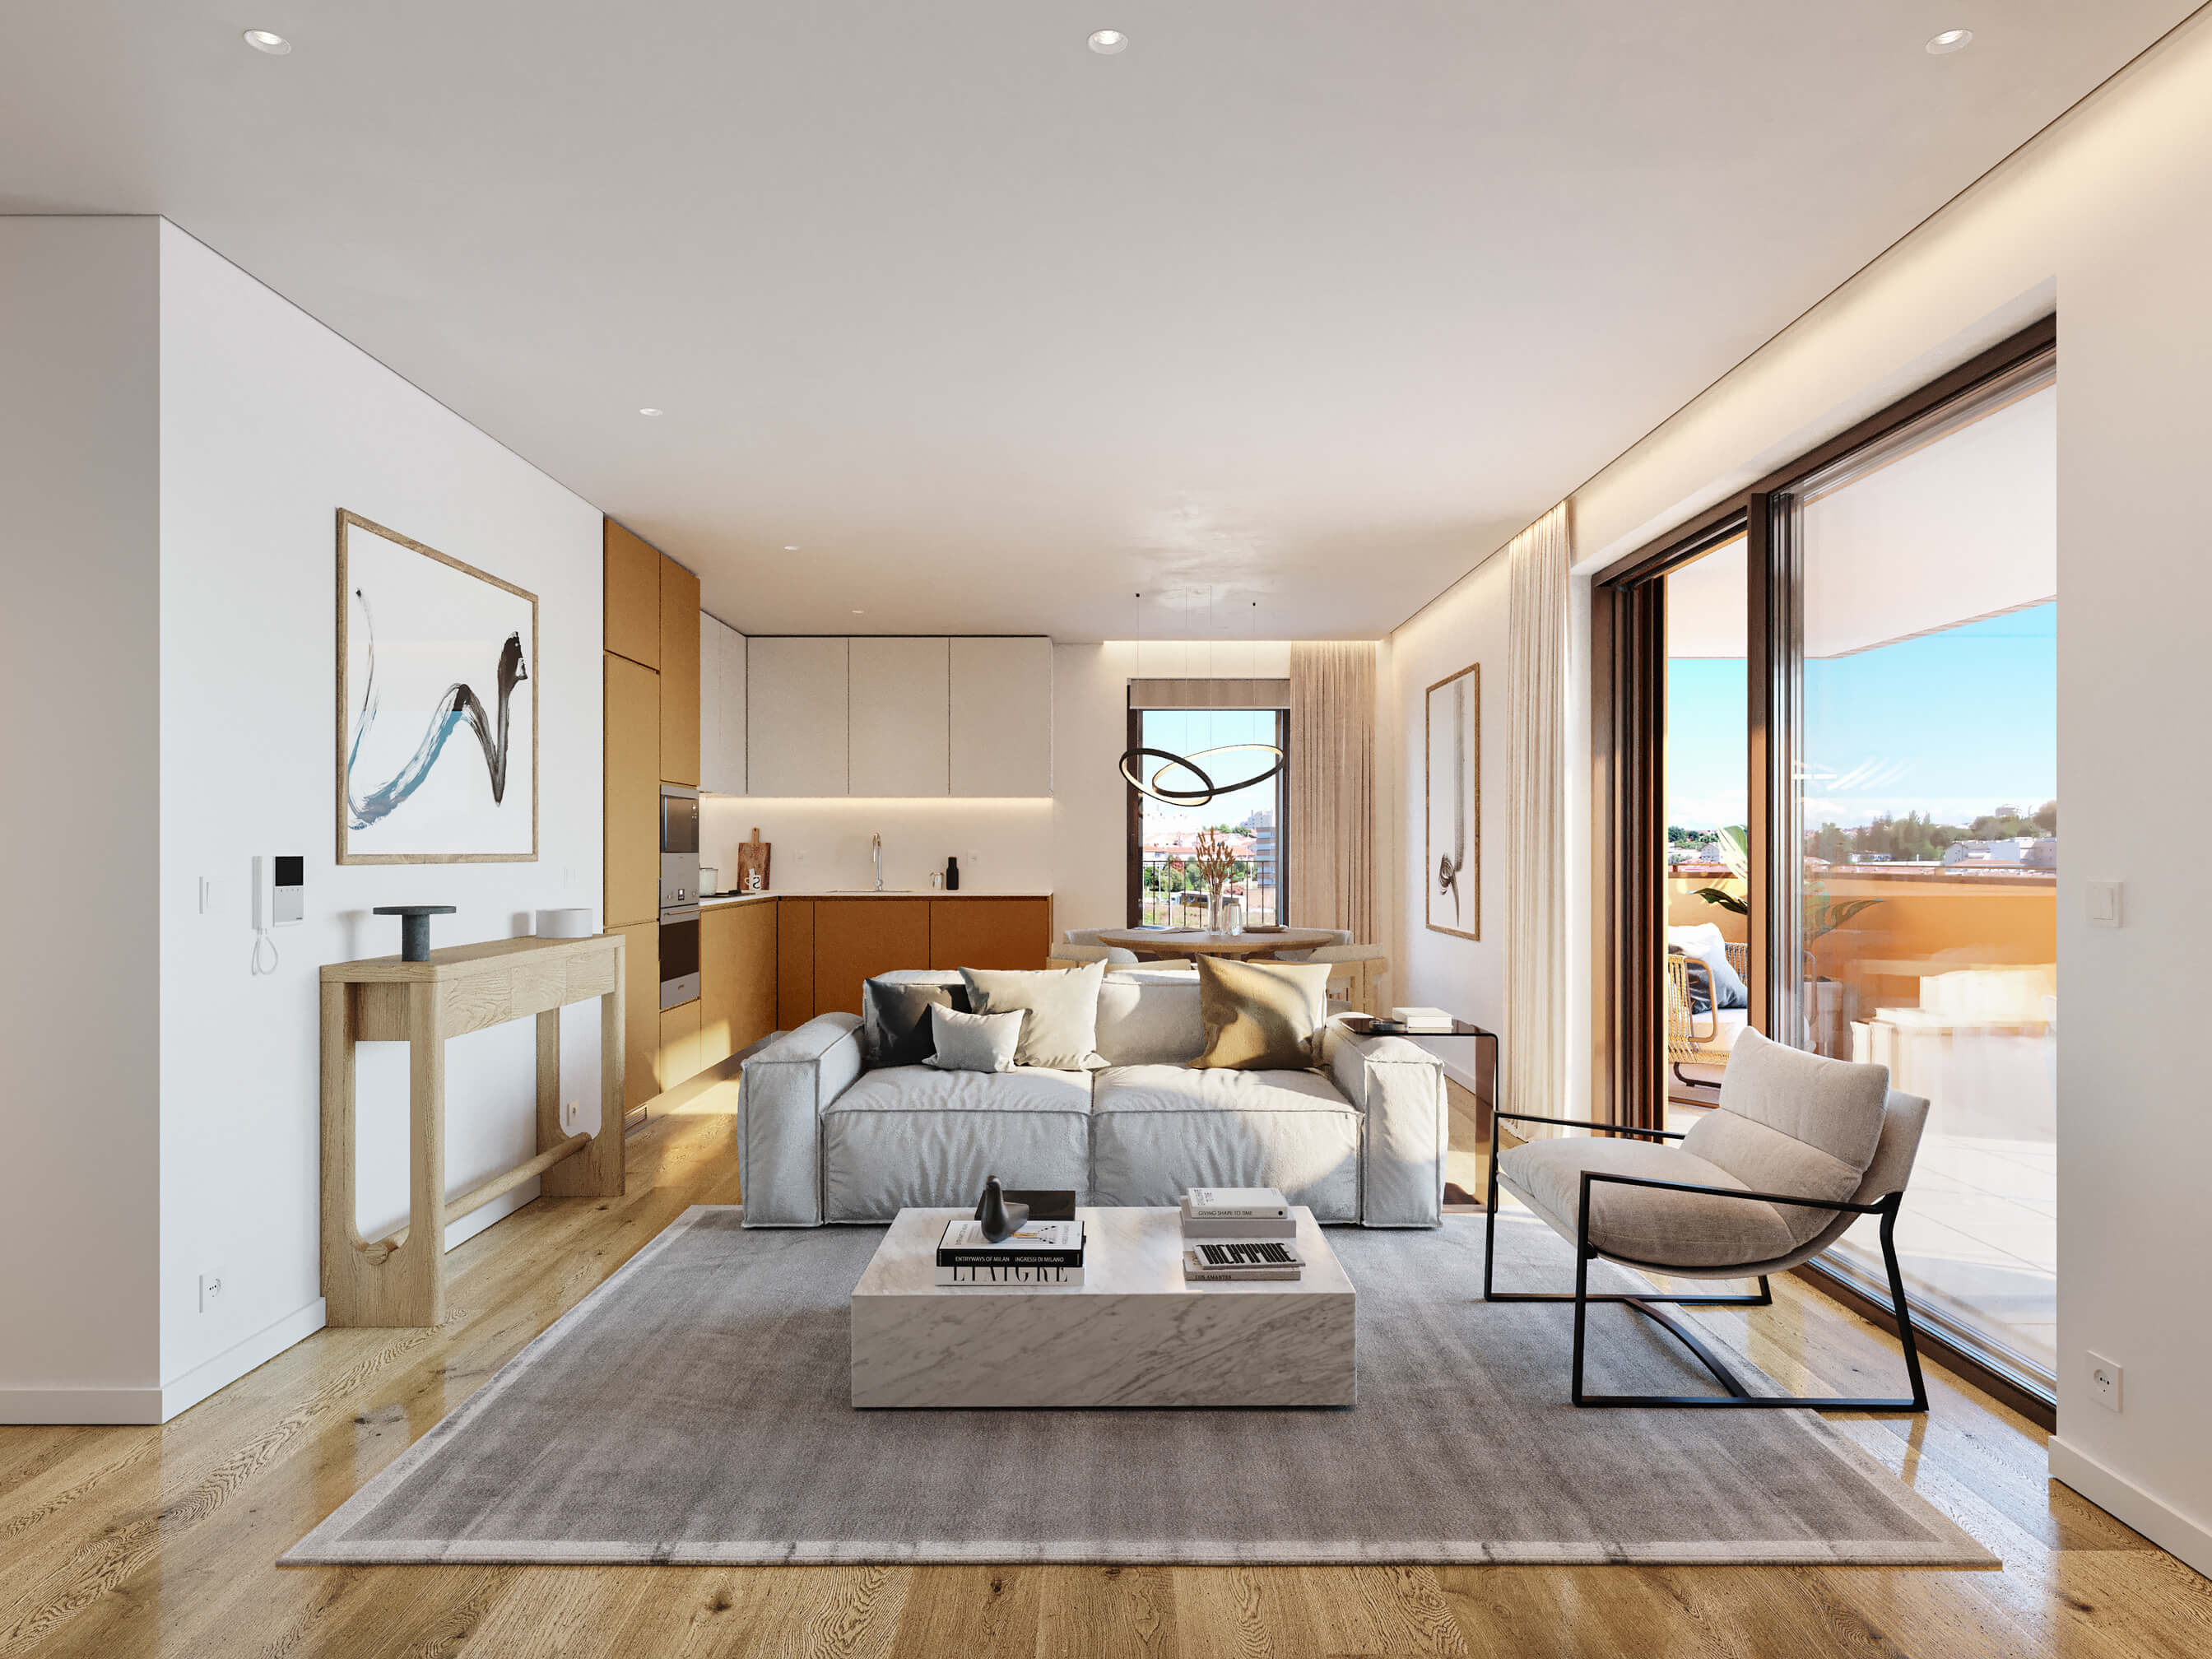 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Gondomar (Porto, Portugal), código del INE de Portugal 11A1304, identificado a partir de la ubicación que publica la plataforma («R. Chao Verde, Rio Tinto, Oporto, Portugal»). «Rio Tinto» es una localidad de ese municipio según la geografía oficial del INE de Portugal: las cifras son del municipio entero, no de la localidad.
- Población residente
- 170 597 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 12 131 € al año rendimientos de 2024 El 38 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 2 227 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,0 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,66 (fórmula 1.0.0). La nota de hoy es 5,11. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la compra de un solar y el desarrollo de una promoción de viviendas plurifamiliares en Oporto, con estrategia de plusvalía: construir para vender. Los inversores de la plataforma Urbanitae aportan capital mediante una ampliación de capital a una sociedad vehículo española, que a su vez entra en el capital de la sociedad portuguesa promotora del proyecto y titular del contrato sobre el suelo. El gestor es una empresa local con experiencia en la zona que también aporta capital propio. El plazo que calculamos a partir de las cifras publicadas es de 36 meses.
Ubicación
El proyecto está a las afueras de Oporto, en un entorno residencial que la plataforma describe como consolidado y en plena expansión, con servicios, instalaciones deportivas y comerciales y buena conexión por carretera, a pocos minutos del centro. No se detalla más el ámbito en lo que tenemos de la operación. La plataforma remite a un estudio de mercado y a un listado de testigos de venta de la zona para respaldar los precios, sin que sus cifras se concreten aquí.
Economía
Según la plataforma, los inversores aportan su capital a una sociedad vehículo española que entra en el capital de la promotora portuguesa, y el gestor aporta además capital propio junto a sus socios, lo que alinea intereses. El plan se plantea con tres escenarios: uno favorable, uno moderado con costes al alza e ingresos a la baja, y uno desfavorable en el que el resultado sería negativo y se perdería parte del capital. El criterio del supervisor impide a las plataformas de financiación participativa comunicar la rentabilidad estimada en equity, de modo que no hay una cifra anual publicada. Sobre preventas, la plataforma señala que la comercialización ya arrancó y que una parte muy alta de las viviendas está reservada. No tenemos el dato del ticket mínimo.
Garantías y estructura
La operación es capital, no deuda: el inversor entra como socio de una sociedad vehículo española que participa en la promotora portuguesa, así que no hay un acreedor con hipoteca a su favor ni una prelación de cobro que analizar. La plataforma está registrada como PSFP. La documentación indica que el gestor tiene negociada con una entidad financiera la financiación de los costes de construcción y la constructora apalabrada, sin detallar importes ni condiciones. En garantías no tenemos ningún dato: ni hipoteca, ni rango, ni avales, ni LTV. Nada de eso puede leerse como protección del capital.
Situación comercial y salida
El dinero vuelve por la vía de la venta de las viviendas: la promotora portuguesa desarrolla y vende, reparte beneficios a la sociedad vehículo española y esta los distribuye a los inversores. La plataforma dice que la comercialización ya ha comenzado y que una parte muy alta de las viviendas está reservada, con expectativa de que crezca al iniciarse las obras. El plazo que calculamos es de 36 meses, y la propia documentación advierte de que en una promoción los plazos se mueven tanto al alza como a la baja. Entre los riesgos que enumera figuran los retrasos en las ventas o tener que rebajar precios para captar compradores.
Ventajas
- Licencia y preventas Es la dimensión mejor situada del análisis: subnota de 6,0 sobre 10 y banda media, la única que no cae en banda baja. Aporta 1,2 puntos de los 2,0 posibles. No la presentamos como sólida: su confianza es del 40 %, por debajo del 60 % con el que leeríamos el dato con firmeza.
Desventajas y riesgos
- Rentabilidad Es la dimensión peor situada: subnota de 1,54 sobre 10, banda baja y confianza del 20 %. Aporta 0,39 puntos de los 2,5 posibles y deja 2,12 sin ganar. El criterio del supervisor impide comunicar rentabilidad estimada en proyectos de equity, así que no hay una cifra anual con la que el inversor pueda comparar.
- Promotor El promotor queda en banda baja, con subnota de 3,38 sobre 10 y confianza del 40 %: aporta 0,84 puntos de 2,5 y deja 1,66 por el camino. La plataforma destaca su experiencia en la zona y que invierte capital propio, pero lo que tenemos no permite verificar ese historial ni el peso real de su aportación.
- Rentabilidad La propia documentación plantea un escenario desfavorable en el que el resultado sería negativo y se perdería parte del capital aportado, y advierte de que las previsiones son estimaciones sujetas a cambios. En una operación de capital, ese es el escenario que un inversor debería mirar antes que el favorable.
- Licencia y preventas La lectura del mercado es la más alta del análisis, pero se apoya en una confianza del 40 %, por debajo del umbral, y su subnota de 6,0 sobre 10 es media, no alta. Conviene tratar esa parte del caso como razonada y no como comprobada.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni prelación, ni avales, ni LTV, ni LTV sobre edificio terminado. La dimensión pesa el 30 % de la nota, su confianza es del 0 % y deja sin aportar 2,77 puntos de los 3,0 posibles. Al no haber datos, no la valoramos ni bien ni mal, y no afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 2,66 sobre 10 con una confianza del 23 %, lejos del 60 % que exigiríamos para una lectura firme: el retrato está incompleto y una dimensión entera, la de garantías, se queda sin datos pesando el 30 %. Lo único que se sostiene con cierto apoyo es el mercado, y aun así con confianza baja. Es una inversión de capital en la que se puede perder parte o todo lo aportado, y quien decida entrar debería hacerlo sabiendo cuánto no sabemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.