Análisis y valoración del proyecto Lisboa | Alexandre Herculano de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,52 /10 confianza global: 69 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Rua Alexandre Herculano, 6, Lisboa, PortugalModalidad Equity / plusvalíaImporte 4 053 000 €Plazo 34 mesesRentabilidad anual 20,94 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,98 con datos, en parte pesa el 25 % de la fórmula; aporta 1,75 de los 2,50 puntos que podría aportar
- Garantías 4,26 con datos, en parte pesa el 30 % de la fórmula; aporta 1,28 de los 3,00 puntos que podría aportar
- Promotor 4,40 con datos, en parte pesa el 25 % de la fórmula; aporta 1,10 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Alexandre Herculano, 6, Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 053 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 20,94 %
- Plazo
- 34 meses
Características del inmueble
- Tipo de activo
- Residencial
- Valor objetivo de ventas
- 22 594 180 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- ADRIPARTE
- Capital propio del promotor
- 56,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 16 550 170 €
- Margen de seguridad de la venta
- 26,75 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
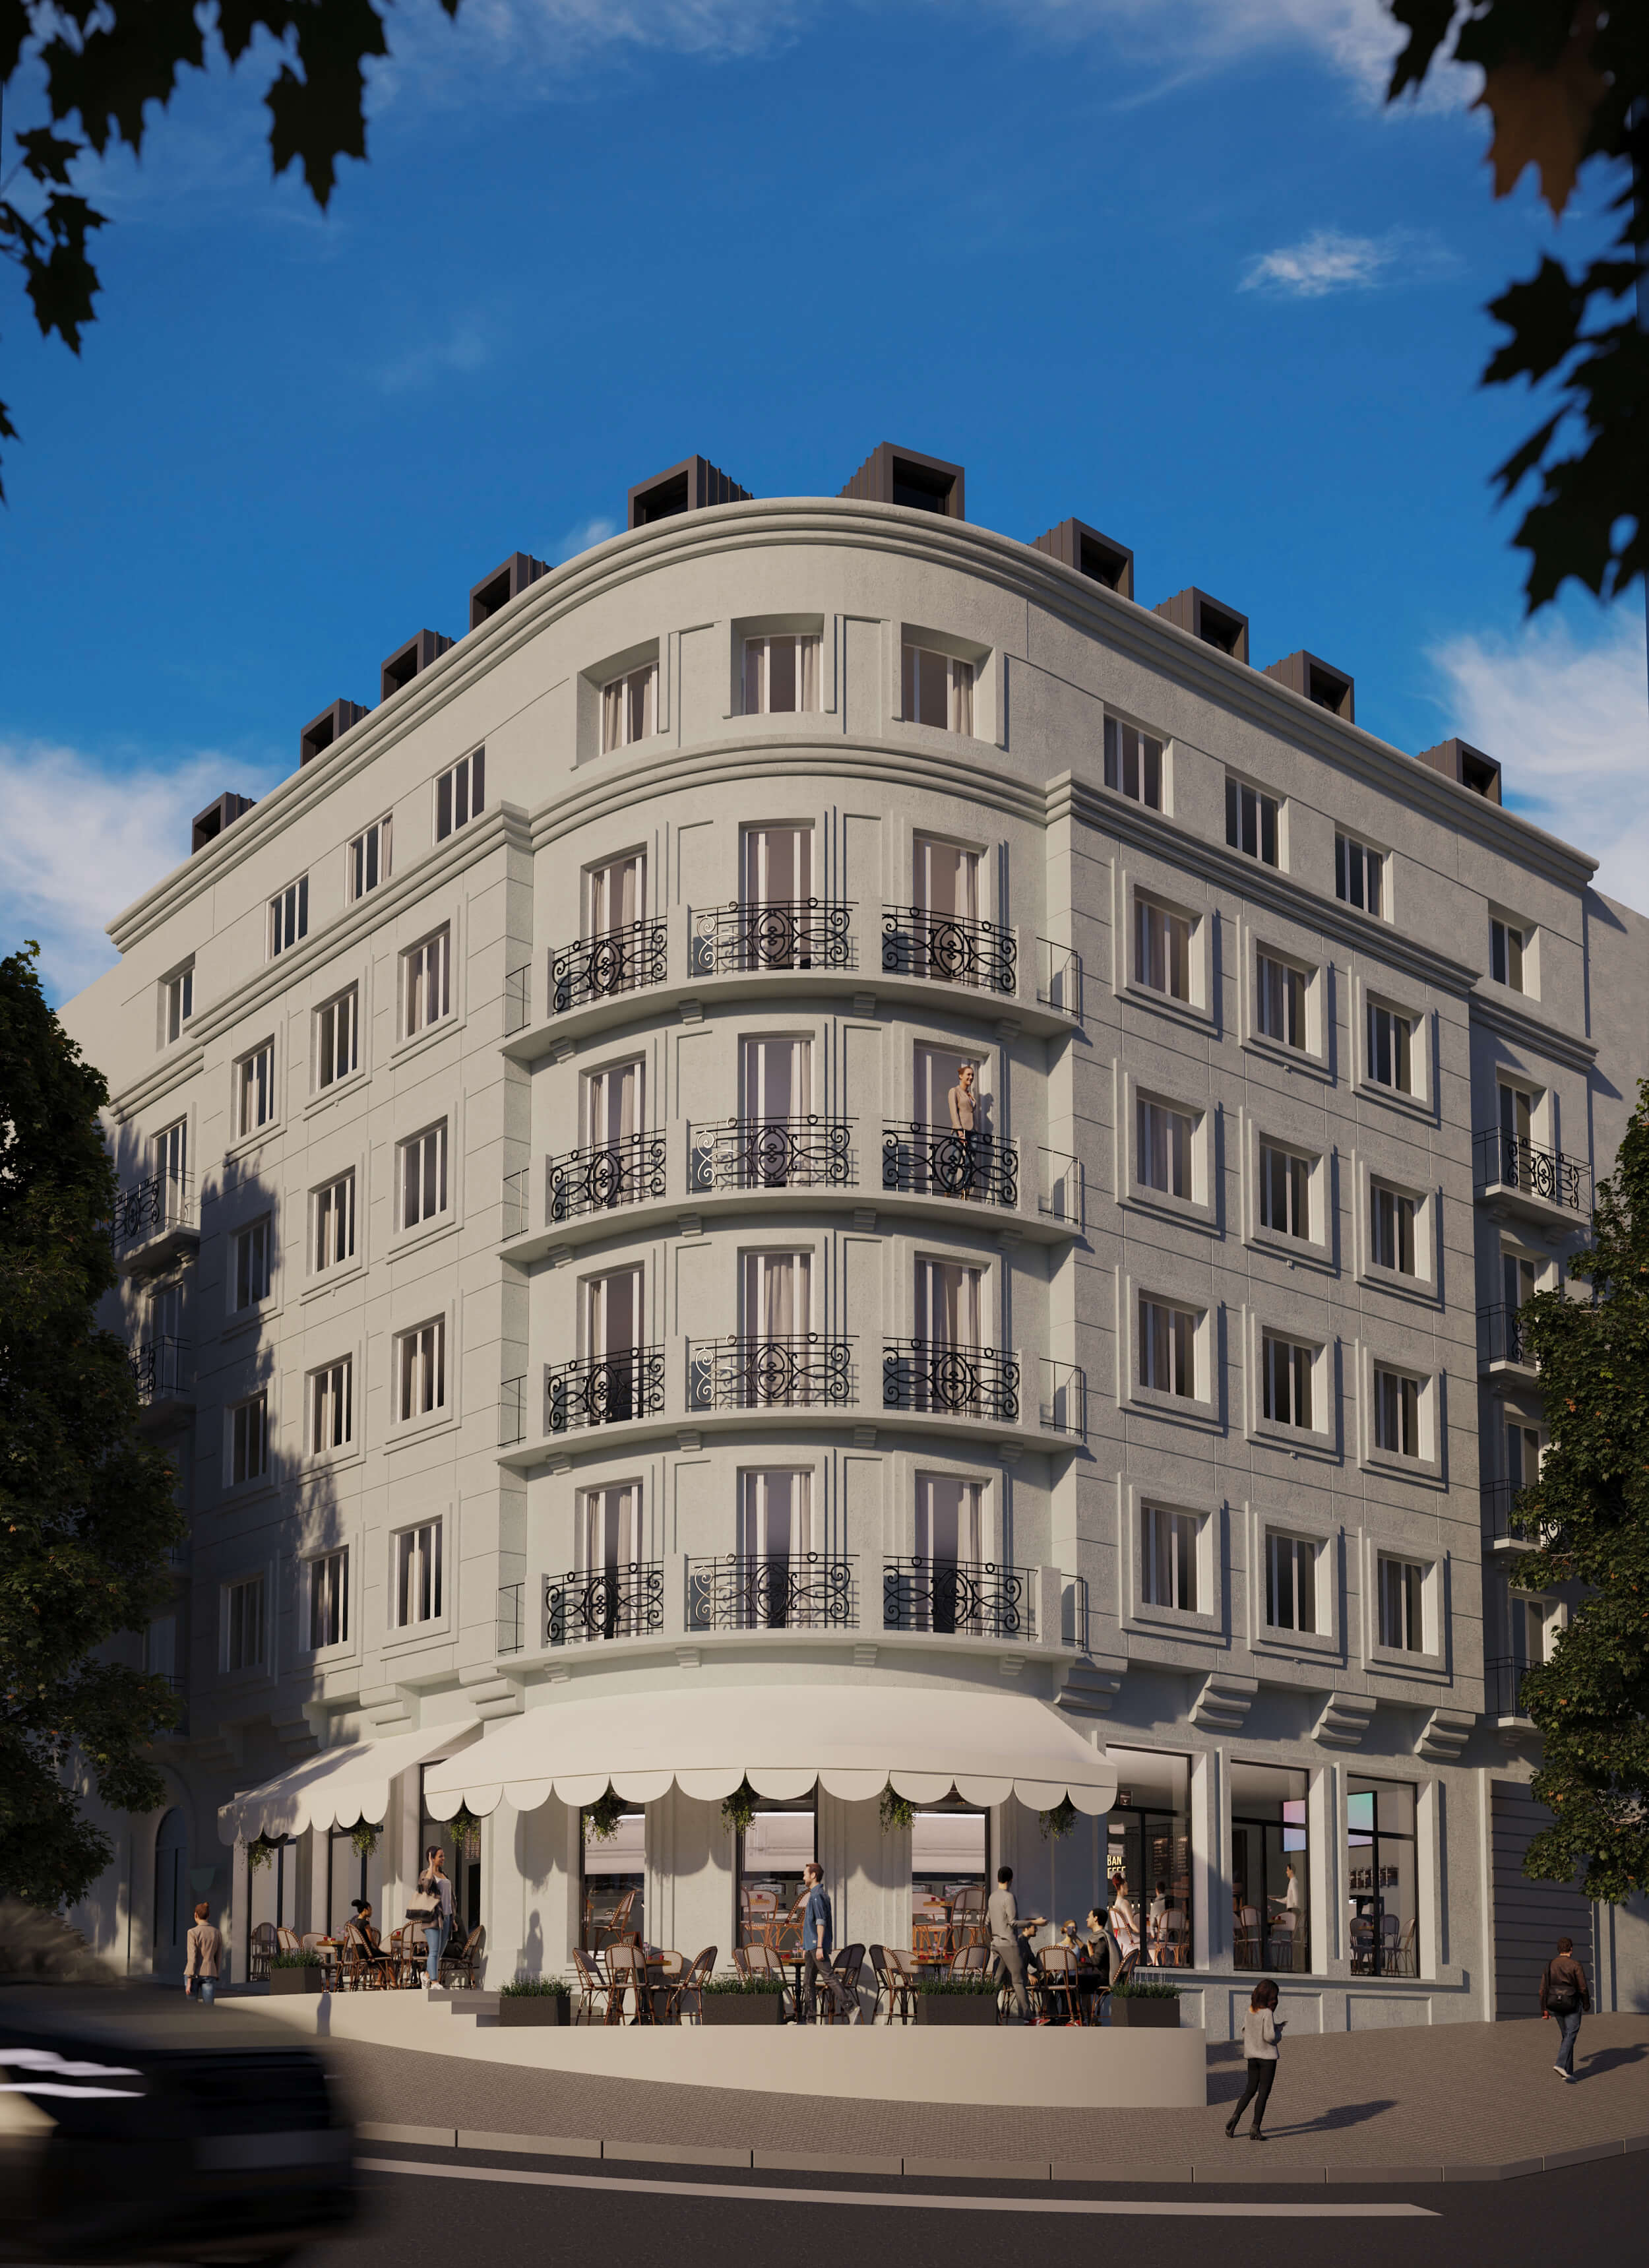 Imagen: Urbanitae
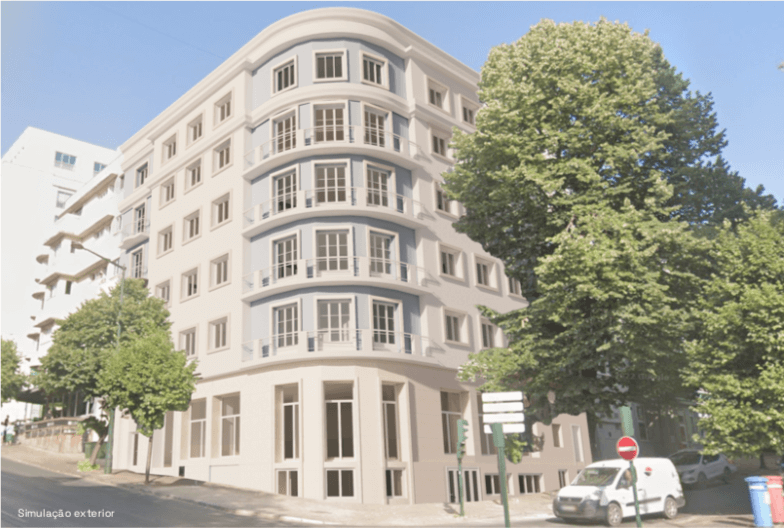 Imagen: Urbanitae
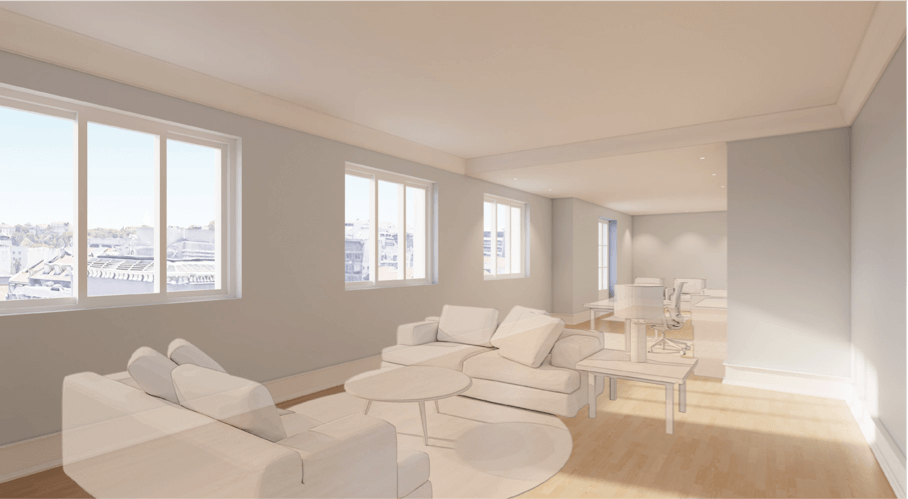 Imagen: Urbanitae
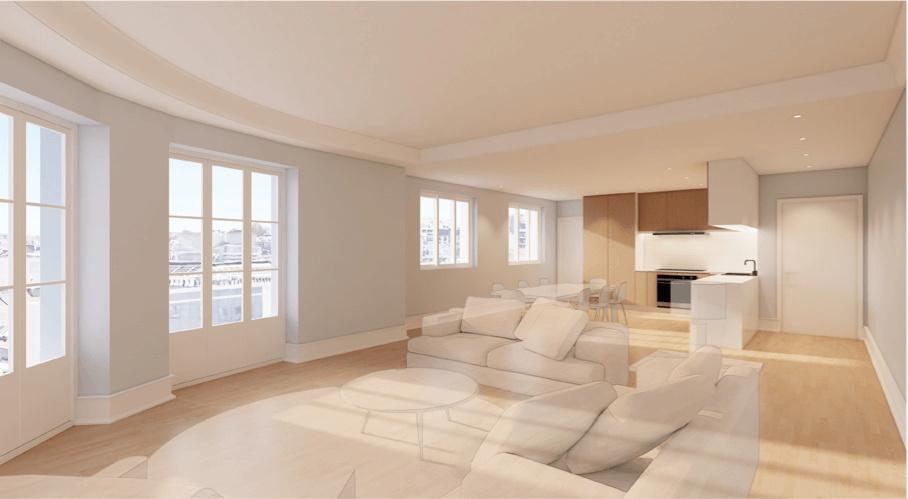 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lisboa (Lisboa, Portugal), código del INE de Portugal 1A01106, identificado a partir de la ubicación que publica la plataforma («Rua Alexandre Herculano, 6, Lisboa, Portugal»).
- Población residente
- 658 236 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 15 188 € al año rendimientos de 2024 El 93 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 5 082 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,95 (fórmula 1.0.0). La nota de hoy es 4,52. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
El proyecto «Lisboa | Alexandre Herculano» es una operación de equity con estrategia de plusvalía sobre una promoción residencial de obra nueva en el centro de Lisboa. Consiste en adquirir un inmueble ya construido, rehabilitarlo y venderlo como viviendas plurifamiliares, un local comercial en planta baja y plazas de garaje en un parking robotizado. Los inversores de la plataforma aportan capital a una sociedad vehículo que a su vez entra en el capital de la sociedad promotora; el gestor dirige la promoción y también pone capital propio. La plataforma, Urbanitae, figura registrada como PSFP, dato que procede del registro de la CNMV y no de una declaración suya.
Ubicación
El activo está en el centro de Lisboa. La documentación describe la zona como céntrica y plenamente consolidada, junto a una de las avenidas más emblemáticas de la ciudad y a pocos metros de una plaza de referencia, con servicios y comercios de todo tipo y buena conexión con el resto de la ciudad por autobús y metro. El inmueble, que se compra ya construido para rehabilitarlo, se reparte en planta baja más cinco alturas, con las viviendas en las plantas superiores y el local comercial abajo.
Economía
La operación se financia con capital de los inversores y con deuda bancaria. La documentación explica que el gestor negocia un préstamo promotor con varias entidades para costear la obra, y que la aportación de los inversores se destina a comprar el inmueble y a cubrir los gastos de arranque hasta que ese préstamo se cierre. No hay preventas ni reservas. La documentación publica tres escenarios —favorable, moderado y desfavorable—; el desfavorable combina una subida de los costes de obra con una bajada de los precios de venta y arrojaría un resultado negativo y pérdida parcial del capital aportado. Las cifras de ingresos, costes y equity no las tenemos. El plazo que calculamos nosotros es de 34 meses, derivado de otras cifras suyas; la rentabilidad anual y el ticket mínimo no los tenemos.
Garantías y estructura
La estructura es de capital, no de deuda: los inversores aportan a una sociedad vehículo que entra en el capital de la sociedad promotora, de modo que su posición es la de un accionista y cobra por la vía del beneficio, no de un préstamo. La documentación señala que el gestor negocia un crédito hipotecario promotor para financiar la obra; esa deuda bancaria se sitúa por delante del capital, y una hipoteca de primer rango ordena la prelación de cobro pero no garantiza recuperar lo invertido. El inmueble se adquiere libre de cargas, con una opción de compra en exclusiva en manos del gestor, y la aportación de los inversores se aplica a esa compra y a los gastos de arranque hasta que el préstamo se cierre.
Situación comercial y salida
La comercialización no ha arrancado y no hay reservas firmadas sobre las viviendas. La estrategia del gestor pasa por optimizar precios a medida que avanza la obra, apoyándose en la escasez de oferta y la demanda que la documentación atribuye a la zona, y el comprador previsto combina primera vivienda e inversión. El dinero vuelve al inversor por la vía del beneficio: la sociedad que desarrolla el proyecto tributa, reparte dividendos a la sociedad vehículo y esta los distribuye a los inversores, tras la construcción y la entrega de las viviendas. El calendario depende de la licencia y de la obra y puede moverse en ambos sentidos; en el escenario desfavorable, la devolución sería parcial.
Ventajas
- Promotor Es la dimensión que más aporta a la nota: suma 1,62 de los 2,5 puntos posibles y tiene la subnota más alta de las que cuentan con datos, 6,5 sobre 10. La documentación destaca la experiencia del gestor en la zona y que invierte su propio capital, lo que alinea intereses. La banda es media y la confianza del dato, un 40 %, queda por debajo del umbral.
- Promotor El gestor aporta capital propio al proyecto, algo que la documentación presenta como una alineación de intereses entre promotor e inversores.
Desventajas y riesgos
- Rentabilidad Puntúa en banda baja, con una subnota de 1,61 sobre 10 y la confianza más baja entre las dimensiones con datos, un 20 %. Deja de aportar 2,1 puntos de los 2,5 posibles. La rentabilidad anual del proyecto no la tenemos, y la documentación avisa de que sus previsiones son estimaciones sujetas a variaciones.
- Licencia y preventas La comercialización no ha arrancado y no hay reservas, así que el ingreso depende de vender a buen precio al final de la obra. La documentación reconoce el riesgo de retrasos en las ventas y de tener que rebajar precios. La dimensión puntúa en banda baja, con 3,5 sobre 10 y un 40 % de confianza.
- Promotor Aunque es la mejor puntuada, su banda es media y la confianza, un 40 %, queda por debajo del umbral: parte de lo que se valora no lo tenemos. Deja de aportar 0,88 puntos de los 2,5 posibles.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión, que pesa un 30 % de la nota. Faltan el rango de garantía, el LTV de la primera disposición y el LTV sobre el edificio terminado, y esa ausencia deja de aportar 2,77 puntos de los 3,0 posibles. No la calificamos ni bien ni mal, y no afirmamos de quién es la ausencia.
Conclusión
La nota es 2,95 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 %. La dimensión de garantías no tiene ningún dato y pesa un 30 %, de modo que una parte relevante de la valoración es sencillamente desconocida; la que más aporta es promotor, en banda media. La rentabilidad anual y el ticket mínimo no los tenemos, y el escenario desfavorable contempla perder parte del capital.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.