Análisis y valoración del proyecto Madrid | Proyecto El Olivo de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,17 /10 confianza global: 65 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Josefina Castellvi, Colmenar Viejo, MadridModalidad Deuda / préstamoImporte 2 800 000 €Plazo 30 mesesRentabilidad anual 15,00 %
Proyecto Urbanitae en Colmenar Viejo, Madrid
Préstamo de 2.800.000 € a tipo fijo anual del 15,00% y plazo de 24 meses, ampliable 6 meses, para refinanciar parte de una deuda existente del gestor. El proyecto consiste en el desarrollo de 32 viviendas unifamiliares adosadas en Colmenar Viejo (Madrid), con licencia concedida y más del 65% de las viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,25 con datos, en parte pesa el 25 % de la fórmula; aporta 2,31 de los 2,50 puntos que podría aportar
- Garantías 3,00 con datos, en parte pesa el 30 % de la fórmula; aporta 0,90 de los 3,00 puntos que podría aportar
- Promotor 4,63 con datos, en parte pesa el 25 % de la fórmula; aporta 1,16 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Josefina Castellvi, Colmenar Viejo, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 800 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,00 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 32 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- AGRUPPA HOMES
- Proyectos previos del promotor
- 1 proyectos
- Viviendas entregadas
- 1 500 viviendas
- Años de experiencia
- 40 años
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 65,00 %
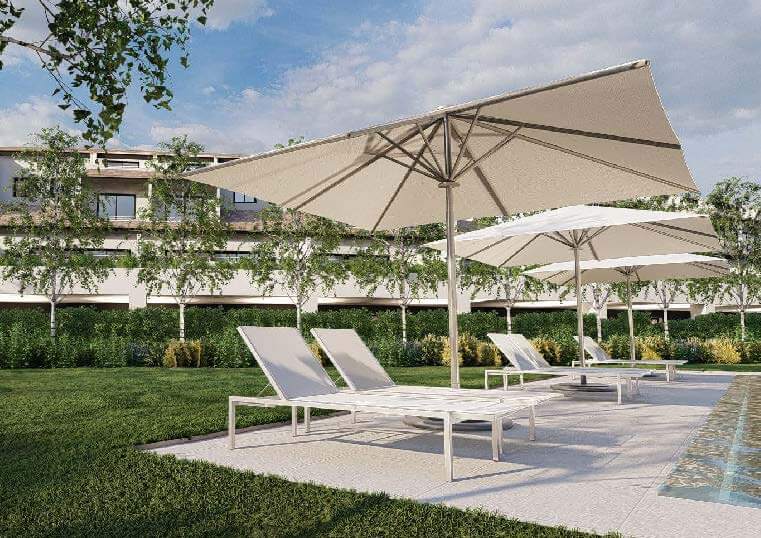 Imagen: Urbanitae
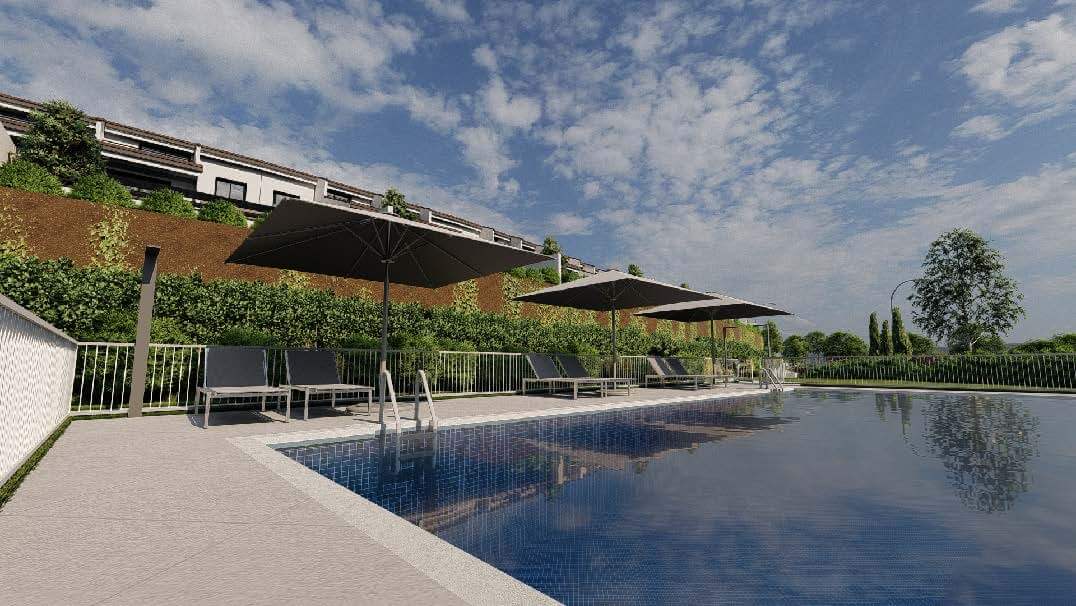 Imagen: Urbanitae
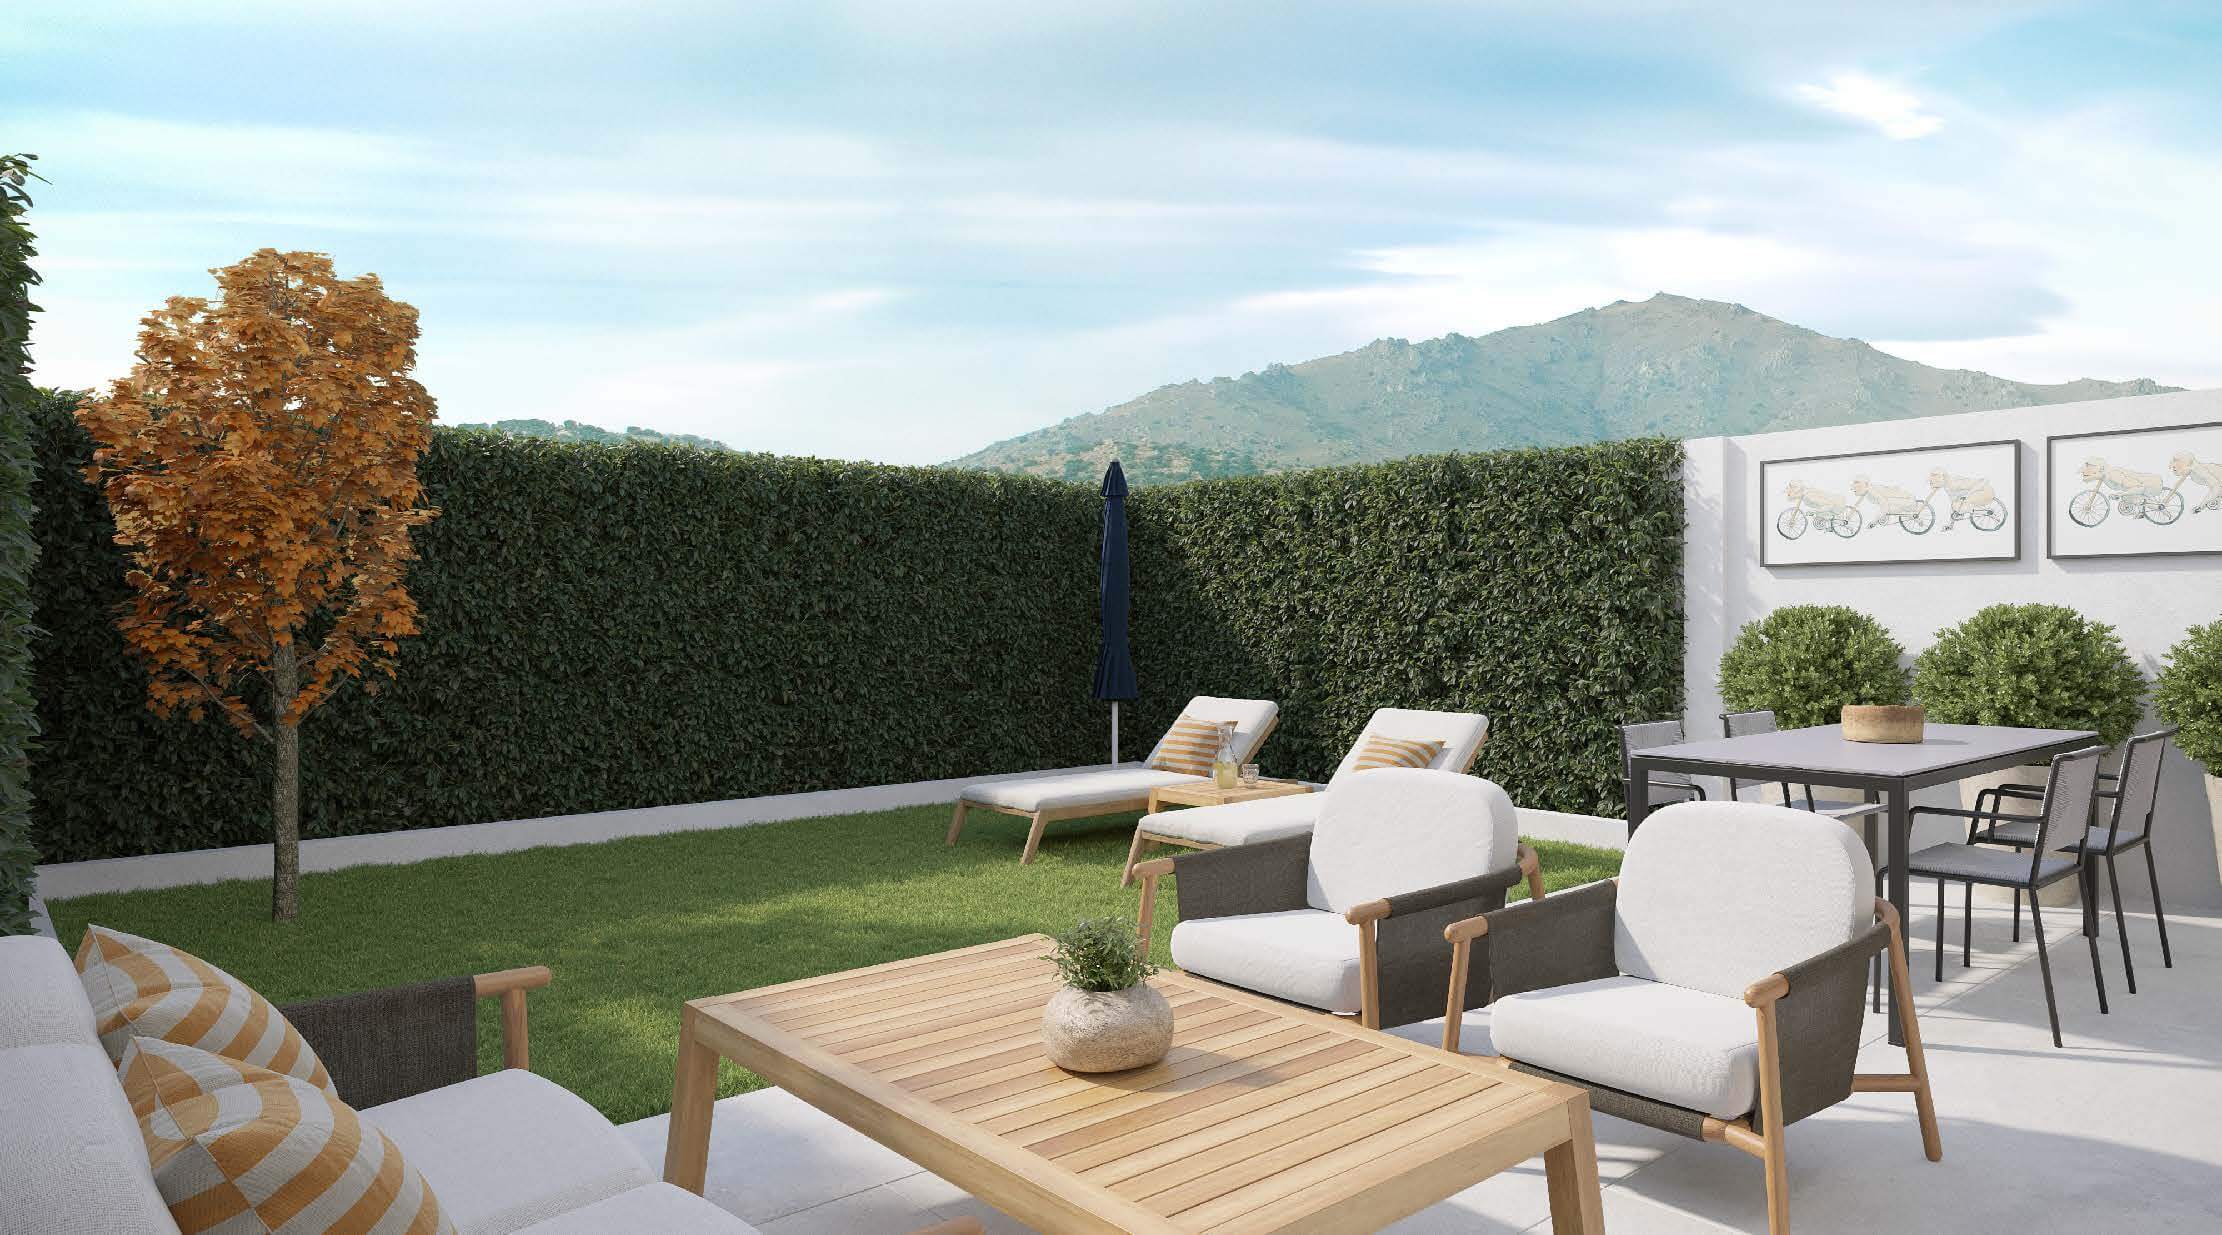 Imagen: Urbanitae
 Imagen: Urbanitae
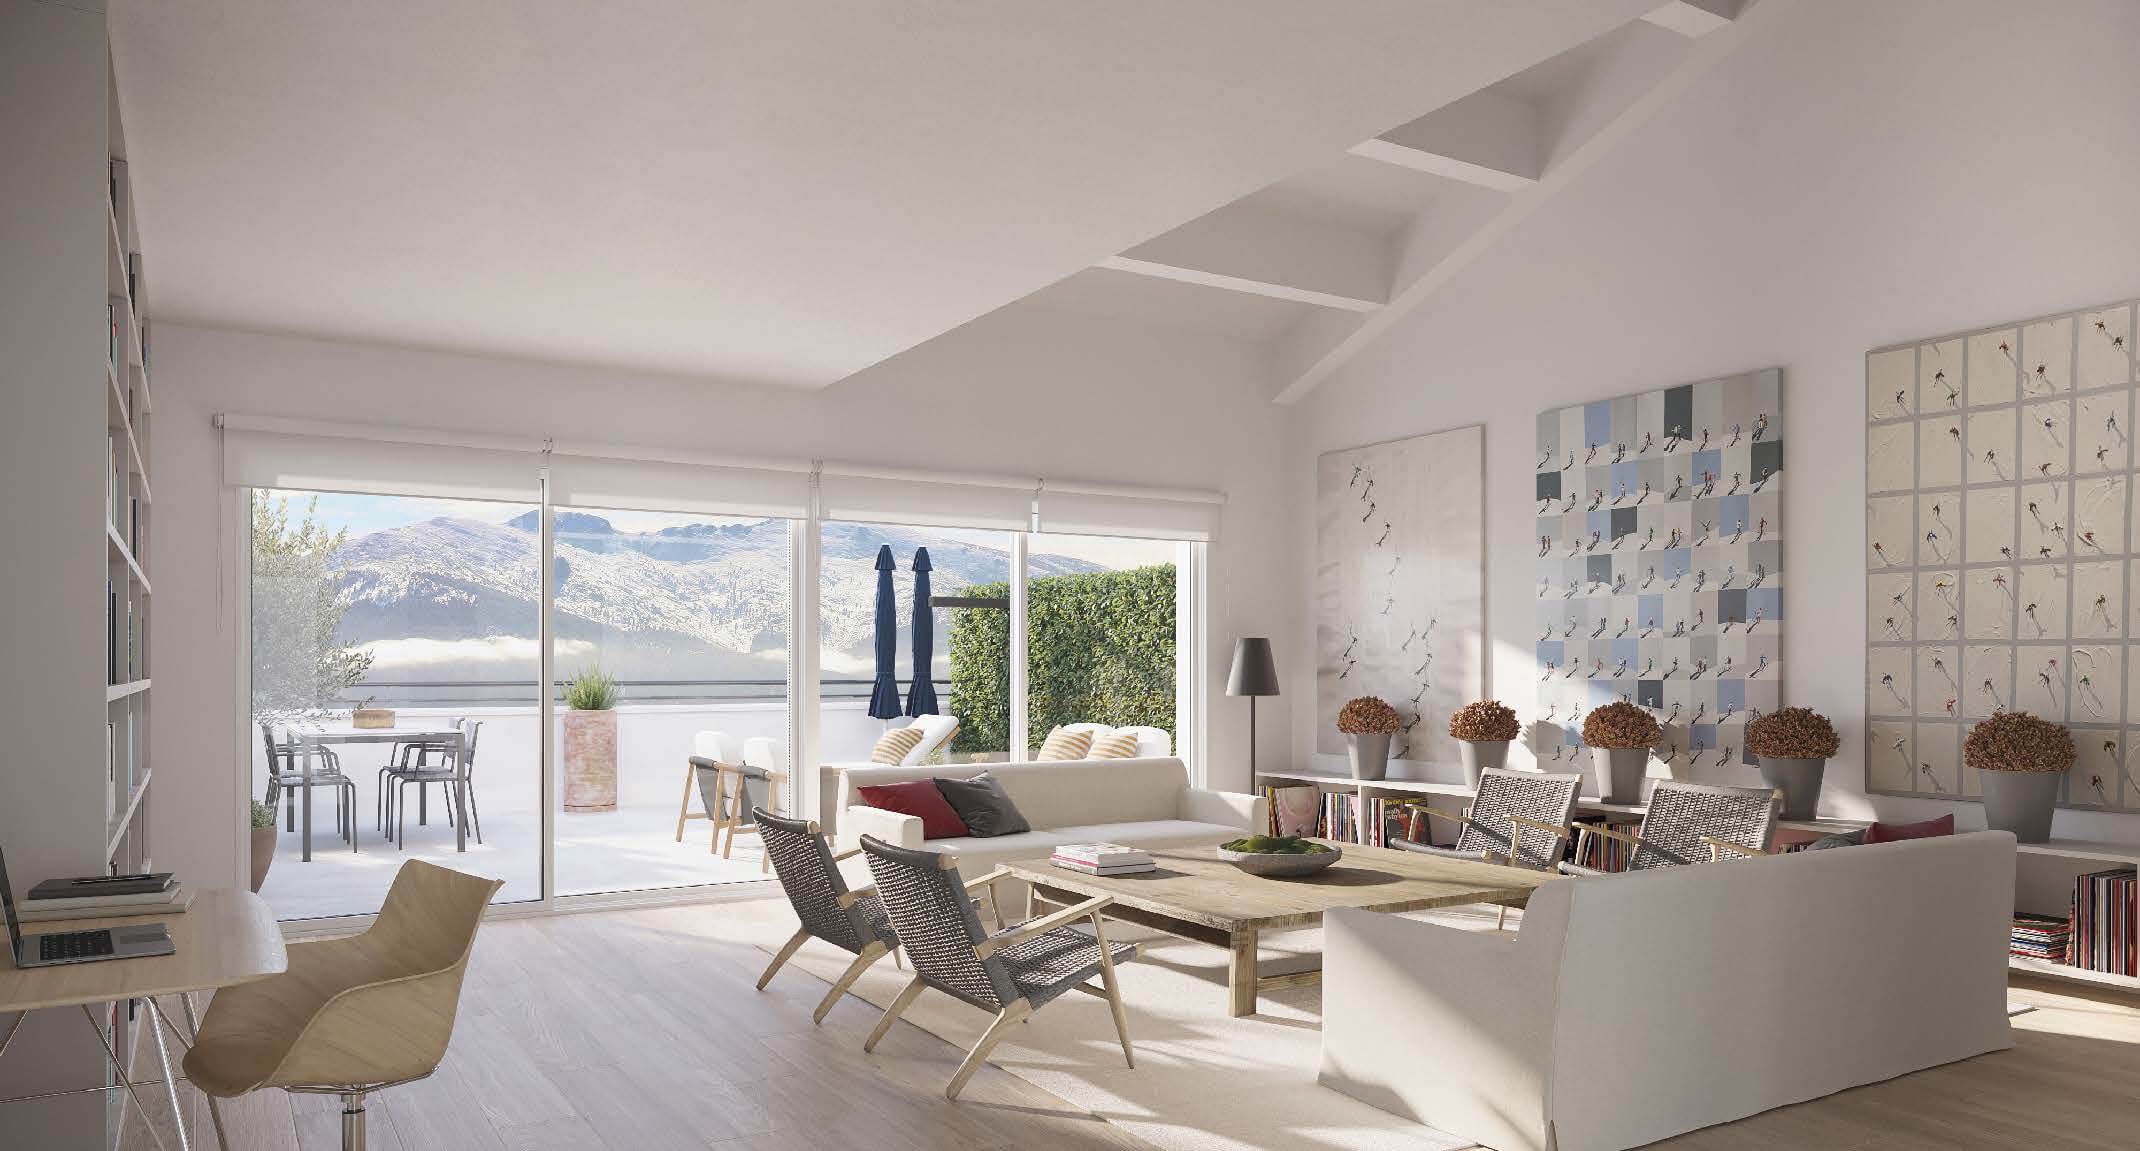 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Colmenar Viejo (Madrid), código INE 28045, identificado a partir de la ubicación que publica la plataforma («Calle Josefina Castellvi, Colmenar Viejo, Madrid»).
- Población
- 58 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 736 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 115 €/m² segundo trimestre de 2026; 210 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 2 141 personas septiembre de 2026 3,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,46 (fórmula 1.0.0). La nota de hoy es 6,17. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación es deuda. Los inversores prestan dinero a la sociedad titular del suelo, y ese préstamo sirve para amortizar parte de una deuda anterior que el gestor había contraído para comprar el terreno, además de cubrir costes que el préstamo promotor no financia. La entrada se acompaña de una aportación adicional del gestor y de un préstamo bancario destinado a la construcción, cuya formalización condiciona la disposición del préstamo de los inversores. La plataforma que publica el proyecto es Urbanitae, que consta como PSFP en el registro de la CNMV. El proyecto figura en curso.
Ubicación
El activo está en un municipio de la Comunidad de Madrid, al norte del casco urbano, en una zona que la ficha describe como consolidada y en plena expansión inmobiliaria, junto a la carretera que conecta ese municipio con Madrid capital. La documentación habla de una población estable y de todo tipo de servicios en el entorno. Sobre ese suelo se levanta una promoción de viviendas unifamiliares adosadas, cada una con garaje, trastero y jardín privativo, dentro de una urbanización cerrada con zonas verdes, piscina comunitaria y gimnasio, y con calificación energética A. Según la plataforma, la licencia de obra ya está concedida.
Economía
El proyecto se financia con deuda. Los inversores aportan un préstamo a la sociedad titular del suelo, que lo destina a amortizar parte de la deuda que el gestor mantenía para comprar el terreno y a cubrir costes que el préstamo promotor no admite. A esa entrada se suman una aportación adicional del gestor y el préstamo bancario que asumirá la construcción. La plataforma declara que el préstamo es a tipo fijo y con un mínimo de intereses para el periodo inicial de permanencia. El plazo que resulta de la estructura es de 30 meses, según nuestro cálculo a partir de sus cifras. No tenemos el tipo anual, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el ticket mínimo. La ficha dice que una mayoría de las viviendas ya está reservada.
Garantías y estructura
El contrato de deuda recoge, según la plataforma, una fianza solidaria prestada por la persona física que representa al promotor, el derecho a convertir el crédito en participaciones sociales de la sociedad vehículo, una prenda sobre la mayor parte de las participaciones de esa sociedad, titular del suelo, y la pignoración de la cuenta bancaria del proyecto. En la ficha la garantía aparece descrita como personal. La dimensión de garantías puntúa 3,00 sobre 10, en banda baja, con una confianza del 40 %, y aporta 0,90 de los 3,00 puntos que podría aportar. Sin LTV de la primera disposición ni LTV sobre edificio terminado no se puede situar la posición del préstamo frente a la financiación bancaria de la obra. Una fianza o una prenda son estructuras de cobro, no una promesa de recuperar el capital.
Situación comercial y salida
El dinero de los inversores vuelve con la venta de las viviendas. La promoción lleva ya un tiempo en comercialización y una mayoría de las viviendas está reservada, con los contratos de compraventa pendientes de formalizar en las semanas siguientes, según la ficha. La plataforma sitúa la finalización de la obra y de la comercialización antes del repago del préstamo, que coloca al final del plazo. El gestor puede ampliar el préstamo una vez alcanzado el plazo inicial si se cumplen condiciones de avance de obra y comerciales, y hay un periodo de permanencia mínima antes de poder amortizar. El plazo que resulta es de 30 meses, según nuestro cálculo. La dimensión de mercado, que es la que recoge la salida, es la mejor puntuada del proyecto.
Ventajas
- Licencia y preventas La dimensión de mercado es la única en banda alta: subnota de 8,75 sobre 10 y una confianza del 80 %, por encima del umbral del 60 %. Aporta 1,75 de los 2,00 puntos posibles y solo deja 0,25 sin ganar. Es el punto que sostiene la nota del proyecto.
- Licencia y preventas La documentación recoge que se ha hecho un estudio de mercado para valorar si los precios de venta planteados son razonables, y que una mayoría de las viviendas ya está reservada. Esa absorción temprana, antes de que la obra avance, es el respaldo comercial con el que cuenta la salida.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa 1,75 sobre 10, en banda baja, con una confianza del 20 %, y solo aporta 0,44 de los 2,50 puntos posibles: deja 2,06 sin ganar. No tenemos la rentabilidad anual del proyecto, así que el tipo fijo que declara la plataforma no se puede contrastar con ninguna otra cifra de la operación.
- Garantías Las garantías puntúan 3,00 sobre 10, en banda baja, con una confianza del 40 %, y aportan 0,90 de los 3,00 puntos posibles. Lo que hay es una fianza personal y prendas sobre participaciones y cuenta, no una garantía de cobro. Sin LTV no se puede medir qué colchón queda por debajo del préstamo de los inversores.
- Licencia y preventas Aunque mercado es la dimensión mejor puntuada, el repago descansa en que las viviendas se vendan al ritmo previsto: deja 0,25 puntos sin ganar y su confianza es del 80 %, no total. Un retraso en la comercialización trasladaría el problema al calendario de devolución.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato, y pesa un 25 % de la nota. No sabemos quién está detrás ni con qué trayectoria, así que deja de aportar 2,12 puntos. Esa ausencia no la atribuimos a nadie: no afirmamos de quién es.
Conclusión
La nota del proyecto es 3,46 sobre 10 y la confianza del conjunto es del 33 %, lejos del umbral del 60 %. Lo que sostiene el resultado es el mercado, con la mejor subnota y buena confianza; lo que lo frena son la rentabilidad y las garantías, ambas en banda baja, y la ausencia total de datos del promotor, que deja 2,12 puntos sin cubrir. Con esa confianza, el proyecto se lee como una operación cuyo retorno depende de la venta de las viviendas y cuya estructura de cobro no se puede medir con lo disponible.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.