Análisis y valoración del proyecto Getafe | Proyecto Batres de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,90 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Getafe, MadridModalidad Equity / plusvalíaImporte 792 500 €Plazo 28 mesesRentabilidad anual 16,10 %
Proyecto Urbanitae en Getafe, Madrid
Proyecto de equity para la compra de un edificio existente en el centro de Getafe, su demolición y el desarrollo de 14 viviendas plurifamiliares de obra nueva de 1 y 2 dormitorios, con una superficie construida media de 85 m². Los inversores participan vía ampliación de capital en la sociedad vehículo, que aporta 787.500 € a la sociedad promotora, y el proyecto cuenta con licencia de obras concedida y el 50% de las viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,06 con datos, en parte pesa el 25 % de la fórmula; aporta 2,27 de los 2,50 puntos que podría aportar
- Garantías 3,60 con datos, en parte pesa el 30 % de la fórmula; aporta 1,08 de los 3,00 puntos que podría aportar
- Promotor 3,80 con datos, en parte pesa el 25 % de la fórmula; aporta 0,95 de los 2,50 puntos que podría aportar
- Licencia y preventas 8,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,60 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Getafe, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 792 500 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 10 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 16,10 %
- Plazo
- 28 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 14 viviendas
- Valor objetivo de ventas
- 3 925 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- FENEXT
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 10,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 3 560 206 €
- Margen de seguridad de la venta
- 9,29 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 50,00 %
 Imagen: Urbanitae
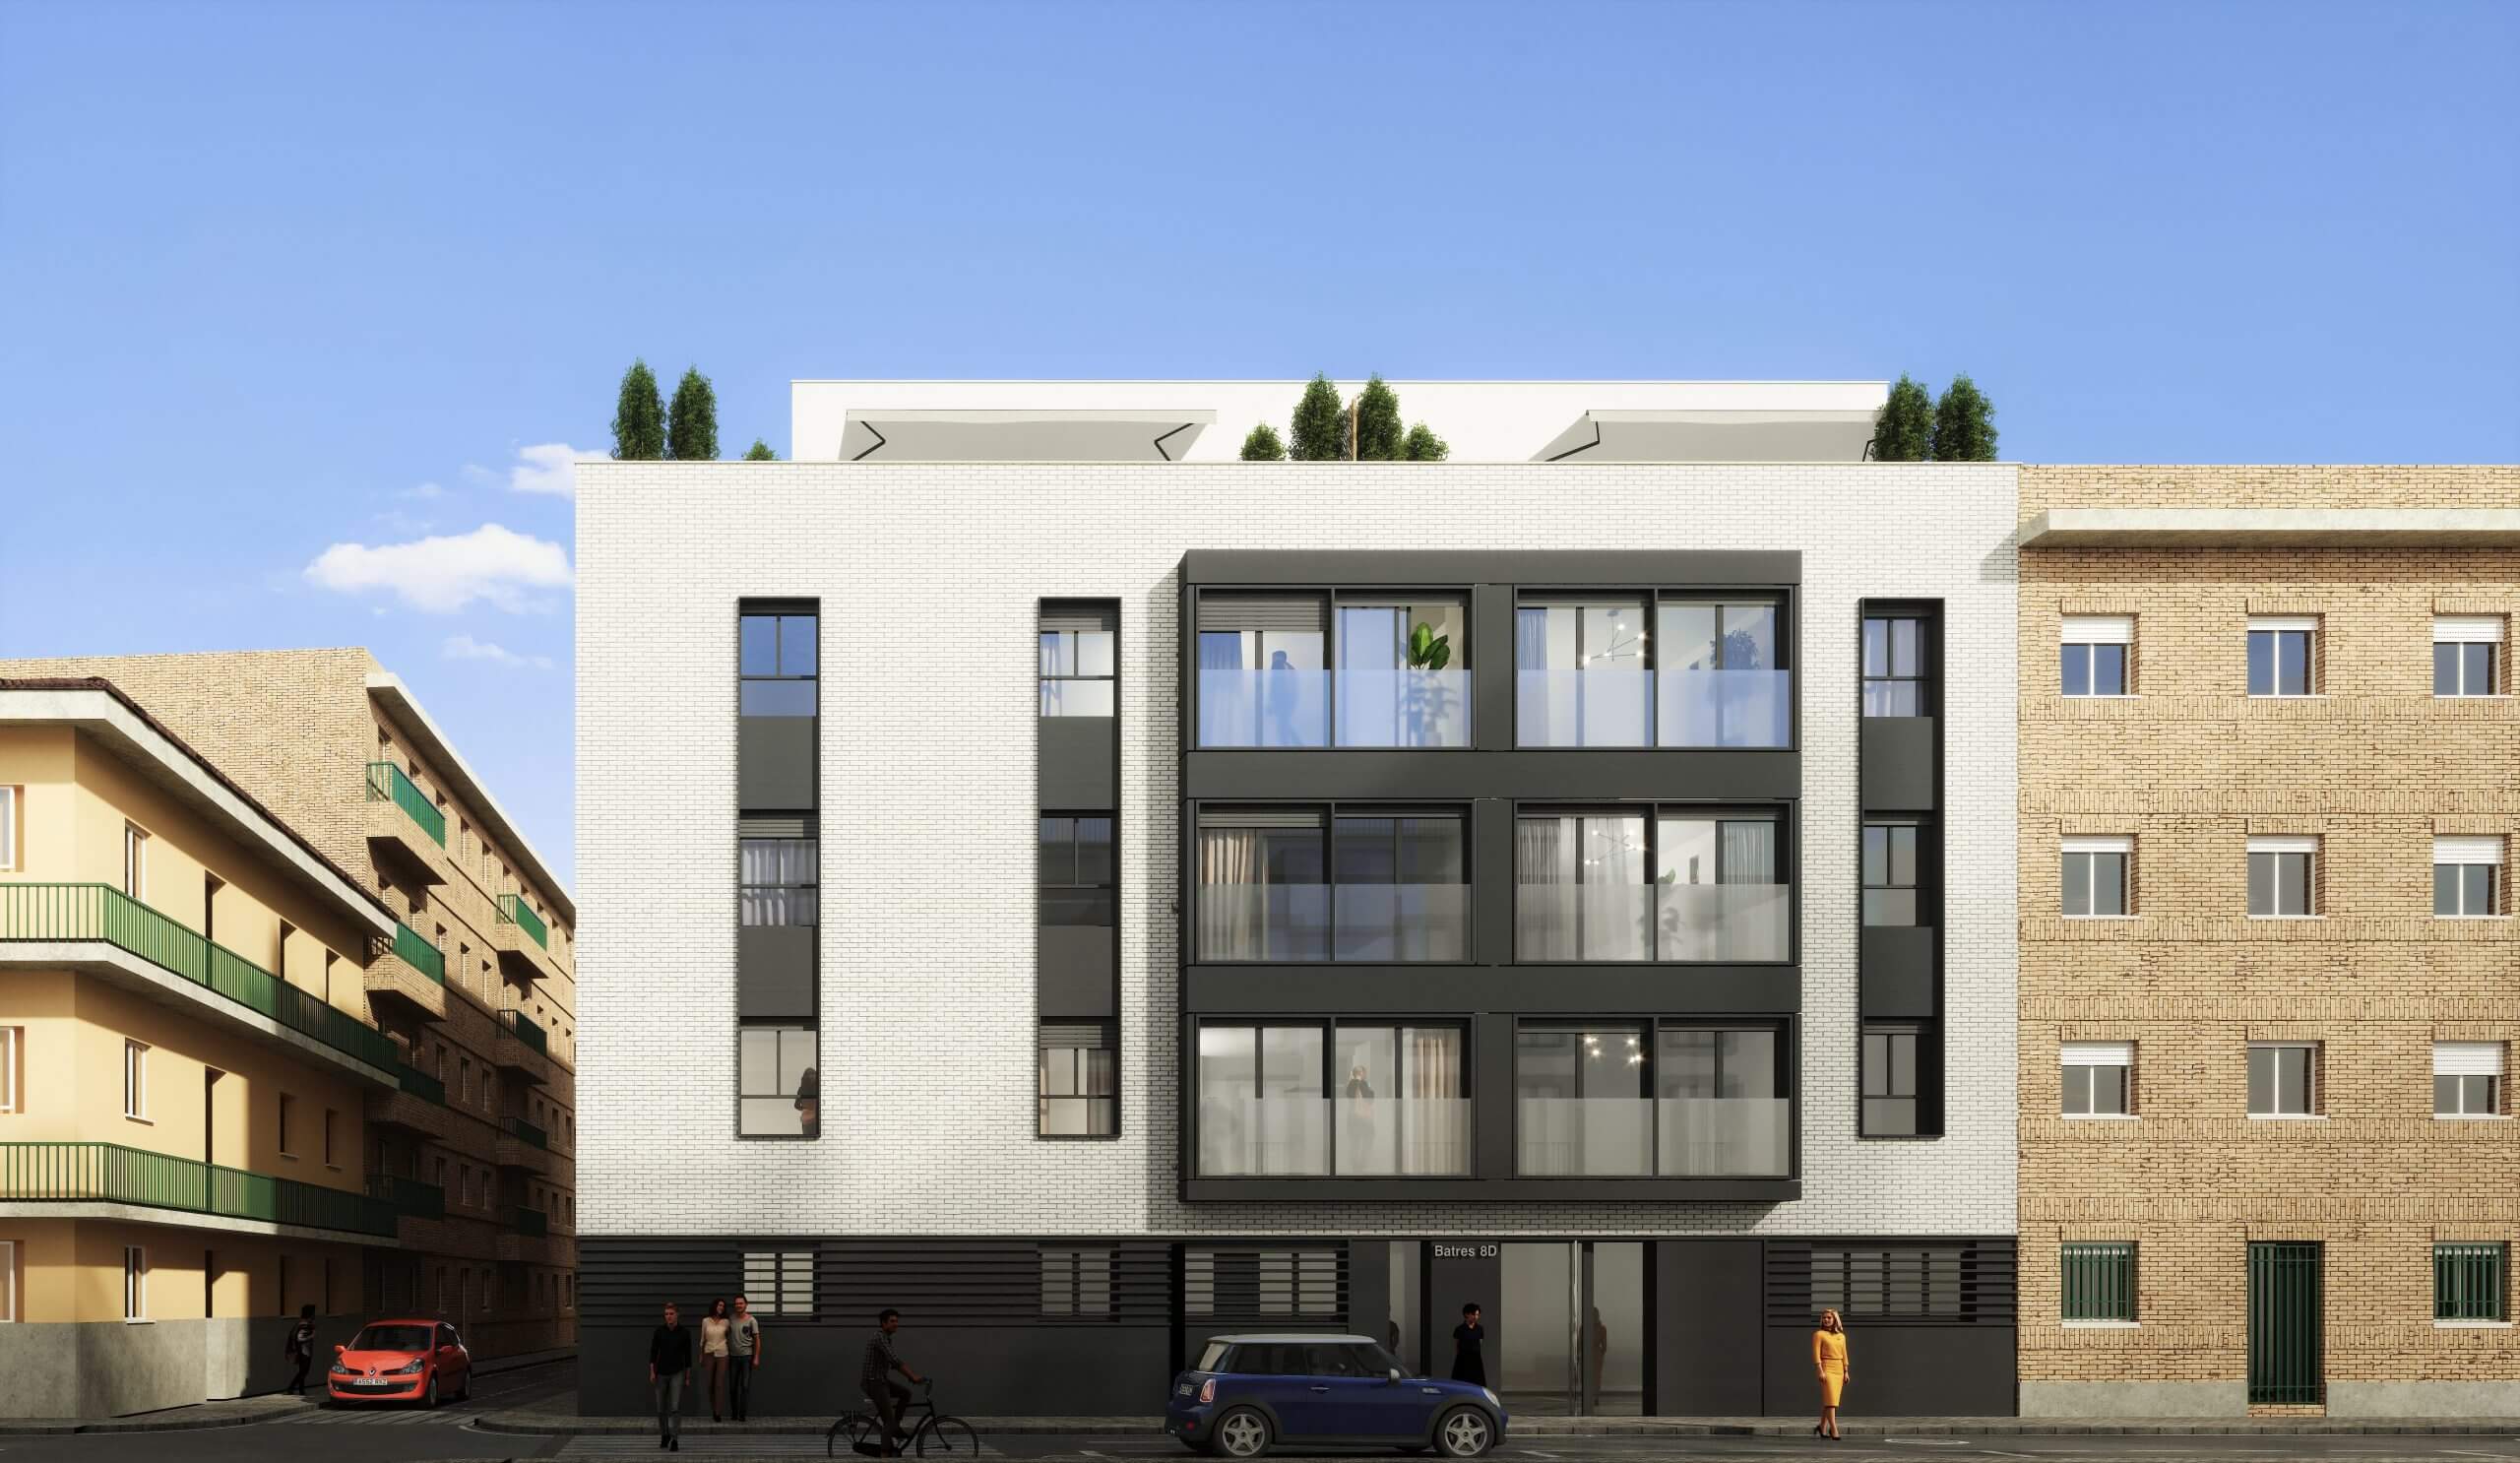 Imagen: Urbanitae
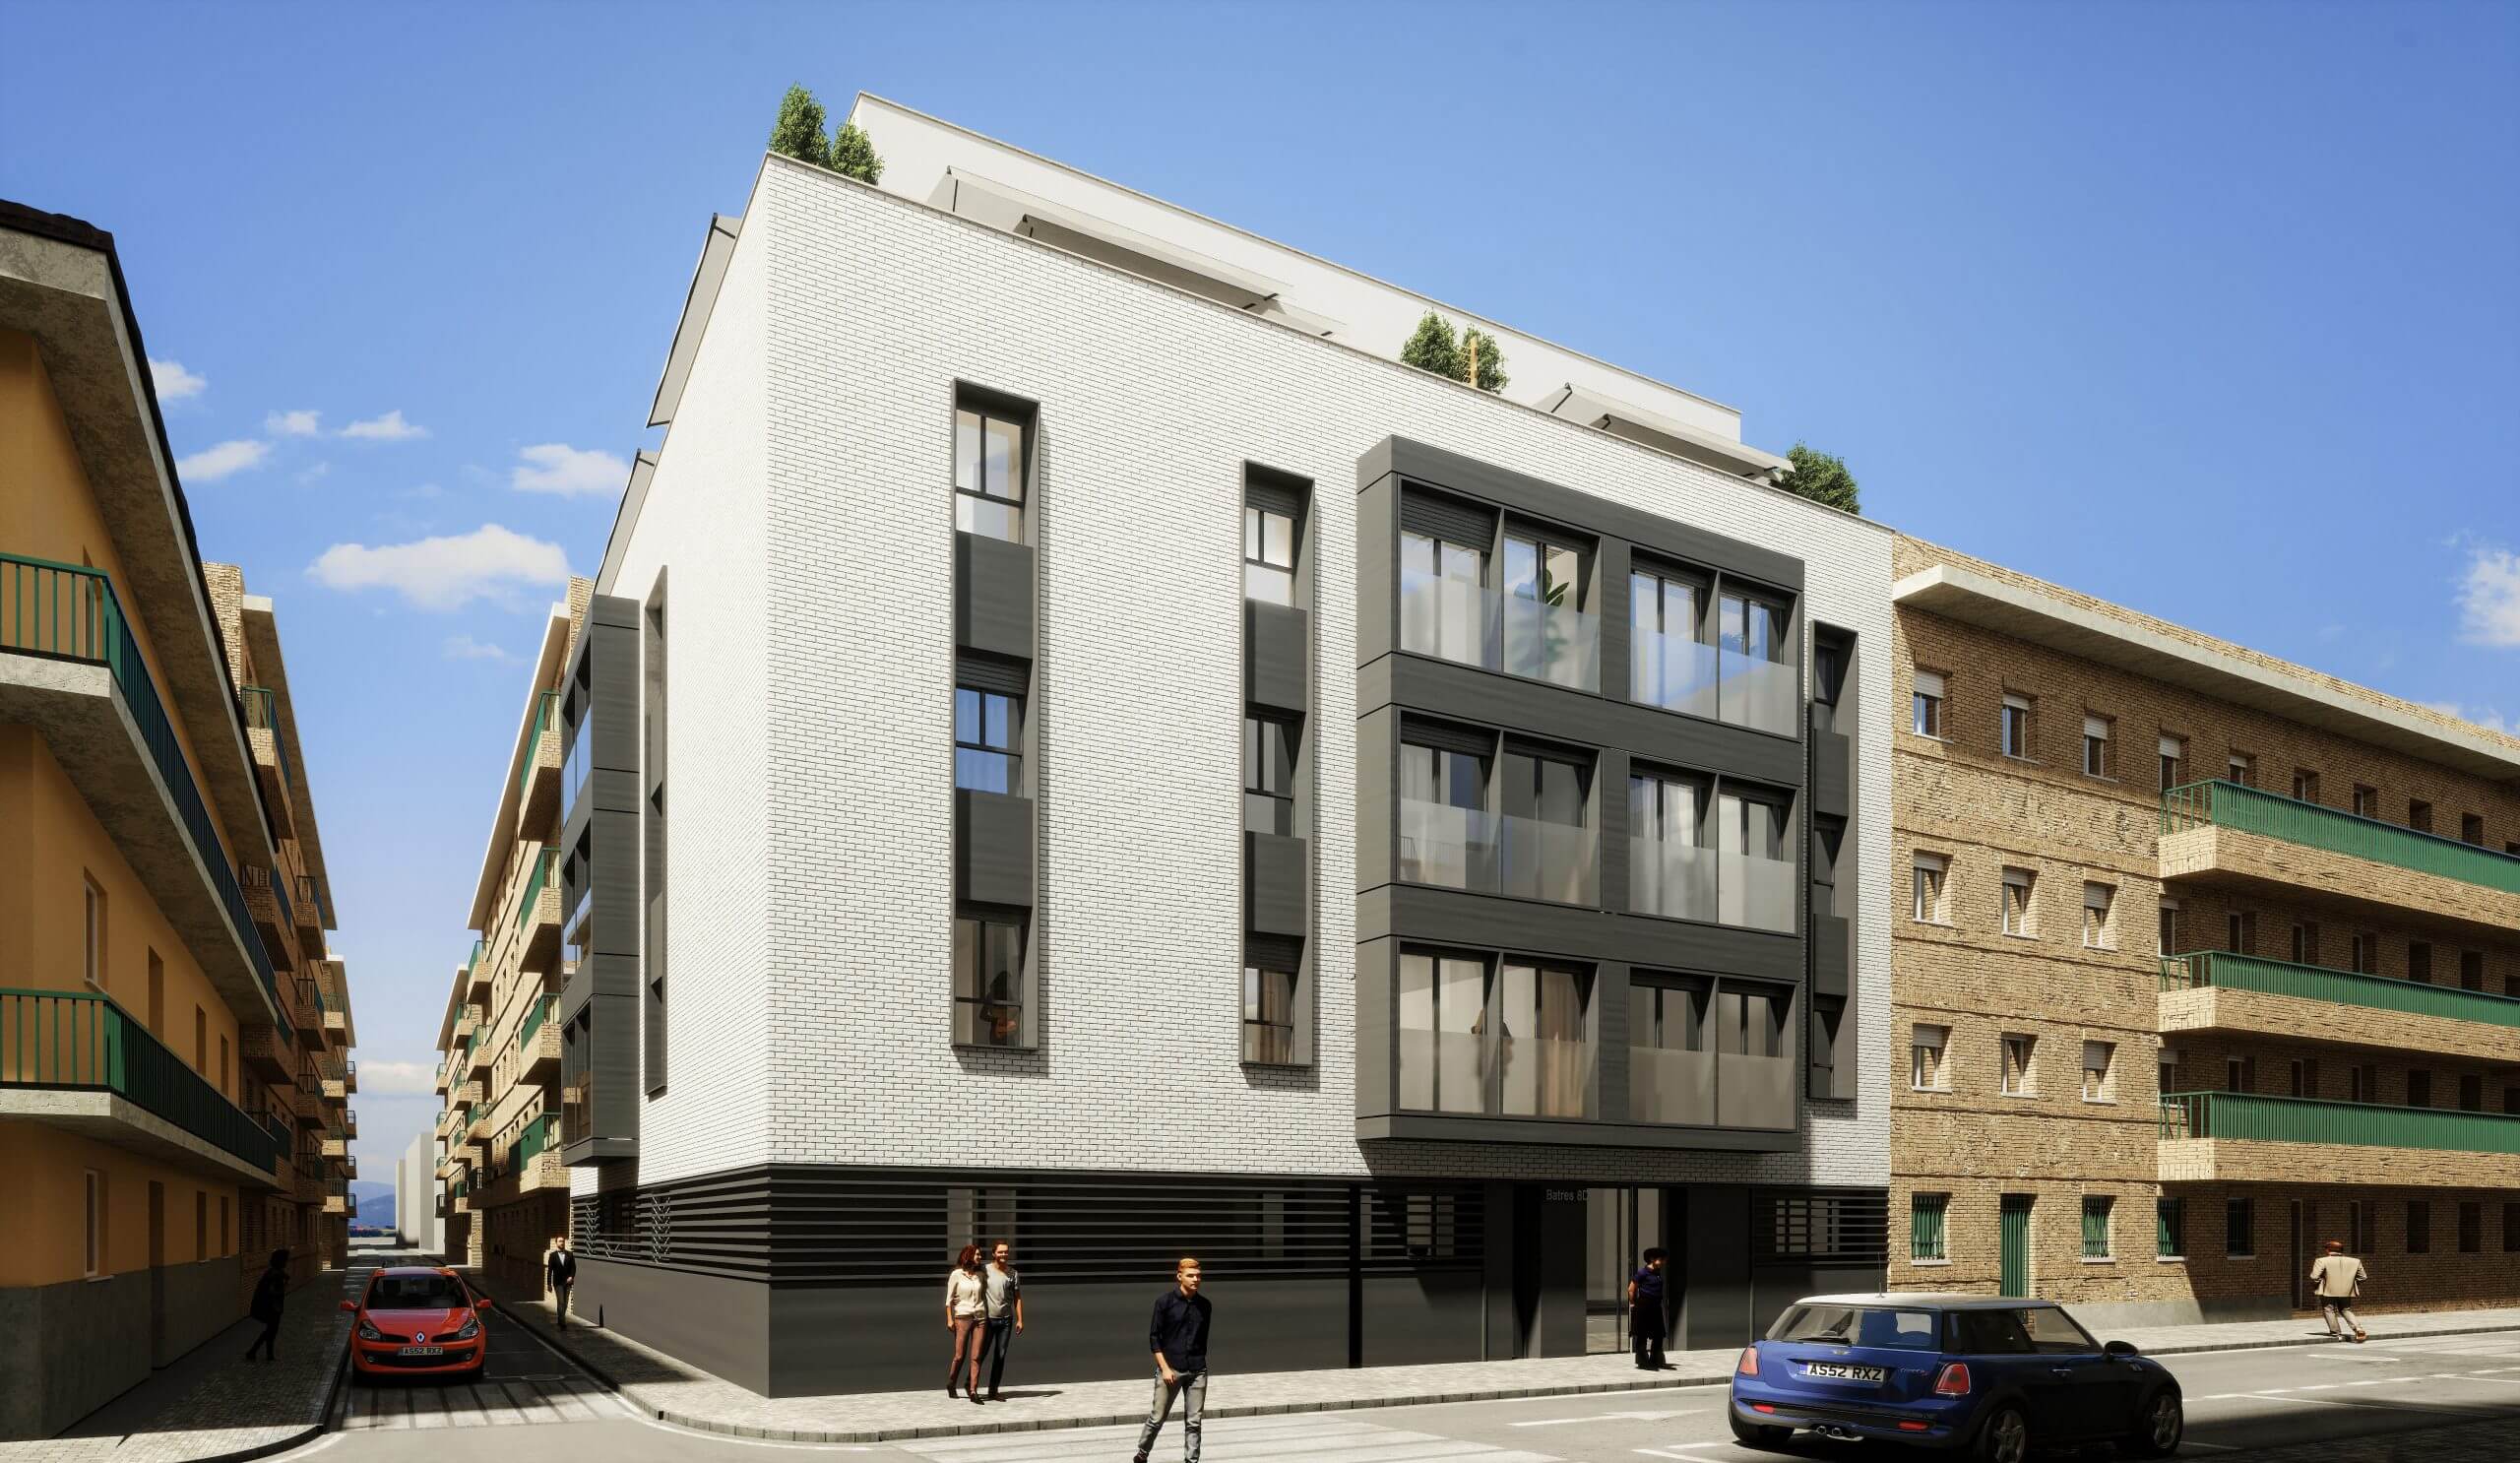 Imagen: Urbanitae
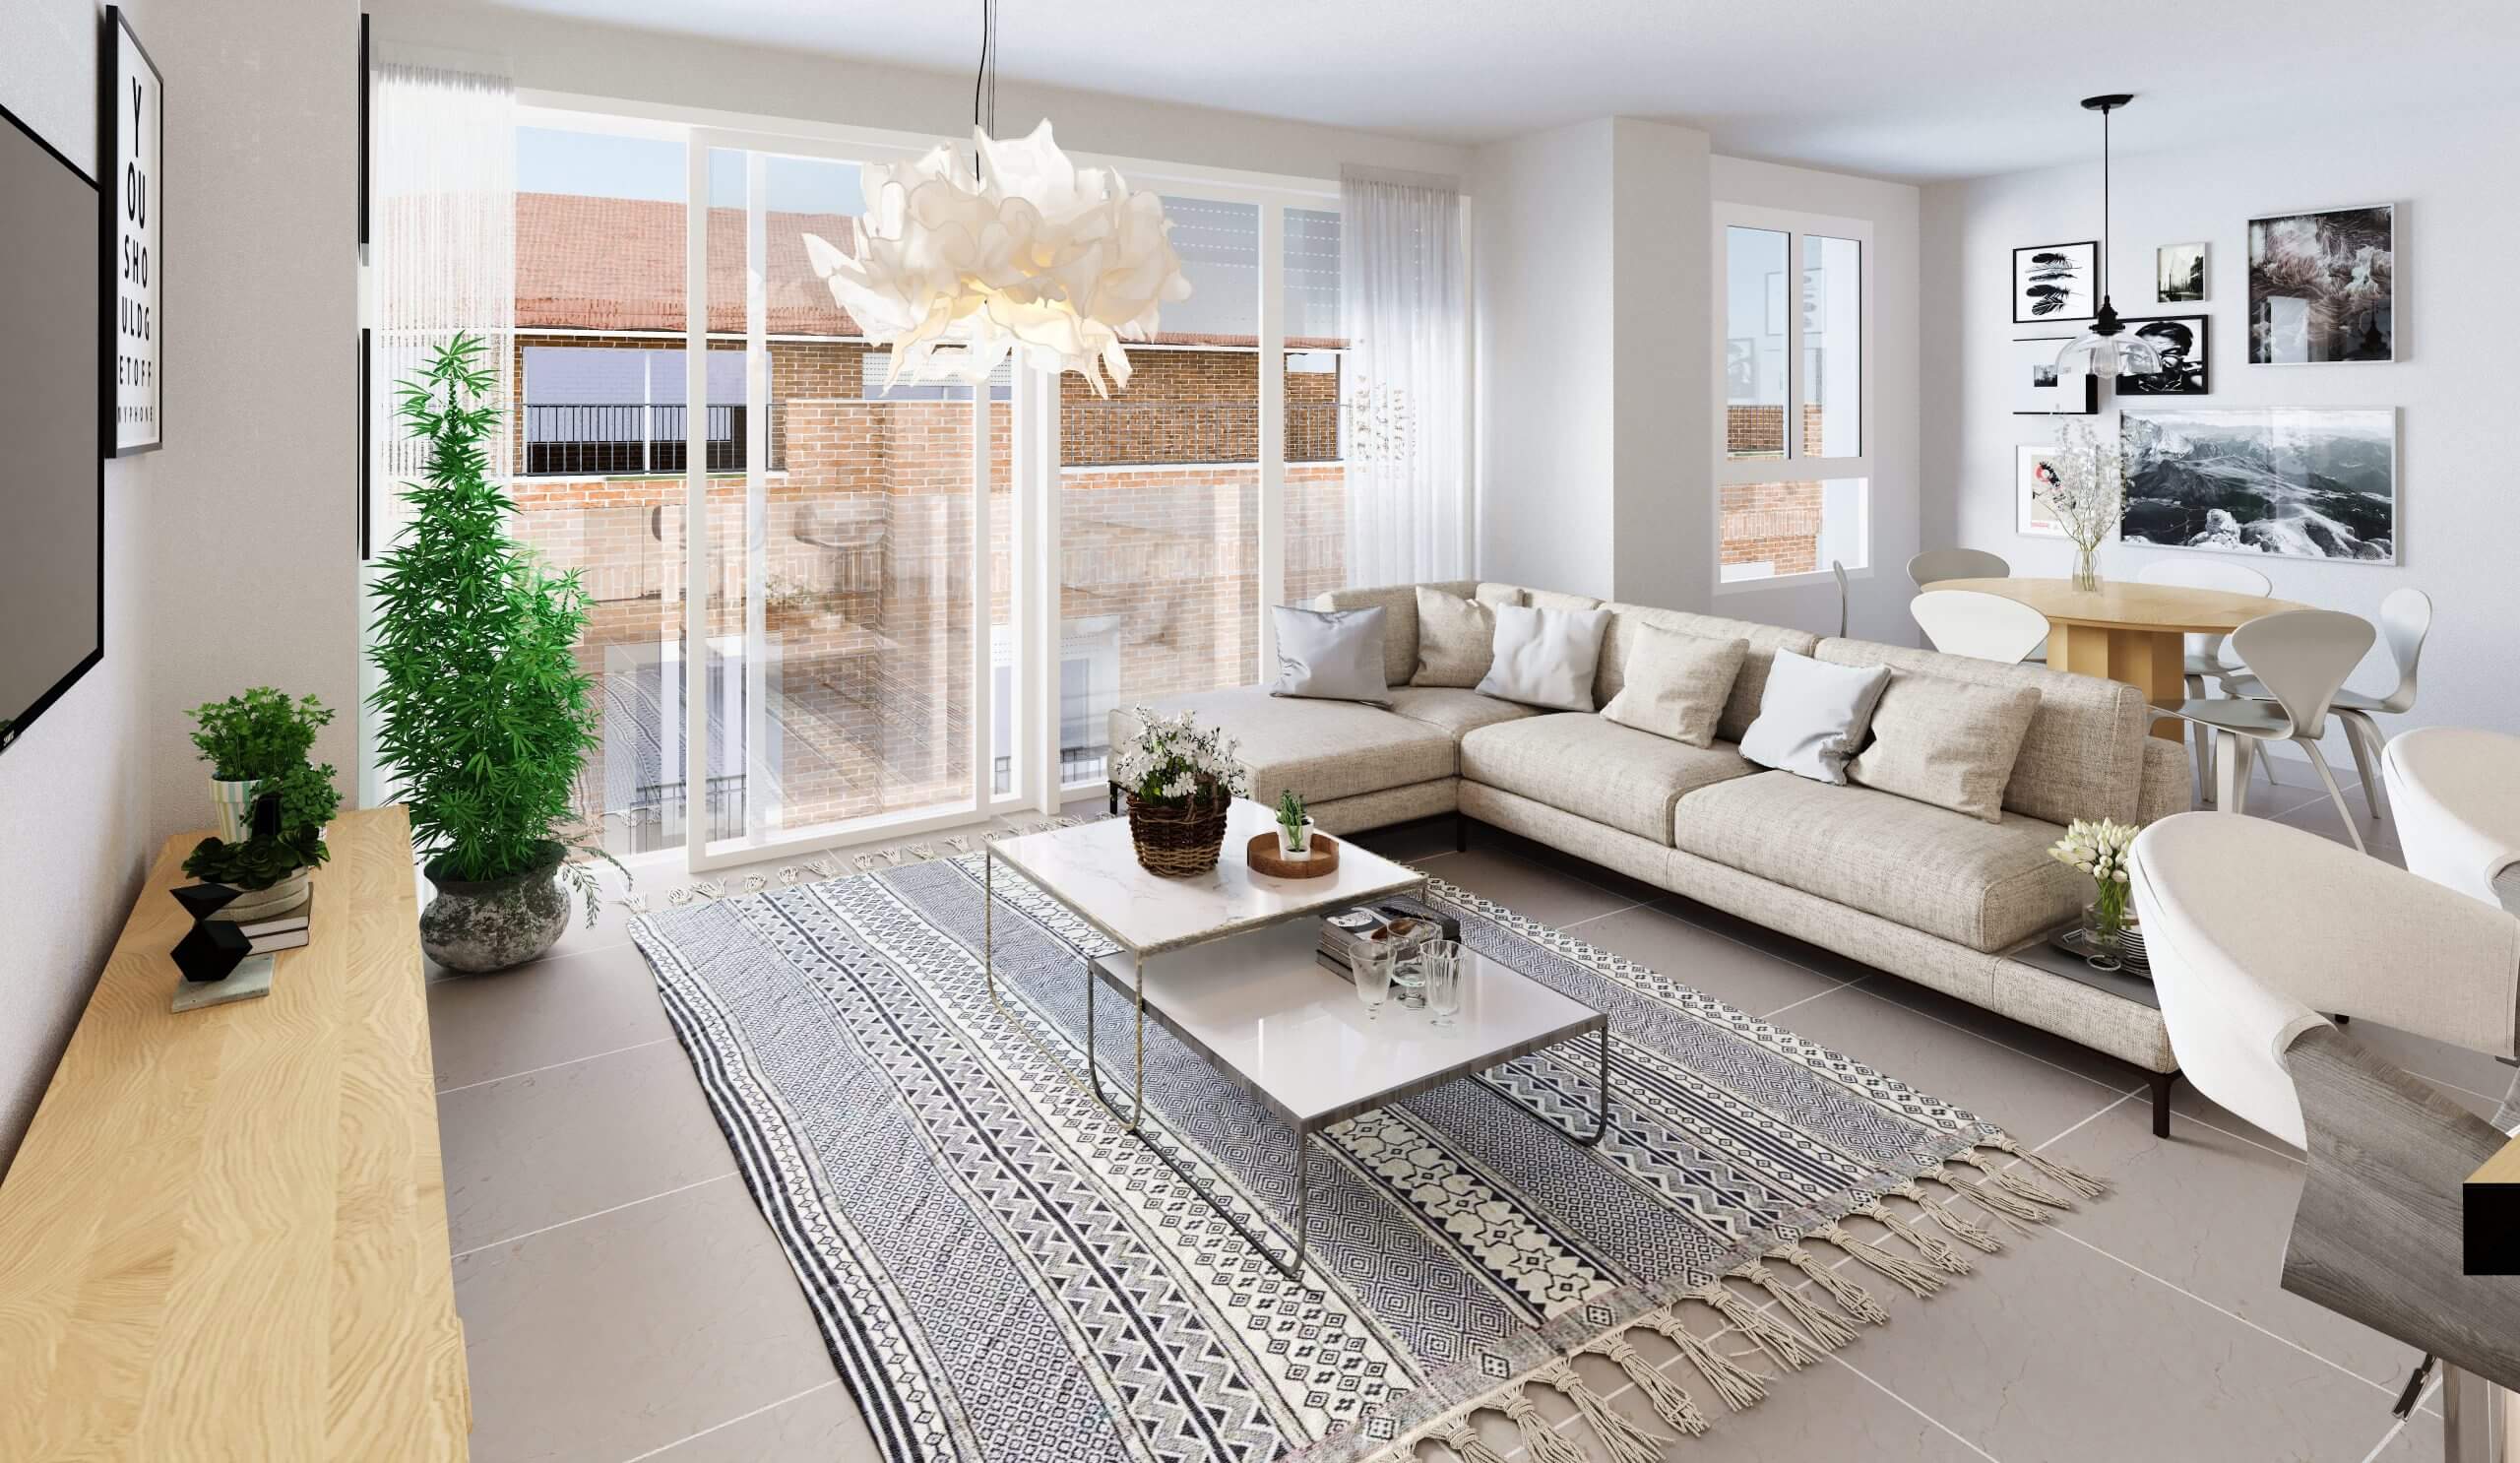 Imagen: Urbanitae
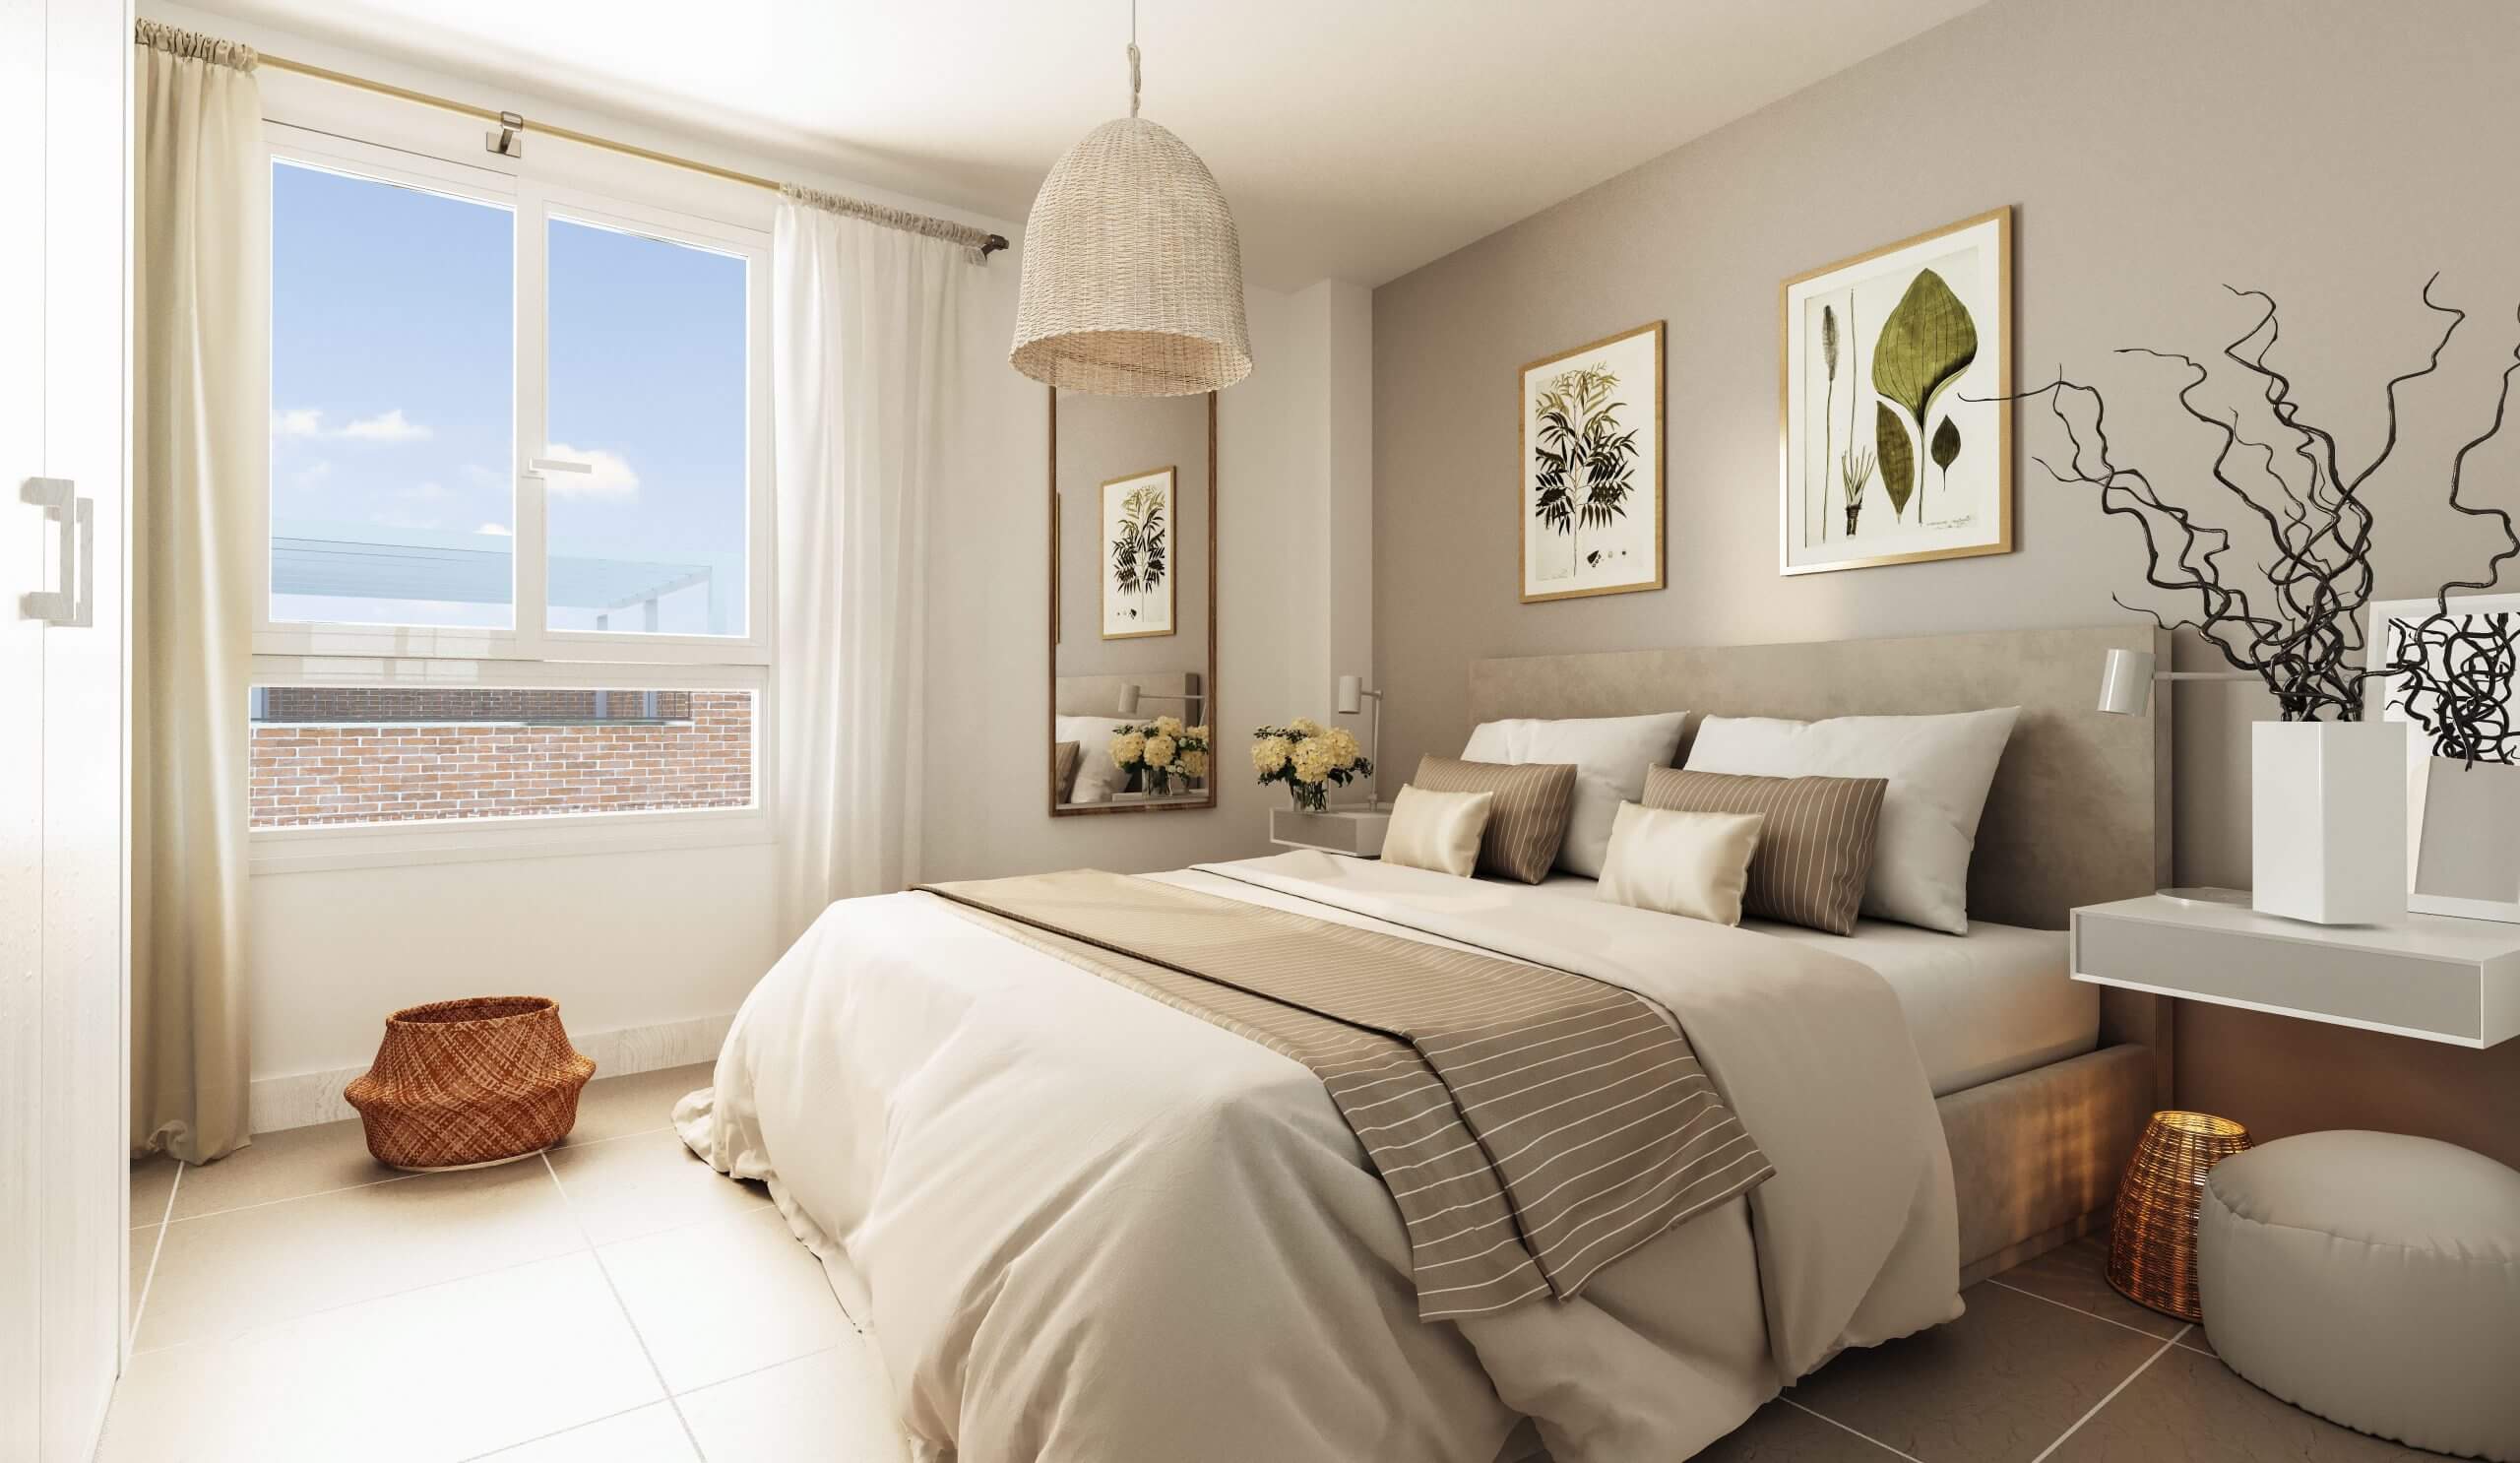 Imagen: Urbanitae
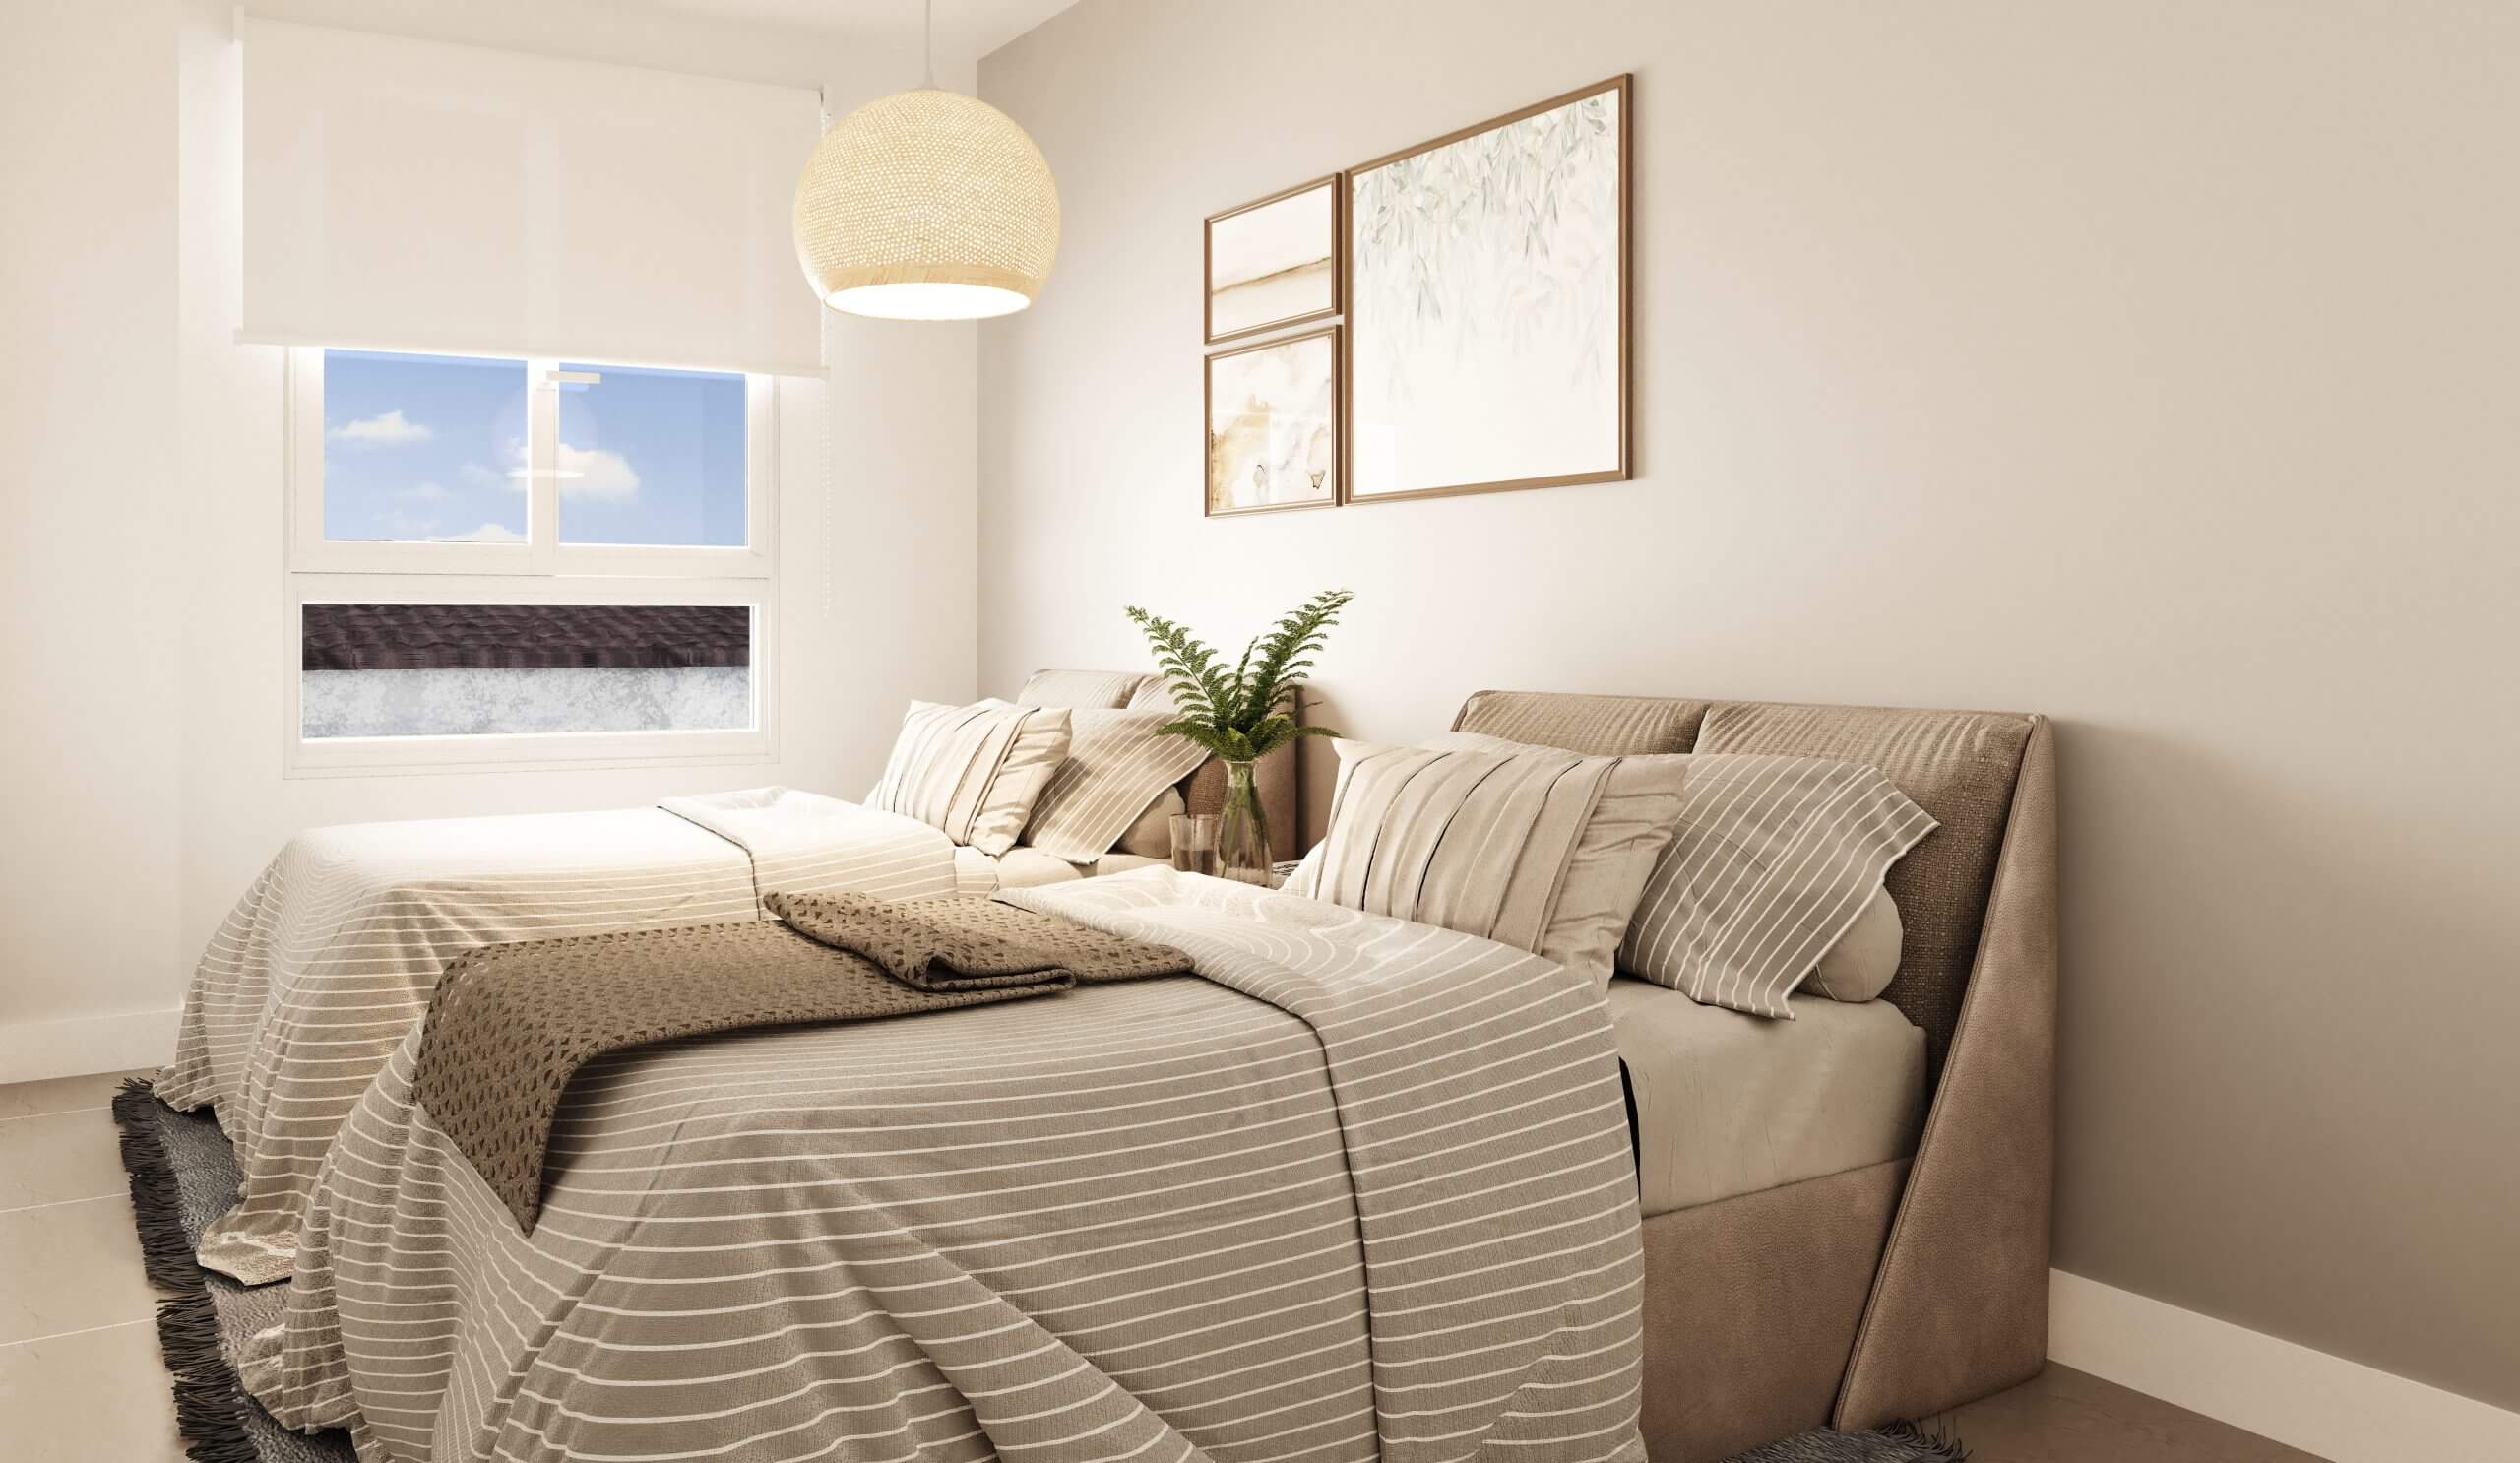 Imagen: Urbanitae
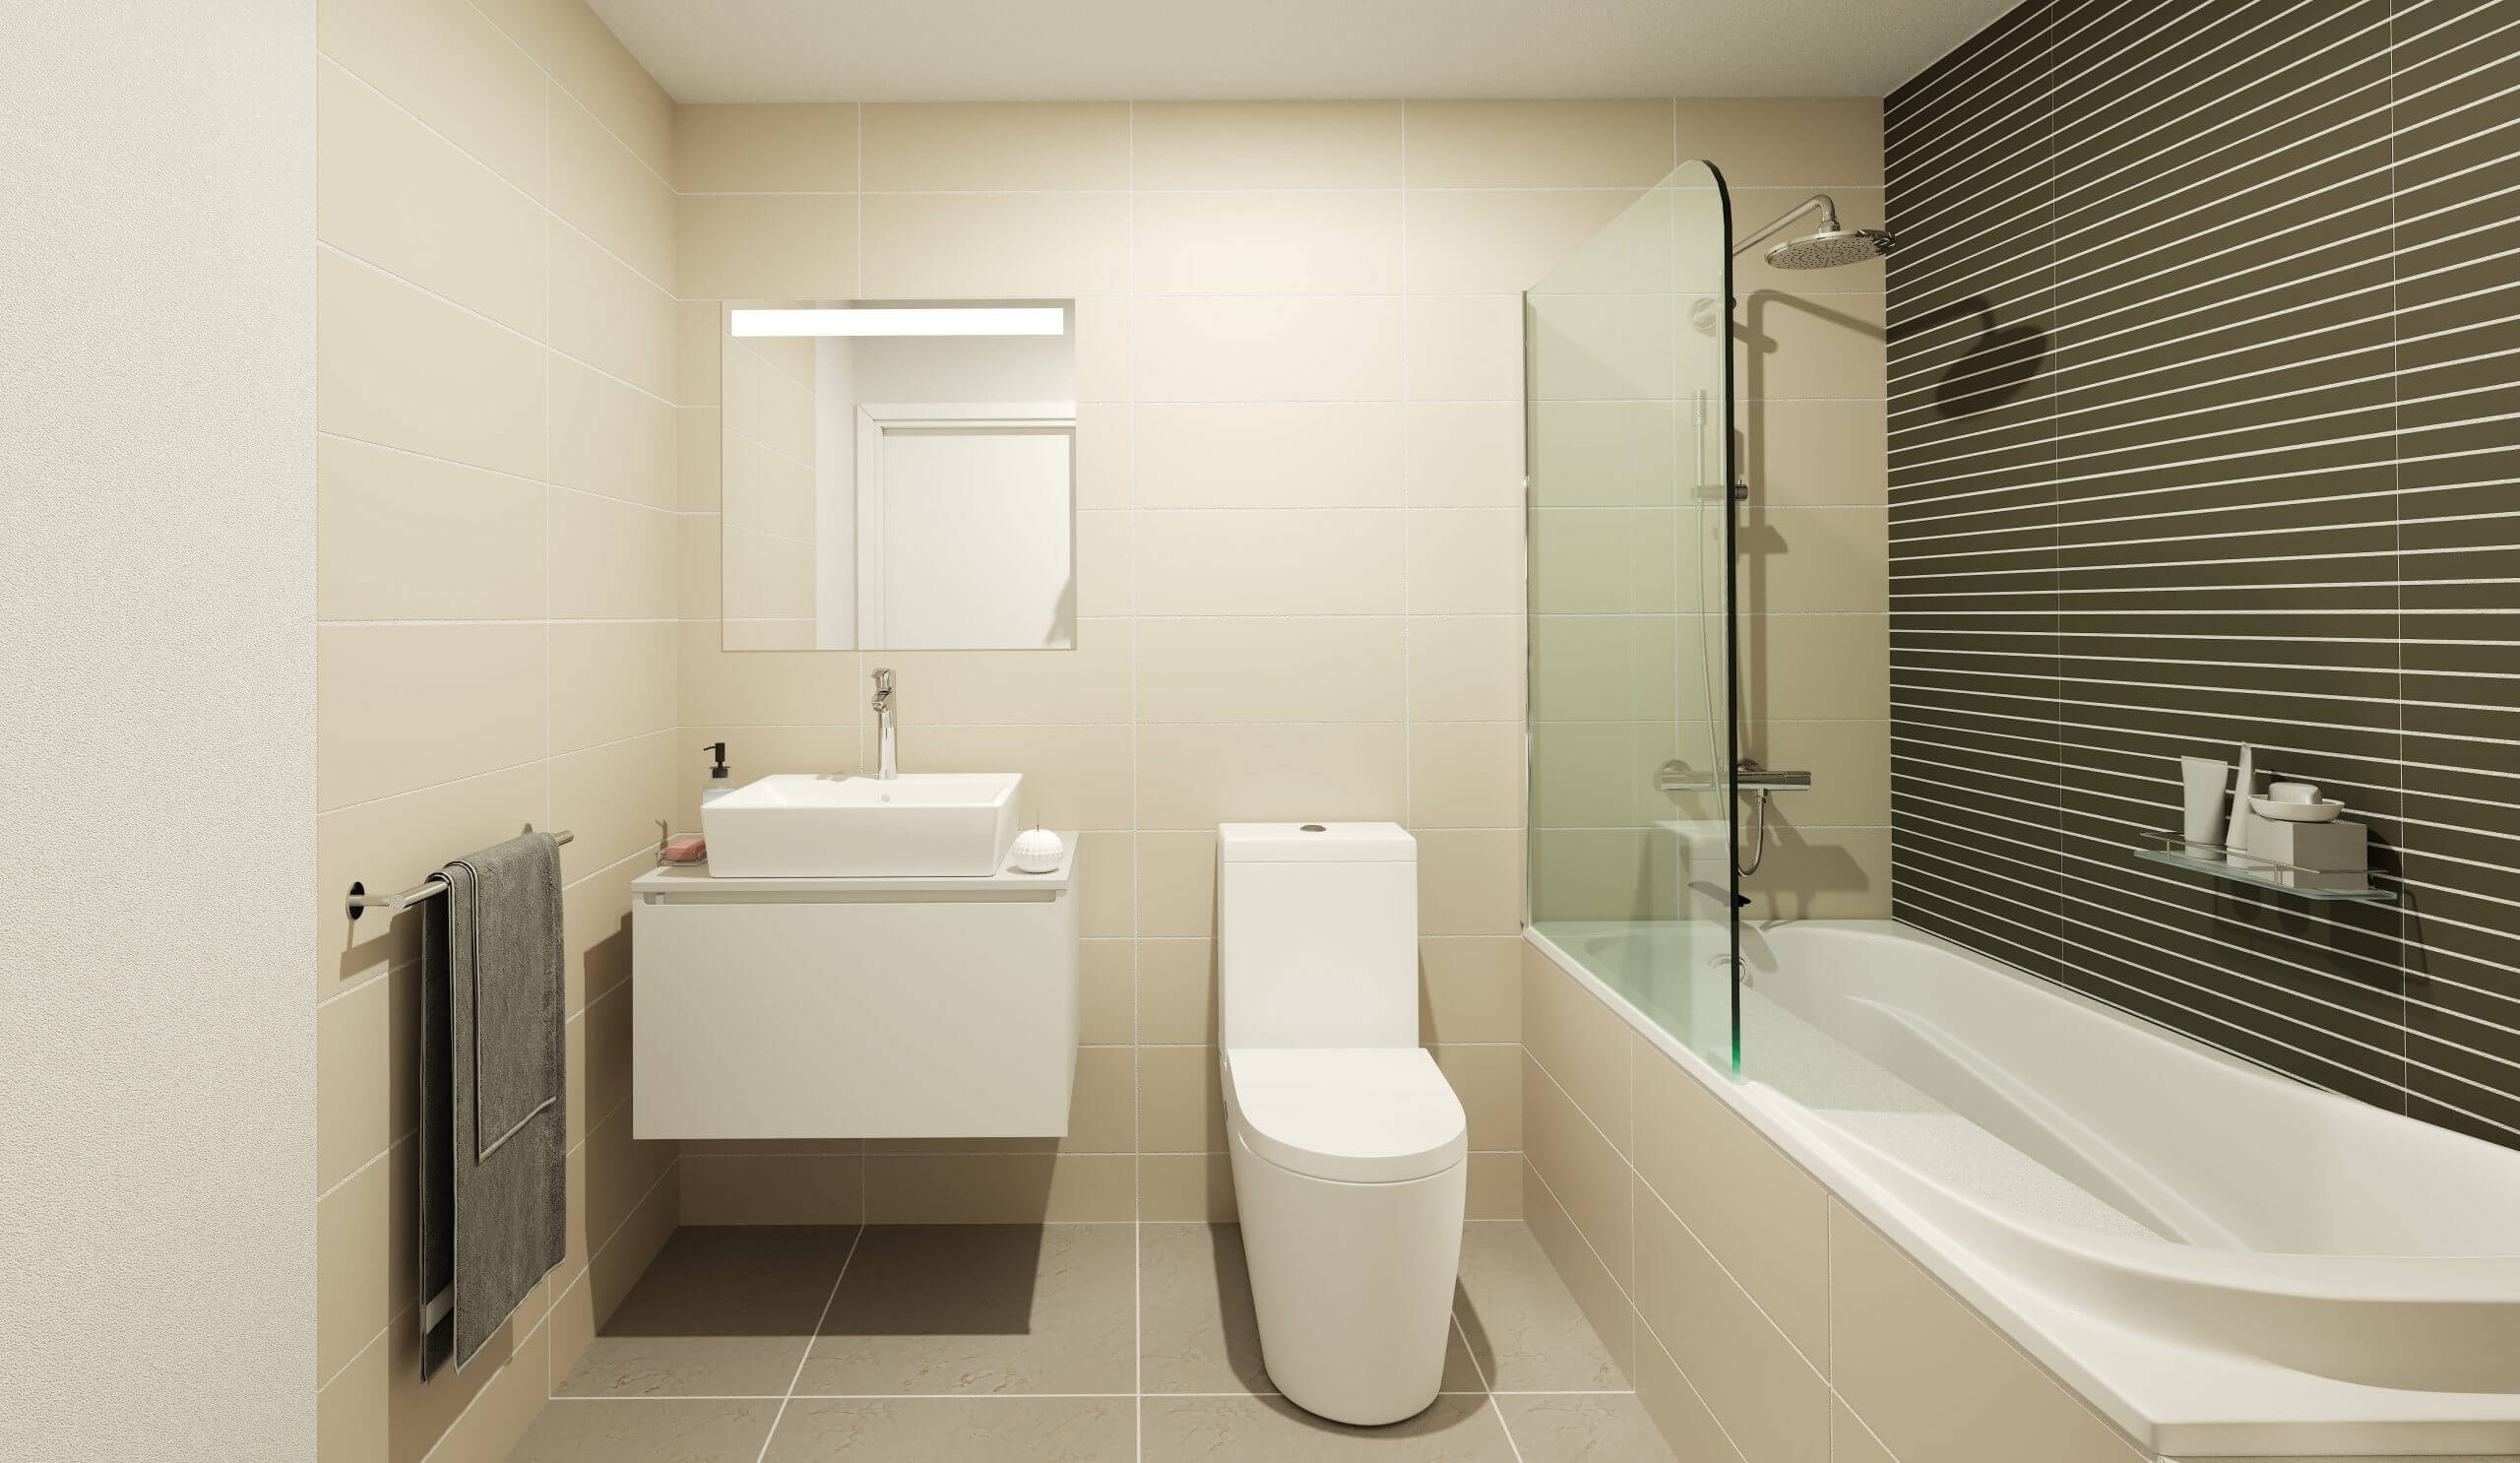 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Getafe (Madrid), código INE 28065, identificado a partir de la ubicación que publica la plataforma («Getafe, Madrid»).
- Población
- 193 238 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 867 € al año renta de 2023 El 66 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 272 €/m² segundo trimestre de 2026; 453 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 8 456 personas septiembre de 2026 4,4 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,97 (fórmula 1.0.0). La nota de hoy es 5,90. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia, con aportaciones de capital, la compra de un edificio ya construido en Getafe para derribarlo y levantar viviendas plurifamiliares de obra nueva destinadas a su venta. Es una operación de equity con estrategia de plusvalía: el inversor no presta dinero, entra como socio. Su aportación llega primero a una sociedad vehículo y esta entra después en la sociedad que promueve las obras. La promotora se encarga de la gestión integral, desde la compra hasta la venta de las viviendas. El plazo que calculamos para el conjunto es de 28 meses. La plataforma que publica el proyecto, Urbanitae, está registrada como PSFP, extremo que comprobamos contra el registro de la CNMV.
Ubicación
El activo está en el centro de Getafe, según la ficha, a pocos metros de una estación de cercanías y metro. La documentación describe la zona como consolidada, con parques, colegio, supermercados y un hospital universitario cerca, y con acceso directo a una autovía que enlaza la ciudad con otros núcleos. Getafe se presenta como un municipio del sur de su comunidad, a corta distancia de la capital, con población en crecimiento en los últimos años. Son afirmaciones de la plataforma: no las hemos comprobado ni visitado. La ficha no entra en detalle sobre precios de la zona ni sobre la demanda concreta del barrio.
Economía
La ficha plantea tres escenarios. El favorable, o base, arroja ingresos por ventas por encima de los costes totales de la promoción. El moderado sube los costes de construcción y rebaja los ingresos previstos. El desfavorable combina un encarecimiento de la obra y una caída de los precios de venta suficiente para cerrar con resultado negativo y pérdida parcial del capital aportado. Los importes concretos no los tenemos, así que no los repetimos. La deuda es una financiación de primer rango pactada con una entidad financiera, que asume los costes de construcción y los asociados. El equity suma la aportación de los inversores, la del gestor con recursos propios y una cantidad que se retiene en la sociedad vehículo para gastos administrativos y de gestión. En preventas, parte de las viviendas ya está reservada con contrato firmado y dinero entregado. La plataforma no comunica rentabilidad estimada, por criterio del supervisor en proyectos de equity.
Garantías y estructura
La estructura es una ampliación de capital. La aportación de los inversores va a la sociedad vehículo, que después entra en la sociedad que promueve la obra, de modo que el inversor queda como socio y no como acreedor con hipoteca sobre el edificio. La financiación externa es de primer rango, pactada con una entidad financiera, y se destina a los costes de construcción y demás gastos asociados; está previsto formalizarla junto con la compra del activo. El gestor ya ha firmado el contrato de compra y ha desembolsado una parte del precio, y participa con capital propio, lo que la ficha presenta como alineación de intereses. El retorno del inversor depende del resultado de la promoción y se materializa en la liquidación de la sociedad.
Situación comercial y salida
Comercialmente, la ficha dice que parte de las viviendas ya está reservada, con las reservas documentadas por escrito y el dinero entregado, y que la promoción avanza. El proyecto tiene licencia de obra concedida y vigente, y el gestor está licitando con constructoras la adjudicación de los trabajos. La devolución al inversor no llega por cupones ni amortizaciones, sino al final: cuando termina la construcción, se obtiene la licencia de primera ocupación y se entregan las viviendas, se liquida la sociedad y se reparten los beneficios. El plazo que calculamos es de 28 meses. La propia ficha advierte de que los plazos de una promoción pueden moverse en ambos sentidos y de que un cambio sustancial de las condiciones entre el inicio de la campaña y la formalización llevaría a cancelar la operación y reintegrar lo aportado.
Ventajas
- Licencia y preventas El mercado es la única dimensión en banda alta: subnota de 8 sobre 10, la confianza más alta del análisis con un 80 %, y 1,6 puntos aportados sobre un máximo de 2. La ficha lo respalda con un estudio de mercado propio, un informe de una sociedad de tasación y una lista de testigos de venta de la zona. Solo deja 0,4 puntos sin ganar.
Desventajas y riesgos
- Rentabilidad La rentabilidad queda en banda baja: subnota de 1,83 sobre 10, confianza del 20 % y solo 0,46 puntos aportados de los 2,5 posibles, con 2,04 sin ganar. No tenemos el dato de rentabilidad anual, y en proyectos de equity la plataforma no comunica rentabilidad estimada por criterio del supervisor. La ficha contempla un escenario con resultado negativo y pérdida parcial del capital.
- Promotor El promotor también se queda en banda baja: subnota de 2,75 sobre 10 y confianza del 40 %, con 0,69 puntos aportados de 2,5 y 1,81 sin ganar. La ficha destaca su experiencia, su reputación y que invierte capital propio, y cita entregas anteriores junto a la plataforma, pero la puntuación no acompaña. Con esa confianza, la trayectoria no se puede dar por buena.
Lo que no sabemos
- Garantías De garantías no tenemos ningún dato: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado (HET). Es la dimensión de más peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar, la mayor pérdida de las cuatro. No sabemos de quién es esa ausencia ni la calificamos: es un hueco, no un defecto del proyecto.
Conclusión
El proyecto se queda en 2,97 sobre 10, con una confianza del 31 %, muy por debajo del umbral del 60 % que haría cómoda la lectura. Lo mejor es el mercado, que puntúa alto con buena confianza; lo más flojo, la rentabilidad y el promotor, en banda baja y con poca información, y unas garantías de las que no tenemos ni un dato. Es una inversión de equity con riesgo real de perder parte del capital, algo que la propia ficha contempla.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.