Análisis y valoración del proyecto Málaga | Proyecto Oceánika de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,70 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Copacabana 2, Torremolinos, MálagaModalidad Equity / plusvalíaImporte 4 560 000 €Plazo 32 mesesRentabilidad anual 11,57 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,22 con datos, en parte pesa el 25 % de la fórmula; aporta 2,06 de los 2,50 puntos que podría aportar
- Garantías 3,73 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 5,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,43 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Copacabana 2, Torremolinos, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 560 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,57 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 50 200 993 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- NUOVIT
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 50,00 %
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 45 033 251 €
- Margen de seguridad de la venta
- 10,29 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
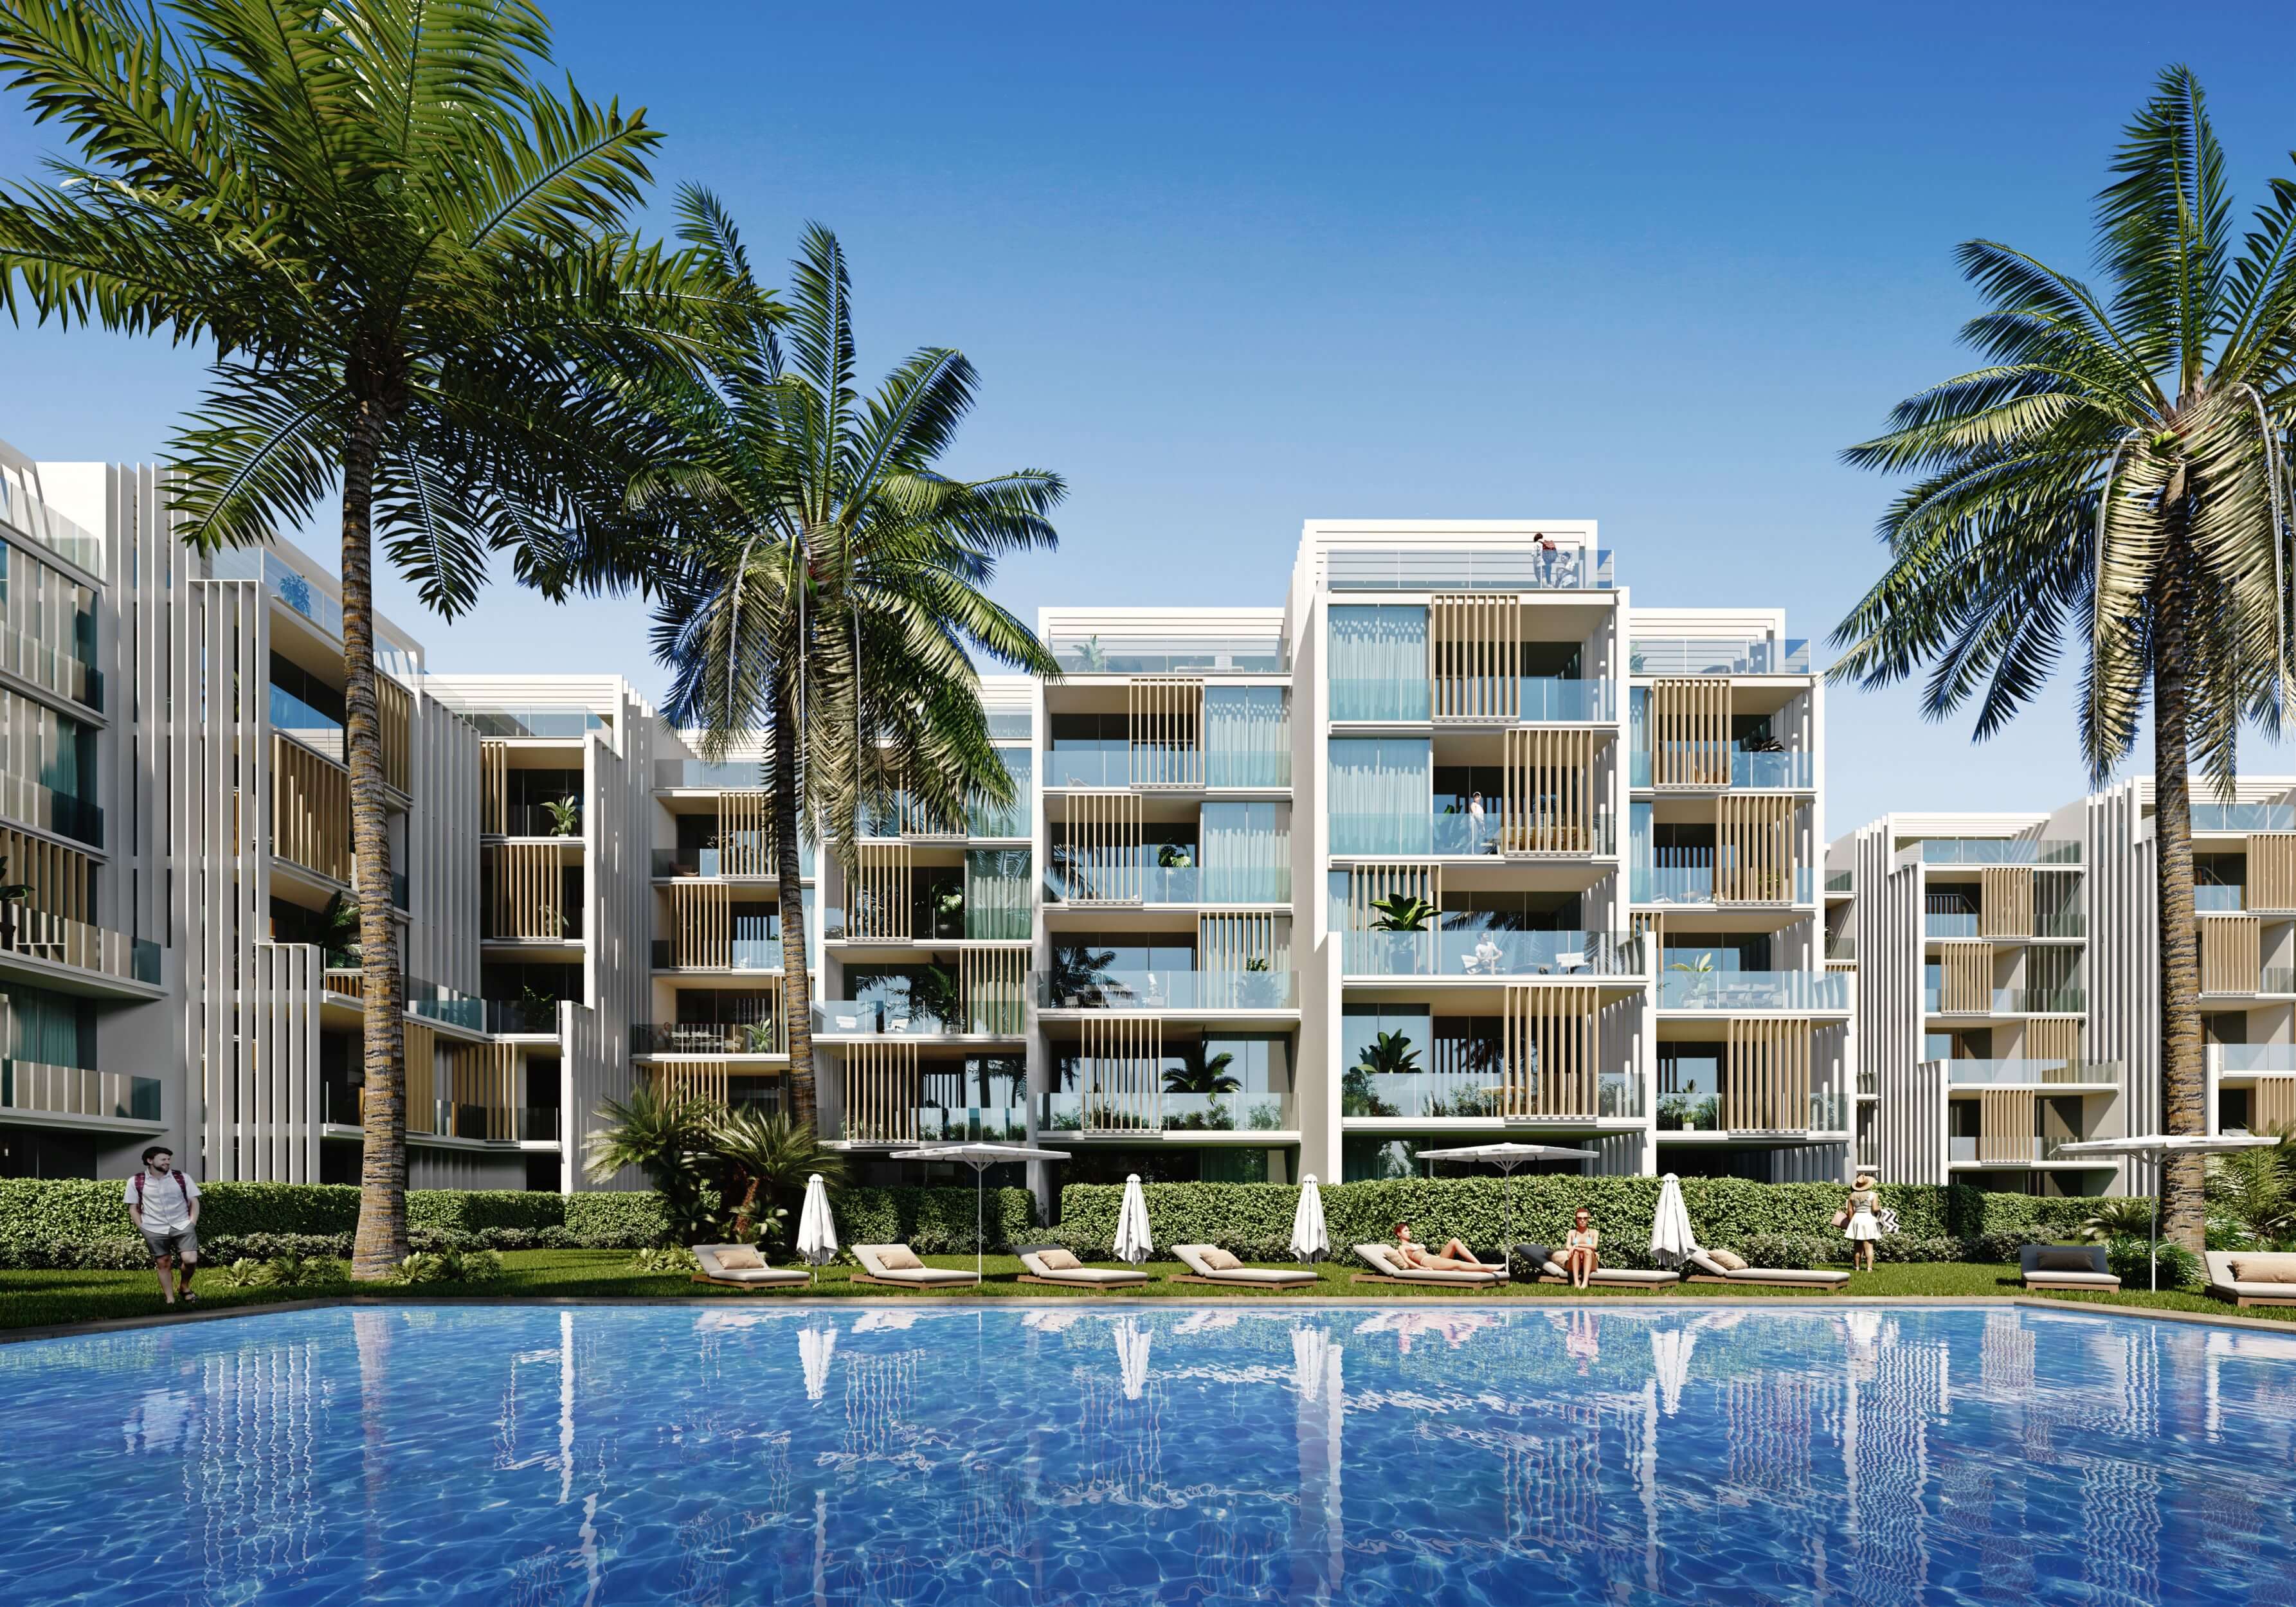 Imagen: Urbanitae
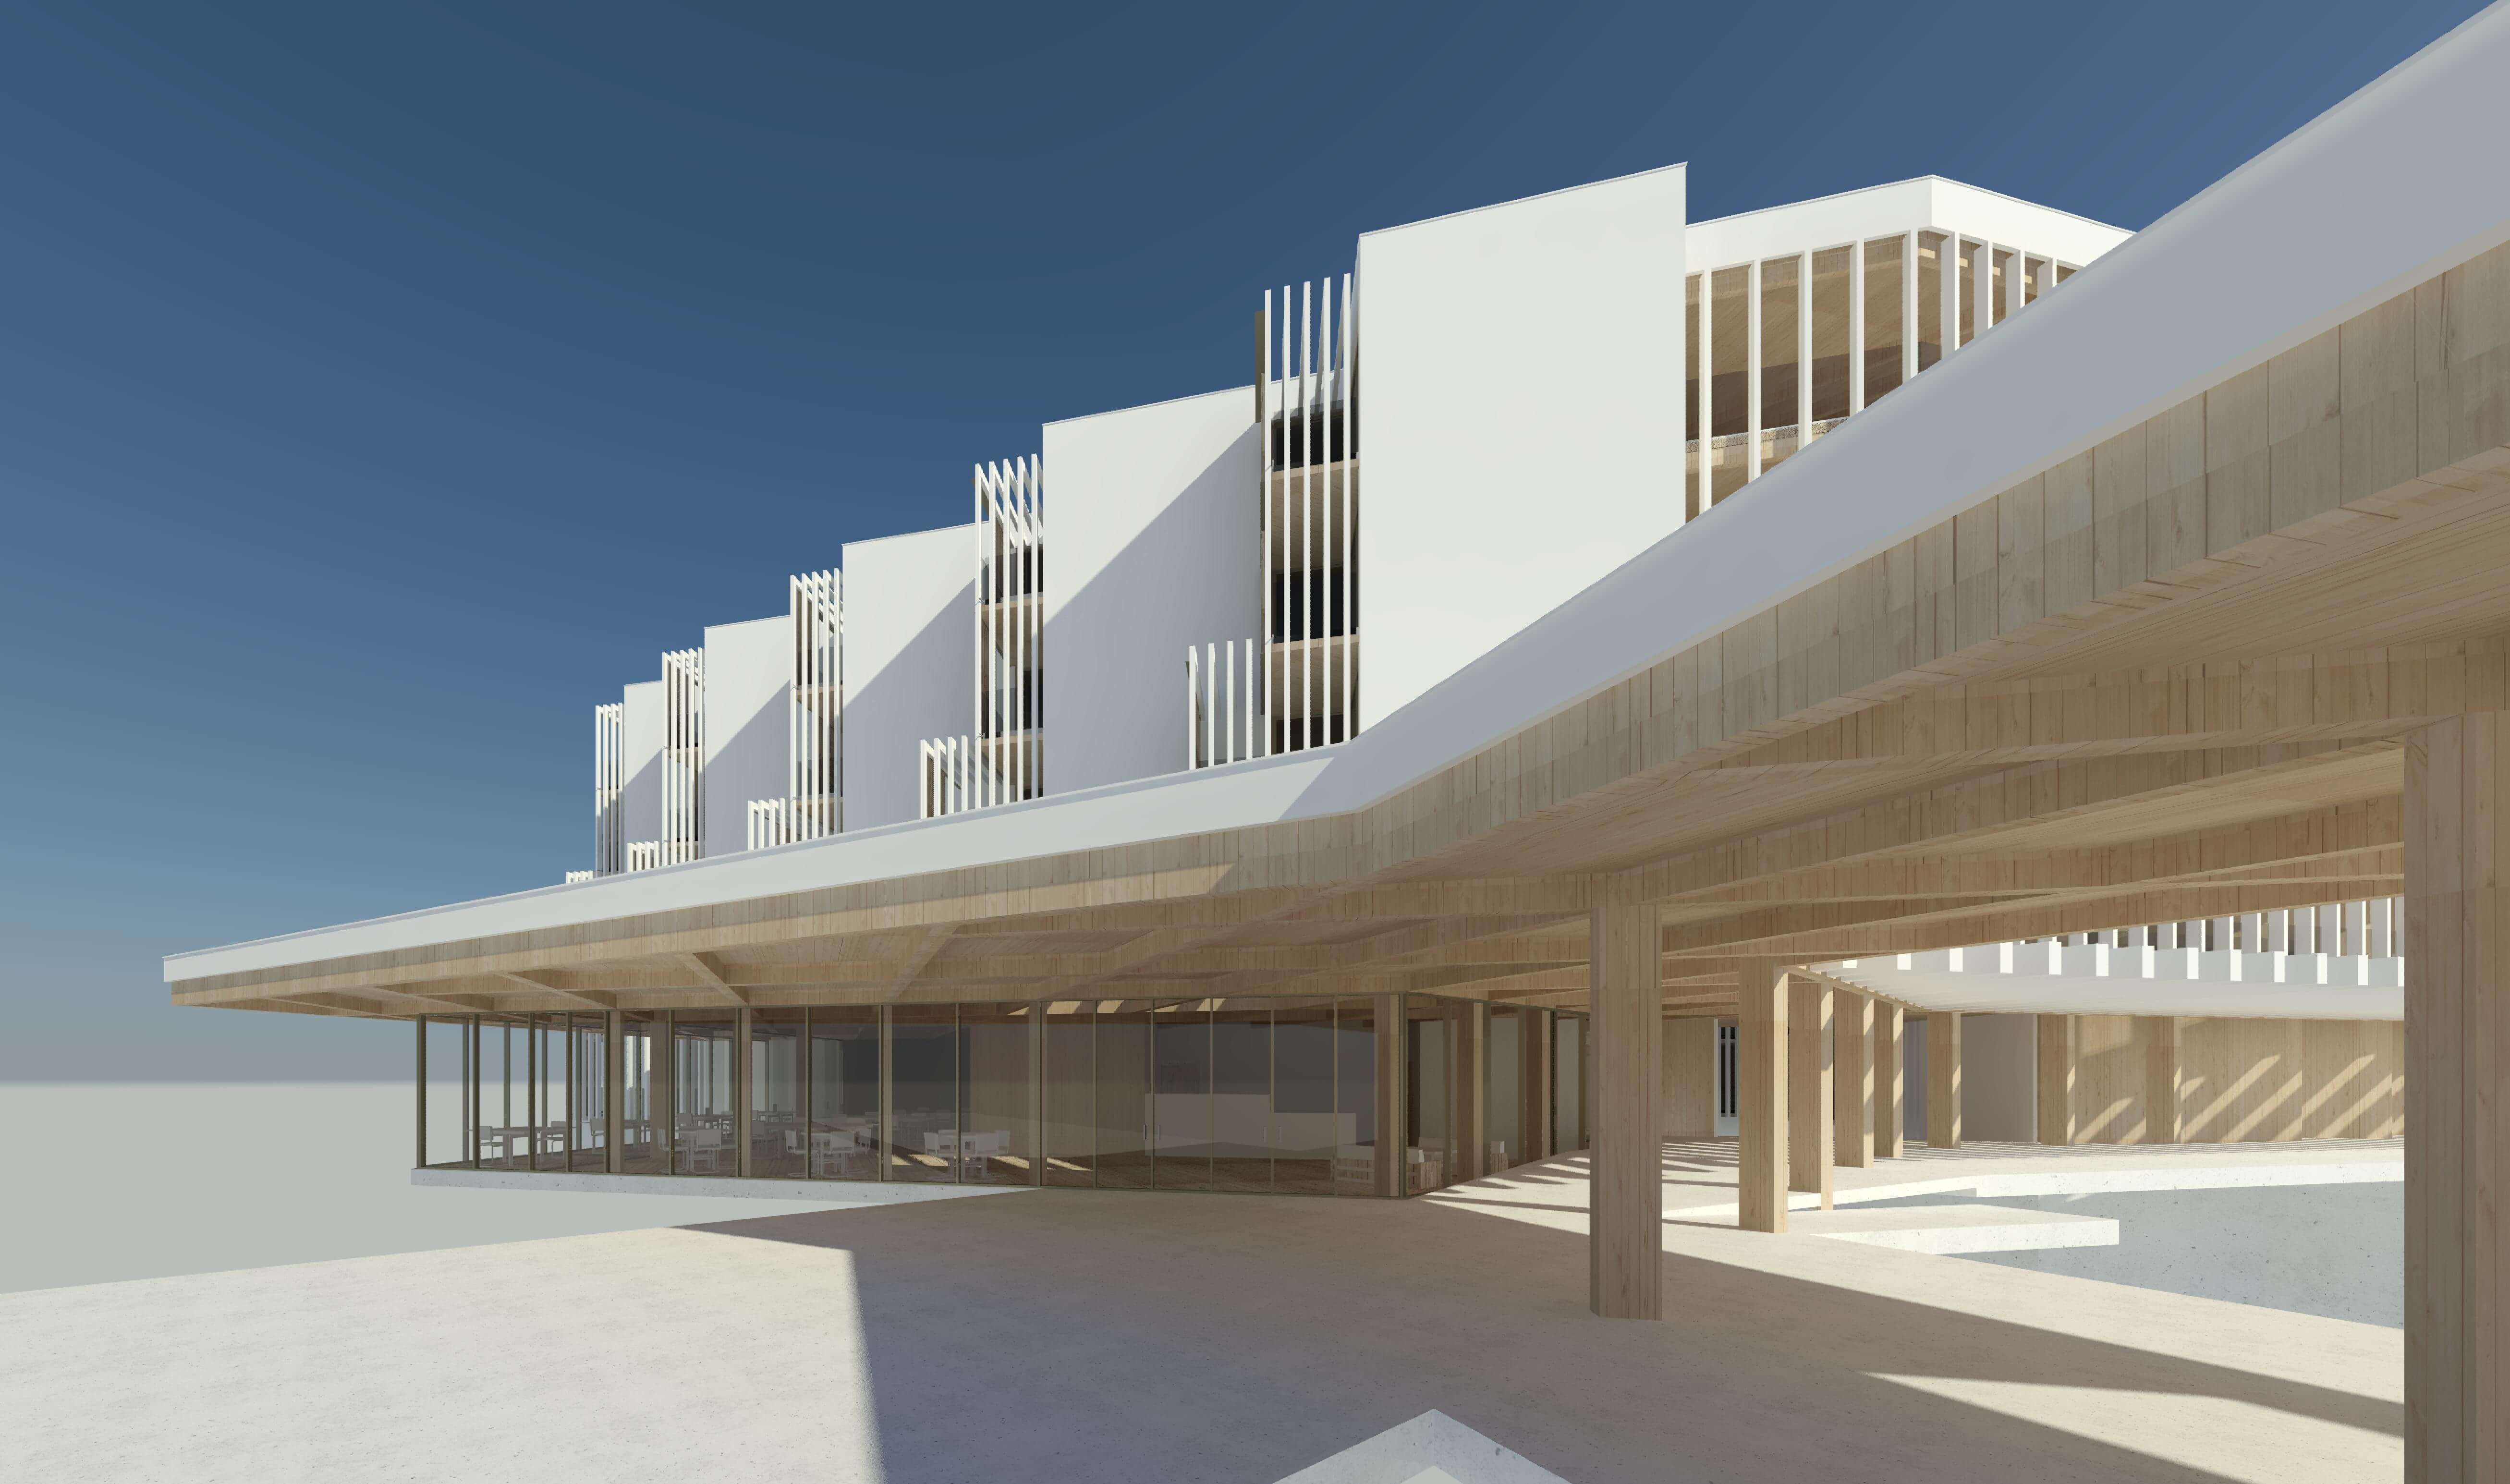 Imagen: Urbanitae
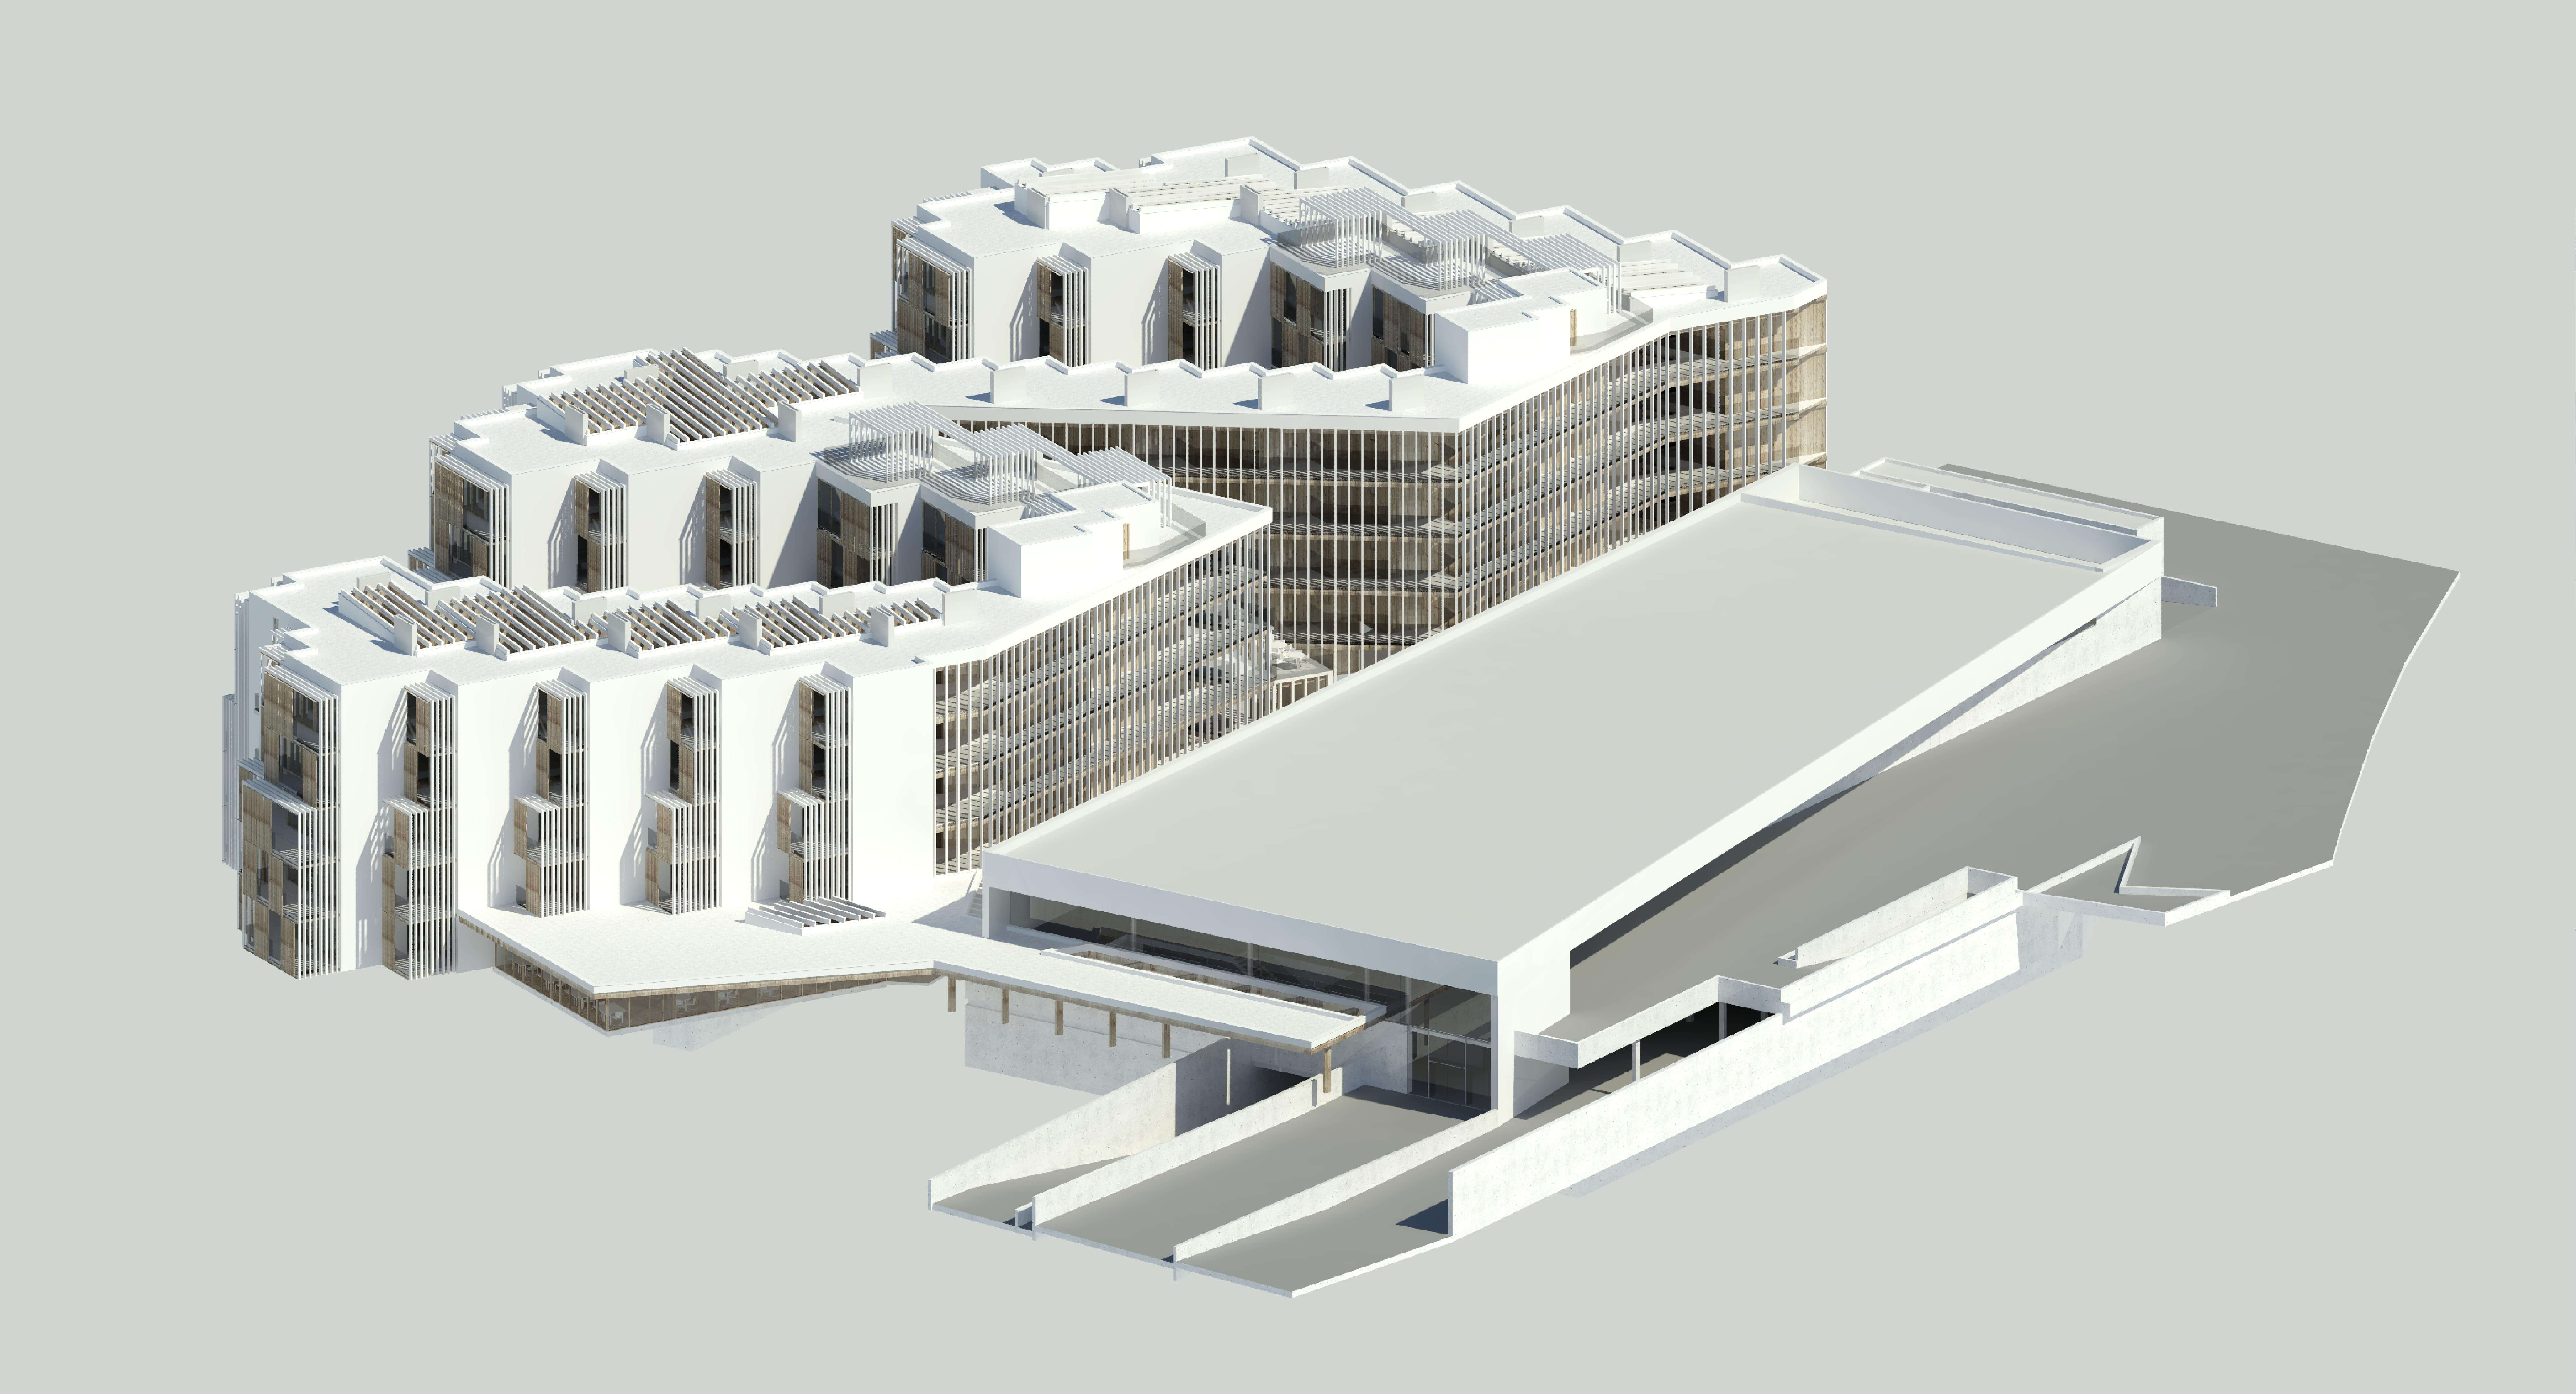 Imagen: Urbanitae
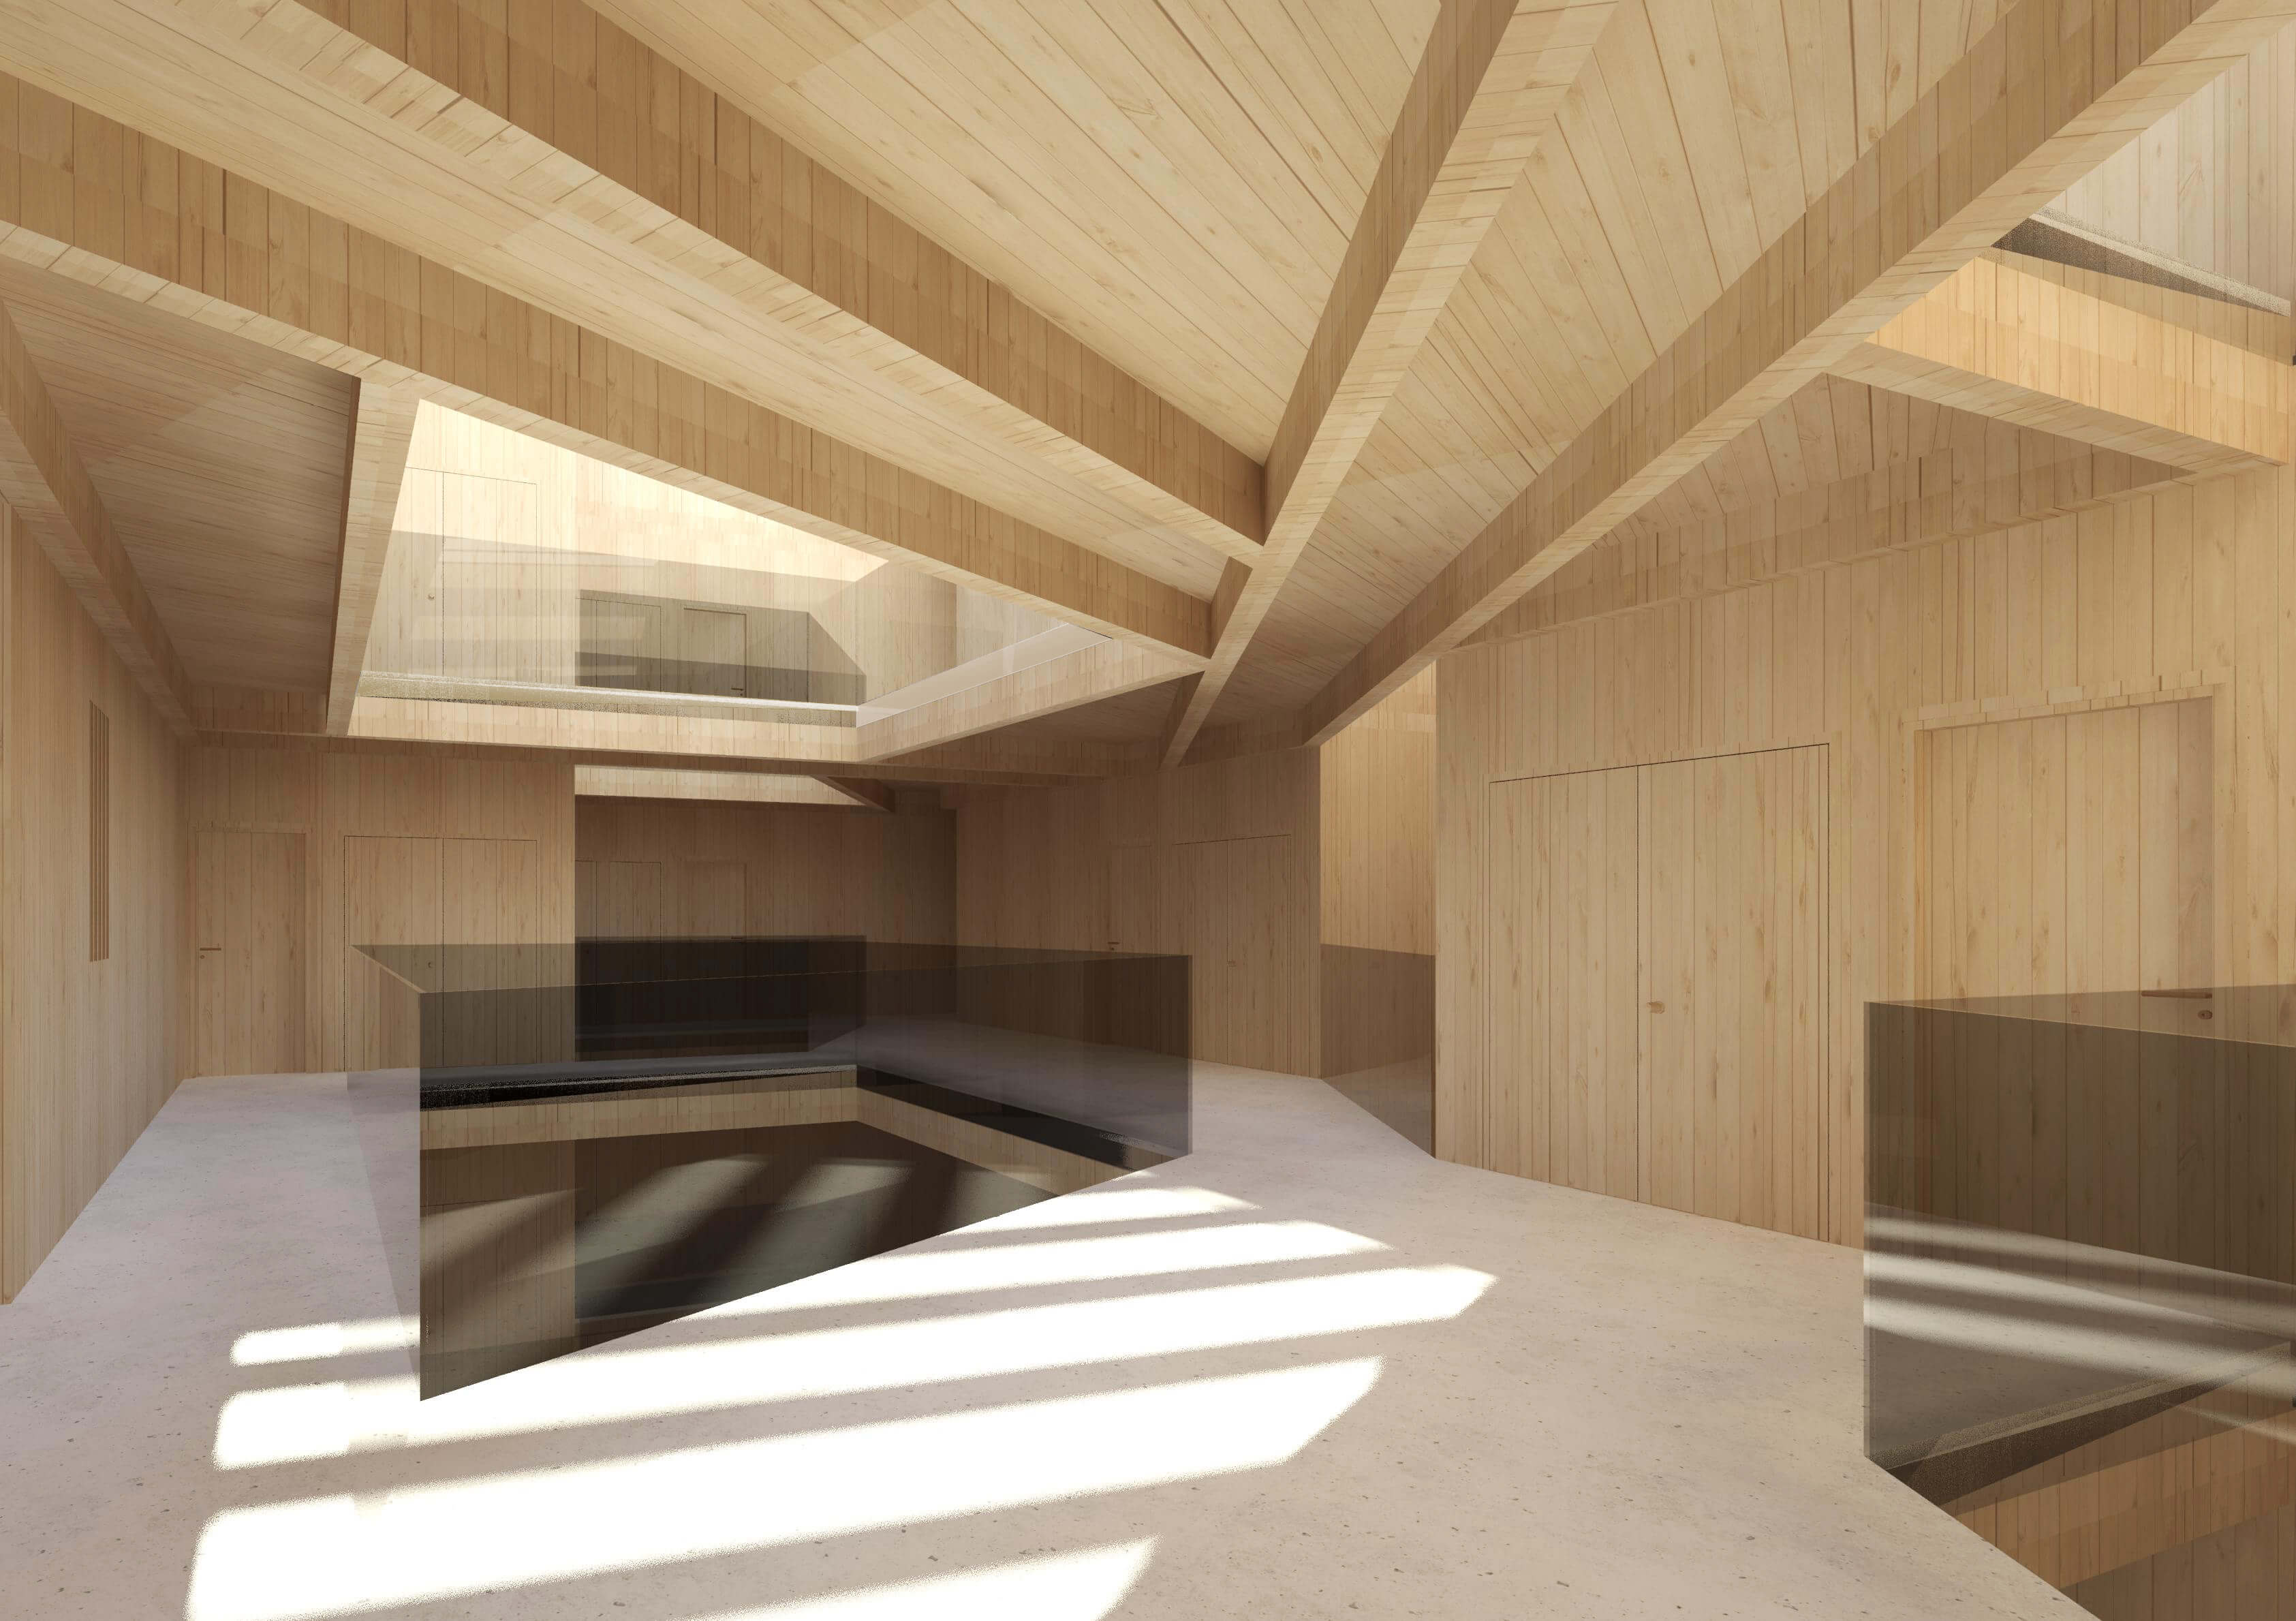 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Torremolinos (Málaga), código INE 29901, identificado a partir de la ubicación que publica la plataforma («Calle Copacabana 2, Torremolinos, Málaga»).
- Población
- 71 329 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 845 € al año renta de 2023 El 37 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 758 €/m² segundo trimestre de 2026; 326 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 748 personas septiembre de 2026 5,3 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,37 (fórmula 1.0.0). La nota de hoy es 5,70. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con capital la compra de un hotel en desuso en Málaga para demolerlo y levantar en su lugar un flex-living y una mediana comercial, con la idea de vender después el conjunto a un inversor institucional. Los inversores de Urbanitae entran por ampliación de capital en una sociedad vehículo, que invierte a su vez en una sociedad intermedia y esta en la sociedad que promueve el proyecto; ese dinero cubre los gastos de desarrollo que no cubre la financiación. La clase de inversión es equity con estrategia de plusvalía. La documentación dice que la licencia de obras está concedida y que el gestor ya cuenta con las licencias para operar los activos. Para la nota tomamos un plazo de treinta y dos meses, cifra derivada por nosotros a partir de otras suyas.
Ubicación
El proyecto está en Málaga, en la costa mediterránea. La documentación describe el municipio como un destino turístico consolidado, uno de los principales para nómadas digitales, con muchos visitantes cada año y varias atracciones turísticas en el entorno. Sitúa la parcela cerca del aeropuerto, a una distancia corta del centro de la capital y también próxima a un parque tecnológico. Añade que la ciudad vive una expansión fuerte y que hay pocos proyectos en desarrollo que puedan competir con este, por la dificultad de encontrar buenas oportunidades en el mercado. No da más detalle del barrio, del estado de la zona ni de la competencia concreta.
Economía
La operación se monta con capital, no con deuda para el inversor: los inversores de Urbanitae aportan a través de una sociedad vehículo que amplía capital en una sociedad intermedia, y esta invierte en la promotora del proyecto. La documentación afirma que el promotor y unos coinversores privados cubren la mayor parte del capital necesario, y que la promotora prevé acudir a financiación bancaria para el desarrollo, negociación que describe como muy avanzada con una entidad. Publica además varios escenarios —favorable, moderado y desfavorable— con previsiones de ingresos totales y de costes de ejecución, y en el desfavorable se contempla perder capital; las cifras de esos escenarios no las tenemos. Tampoco tenemos el LTV de primera disposición ni el LTV sobre edificio terminado. De preventas no hay dato: lo que hay son contratos firmados de gestión del flex-living y de arrendamiento fijo de la mediana comercial. La rentabilidad anual tampoco la tenemos, y la documentación recuerda que el supervisor no permite a las plataformas de financiación participativa comunicar la rentabilidad estimada en proyectos de equity.
Garantías y estructura
La estructura es de capital: los inversores entran como socios mediante una ampliación de capital en una sociedad vehículo, que invierte en una intermedia y esta en la promotora. La documentación menciona que la promotora prevé acudir a financiación bancaria y que la negociación con la entidad está muy avanzada, pero no detalla importe, rango ni condiciones. No tenemos el rango de garantía, ni el LTV de primera disposición, ni el LTV sobre edificio terminado, ni nada sobre hipoteca, orden de prelación frente a la deuda o avales. La documentación sí menciona un retorno preferente pactado a favor de los inversores de la plataforma y de los coinversores sobre el capital aportado: es un pacto contractual, no una garantía de cobro, y los términos pueden cambiar antes de formalizarse la ampliación de capital. La plataforma está registrada como PSFP, un dato que no declara ella sino que sale de consultar el registro de la CNMV.
Situación comercial y salida
La salida prevista es la venta de los activos a un inversor institucional, con una ventana para desinvertir la mediana comercial si el mercado acompaña, y después la liquidación de la sociedad y el reparto de lo que quede. Ambos activos nacen con contratos firmados: uno de gestión para el flex-living y otro de arrendamiento fijo para la mediana comercial. La documentación reconoce riesgo comercial —que la venta se retrase o no se cierre en los términos previstos— y riesgo contractual, que incluye cambios en las condiciones pactadas con los operadores e incluso la cancelación del proyecto con devolución del capital si esos cambios son sustanciales antes de formalizar la ampliación. Sobre la rentabilidad no hay cifra: la documentación recuerda que el supervisor prohíbe comunicar la rentabilidad estimada en proyectos de equity, y la rentabilidad anual no la tenemos.
Ventajas
- Promotor El gestor es un grupo inversor y desarrollador inmobiliario especializado en activos comerciales, oficinas, hoteles y residencial, con foco en el litoral donde se sitúa la operación, según la documentación. La dimensión de promotor puntúa 6,50 sobre diez y aporta 1,62 de los 2,50 puntos posibles. Su confianza es del 40 %, por debajo del umbral del 60 %, así que no la damos por asentada.
- Promotor La documentación sostiene que el gestor aporta la mayor parte del capital necesario, lo que alinea los intereses de quienes participan en la operación. Es un argumento del propio gestor sobre su proyecto.
- Licencia y preventas La documentación describe Málaga como un mercado en expansión fuerte, con necesidad de alojamiento de calidad y pocos proyectos en desarrollo que puedan competir con este. La dimensión de mercado puntúa 5,50 sobre diez y aporta 1,10 de los 2,00 puntos posibles, con una confianza del 40 %, también por debajo del umbral del 60 %.
- Licencia y preventas La documentación señala que el flex-living y la mediana comercial nacen ya con contratos firmados, uno de gestión y otro de arrendamiento fijo, lo que da visibilidad a la fase de explotación previa a la venta. Es información que aporta la plataforma.
Desventajas y riesgos
- Rentabilidad Es la dimensión que más resta de las que tienen datos: puntúa 1,68 sobre diez, en banda baja, y aporta solo 0,42 de los 2,50 puntos que pone en juego, con una confianza del 20 %. Deja de aportar 2,08 puntos. No tenemos la rentabilidad anual, y en proyectos de equity el supervisor no permite a las plataformas comunicar la rentabilidad estimada.
- Promotor El promotor puntúa 6,50, en banda media, y aporta 1,62 de 2,50 puntos, pero su confianza es del 40 %, por debajo del umbral del 60 %: sabemos algo, no lo suficiente. La documentación reconoce riesgo de construcción, es decir, que el plazo y el presupuesto de obra se desvíen por imprevistos, y riesgo contractual, con posibles cambios en las condiciones pactadas con los operadores.
- Licencia y preventas El mercado puntúa 5,50, en banda media, con 1,10 de 2,00 puntos aportados y una confianza del 40 %. La documentación reconoce riesgo comercial: que la venta se retrase o no se cierre en los términos previstos. El contraste del precio de salida se apoya en un informe de mercado externo encargado por la plataforma.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni rango de garantía, ni LTV de primera disposición, ni LTV sobre edificio terminado, ni hipoteca, prelación o avales. La dimensión queda sin subnota y deja de aportar 2,77 puntos de los 3,00 que pone en juego, el 30 % del peso de la nota. Es un hueco de información, no un defecto: no la calificamos, y de quién sea esa ausencia no lo afirmamos.
Conclusión
La nota es 3,37 sobre diez y la confianza del 23 %, muy por debajo del umbral del 60 % que exigimos para dar una nota por asentada. Lo que la sostiene son el promotor y el mercado, ambos en banda media y con confianza del 40 %; lo que la frena es la rentabilidad, en banda baja, y sobre todo la ausencia total de datos de garantías, que deja sin repartir 2,77 puntos de los 3,00 en juego. Con esta confianza, la nota dice más sobre lo que no sabemos que sobre lo que sabemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.