Análisis y valoración del proyecto Málaga | Proyecto Pinares de San Antón de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 7,09 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Pinea 4, MálagaModalidad Deuda / préstamoImporte 2 930 000 €Plazo 14 mesesRentabilidad anual 11,25 %
Proyecto Urbanitae en Calle Pinea 4, Málaga
Préstamo de 2.930.000 € (Tramo A) a 14 meses, con tipo fijo anual del 11,25%, destinado a financiar la Fase I de una promoción de villas de lujo en Pinares de San Antón, Málaga. El proyecto, de 13 villas, se garantiza con hipoteca de primer rango sobre las fincas registrales de las fases I y II y prenda sobre las acciones y cuentas bancarias de la sociedad propietaria.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,61 con datos, en parte pesa el 25 % de la fórmula; aporta 2,15 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 7,15 con datos, en parte pesa el 25 % de la fórmula; aporta 1,79 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Pinea 4, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 930 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,25 %
- Plazo
- 14 meses
- Rentabilidad total
- 13,13 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 13 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COGITARI HOMES
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 29,00 %
- Capital comprometido
- 3 832 713 €
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 13 242 713 €
- Préstamo sobre el coste total (LTC)
- 22,13 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
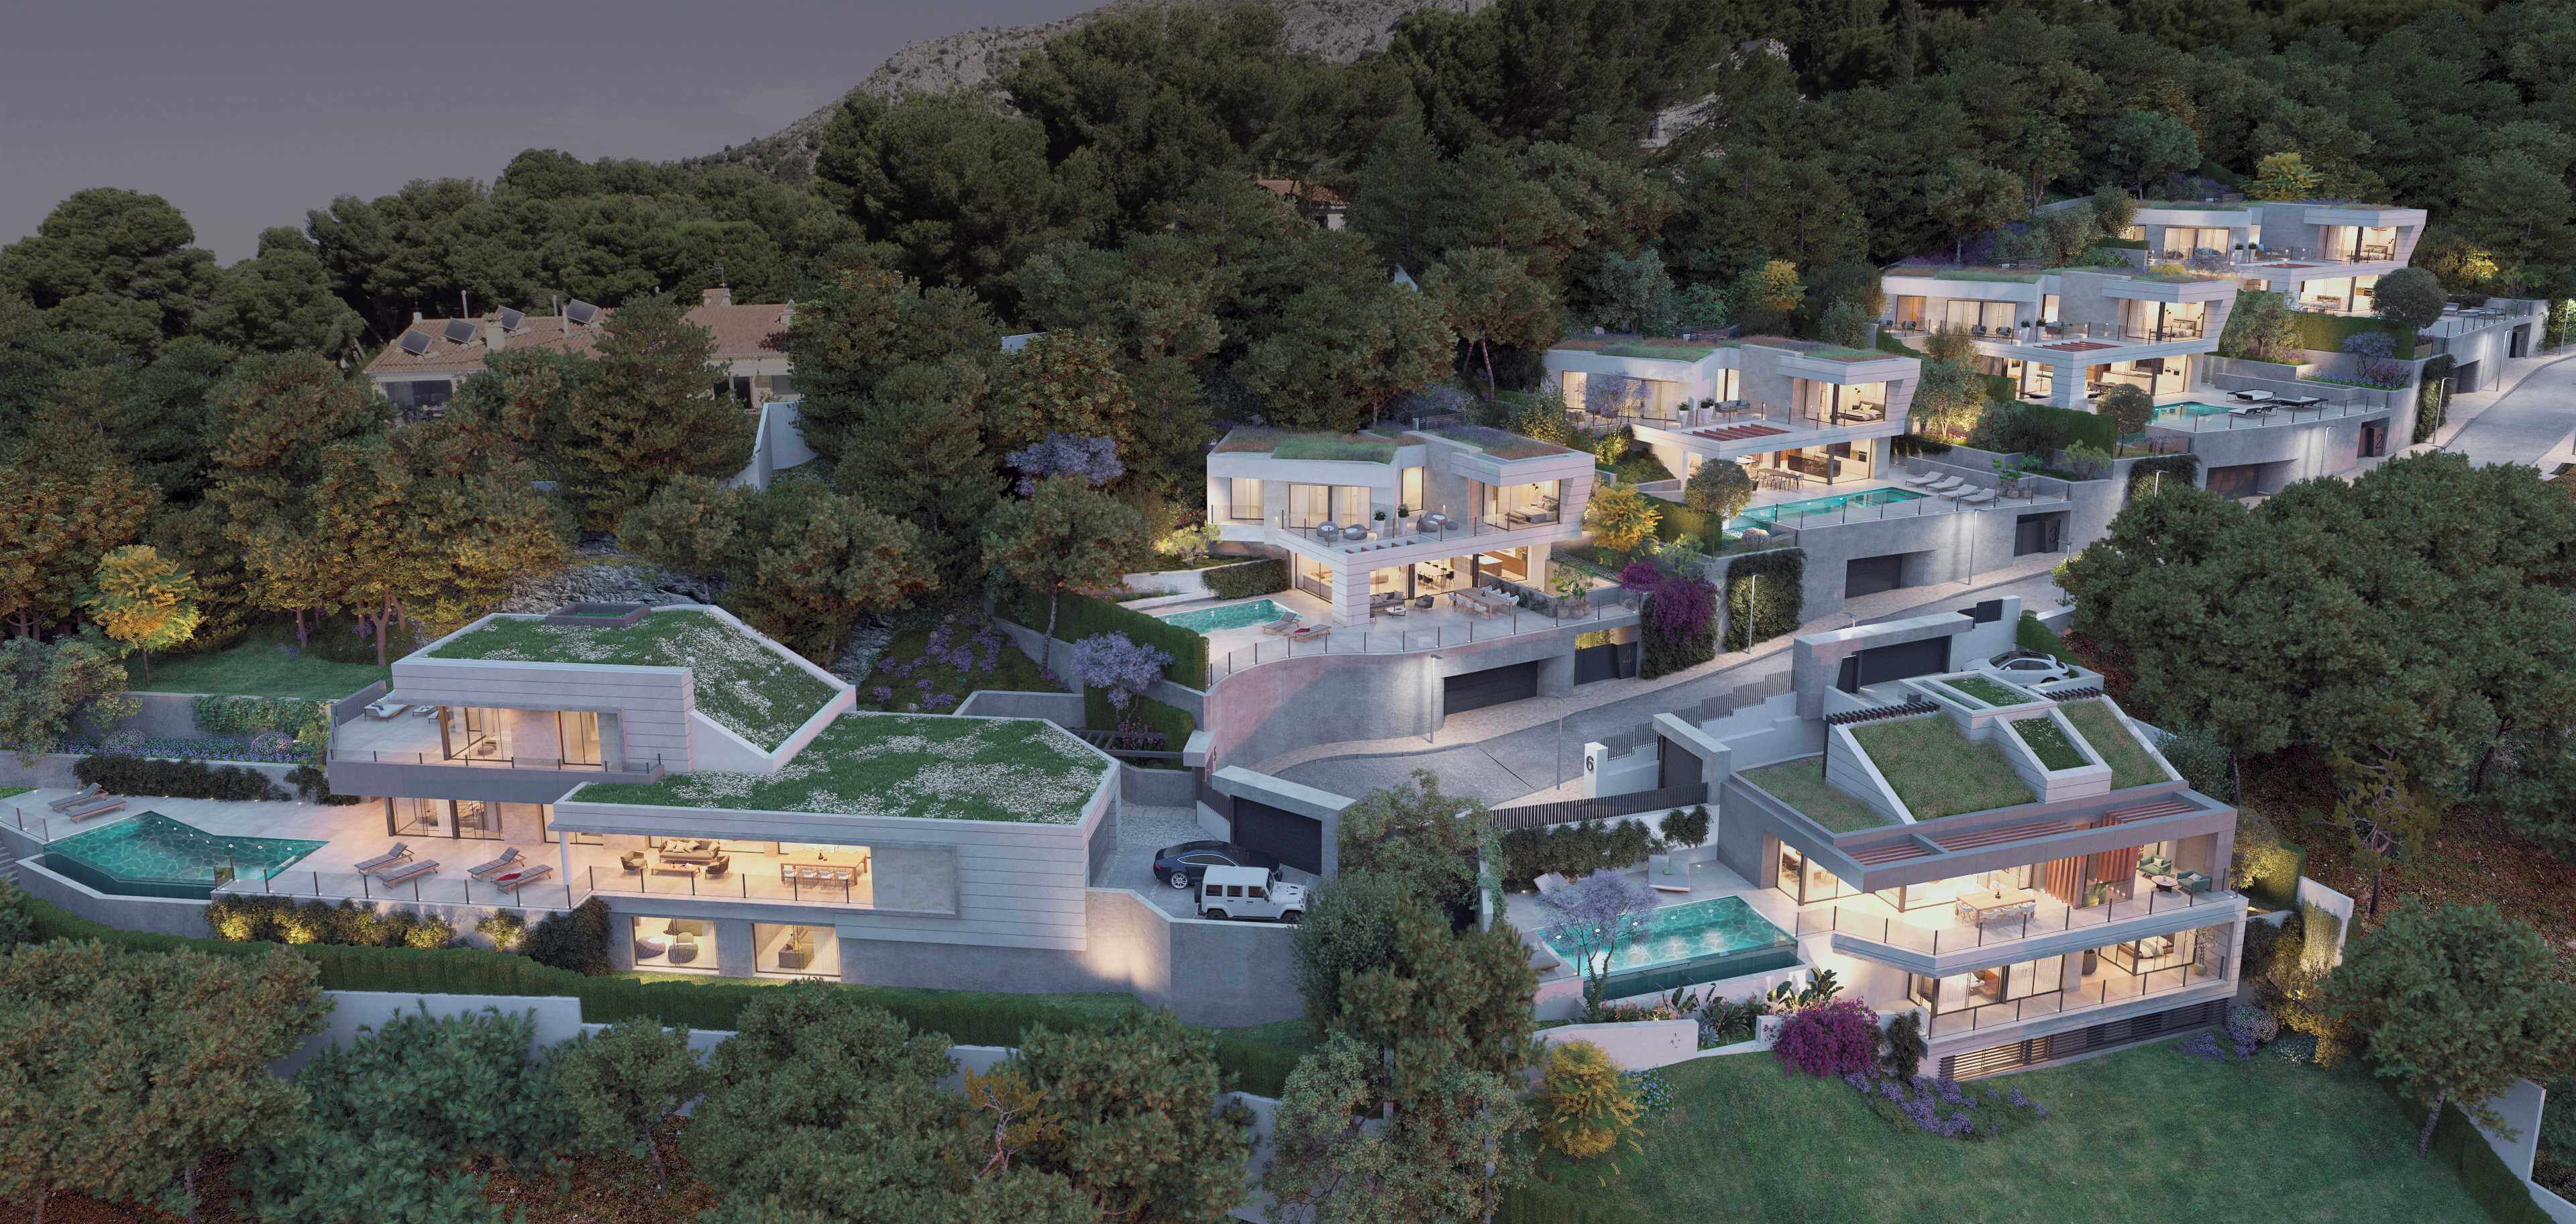 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
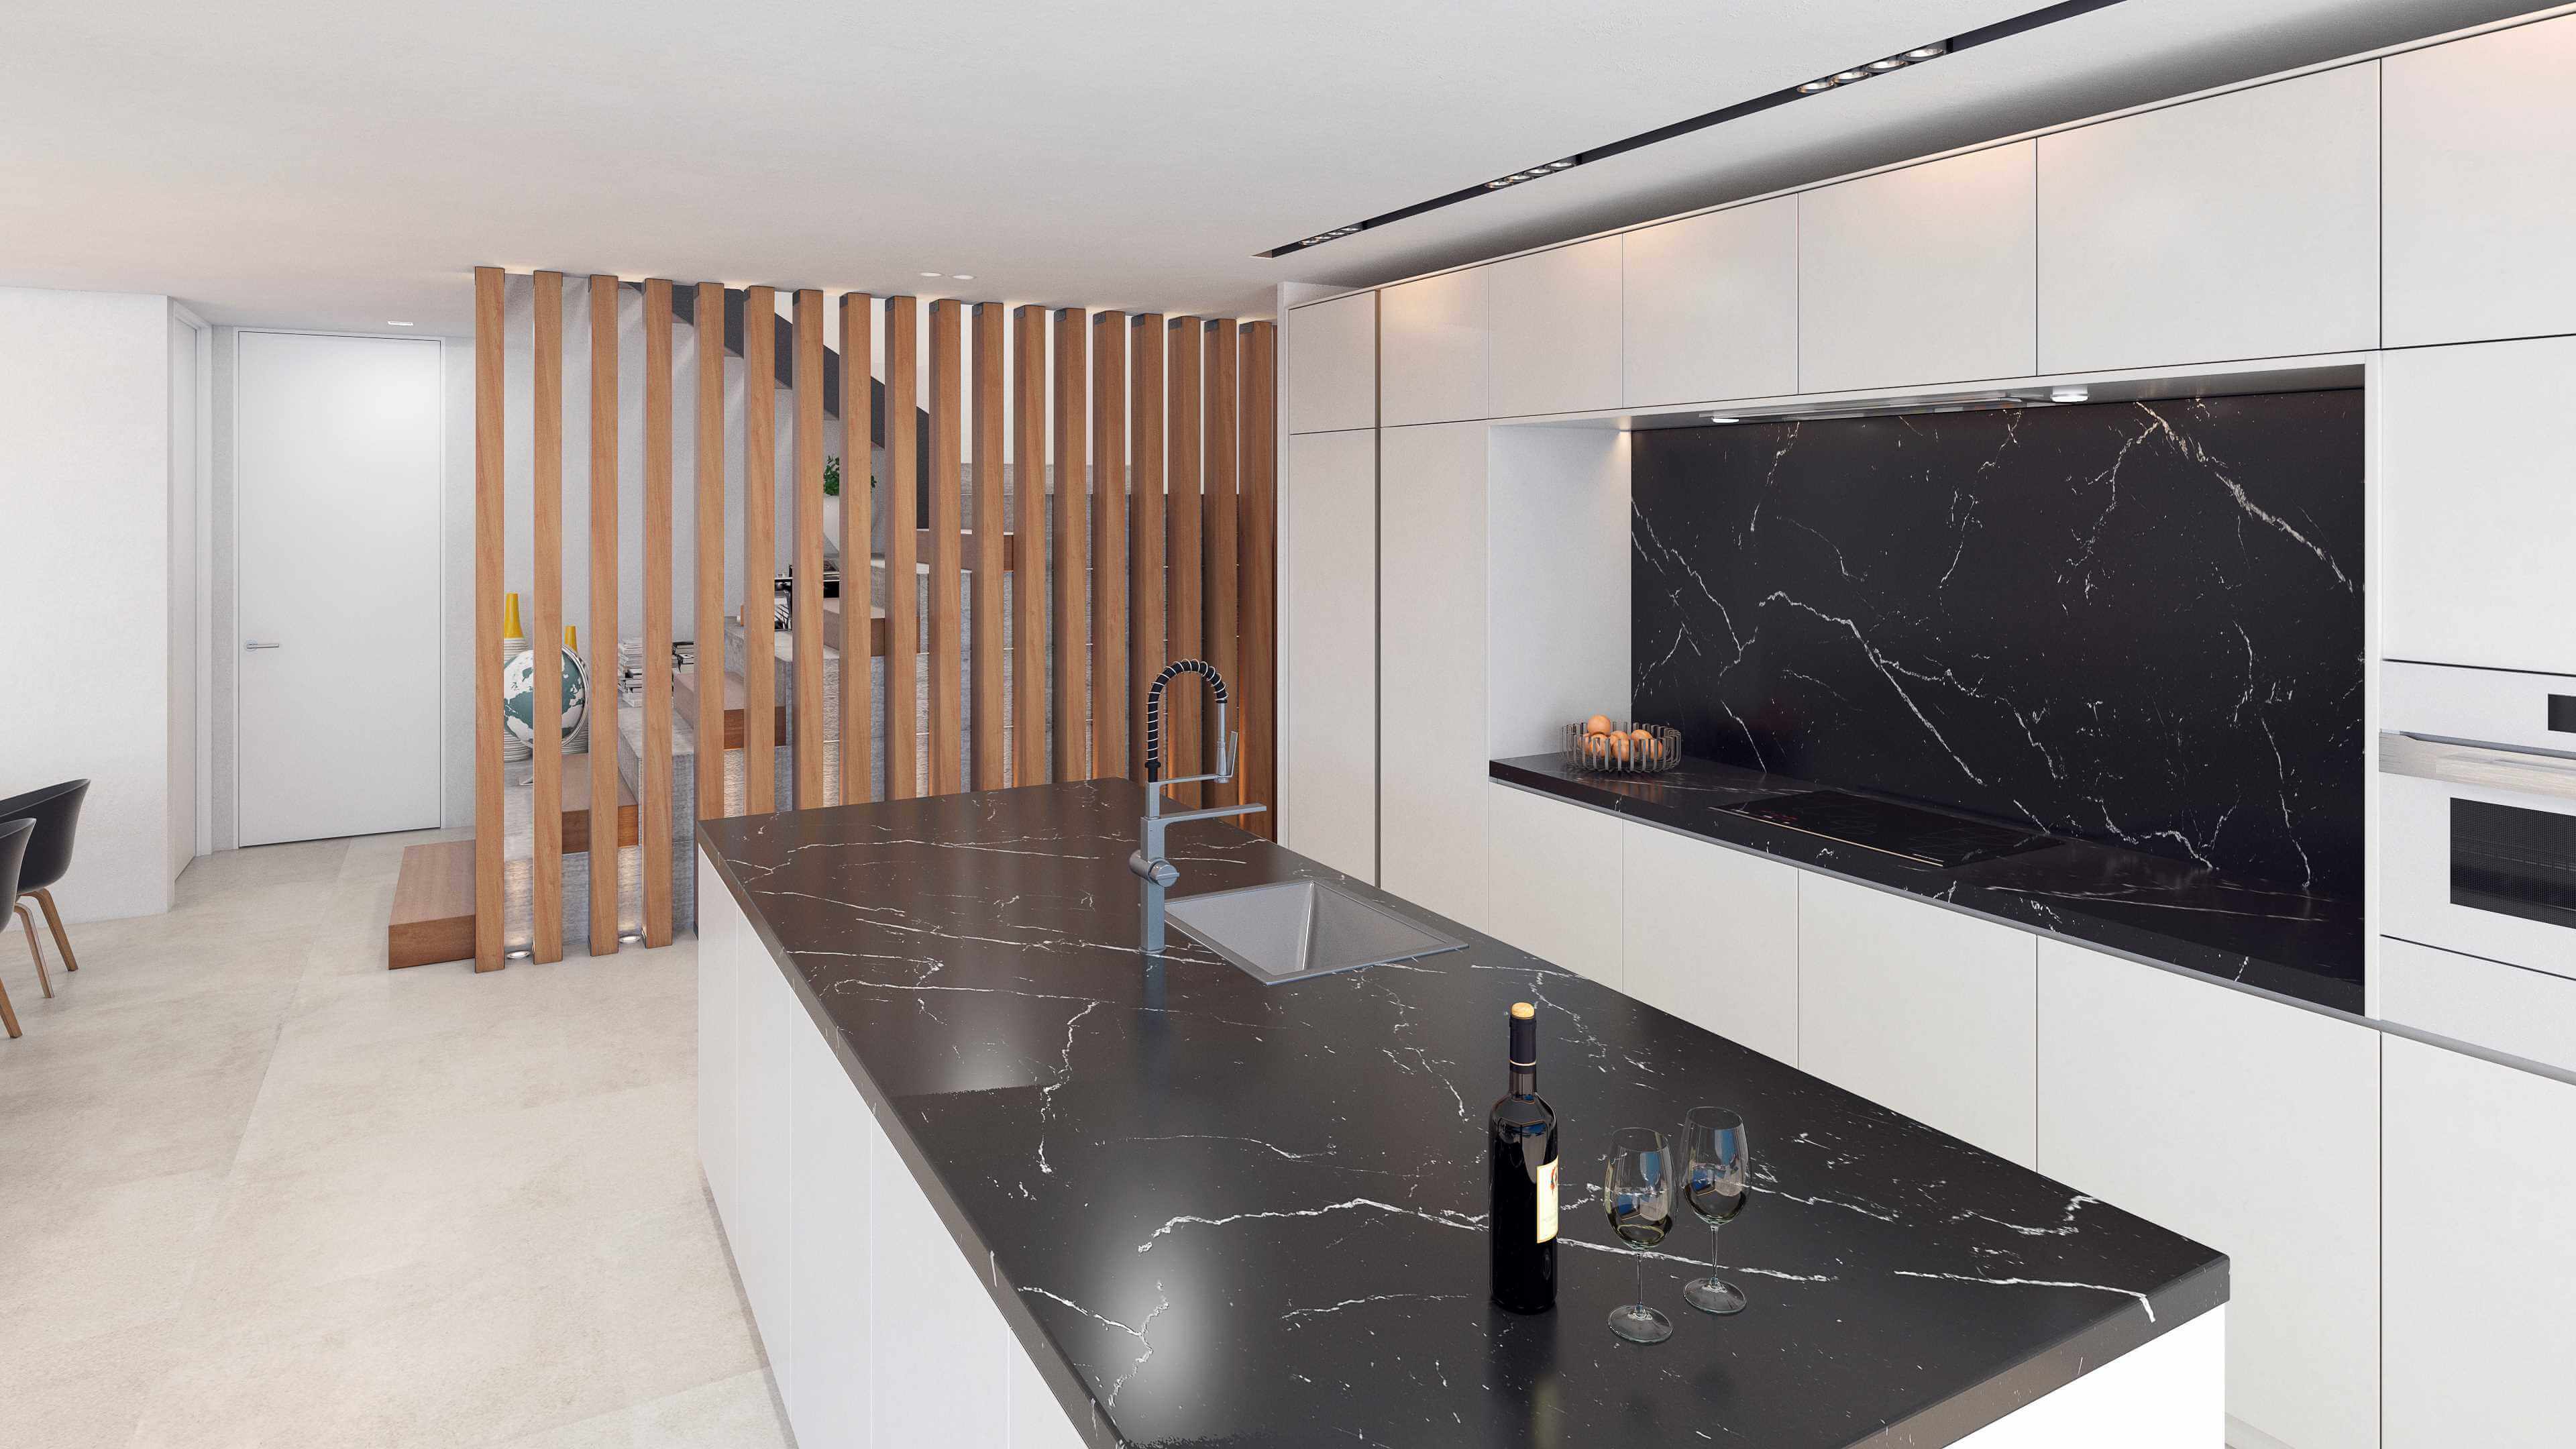 Imagen: Urbanitae
 Imagen: Urbanitae
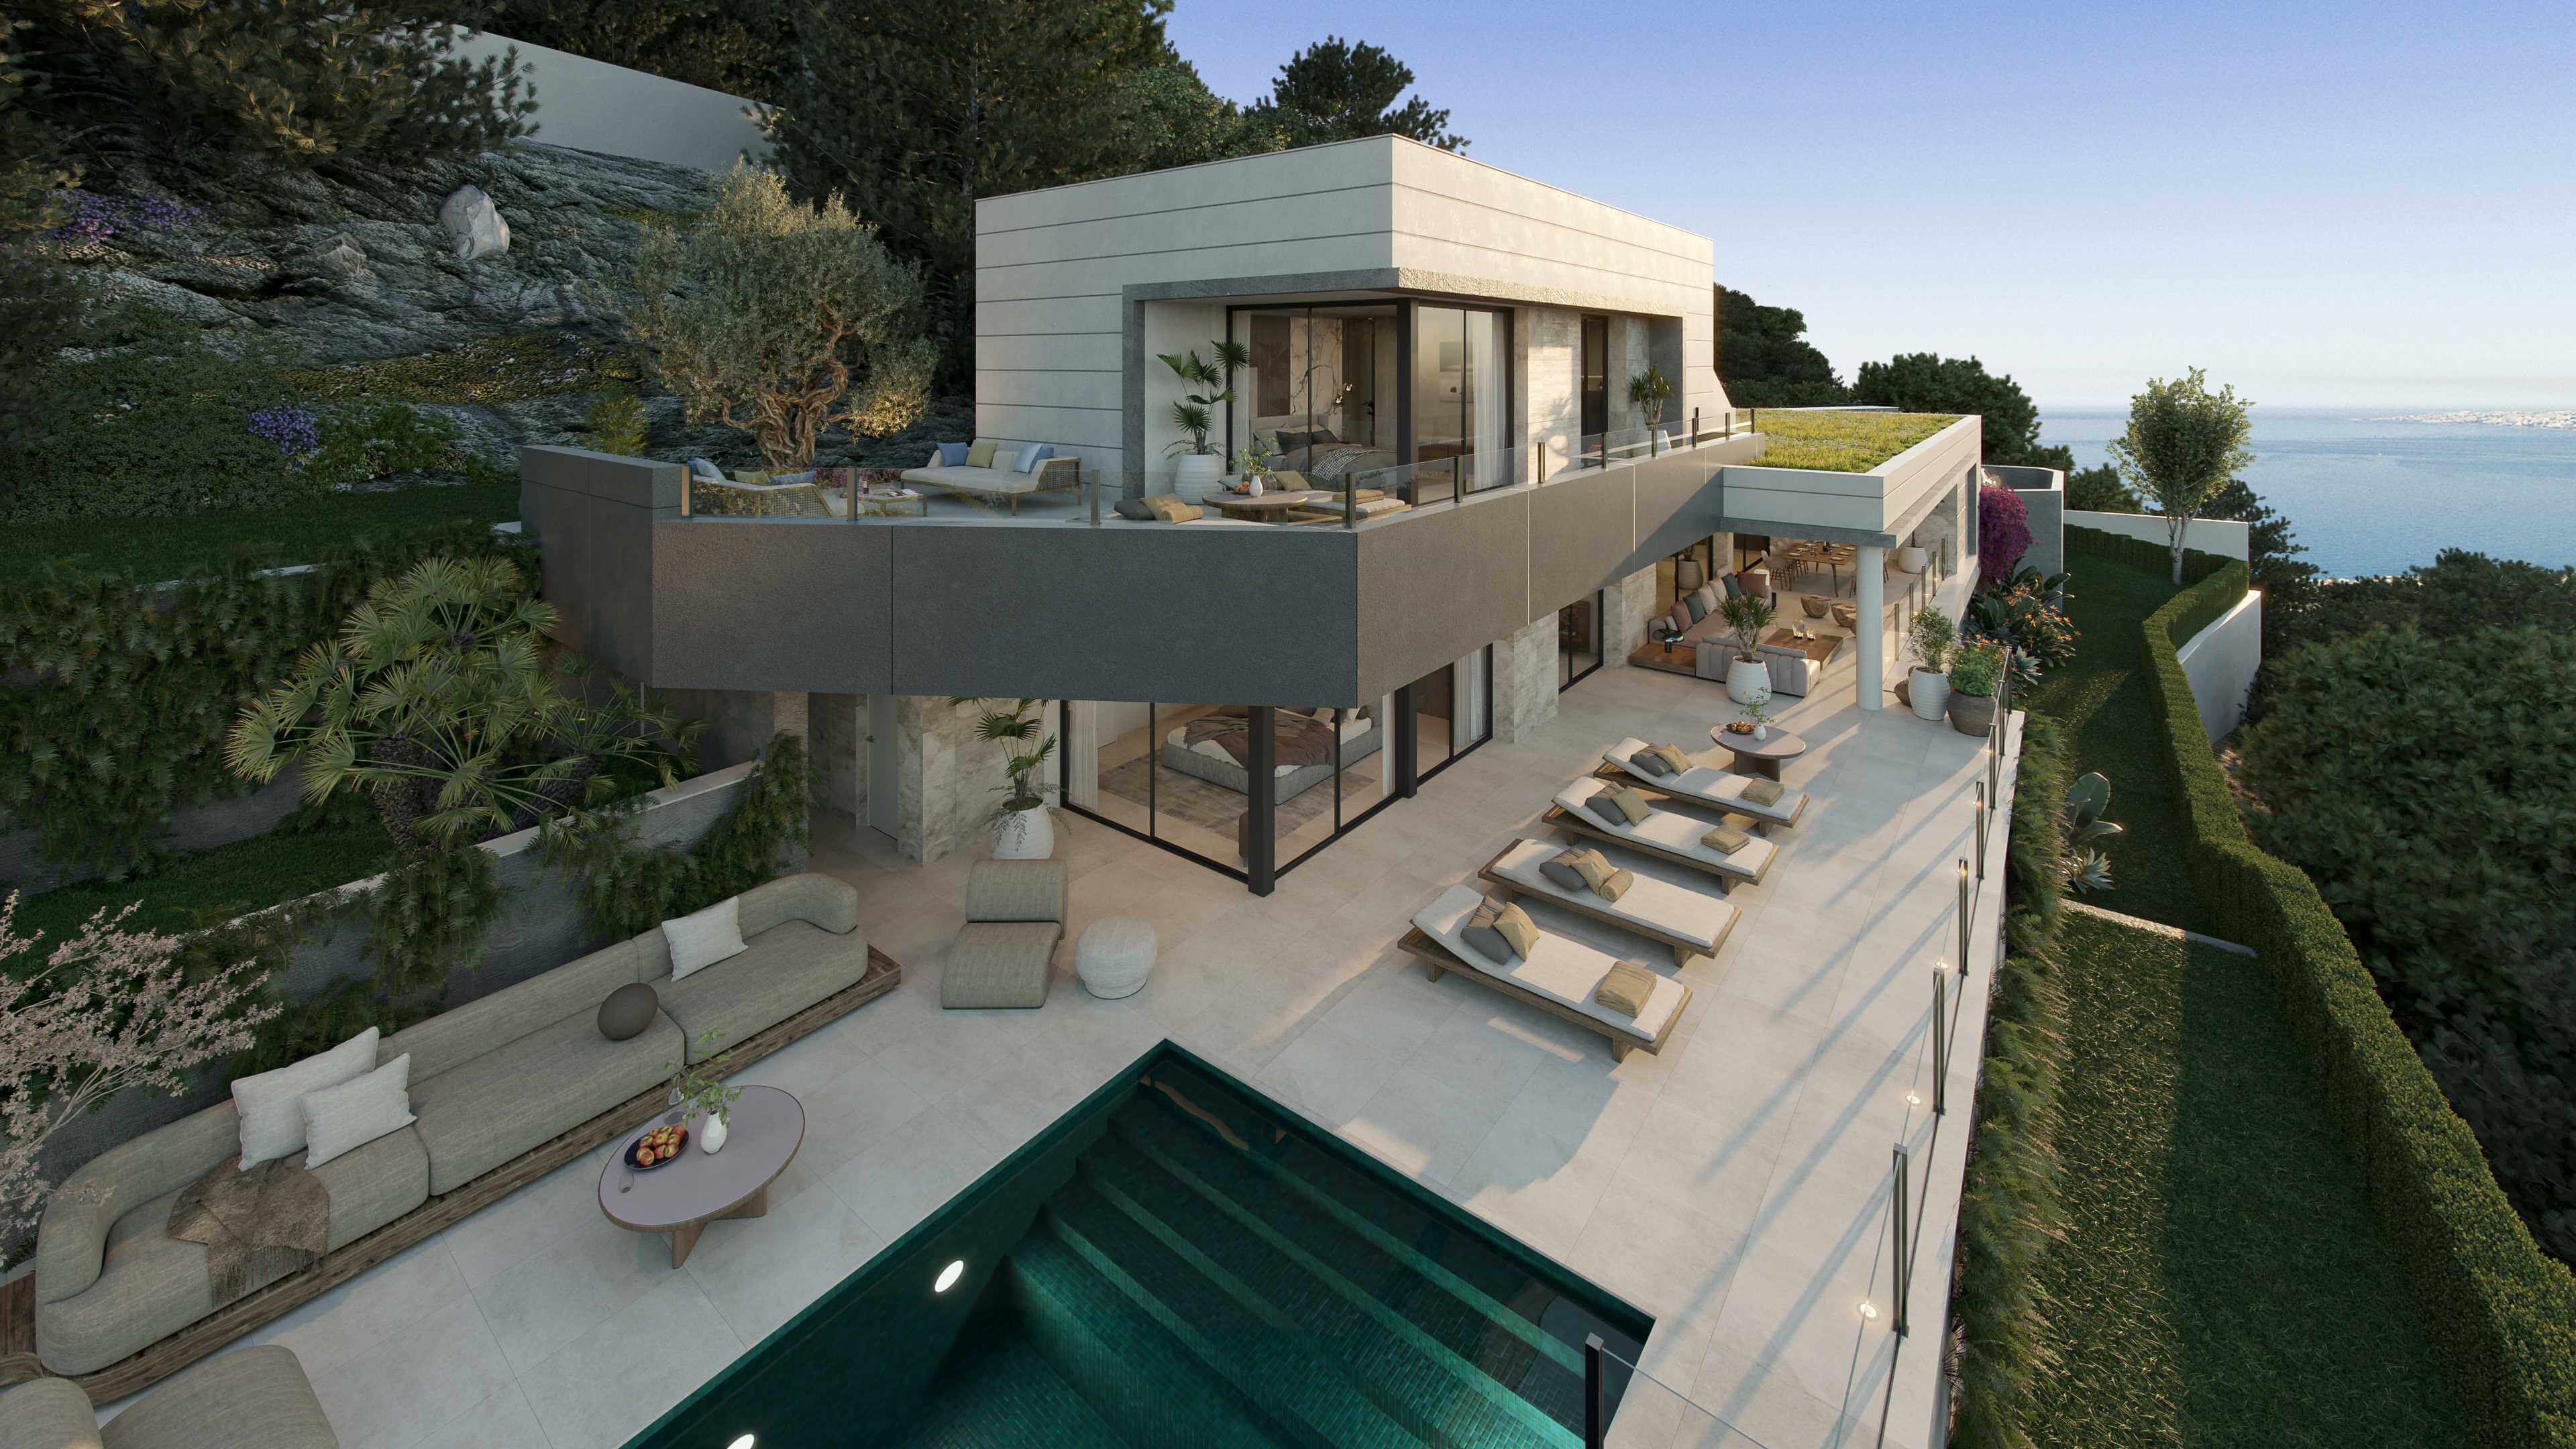 Imagen: Urbanitae
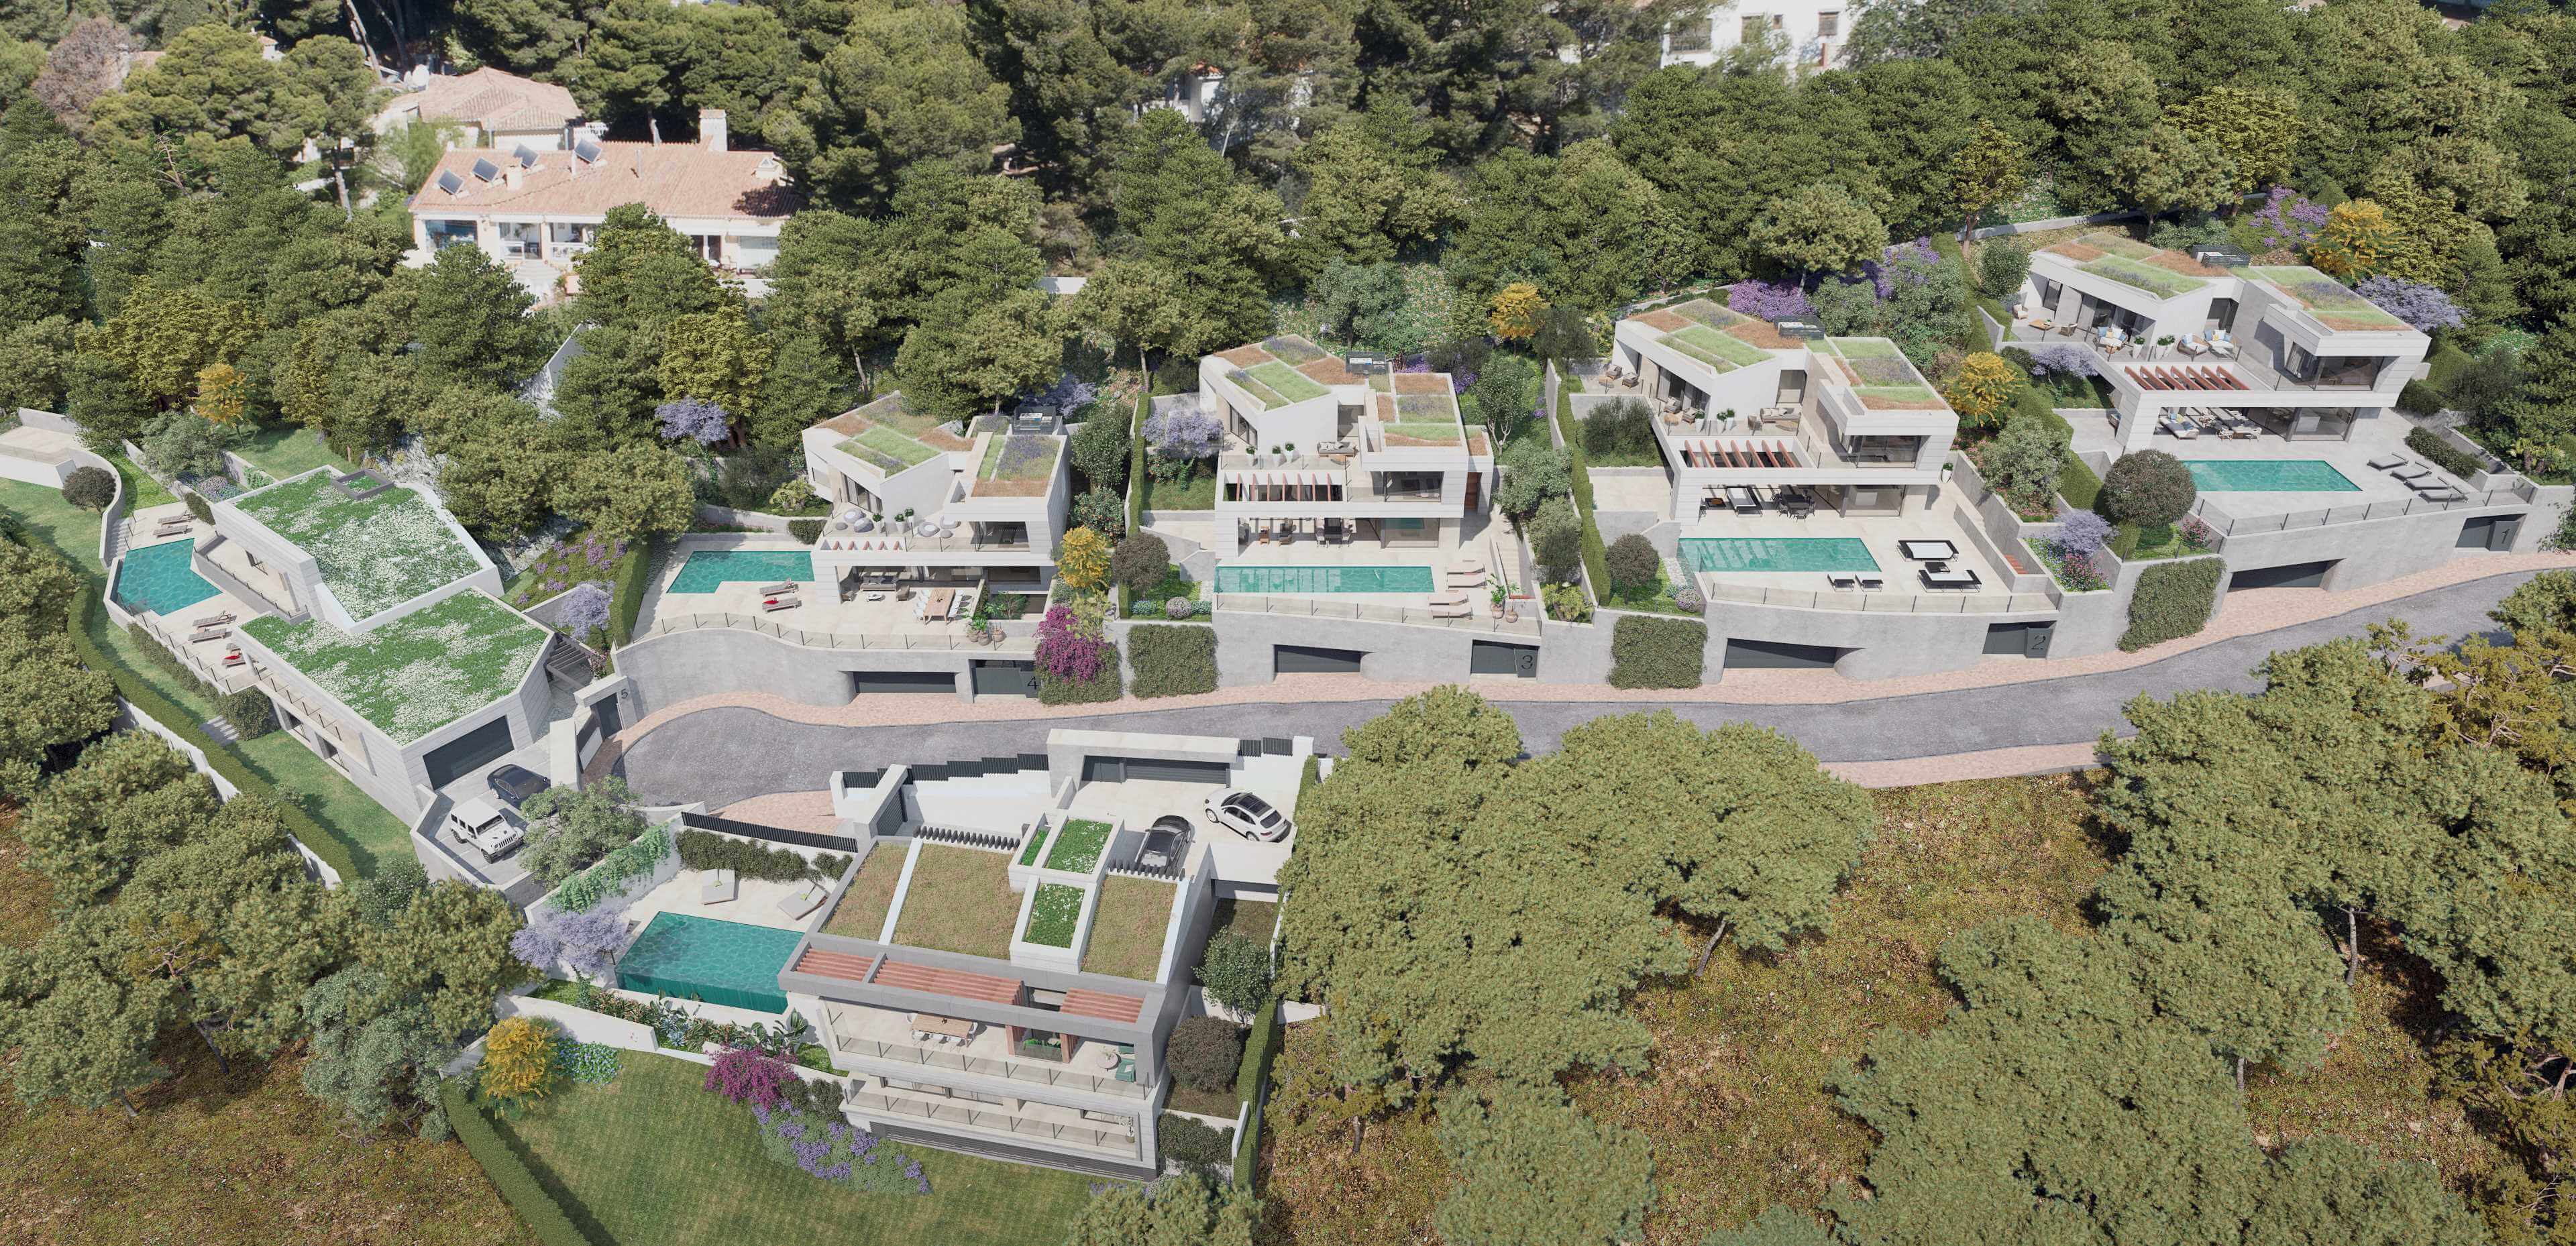 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Málaga (Málaga), código INE 29067, identificado a partir de la ubicación que publica la plataforma («Calle Pinea 4, Málaga»).
- Población
- 599 063 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 847 € al año renta de 2023 El 37 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 321 €/m² segundo trimestre de 2026; 1 722 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 39 788 personas septiembre de 2026 6,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,98 (fórmula 1.0.0). La nota de hoy es 7,09. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la primera fase de una promoción de villas de lujo en Pinares de San Antón, en Málaga. El dinero de los inversores entra como préstamo a tipo fijo concedido a la sociedad titular del activo, y se destina a cubrir buena parte de los costes de construcción y de los costes generales de esa fase. La plataforma declara una rentabilidad anual del 11,25 % para el tramo que levanta, y de sus cifras se deduce un plazo de 14 meses, según nuestro cálculo. La deuda se reparte en varios tramos y una parte se coloca fuera de la plataforma, que está registrada como PSFP.
Ubicación
El proyecto se sitúa en Pinares de San Antón, en Málaga, en una zona natural y montañosa a las afueras de la ciudad, con vistas directas al mar sobre la bahía. La documentación lo coloca a pocos minutos del centro, con colegios, hospitales, supermercados y centros deportivos a corta distancia en coche, y con parques forestales, miradores y cuevas en el entorno inmediato. Del mercado local, la documentación subraya que Málaga está entre las ciudades más pobladas del país, que su aeropuerto es uno de los de mayor tráfico y que la provincia lidera el crecimiento económico de su región, con aumento del empleo y atracción de empresas tecnológicas internacionales.
Economía
El coste total de la promoción se reparte entre la compra del activo, la construcción, los costes generales y los de estructuración, y se cubre con fondos propios del promotor y con deuda. Los fondos propios van íntegramente a la adquisición y a una parte de la construcción y de los costes generales; el préstamo cubre el resto de la construcción, otra parte de los generales y toda la estructuración. La deuda se divide en tramos: el que levantan los inversores de la plataforma se remunera a un tipo fijo anual del 11,25 %, cifra declarada por la plataforma, y el resto lo aportan inversores ajenos a ella. El plazo que resulta de sus cifras es de 14 meses, según nuestro cálculo. No hay cifra de preventas.
Garantías y estructura
La garantía declarada por la plataforma es una hipoteca de primer rango sobre las fincas registrales que componen la primera fase y también sobre las de la segunda, y los tramos posteriores se subrogan en esa misma hipoteca a través de un agente de garantías. Se añaden prendas de primer rango sobre las acciones y sobre las cuentas bancarias de la sociedad titular. La operación incorpora un seguimiento de obra que revisa las certificaciones y aprueba los desembolsos mensuales. La dimensión de garantías puntúa 4,5 sobre 10, en banda media, con una confianza del 40 %: no tenemos el LTV ni el LTV sobre edificio terminado, así que no se puede saber qué parte del valor cubre la hipoteca.
Situación comercial y salida
El promotor compró el suelo con fondos propios, cuenta con licencia de obras y ya había iniciado los trabajos, con el movimiento de tierras y los muros de contención avanzados, según la documentación. La salida prevista para el inversor tiene dos vías: que el préstamo se refinancie con un préstamo promotor de la banca o que se vendan las villas de la fase. La documentación sitúa esa salida al final del plazo y contempla una opción de extensión; el plazo que resulta de sus cifras es de 14 meses, según nuestro cálculo. No consta cifra de preventas ni de unidades comprometidas.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 11,25 % a tipo fijo para el tramo que levanta. Es la dimensión mejor situada: subnota 8,61 sobre 10, en banda alta, con una confianza del 80 %, y aporta 2,15 de los 2,5 puntos posibles. Nuestro cálculo del plazo da 14 meses.
- Garantías La estructura declarada incluye hipoteca de primer rango sobre las fincas de las dos fases y prendas sobre las acciones y las cuentas de la sociedad titular. Es lo que sostiene la puntuación de garantías, que aporta 1,35 de los 3 puntos posibles.
- Licencia y preventas La documentación indica que se hizo un estudio de mercado para contrastar los precios de venta previstos por el promotor y que hay comparables de la zona disponibles. La dimensión de mercado aporta 1,1 de los 2 puntos posibles.
Desventajas y riesgos
- Garantías La puntuación de garantías se queda en 4,5 sobre 10, en banda media, y su confianza es del 40 %: faltan el LTV de la primera disposición y el LTV sobre edificio terminado. Sin esos datos no se puede valorar qué parte del valor del activo cubre la hipoteca, y la dimensión deja de aportar 1,65 de los 3 puntos posibles.
- Licencia y preventas La confianza en mercado es del 40 % y su subnota 5,5 sobre 10, en banda media. La devolución depende de que se venda la promoción o de que un banco refinancie el préstamo, y la propia documentación señala el retraso en la venta como uno de los riesgos principales.
- Rentabilidad El 11,25 % anual es una cifra declarada por la plataforma y se abona al vencimiento. La operación admite una opción de extensión, así que el horizonte real puede alargarse más allá del plazo previsto, y la dimensión pierde 0,35 puntos por datos parciales.
Lo que no sabemos
- Promotor Del promotor no tenemos ningún dato, así que la dimensión queda sin puntuar y deja de aportar 2,12 de los 2,5 puntos posibles. No calificamos esa ausencia ni afirmamos a quién corresponde.
Conclusión
La nota final es 4,98 sobre 10, con una confianza del 40 %, por debajo del umbral del 60 % que haría falta para leerla como firme. Lo que sostiene la operación es la rentabilidad declarada, un 11,25 % anual a tipo fijo, y una estructura con hipoteca de primer rango; lo que la frena es que garantías y mercado se quedan en banda media con poca confianza y que del promotor no hay ningún dato. Quien mire este proyecto debería fijarse en el LTV, que no tenemos, y en que el cobro depende de una venta o de una refinanciación.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.