Análisis y valoración del proyecto Madrid | Proyecto Mirador de la Estación de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,54 /10 confianza global: 65 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Santiago García "El Tranquilo" 6 Suelo, Colmenar Viejo, MadridModalidad Deuda / préstamoImporte 4 190 000 €Plazo 12 mesesRentabilidad anual 11,00 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,50 con datos, en parte pesa el 25 % de la fórmula; aporta 2,12 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,08 con datos, en parte pesa el 25 % de la fórmula; aporta 1,27 de los 2,50 puntos que podría aportar
- Licencia y preventas 4,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Santiago García "El Tranquilo" 6 Suelo, Colmenar Viejo, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 4 190 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,00 %
Características del inmueble
- Tipo de activo
- Residencial
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- LIBRA GESTIÓN DE PROYECTOS
- Proyectos previos del promotor
- 3 proyectos
- Viviendas entregadas
- 6 000 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 22 712 775 €
- Préstamo sobre el coste total (LTC)
- 18,45 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 40,00 %
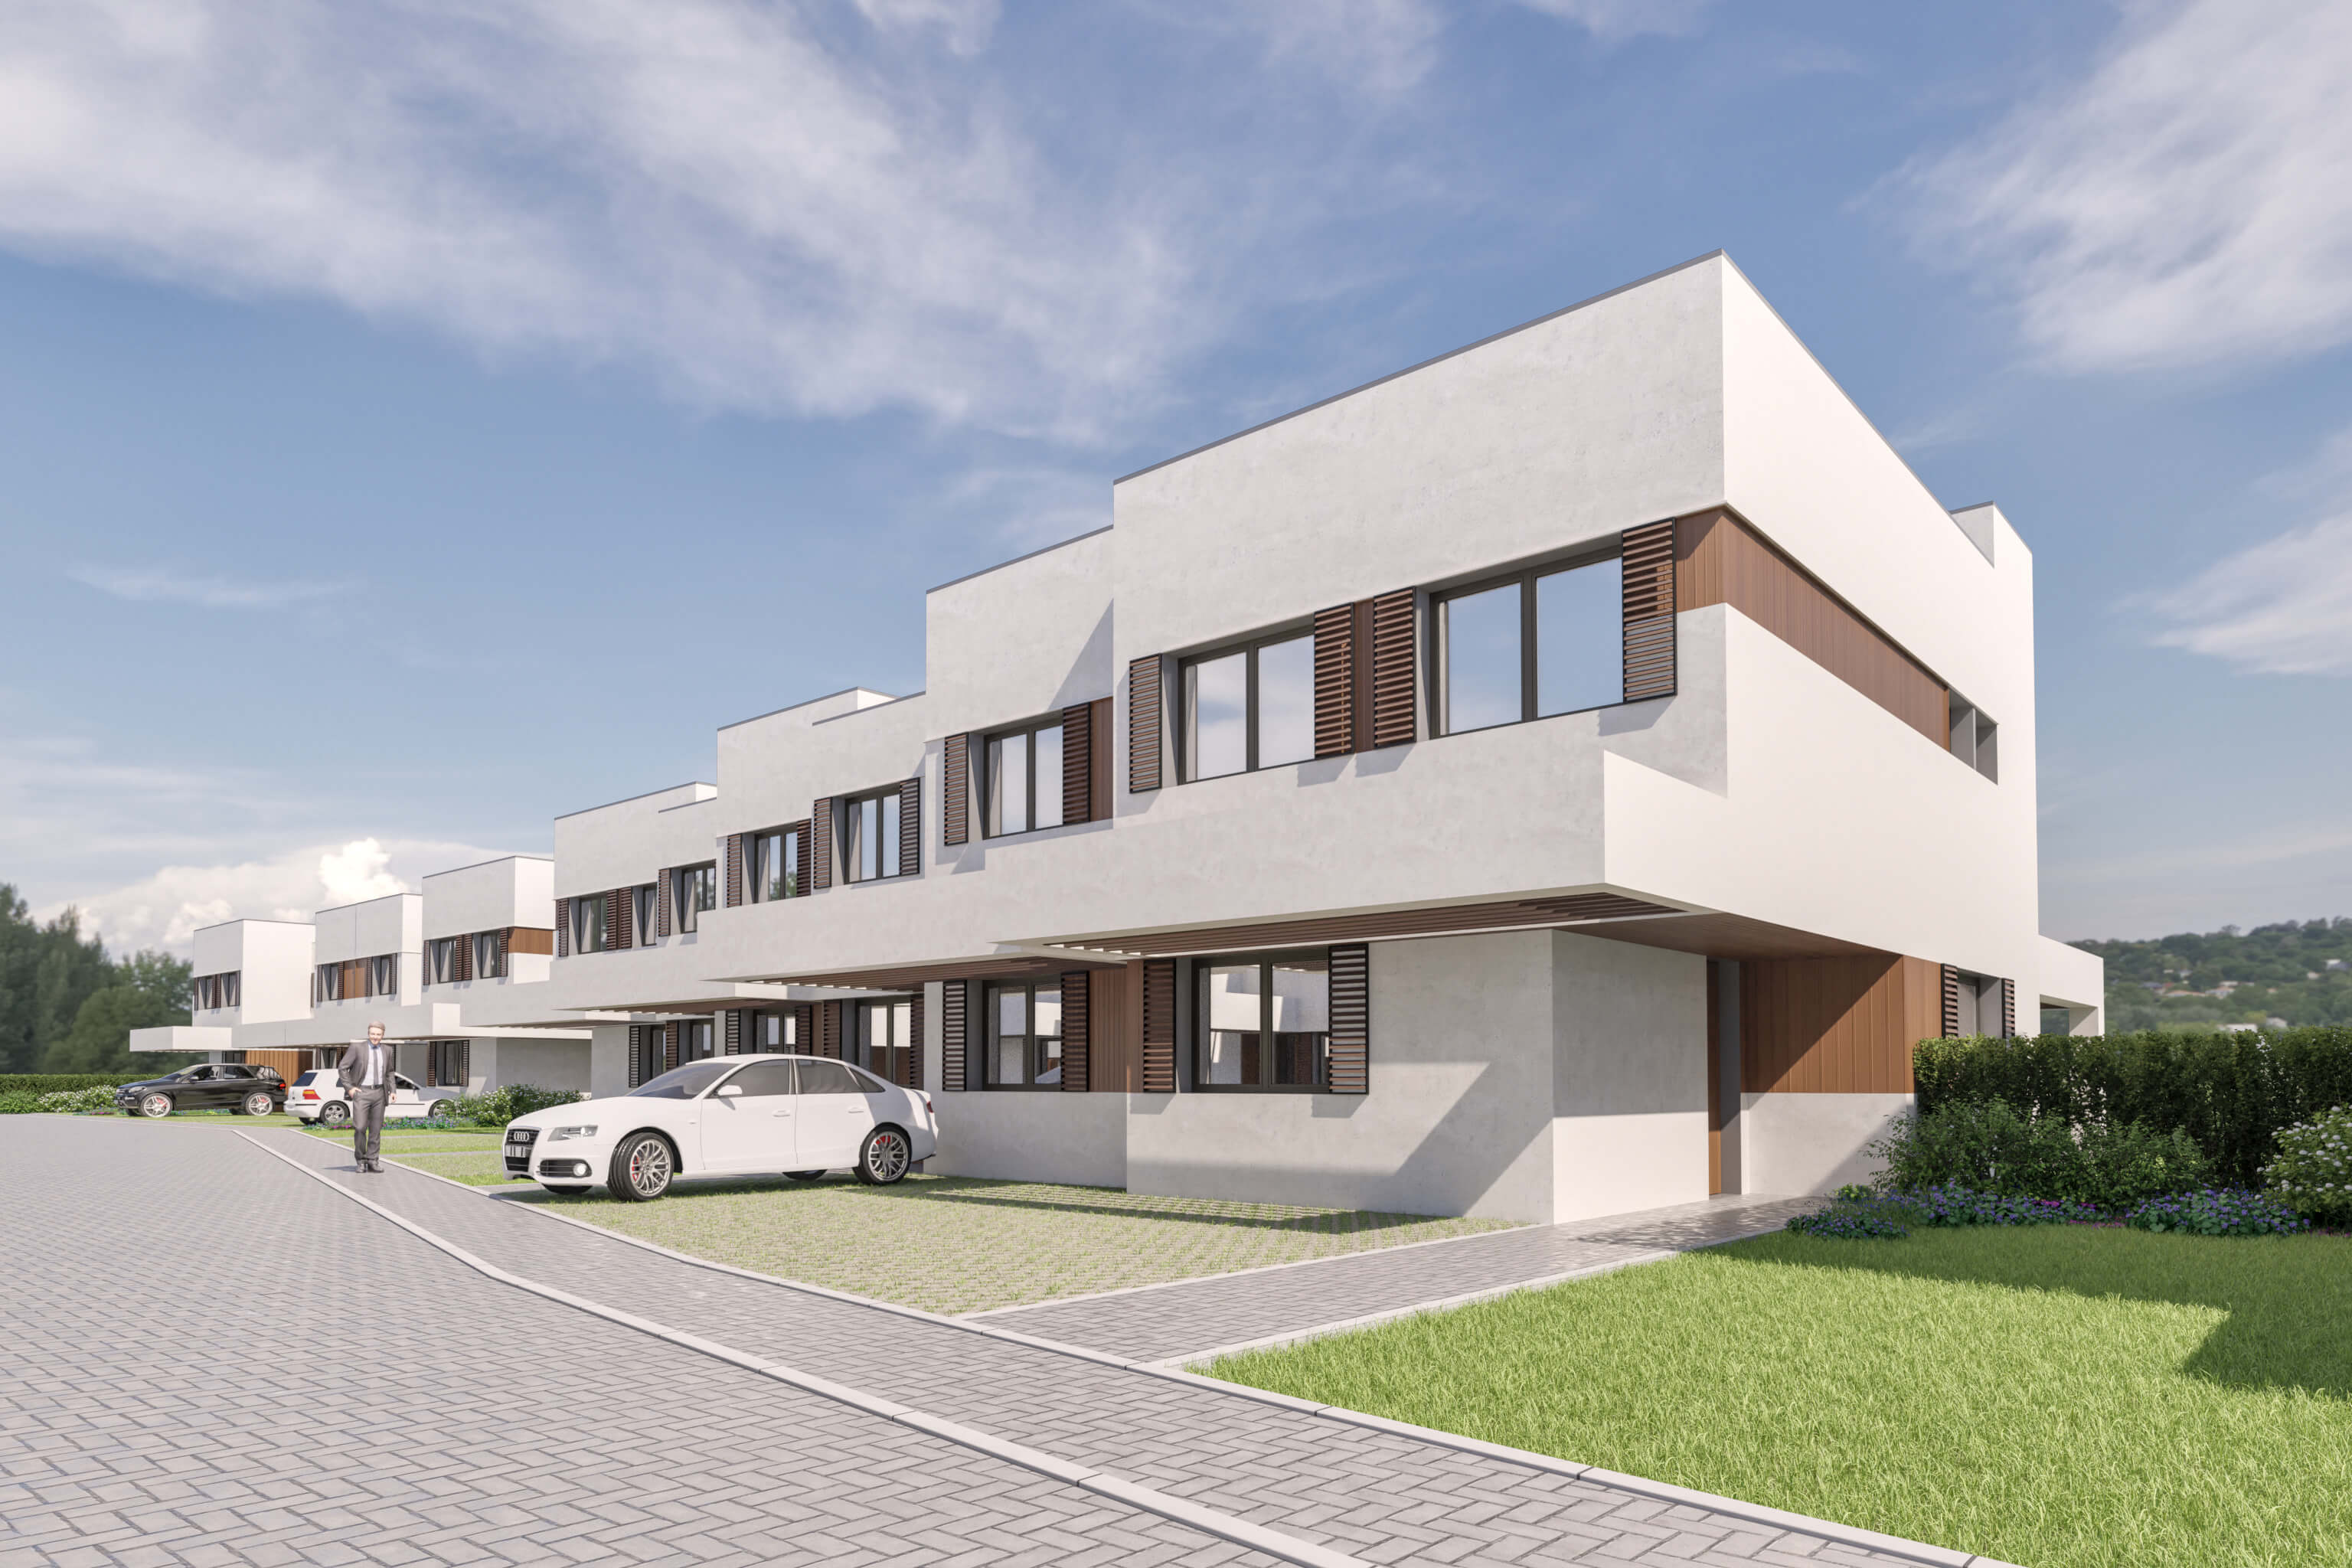 Imagen: Urbanitae
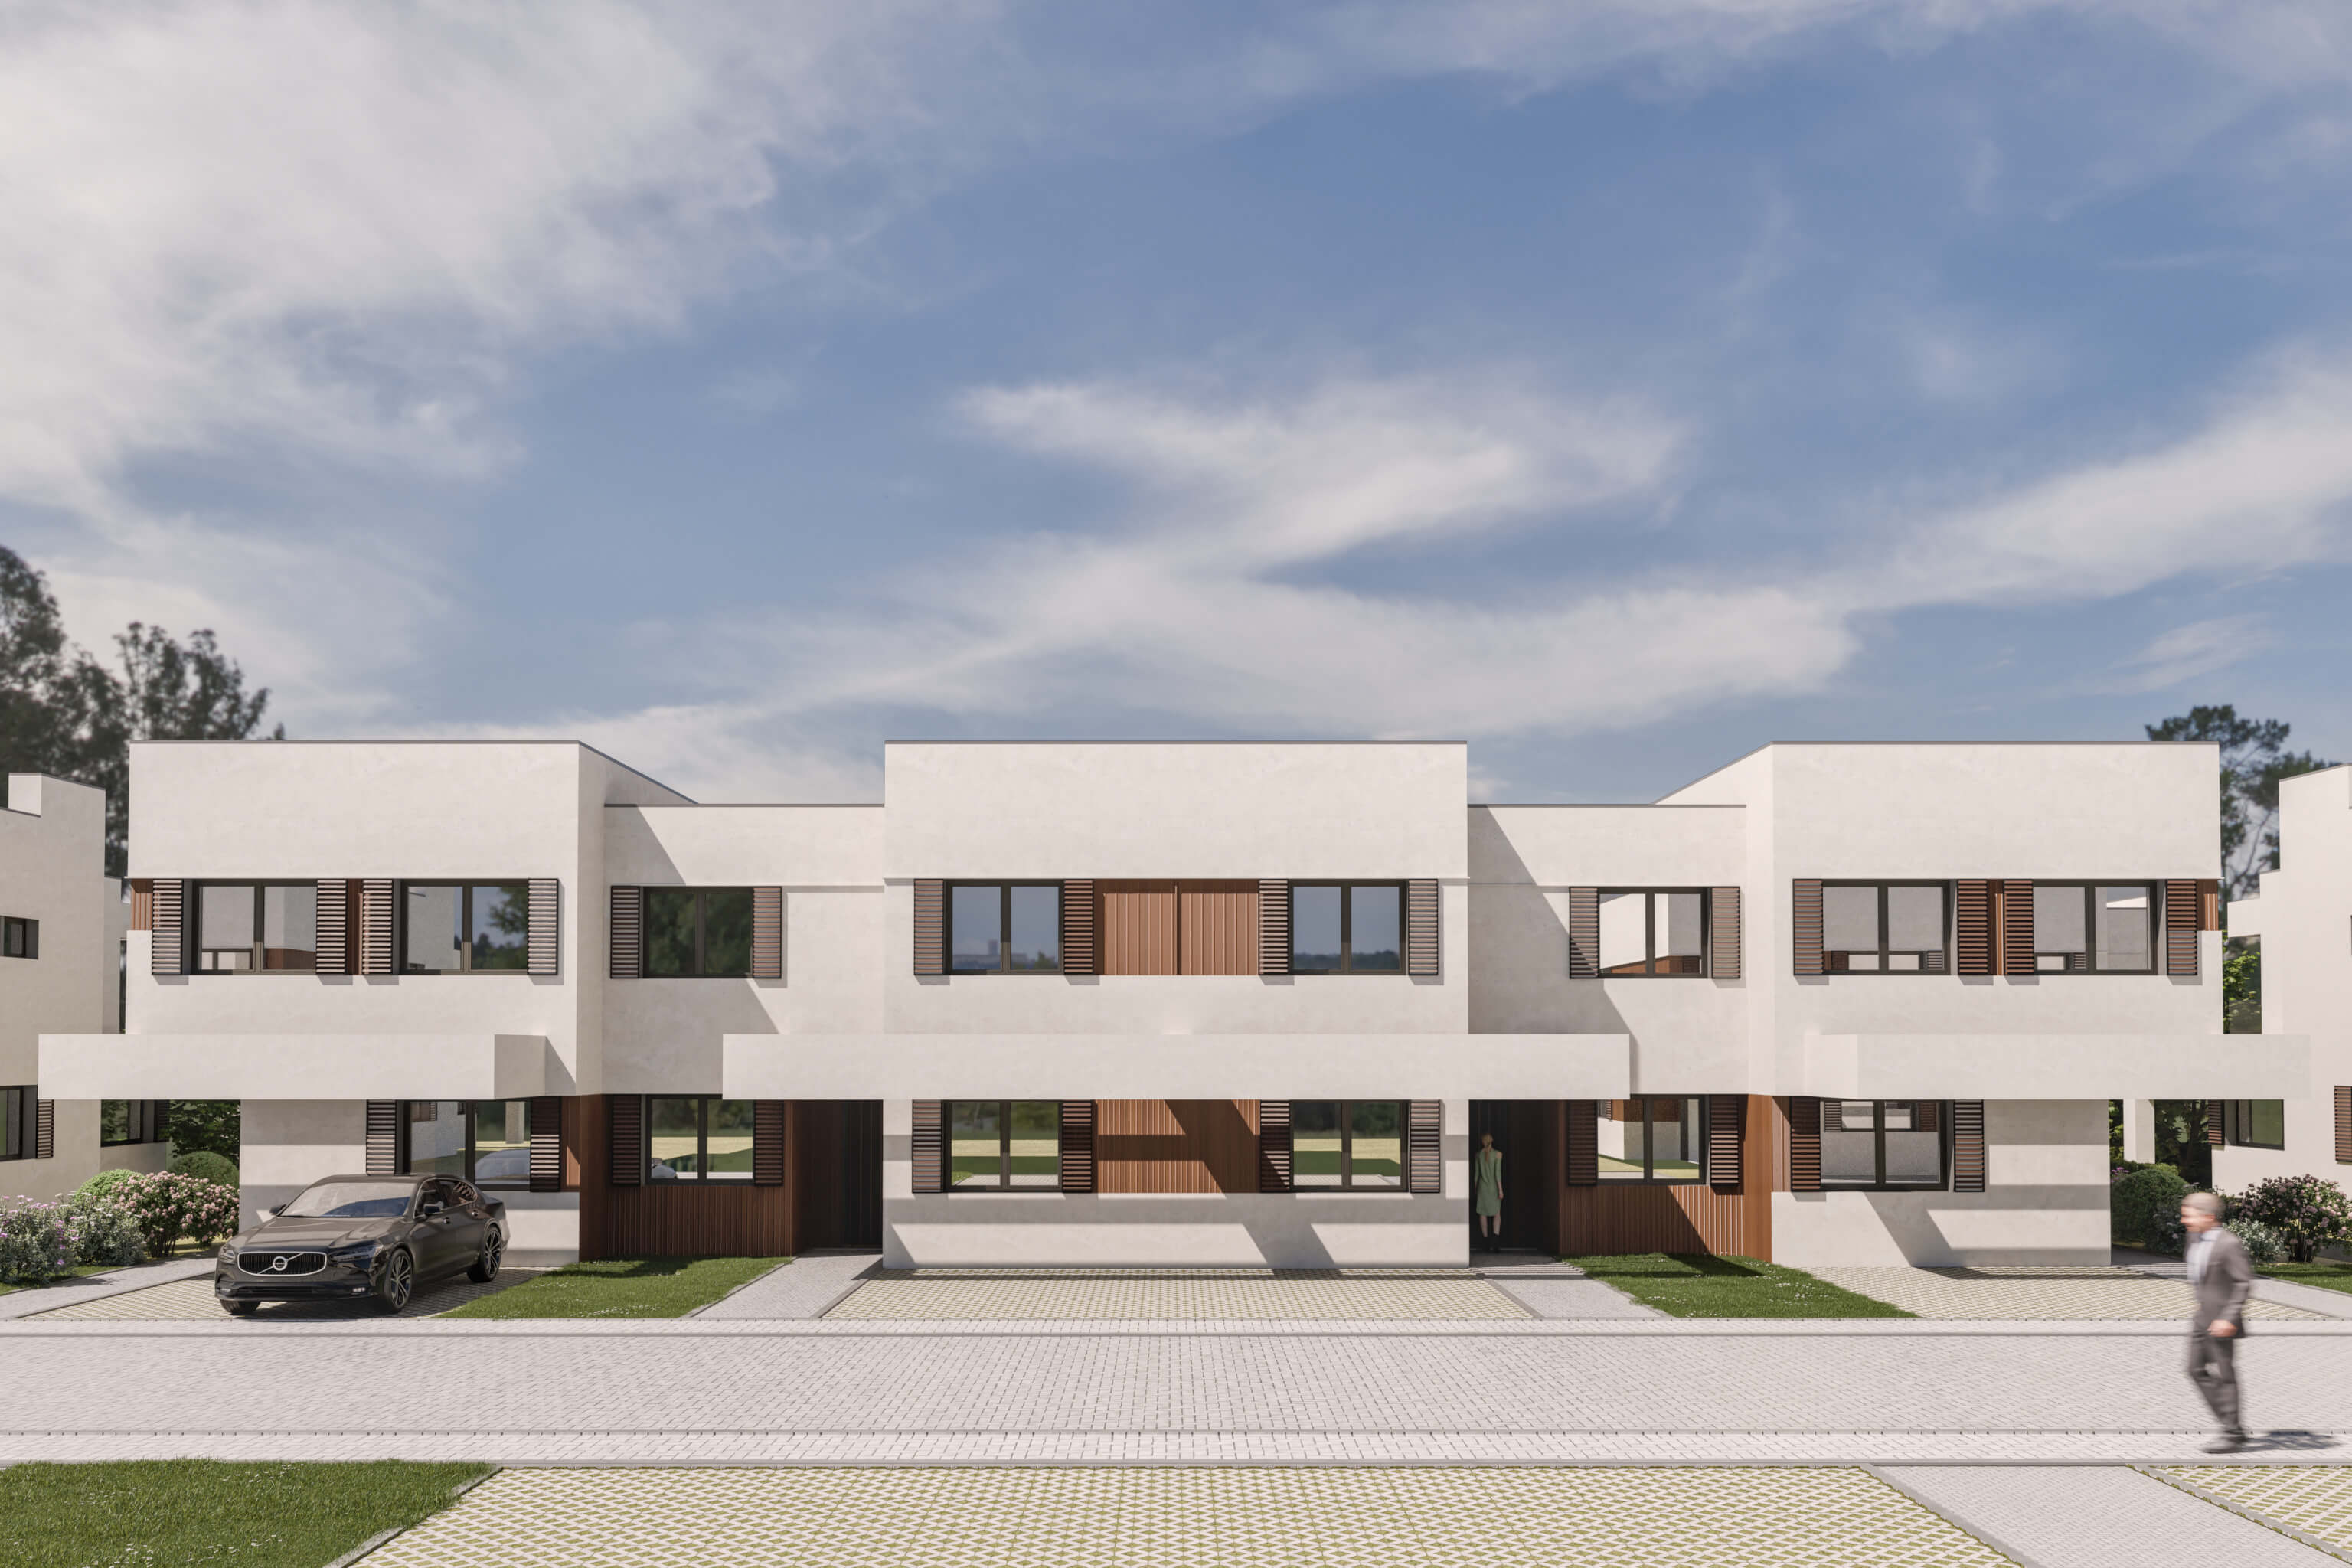 Imagen: Urbanitae
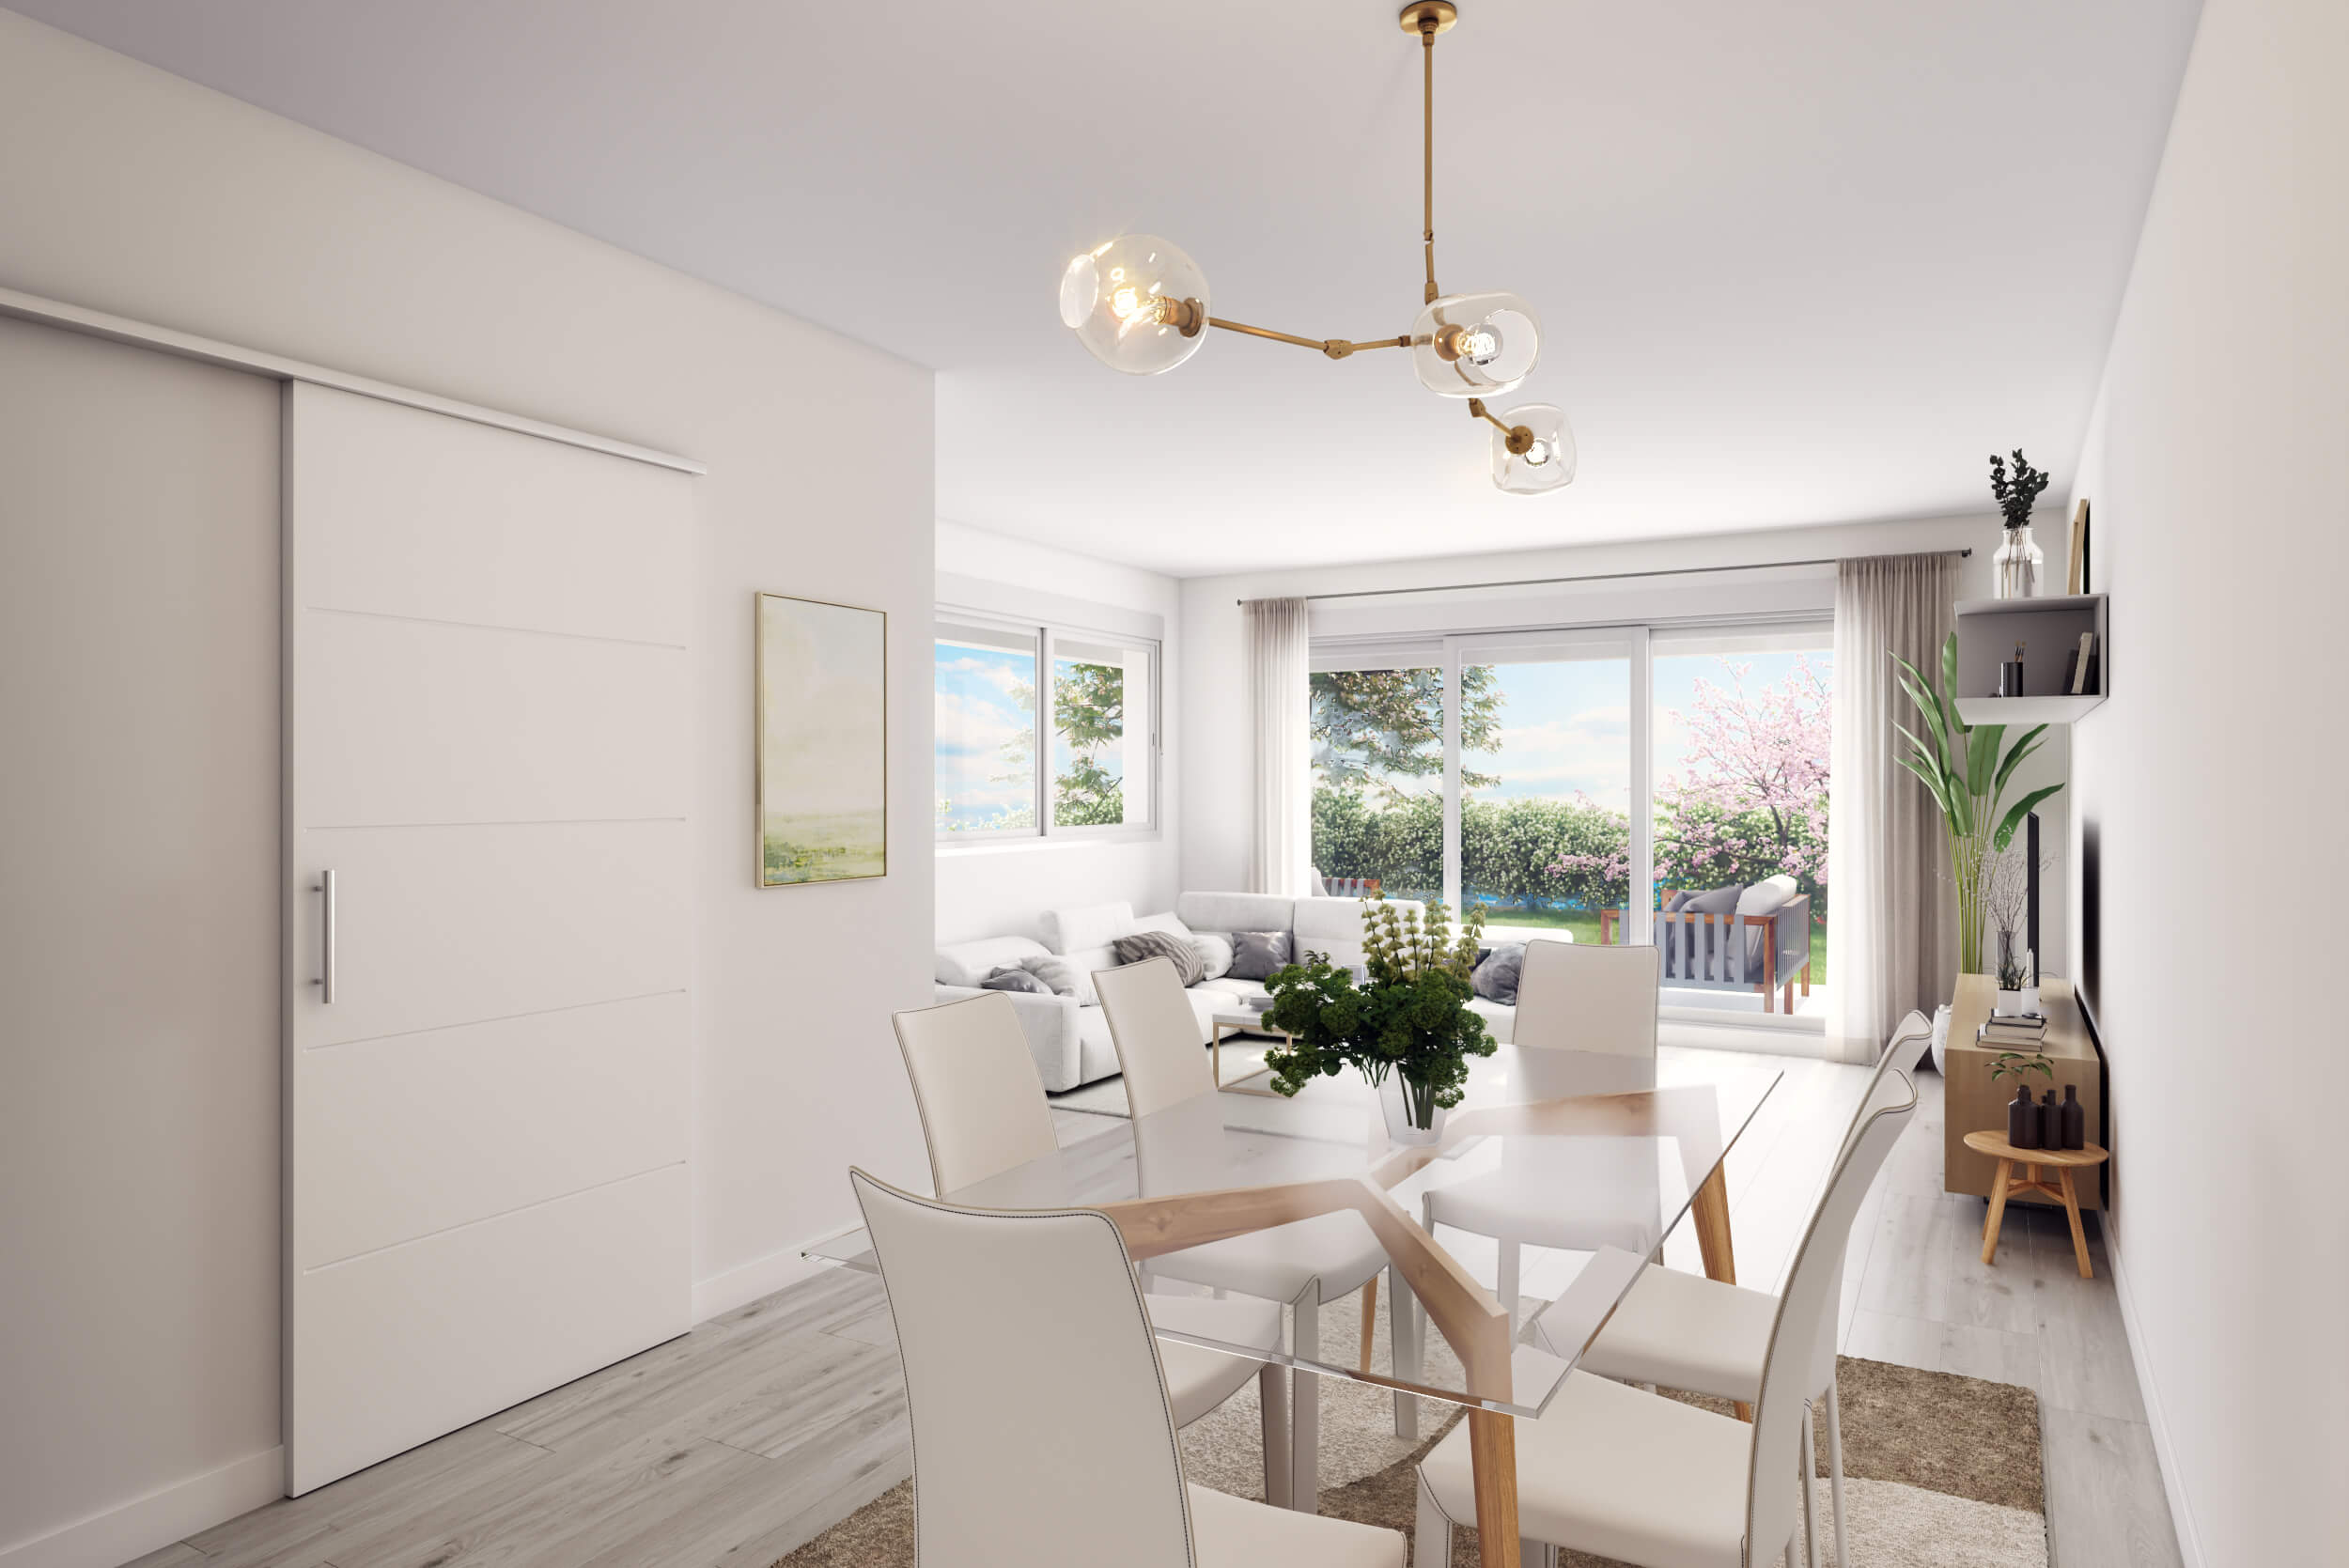 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Colmenar Viejo (Madrid), código INE 28045, identificado a partir de la ubicación que publica la plataforma («Calle Santiago García "El Tranquilo" 6 Suelo, Colmenar Viejo, Madrid»).
- Población
- 58 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 17 736 € al año renta de 2023 El 82 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 115 €/m² segundo trimestre de 2026; 210 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 2 141 personas septiembre de 2026 3,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,95 (fórmula 1.0.0). La nota de hoy es 5,54. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un préstamo puente en el que los inversores de Urbanitae financian parte de la compra de un suelo en Madrid sobre el que se prevé desarrollar una promoción de vivienda unifamiliar. El préstamo se concede a la sociedad titular del activo, a un tipo fijo anual del 11 % y con un plazo de doce meses, y no supone una participación en el resultado del proyecto: es deuda, no equity. La devolución se apoya en una refinanciación posterior mediante un préstamo promotor bancario que se activaría al cumplirse los hitos previstos, no en el repago ordinario del préstamo. La plataforma figura registrada como PSFP.
Ubicación
El proyecto se sitúa en la Comunidad de Madrid. La documentación ubica el suelo en un municipio con expansión hacia el sur, próximo a parques y zonas verdes y a un parque regional, y señala que está cerca de la estación de tren y a corta distancia del centro del municipio. La ficha menciona servicios de todo tipo a pocos minutos —colegios, hospitales, espacios deportivos, supermercados y restaurantes— y buena conexión por autopista con la capital. Son afirmaciones de la plataforma sobre el entorno, y no disponemos de cifras de mercado que las cuantifiquen.
Economía
La financiación se reparte, hasta la entrada del banco, entre el préstamo de los inversores y recursos de la parte promotora. Según la documentación, el préstamo cubre la mayor parte del precio de compra del suelo, mientras que los fondos propios del gestor y los depósitos de cooperativistas asumen el resto de esa compra y los costes generales de planificación. La ficha desglosa el coste total del proyecto en compra del activo, construcción, costes generales, comercialización, estructuración e intereses, pero no publicamos esas cifras. El tipo del préstamo es fijo, del 11 % anual, con vencimiento a doce meses y pago de intereses y principal al final. En ingresos, el proyecto depende de las ventas de las viviendas; la comercialización ya está en marcha y la documentación declara un nivel de reservas, sin que podamos dar el número.
Garantías y estructura
La garantía que declara la plataforma es una hipoteca de primer rango, y la documentación añade una prenda de primer rango sobre las cuentas bancarias de la sociedad titular del activo. La hipoteca recae sobre la finca registral que compone el proyecto y se instrumenta a través de un agente de garantías. No tenemos los datos de LTV de la primera disposición ni de LTV sobre edificio terminado, de modo que no podemos valorar el grado de cobertura de la deuda respecto al valor del activo. La dimensión de garantías aporta 1,35 de los 3 puntos posibles, con una subnota de 4,5 y una confianza del 40 %, por debajo del umbral del 60 %. Una hipoteca de primer rango ordena la prelación del cobro, pero no asegura que el cobro se produzca: depende de que el activo se realice por un valor suficiente.
Situación comercial y salida
La salida no es un repago ordinario, sino una refinanciación. La documentación condiciona la devolución a que un banco conceda un préstamo promotor, y para ello exige dos hitos: obtener la licencia de obras y alcanzar un determinado nivel de preventas. La comercialización se describe como ya iniciada, con una parte de las viviendas reservadas sobre el total previsto, si bien no damos esa cifra. La estructura de la operación prevé que, una vez cumplidos esos hitos, el préstamo promotor financie la construcción y devuelva el préstamo de los inversores. La documentación menciona además la posibilidad de amortización anticipada total, sujeta a un retorno mínimo.
Ventajas
- Rentabilidad La rentabilidad declarada por la plataforma es del 11 % anual, a tipo fijo y con un plazo de doce meses. Es la dimensión mejor puntuada del análisis: subnota de 8,5 en banda alta, con una confianza del 80 %, y aporta 2,12 de los 2,5 puntos posibles, de modo que solo deja de aportar 0,38.
- Licencia y preventas La dimensión de mercado es una de las dos con confianza del 80 %, la más alta del análisis, lo que indica que los datos que la alimentan son relativamente fiables. Aporta 1,1 puntos de los 2 posibles y su subnota, 5,5, la sitúa en banda media: la información parece consistente, aunque su valoración no es alta.
Desventajas y riesgos
- Garantías Es la dimensión que más resta: aporta 1,35 de los 3 puntos posibles y deja de aportar 1,65, la mayor pérdida del análisis. Su confianza es del 40 %, por debajo del umbral del 60 %, y no tenemos los datos de LTV ni de LTV sobre edificio terminado, lo que impide valorar la cobertura de la garantía hipotecaria respecto al valor del activo.
- Licencia y preventas La dimensión de mercado está en banda media, con una subnota de 5,5, y deja de aportar 0,9 puntos. La confianza en sus datos es alta, pero su valoración no lo es: conviene mirar dos veces las referencias de precios y demanda sobre las que se apoya el proyecto.
- Rentabilidad Aunque la rentabilidad puntúa alto, su cobro no depende del repago ordinario: la devolución está ligada a que se cumplan los hitos de licencia y preventas que activan la refinanciación con el préstamo promotor. La dimensión deja de aportar 0,38 puntos.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: la dimensión figura sin datos. Esa ausencia deja de aportar 2,12 de los 2,5 puntos que la dimensión podría sumar, con un peso del 25 % en la nota, y no la calificamos ni bien ni mal. De quién es esa ausencia no lo afirmamos: puede que el dato no llegue, que no conste su procedencia o que no esté disponible.
Conclusión
La nota se queda en 4,95 sobre 10, con una confianza del 48 %, por debajo del umbral del 60 % que la escala marca para dar el resultado por asentado. Lo que sostiene la operación es la rentabilidad declarada, del 11 % anual a tipo fijo y a doce meses, mientras que las garantías solo aportan parte de lo que podrían por falta de datos como el LTV, y el promotor es una incógnita completa que deja de sumar 2,12 puntos. Es una operación de deuda con una garantía hipotecaria de primer rango declarada, cuyo cobro depende de que la refinanciación prevista llegue a término.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.