Análisis y valoración del proyecto Benahavís | Proyecto Gate 3 II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,12 /10 confianza global: 61 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Urbanización Horno de Miera 20, Benahavís, MálagaModalidad Deuda / préstamoImporte 2 185 000 €Plazo 18 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Benahavís, Málaga
Concesión del segundo tramo (Tramo B) de un préstamo de hasta 2.185.000 € para financiar la construcción de tres villas de lujo en Benahavís, Málaga. El promotor ya ha vendido una de las villas y las obras tienen un grado de avance del 40%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,88 con datos, en parte pesa el 25 % de la fórmula; aporta 1,97 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,00 con datos, en parte pesa el 25 % de la fórmula; aporta 1,00 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Urbanización Horno de Miera 20, Benahavís, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 185 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 15,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 3 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COGITARI HOMES
- Proyectos previos del promotor
- 2 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 33,33 %
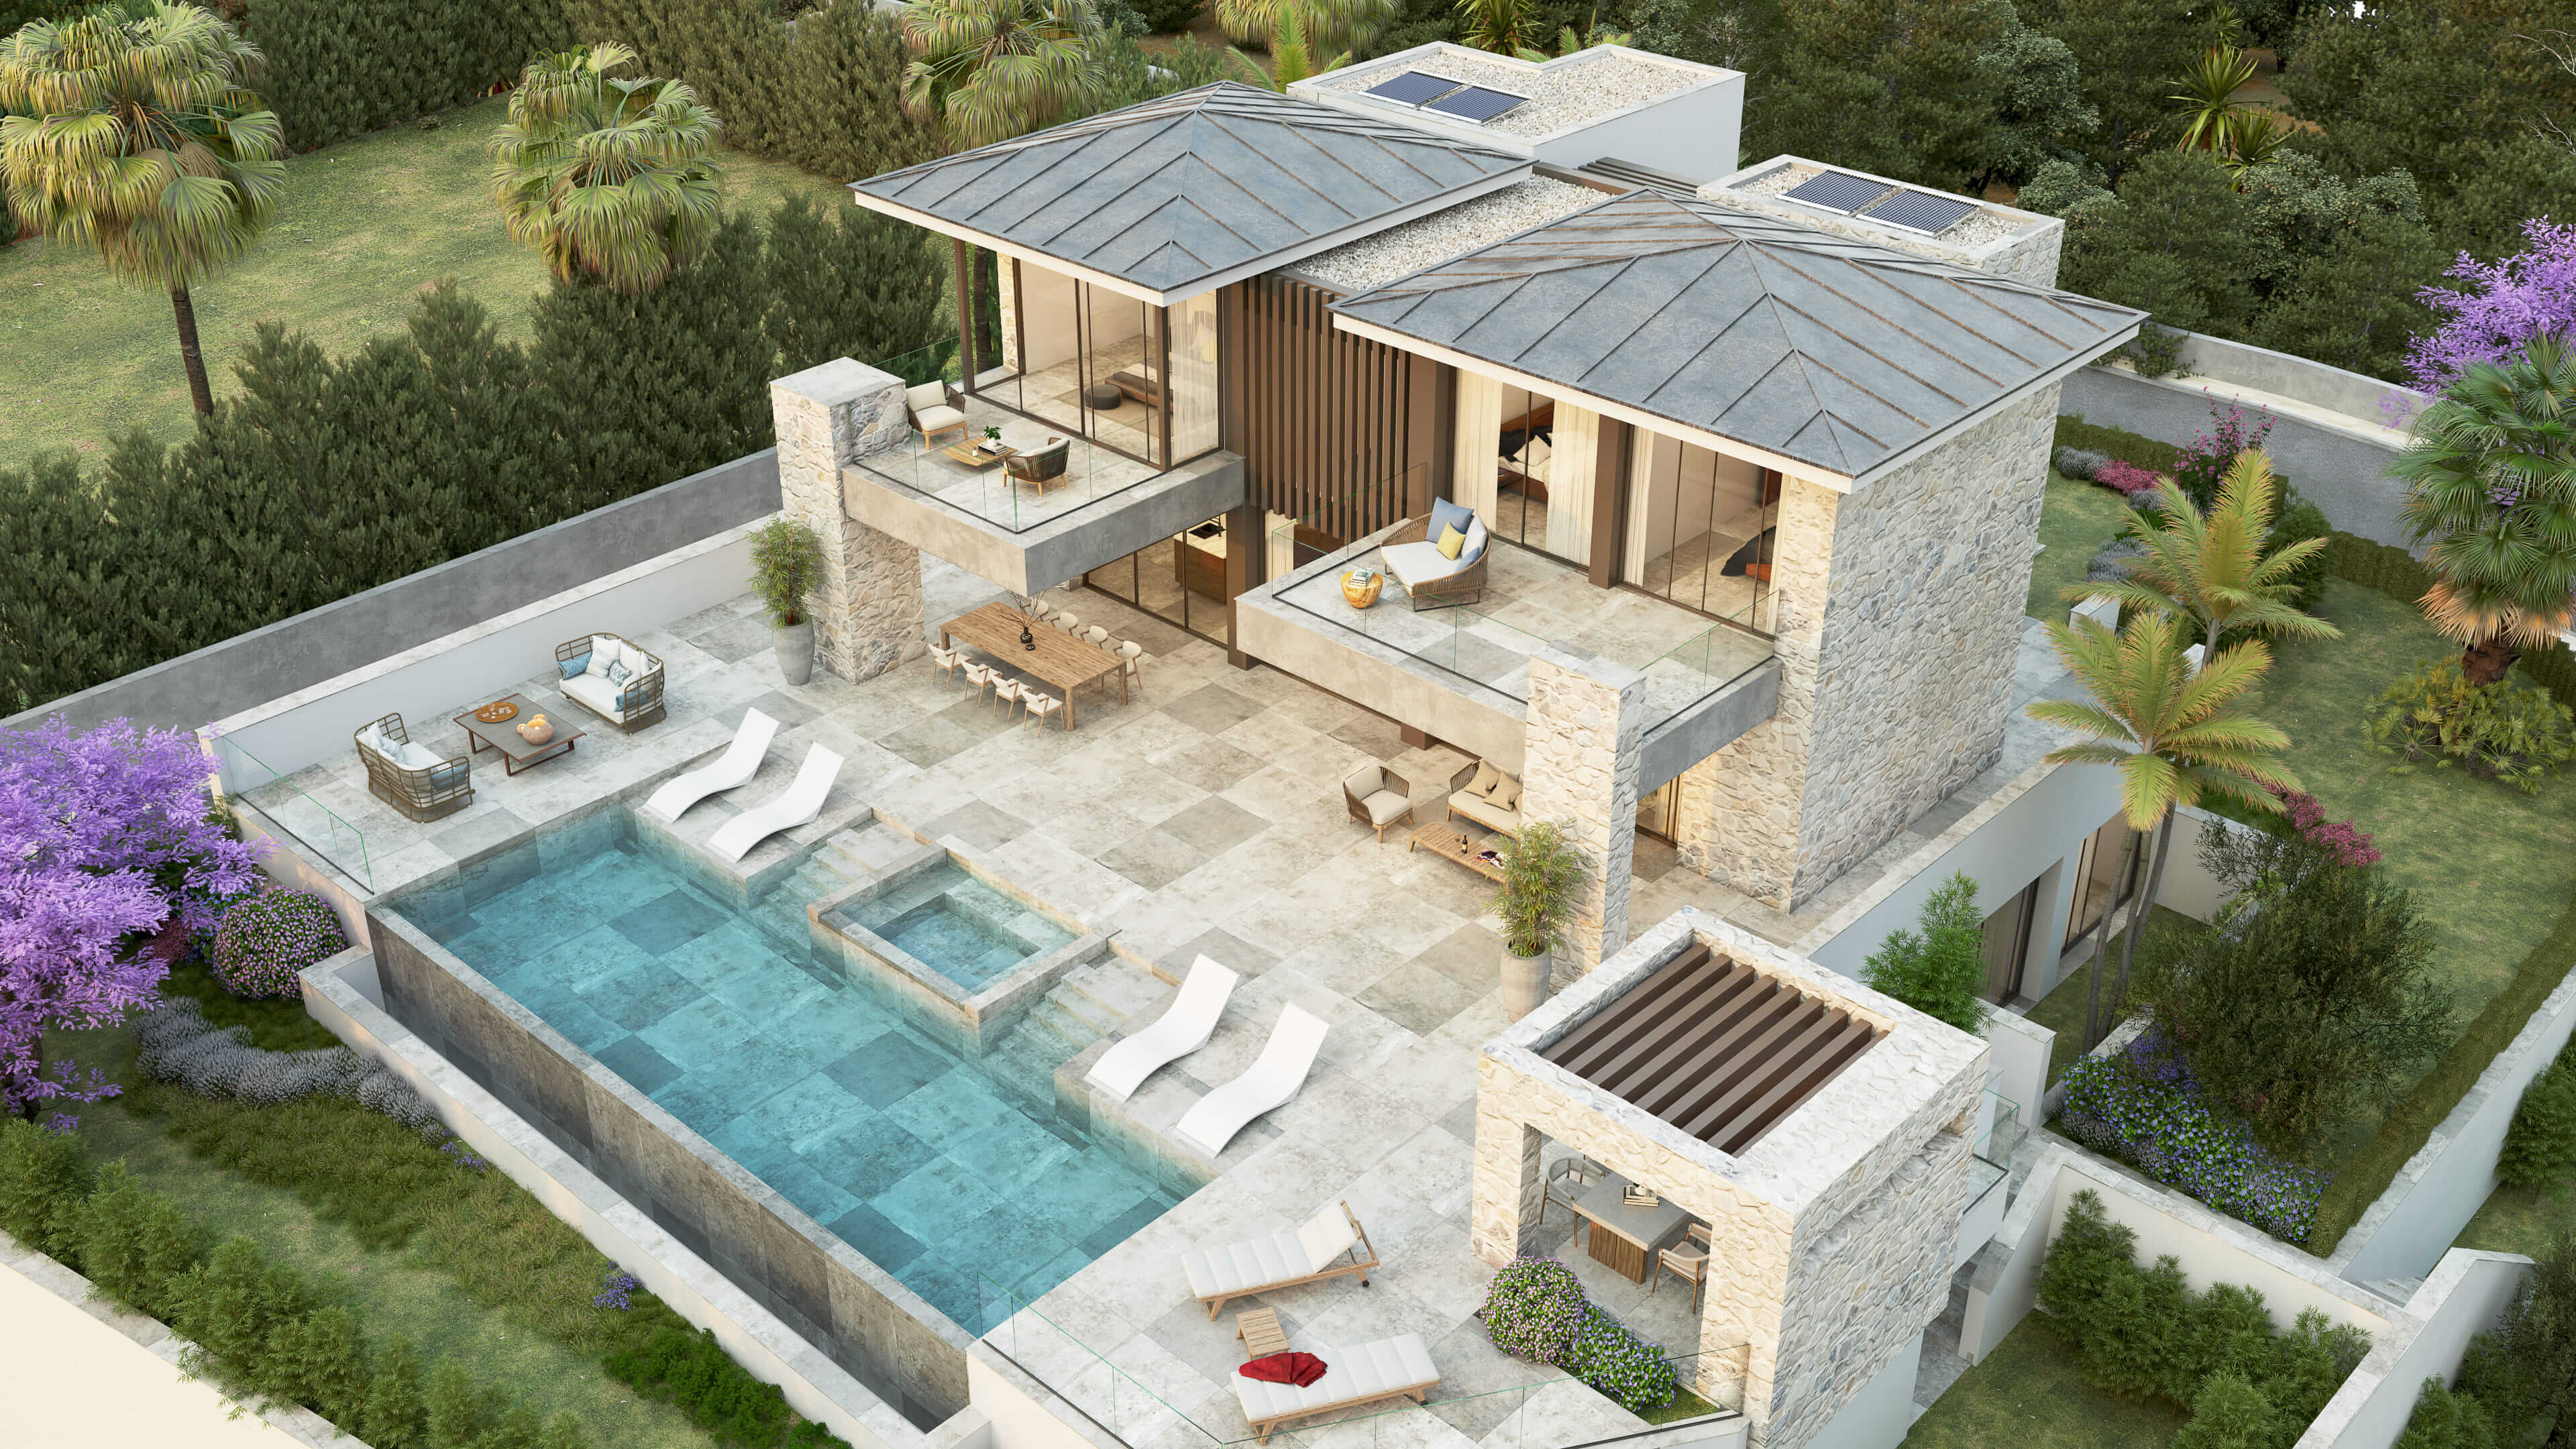 Imagen: Urbanitae
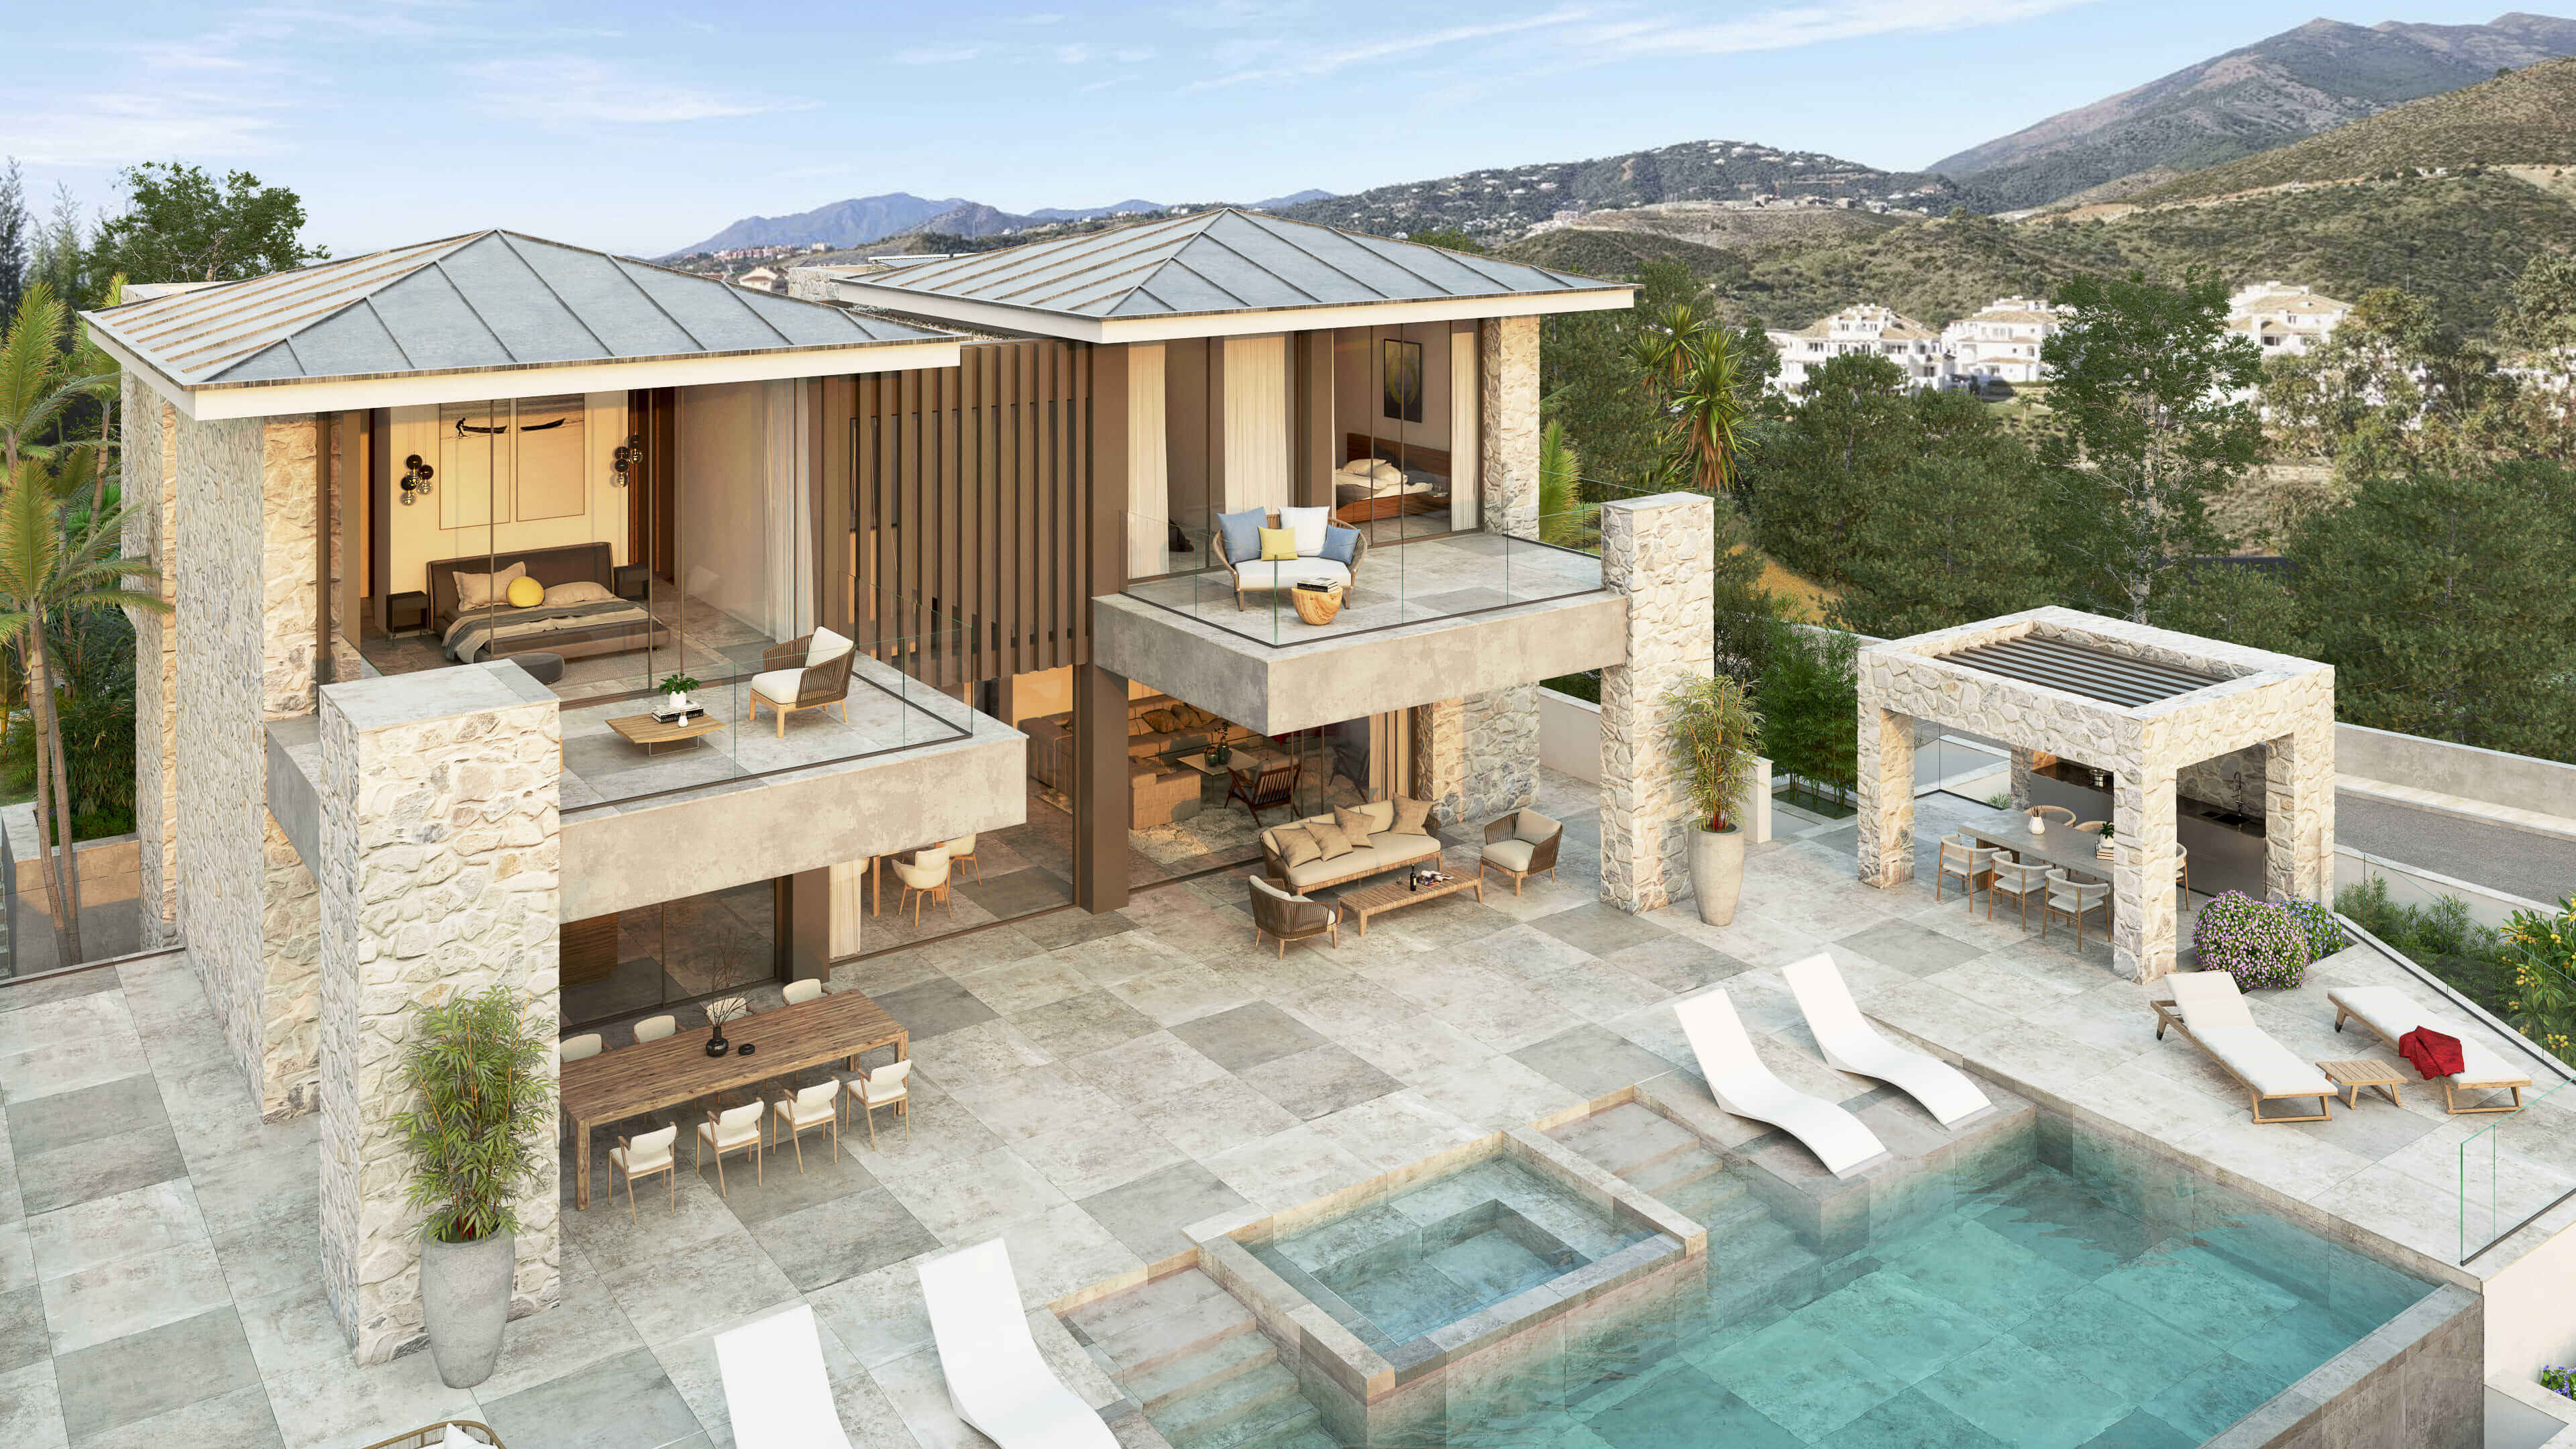 Imagen: Urbanitae
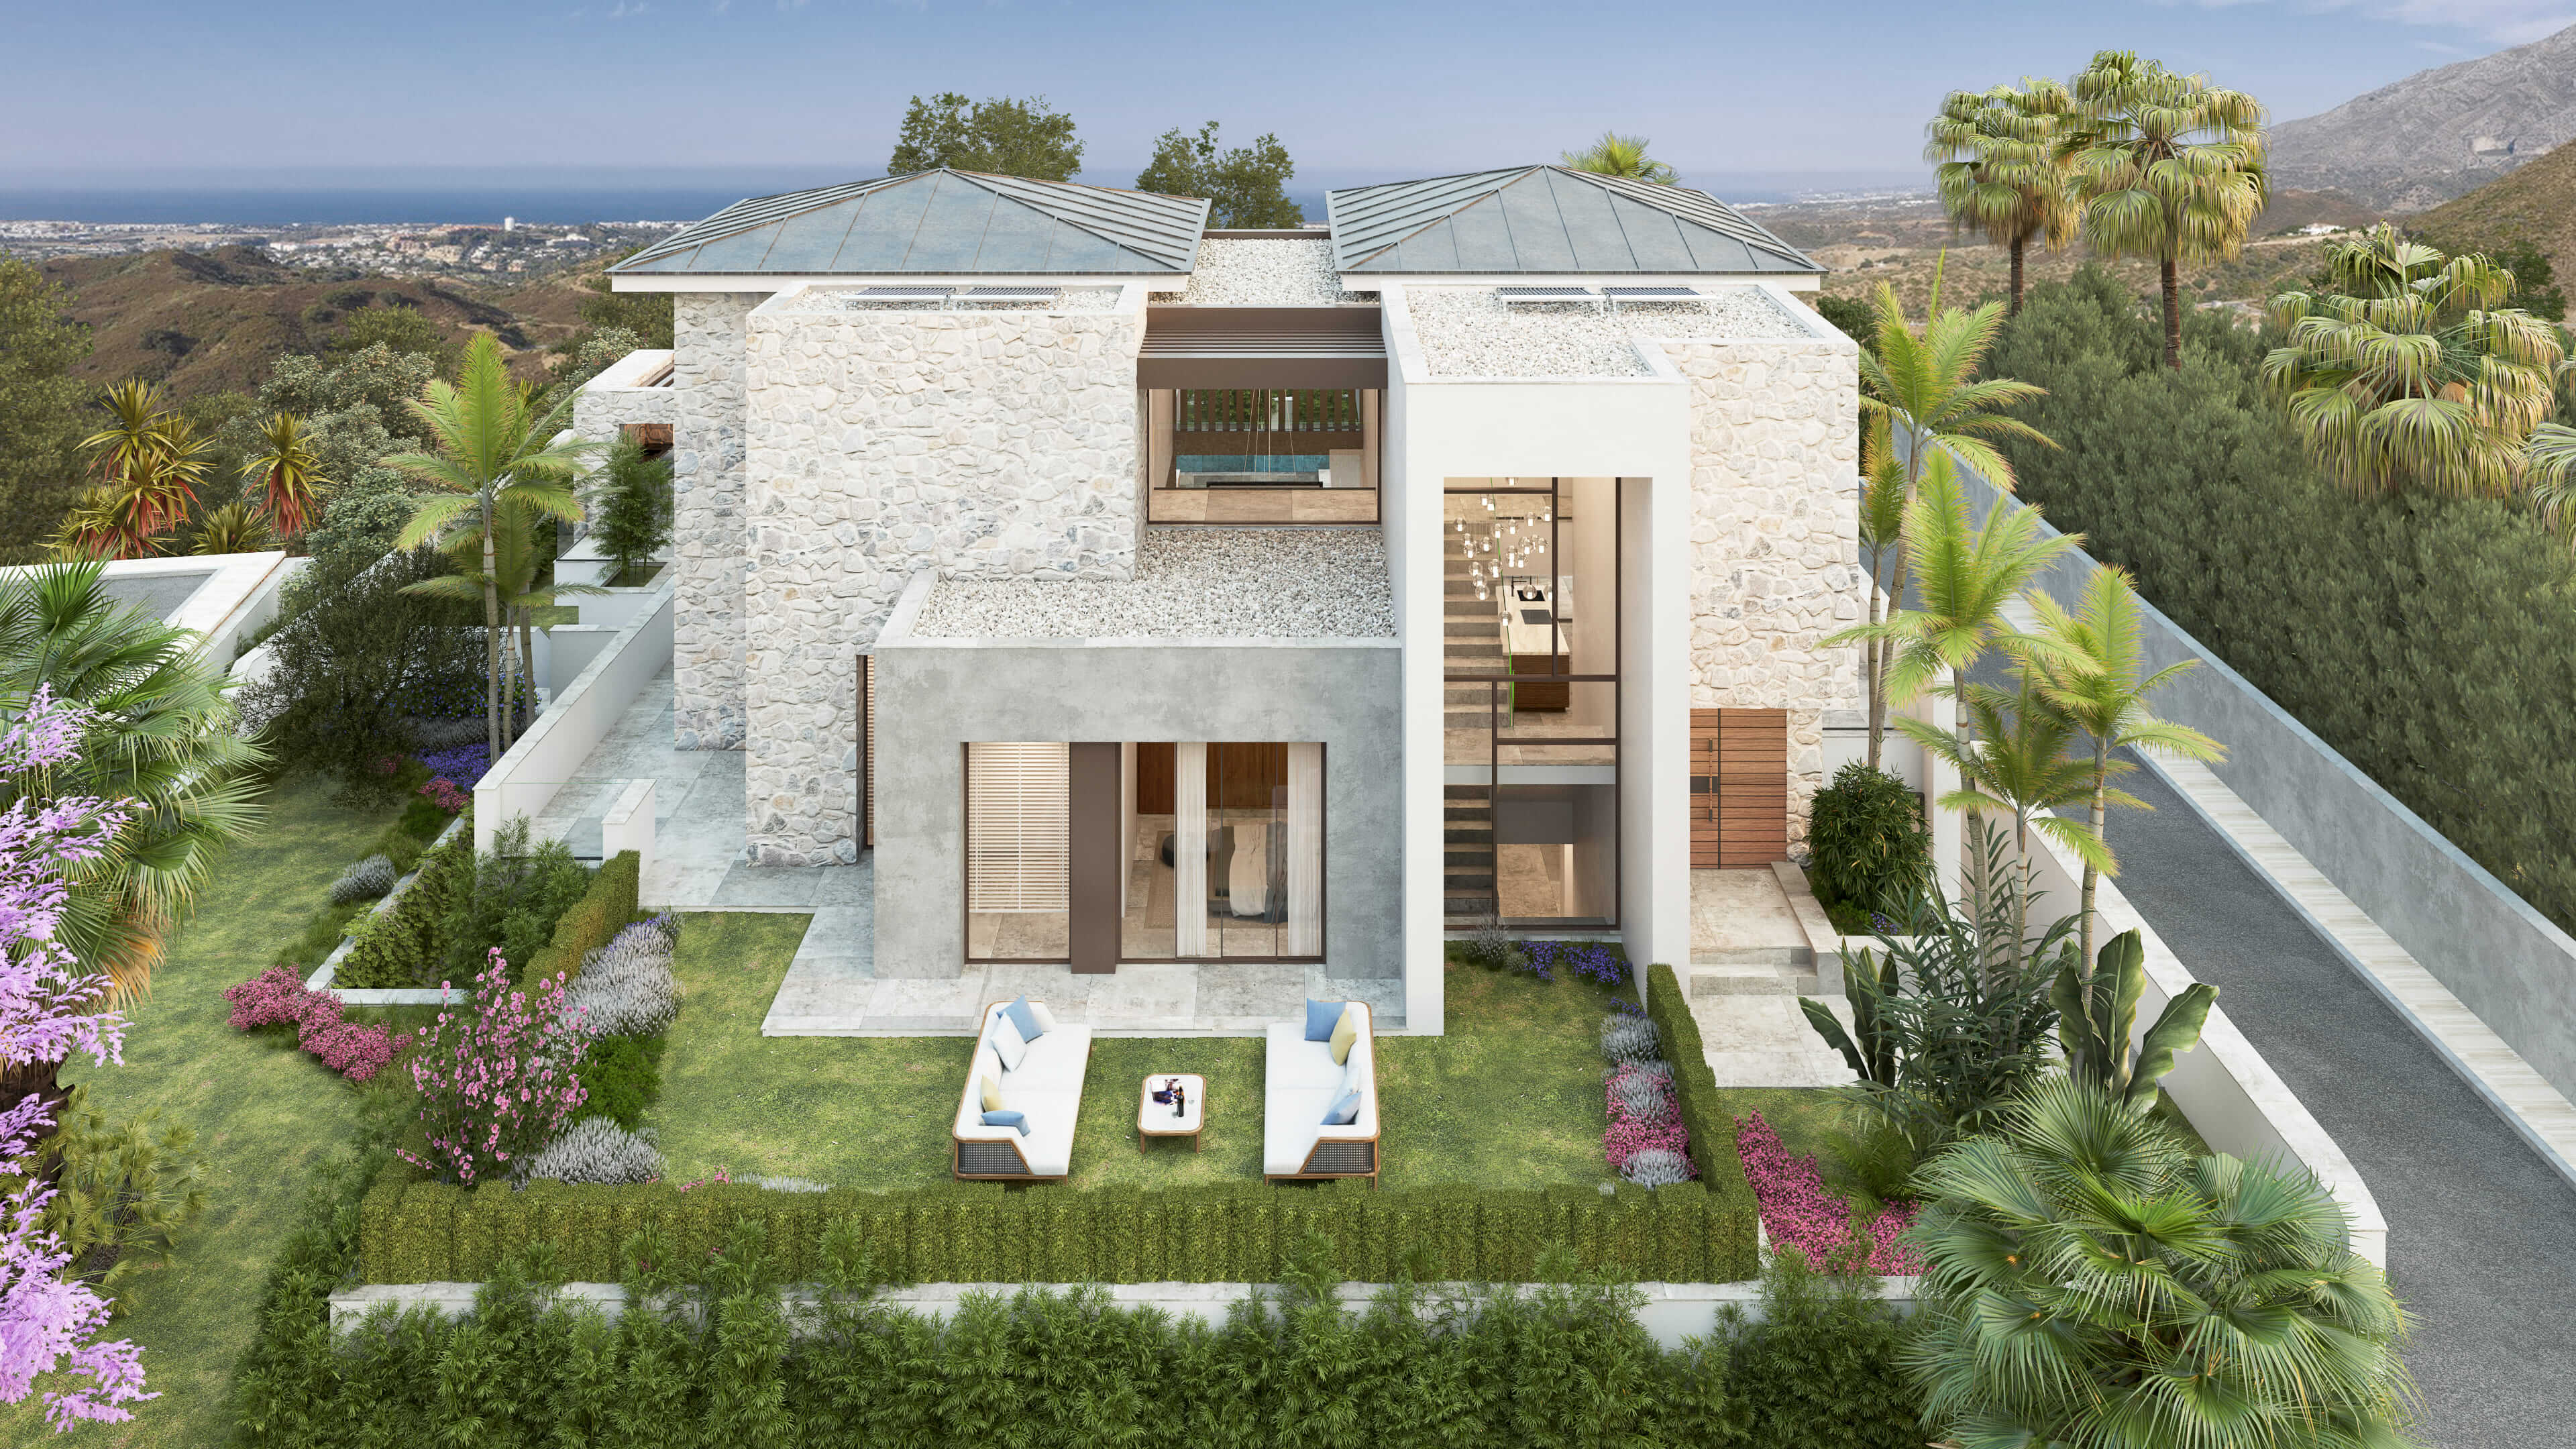 Imagen: Urbanitae
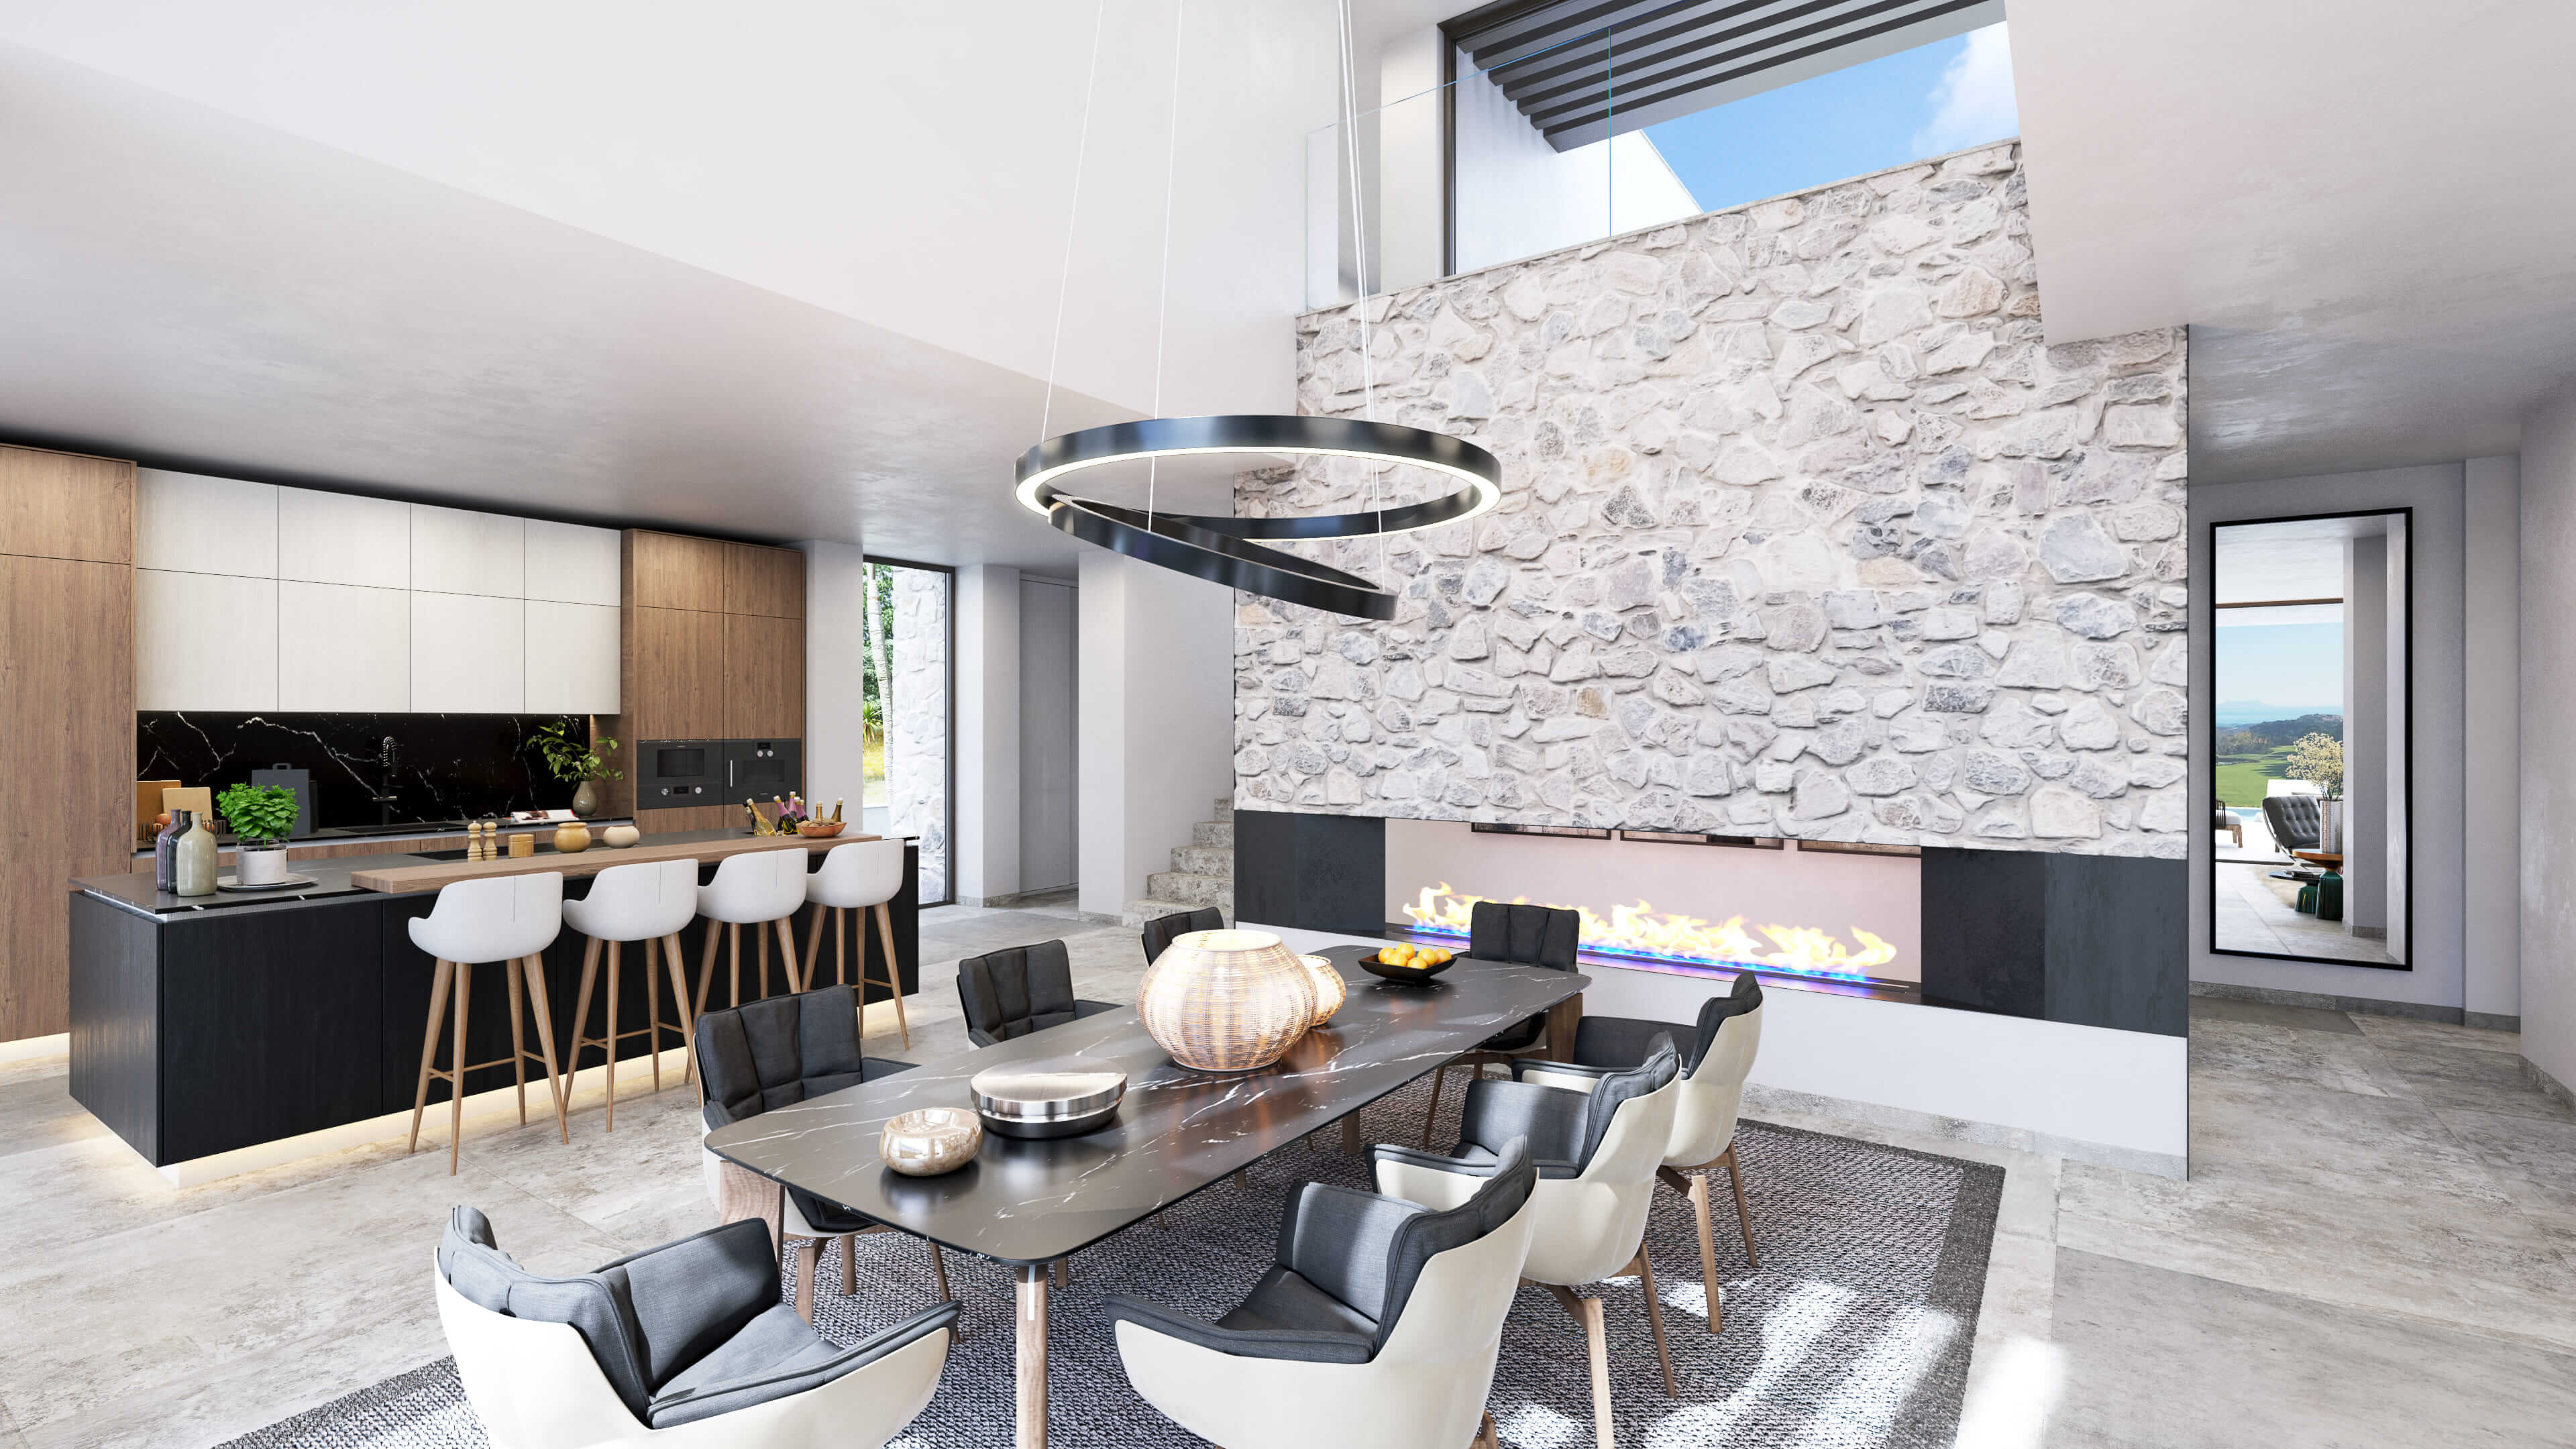 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benahavís (Málaga), código INE 29023, identificado a partir de la ubicación que publica la plataforma («Urbanización Horno de Miera 20, Benahavís, Málaga»).
- Población
- 9 472 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 248 € al año renta de 2023 El 45 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 157 personas septiembre de 2026 1,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,79 (fórmula 1.0.0). La nota de hoy es 6,12. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia un tramo adicional de un préstamo destinado a llevar a término la construcción de varias villas de lujo en Benahavís. El dinero de los inversores se presta a tipo fijo a la sociedad propietaria del suelo, que ya cuenta con la licencia y con las obras en marcha, y se destina a cubrir los costes pendientes del desarrollo hasta la venta de las viviendas. El préstamo se organiza en varios tramos y el que ahora se abre se coloca entre inversores de la plataforma, mientras otros inversores de tipo institucional entran en la misma deuda. La plataforma figura registrada como PSFP en el registro de la CNMV.
Ubicación
El proyecto se sitúa en Benahavís, en un entorno de costa con playas y espacios naturales, oferta de golf, urbanizaciones de lujo, comercio y restauración, y con tirón turístico para público nacional y para compradores extranjeros de poder adquisitivo alto. Esa es toda la descripción del entorno que acompaña a la operación. La documentación menciona un estudio de mercado y un listado de viviendas comparables en la zona para justificar los precios de venta planteados, pero no traslada ninguna cifra de precios, de absorción ni de comparables concretos.
Economía
La plataforma declara una rentabilidad anual del 10 % para este tramo. El plazo de 18 meses es una cifra que derivamos de sus propios datos, no un número que ella publique como tal. Los intereses y el principal se pagan al vencimiento, de modo que no hay cobros periódicos durante la vida del préstamo, y se admite el reembolso anticipado total en cualquier momento con un retorno mínimo pactado como condición. El promotor compró el suelo con fondos propios y las disposiciones se hacen contra certificaciones mensuales de obra. No tenemos el importe total del préstamo, ni el del tramo abierto, ni el coste del desarrollo, ni el LTV: esas magnitudes no están disponibles.
Garantías y estructura
La plataforma declara una hipoteca en primer rango sobre las fincas que integran la promoción, articulada mediante un agente de garantías, y a la que se subrogarían los tramos posteriores. Sobre esa base se añaden prendas sobre las acciones y las cuentas bancarias de la sociedad titular, y un seguimiento de obra que revisa las certificaciones y aprueba los desembolsos mensuales. No se recoge ningún aval personal ni de matriz. La dimensión de garantías se queda en banda media, con una subnota de 4,50 y una confianza del 40 %, y aporta 1,35 de los 3,00 puntos posibles: faltan el LTV de la primera disposición y el LTV sobre el edificio terminado, sin los cuales no se puede saber qué colchón separa el préstamo del valor del activo.
Situación comercial y salida
La salida prevista es la venta de las viviendas que componen la promoción: con ese dinero se repaga el préstamo a los inversores. La documentación señala que una de las villas ya tiene comprador final y que el avance de la construcción va en línea con lo previsto, aunque no acompaña cifras de esa operación ni del ritmo de ventas. El proyecto figura como cerrado o reembolsado. La plataforma enumera como riesgos propios el retraso en la venta, los desvíos de plazo en la construcción y que las condiciones acordadas puedan variar antes de formalizarse, en cuyo caso el proyecto se cancela y el dinero vuelve. No tenemos precios de venta ni unidades comprometidas sobre el total.
Ventajas
- Rentabilidad La rentabilidad anual declarada por la plataforma es del 10 %, y esta es la dimensión mejor sostenida del análisis: subnota de 7,88, banda alta y una confianza del 80 %, la única que supera con holgura el 40 % de las demás. Aporta 1,97 de los 2,50 puntos posibles, el mayor respaldo de la nota.
- Garantías El préstamo cuenta con una hipoteca en primer rango declarada por la plataforma sobre las fincas que integran la promoción, más prendas sobre las acciones y las cuentas bancarias de la sociedad titular: es el soporte estructural de la operación. Aun así, la dimensión se queda en banda media, con subnota de 4,50 y confianza del 40 %, y aporta 1,35 de 3,00 puntos.
- Licencia y preventas El entorno descrito, de costa y con oferta de golf y servicios, da un suelo de demanda para las viviendas, con comprador nacional y extranjero de renta alta. La dimensión, sin embargo, se puntúa en banda media con una subnota de 5,50 y una confianza del 40 %, y aporta 1,10 de 2,00 puntos, así que sostiene poco.
Desventajas y riesgos
- Garantías No hay LTV de la primera disposición ni LTV sobre el edificio terminado. Sin esas dos cifras no se puede medir qué parte del valor del activo cubre el préstamo, que es justo lo que da sentido a una hipoteca de primer rango. La dimensión aporta 1,35 de 3,00 puntos, con confianza del 40 %, y deja 1,65 puntos sin sumar.
- Licencia y preventas La dimensión de mercado se queda en una subnota de 5,50 con confianza del 40 %. No hay precios de venta, ni comparables con cifras, ni ritmo de absorción, y la devolución depende por completo de que las viviendas se vendan: un retraso en la venta se traslada directamente al calendario de repago.
- Rentabilidad La rentabilidad del 10 % anual es una cifra declarada por la plataforma, no contrastada, y se cobra al vencimiento, sin pagos intermedios durante la vida del préstamo. La dimensión no llega al máximo y deja 0,53 puntos sin aportar, con un estado de datos solo parciales.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: no hay subnota, ni banda, ni confianza, y deja de aportar 2,12 de los 2,50 puntos posibles sobre una cuarta parte del peso de la nota. Es una ausencia, no un defecto: no sabemos si el promotor es bueno o malo, solo que no podemos valorarlo. De quién es esa falta de información no lo afirmamos.
Conclusión
La nota se queda en 4,79 sobre 10 con una confianza del 40 %, por debajo del umbral del 60 % que la propia escala marca para dar el resultado por bien asentado. Lo que sostiene la puntuación es la rentabilidad declarada del 10 % anual, con la mejor confianza del análisis, y en menor medida una estructura con hipoteca de primer rango; lo que la frena es que faltan por completo los datos del promotor y que garantías y mercado se quedan en banda media con confianza baja. Es una operación de deuda con salida por venta de las viviendas e intereses al vencimiento, en la que el inversor no puede medir el colchón del préstamo sobre el activo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.