Análisis y valoración del proyecto Madrid | Proyecto Castellanos de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,32 /10 confianza global: 53 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Paseo Castellanos 5, MadridModalidad Deuda / préstamoImporte 550 000 €Plazo 12 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Paseo Castellanos 5, Madrid
Préstamo de 550.000 € a una sociedad vinculada a GRUPANXON para adquirir y transformar dos locales comerciales en Madrid: uno en una casa de huéspedes de 5 estancias y otro en 44 trasteros. El préstamo es a tipo fijo del 10% anual, plazo de 12 meses prorrogable 3 meses, con promesa de hipoteca de primer rango sobre las fincas y prenda de acciones de la SPV; la comercialización de trasteros está al 52% (23 de 44 pre-reservados).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,75 con datos, en parte pesa el 25 % de la fórmula; aporta 1,94 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,47 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas 4,60 con datos, en parte pesa el 20 % de la fórmula; aporta 0,92 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Paseo Castellanos 5, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 550 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 1 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 12 meses
Características del inmueble
- Tipo de activo
- Nave industrial
Promotor
- Promotor
- Grupanxon
- Proyectos previos del promotor
- 14 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 52,00 %
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
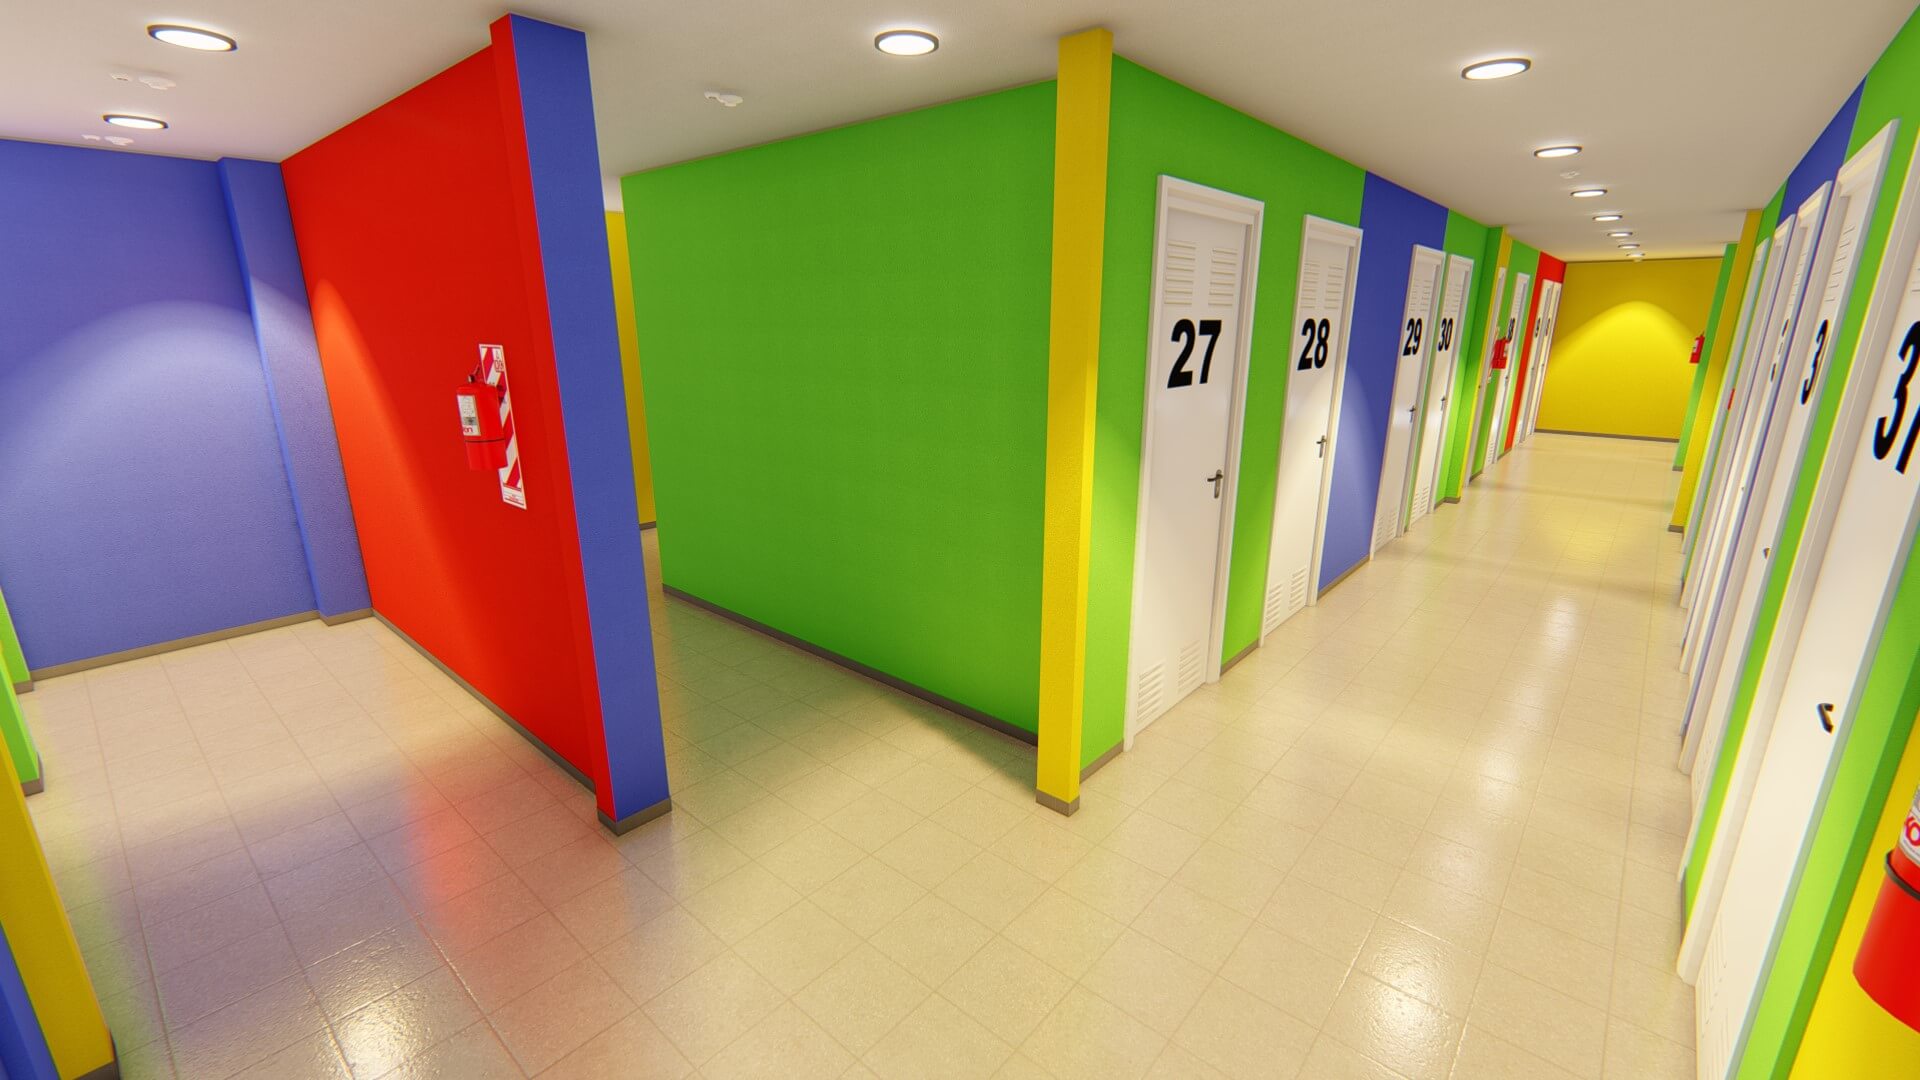 Imagen: Urbanitae
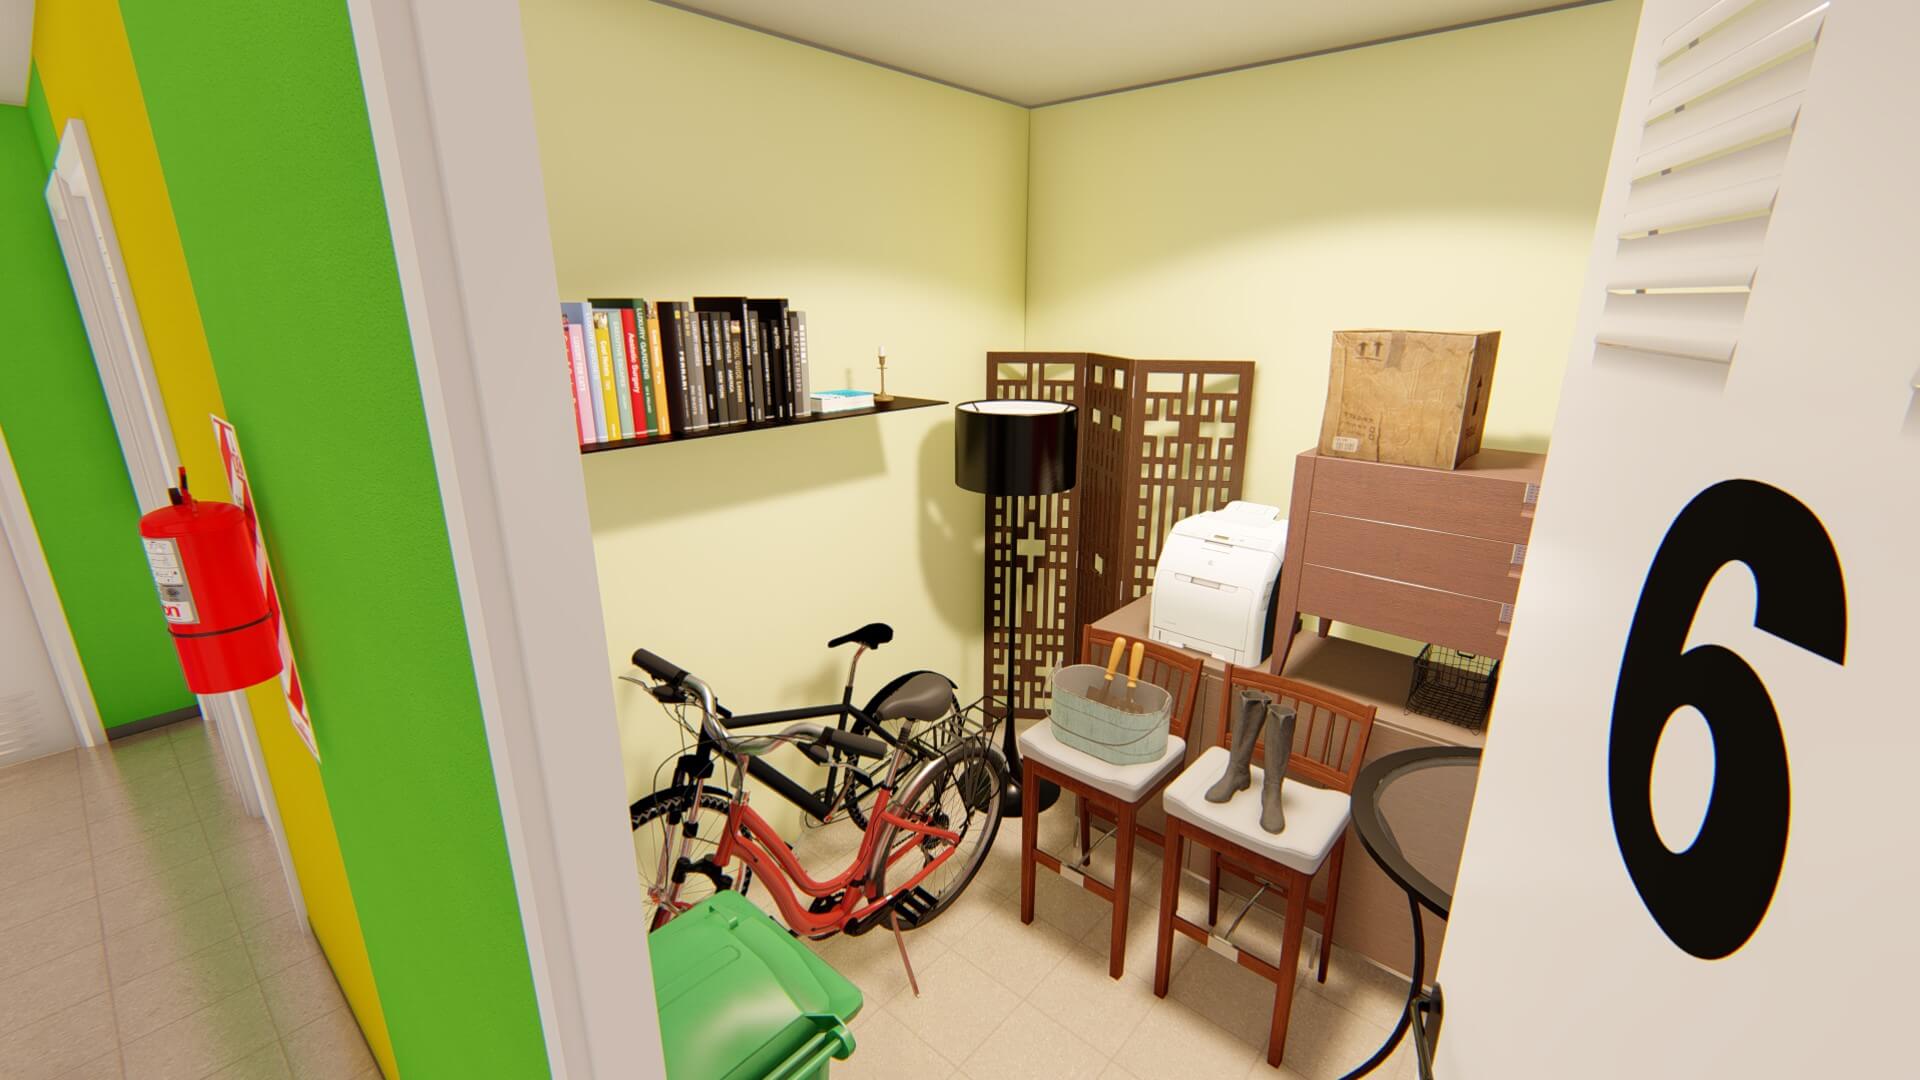 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Paseo Castellanos 5, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,17 (fórmula 1.0.0). La nota de hoy es 5,32. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda la adquisición y transformación de locales comerciales en Madrid. Uno de ellos se convertirá en una casa de huéspedes que el gestor se quedará bajo gestión patrimonial; el otro pasará a ser trasteros que se venderán a cliente final. El préstamo lo conceden los inversores de Urbanitae a una sociedad creada por el promotor solo para este proyecto. La operación figura ya como cerrada y reembolsada, y la plataforma está registrada como PSFP.
Ubicación
Los locales están en Madrid. La documentación sitúa uno de ellos en un distrito consolidado, con centros educativos, centro de salud, zonas verdes y restaurantes, y cerca de una parada de metro. El otro se encuentra próximo a una plaza con parada de metro y varias paradas de autobús, en una zona con zonas verdes, centros de ocio y restauración, y con una plaza de toros a corta distancia. La documentación no da más detalle sobre la demanda de la zona ni sobre la evolución de los precios.
Economía
La operación se articula como deuda: los inversores prestan dinero a una sociedad creada por el promotor para el proyecto. La documentación describe un préstamo a tipo fijo, con los intereses abonados al vencimiento, y añade que los gastos asociados se cubren con recursos propios del promotor y que la casa de huéspedes quedará bajo gestión patrimonial. El plazo que manejamos es de doce meses, derivado de otras cifras y no de un plazo declarado como tal. No tenemos la rentabilidad anual ni el ticket mínimo, así que no podemos valorar el retorno esperado ni el importe de entrada. La comercialización de los trasteros ya estaba en marcha, con parte de las unidades pre-reservadas, pero sin la cifra no podemos medir su avance.
Garantías y estructura
La garantía que la plataforma declara es una promesa de hipoteca de primer rango sobre las fincas donde se desarrollará el proyecto, más una prenda de primer rango sobre las acciones de la sociedad creada para la operación. No aparece ningún aval personal ni corporativo. Es la dimensión que más aporta a la nota: 1,35 de los 3,00 puntos posibles, con una subnota de 4,50 y banda media. Su confianza, sin embargo, es del 40 %, lejos del umbral del 60 %, y no tenemos ni el LTV de la primera disposición ni el LTV sobre el edificio terminado: sabemos qué se hipoteca, no cuánto cubre. La propia documentación advierte de que los proyectos de financiación participativa no están autorizados ni supervisados por la CNMV ni por el banco central, aunque la plataforma sí está registrada como PSFP.
Situación comercial y salida
La comercialización de los trasteros ya había arrancado y parte de las unidades estaba pre-reservada, según lo que publica la plataforma; el cliente objetivo son residentes de la zona que necesitan espacio adicional para guardar enseres. La casa de huéspedes no se vende: el gestor se la queda bajo gestión patrimonial. La devolución del préstamo no depende de vender todas las unidades, porque la operación está estructurada como deuda y los intereses se abonan al vencimiento. El plazo que manejamos es de doce meses, con una posible extensión que la documentación contempla pero que no está cuantificada entre las cifras de las que disponemos.
Ventajas
- Garantías Es la dimensión que más aporta a la nota: 1,35 de los 3,00 puntos posibles. La plataforma declara una promesa de hipoteca de primer rango sobre las fincas del proyecto y una prenda de primer rango sobre las acciones de la sociedad creada para la operación.
- Garantías La estructura es de préstamo, así que no hace falta vender la totalidad de las unidades para recuperar el principal y los intereses: los rendimientos se abonan al vencimiento.
- Licencia y preventas La documentación incluye un estudio de mercado y testigos de venta para contrastar los precios planteados, y la comercialización de los trasteros ya estaba en marcha con parte de las unidades pre-reservadas.
- Licencia y preventas El producto se dirige a residentes de la zona que necesitan espacio adicional para guardar enseres, un nicho que la documentación describe como poco cubierto en el centro de las grandes ciudades.
Desventajas y riesgos
- Rentabilidad Es la dimensión peor parada: subnota de 2,12, banda baja, y solo aporta 0,53 de los 2,50 puntos posibles. No tenemos la cifra de rentabilidad anual, de modo que el retorno que plantea la ficha no lo podemos contrastar con un número.
- Rentabilidad El plazo que manejamos es de doce meses y la documentación contempla una extensión adicional sin que podamos fijar su duración. Un retraso en obra o en la escrituración alarga la devolución del principal.
- Garantías La confianza en esta dimensión es del 40 %, por debajo del umbral del 60 %. Sin LTV de la primera disposición ni LTV sobre el edificio terminado no se puede saber qué proporción del valor cubre la hipoteca.
- Licencia y preventas La confianza es del 40 %. La documentación menciona un estudio de mercado y testigos de venta, pero no tenemos precios de venta ni datos de absorción con los que comprobar que las expectativas del plan de negocio se sostengan.
Lo que no sabemos
- Promotor La dimensión de promotor no aporta ningún dato a la nota: no tiene subnota y deja de aportar 2,12 puntos de los 2,50 posibles. No sabemos si el dato falta, si su procedencia no consta o si no es publicable, y no lo damos por hecho. Sin esa información no podemos valorar quién promueve la operación ni con qué respaldo cuenta.
Conclusión
La nota se queda en 3,17 sobre 10 y con una confianza del 25 %, muy por debajo del 60 % que haría falta para tomarla como una valoración asentada; el proyecto figura además como ya cerrado y reembolsado. Lo que más sostiene el resultado son las garantías y el mercado, ambas en banda media y con confianza limitada; lo que más pesa en contra es una rentabilidad en banda baja y la ausencia total de datos del promotor, que deja 2,12 puntos sin aportar. Quien mire operaciones parecidas debería fijarse en el LTV, que aquí no tenemos, y en el retorno anual, que tampoco podemos contrastar con una cifra.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.