Análisis y valoración del proyecto Lisboa | Proyecto Quinta Do Cedro de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,13 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Rua Sacadura Cabral, 17, Dafundo, Lisboa, PortugalModalidad Equity / plusvalíaImporte 2 667 000 €Plazo 20 mesesRentabilidad anual 14,00 %
Proyecto Urbanitae en Lisboa, Portugal
Proyecto de equity para la finalización de una promoción residencial de 22 viviendas plurifamiliares en Cruz Quebrada, Oeiras (Lisboa), con licencia de obra concedida desde 2020 y obras ejecutadas al 45%. Los inversores de Urbanitae aportan 2.667.000 € a la sociedad vehículo, que entrará en FUNNYMERIDIAN, S.L., con una remuneración preferente del 15% anual (TIR).
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,39 con datos, en parte pesa el 25 % de la fórmula; aporta 2,35 de los 2,50 puntos que podría aportar
- Garantías 3,54 con datos, en parte pesa el 30 % de la fórmula; aporta 1,06 de los 3,00 puntos que podría aportar
- Promotor 5,77 con datos, en parte pesa el 25 % de la fórmula; aporta 1,44 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,41 con datos, en parte pesa el 20 % de la fórmula; aporta 1,28 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Sacadura Cabral, 17, Dafundo, Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 667 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,00 %
- Plazo
- 20 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 22 viviendas
- Valor objetivo de ventas
- 34 598 385 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Vogue Homes
- Proyectos previos del promotor
- 50 proyectos
- Capital propio del promotor
- 26,00 %
- Años de experiencia
- 20 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 33 284 203 €
- Margen de seguridad de la venta
- 3,79 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 18,20 %
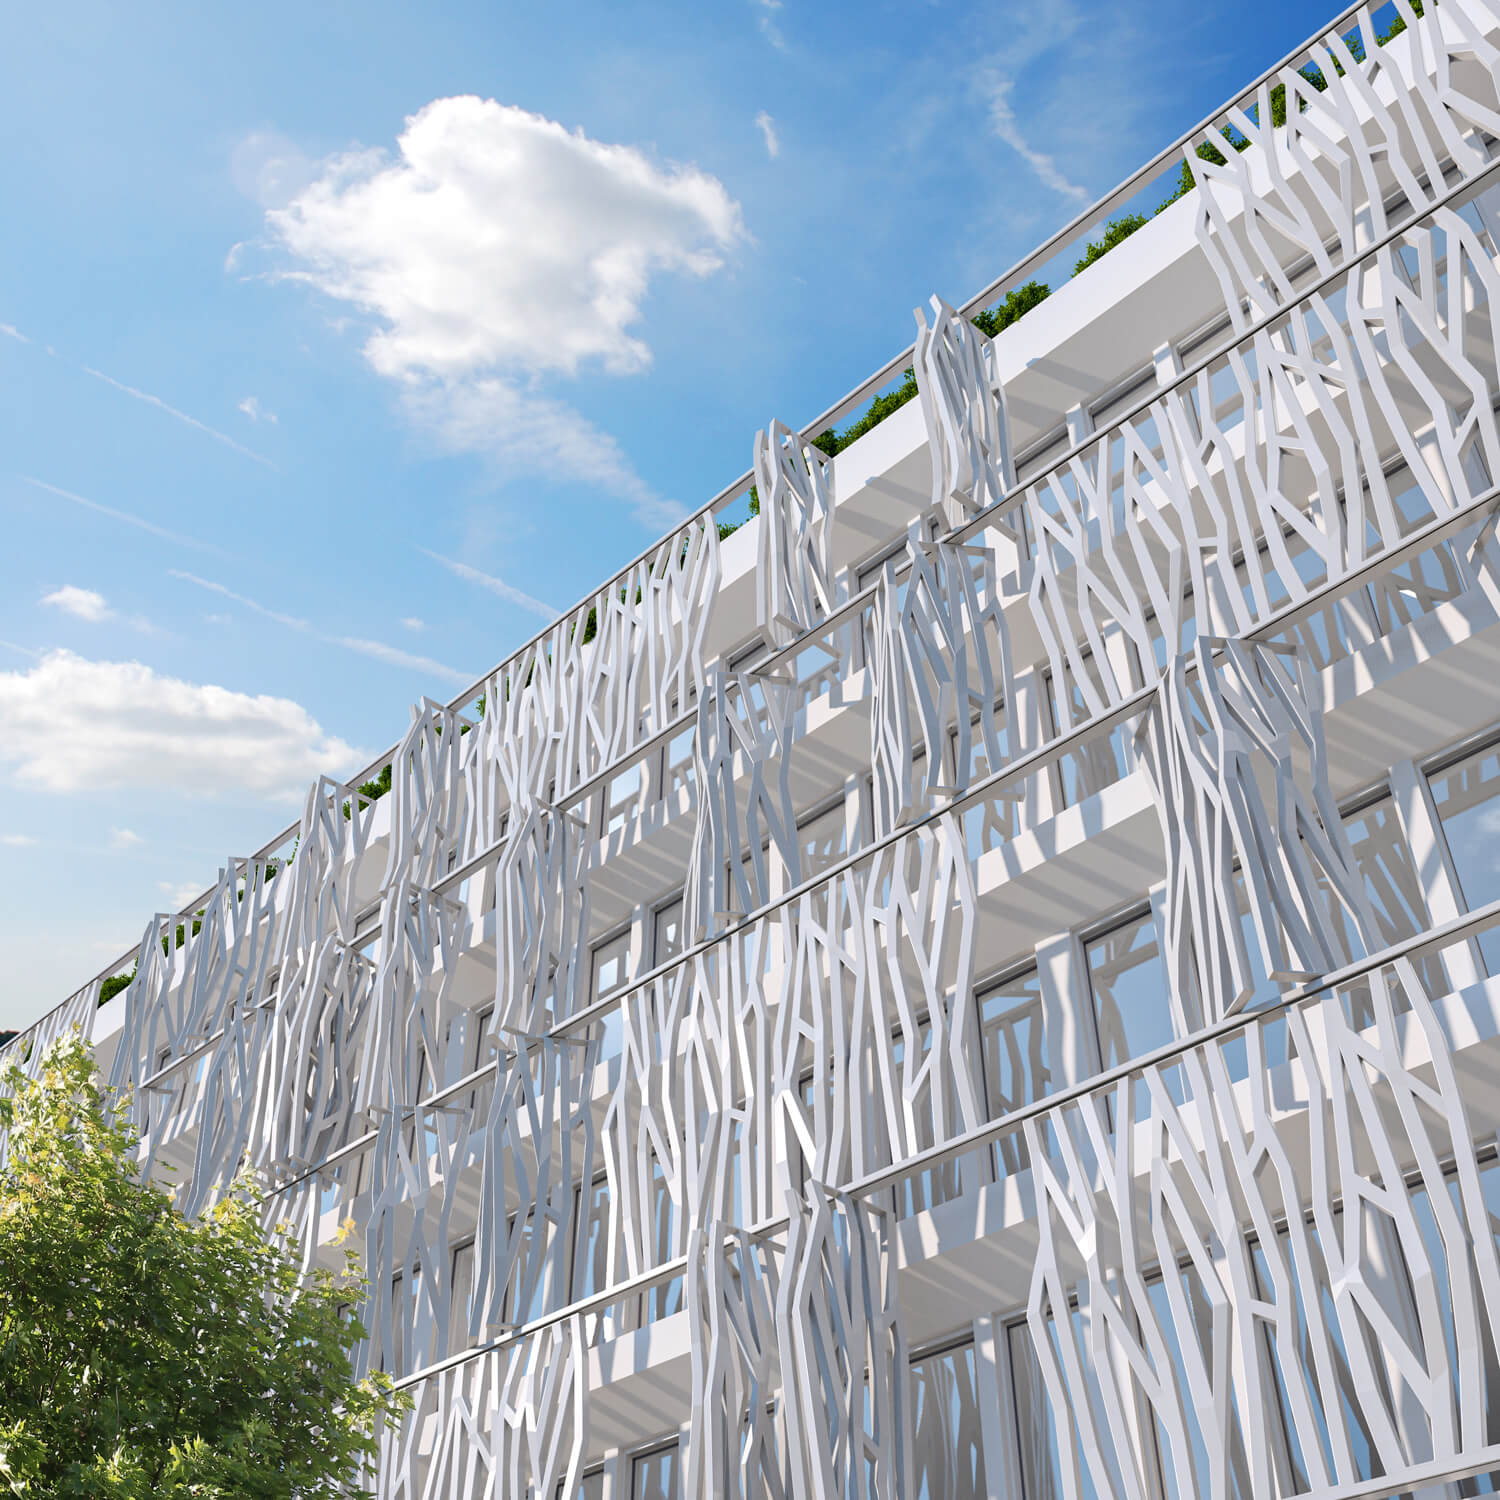 Imagen: Urbanitae
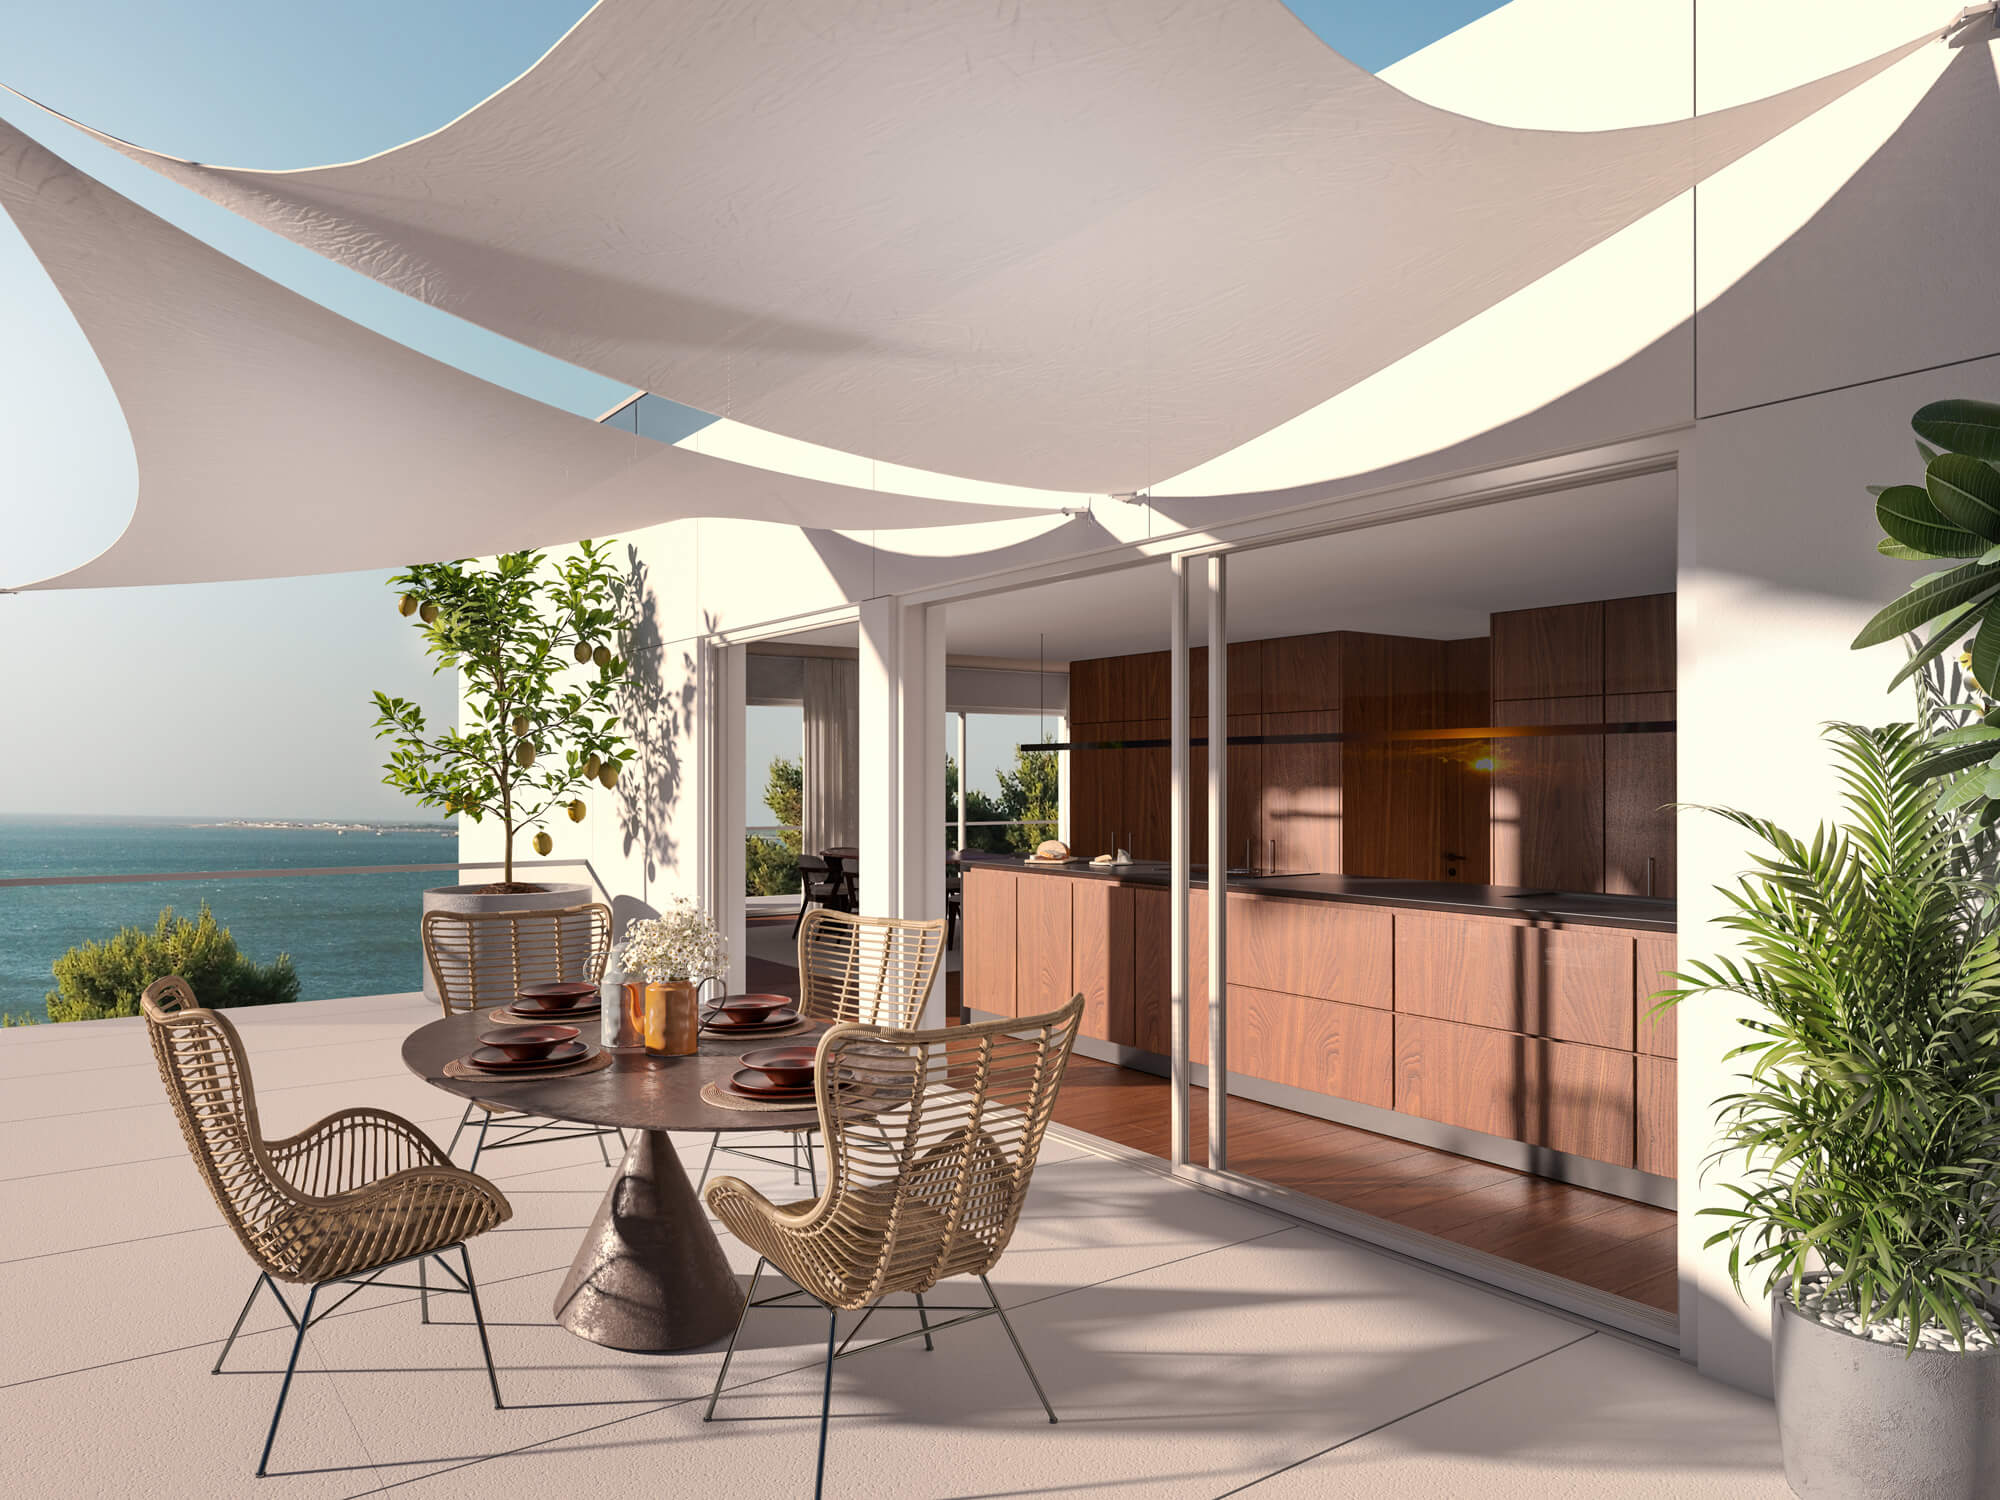 Imagen: Urbanitae
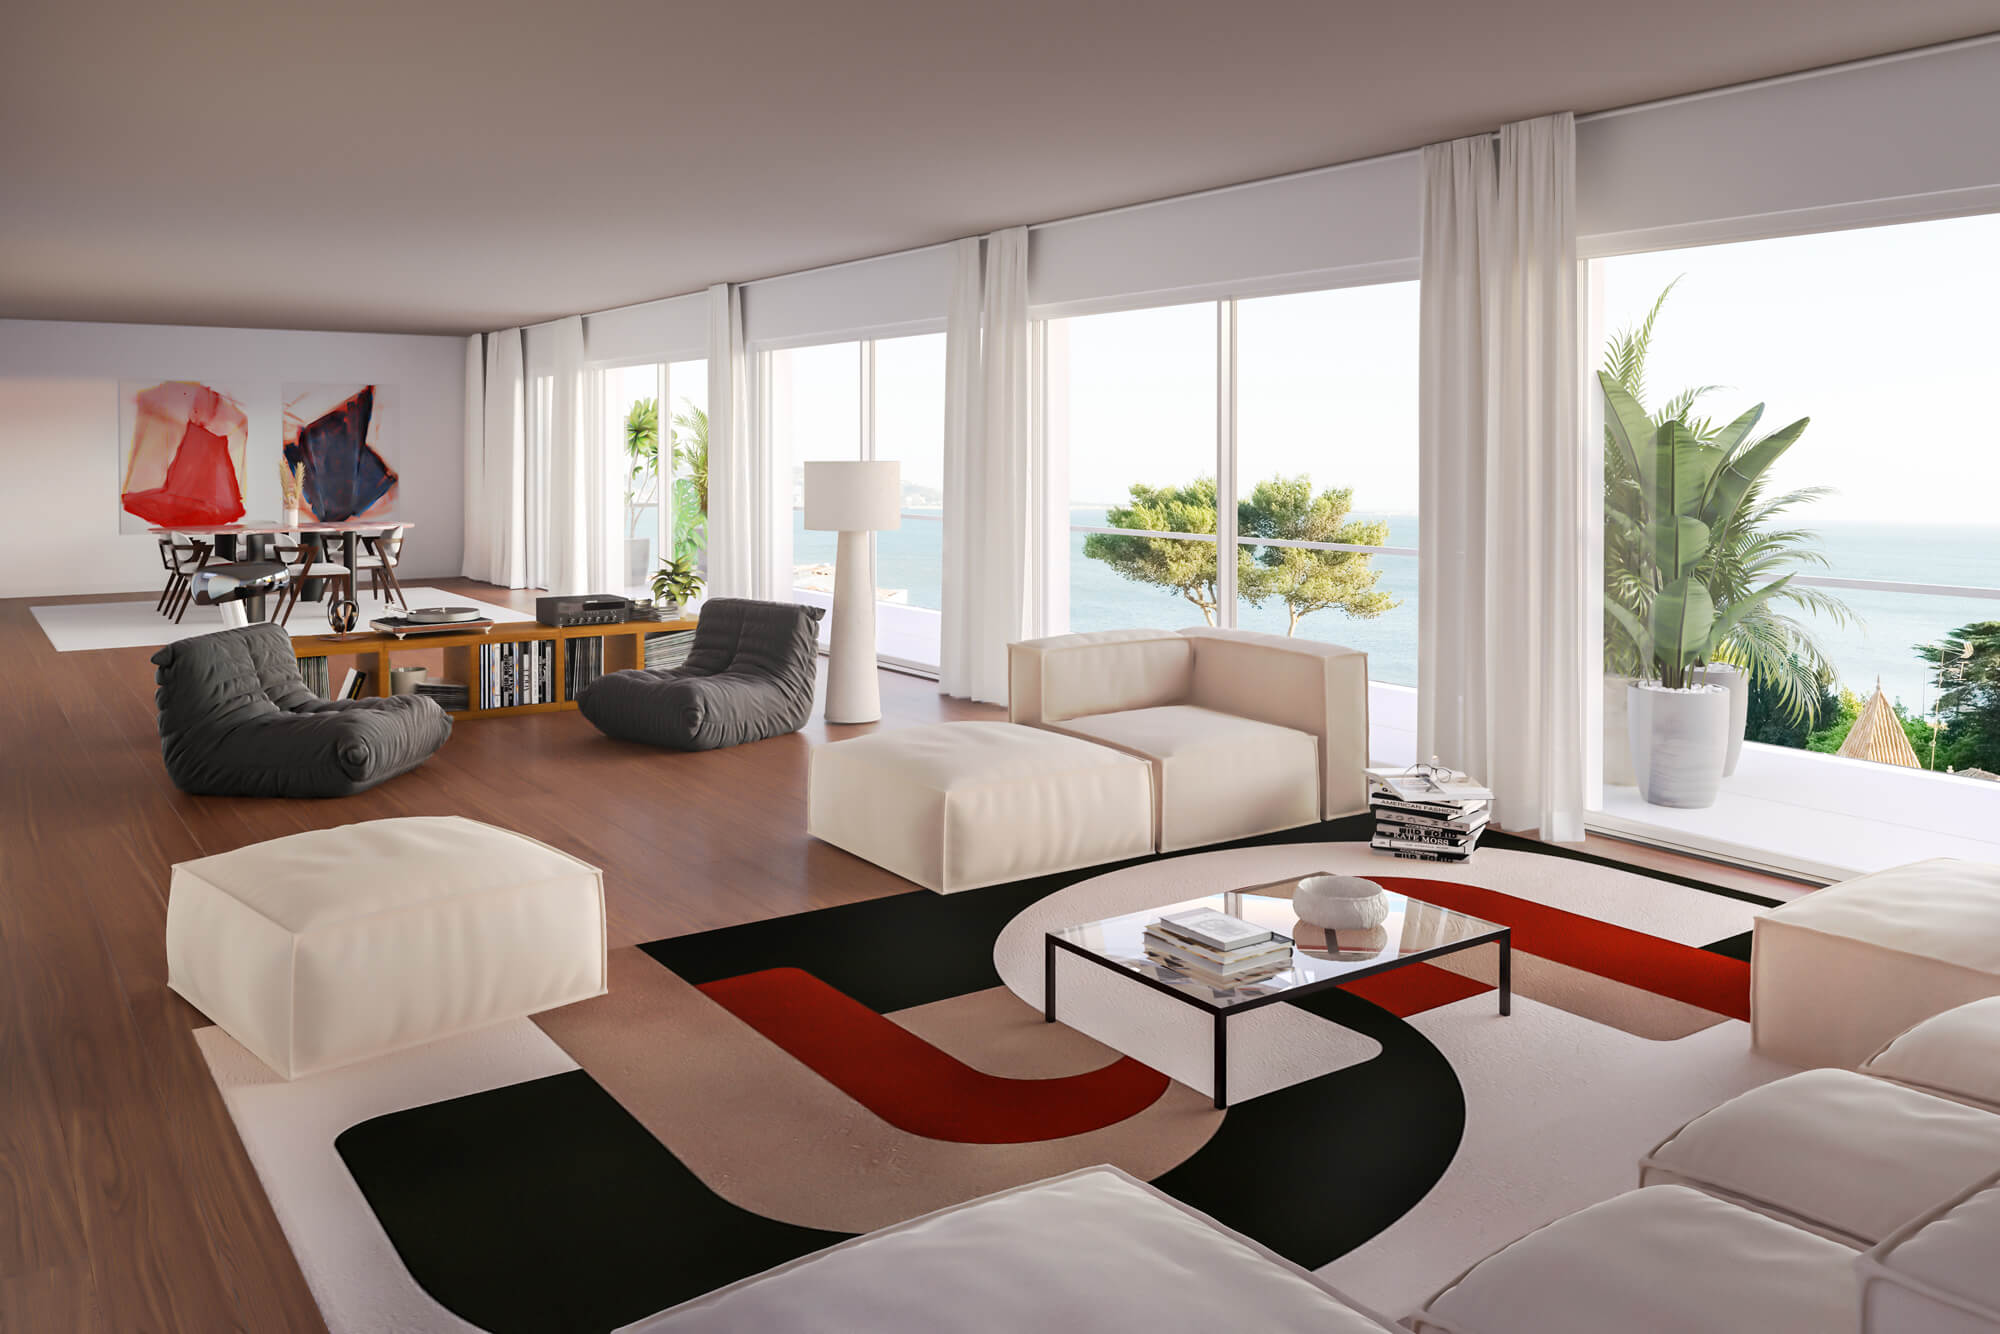 Imagen: Urbanitae
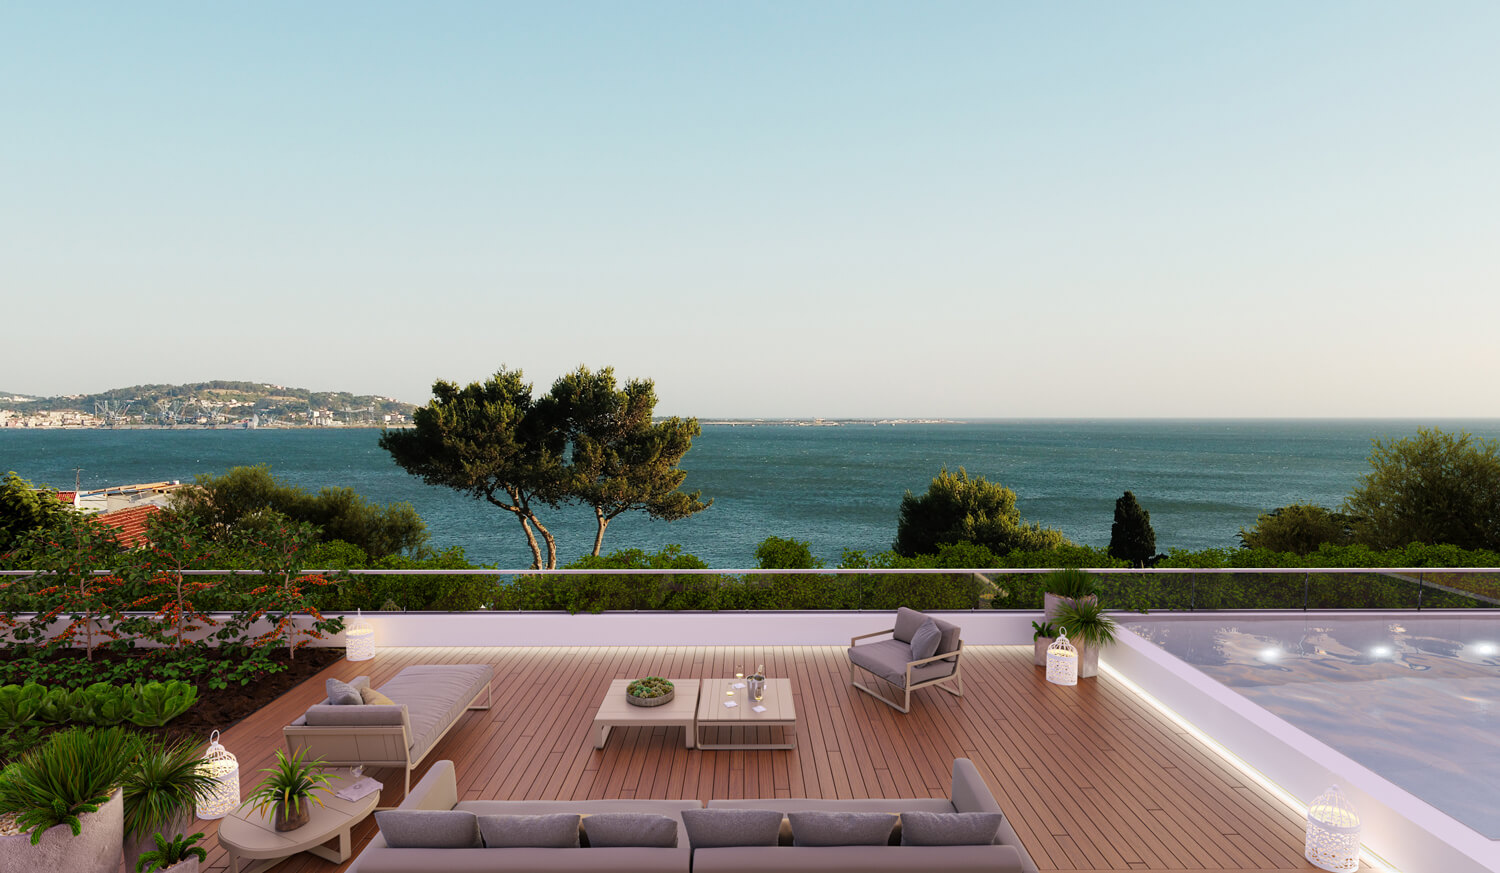 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Oeiras (Lisboa, Portugal), código del INE de Portugal 1A01110, identificado a partir de la ubicación que publica la plataforma («Rua Sacadura Cabral, 17, Dafundo, Lisboa, Portugal»). «Dafundo» es una localidad de ese municipio según la geografía oficial del INE de Portugal: las cifras son del municipio entero, no de la localidad.
- Población residente
- 188 056 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 17 250 € al año rendimientos de 2024 El 98 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 4 297 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 7,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,06 (fórmula 1.0.0). La nota de hoy es 6,13. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de equity y plusvalía, en curso, en Lisboa. Los inversores de la plataforma aportan capital a una sociedad vehículo que entra en la sociedad promotora del proyecto; el destino es adquirir participaciones y dar liquidez para terminar la promoción hasta la entrega de llaves. El gestor lleva la gestión integral y también aporta capital. Se ha pactado que los inversores de la plataforma tengan una remuneración preferente sobre los beneficios, por delante del promotor y los demás socios. El plazo que resulta de las cifras es de veinte meses. Según nuestra comprobación en el registro de la CNMV, la plataforma está registrada como PSFP.
Ubicación
El proyecto está en Lisboa, en una zona que la documentación describe como prime y plenamente consolidada, con todo tipo de servicios. La promoción se levanta en segunda línea respecto al río y a escasa distancia de un paseo marítimo. La documentación añade que el gestor ya desarrolló otra promoción en una parcela contigua y que tiene en marcha un proyecto en el mismo ámbito, lo que apunta a un conocimiento directo de la zona. No se detallan más datos del entorno.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones de ingresos y gastos del gestor, contrastadas con un informe de valoración externo. El moderado mantiene los ingresos y eleva los costes de construcción. El desfavorable combina un encarecimiento de la obra con una rebaja de los precios de venta y arrojaría pérdidas, con afectación parcial del capital aportado. La plataforma no comunica la rentabilidad estimada, por criterio del supervisor para proyectos de equity. El promotor arrastra un préstamo promotor desde el inicio de la obra y la promoción cuenta ya con preventas.
Garantías y estructura
La operación se articula como ampliación de capital: los inversores entran en una sociedad vehículo que, a su vez, entra en la sociedad promotora. Esa sociedad vehículo cuenta con financiación externa para desarrollar la obra, pactada con una entidad financiera. La documentación no describe hipoteca, orden de prelación ni avales a favor del inversor. Lo que sí se pacta es una remuneración preferente: los inversores de la plataforma cobran sobre los beneficios antes que el promotor y los demás socios. Esa preferencia ordena el reparto, no asegura el cobro.
Situación comercial y salida
El gestor prevé empezar a comercializar cuando la obra esté terminando, porque entiende que las viviendas de lujo se venden mejor ya acabadas. La promoción cuenta con preventas firmadas. La devolución al inversor depende de la venta de las viviendas: primero se termina la construcción, después se entregan las llaves y finalmente se liquida la sociedad. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja, y sitúa el retorno en el entorno de los veinte meses que resultan de las cifras.
Ventajas
- Promotor El gestor es una promotora con experiencia en promociones residenciales premium y buen conocimiento de la zona, aporta capital propio —lo que alinea intereses— y ya ha colaborado antes con la plataforma. La dimensión de promotor obtiene una subnota de 4,75, en banda media y con una confianza del 40 %.
- Licencia y preventas Un informe de valoración externo respalda los precios de venta planteados, y la ubicación se describe como una zona prime y consolidada. La dimensión de mercado logra la subnota más alta del desglose, 5,5, aunque se queda en banda media y su confianza es del 40 %.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión peor puntuada: subnota de 2,17, banda baja y confianza del 20 %. La rentabilidad anual no consta, y la documentación explica que el supervisor no permite comunicar la rentabilidad estimada en proyectos de equity, así que no se puede evaluar. Aporta 0,54 puntos de los 2,5 posibles y deja 1,96 sin aportar.
- Rentabilidad El escenario desfavorable que publica la documentación combina sobrecostes de obra con una rebaja de los precios de venta, y llevaría a pérdidas con afectación parcial del capital aportado.
- Promotor La confianza en la dimensión de promotor es del 40 %, por debajo del umbral del 60 %, y se queda en banda media. Aporta 1,19 puntos de los 2,5 posibles y deja 1,31 sin aportar.
- Licencia y preventas La confianza en mercado es del 40 %, también por debajo del umbral, y en banda media. Aporta 1,1 puntos de los 2,0 posibles y deja 0,9 sin aportar. La comercialización se pospone al final de la obra y la promoción solo cuenta con preventas.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni hipoteca, ni orden de prelación, ni avales, ni LTV. La dimensión queda sin puntuar y deja de aportar 2,77 puntos sobre un máximo de 3,0, con un peso del 30 % en la nota. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota se queda en 3,06 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 % que marca la escala. Pesan sobre todo la ausencia total de datos de garantías, que no aporta nada de su 30 % de peso, y una rentabilidad que puntúa bajo y con poca confianza. Lo que sostiene el resultado son el promotor y el mercado, ambos en banda media y con datos solo parciales.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.