Análisis y valoración del proyecto Marbella | Proyecto Salvia II - Tramo II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,64 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C/ Manuel González Portilla, Málaga, MarbellaModalidad Equity / plusvalíaImporte 2 500 000 €Plazo 34 mesesRentabilidad anual 14,45 %
Proyecto Urbanitae en Málaga, Marbella
Promoción residencial de obra nueva en San Pedro de Alcántara, Marbella, con 98 viviendas de 2, 3 y 4 dormitorios y 4 locales comerciales. Es la fase II del Proyecto Salvia y se estructura mediante ampliación de capital, con garajes, trasteros y zonas comunes.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,96 con datos, en parte pesa el 25 % de la fórmula; aporta 2,24 de los 2,50 puntos que podría aportar
- Garantías 3,78 con datos, en parte pesa el 30 % de la fórmula; aporta 1,13 de los 3,00 puntos que podría aportar
- Promotor 5,40 con datos, en parte pesa el 25 % de la fórmula; aporta 1,35 de los 2,50 puntos que podría aportar
- Licencia y preventas 4,58 con datos, en parte pesa el 20 % de la fórmula; aporta 0,92 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C/ Manuel González Portilla, Málaga, Marbella
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 500 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,45 %
- Plazo
- 34 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 98 viviendas
- Valor objetivo de ventas
- 96 112 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Grupo ABU
- Proyectos previos del promotor
- 4 proyectos
- Viviendas entregadas
- 3 500 viviendas
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 86 324 216 €
- Margen de seguridad de la venta
- 10,18 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 21,50 %
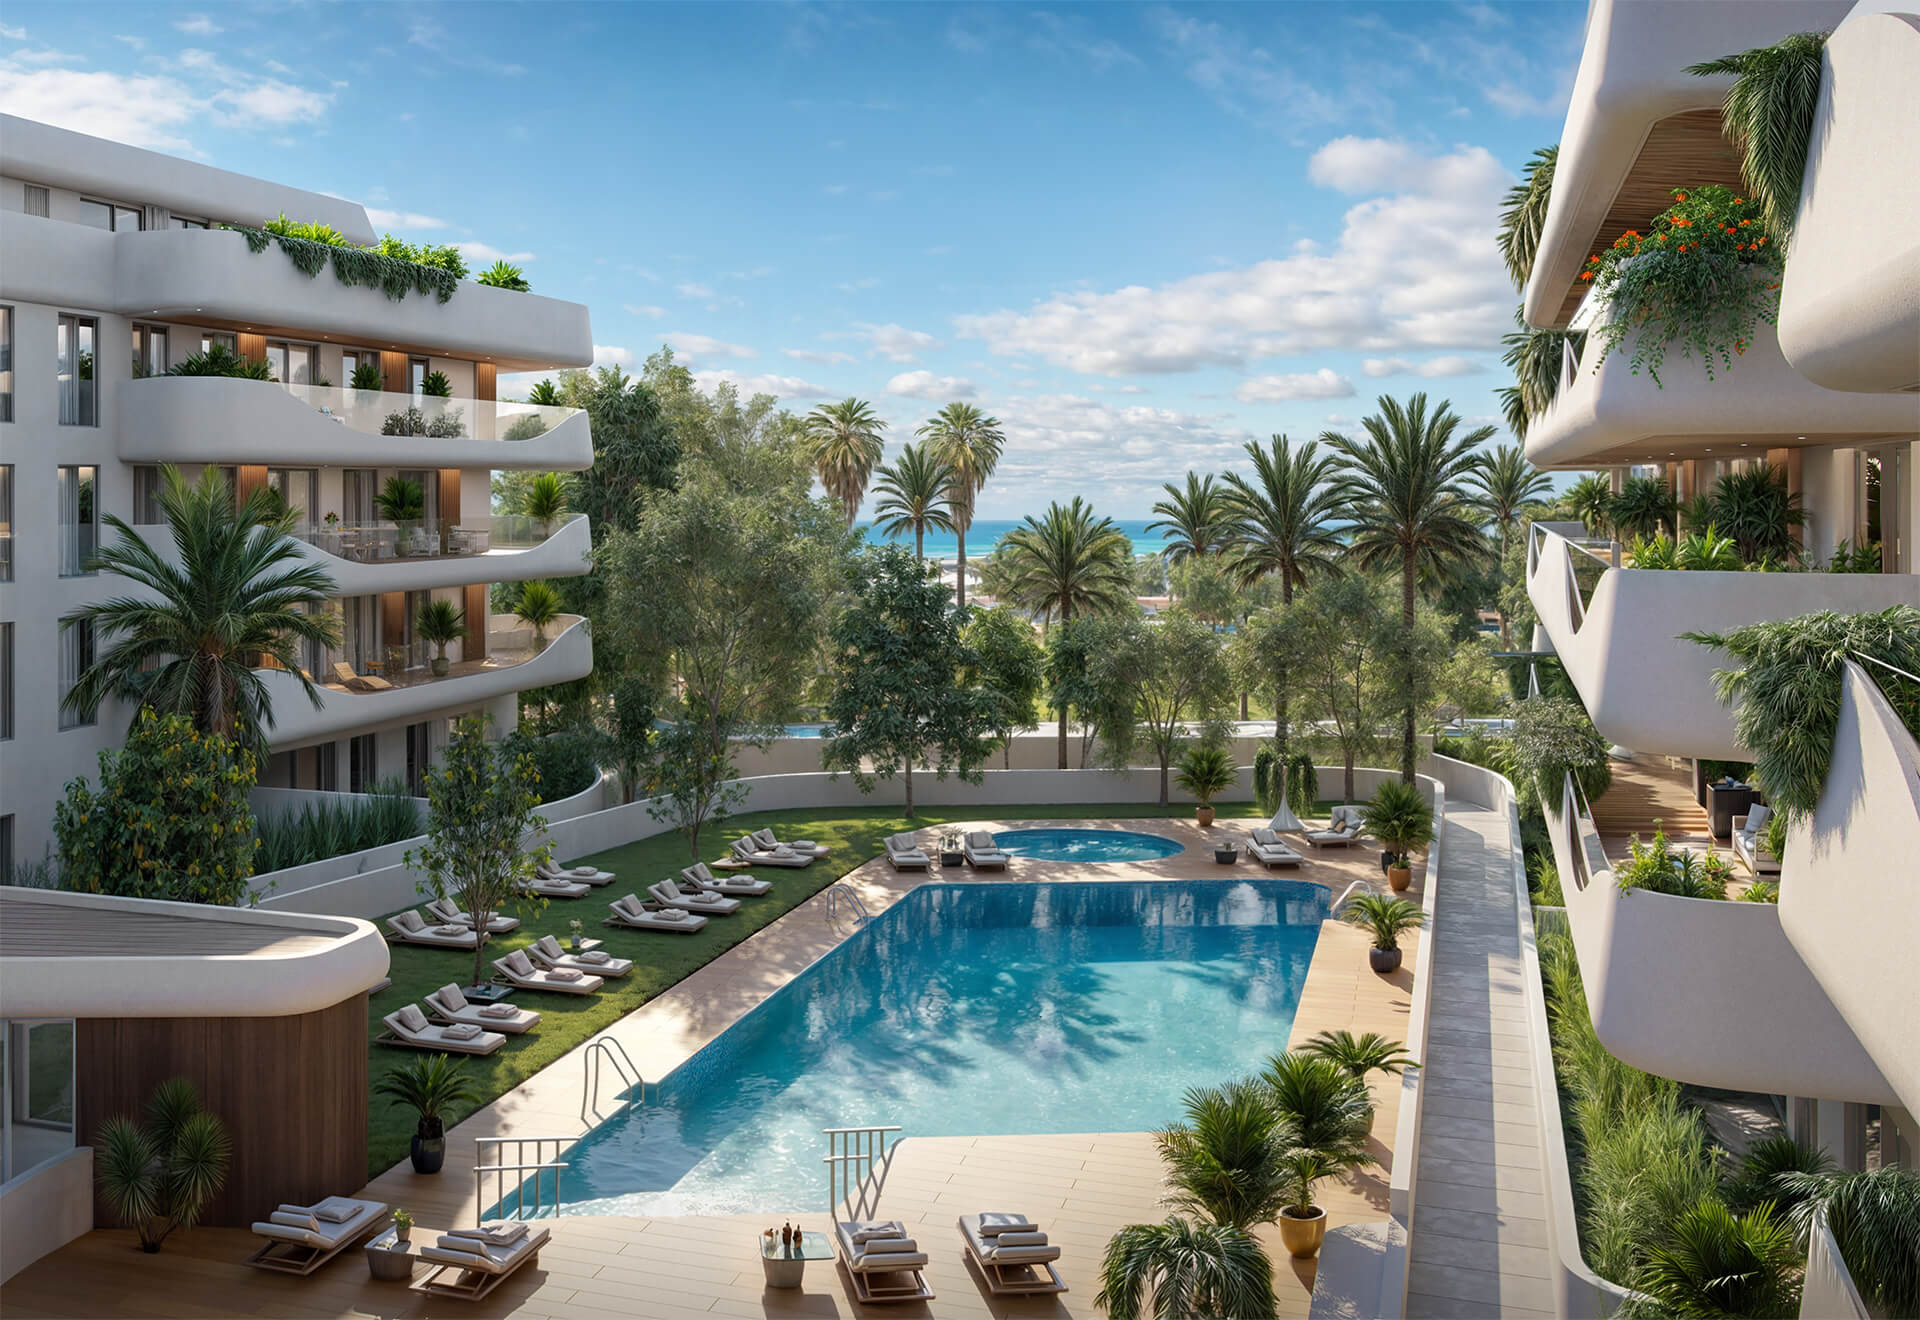 Imagen: Urbanitae
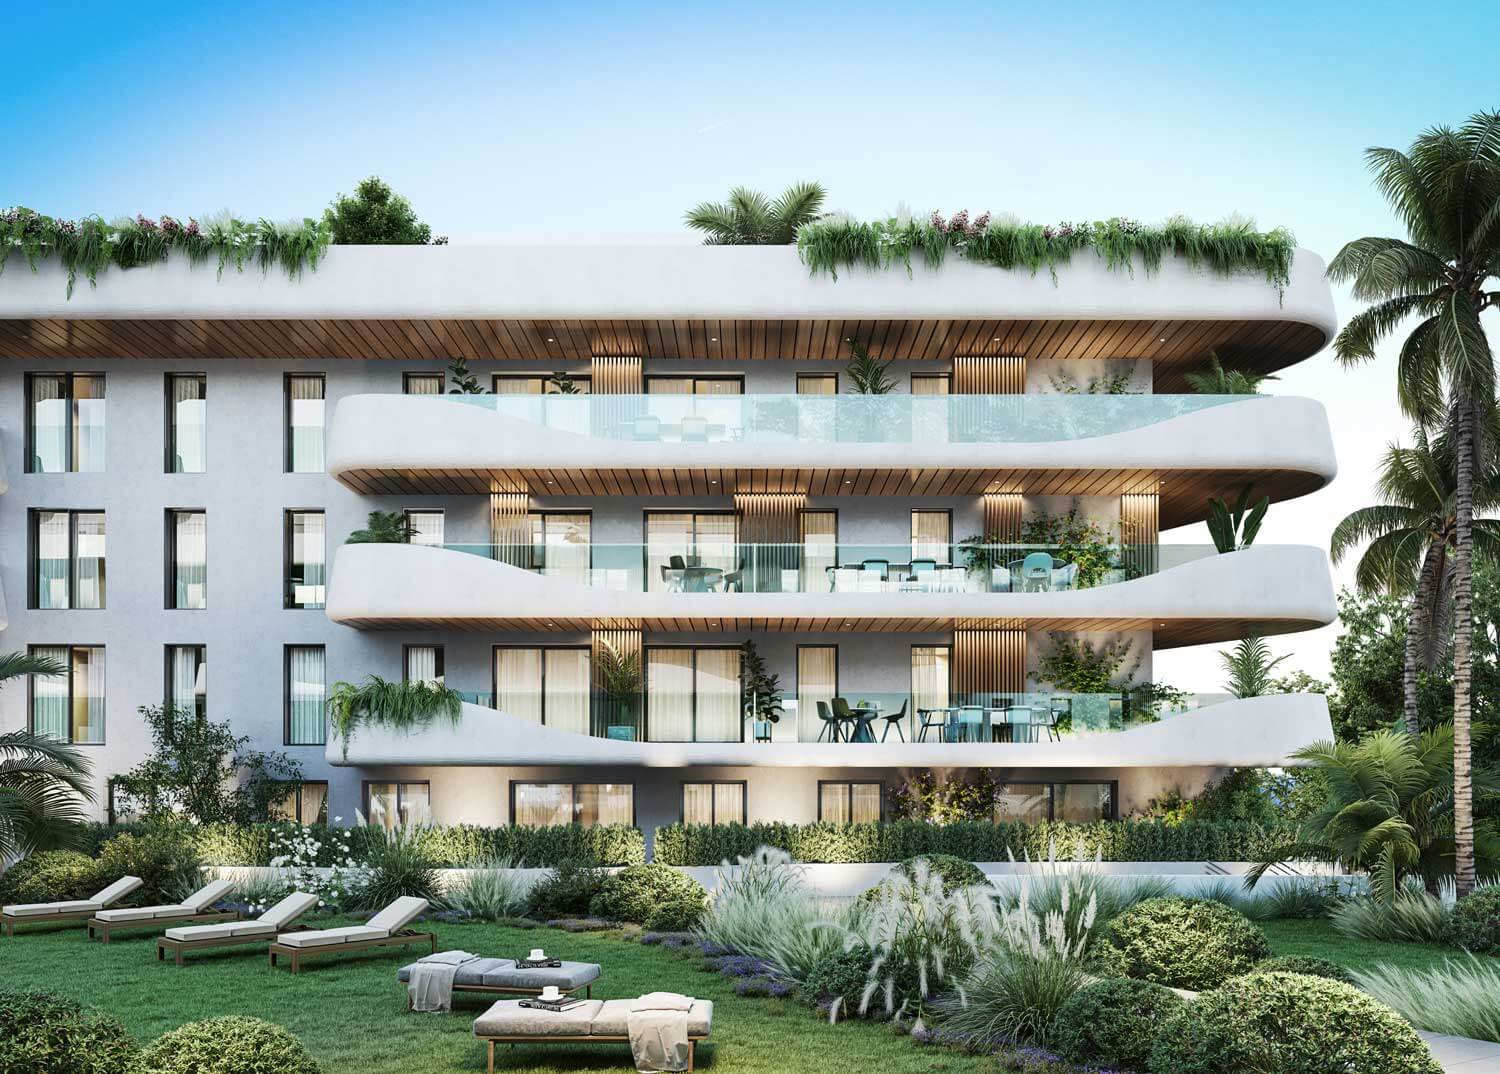 Imagen: Urbanitae
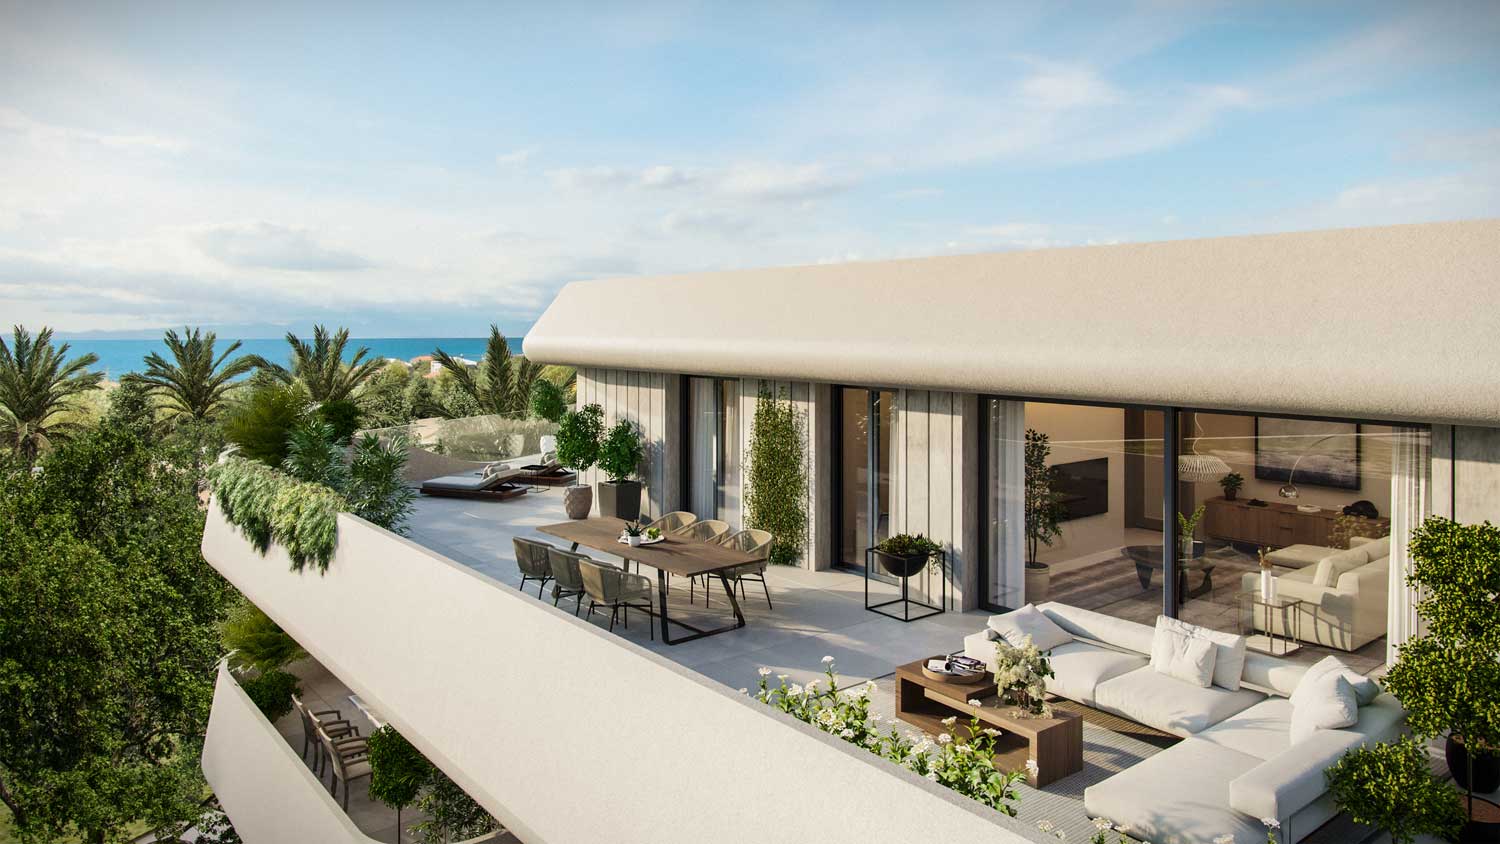 Imagen: Urbanitae
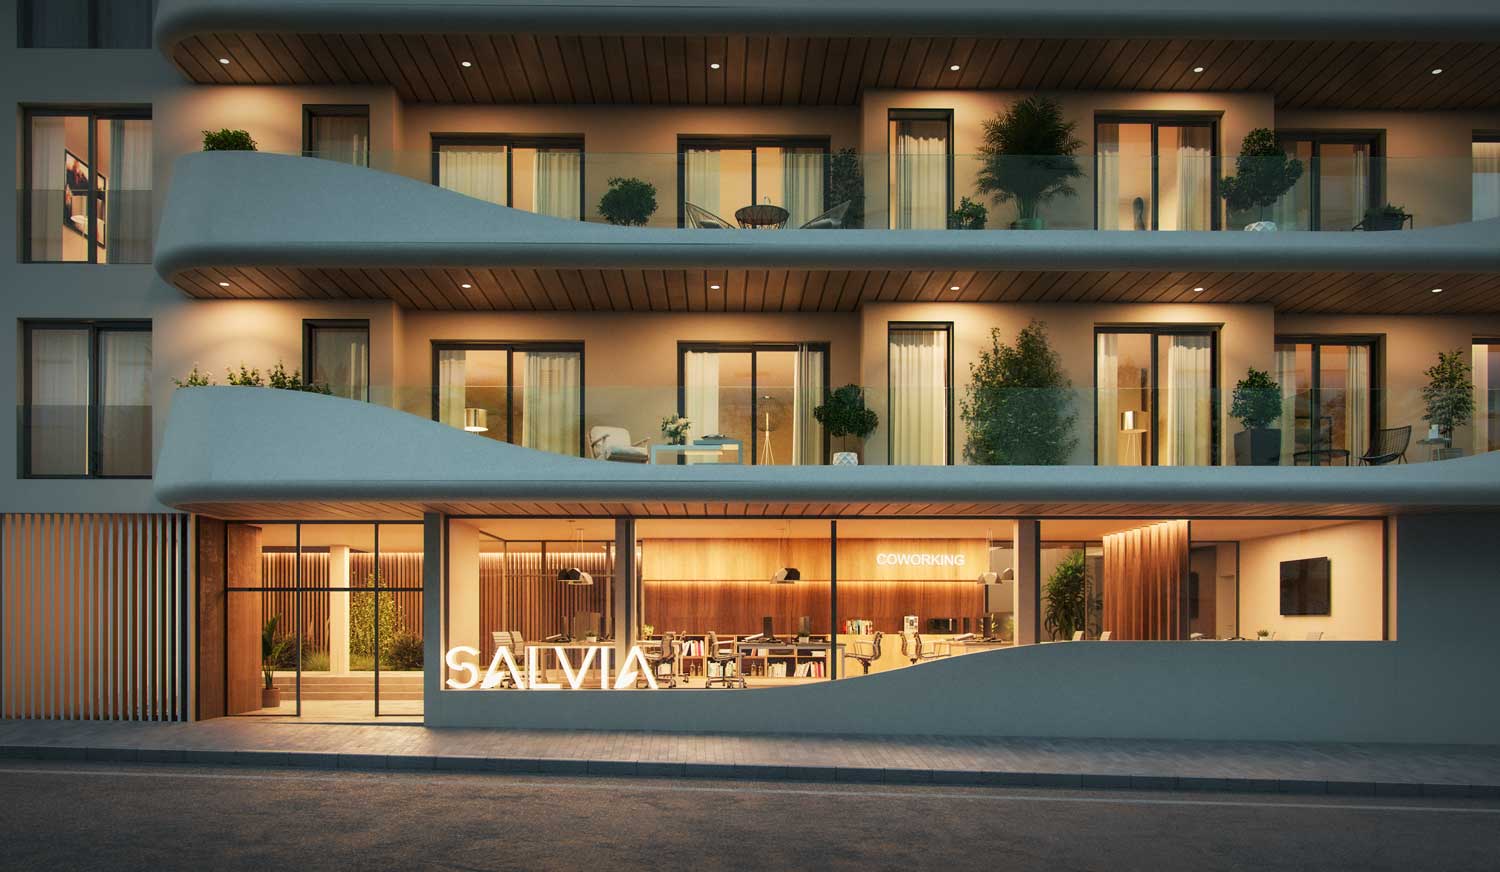 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («C/ Manuel González Portilla, Málaga, Marbella»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,92 (fórmula 1.0.0). La nota de hoy es 5,64. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el segundo tramo del Proyecto Salvia II, una promoción residencial de obra nueva en Marbella, a través de una ampliación de capital. Los inversores de Urbanitae entran en la sociedad vehículo que participa en la promotora del proyecto, que asume la gestión integral. La operación es de equity y plusvalía: el retorno depende de la diferencia entre los ingresos por ventas y los costes de desarrollo. El plazo que resulta de nuestro cálculo a partir de las cifras publicadas es de 34 meses. La plataforma está registrada como PSFP.
Ubicación
El proyecto se ubica en Marbella, en una zona residencial consolidada. La documentación lo sitúa cerca de la playa y de varios campos de golf, y a poca distancia en coche de otro núcleo de gran actividad turística. Menciona buenas conexiones por autovía con el resto de la provincia y la cercanía de un aeropuerto. Describe la localidad como una de las más demandadas de su entorno.
Economía
La operación se articula como equity: el capital de los inversores llega a la sociedad vehículo mediante una ampliación de capital, y esta participa a su vez en la sociedad promotora del proyecto. La documentación plantea tres escenarios —favorable, moderado y desfavorable— con previsiones distintas de ingresos y costes; en el desfavorable se contempla una pérdida parcial del capital aportado. La deuda prevista es un préstamo hipotecario promotor que se formalizaría más adelante. El gestor también aporta capital propio. La documentación menciona preventas ya comprometidas y pre-reservas sobre la promoción. No tenemos la rentabilidad anual, el ticket mínimo, el LTV ni el LTV sobre edificio terminado.
Garantías y estructura
La operación se estructura como equity mediante ampliación de capital: los inversores entran en la sociedad vehículo, que a su vez participa en la promotora del proyecto. La documentación indica que se prevé un préstamo hipotecario promotor para financiar la ejecución de la obra, que se formalizaría al alcanzar un grado suficiente de comercialización, y que el gestor negocia con varias entidades. Los fondos captados cubren los costes iniciales y una parte de la compra del suelo.
Situación comercial y salida
La documentación señala que la comercialización la llevará la misma empresa que lideró la campaña de la fase anterior, y que la campaña de este tramo arrancará en las próximas semanas. Menciona que ya existen pre-reservas que provienen del interés despertado por la fase previa. La devolución al inversor se produce al liquidar la sociedad y repartir los beneficios, una vez entregadas las viviendas. No tenemos en cifras ni el grado de comercialización ni el número de preventas.
Ventajas
- Licencia y preventas La dimensión de mercado es la mejor situada: subnota de 4,58 y confianza del 80 %, la única que supera el umbral del 60 %. La documentación respalda la demanda de la zona con el grado de comercialización alcanzado en la fase anterior y con un estudio de mercado encargado a una sociedad de tasación.
- Licencia y preventas La fase previa del proyecto, ya en obra, ha alcanzado un grado de comercialización que la documentación usa como referencia de que la zona absorbe este tipo de producto.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más débil: subnota de 1,61, banda baja y confianza del 20 %. Aporta 0,40 puntos de los 2,50 posibles y deja de aportar 2,10. No tenemos la rentabilidad anual, así que no podemos contrastar la previsión del gestor.
- Rentabilidad La documentación contempla un escenario desfavorable con pérdida parcial del capital aportado, y el retorno depende de la diferencia entre ingresos y costes, ambos estimados. La confianza en esta dimensión es la más baja de las que tienen datos.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Esta ausencia deja de aportar 2,77 puntos sobre un máximo de 3,00. No afirmamos a quién corresponde esta ausencia.
- Promotor No tenemos ningún dato del promotor. Esta ausencia deja de aportar 2,12 puntos sobre un máximo de 2,50. No afirmamos a quién corresponde esta ausencia.
Conclusión
La nota del proyecto es 1,92 sobre 10, con una confianza del 21 %, muy por debajo del umbral del 60 %. Dos de las cuatro dimensiones no tienen ningún dato, y la única con confianza suficiente, mercado, puntúa en banda media. La rentabilidad, con la confianza más baja de las que tienen datos, es la que más lastra el resultado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.