Análisis y valoración del proyecto Madrid | Proyecto Ribera del Pinar de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,13 /10 confianza global: 65 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Polígono Sector I-2 1[R] Suelo, Navalcarnero, MadridModalidad Deuda / préstamoImporte 5 000 000 €Plazo 12 mesesRentabilidad anual 11,50 %
Proyecto Urbanitae en Navalcarnero, Madrid
Préstamo puente de 5.000.000 € a 12 meses para financiar parte de la compra de un suelo en Navalcarnero (Madrid), destinado al desarrollo en régimen de cooperativa de una promoción de 248 viviendas de protección pública de precio limitado (VPPL). El préstamo está garantizado con hipoteca de primer rango sobre la finca y su salida prevista es la refinanciación bancaria al obtener la licencia de obra y un 70% de cooperativistas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,64 con datos, en parte pesa el 25 % de la fórmula; aporta 2,16 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 8,90 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Polígono Sector I-2 1[R] Suelo, Navalcarnero, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,50 %
- Plazo
- 12 meses
- Rentabilidad total
- 11,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 248 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- UGL - Urbanismo y Gestión
- Proyectos previos del promotor
- 50 proyectos
- Capital propio del promotor
- 37,00 %
- Capital comprometido
- 4 580 000 €
- Viviendas entregadas
- 1 800 viviendas
- Años de experiencia
- 37 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- sin dato
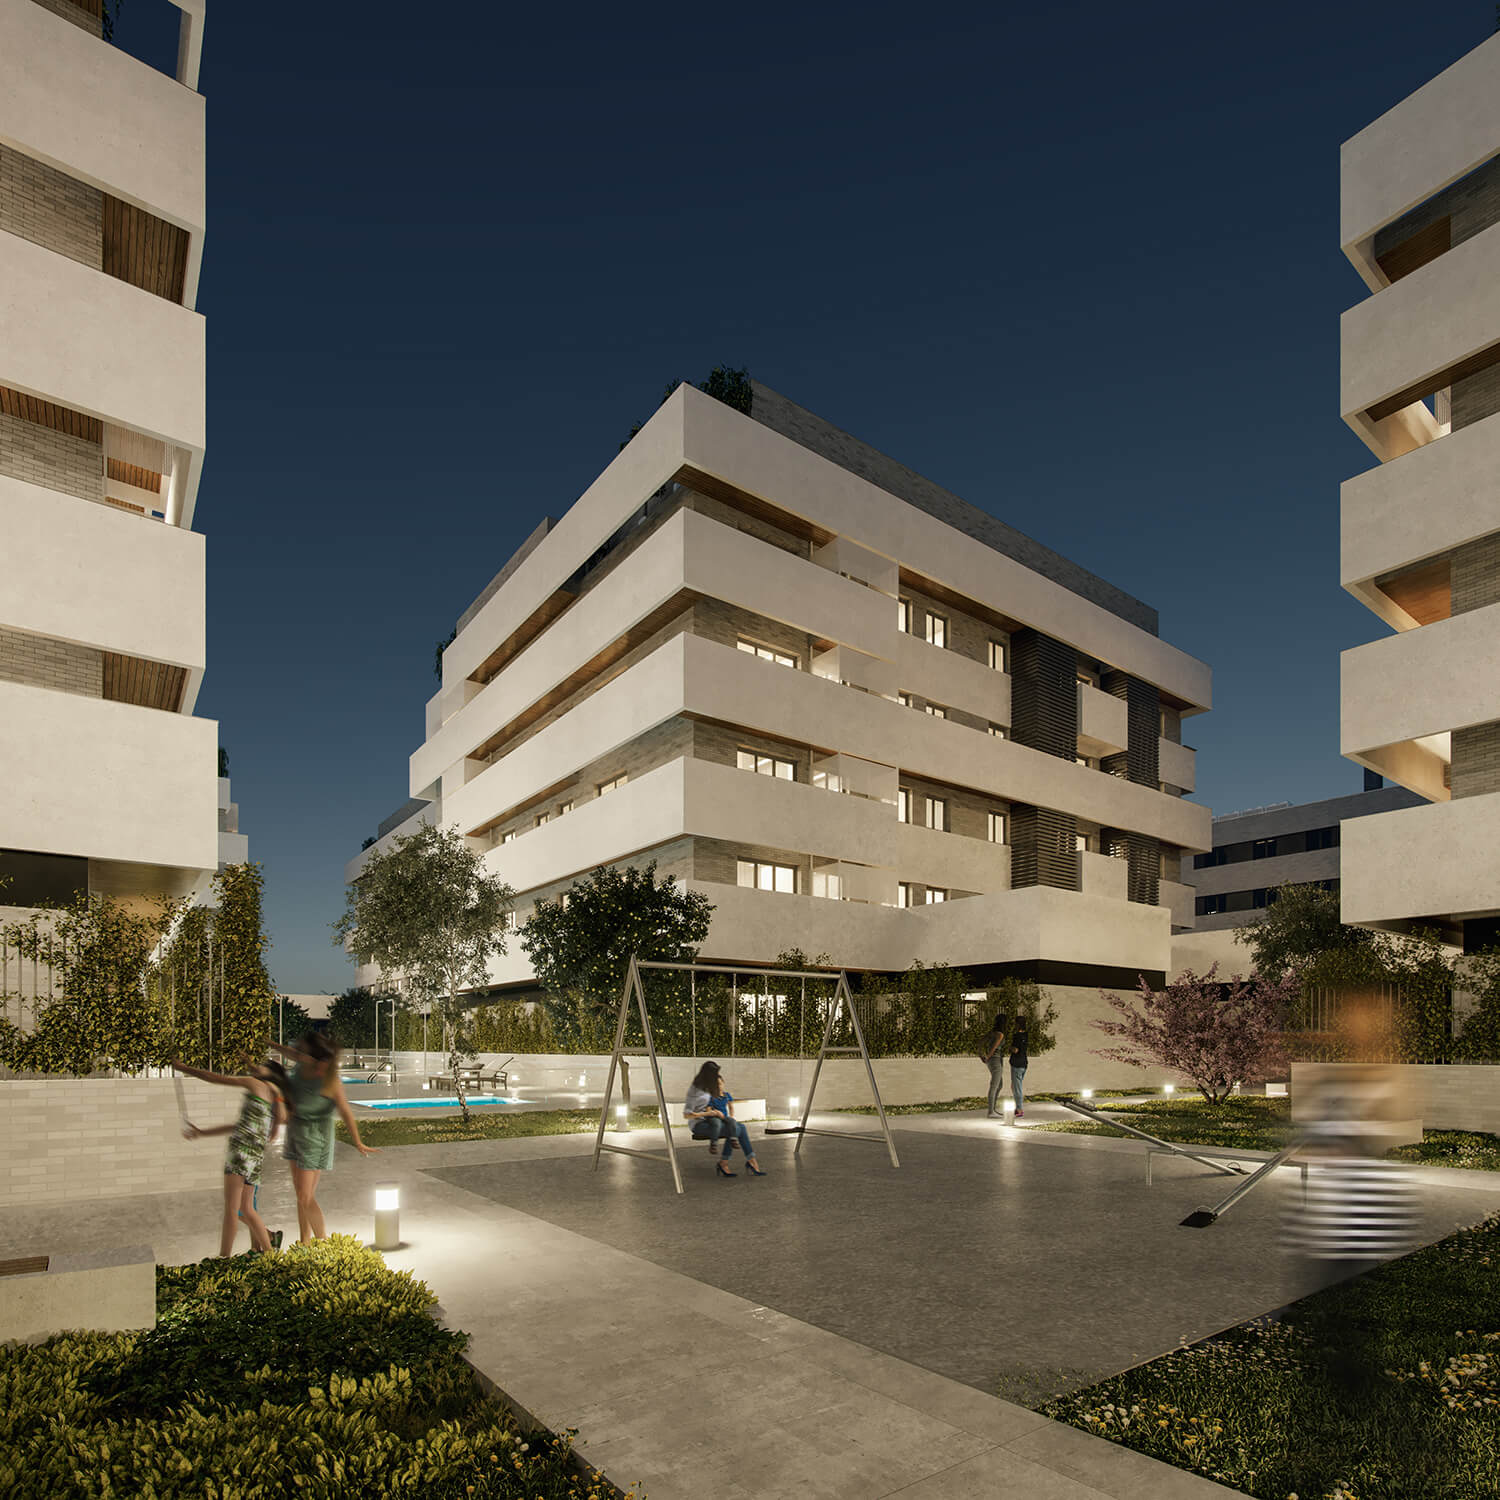 Imagen: Urbanitae
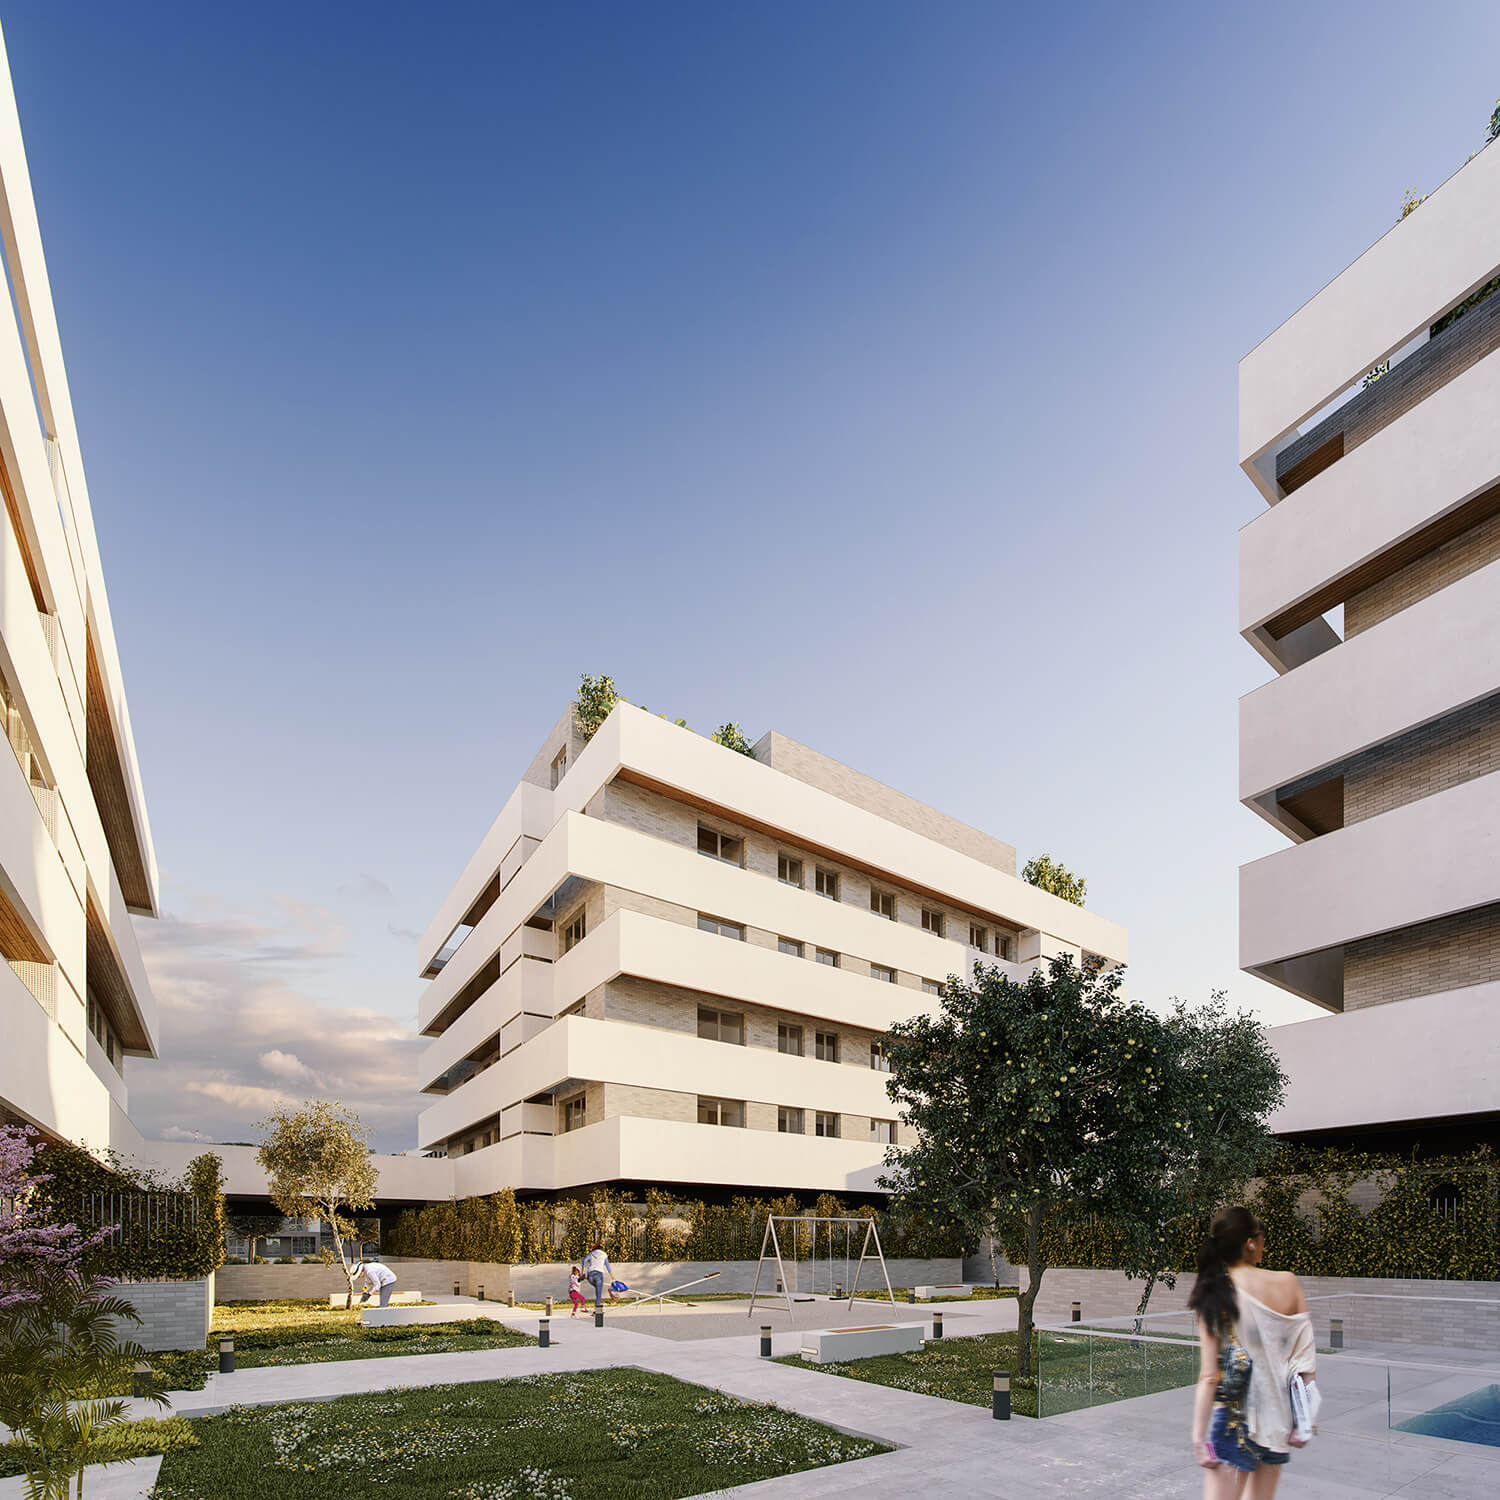 Imagen: Urbanitae
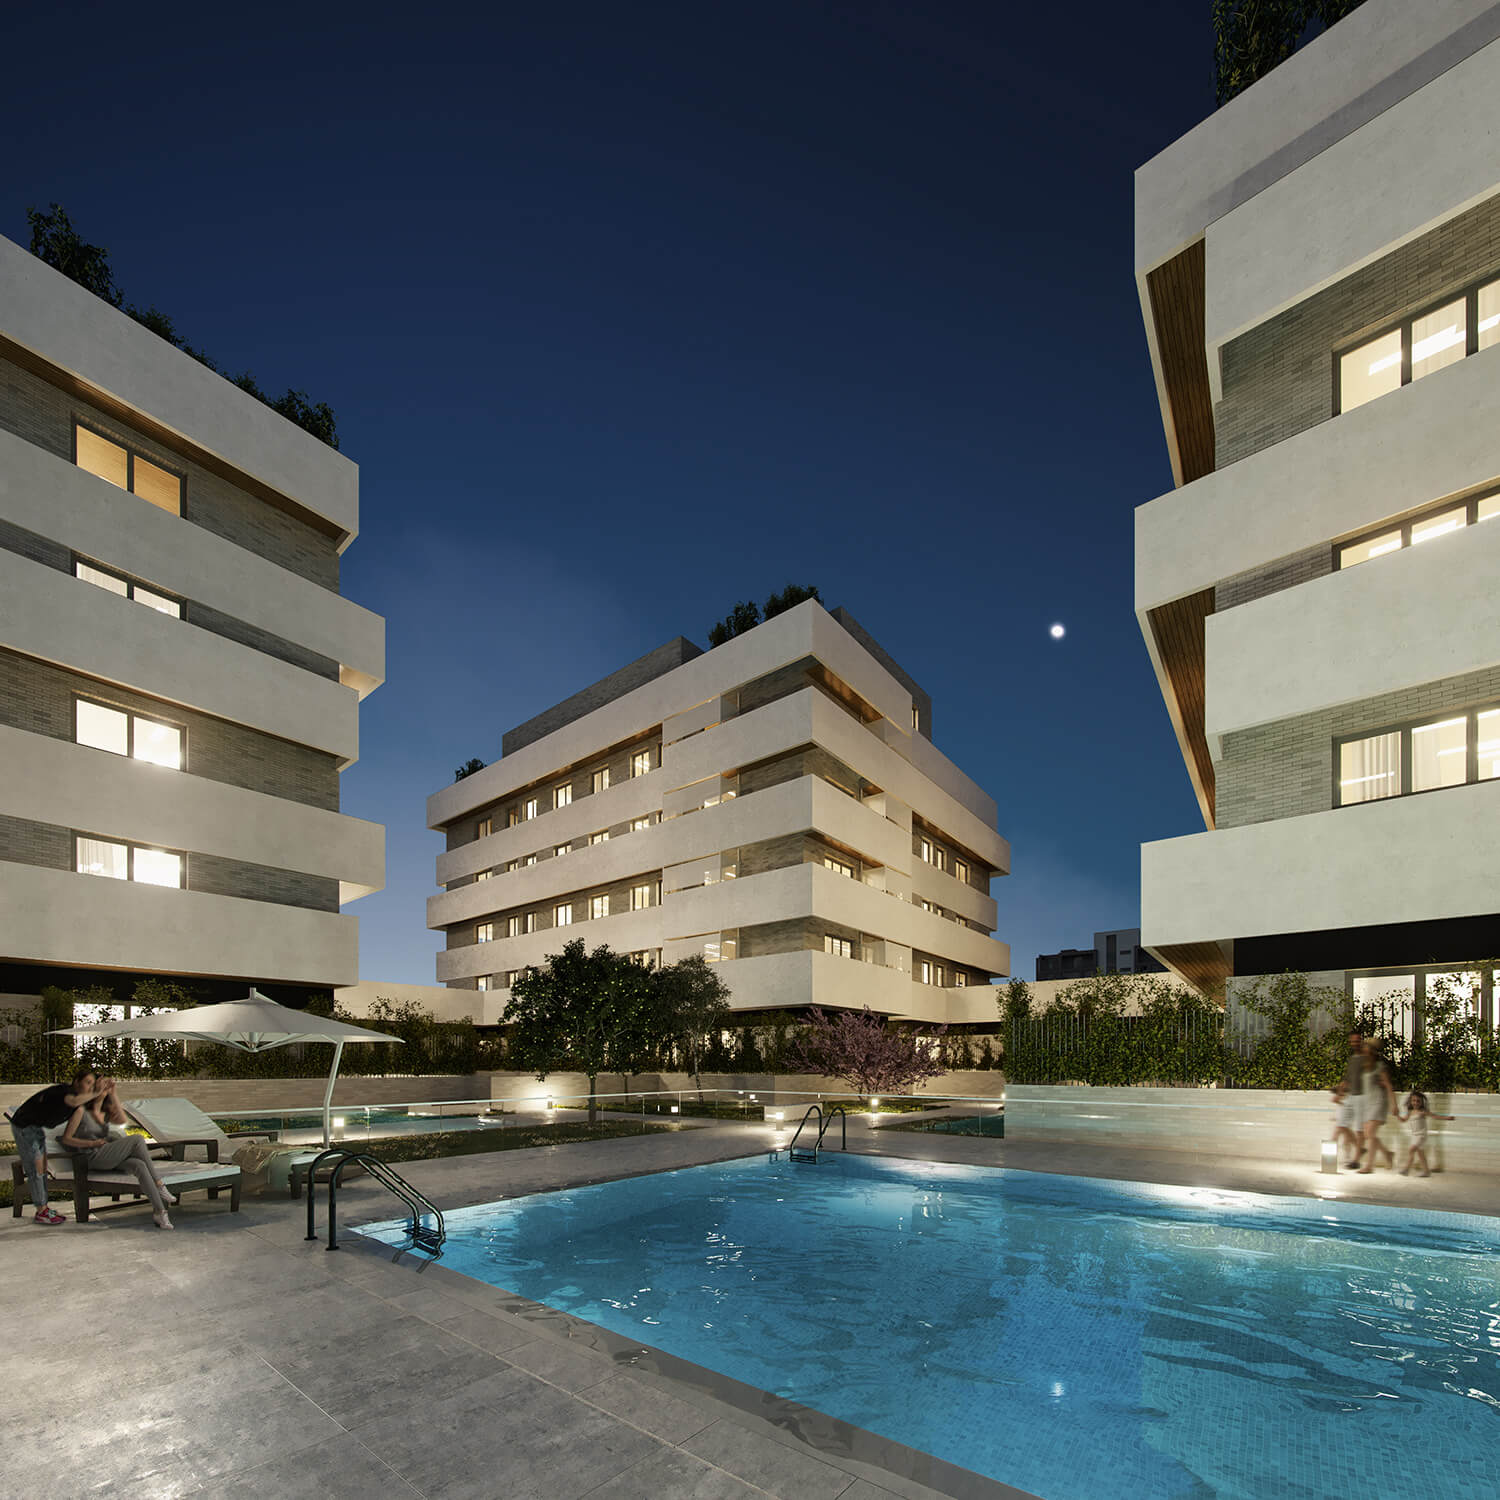 Imagen: Urbanitae
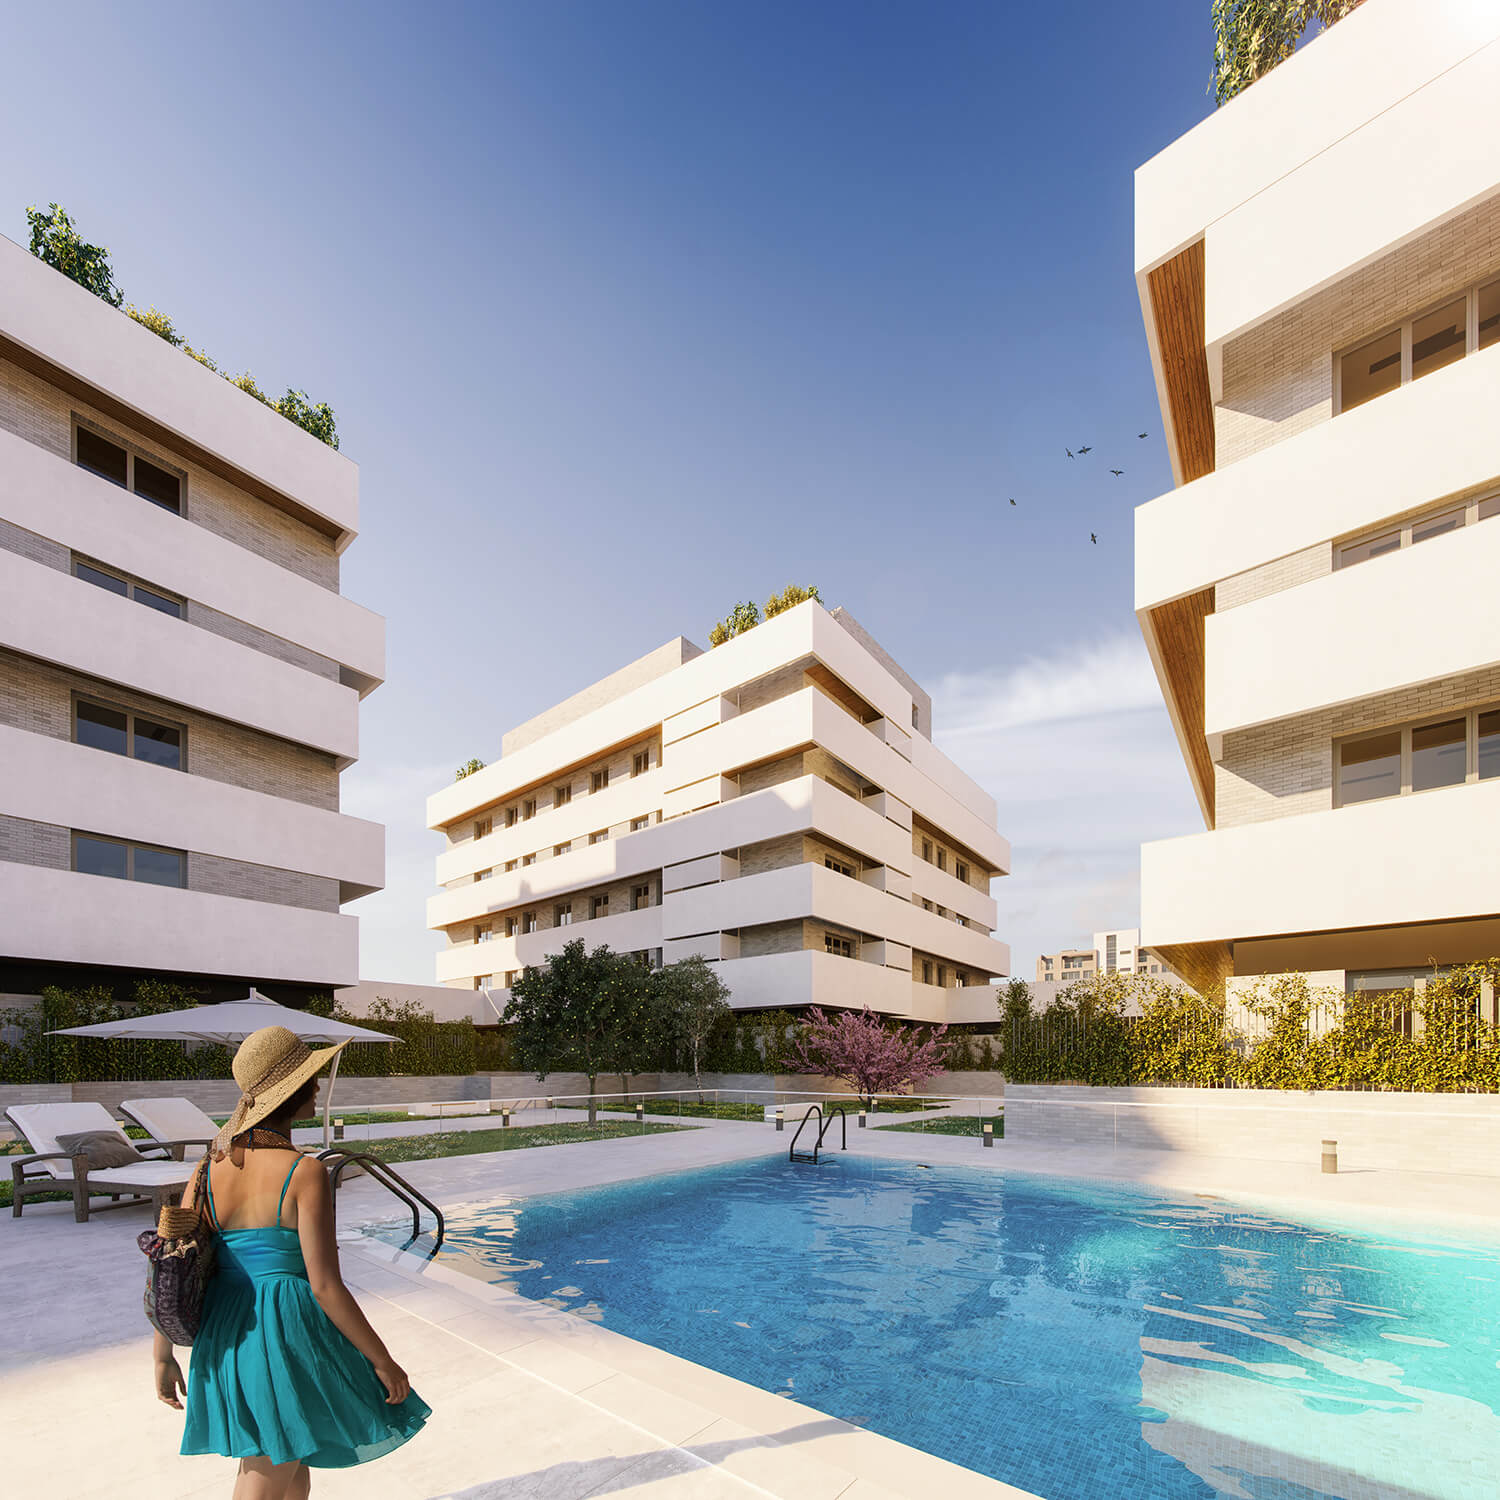 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Navalcarnero (Madrid), código INE 28096, identificado a partir de la ubicación que publica la plataforma («Polígono Sector I-2 1[R] Suelo, Navalcarnero, Madrid»).
- Población
- 33 331 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 381 € al año renta de 2023 El 45 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 487 €/m² segundo trimestre de 2026; 120 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 1 501 personas septiembre de 2026 4,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,65 (fórmula 1.0.0). La nota de hoy es 6,13. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un préstamo concedido por los inversores de la plataforma para financiar parte de la compra del suelo sobre el que se desarrollará una promoción residencial en régimen de cooperativa. El prestatario es una sociedad cooperativa y el proyecto consiste en viviendas de protección pública de precio limitado. La operación se estructura como deuda a tipo fijo, en un único tramo, y el proyecto figura ya como cerrado o reembolsado. El préstamo de los inversores cubre una parte de la adquisición del suelo; el resto del precio se atiende con fondos propios del gestor, depósitos de cooperativistas y un préstamo de inversores institucionales. El plazo, según nuestro cálculo a partir de las cifras publicadas, es de doce meses. La plataforma está registrada como PSFP, según el registro de la CNMV.
Ubicación
El proyecto se sitúa en Madrid, en un municipio que la documentación describe en plena expansión inmobiliaria y como alternativa más asequible y tranquila cerca de la capital. Según la ficha, la zona está bien conectada con Madrid por carretera y por líneas directas de autobús, y la parcela se encuentra en el área de mayor crecimiento del municipio. La documentación añade que el entorno está integrado en la naturaleza y a poca distancia de colegios, residencias, centros deportivos, restaurantes y comercios. La plataforma respalda la demanda de la zona con un estudio comercial encargado a un tercero, favorable a los precios planteados por el gestor, y con el interés declarado por personas que se habían inscrito en su lista de interesados.
Economía
La financiación se articula como un préstamo a tipo fijo con un único tramo, en el que los intereses y el principal se abonan al vencimiento y cuyo plazo, según nuestro cálculo sobre las cifras publicadas, es de doce meses, con posibilidad de prórroga. Los inversores de la plataforma aportan una parte de la financiación; el resto del precio del suelo se cubre con fondos propios del gestor y depósitos de cooperativistas, y con un préstamo de inversores institucionales. La amortización anticipada total es posible en cualquier momento, sujeta a un retorno mínimo para el préstamo. No disponemos de la rentabilidad anual, del ticket mínimo ni del LTV de la operación: son datos que no tenemos y cuya ausencia no puntúa a favor. La subnota de rentabilidad es 2,12, en banda baja.
Garantías y estructura
La garantía que declara la plataforma es una hipoteca de primer rango sobre la finca registral del proyecto, es decir, sobre el suelo, canalizada mediante un agente de garantías. Esa posición sitúa al préstamo por delante de otros acreedores sobre ese activo, pero ordena el cobro; no lo asegura: la recuperación depende del valor del suelo y de la capacidad de pago del prestatario. La dimensión de garantías es la que más aporta a la nota, con 1,35 puntos de un máximo de 3,0, una subnota de 4,5 en banda media y una confianza del 40 %. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no podemos decir qué margen hay entre la deuda y el valor del activo. La documentación menciona además una cuenta de avales y una póliza de IVA ligadas a la financiación bancaria del proyecto.
Situación comercial y salida
La vuelta del dinero al inversor se articula mediante la refinanciación del préstamo con financiación bancaria al promotor. La documentación condiciona esa refinanciación a dos hitos: obtener la licencia de obra y alcanzar un nivel de ventas o de cooperativistas que la ficha concreta y que no figura entre las cifras de las que disponemos. La misma entidad que respalda la póliza de IVA y la cuenta de avales del proyecto sería la que refinanciaría el préstamo. En paralelo, la plataforma sostiene la demanda con un estudio comercial encargado a un tercero y con el interés declarado por personas inscritas en su lista de interesados en la zona. La dimensión de mercado puntúa 2,0 en subnota, en banda baja y con una confianza del 40 %. La operación figura como cerrada o reembolsada.
Ventajas
- Garantías La deuda se apoya en una hipoteca de primer rango sobre la finca registral del proyecto, es decir, sobre el suelo, canalizada mediante un agente de garantías según la declaración de la plataforma.
- Garantías Garantías es la dimensión que más contribuye a la nota: aporta 1,35 puntos de un máximo de 3,0, con una subnota de 4,5 en banda media, y es la única de las cuatro que no queda en banda baja ni sin datos.
Desventajas y riesgos
- Rentabilidad La subnota de rentabilidad es 2,12, en banda baja, y su confianza del 20 % es la más floja del análisis. Aporta solo 0,53 puntos de un máximo de 2,5, deja 1,97 sin sumar, y no disponemos de la rentabilidad anual del proyecto, así que no podemos decir cuánto puede rendir la inversión.
- Rentabilidad Los intereses y el principal se abonan al vencimiento, no a lo largo de la vida del préstamo, de modo que el retorno depende de un único acontecimiento de salida: la refinanciación bancaria. Un retraso en ese hito desplaza el calendario del inversor.
- Garantías La confianza de la dimensión de garantías es del 40 %, por debajo del umbral del 60 % que la escala fija para dar por buena una puntuación: lo que sostiene la nota es la estructura, no una seguridad de cobro. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, así que no sabemos qué margen hay entre la deuda y el valor del activo.
- Licencia y preventas La subnota de mercado es 2,0, en banda baja, y aporta 0,4 puntos de un máximo de 2,0, con lo que deja 1,6 sin sumar y una confianza del 40 %. El respaldo comercial son un estudio externo y el interés declarado por personas inscritas en una lista, no un historial de ventas de esta promoción.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni quién está detrás, ni su historial, ni su capacidad económica. Es una dimensión completa sin información, que deja de aportar 2,12 puntos de un máximo de 2,5. No la calificamos ni bien ni mal, y de quién es esa ausencia no lo afirmamos.
Conclusión
La nota final es 2,65 sobre 10 con una confianza del 25 %, muy por debajo del umbral del 60 %: una nota baja y poco respaldada. Lo que la sostiene es la estructura de garantías, con una hipoteca de primer rango sobre el suelo; lo que la frena son una rentabilidad y un mercado en banda baja, con confianzas del 20 % y del 40 %, y la ausencia total de datos sobre el promotor, que deja 2,12 puntos sin aportar. La operación figura como cerrada o reembolsada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.