Análisis y valoración del proyecto Barcelona | Proyecto Soler i Cortada de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,26 /10 confianza global: 79 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Sant Joan Despí, 21, BarcelonaModalidad Equity / plusvalíaImporte 2 610 000 €Plazo 32 mesesRentabilidad anual 13,36 %
Proyecto Urbanitae en 21, Barcelona
Promoción residencial de obra nueva con 33 viviendas de 2, 3 y 4 dormitorios, con plaza de garaje y trastero, y zonas comunes con piscina, jardines y gimnasio, en Cornellá de Llobregat. La operación consiste en una inversión de equity para adquirir el suelo y cubrir los costes de arranque hasta la concesión del préstamo promotor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,72 con datos, en parte pesa el 25 % de la fórmula; aporta 2,18 de los 2,50 puntos que podría aportar
- Garantías 3,67 con datos, en parte pesa el 30 % de la fórmula; aporta 1,10 de los 3,00 puntos que podría aportar
- Promotor 5,12 con datos, en parte pesa el 25 % de la fórmula; aporta 1,28 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Sant Joan Despí, 21, Barcelona
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 610 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,36 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 33 viviendas
- Valor objetivo de ventas
- 14 010 870 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- RTV Grupo Inmobiliario
- Proyectos previos del promotor
- 22 proyectos
- Viviendas entregadas
- 400 viviendas
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 12 461 481 €
- Margen de seguridad de la venta
- 11,05 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
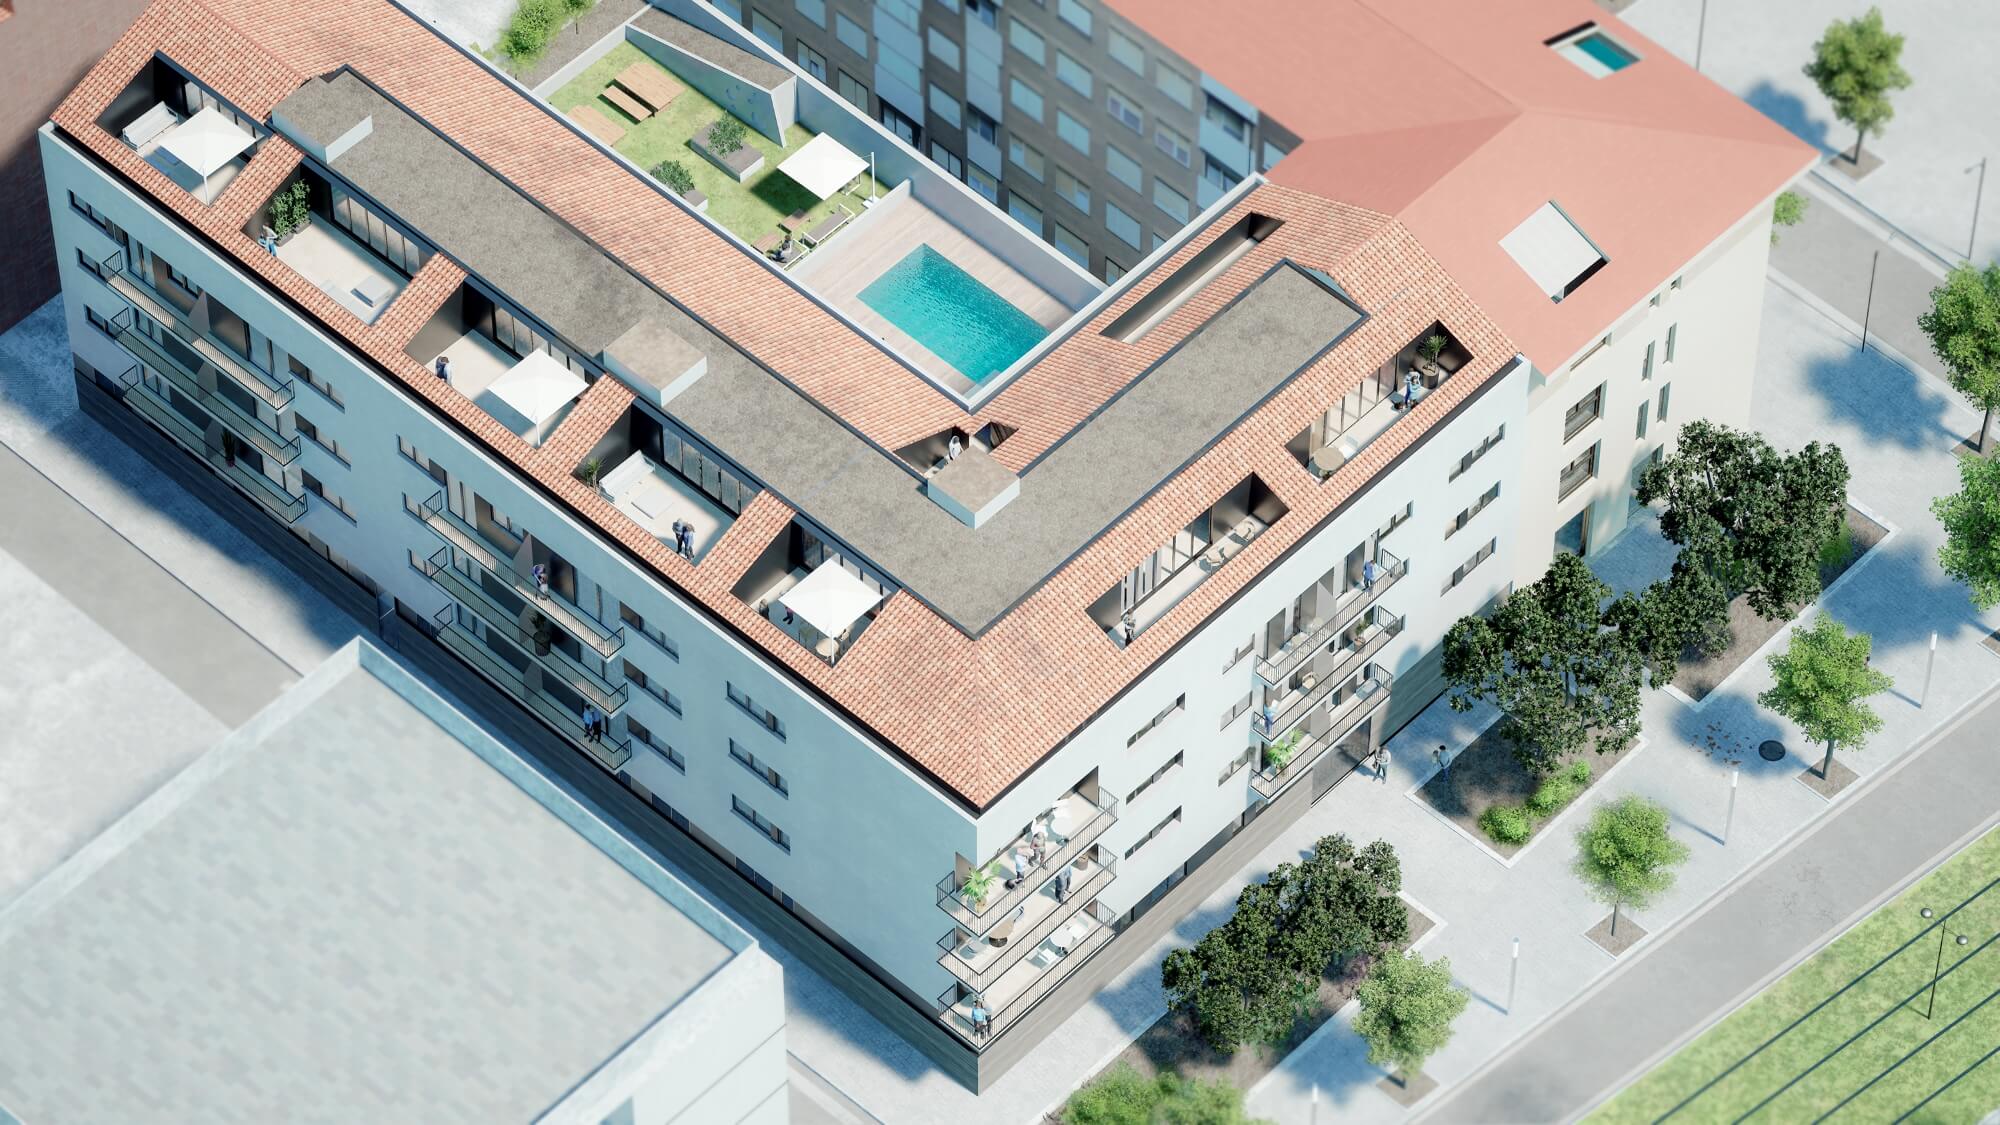 Imagen: Urbanitae
 Imagen: Urbanitae
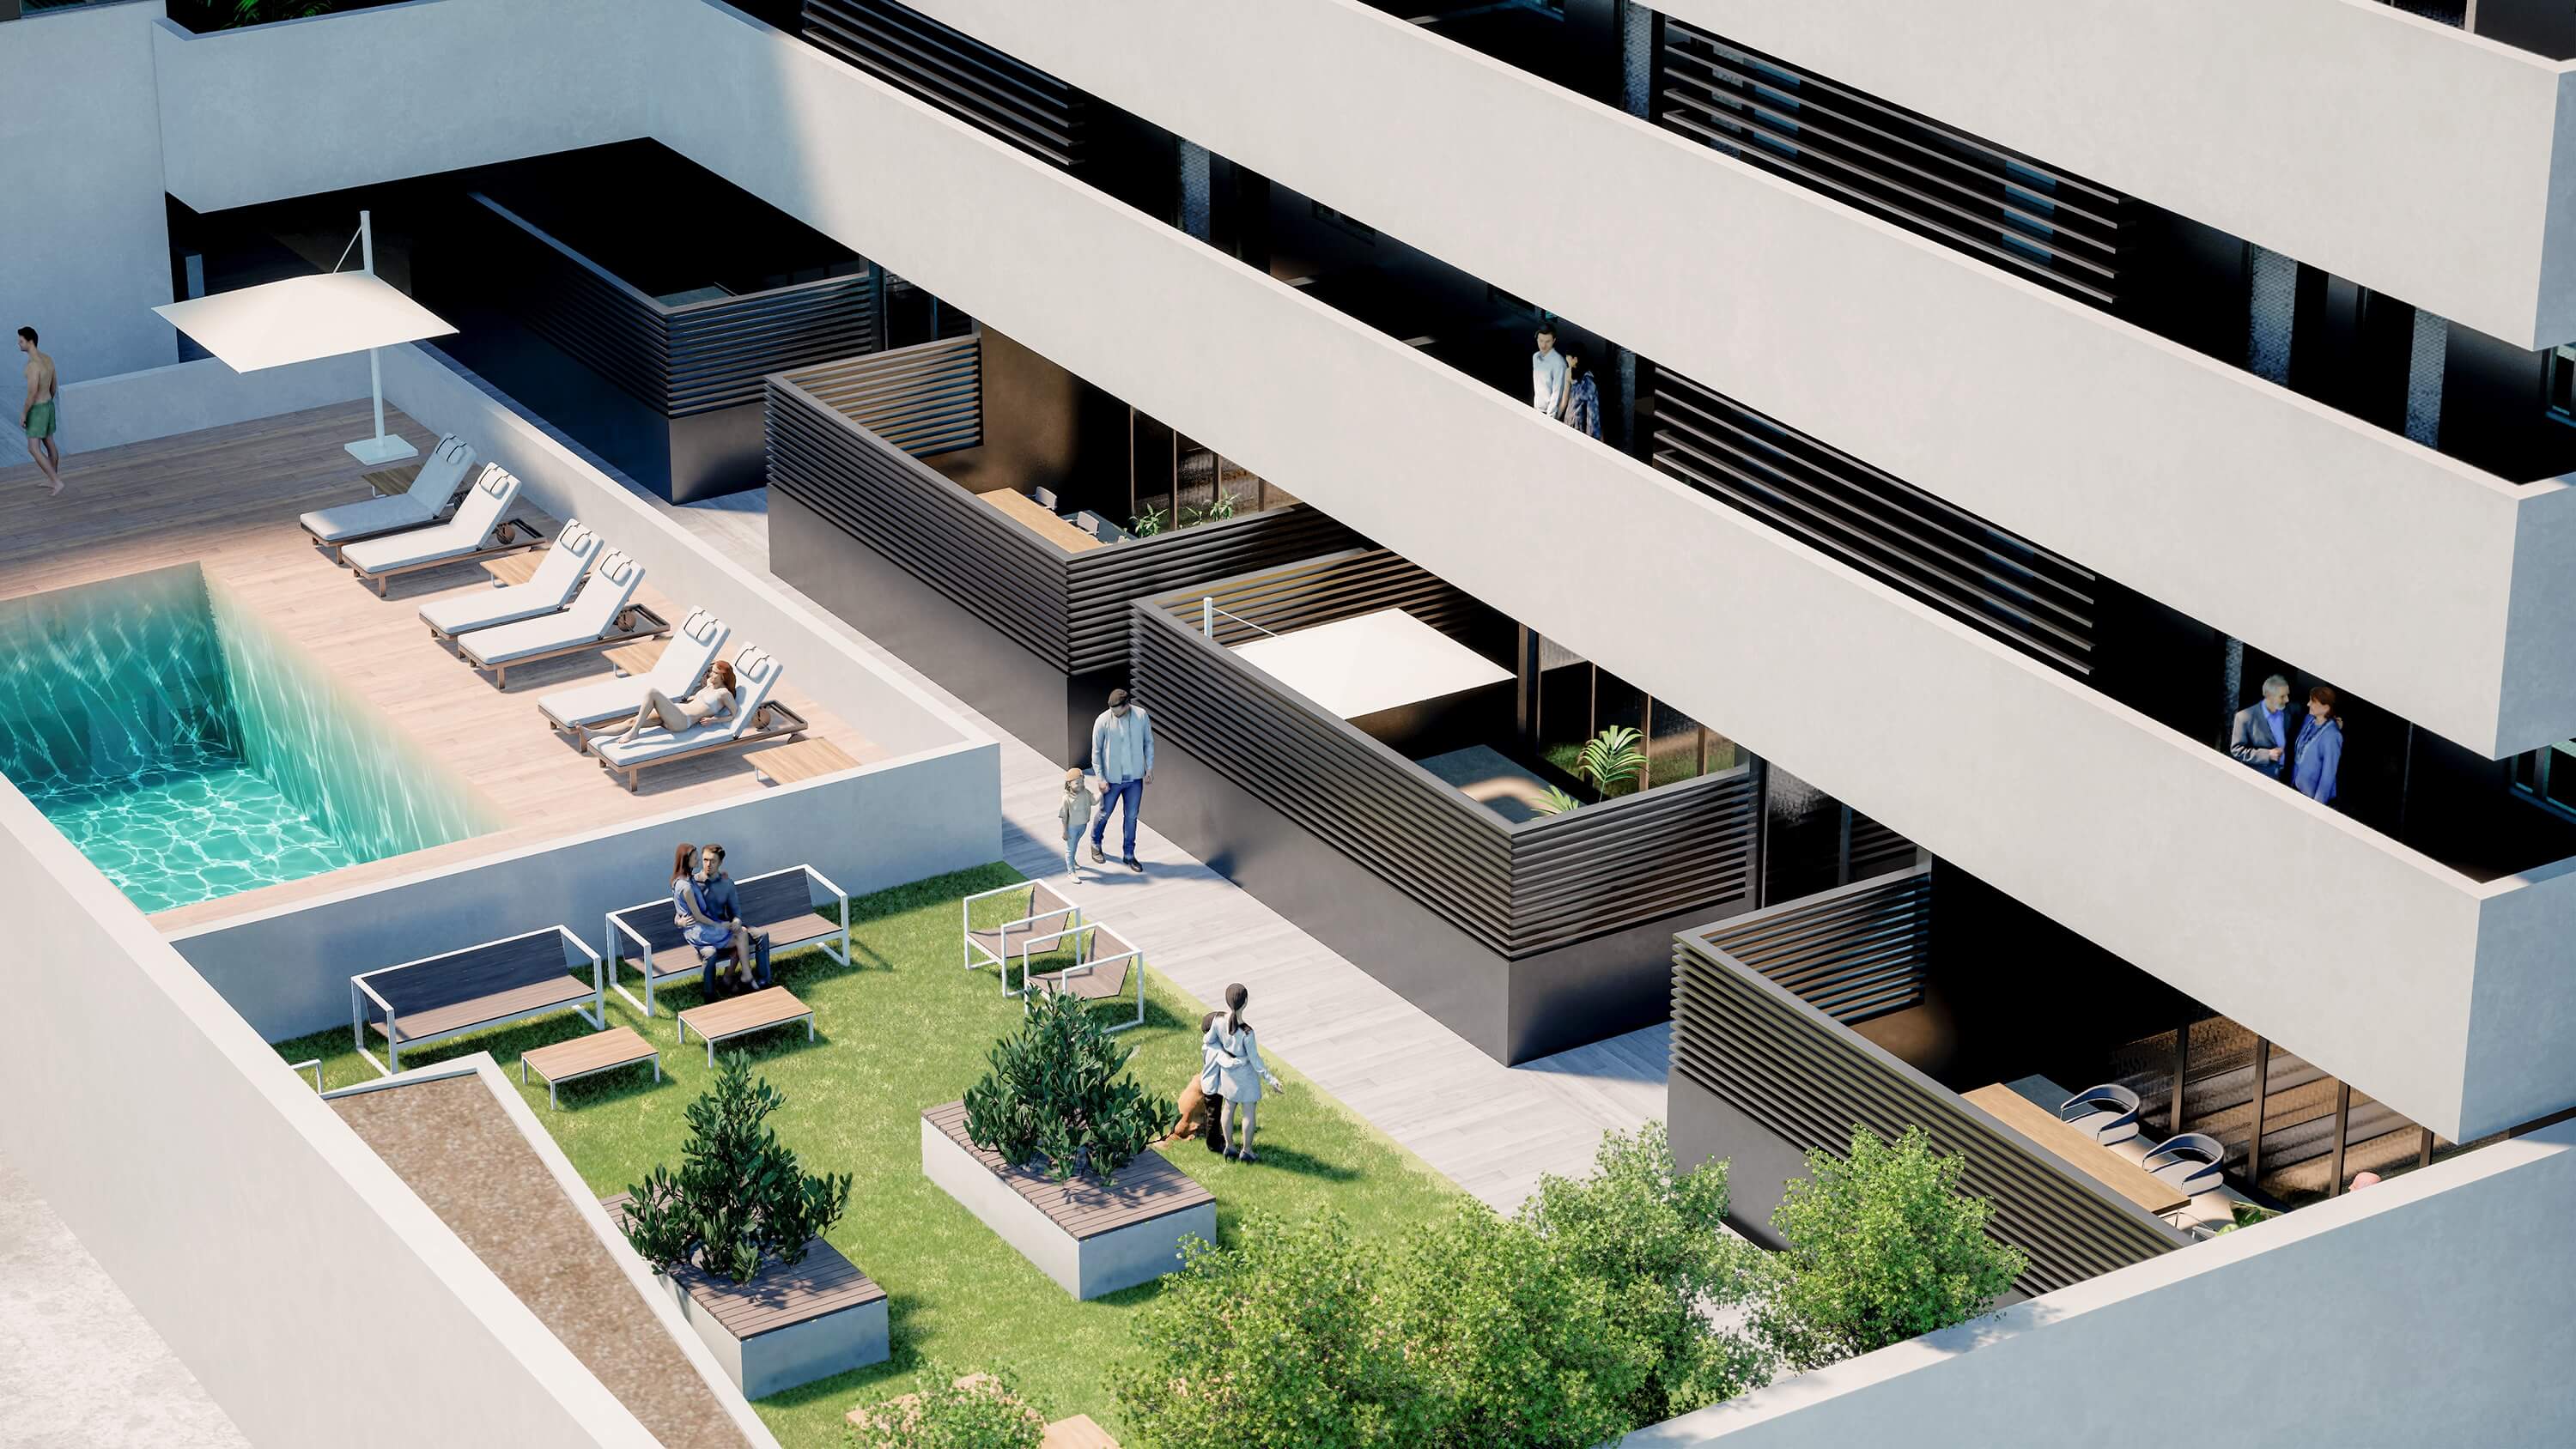 Imagen: Urbanitae
 Imagen: Urbanitae
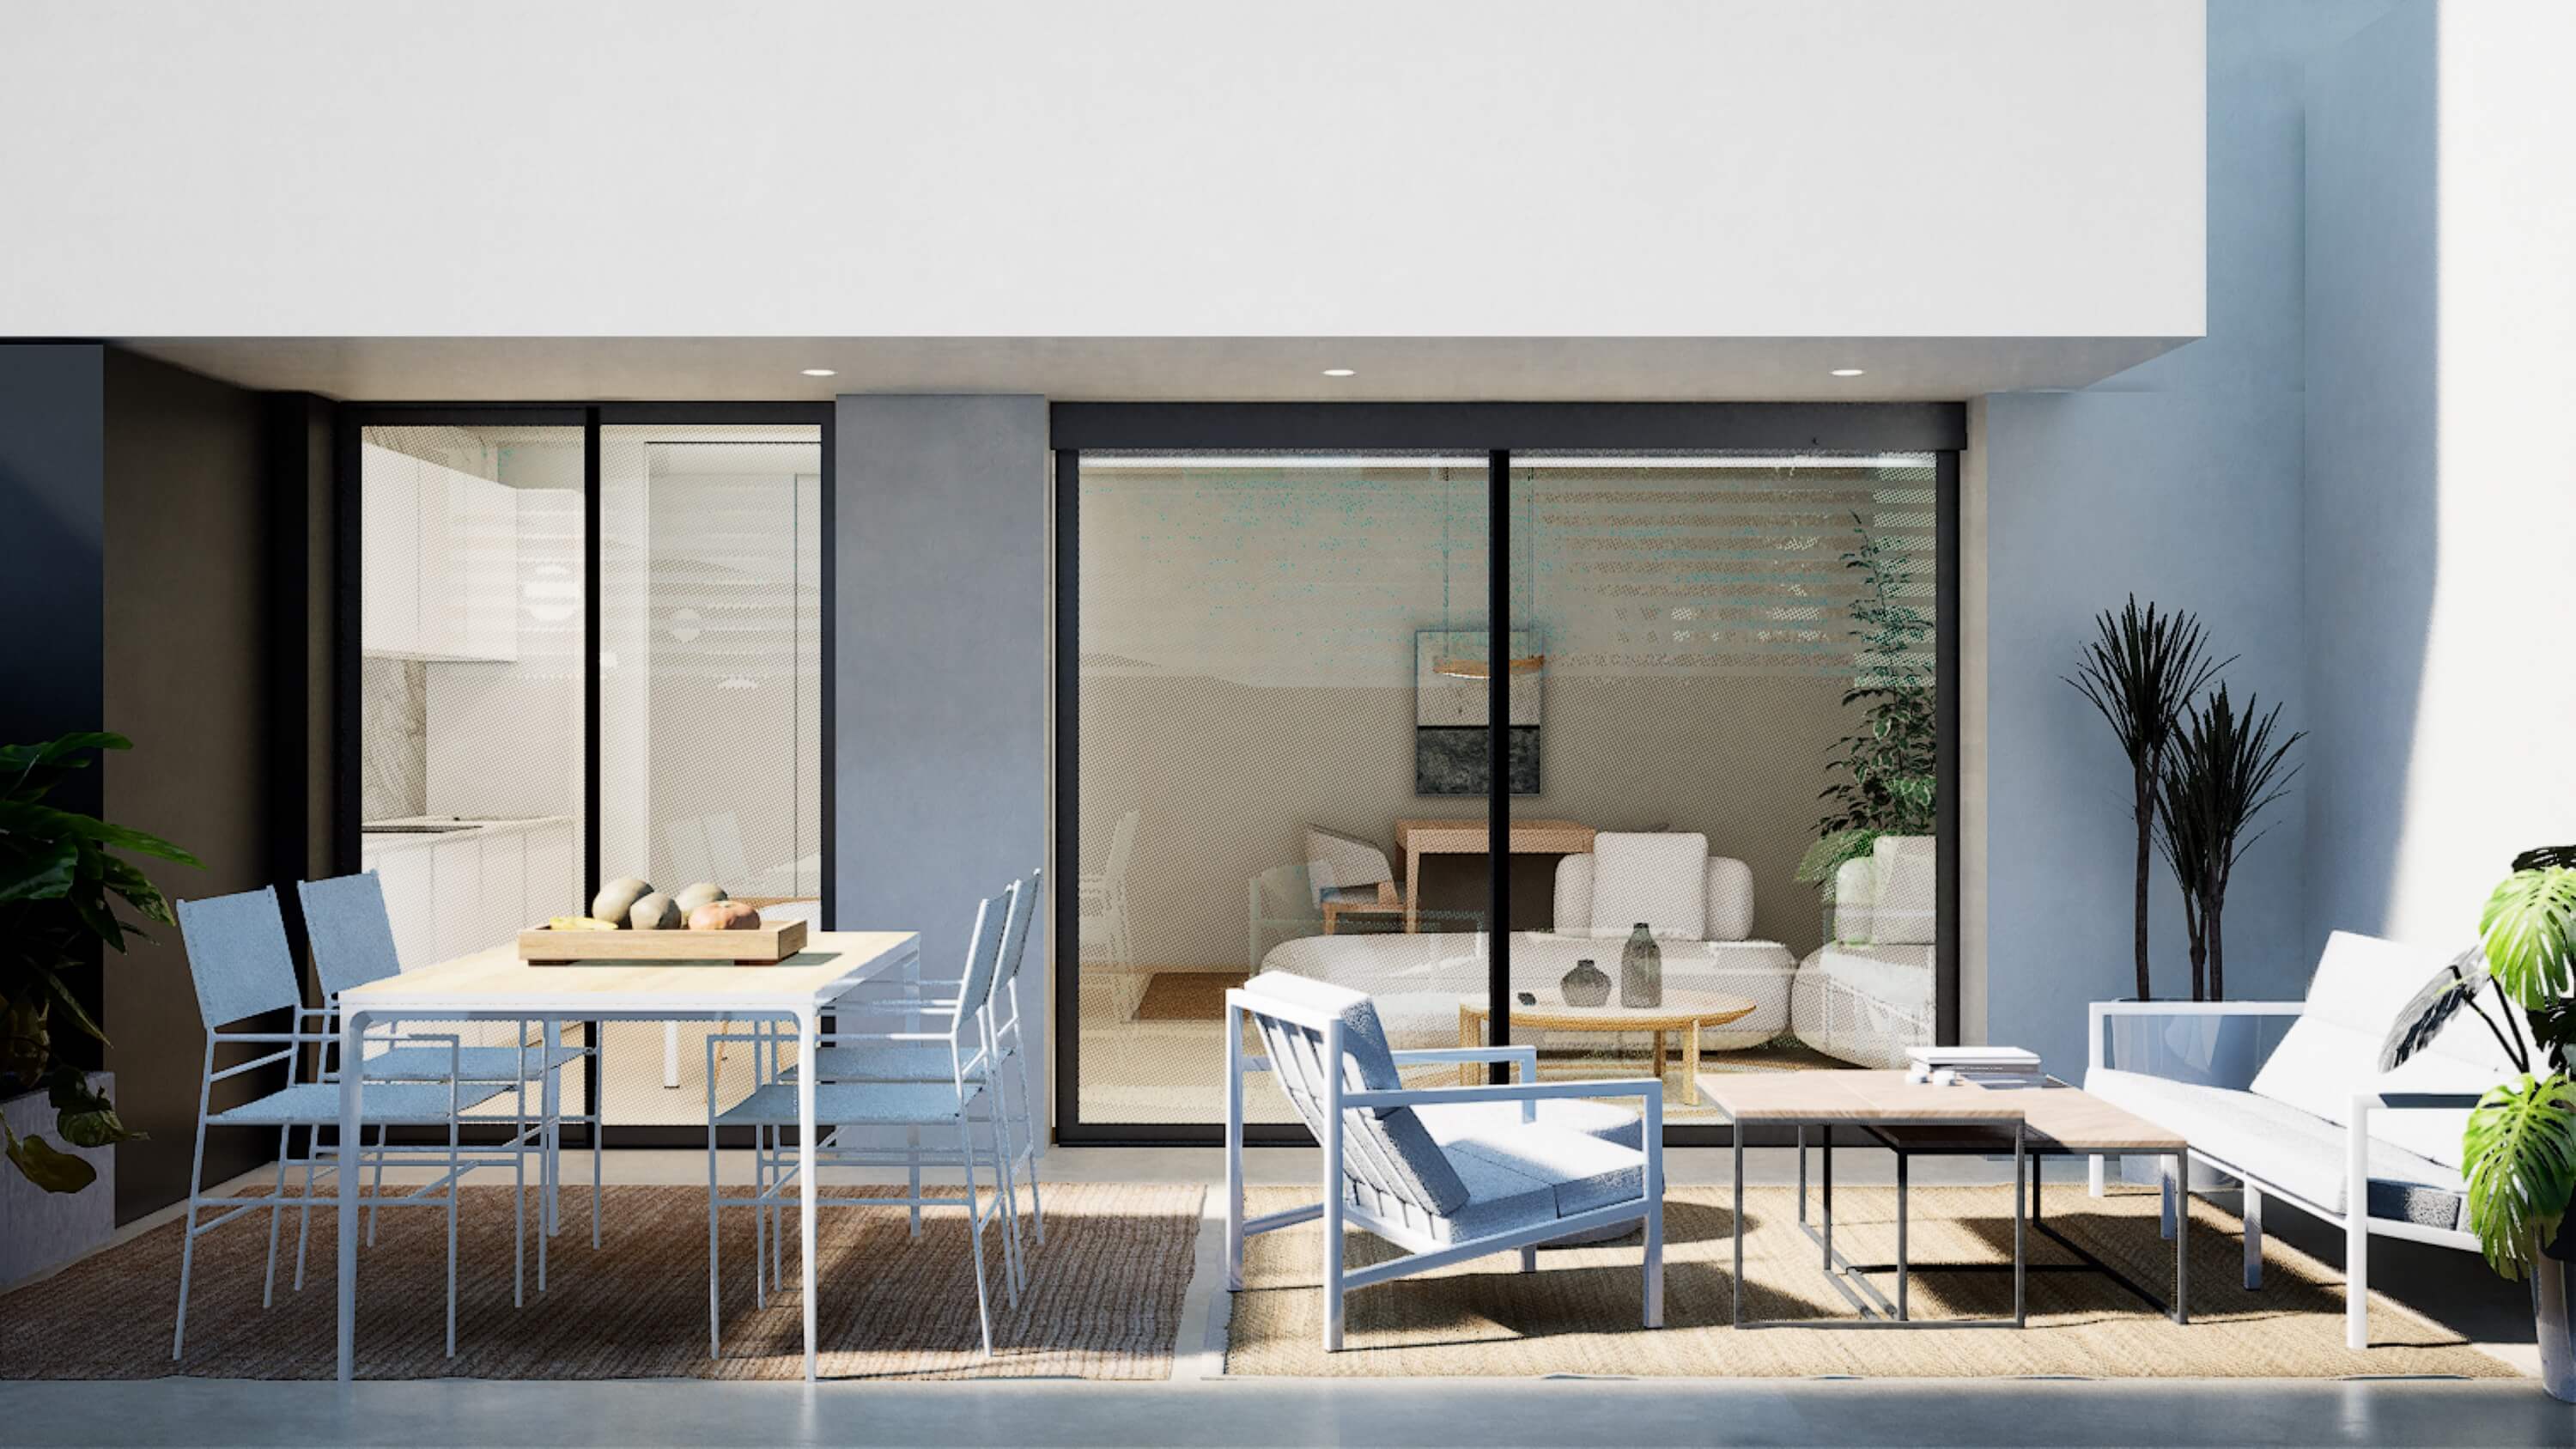 Imagen: Urbanitae
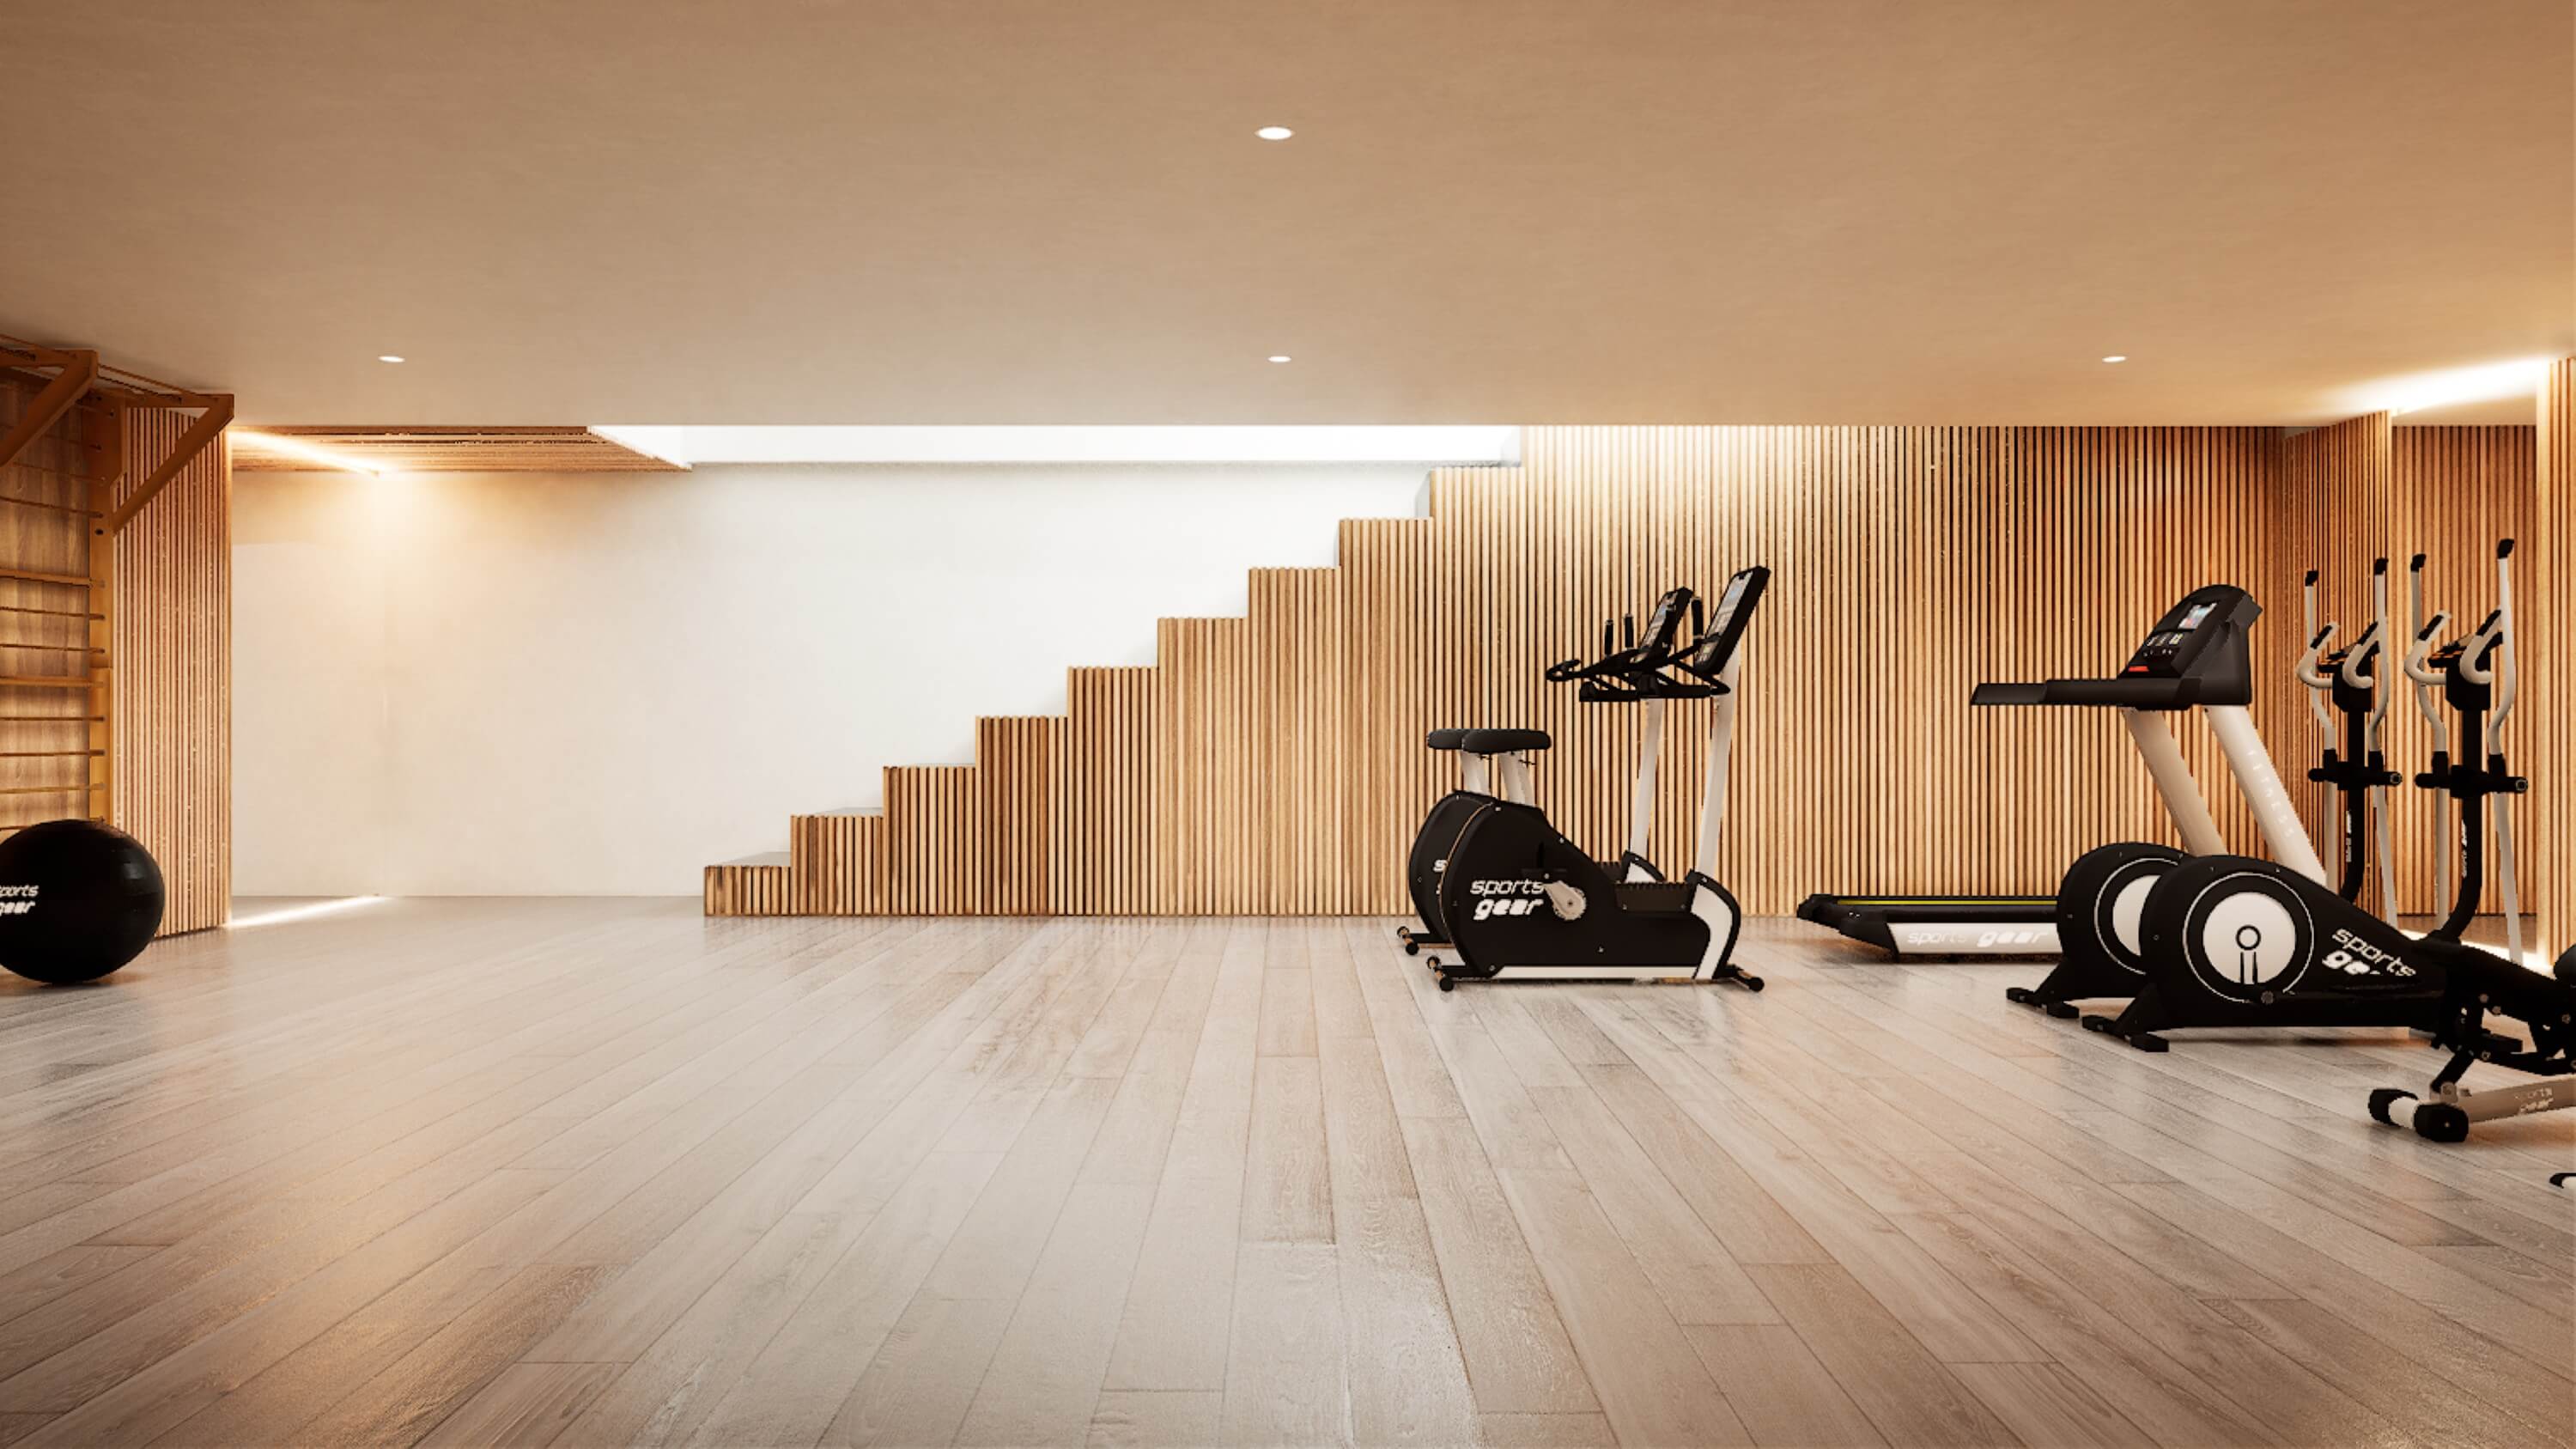 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Calle Sant Joan Despí» no es un municipio que reconozcamos, y «Barcelona» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,36 (fórmula 1.0.0). La nota de hoy es 5,26. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una promoción residencial de obra nueva en el área metropolitana de Barcelona, dentro de una operación de equity con estrategia de plusvalía. El dinero de los inversores entra mediante una ampliación de capital en la sociedad vehículo del proyecto, que a su vez amplía capital en la sociedad promotora; el gestor y los inversores que le acompañan aportan también capital. La aportación se destina a la compra del suelo y a los costes de arranque hasta que se formalice el préstamo promotor. El plazo que figura en el análisis es de 32 meses.
Ubicación
El proyecto se sitúa en el área metropolitana de Barcelona, en una zona residencial rodeada de zonas verdes y equipamientos, según la documentación de la plataforma. El nombre del proyecto remite a Barcelona. La documentación describe el entorno como un área de edificaciones relativamente recientes y de calidad media o alta, con zonas comunes amplias. Señala que la promoción quedará cerca de una estación de tranvía y de una estación ferroviaria, con acceso rápido al centro de la ciudad, y con conexión cómoda a las rondas y autopistas. No tenemos más datos del entorno.
Economía
La documentación plantea tres escenarios económicos: uno favorable con las estimaciones del gestor, uno moderado con sobrecoste de construcción y uno desfavorable que combina sobrecoste y caída de los precios de venta hasta arrojar pérdidas y pérdida parcial del capital aportado. No publicamos las cifras de ingresos, costes ni equity de esos escenarios. Las obras se apoyarían en un préstamo promotor para el que el gestor tiene una oferta bancaria, con un tramo de suelo que permitiría recuperar parte de la aportación antes de la liquidación. La comercialización no ha arrancado y no hay preventas. Nuestra anualización de la rentabilidad acumulada de la operación da un 13,37 % para un plazo de 32 meses.
Garantías y estructura
La operación se articula mediante ampliación de capital: los inversores entran en la sociedad vehículo del proyecto y esta amplía capital en la sociedad promotora. El gestor y los inversores que le acompañan aportan también capital, en parte a través de un contrato de cuentas en participación. Las obras se financiarían con un préstamo promotor para el que existe una oferta bancaria, que incluye un tramo de suelo destinado a que los socios recuperen parte de lo aportado antes de la liquidación. La estructura es de capital, no de deuda garantizada para el inversor.
Situación comercial y salida
La comercialización de la promoción no ha arrancado y no cuenta con preventas, según la documentación. El gestor sí ha vendido una parte relevante de las viviendas de otra promoción suya en la misma zona, lo que la plataforma presenta como prueba de conocimiento del mercado. La devolución del dinero se produce al final: la sociedad se liquida y reparte los beneficios entre los inversores, dentro del plazo estimado de 32 meses. El tramo de suelo del préstamo promotor permitiría recuperar parte de la aportación antes de esa liquidación.
Ventajas
- Rentabilidad Es la dimensión mejor valorada del análisis: subnota de 8,72 sobre 10, banda alta y una confianza del 88 %. Nuestra anualización de la rentabilidad acumulada de la operación arroja un 13,37 % para un plazo de 32 meses. Aporta 2,18 puntos de los 2,50 posibles.
- Rentabilidad La operación publica tres escenarios económicos, uno de ellos desfavorable, lo que permite ver el rango de resultados que se maneja en lugar de una única previsión. La dimensión de rentabilidad deja sin aportar 0,32 puntos de su máximo.
- Promotor El gestor aporta su propio capital al proyecto, lo que alinea su interés con el del inversor, y acumula experiencia previa en la zona y en otras operaciones financiadas a través de la misma plataforma. La dimensión puntúa 5,00 sobre 10, en banda media, con una confianza del 40 %.
Desventajas y riesgos
- Licencia y preventas La dimensión de mercado puntúa 3,50 sobre 10, en banda baja, y aporta 0,70 puntos de los 2,00 posibles. La comercialización de la promoción no ha arrancado y no hay preventas, según la documentación. La confianza de esta dimensión es del 80 %.
- Promotor La dimensión de promotor se queda en 5,00 sobre 10 con una confianza del 40 %, la más baja entre las que tienen datos. Deja 1,25 puntos sin aportar sobre su máximo. Lo que sabemos del gestor es parcial.
- Rentabilidad La rentabilidad se apoya en estimaciones y en un escenario que la documentación presenta como favorable. El escenario desfavorable contempla pérdidas y pérdida parcial del capital aportado. La dimensión deja 0,32 puntos sin aportar.
- Rentabilidad El plazo previsto es de 32 meses y la documentación advierte de que en una promoción inmobiliaria los plazos pueden alargarse, por retrasos en la licencia de obras, en las preventas o en la formalización del préstamo promotor.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni LTV de primera disposición, ni LTV sobre edificio terminado, ni rango de garantía. La dimensión queda sin puntuar y deja de aportar 2,77 puntos de los 3,00 posibles, la ausencia más costosa del análisis. No afirmamos de quién es esa falta de dato.
Conclusión
La nota es 4,36 sobre 10 con una confianza del 48 %, por debajo del umbral del 60 % que exigimos para dar por suficiente la información disponible. La rentabilidad es lo mejor valorado, el mercado puntúa bajo y las garantías no puntúan en absoluto. La ausencia de datos de garantías es, con diferencia, lo que más pesa en contra.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.