Análisis y valoración del proyecto Marbella | Proyecto Villa Alcalá II de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,25 /10 confianza global: 53 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, MálagaModalidad Deuda / préstamoImporte 2 140 000 €Plazo 15 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Marbella, Málaga
Concesión del Tramo B de un préstamo de hasta 4.900.000 € para financiar parte de los costes de construcción y soft costs de una villa de lujo en Nueva Andalucía, Marbella. El tramo financiado por Urbanitae es de 2.140.000 €, a 15 meses, con tipo fijo anual del 10,00% y garantía hipotecaria de primer rango sobre la finca, además de prenda sobre acciones y cuentas de la SPV.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,81 con datos, en parte pesa el 25 % de la fórmula; aporta 1,95 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,60 con datos, en parte pesa el 25 % de la fórmula; aporta 1,15 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 140 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 15 meses
- Rentabilidad total
- 12,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COGITARI HOMES
- Proyectos previos del promotor
- 4 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
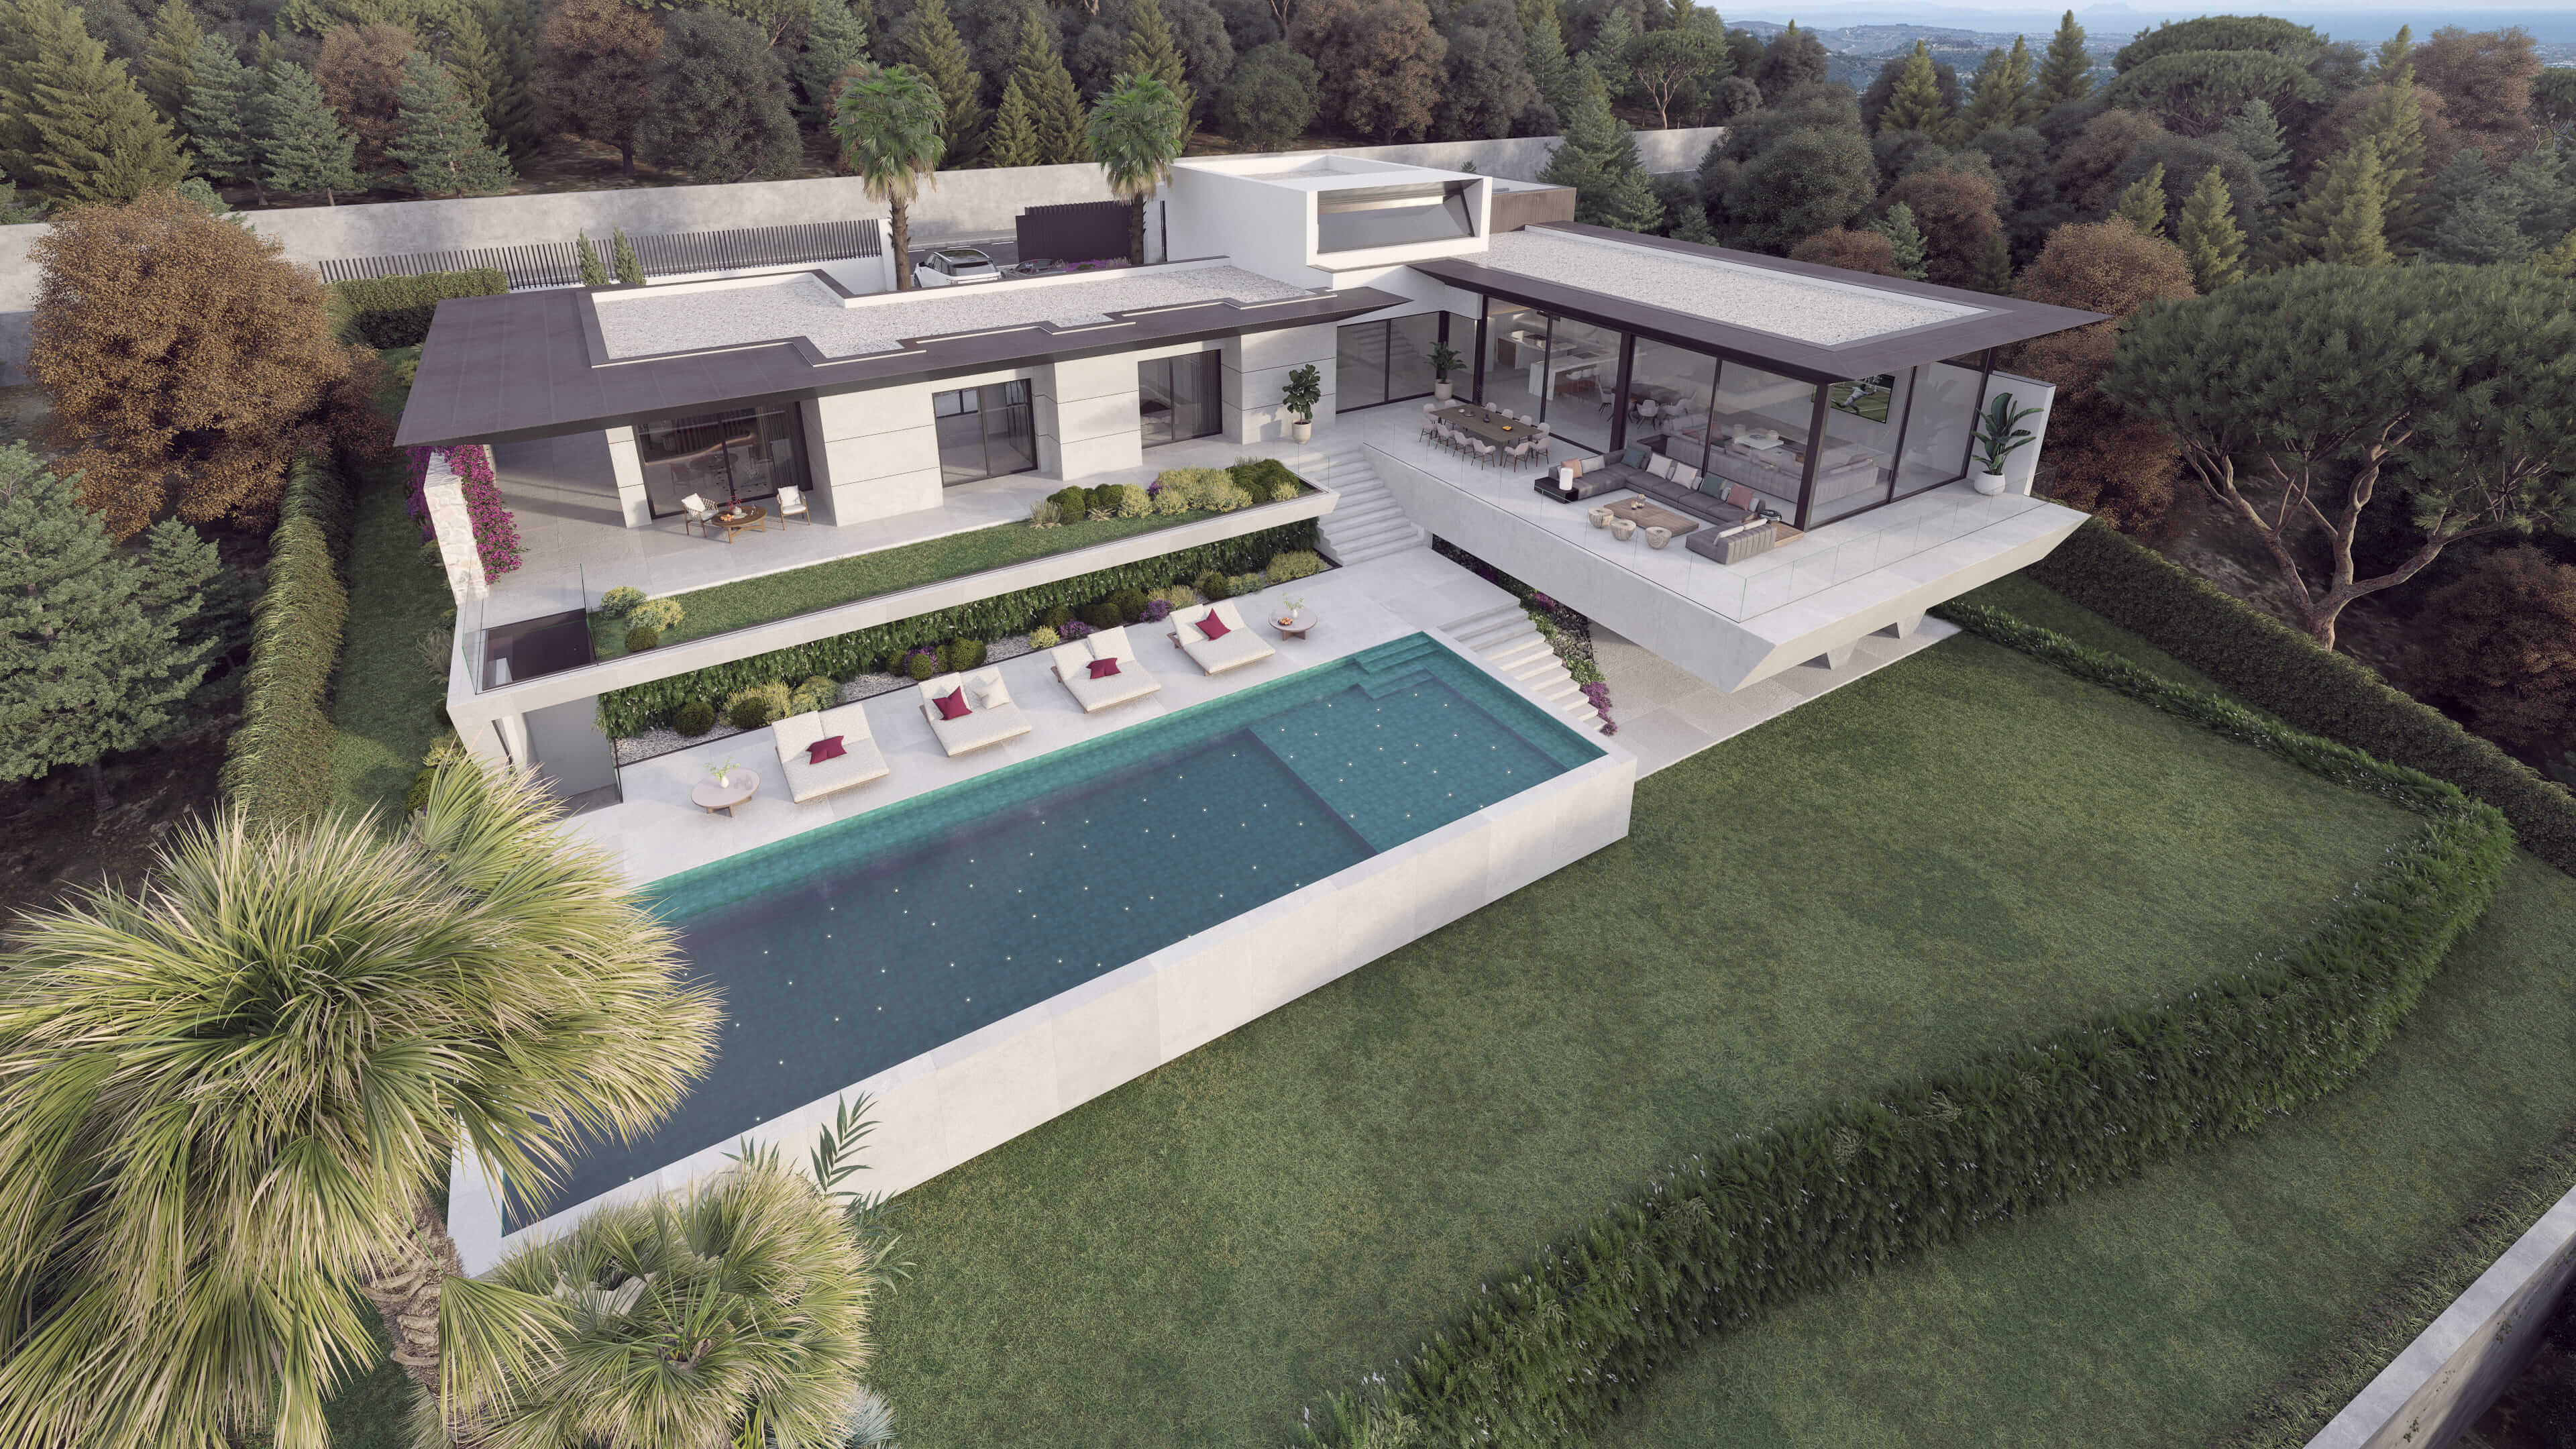 Imagen: Urbanitae
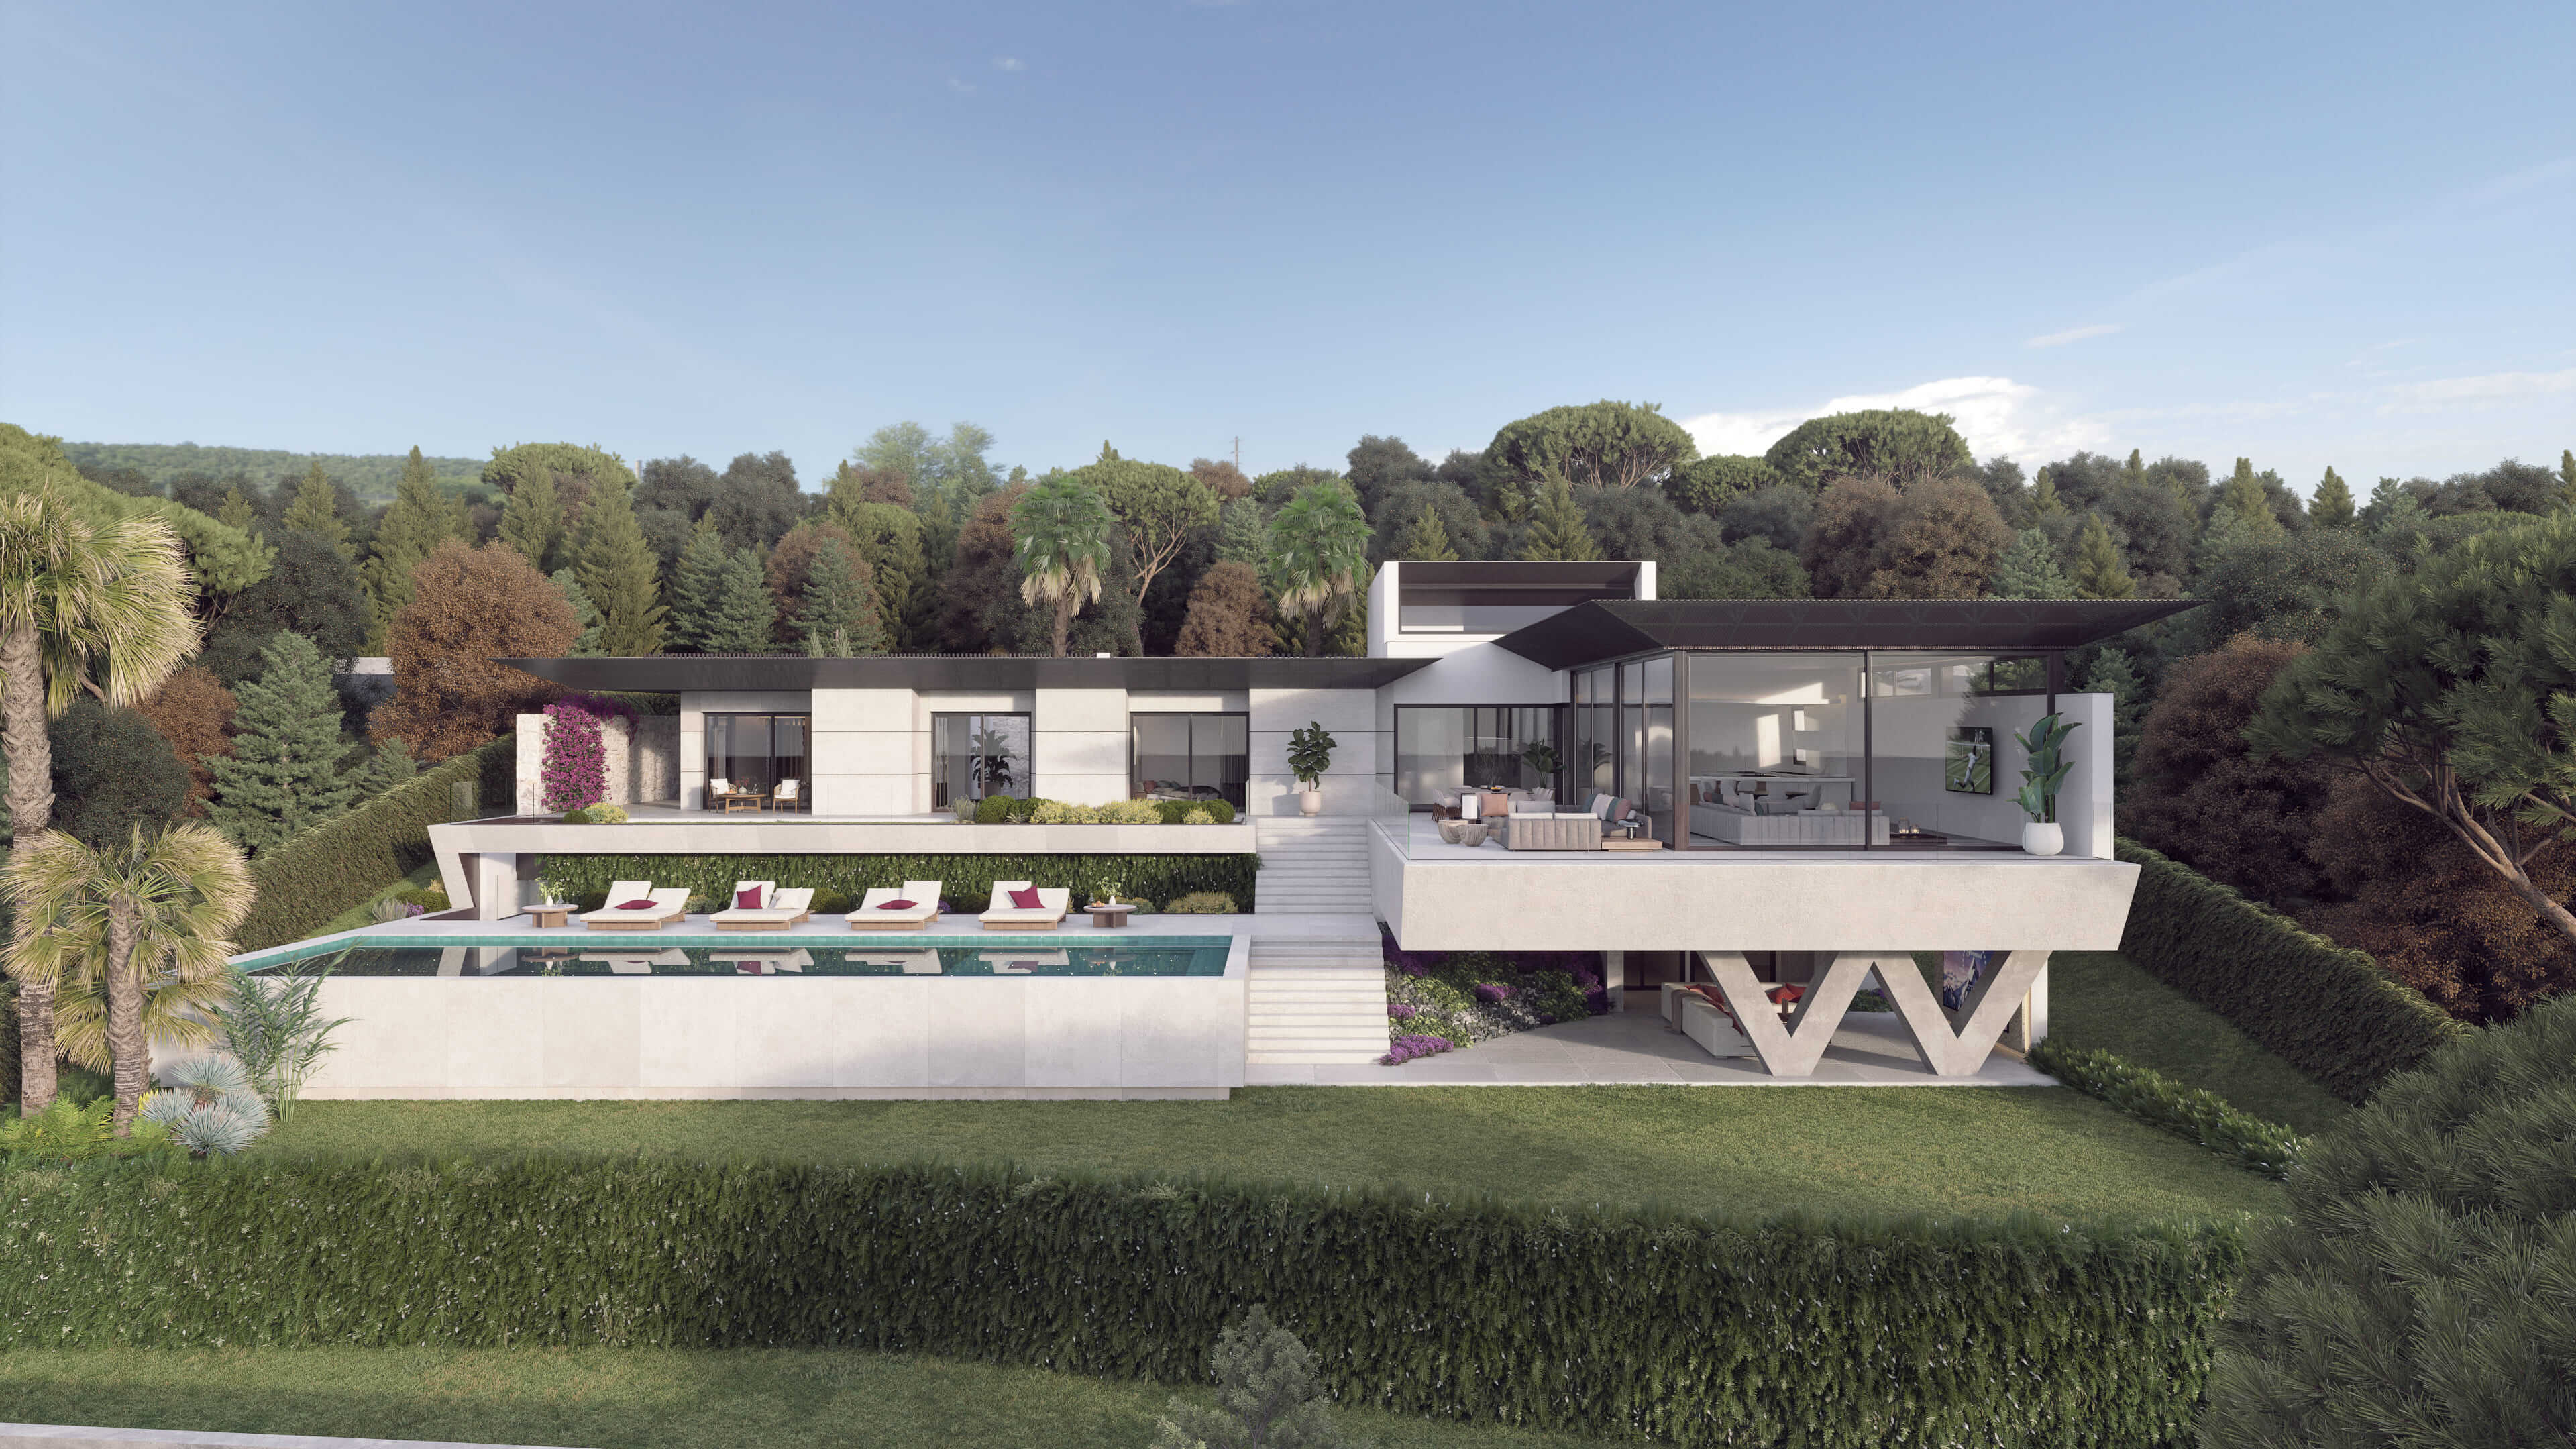 Imagen: Urbanitae
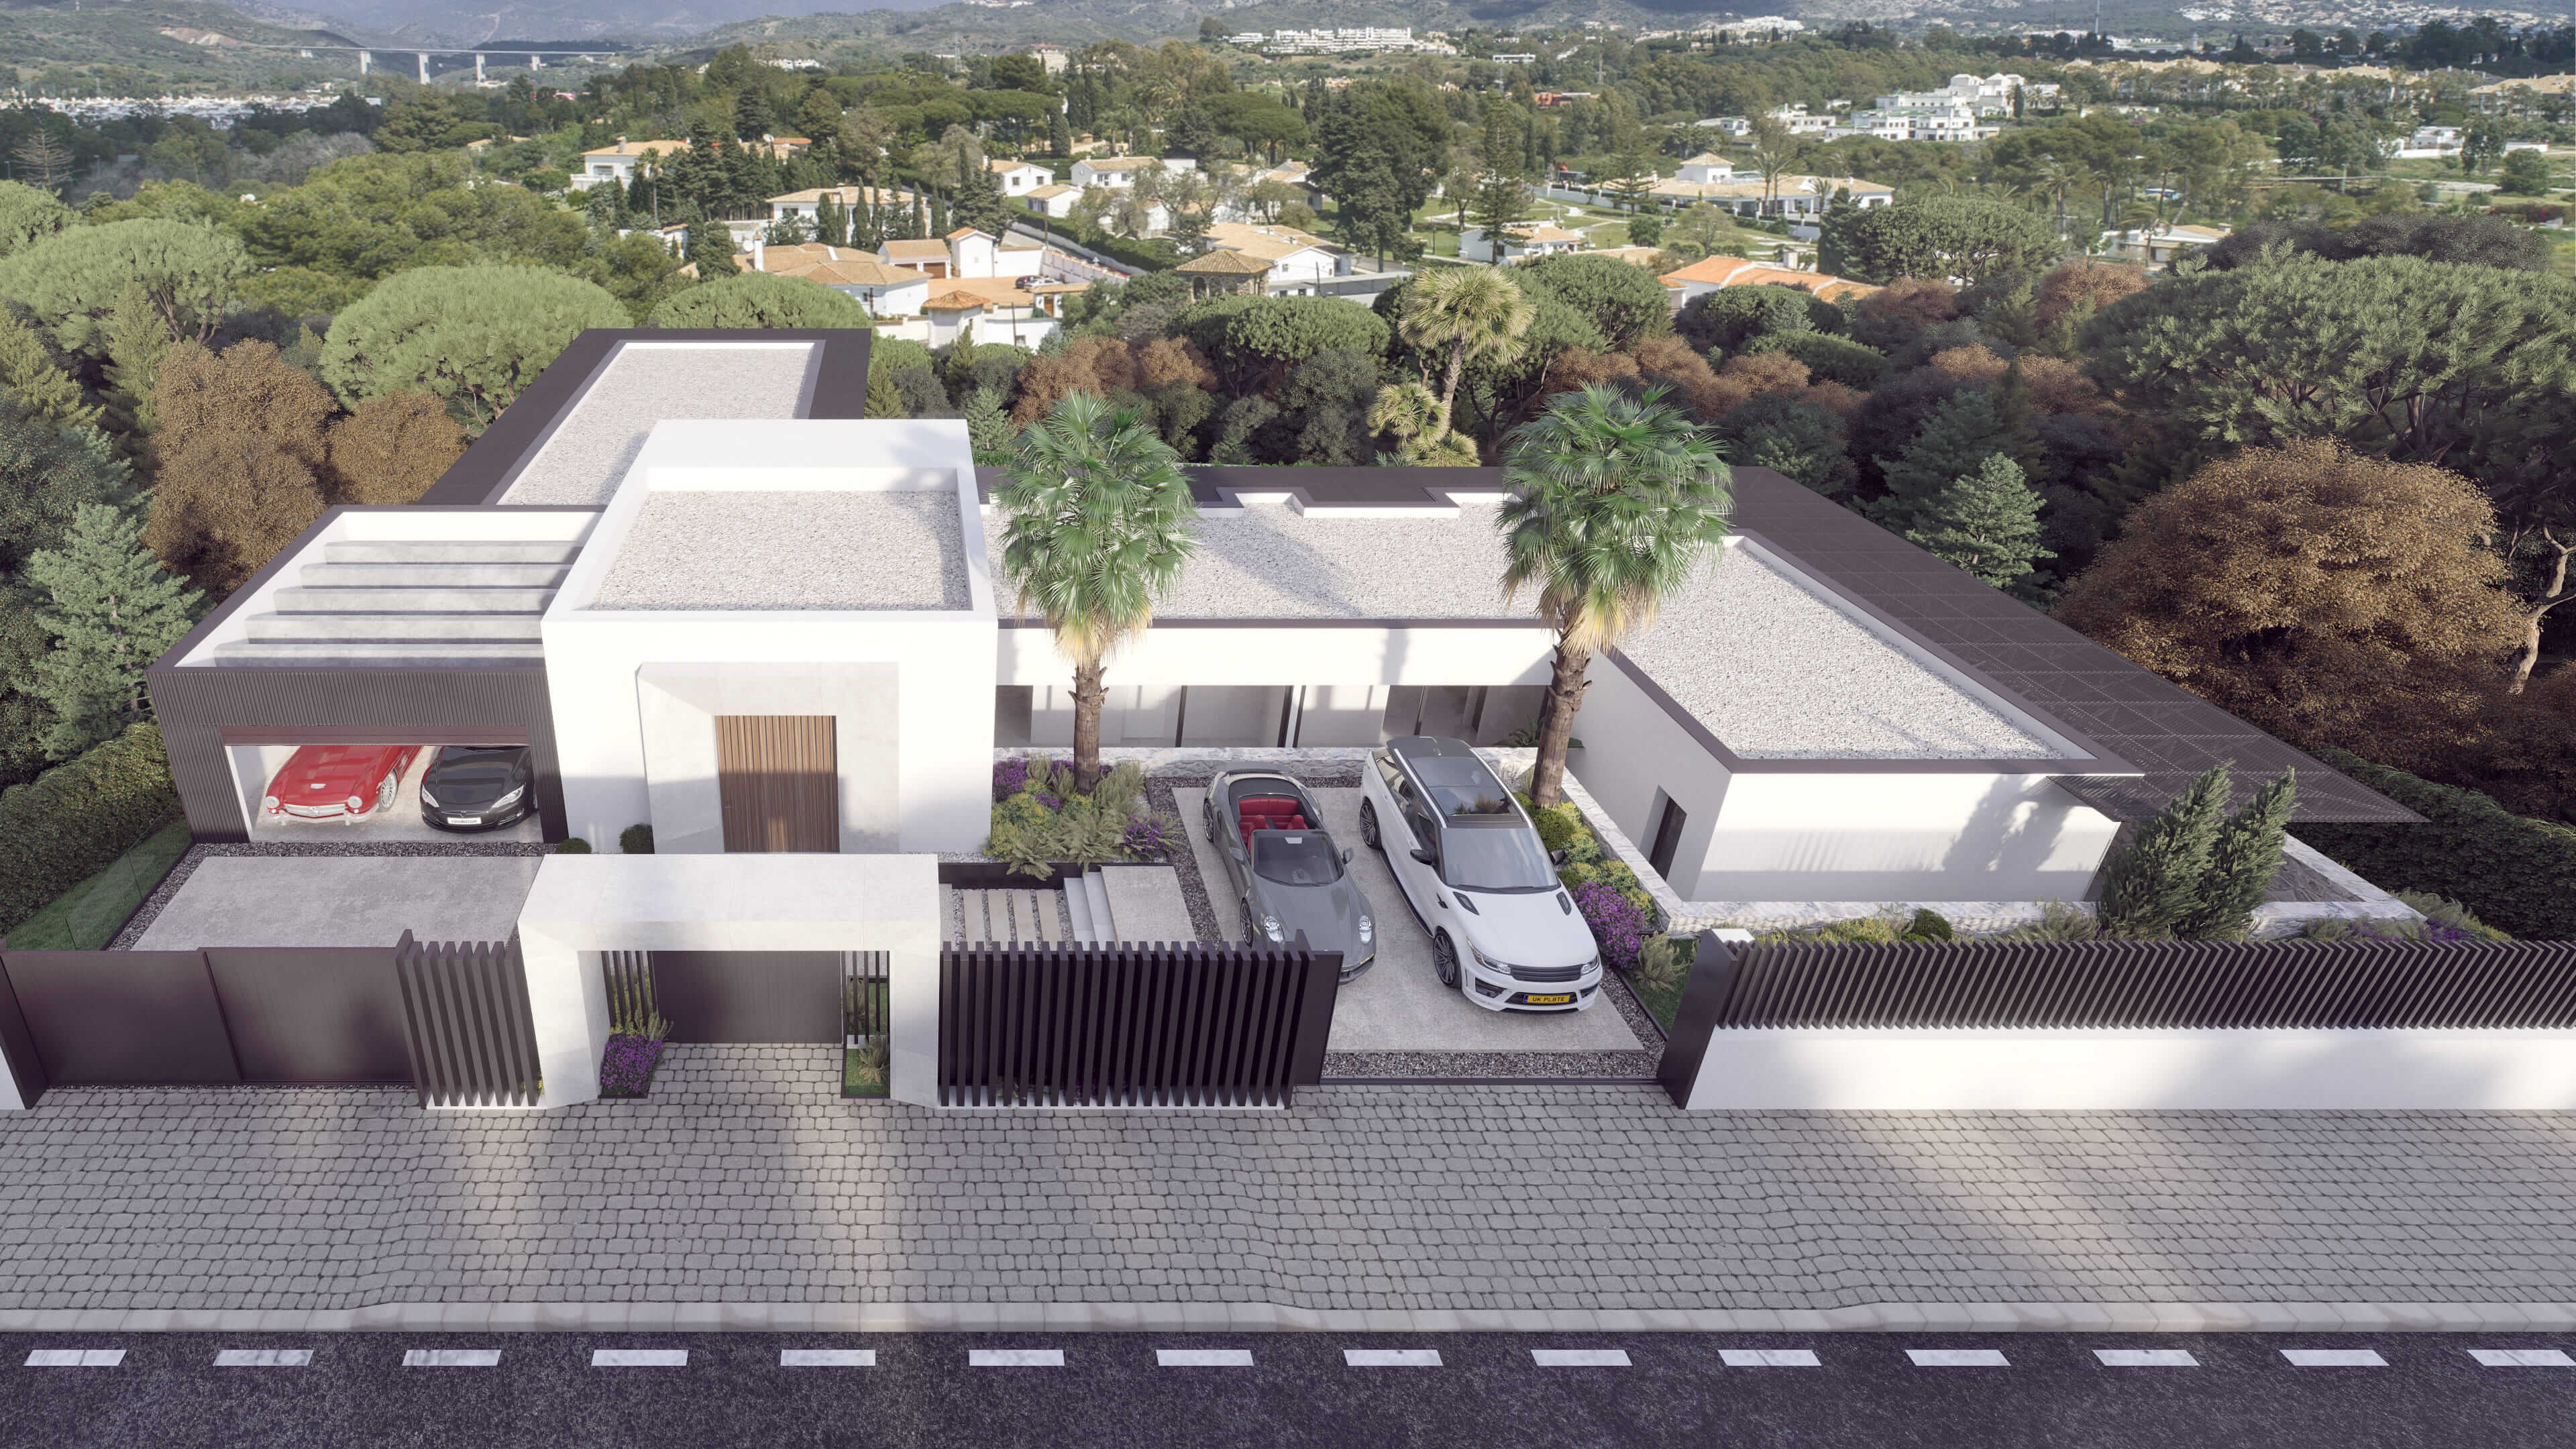 Imagen: Urbanitae
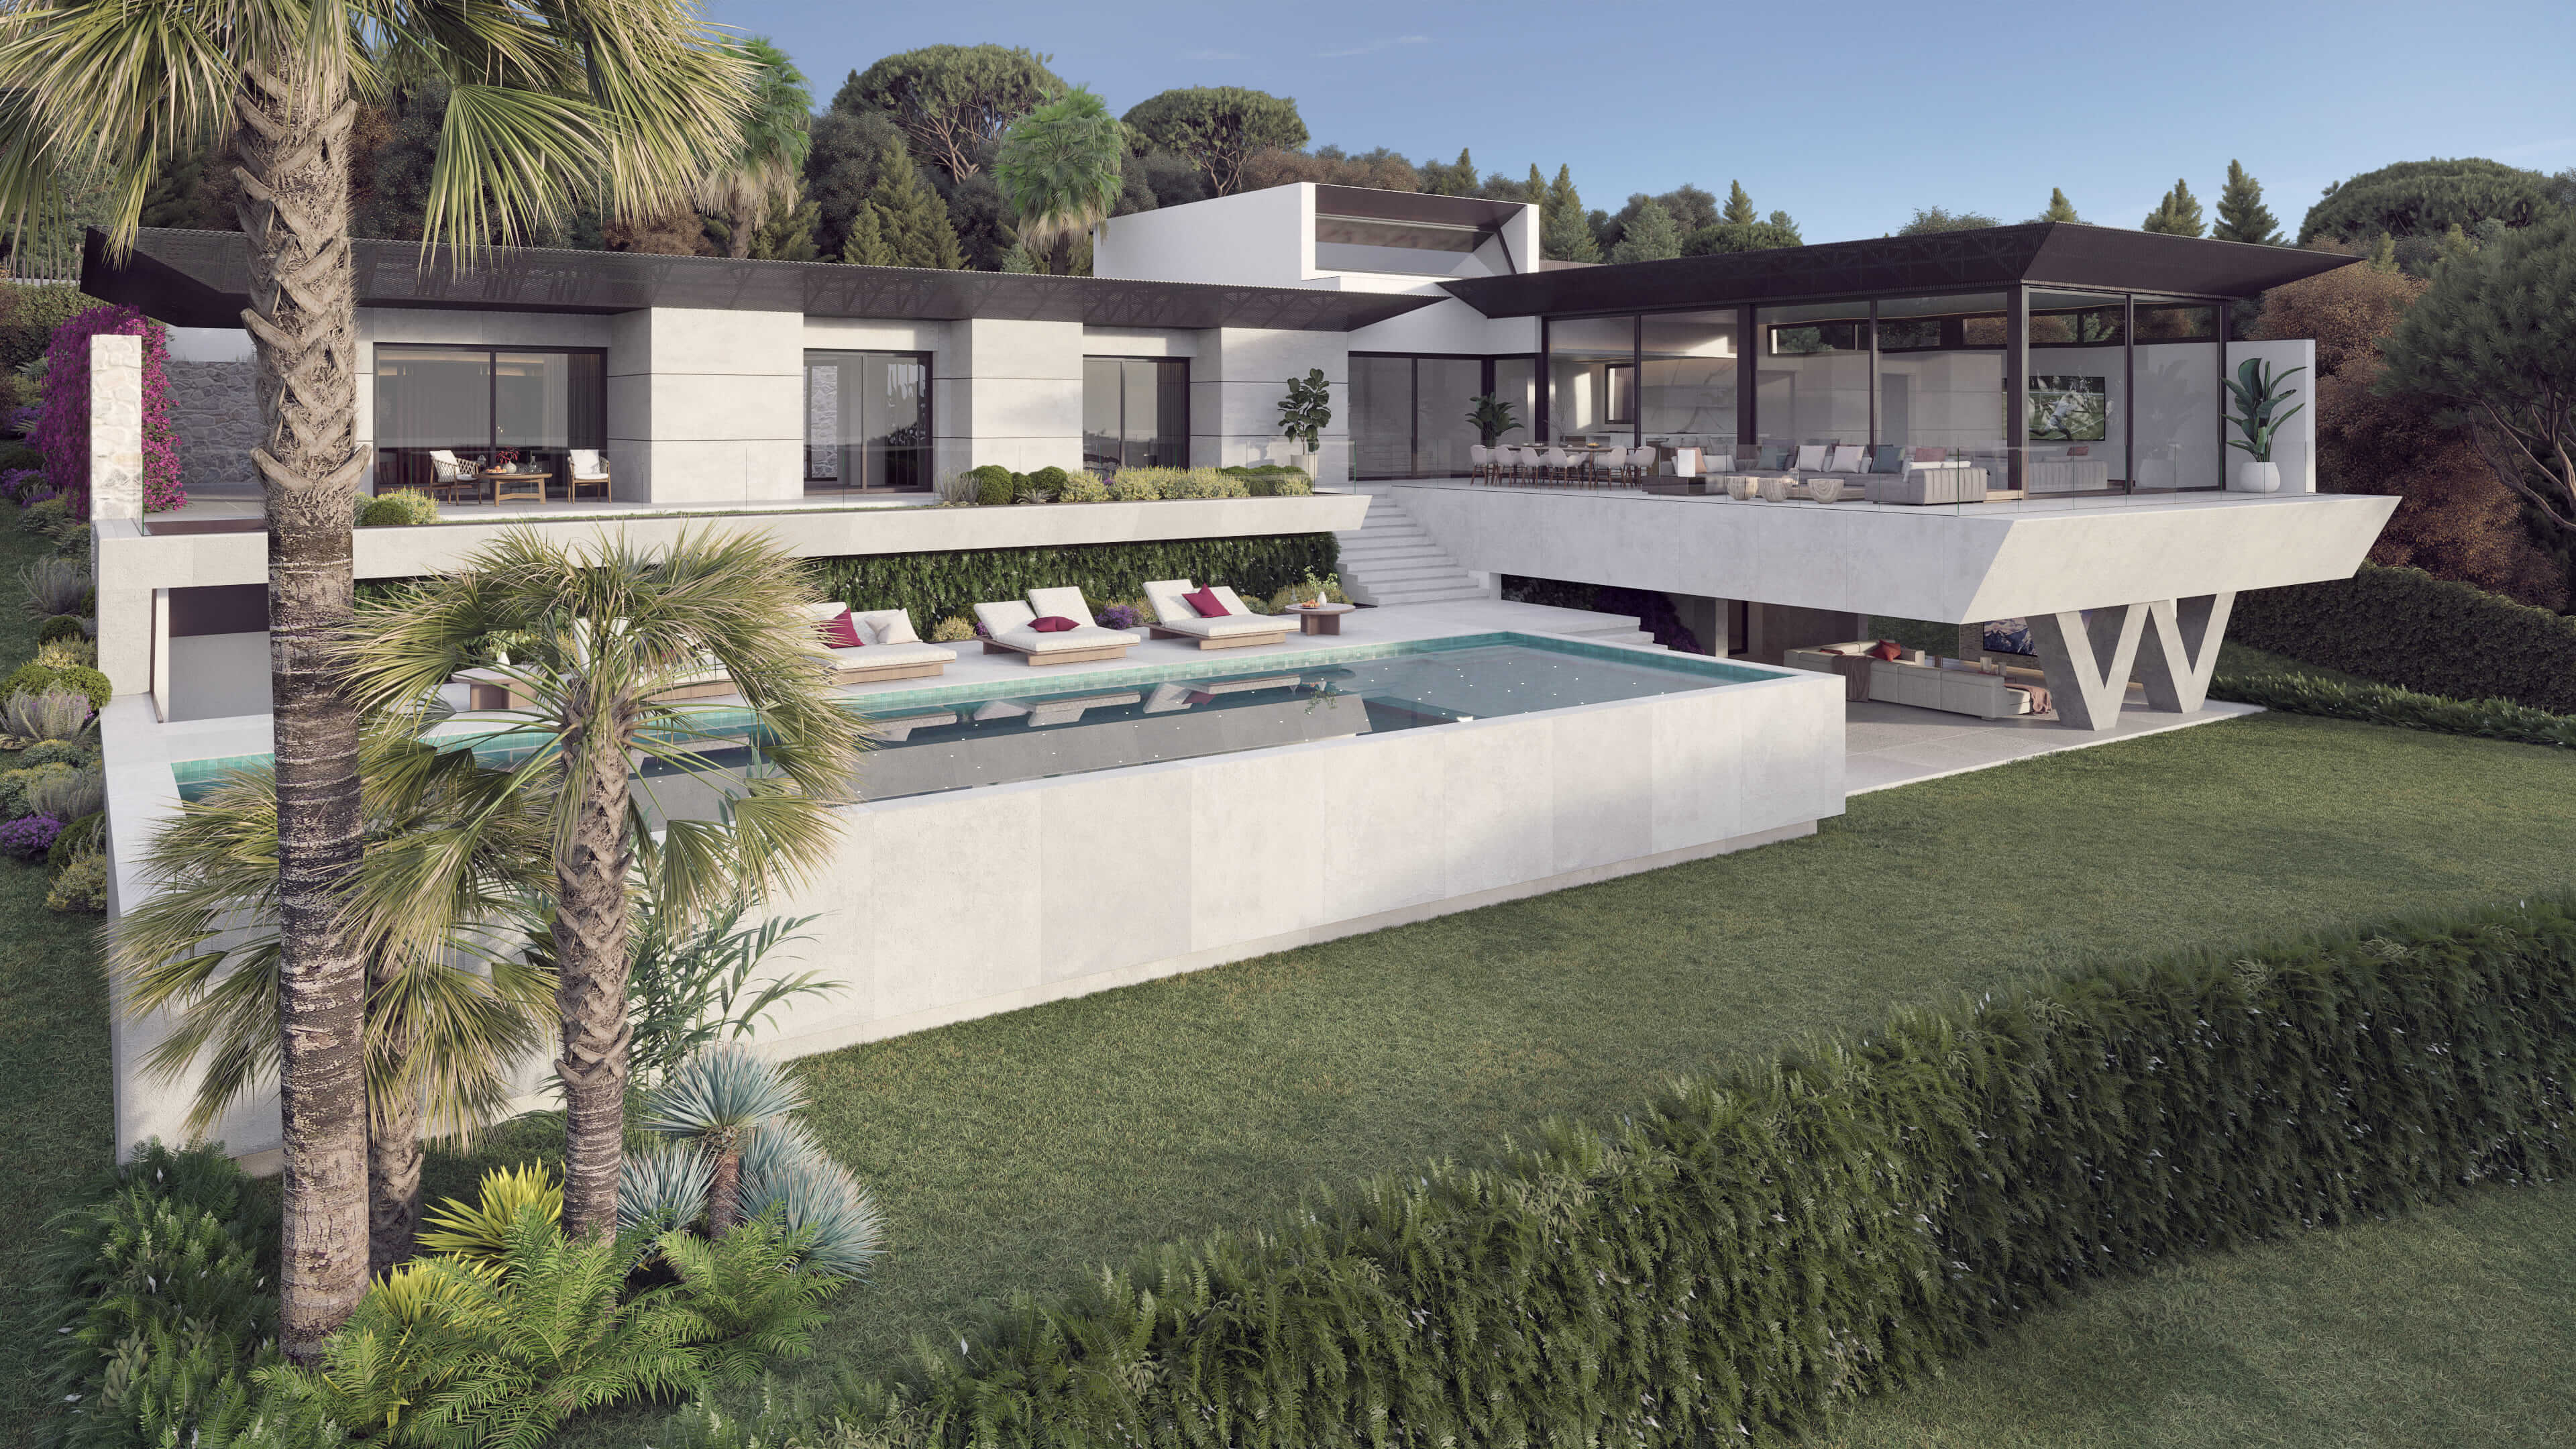 Imagen: Urbanitae
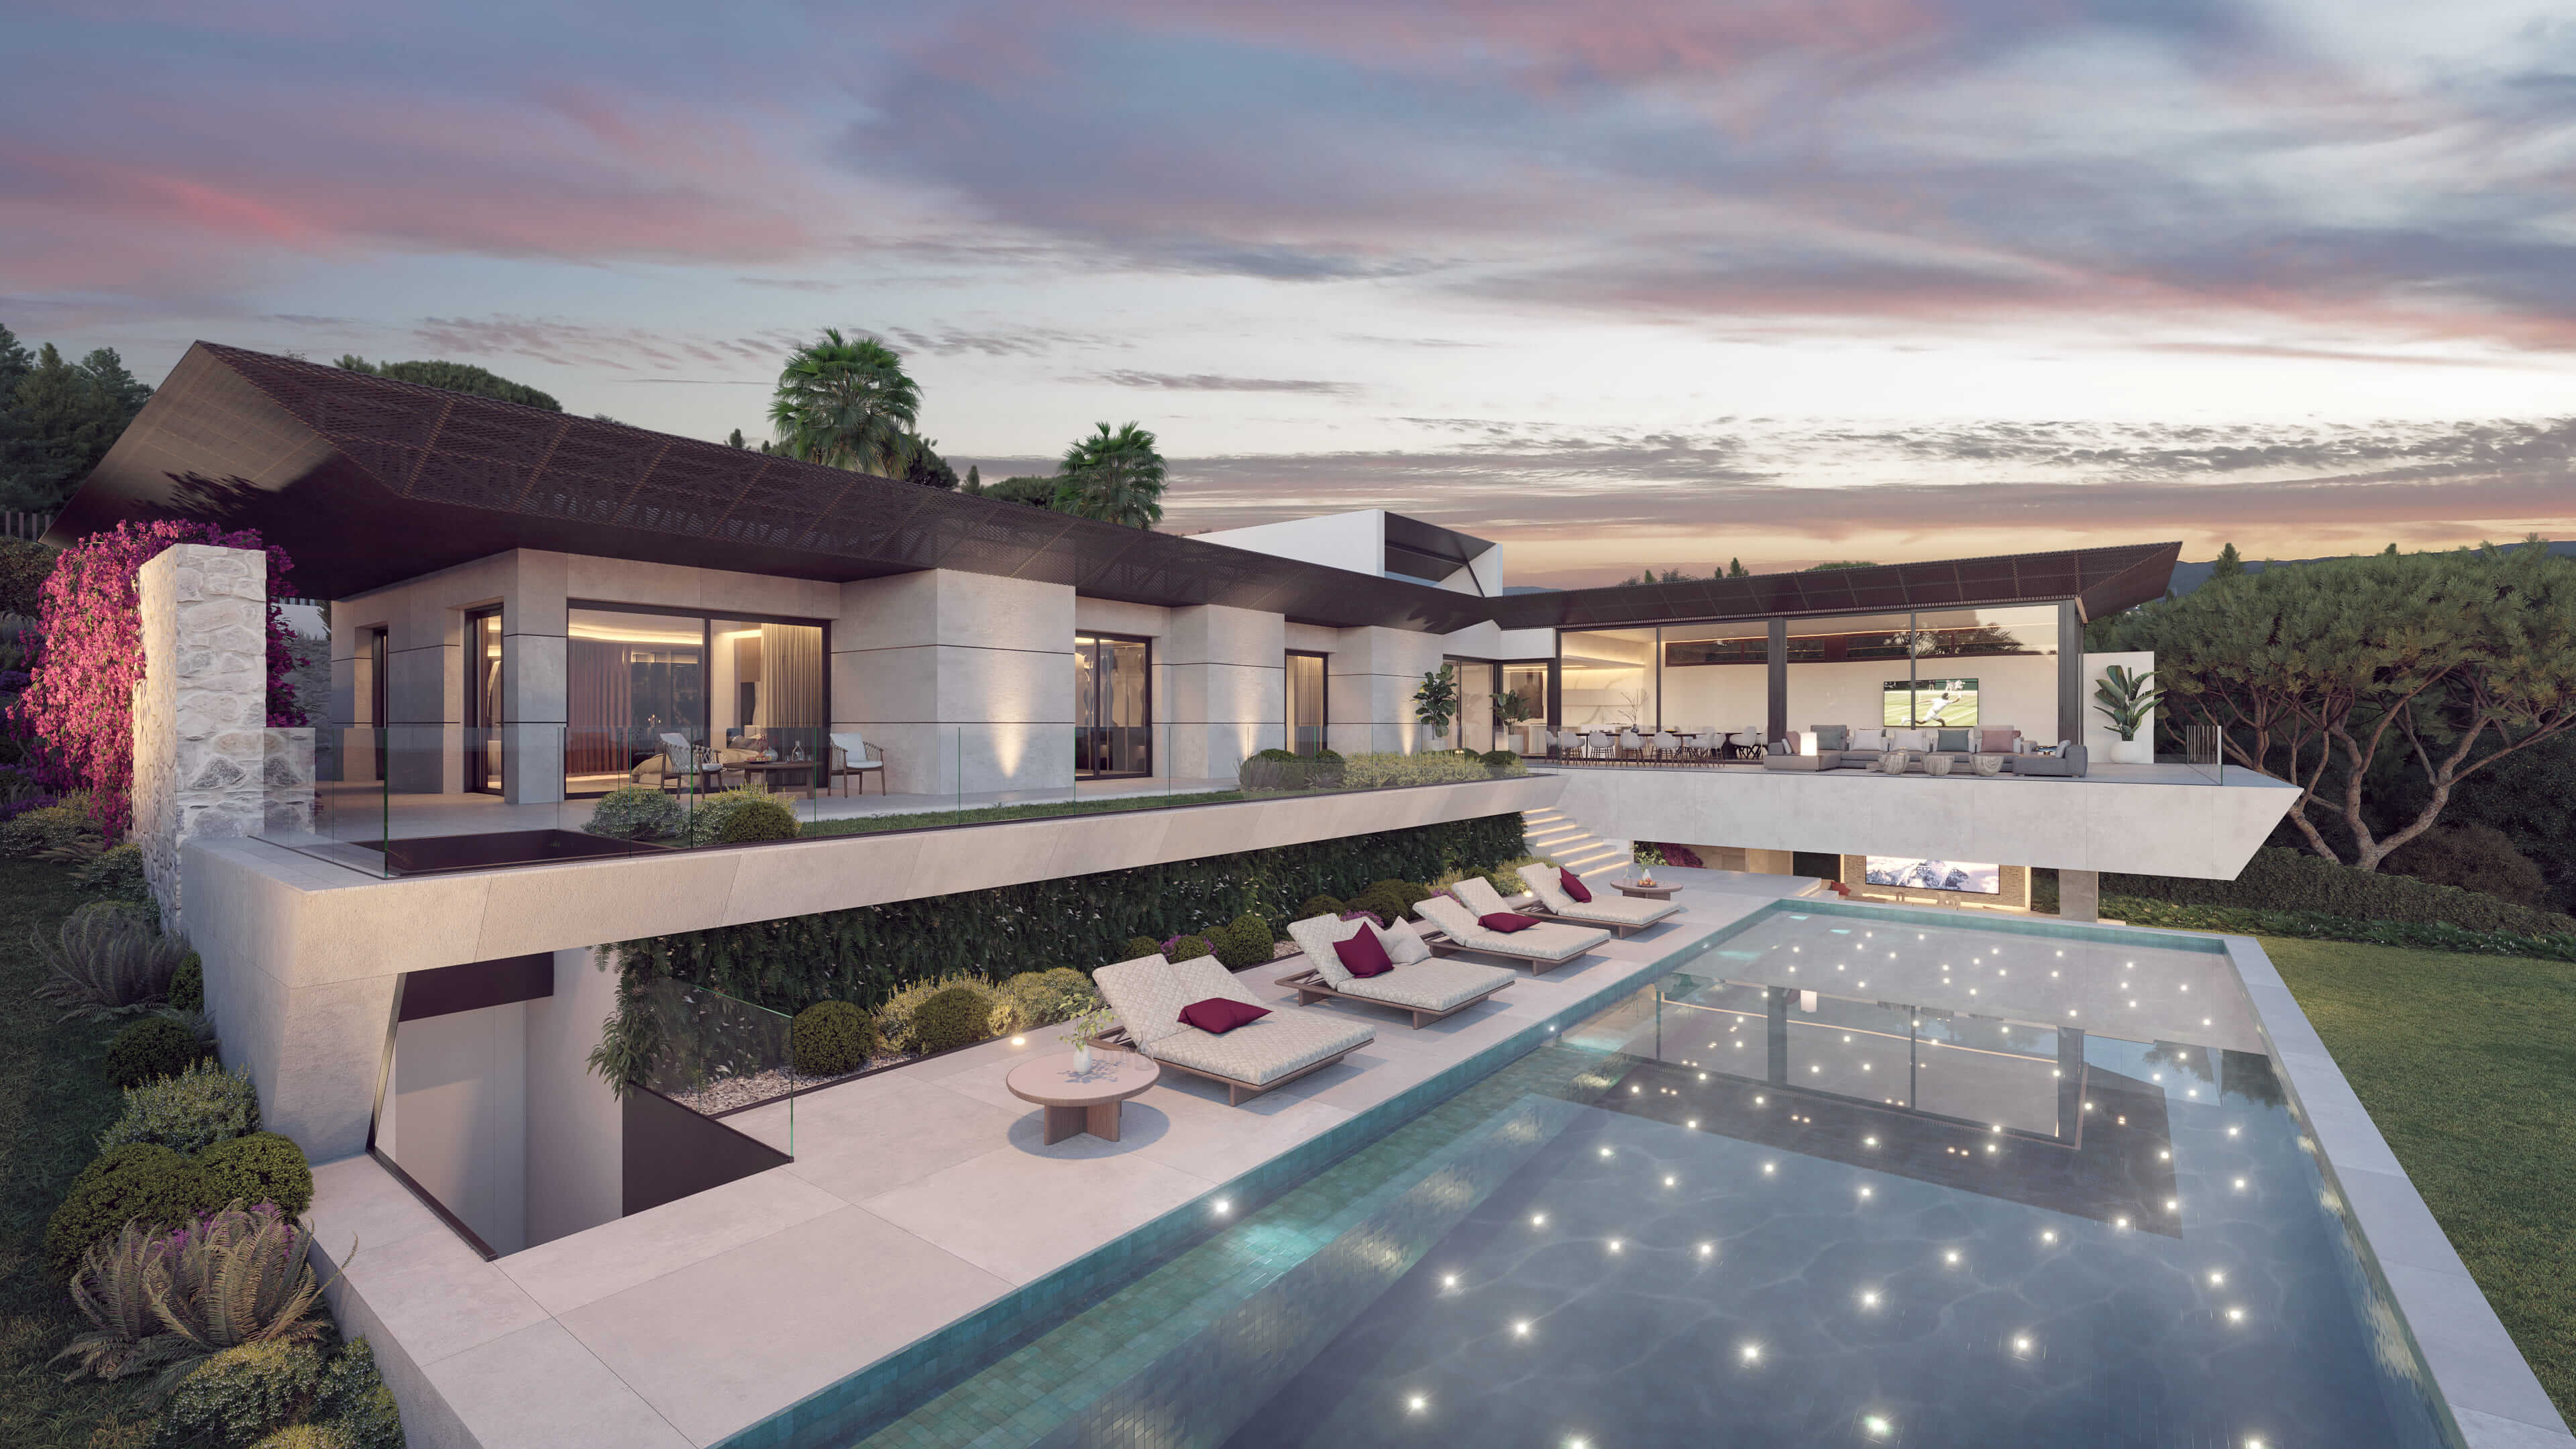 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («C/ Alcalá 15-D, 7G - Nueva Andalucía, Marbella, Málaga»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,78 (fórmula 1.0.0). La nota de hoy es 6,25. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el segundo tramo de un préstamo concedido a la sociedad propietaria de una villa en desarrollo en Marbella. Los inversores de la plataforma aportan ese tramo, destinado a cubrir parte de los costes de construcción y los gastos asociados a la obra. El préstamo se articula en varios tramos y este es el intermedio, a tipo fijo, con intereses y principal que se abonan al vencimiento. La prestataria es una sociedad vehículo constituida para el proyecto, y la devolución depende de que la vivienda se venda una vez terminada.
Ubicación
El proyecto se sitúa en Marbella. La documentación describe la vivienda dentro de un entorno residencial de lujo con seguridad privada, jardines y vegetación en su entorno, y junto a un campo de golf. La plataforma presenta la zona como uno de los principales destinos turísticos de la provincia, con playas, entornos naturales, instalaciones de golf, urbanizaciones de lujo, tiendas y restauración, y con demanda tanto nacional como de compradores extranjeros de alto poder adquisitivo. La vivienda proyectada es unifamiliar y cuenta con varias habitaciones y baños, aparcamiento, sala de entretenimiento, espacio para gimnasio y bodega, y en el exterior una zona con cocina, piscina privada y solárium.
Economía
La plataforma declara una rentabilidad anual del 10,00 % para este tramo. El plazo es de 15 meses, una cifra que derivamos de otras suyas y no de un número que ella publique. Los intereses y el principal se abonan al vencimiento, sin pagos periódicos. La documentación explica que el préstamo se divide en varios tramos y que este financia parte de los costes de construcción y los gastos generales; el suelo se adquirió con fondos propios y un préstamo de un financiador alternativo. Se permite la amortización anticipada total en cualquier momento, con un retorno mínimo equivalente a los intereses del plazo previsto, y cabe una extensión del plazo si la obra alcanza su grado de avance completo. No tenemos el importe del tramo, ni el LTV, ni el LTV sobre edificio terminado, ni el ticket mínimo.
Garantías y estructura
La plataforma declara que el préstamo cuenta con hipoteca de primer rango sobre la finca donde se desarrolla el proyecto, constituida a través de un agente de garantías, y que quienes entren en tramos posteriores se subrogan en la misma hipoteca. Añade una prenda de primer rango sobre las acciones de la sociedad propietaria y otra sobre sus cuentas bancarias. El proyecto incorpora además un seguimiento de la obra que revisa las certificaciones, el avance, los posibles desvíos de plazo y coste y aprueba los desembolsos mensuales. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, así que no podemos decir cuánto margen hay entre la deuda y el valor del activo. Una hipoteca de primer rango ordena el cobro, no asegura que se cobre.
Situación comercial y salida
La devolución se produce con la venta de la vivienda. La documentación sitúa el repago del préstamo tras la finalización de la obra y la venta, y advierte de que un retraso en la venta retrasa el repago. Los intereses y el principal se abonan al vencimiento, y la amortización anticipada total está permitida en cualquier momento con un retorno mínimo equivalente a los intereses del plazo previsto. La plataforma declara que contrastó los precios de venta previstos con un estudio de mercado y con un listado de viviendas comparables de la zona. No hay preventas declaradas: la salida depende de colocar la vivienda en el mercado al terminar la obra.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 10,00 % para este tramo, con un plazo de 15 meses que derivamos de otras cifras suyas. Es la dimensión mejor situada: subnota de 7,81 sobre diez, en banda alta, con una confianza del 80 % y una aportación de 1,95 puntos sobre un máximo de 2,50.
- Garantías La estructura incluye hipoteca de primer rango sobre la finca del proyecto, declarada por la plataforma, más prenda sobre las acciones y las cuentas de la sociedad propietaria, y un seguimiento de obra que aprueba los desembolsos. Es lo que sostiene la subnota de 4,50, en banda media, con una confianza del 40 %.
- Licencia y preventas La plataforma declara que contrastó los precios de venta previstos con un estudio de mercado y con un listado de viviendas comparables de la zona. La dimensión se queda en una subnota de 5,50, en banda media, con una confianza del 40 %.
Desventajas y riesgos
- Garantías La confianza en esta dimensión es del 40 % y la subnota de 4,50 deja 1,65 puntos sin aportar de los 3,00 posibles. No tenemos el LTV de la primera disposición ni el LTV sobre edificio terminado, de modo que no se puede medir el margen entre la deuda y el valor del activo. La hipoteca ordena la prelación de cobro, pero no convierte el préstamo en un cobro asegurado.
- Licencia y preventas La subnota es de 5,50, en banda media, con una confianza del 40 % y 0,90 puntos perdidos de los 2,00 posibles. El repago depende de vender la vivienda al terminar la obra, y la propia documentación señala el retraso en la venta como el primer riesgo. No hay preventas declaradas que cubran la salida.
- Rentabilidad Aunque la dimensión está en banda alta, pierde 0,55 puntos de los 2,50 posibles y el plazo de 15 meses lo derivamos nosotros a partir de otras cifras suyas, no es un número que ella declare como tal. Los intereses y el principal se cobran al vencimiento, sin pagos intermedios, y el plazo admite una extensión si la obra se retrasa.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni su identidad, ni su experiencia, ni su historial de pago. La dimensión pesa un 25 % de la nota y su ausencia deja 2,12 puntos sin aportar. No afirmamos de quién es esa ausencia: puede ser que no llegue a nuestro registro, que la procedencia no conste o que exista otra razón que no conocemos. No la calificamos ni bien ni mal.
Conclusión
La nota es 4,78 sobre diez con una confianza del 40 %, por debajo del umbral del 60 % que la propia escala fija para dar por buena una puntuación. La rentabilidad es lo mejor situado, con una subnota de 7,81 y una confianza del 80 %, mientras garantías y mercado se quedan en banda media con confianza del 40 % y el promotor no aporta nada porque no hay ningún dato. El 10,00 % anual declarado y la hipoteca de primer rango son los dos anclajes del caso; el margen real de la deuda sobre el activo y quién está detrás del proyecto son las dos preguntas abiertas.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.