Análisis y valoración del proyecto Oporto | Proyecto Julio Dinis de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,51 /10 confianza global: 70 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Rua do Julio Dinis, 590-610, Oporto, PortugalModalidad Equity / plusvalíaImporte 4 845 000 €Plazo 24 mesesRentabilidad anual 14,97 %
Proyecto Urbanitae en Oporto, Portugal
Adquisición de un edificio existente en Oporto para su reforma y transformación en un complejo de 57 apartamentos turísticos y dos locales comerciales, con contrato de arrendamiento fijo a 25 años con Líbere Hospitality Group y posterior venta. El proyecto se estructura como equity y el promotor Caler Real Estate Advisory invierte su propio capital junto con sus inversores en la sociedad vehículo del proyecto.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,49 con datos, en parte pesa el 25 % de la fórmula; aporta 2,37 de los 2,50 puntos que podría aportar
- Garantías 3,62 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 3,80 con datos, en parte pesa el 25 % de la fórmula; aporta 0,95 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua do Julio Dinis, 590-610, Oporto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 845 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,97 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Nave industrial
- Valor objetivo de ventas
- 14 390 658 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Caler Real Estate Advisory
- Proyectos previos del promotor
- 6 proyectos
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 12 314 054 €
- Margen de seguridad de la venta
- 14,43 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
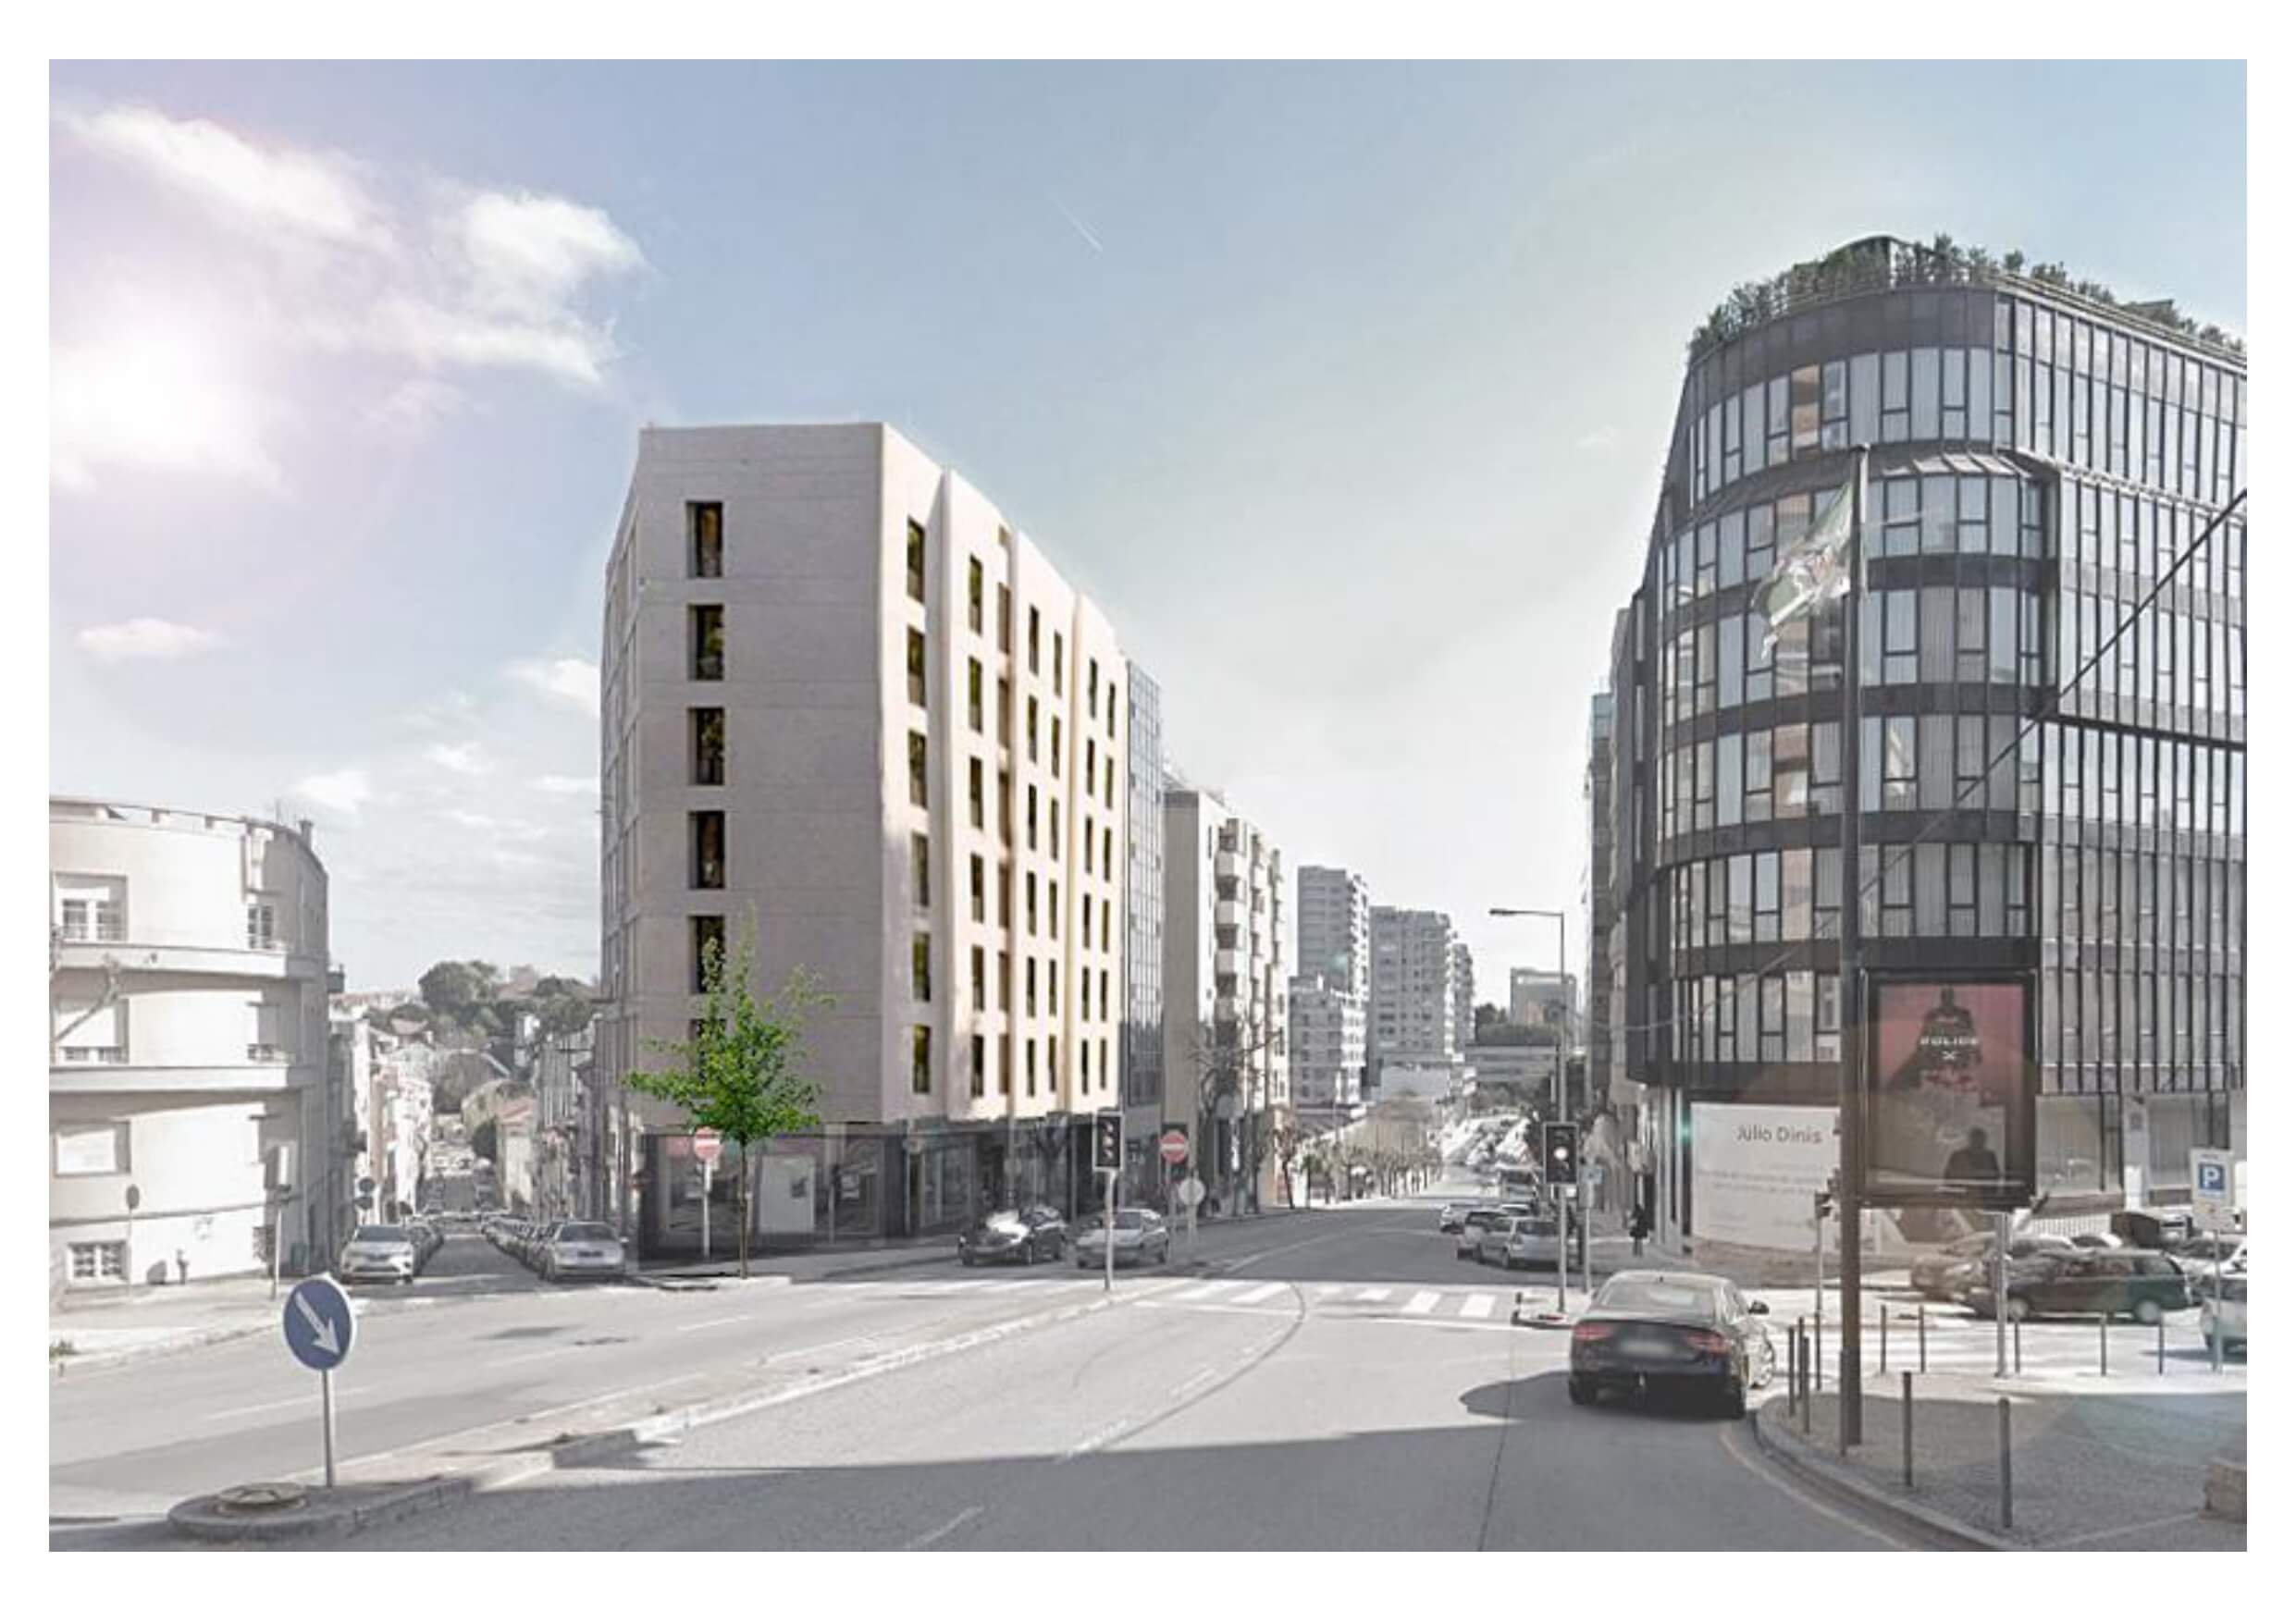 Imagen: Urbanitae
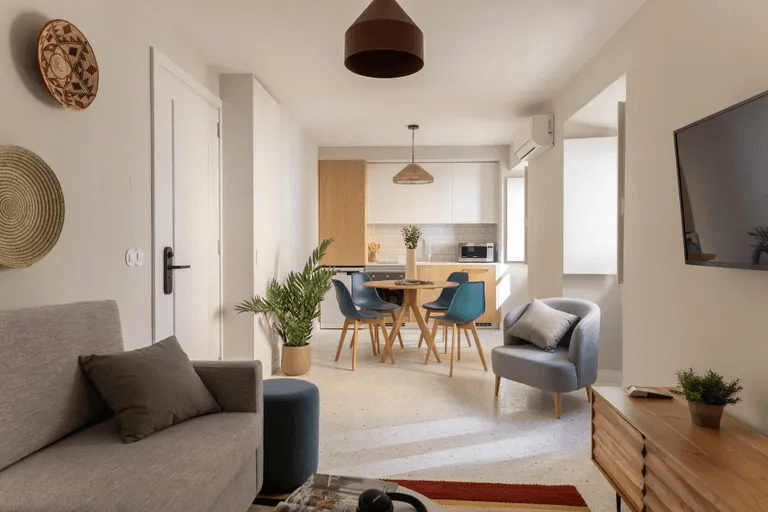 Imagen: Urbanitae
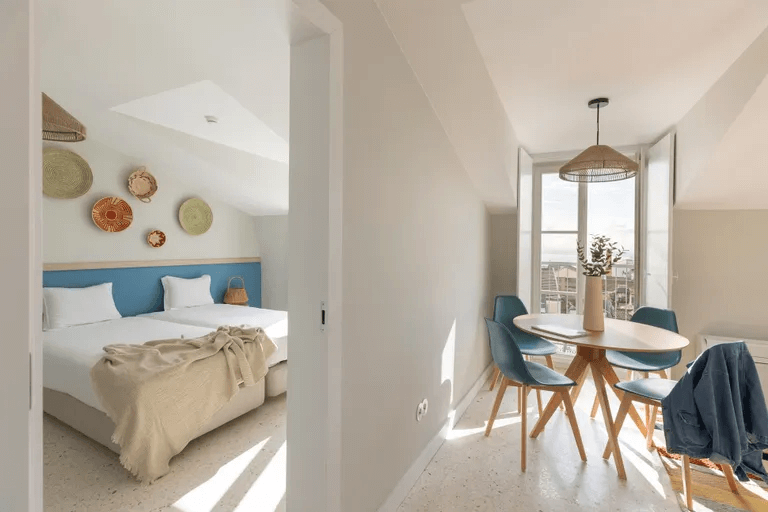 Imagen: Urbanitae
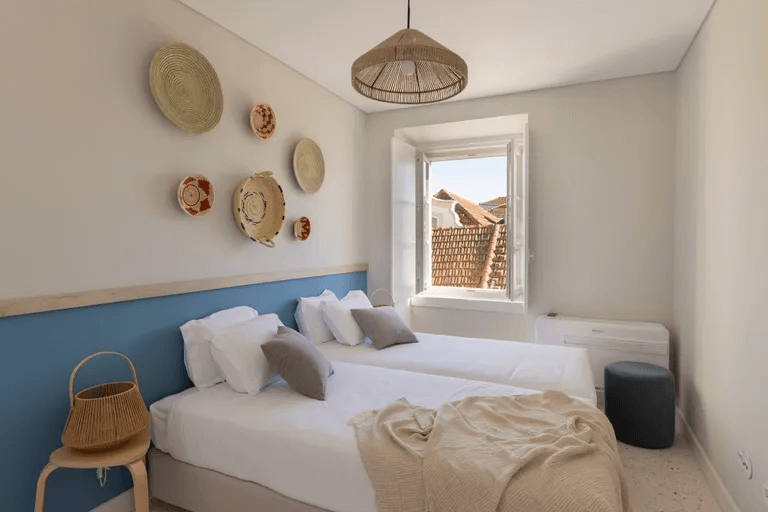 Imagen: Urbanitae
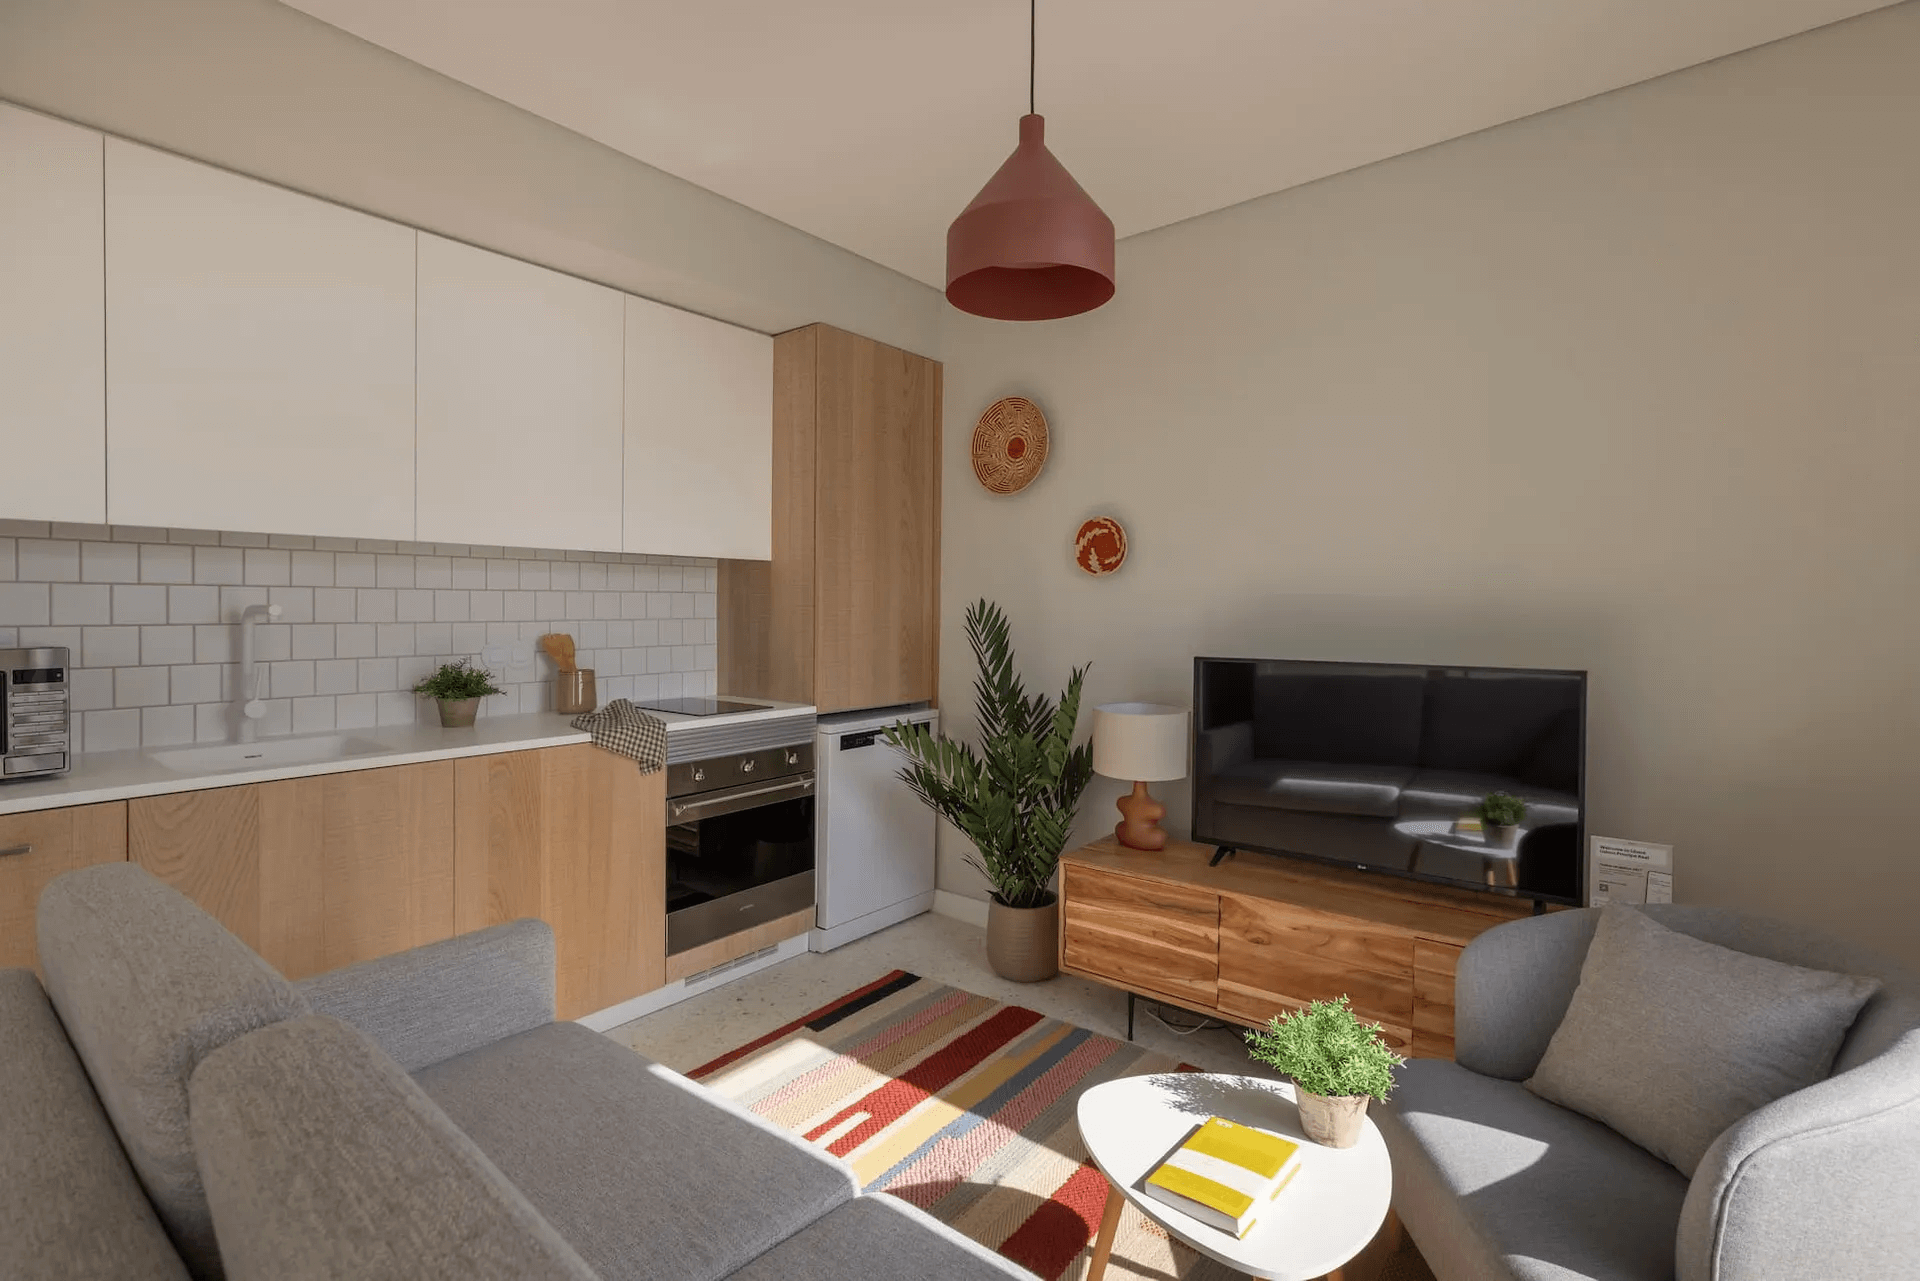 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Rua do Julio Dinis, 590-610, Oporto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,20 (fórmula 1.0.0). La nota de hoy es 5,51. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía. El proyecto consiste en adquirir un edificio ya existente para reformarlo y transformarlo en un complejo de apartamentos turísticos con dos locales comerciales, y venderlo después de la obra. El capital de los inversores de la plataforma entra mediante una ampliación de capital en una sociedad vehículo, que a su vez invierte en una sociedad intermedia y esta en la sociedad promotora del proyecto. El plazo estimado que derivamos de las cifras publicadas es de 24 meses. La plataforma está registrada como PSFP.
Ubicación
El activo se sitúa en Oporto, en el norte de Portugal, junto al estuario del Duero. La documentación describe la ciudad como la segunda más importante del país y capital de su región norte, con un centro histórico declarado Patrimonio de la Humanidad y un peso turístico relevante. Menciona atractivos como el río Duero y sus puentes, las bodegas de vino de la zona y varios distritos de interés. El proyecto ocupa una dirección concreta dentro de la ciudad, en un edificio existente de varias plantas sobre rasante. La documentación no aporta datos de precios ni de demanda de la zona más allá de su descripción general.
Economía
La documentación detalla un escenario base con una previsión de ingresos, una estimación de costes y un equity total, y añade dos escenarios alternativos: uno moderado, con un encarecimiento de la construcción, y otro desfavorable, que combina una caída del precio de venta con más coste de obra. La plataforma indica que, por criterio del supervisor, no comunica la rentabilidad estimada en proyectos de equity. La estructura prevé acudir a financiación bancaria para el desarrollo, y la aportación de los inversores se destina a una parte de la compra del activo y a los gastos asociados. No hay preventas: el proyecto se apoya en un contrato de arrendamiento firmado con el futuro operador.
Garantías y estructura
La operación se articula mediante ampliación de capital: los inversores entran en una sociedad vehículo, que amplía capital en una sociedad intermedia portuguesa y esta en la sociedad promotora. La documentación señala que la sociedad vehículo prevé acudir a financiación bancaria, con la operación avanzada con una entidad. El contrato de arrendamiento con el operador incluye, según la documentación, un aval bancario o un depósito como garantía. No tenemos el dato del rango de garantía ni de los niveles de LTV, ni de la posición de la deuda en la prelación, por lo que no podemos valorar la solidez de la estructura.
Situación comercial y salida
El proyecto se apoya en un contrato de arrendamiento fijo ya firmado con un operador de apartamentos turísticos, de larga duración y dividido en tramos, con los primeros años de obligado cumplimiento. El contrato entra en vigor cuando termina la reforma y contempla un breve periodo de carencia desde la apertura. La salida prevista es la venta del activo una vez terminada la obra, si el mercado acompaña, seguida de la liquidación de la sociedad y el reparto de los beneficios. Mientras el activo esté operativo, la documentación prevé el pago de dividendos con periodicidad trimestral. El plazo estimado de la inversión es de 24 meses.
Ventajas
- Licencia y preventas Es la dimensión que más aporta a la nota: subnota de 5,5 sobre 10 y banda media, con una contribución de 1,1 puntos sobre 2 posibles. La documentación respalda las hipótesis de precio con un informe de un valorador independiente y describe una ciudad con demanda turística creciente y pocos proyectos en desarrollo que puedan competir con este.
Desventajas y riesgos
- Rentabilidad Puntúa en banda baja, con una subnota de 2,0 sobre 10 y una confianza del 20 %. Aporta solo 0,5 puntos de los 2,5 posibles y deja 2,0 sin sumar. No tenemos el dato de rentabilidad anual, y la plataforma no comunica rentabilidad estimada en equity por criterio del supervisor.
- Licencia y preventas Su confianza es del 40 %, por debajo del umbral del 60 % que exigimos para dar por firme una dimensión. Aporta 1,1 puntos de 2 y deja 0,9 sin sumar, así que su respaldo a la nota es solo parcial.
Lo que no sabemos
- Garantías No tenemos ningún dato de esta dimensión, que pesa un 30 % en la nota y deja de aportar 2,77 puntos. Faltan el rango de garantía y los niveles de LTV. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato de esta dimensión, que pesa un 25 % y deja de aportar 2,12 puntos. No podemos decir nada sobre el historial ni la solvencia del promotor. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 2,2 sobre 10, con una confianza del 13 %, muy lejos del 60 % que consideramos suficiente para tomarla como firme. Dos de las cuatro dimensiones, garantías y promotor, no tienen ningún dato, y la que más aporta, mercado, lo hace con una confianza parcial. Hay un contrato de arrendamiento firmado y una estructura definida, pero la información disponible no permite sostener una valoración alta.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.