Análisis y valoración del proyecto Santander | Proyecto Residencial Coppelia de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 5,54 /10 confianza global: 48 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (las garantías); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Calle Calleja 18-32, Santa Cruz de Bezana, Santander, CantabriaModalidad Deuda / préstamoImporte 1 685 000 €Plazo 18 mesesRentabilidad anual 13,00 %
Proyecto Urbanitae en Santander, Cantabria
Préstamo de 1.685.000 € a 18 meses, con tipo fijo anual del 13% y rentabilidad total del 19,5%, para recapitalizar parte de los fondos aportados por el gestor en una promoción residencial de 173 viviendas en Soto de la Marina, Cantabria. La promoción tiene licencia de obras concedida, un 40% de avance de obra y el 100% de las viviendas vendidas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,19 con datos, en parte pesa el 25 % de la fórmula; aporta 2,30 de los 2,50 puntos que podría aportar
- Garantías — sin datos — resta hasta 2,77 puntos a la nota; no es un juicio sobre esta dimensión pesa el 30 % de la fórmula
- Promotor 4,47 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Calleja 18-32, Santa Cruz de Bezana, Santander, Cantabria
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 685 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 10 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 19,50 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 173 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Tecniobras
- Proyectos previos del promotor
- 50 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- sin dato
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 100,00 %
 Imagen: Urbanitae
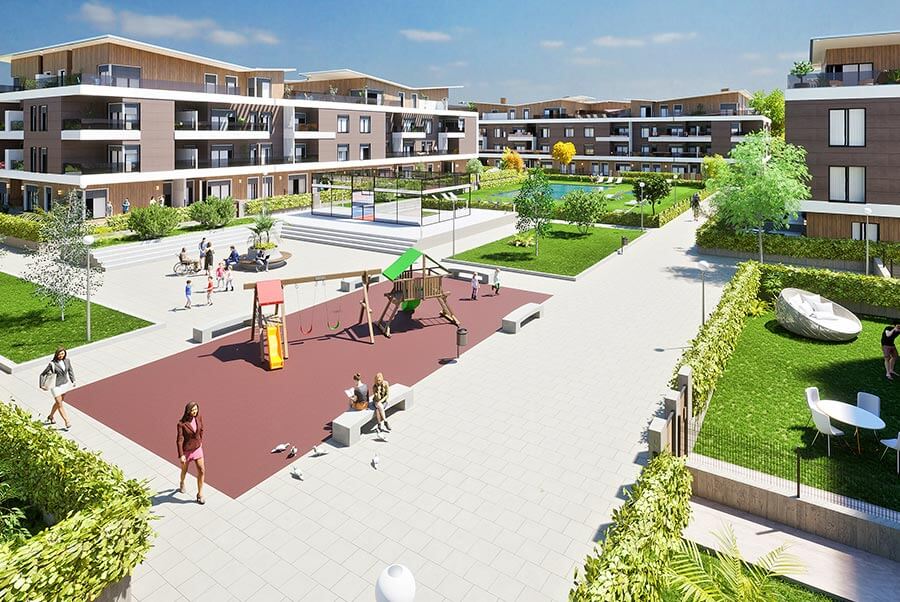 Imagen: Urbanitae
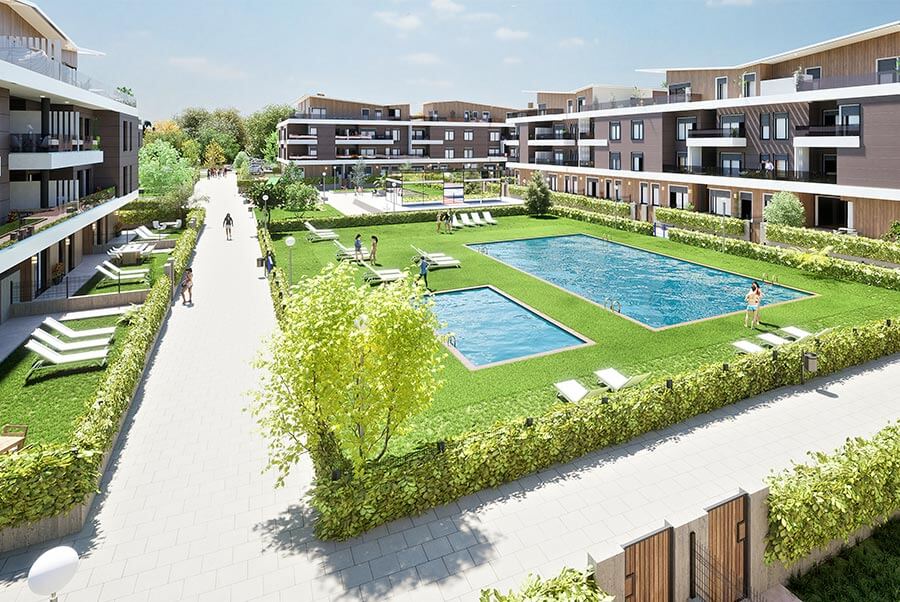 Imagen: Urbanitae
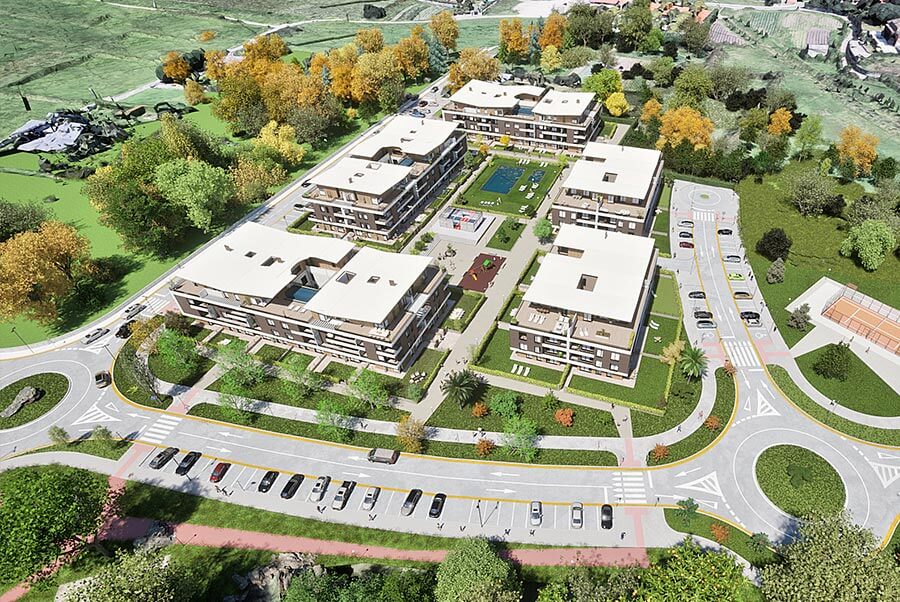 Imagen: Urbanitae
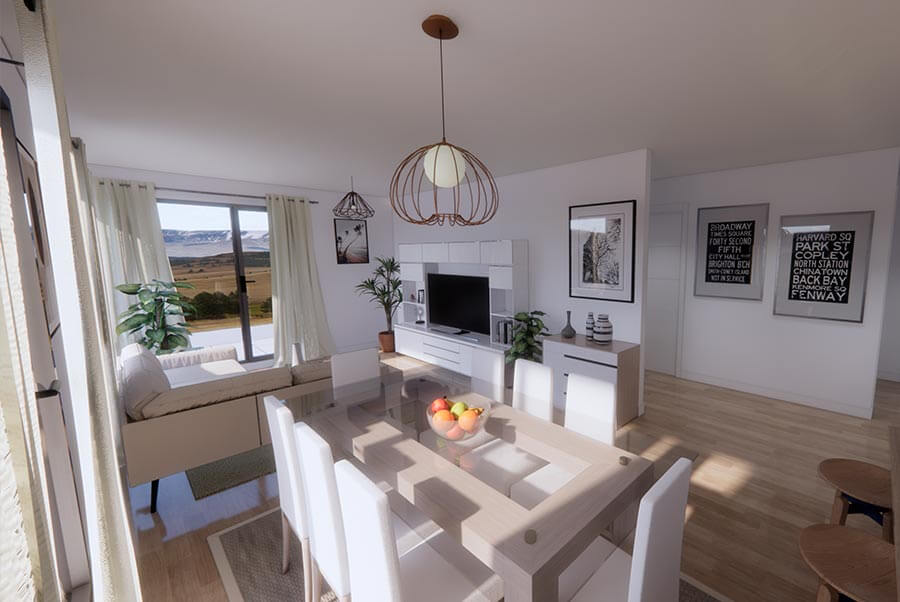 Imagen: Urbanitae
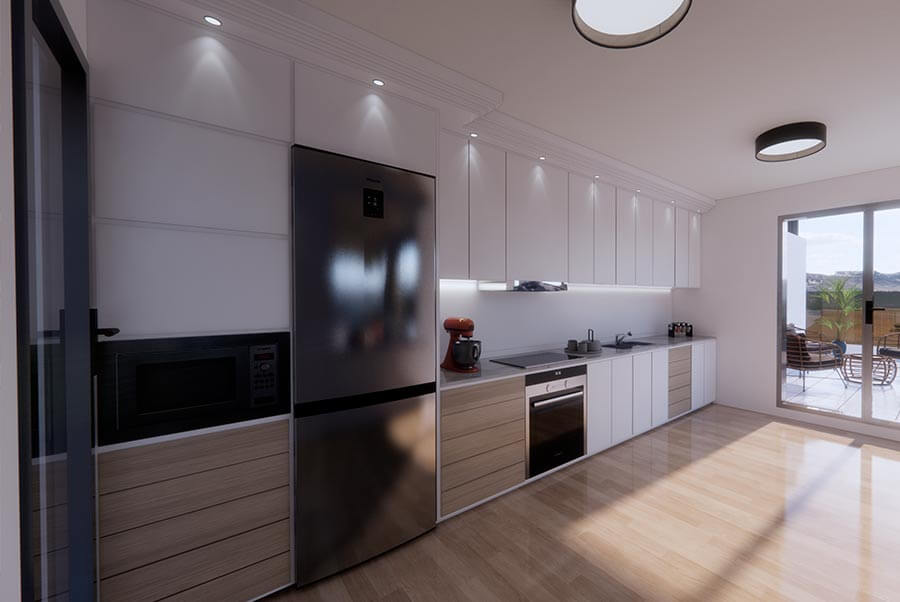 Imagen: Urbanitae
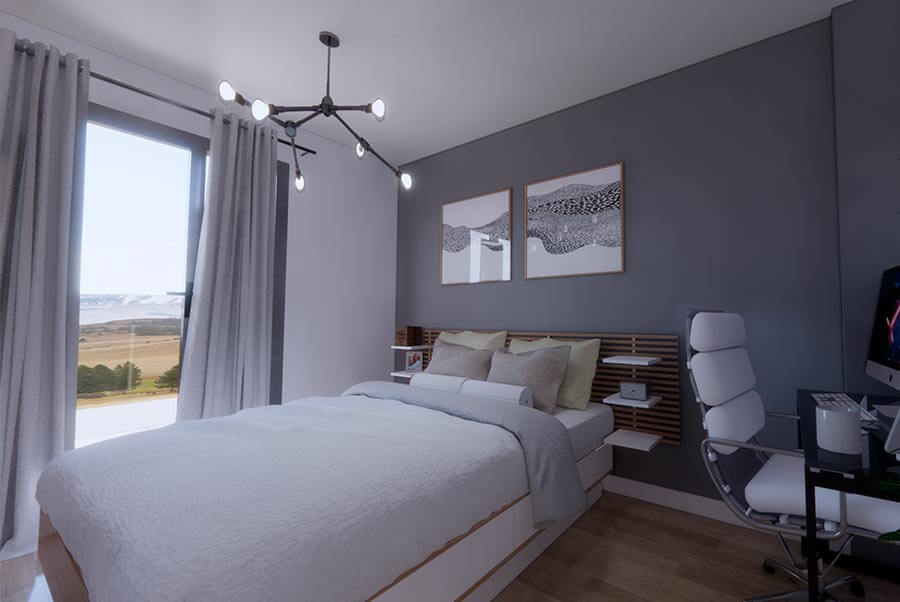 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: la ubicación nombra más de un municipio: Santa Cruz de Bezana, Santander. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,67 (fórmula 1.0.0). La nota de hoy es 5,54. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un proyecto de deuda: los inversores de Urbanitae conceden un préstamo a tipo fijo a la sociedad titular del Proyecto Residencial Coppelia, con el que el gestor recupera parte del dinero que había aportado para comprar el suelo de una promoción residencial. La promoción se compone de varios bloques de viviendas con zonas verdes ajardinadas y una piscina de uso común, y está en construcción: la licencia de obras está concedida y la estructura de los bloques ya está ejecutada. El préstamo se articula en un único tramo, con intereses y principal que se abonan al vencimiento. La plataforma está registrada como PSFP, extremo que comprobamos nosotros contra el registro de la CNMV.
Ubicación
El proyecto se desarrolla en el entorno de Santander, sobre un suelo situado en una pedanía costera próxima, en una zona de entorno natural, rodeada de espacios verdes y cerca de la playa. La documentación destaca las buenas conexiones con los servicios de los alrededores a través de la autopista, a pocos minutos de la promoción, y la cercanía a Santander. La promoción son varios bloques de viviendas de baja altura, con planta sótano, zonas ajardinadas y piscina comunitaria. La documentación menciona también un informe de tasación externo y un listado de viviendas comparables de la zona, pero no entra en más detalle sobre el entorno.
Economía
La operación es un préstamo a tipo fijo. La plataforma declara una rentabilidad anual del 13 %; el plazo, de 18 meses, lo calculamos nosotros a partir de otras cifras suyas, no es un número que ella publique. Los intereses y el principal se abonan al vencimiento, y el préstamo admite amortización anticipada total en cualquier momento, sujeta a una condición de retorno mínimo pactada. El dinero se destina a recapitalizar parte de los fondos propios que el gestor aportó para la compra del suelo; el resto de la obra se financia con un préstamo promotor ya concedido por una entidad bancaria. En el plano comercial, la promoción está vendida en su totalidad, con los contratos de compraventa firmados. No tenemos el importe del préstamo, ni el ticket mínimo de inversión, ni el LTV de la primera disposición ni el LTV sobre edificio terminado (HET).
Garantías y estructura
El préstamo se estructura como deuda a tipo fijo, en un solo tramo, concedido por los inversores a la sociedad titular del proyecto. Los intereses y el principal se devuelven al vencimiento, y la amortización anticipada total está permitida en cualquier momento, sujeta a una condición de retorno mínimo pactada. La salida prevista es la venta de la promoción. En cuanto a hipoteca, prelación y avales, no disponemos de esos datos: no tenemos el rango de la garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado (HET), ni si existe aval. La documentación sí cita un préstamo promotor ya concedido por una entidad bancaria para el resto de la obra, y apunta como riesgo que el banco no subrogue el préstamo hipotecario a algún comprador. Una hipoteca de primer rango sería una estructura de prelación, no una promesa de cobro.
Situación comercial y salida
Según la documentación, la promoción está vendida en su totalidad y los contratos de compraventa están firmados, lo que rebaja el riesgo comercial. La licencia de obras está concedida y la estructura de los bloques ya está ejecutada, con la obra en marcha. El dinero vuelve a través del repago del préstamo: intereses y principal se abonan al vencimiento, y la salida está ligada a la venta de la promoción. El plazo es de 18 meses, cifra que calculamos nosotros a partir de otras que publica la plataforma. La amortización anticipada total está permitida en cualquier momento, con una condición de retorno mínimo pactada. La dimensión de mercado, que recoge esta parte comercial, está en banda alta con una confianza del 80 %.
Ventajas
- Rentabilidad La plataforma declara un tipo fijo anual del 13 % para el préstamo. La dimensión de rentabilidad está en banda alta: subnota de 9,19 sobre 10, confianza del 80 % y una aportación de 2,3 puntos sobre los 2,5 posibles.
- Licencia y preventas La promoción está vendida en su totalidad y los contratos de compraventa están firmados, lo que rebaja el riesgo comercial. Mercado es la otra dimensión en banda alta: subnota de 9,5 sobre 10, confianza del 80 % y 1,9 puntos aportados de un máximo de 2,0.
- Promotor El gestor es una compañía con una trayectoria larga en promoción residencial en el norte del país y ya ha financiado otras promociones junto a la plataforma en el mismo entorno. La dimensión de promotor queda en banda media, con una subnota de 5,0 sobre 10.
Desventajas y riesgos
- Promotor La confianza en la dimensión de promotor es del 40 %, por debajo del 60 % que permitiría una lectura firme. Aporta 1,25 de los 2,5 puntos posibles y pierde otros 1,25, la mayor pérdida entre las dimensiones que sí tienen datos: la valoración del gestor se apoya en información parcial.
- Rentabilidad Intereses y principal se abonan de una sola vez al vencimiento, así que no hay cobros periódicos durante la vida del préstamo. El 13 % anual es la rentabilidad que declara la plataforma, no una cifra comprobada, y el plazo de 18 meses lo calculamos nosotros a partir de otras cifras suyas.
- Licencia y preventas Aunque la promoción esté vendida, el repago depende de que la obra termine y las viviendas se entreguen: un retraso en la construcción retrasa el retorno. La documentación señala además el riesgo de que la entidad bancaria no subrogue el préstamo hipotecario a algún comprador por insolvencia sobrevenida.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan el rango, el aval, el LTV de la primera disposición y el LTV sobre edificio terminado (HET). Es la dimensión con más peso, un 30 %, y su ausencia deja de aportar 2,77 de los 3,0 puntos posibles. No sabemos si el proyecto está garantizado ni de qué forma, y no afirmamos de quién depende esa ausencia.
Conclusión
La nota del proyecto es 5,67 sobre 10, con una confianza del 46 %, por debajo del umbral del 60 %. Lo que sostiene la valoración son la rentabilidad declarada y, sobre todo, el mercado: la promoción está vendida en su totalidad. Lo que la frena es la ausencia total de datos sobre garantías, que pesa un 30 % y deja de aportar 2,77 puntos, y una lectura del promotor con confianza del 40 % que solo aporta la mitad de su peso. El inversor haría bien en mirar dos veces el rango y el LTV de la deuda, que aquí no tenemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.