Análisis y valoración del proyecto Lisboa | Proyecto Castilho 3 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,69 /10 confianza global: 67 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Rua Castilho 3, Lisboa, PortugalModalidad Equity / plusvalíaImporte 4 522 500 €Plazo 32 mesesRentabilidad anual 15,00 %
Proyecto Urbanitae en Lisboa, Portugal
Proyecto de equity para la reforma y ampliación de un edificio residencial de lujo en Rua Castilho 3, Lisboa, que se transformará en 6 viviendas plurifamiliares con balcones, terrazas exteriores y 5 plazas de aparcamiento. Los inversores aportan 4522500 euros mediante ampliación de capital en la sociedad vehículo LE TOIT GRAND 6, S.L., que entrará en WORLDEPISODE, S.A., con una remuneración preferente del 15% anual (TIR) y una aportación del gestor del 30% del valor total de la inversión.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,18 con datos, en parte pesa el 25 % de la fórmula; aporta 2,29 de los 2,50 puntos que podría aportar
- Garantías 3,86 con datos, en parte pesa el 30 % de la fórmula; aporta 1,16 de los 3,00 puntos que podría aportar
- Promotor 3,90 con datos, en parte pesa el 25 % de la fórmula; aporta 0,97 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,33 con datos, en parte pesa el 20 % de la fórmula; aporta 1,27 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Castilho 3, Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 4 522 500 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,00 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 6 viviendas
- Valor objetivo de ventas
- 20 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- MEXTO
- Capital propio del promotor
- 30,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 16 481 440 €
- Margen de seguridad de la venta
- 17,59 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 16,70 %
 Imagen: Urbanitae
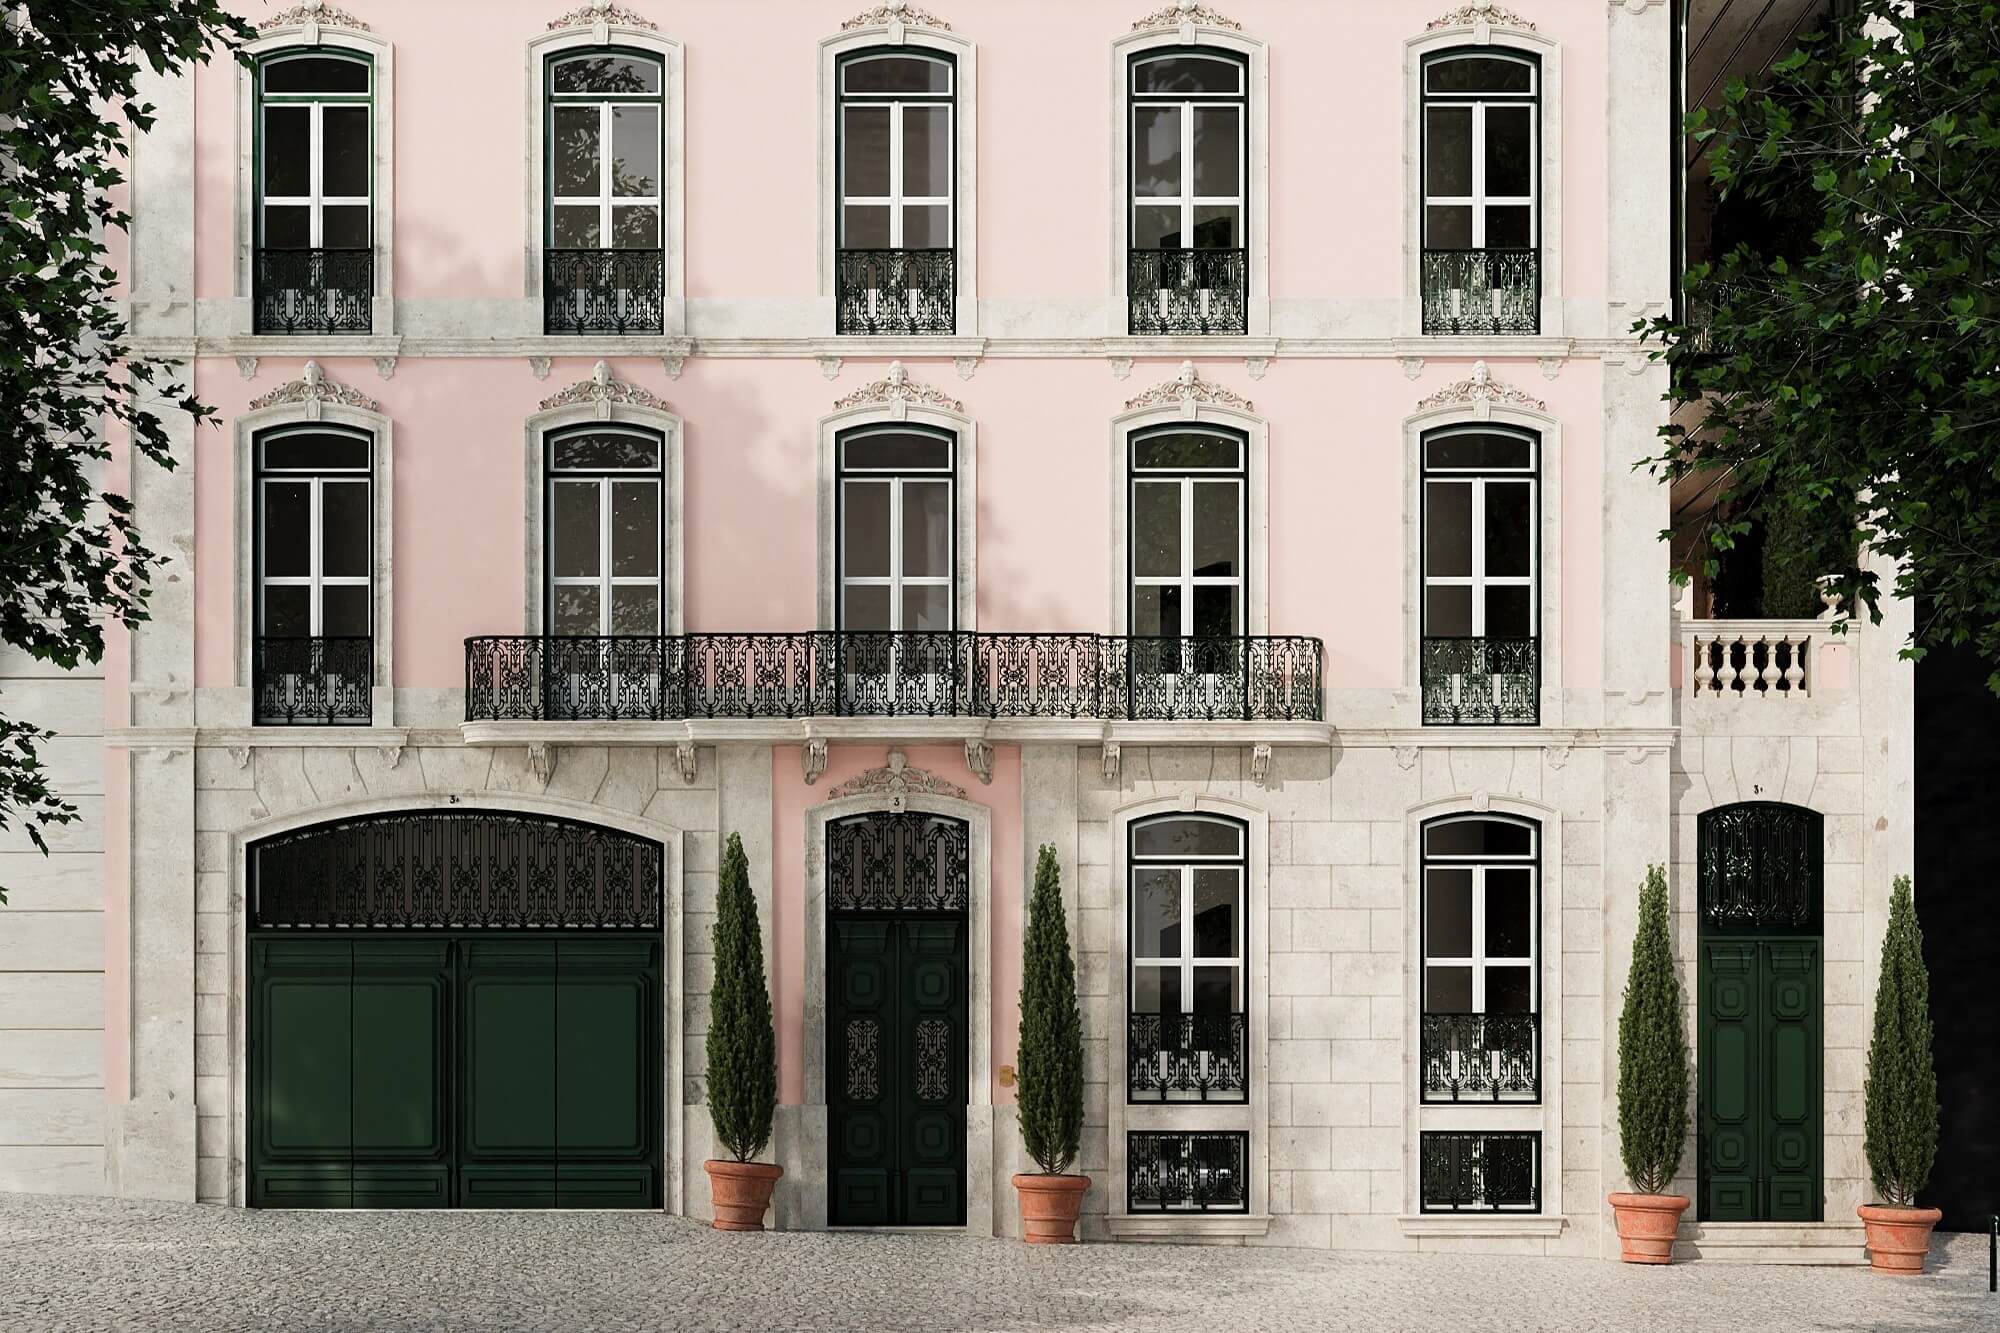 Imagen: Urbanitae
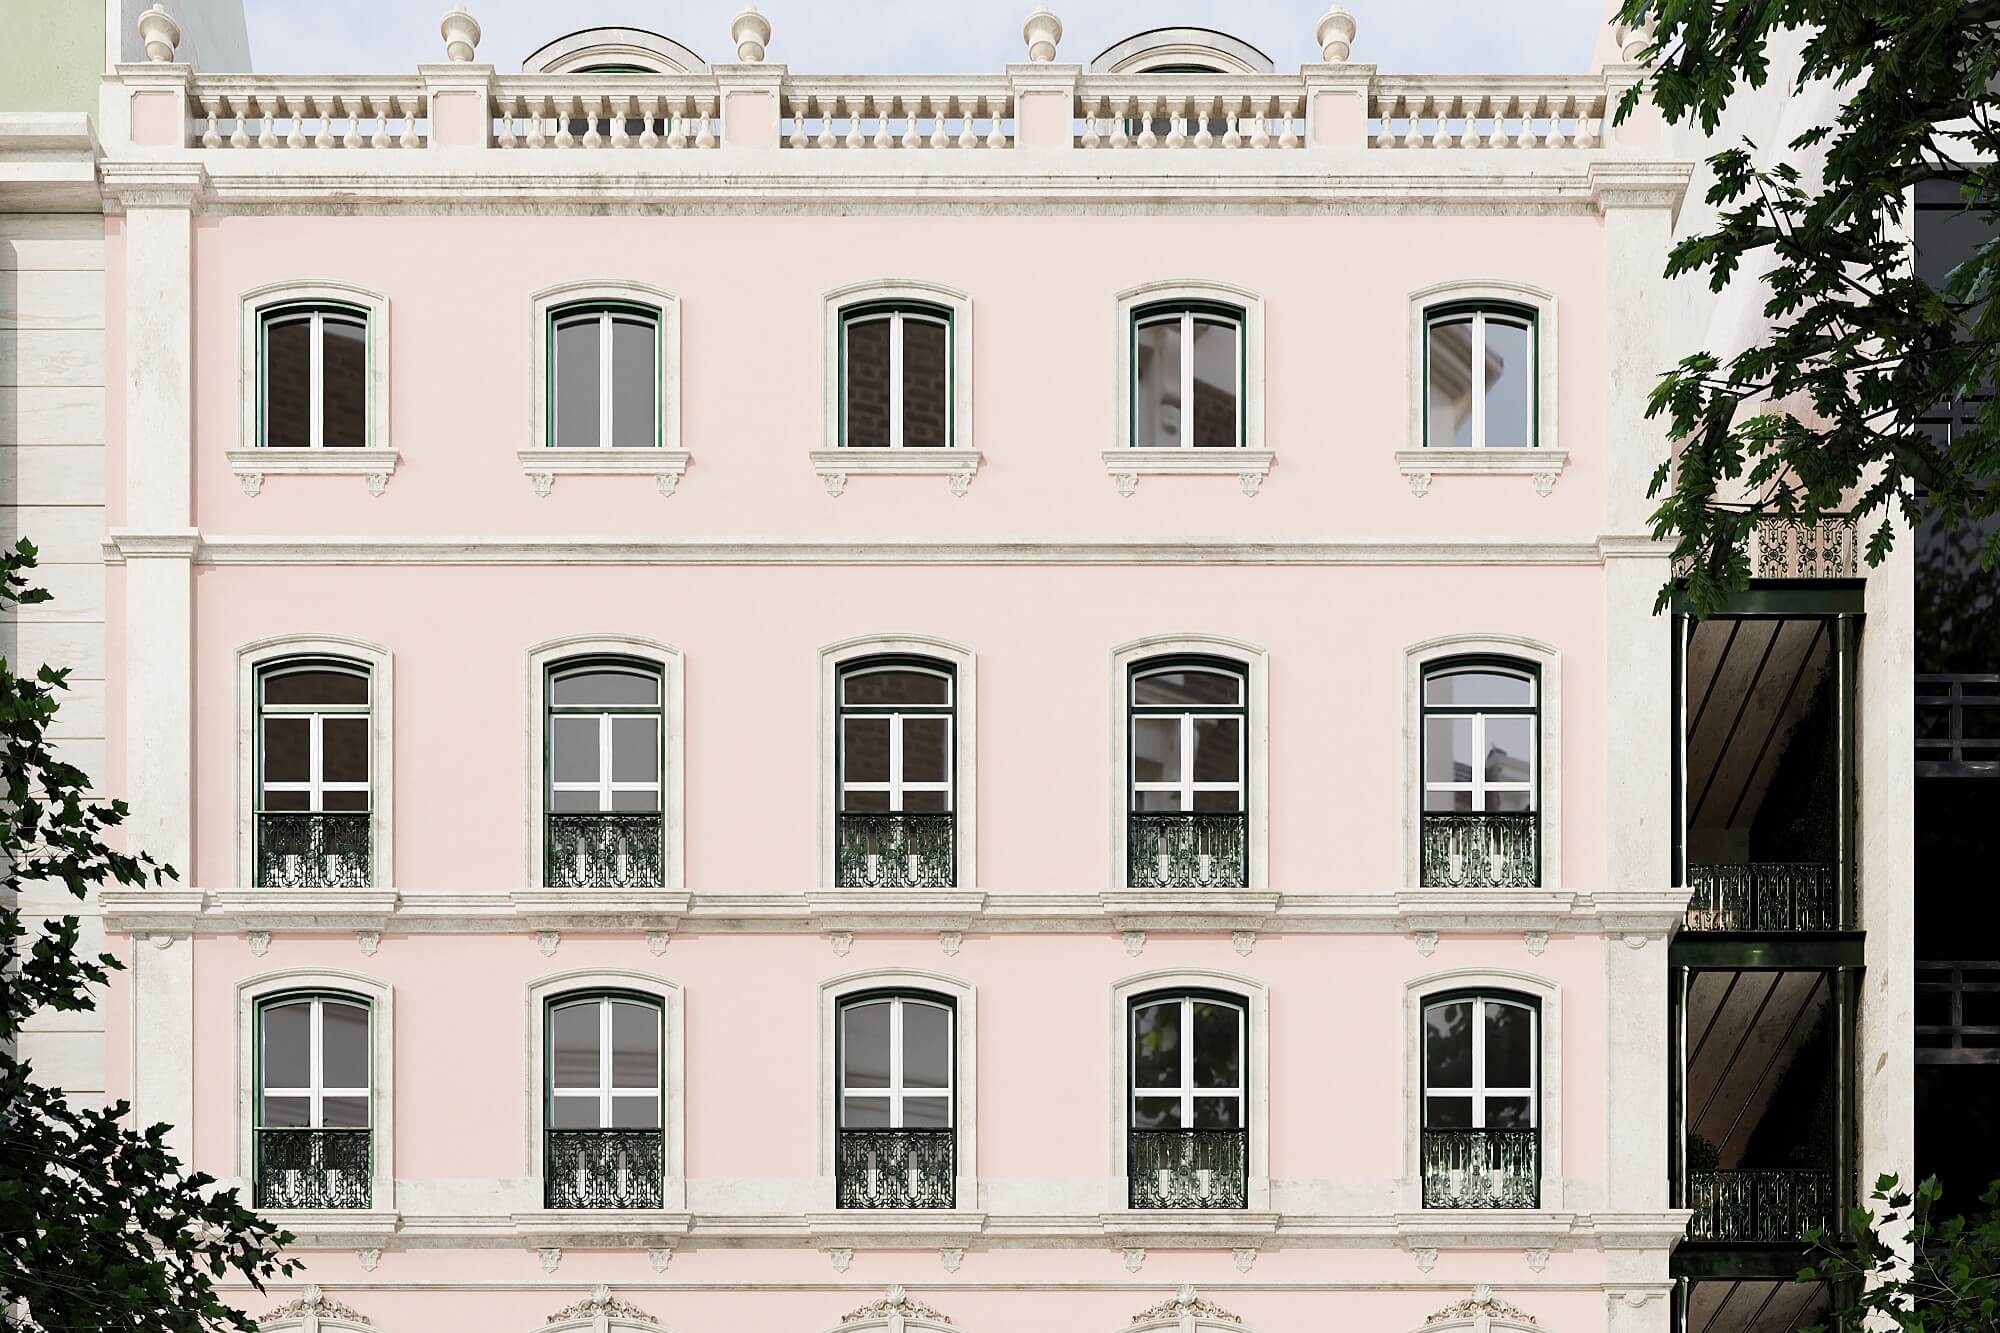 Imagen: Urbanitae
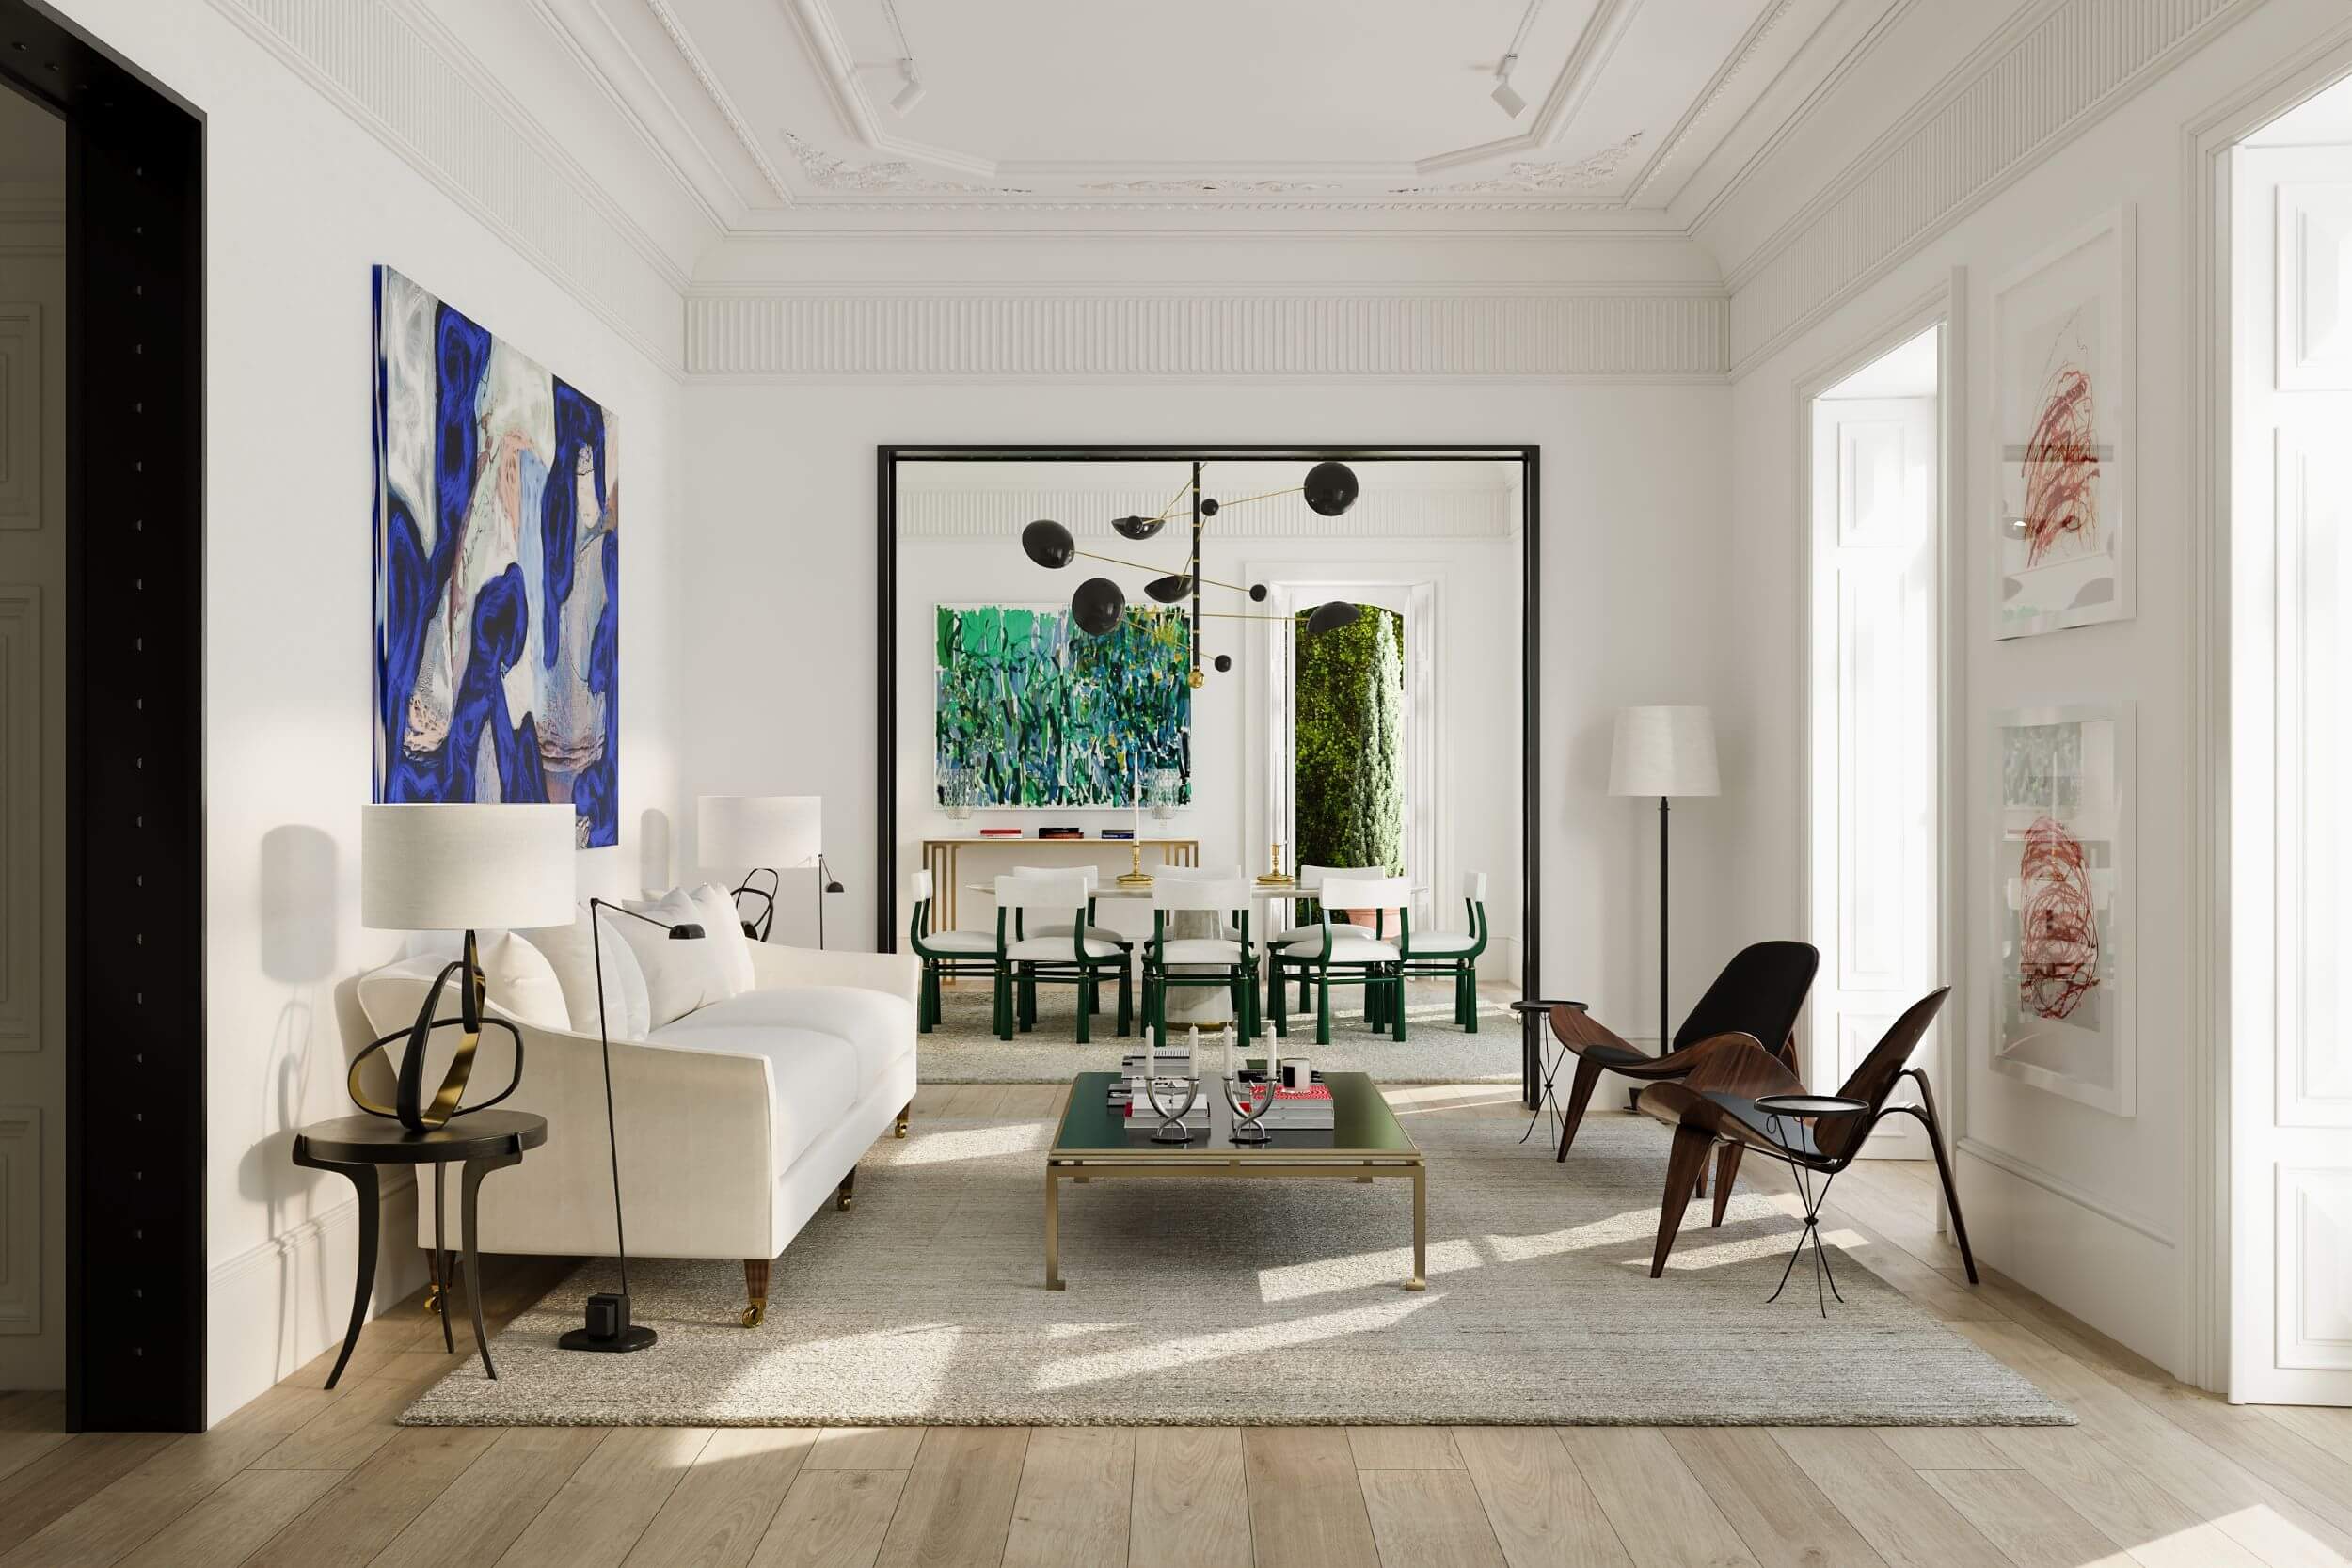 Imagen: Urbanitae
 Imagen: Urbanitae
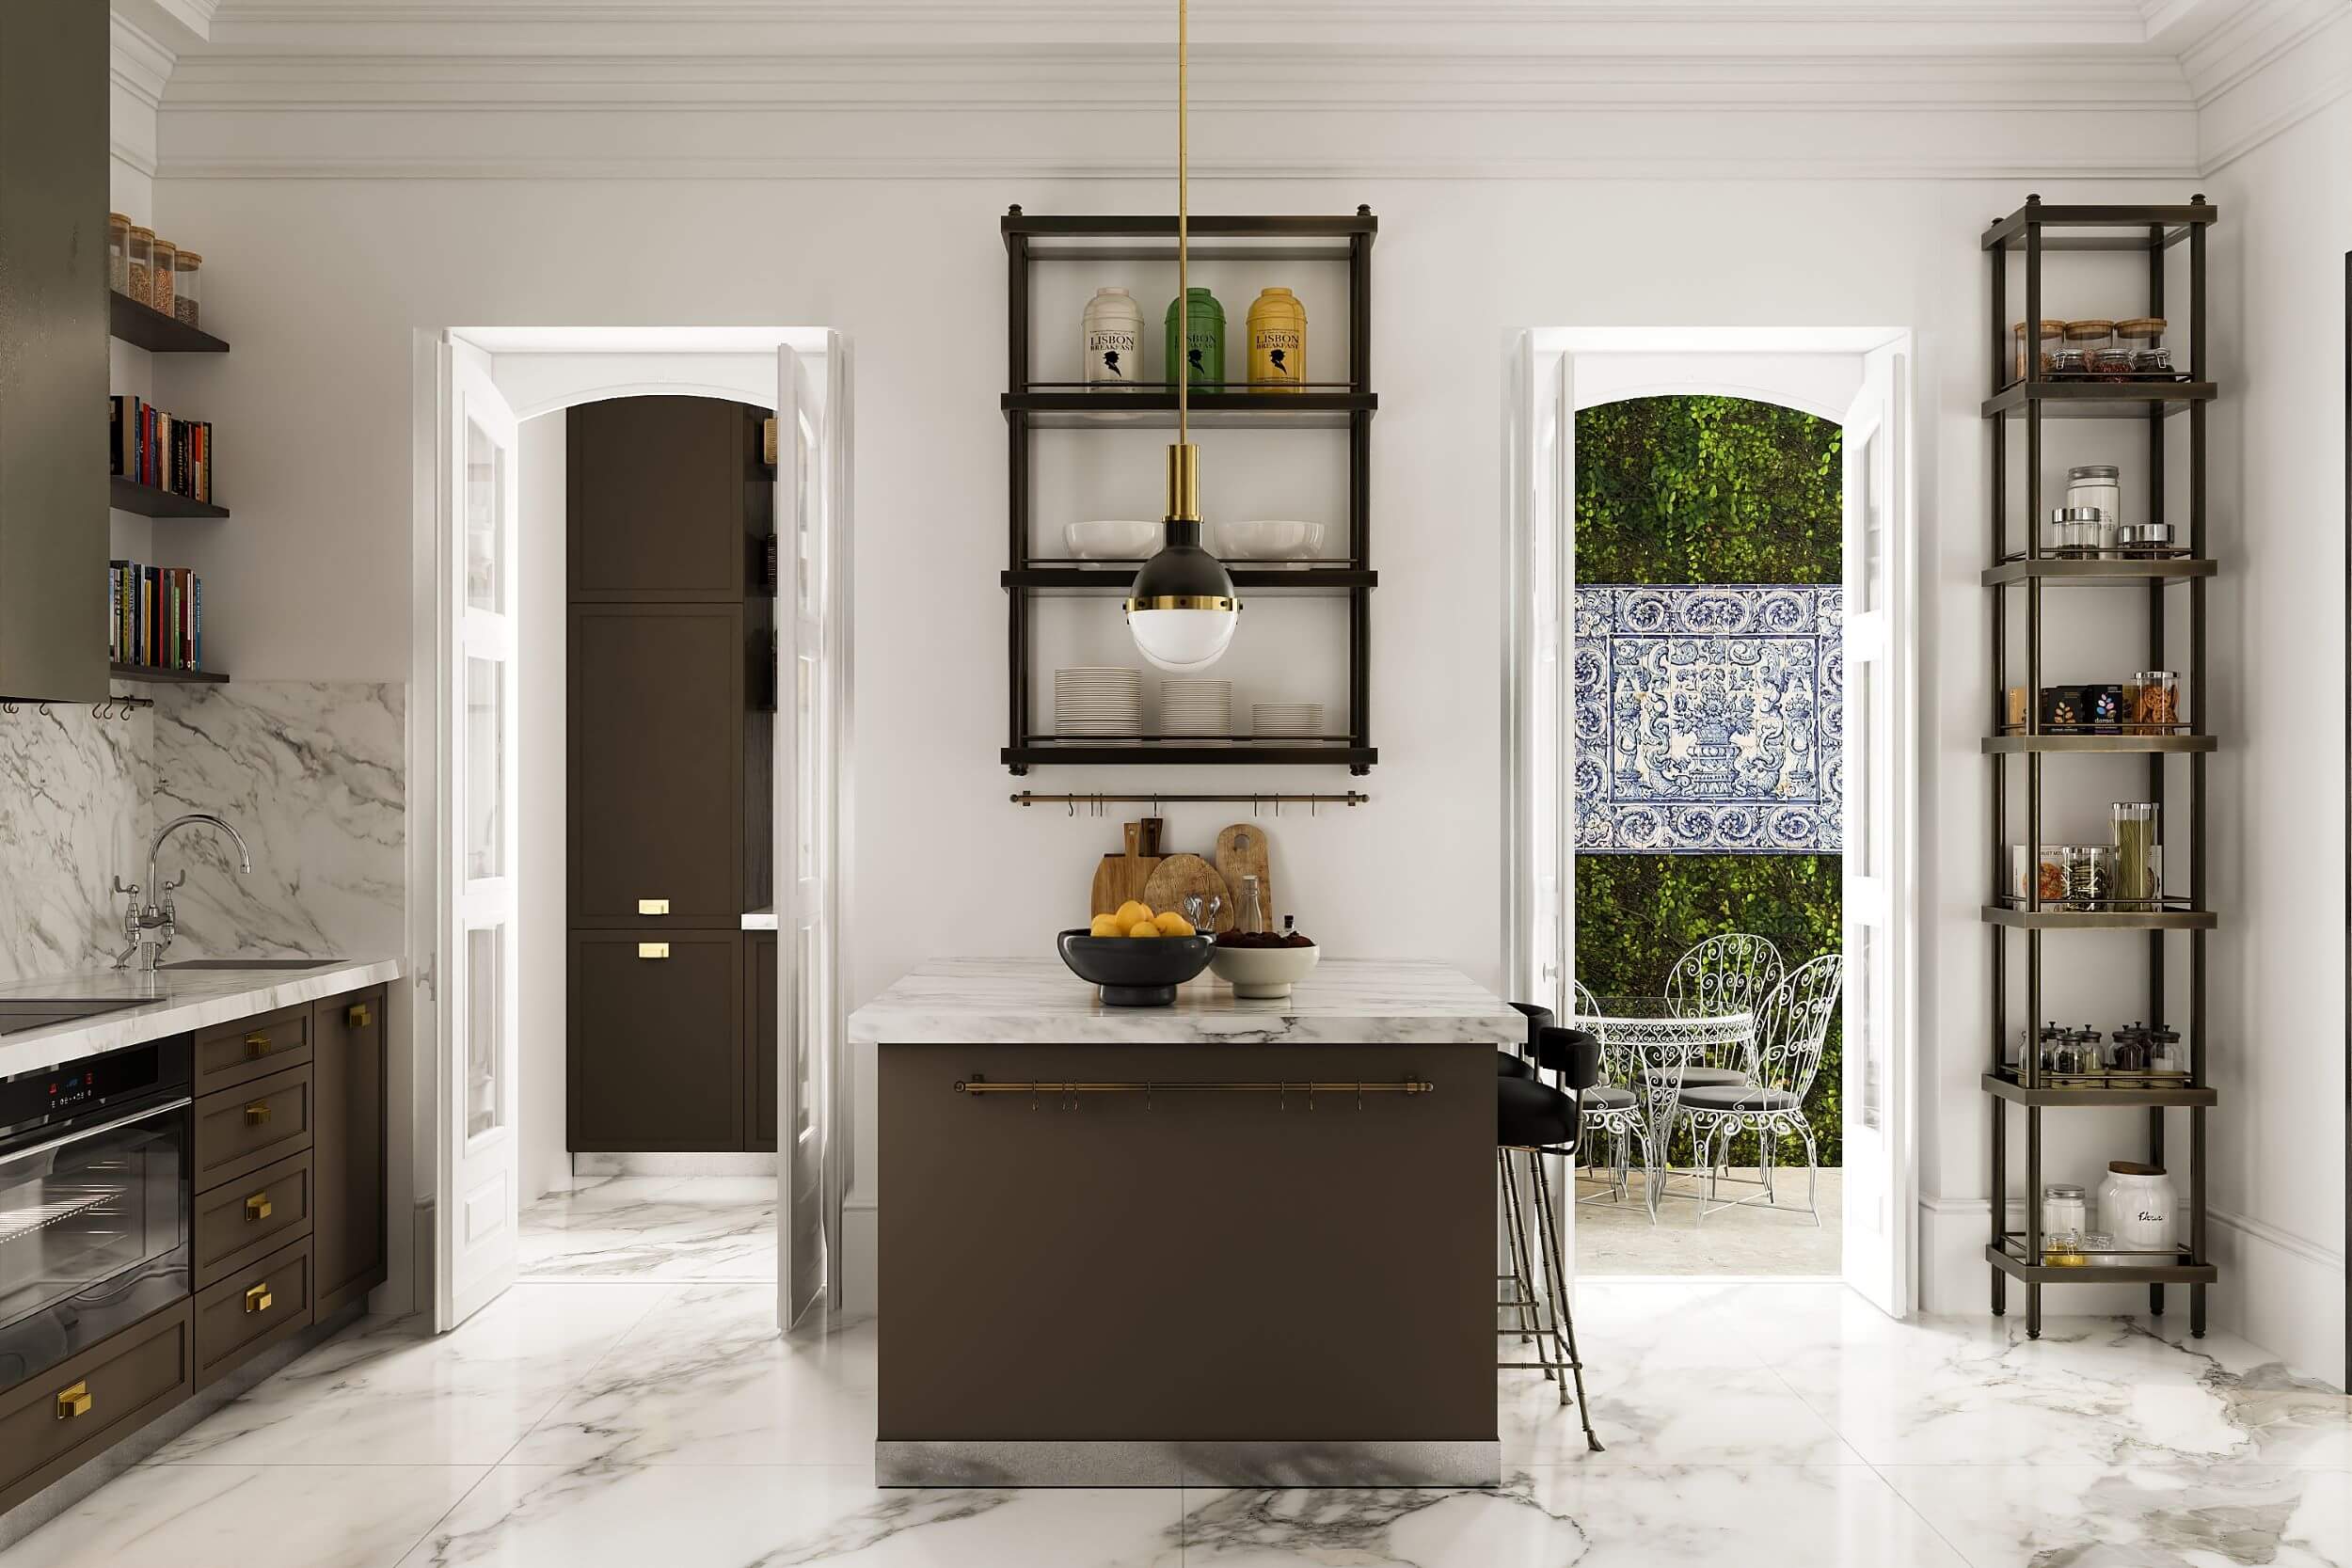 Imagen: Urbanitae
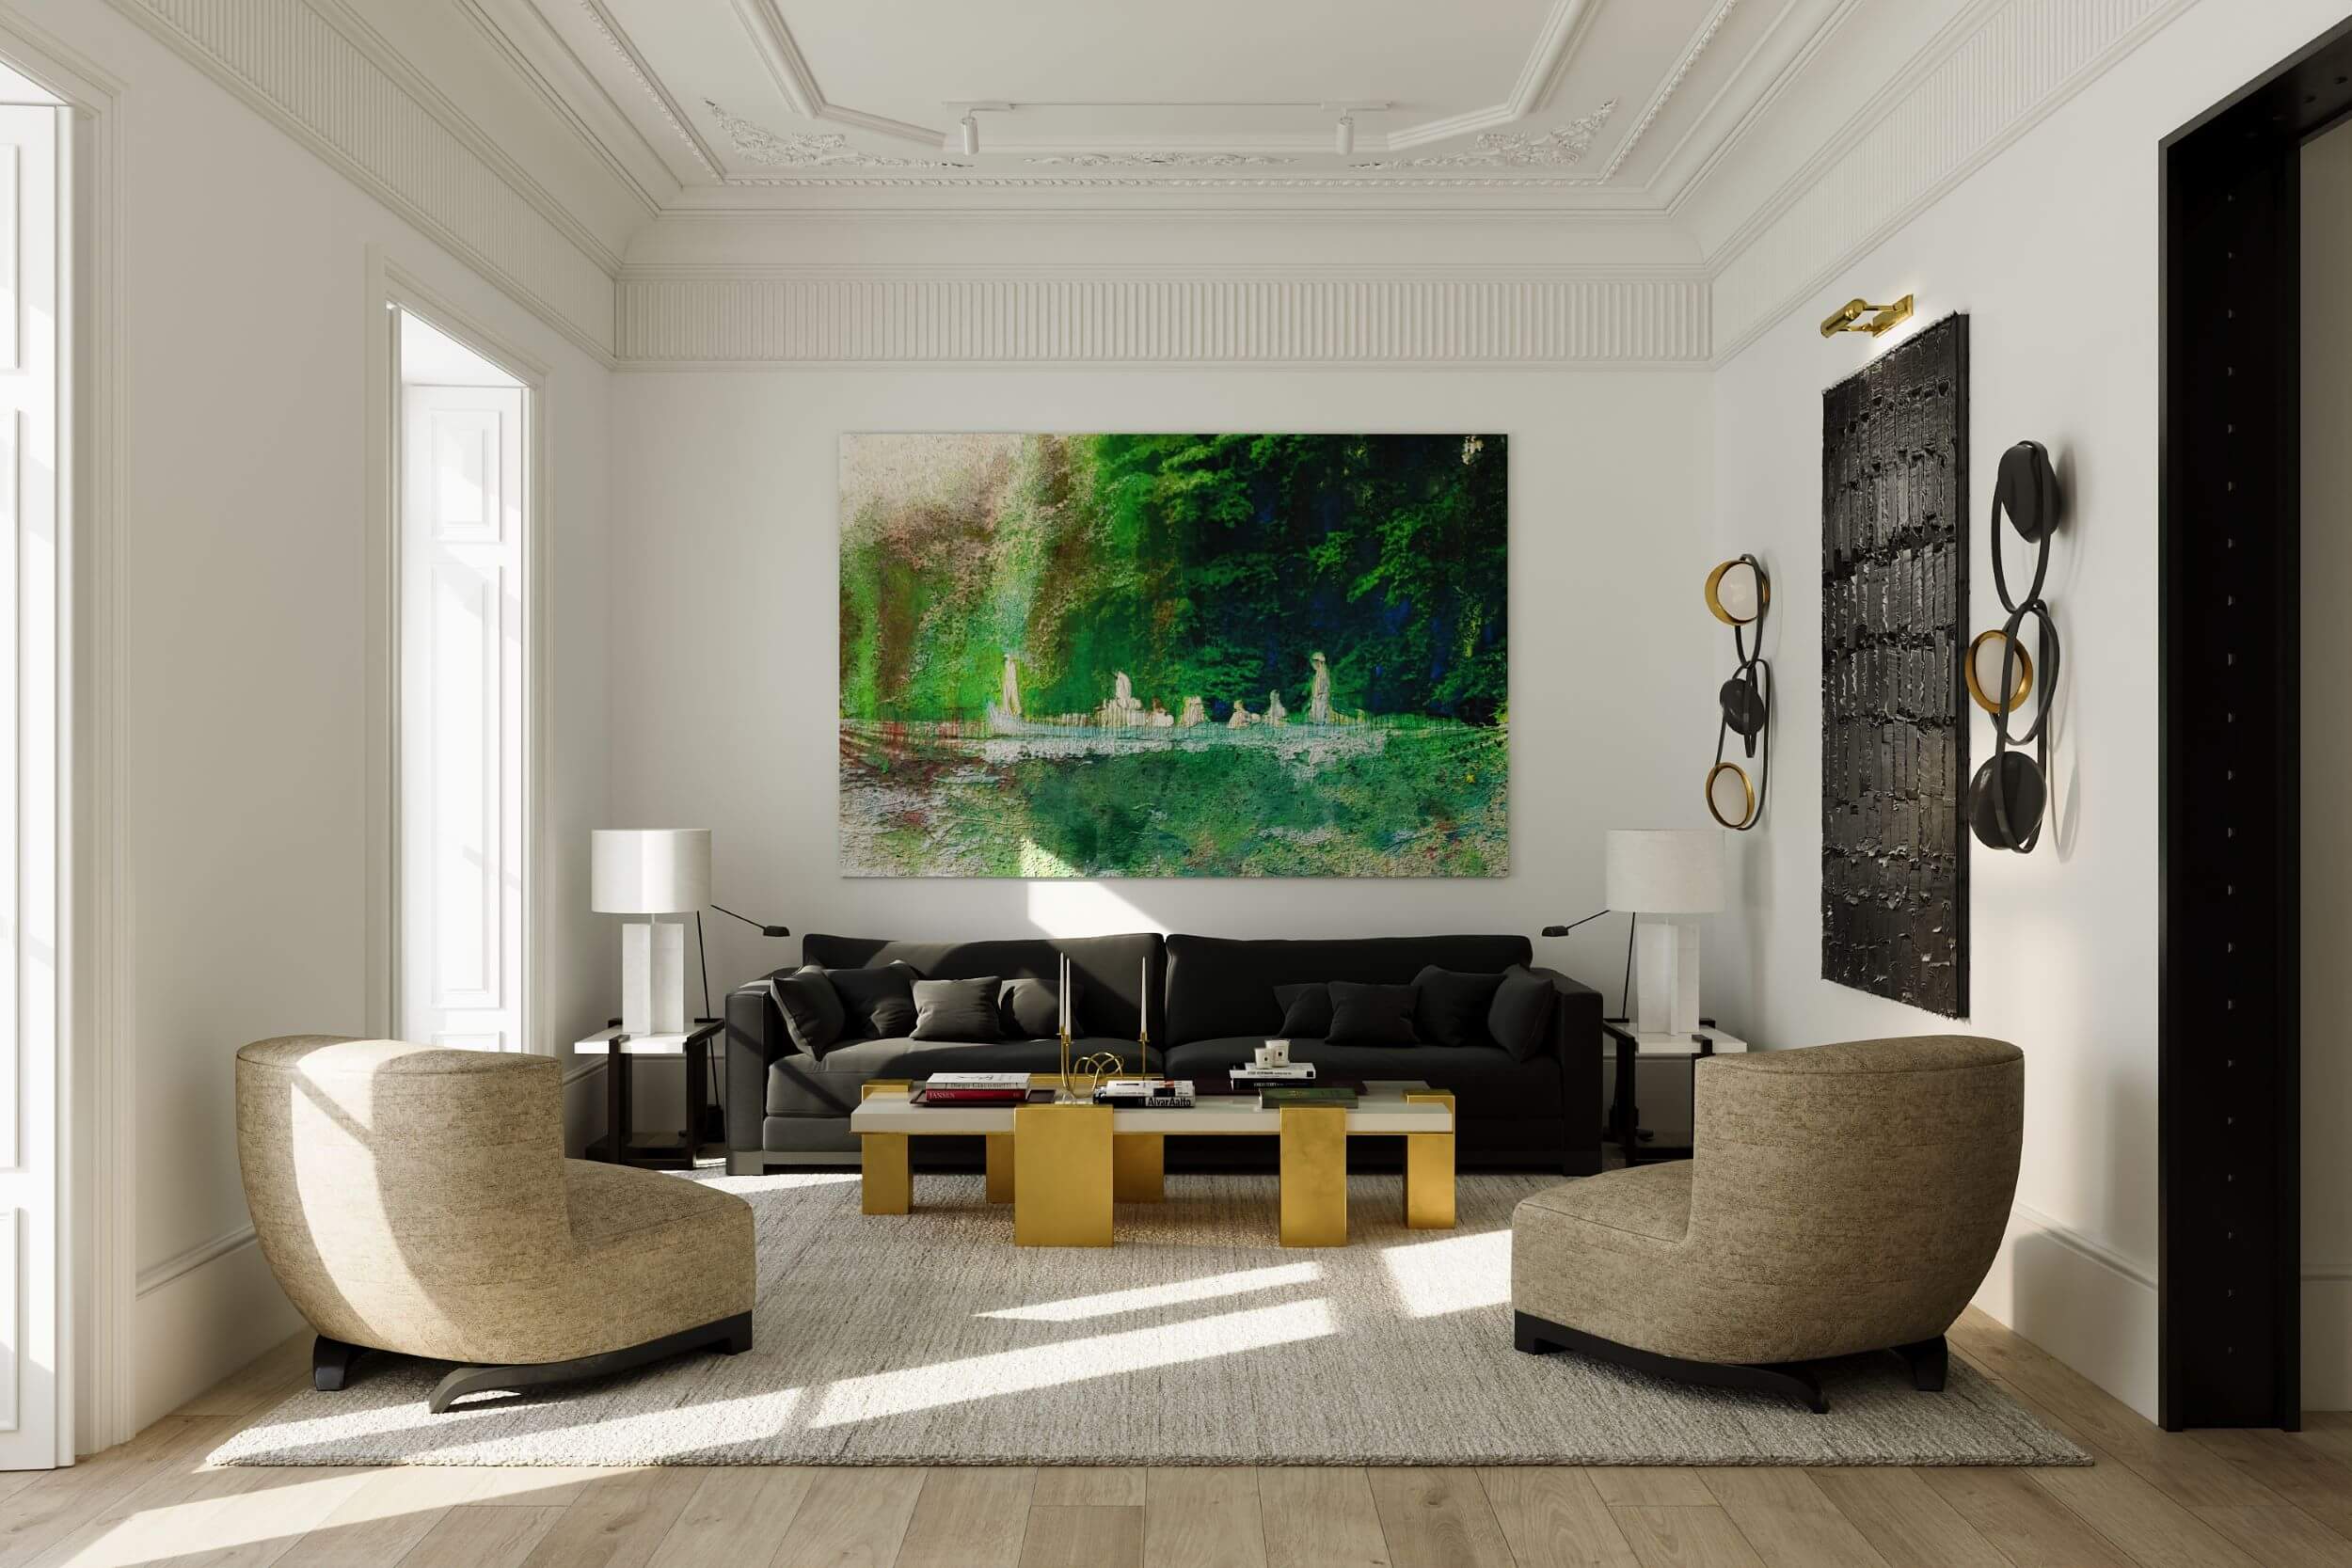 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lisboa (Lisboa, Portugal), código del INE de Portugal 1A01106, identificado a partir de la ubicación que publica la plataforma («Rua Castilho 3, Lisboa, Portugal»).
- Población residente
- 658 236 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 15 188 € al año rendimientos de 2024 El 93 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 5 082 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,93 (fórmula 1.0.0). La nota de hoy es 5,69. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la reforma y ampliación de un edificio residencial de lujo en Lisboa para convertirlo en viviendas plurifamiliares con terrazas y aparcamientos. La estrategia es de plusvalía: no se busca renta, se busca vender el producto terminado. Los inversores de la plataforma aportan capital a una sociedad vehículo que entra en la sociedad promotora, y ese dinero sirve para adquirir la participación y para dar liquidez al proyecto hasta la entrega de llaves. El gestor dirige la promoción y participa con capital propio. La plataforma figura registrada como PSFP y el proyecto está en curso.
Ubicación
El proyecto se desarrolla en Lisboa, en una zona que la documentación describe como consolidada y céntrica, en el corazón del distrito financiero de primer nivel de la ciudad, con servicios de todo tipo alrededor. La ficha sitúa el activo junto a una avenida y una plaza de referencia, y no entra en más detalle sobre el barrio ni sobre cómo se comportan los precios en la zona. Sí menciona que los precios de venta planteados se contrastaron con un listado de testigos de venta y con un informe de valoración externo. No añadimos nada que la documentación no diga.
Economía
La documentación publica tres escenarios. En el favorable, la previsión de ingresos por ventas supera los costes totales de la promoción y queda margen para el equity. El moderado rebaja los ingresos previstos y contempla una desviación al alza de los costes de construcción, aunque los costes totales quedan por debajo de los del escenario favorable. El desfavorable combina un encarecimiento fuerte de la obra con una caída de los precios de venta hasta producir pérdidas y una devolución solo parcial del capital aportado. En financiación, el promotor ya tiene un préstamo para parte de la compra del activo y ha negociado otro para cubrir parte de la obra; la aportación de los inversores se destina a adquirir participaciones y a la liquidez que el préstamo no cubre. La plataforma declara una rentabilidad anual del 15 %, y el plazo que derivamos de sus cifras es de 32 meses.
Garantías y estructura
La estructura es de capital, no de deuda con colateral sobre el activo: los inversores entran vía ampliación de capital en una sociedad vehículo que después participa en la sociedad promotora. La protección que describe la documentación es de orden de cobro. Una porción de lo que aportan los inversores va en forma de bono y cobra antes que el resto del capital, y la remuneración pactada es preferente, de modo que el promotor no cobra beneficios hasta que los inversores hayan alcanzado su rentabilidad anual. La sociedad cuenta con financiación bancaria externa para la adquisición y con financiación pactada para la obra. Conviene tener claro que una preferencia de prelación ordena quién cobra antes, pero no convierte la operación en un cobro asegurado.
Situación comercial y salida
La comercialización va por detrás de la obra: la documentación explica que el gestor prefiere salir al mercado cuando las viviendas estén casi terminadas, porque espera mejor acogida en producto de lujo ya construido. La campaña acaba de arrancar y ya hay una reserva. La salida es la venta de las viviendas: una vez entregadas, se liquida la sociedad y se reparten los beneficios, y los inversores cobran antes que el promotor gracias a la remuneración preferente pactada. El plazo que derivamos de las cifras de la plataforma es de 32 meses, y la propia documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 15 % para los inversores, y con carácter preferente: el promotor no cobra beneficios hasta que esa rentabilidad esté cubierta. Es la dimensión mejor situada de la nota, en banda alta, con una subnota de 9,18, una contribución de 2,29 puntos sobre un máximo de 2,50 y una confianza del 80 %.
- Promotor La dimensión de promotor puntúa en banda media, con una subnota de 5,25 y una confianza del 40 %. Lo que aporta es alineación: el gestor participa con capital propio y ya ha desarrollado promociones en la misma zona. Con esa confianza, la evidencia sobre el gestor es parcial y conviene mirarla dos veces antes de darla por buena.
- Licencia y preventas La dimensión de mercado puntúa en banda media, con una subnota de 5,5 y una confianza del 40 %. A favor, los precios de venta planteados no son solo una estimación del gestor: se contrastan con testigos de la zona y con un informe de valoración externo. Es un respaldo parcial, no una prueba de que las viviendas se vendan a esos precios.
Desventajas y riesgos
- Licencia y preventas Los precios de venta planteados están por encima de la media de la zona y el resultado depende de colocarlos a ese nivel. El escenario desfavorable que publica la documentación contempla un encarecimiento de la obra y una caída de precios suficiente para entrar en pérdidas y devolver solo parte del capital. La dimensión de mercado está en banda media, con una confianza del 40 %.
- Licencia y preventas El grueso del retorno llega al final: la comercialización se lanza cuando la obra esté casi terminada y el dinero se recupera con la venta y la liquidación de la sociedad. Cualquier retraso en obra o en venta empuja el calendario más allá de los 32 meses que derivamos de las cifras de la plataforma, y la propia documentación reconoce que los plazos pueden moverse.
- Rentabilidad El 15 % anual es una previsión declarada por la plataforma, no un rendimiento asegurado: depende de que el plan de ventas se cumpla y de que el equity cierre en positivo. La dimensión puntúa en banda alta, pero eso valora la calidad de la previsión, no la certeza del cobro. En el escenario desfavorable se contempla pérdida parcial del capital.
Lo que no sabemos
- Garantías Falta todo lo relativo a garantías: no tenemos el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía, ni el ticket mínimo. La dimensión pesa un 30 % de la nota y deja sin aportar 2,77 de sus 3,00 puntos posibles. Es un hueco de información, no un defecto: no sabemos si el activo está cubierto, y no afirmamos de quién es esa ausencia.
Conclusión
La nota es 4,93 sobre 10, con una confianza del 38 %, por debajo del umbral del 60 %. El punto fuerte es una rentabilidad anual declarada del 15 % con carácter preferente; promotor y mercado se quedan en banda media y con una confianza del 40 %, así que la nota mezcla lo que está razonablemente documentado con lo que no lo está. Es una operación de plusvalía a 32 meses vista, con el retorno pendiente de la venta y con la estructura jugando en el orden de cobro, no en la cobertura.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.