Análisis y valoración del proyecto Valencia | Proyecto Pérez Galdós de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 4,18 /10 confianza global: 48 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Avenida de Pérez Galdós 52, ValenciaModalidad Rentas / alquilerImporte 2 405 000 €Rentabilidad anual 6,50 %
Proyecto Urbanitae en Avenida de Pérez Galdós 52, Valencia
Adquisición de un hotel-apartamento de 13 habitaciones y 814 m² en la Avenida Pérez Galdós, 52, Valencia, para su explotación en alquiler y posterior venta. El activo se arrienda a Alma Suites mediante contrato de 10 años (5+5) y la operación se estructura vía equity con un plazo de 36 meses y un dividendo anual estimado del 6,50%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 3,31 con datos, en parte pesa el 25 % de la fórmula; aporta 0,83 de los 2,50 puntos que podría aportar
- Garantías 2,50 con datos, en parte pesa el 30 % de la fórmula; aporta 0,75 de los 3,00 puntos que podría aportar
- Promotor 3,20 con datos, en parte pesa el 25 % de la fórmula; aporta 0,80 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en rentas, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida de Pérez Galdós 52, Valencia
- Modalidad
- Rentas / alquiler
- Importe objetivo
- 2 405 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 6,50 %
- Plazo
- sin dato
- Rentabilidad total
- 23,00 %
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 3 561 281 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- VIVIZ
- Proyectos previos del promotor
- 2 proyectos
- Años de experiencia
- 5 años
Garantías
- Garantía
- Aval
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 2 947 209 €
- Margen de seguridad de la venta
- 17,24 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
 Imagen: Urbanitae
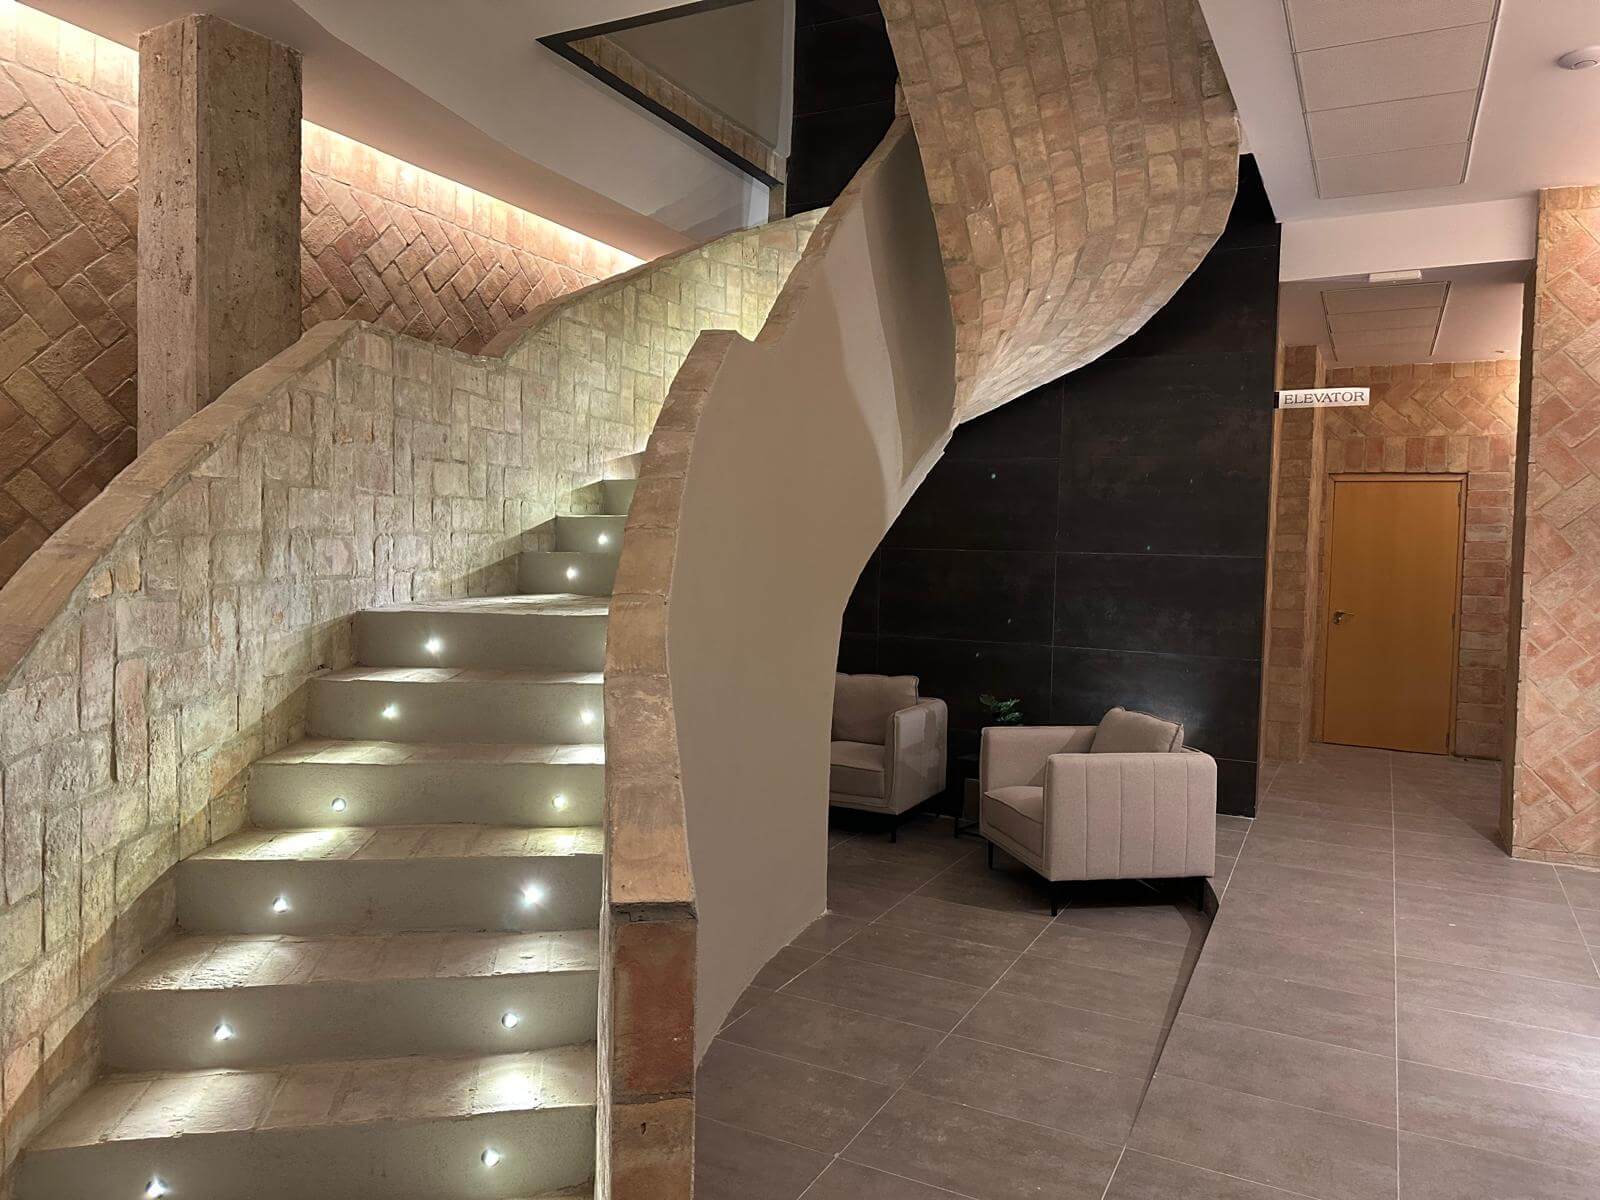 Imagen: Urbanitae
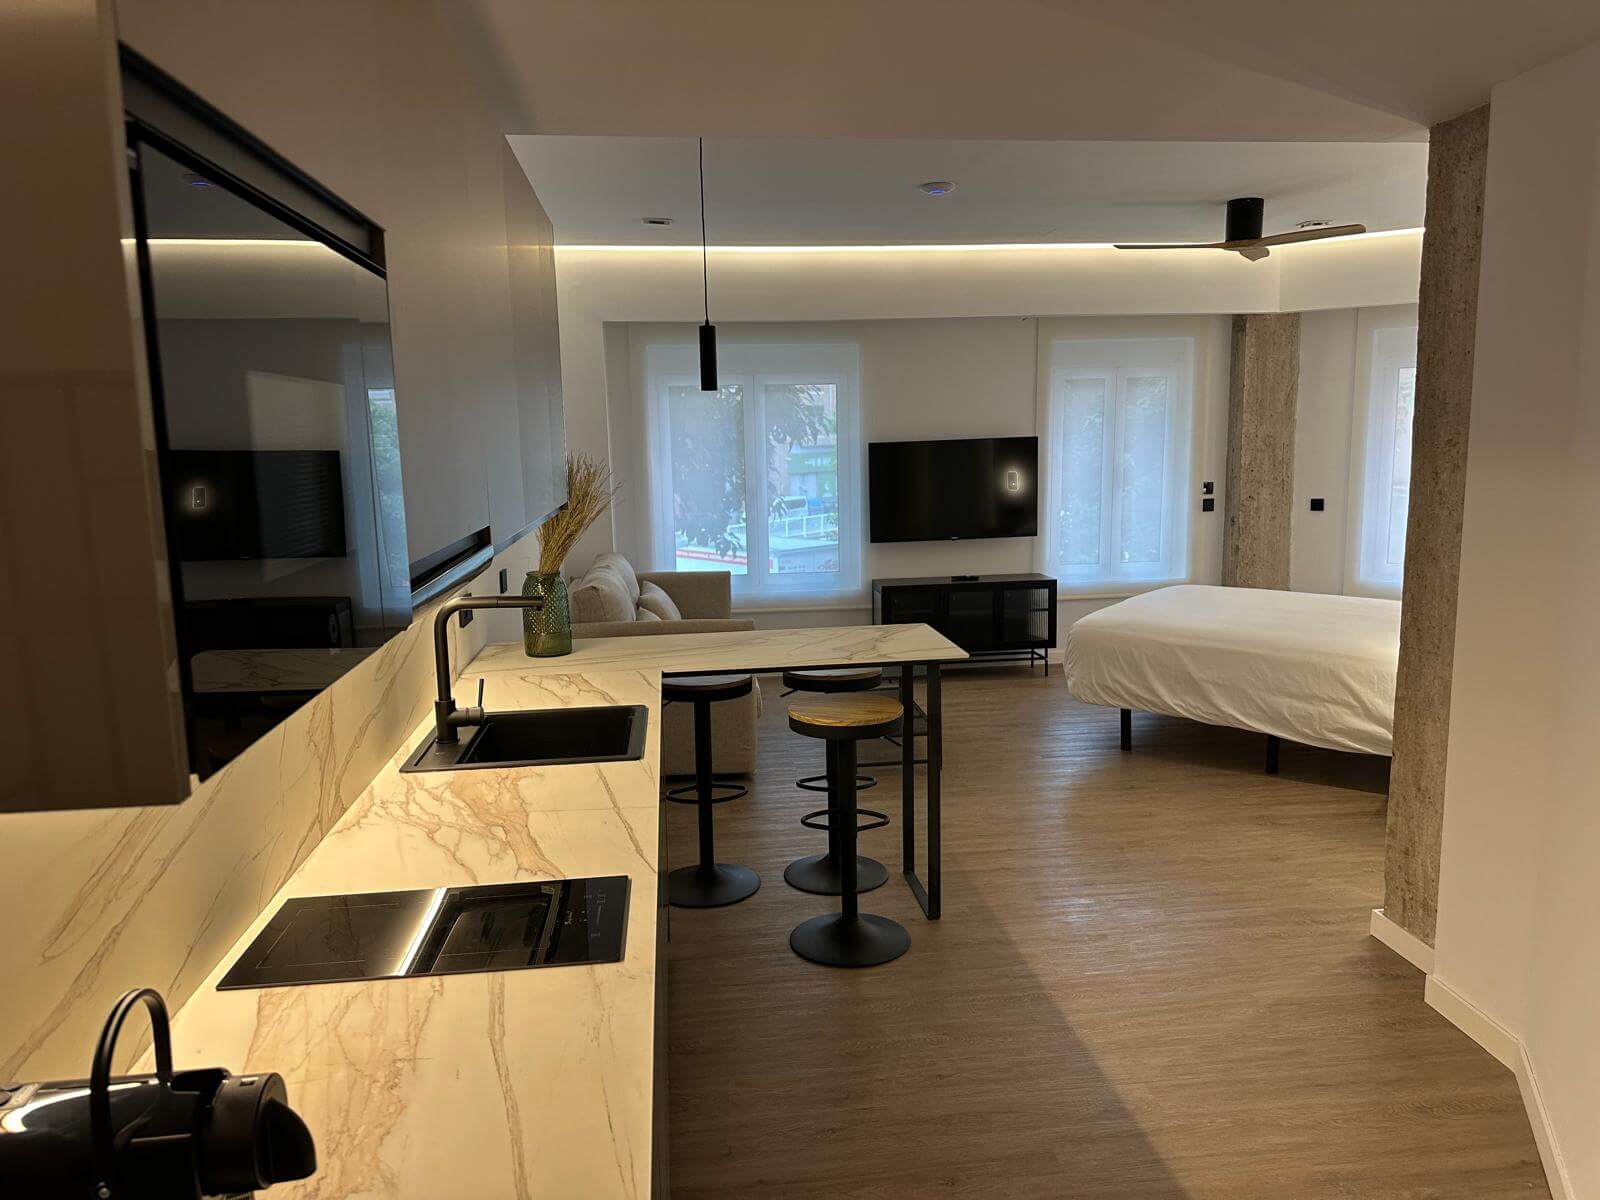 Imagen: Urbanitae
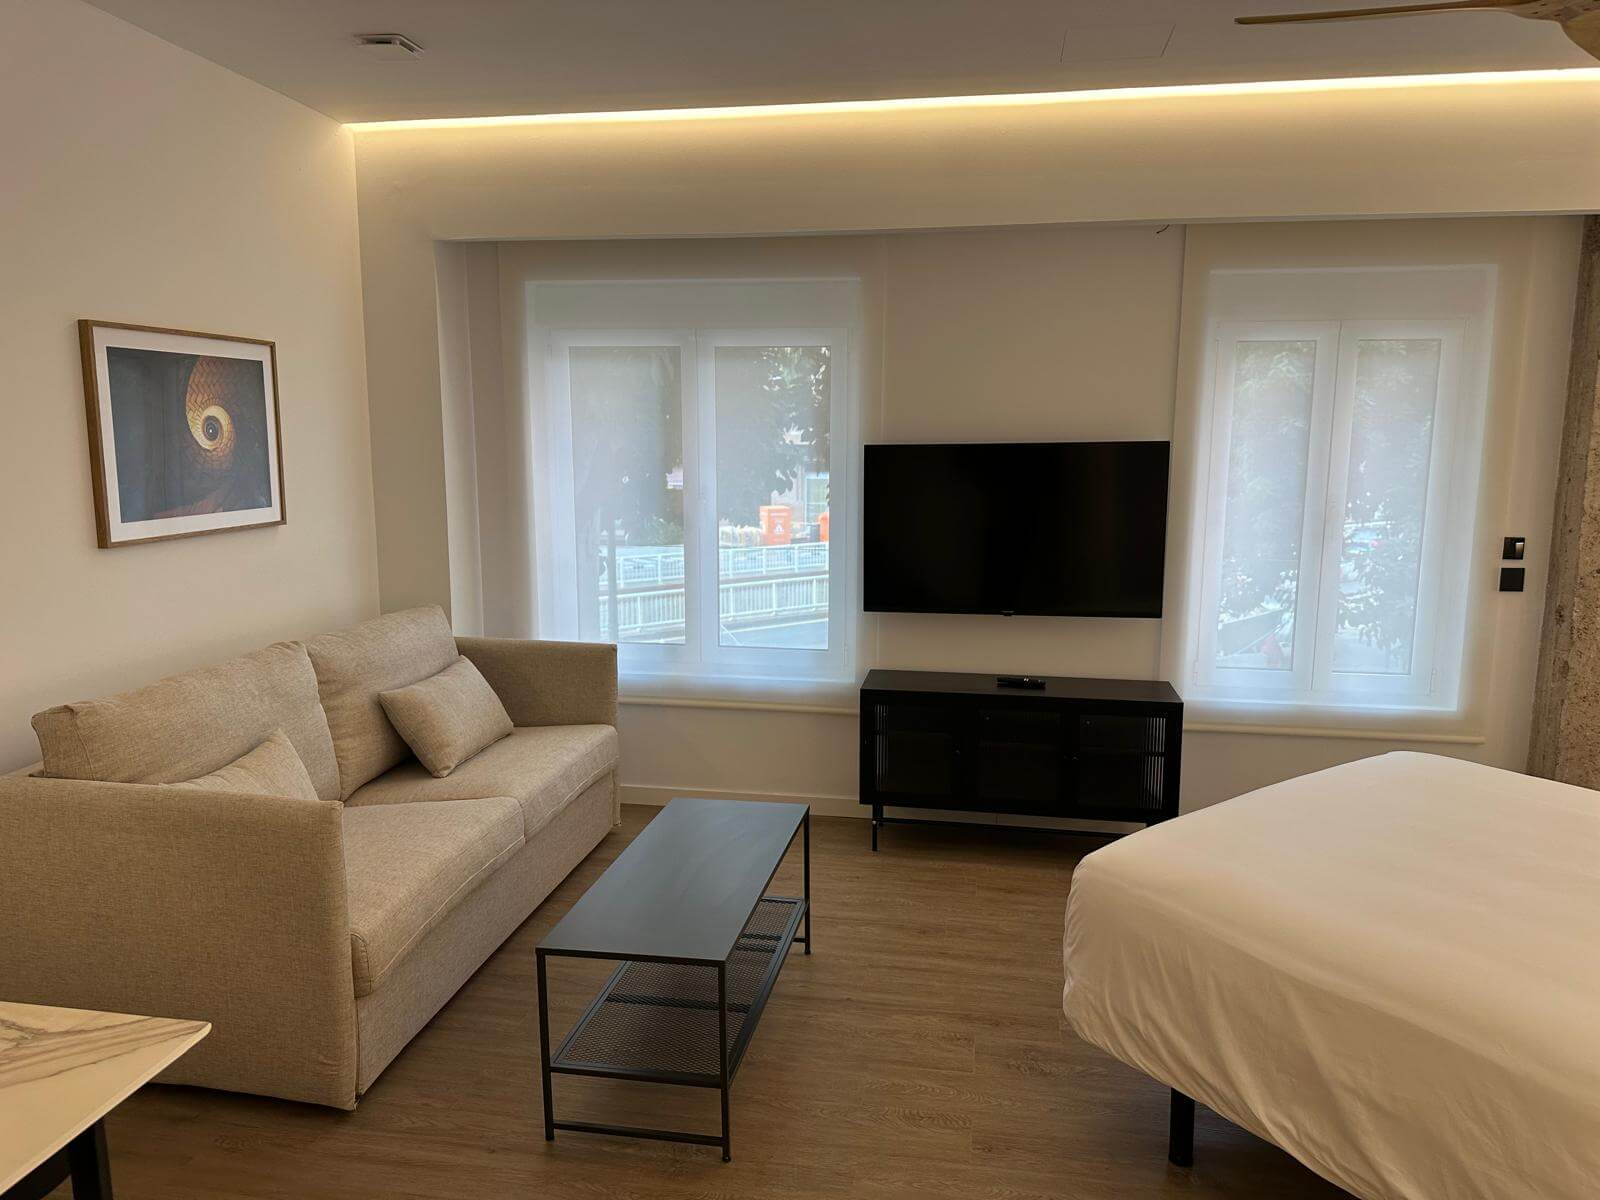 Imagen: Urbanitae
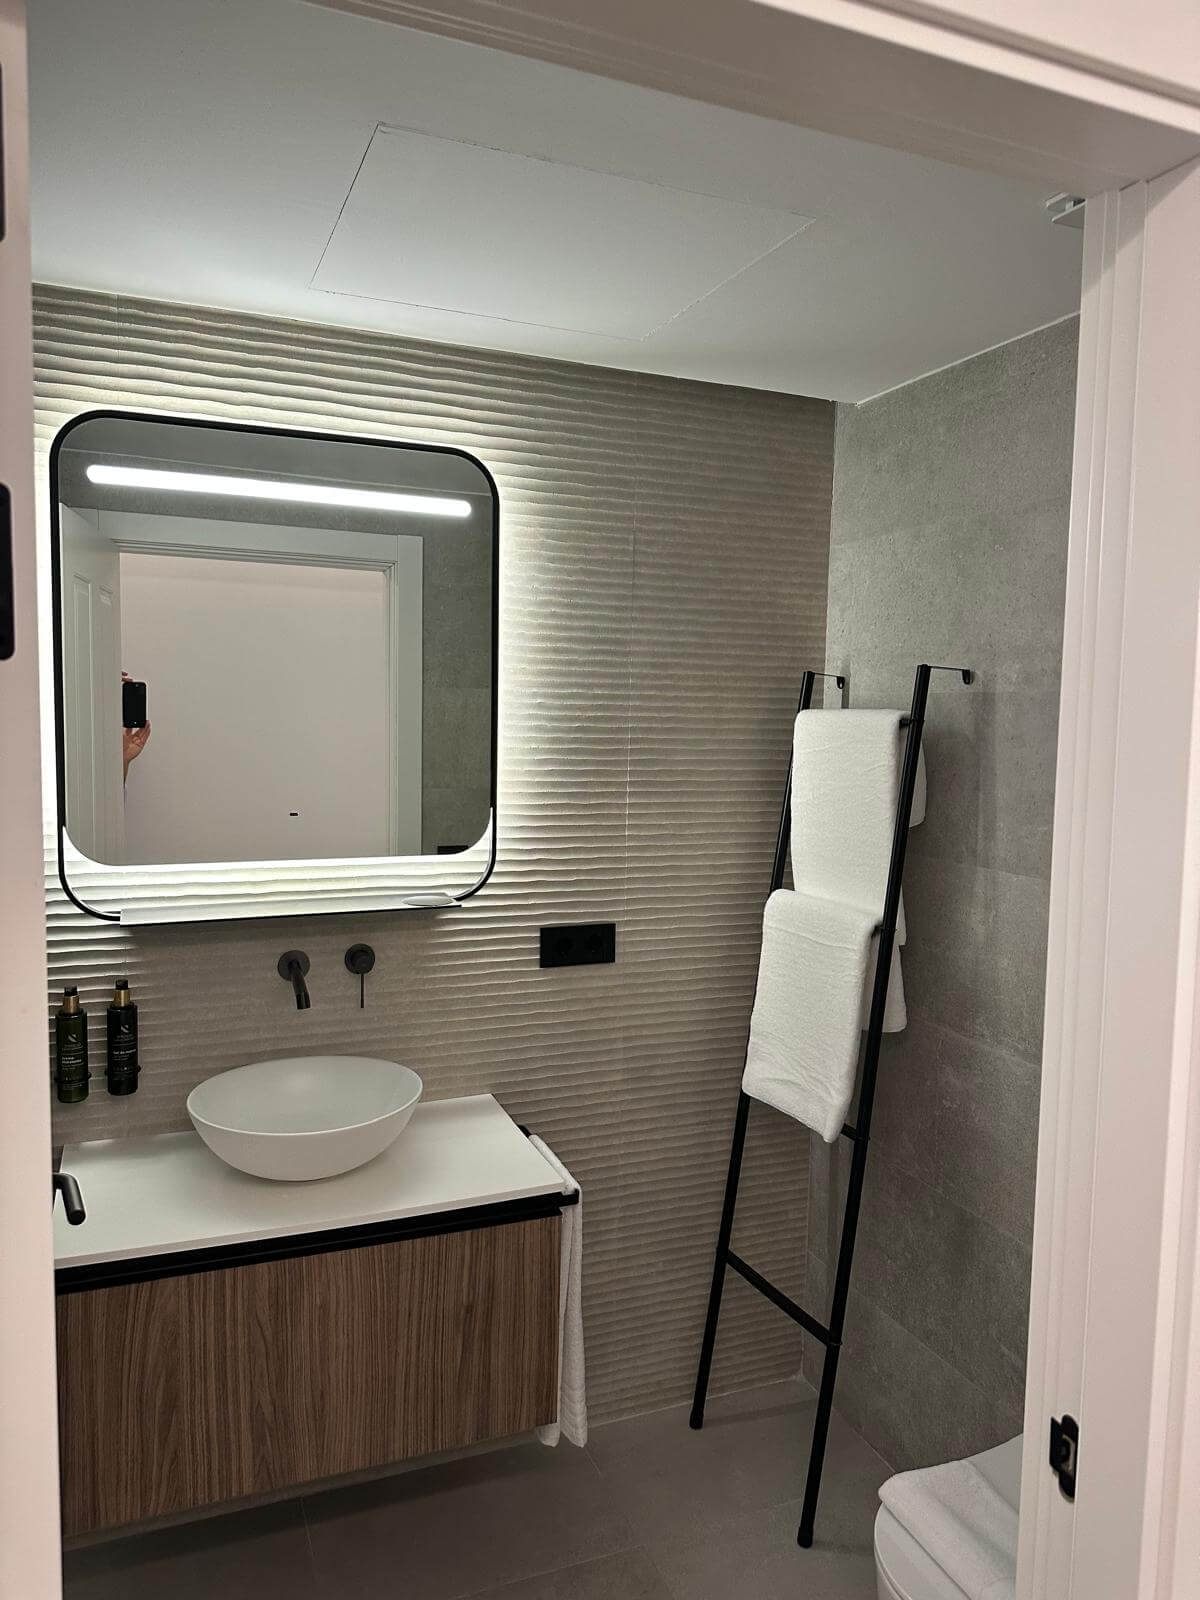 Imagen: Urbanitae
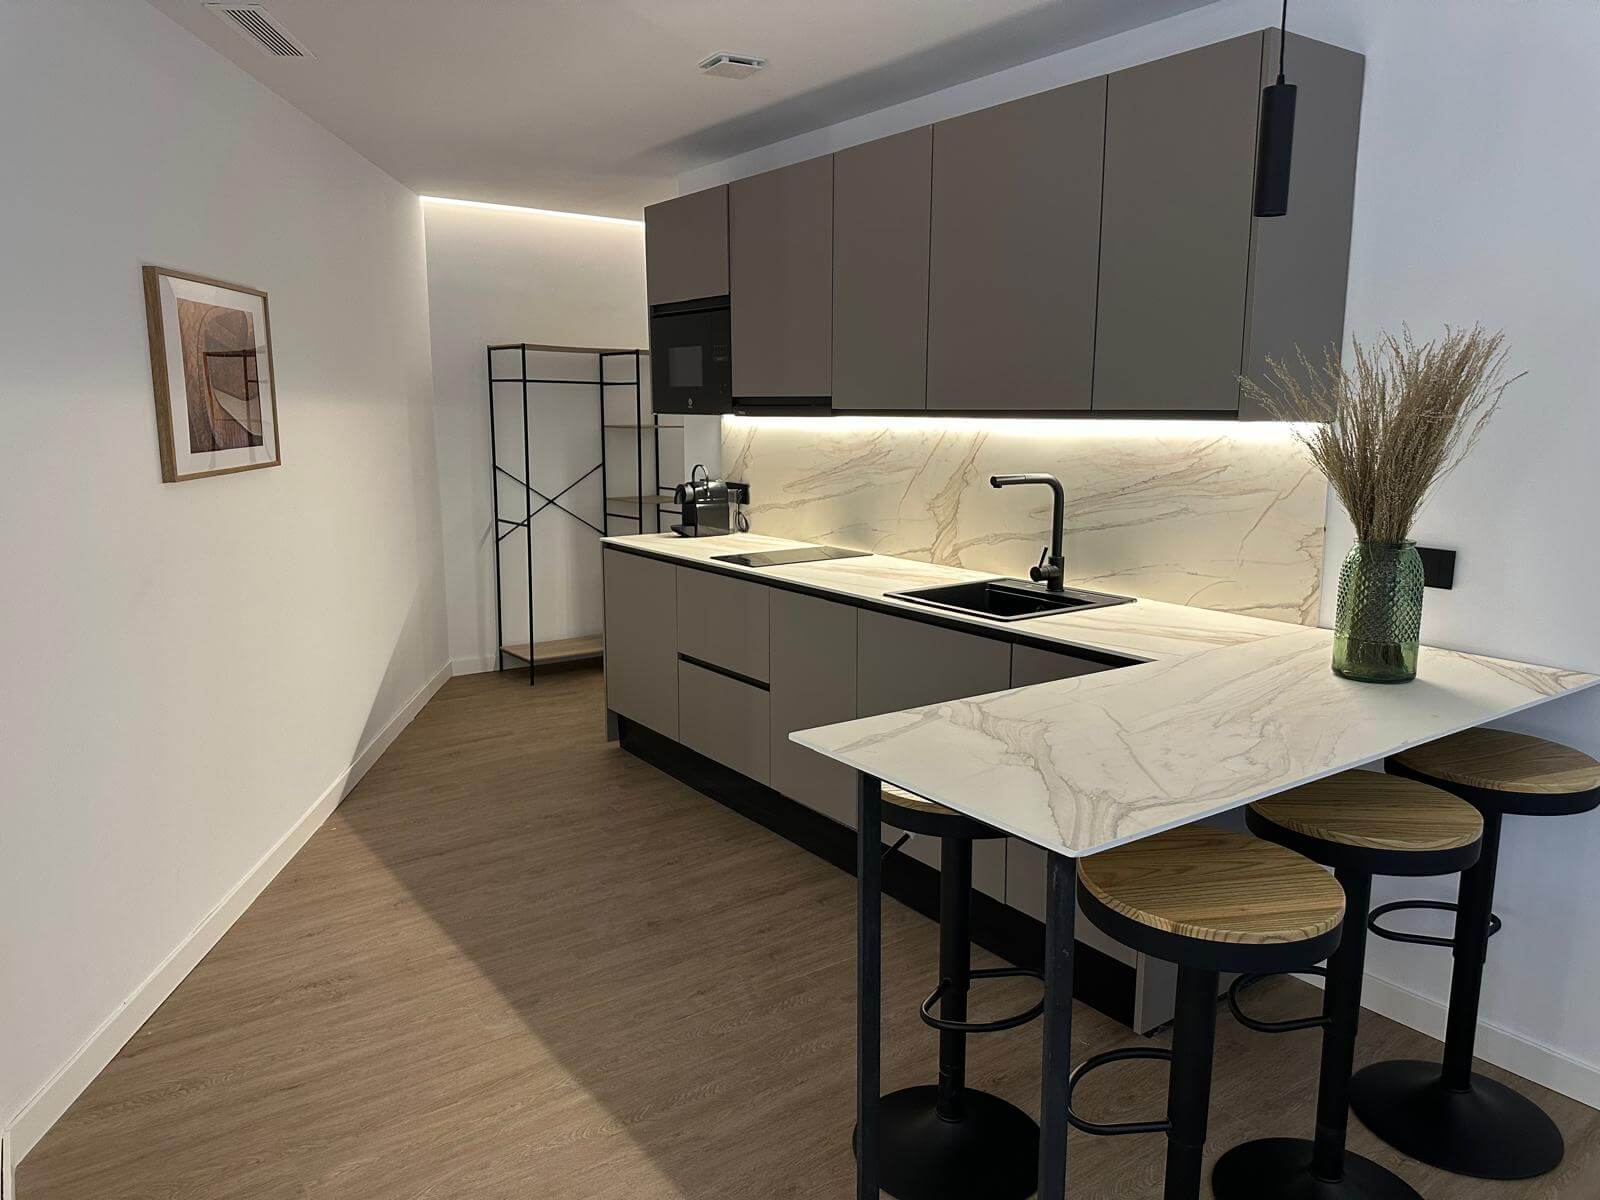 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: València (Valencia/València), código INE 46250, identificado a partir de la ubicación que publica la plataforma («Avenida de Pérez Galdós 52, Valencia»).
- Población
- 840 792 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 121 € al año renta de 2023 El 68 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 973 €/m² segundo trimestre de 2026; 2 735 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 43 034 personas septiembre de 2026 5,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,12 (fórmula 1.0.0). La nota de hoy es 4,18. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae canaliza una operación de clase rentas sobre un activo de apartamentos turísticos ya operativo y con licencia de hotel-apartamento concedida, situado en Valencia. El plan consiste en adquirirlo, explotarlo en alquiler con un operador especializado y venderlo más adelante a un inversor de perfil patrimonial. El capital de los inversores entra mediante una ampliación de capital en una sociedad vehículo, que a su vez lo aporta a la sociedad que desarrolla el proyecto, de modo que la exposición es de capital y no de deuda. La plataforma consta como PSFP en el registro de la CNMV.
Ubicación
El activo está en Valencia, en un distrito residencial junto al casco antiguo, y ocupa parte de un edificio de uso mixto. La ficha del proyecto describe la zona como un barrio moderno, con varios barrios en su interior, y destaca la cercanía de la estación de tren y de alta velocidad de la ciudad como argumento de localización. El inmueble ya dispone de licencia de hotel-apartamento, así que no hay que abrir expediente ante la administración municipal. La plataforma respalda el precio de desinversión con un informe de mercado encargado a una empresa externa; nosotros no tenemos datos propios sobre el entorno ni sobre niveles de precios de la zona.
Economía
La estructura es enteramente de capital: la documentación señala que la operación no prevé acudir a financiación bancaria, y que los inversores de Urbanitae cubren la mayor parte del capital necesario mientras el vendedor del activo mantiene una participación minoritaria. La plataforma publica un escenario favorable y dos escenarios de tensión en los que una rebaja del precio de venta recorta los ingresos y, en el más adverso, se llega a perder capital. La renta del arrendamiento es fija y se revisa cada año con el IPC, exclusivamente al alza. El reparto a los inversores se plantea de forma trimestral y supeditado a que exista caja suficiente.
Garantías y estructura
Al no haber financiación bancaria prevista, no existe hipoteca sobre el activo ni un orden de prelación entre acreedores: no hay deuda senior delante del inversor porque sencillamente no hay deuda, y lo que está en juego es capital. La cobertura que describe la plataforma es contractual y va ligada al contrato de arrendamiento: un aval bancario por un importe equivalente a varios meses de renta, la fianza legal correspondiente y un compromiso de permanencia del operador a largo plazo. Esa cobertura protege el cobro de la renta, no el retorno del capital, que depende de la venta del activo.
Situación comercial y salida
El activo se compra ya operativo y la renta comienza a devengarse con la adquisición, según la documentación. El arrendamiento firmado con el operador es de largo plazo y con tramos de cumplimiento obligatorio para las partes, y el propio inquilino se ha mostrado dispuesto a adquirir el activo al final del periodo. La plataforma prevé distribuir a los inversores de forma trimestral, siempre que la caja lo permita y reteniendo una reserva mínima; si no alcanza, se reparte lo disponible. La salida prevista es la venta a un inversor patrimonialista, con una ventana que se abre en la segunda mitad del periodo de inversión, y después la liquidación de la sociedad.
Lo que no sabemos
- Rentabilidad No tenemos la rentabilidad anual del proyecto, ni el plazo de inversión ni el ticket mínimo. La dimensión de rentabilidad está sin ningún dato: no puntúa, y deja de aportar 2,38 puntos de los 2,50 que como máximo podría sumar, con un peso del 25 % en la nota. Que ese dato no esté no lo atribuimos a nadie.
- Garantías No tenemos LTV de la primera disposición, ni LTV sobre edificio terminado (HET), ni el rango de garantía declarado. La dimensión de garantías está sin ningún dato: no puntúa, y deja de aportar 2,77 puntos de los 3,00 posibles, siendo la de mayor peso, un 30 %. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor que permita puntuar su experiencia, su historial ni su solvencia. La dimensión está sin ningún dato: no puntúa, y deja de aportar 2,12 puntos de los 2,50 que podría sumar, con un peso del 25 %. De quién es esa ausencia no lo afirmamos.
- Licencia y preventas No tenemos ningún dato de mercado: ni precios de la zona, ni comportamiento de la demanda, ni referencias de transacción. La dimensión está sin ningún dato: no puntúa, y deja de aportar 1,60 puntos de los 2,00 posibles, con un peso del 20 %. No atribuimos esa ausencia a nadie.
Conclusión
La nota se queda en 1,12 sobre 10 con una confianza declarada del cero por ciento, porque las cuatro dimensiones que la componen están sin ningún dato: no hay subnota de rentabilidad, garantías, promotor ni mercado. La operación tiene una estructura comprensible —capital, un activo ya operativo y una renta contractual—, pero eso no se convierte en nota mientras no haya cifras que la sostengan. Con este nivel de desconocimiento, el 1,12 no debe leerse como una mala valoración del proyecto, sino como la ausencia de elementos para valorarlo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.