Análisis y valoración del proyecto Burgos | Proyecto Parque Comercial Arlanzón de Urbanitae en C. de la Ventosa, 09001 Burgos
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,03 /10 confianza global: 57 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación C. de la Ventosa, 09001 BurgosModalidad Deuda / préstamoImporte 4 560 000 €Plazo 18 mesesRentabilidad anual 11,25 %
Proyecto Urbanitae en C. de la Ventosa, 09001 Burgos
Préstamo de hasta 8.785.000 € estructurado en tres tramos para financiar la adquisición del suelo y la construcción de un parque comercial en Burgos. El activo contará con 8.946 m² de superficie bruta alquilable distribuidos en 8 medianas comerciales, con contratos de alquiler firmados por el 100% de la superficie y una renta neta anual de 1.080.000 €.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,70 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 6,01 con datos, en parte pesa el 25 % de la fórmula; aporta 1,50 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,00 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C. de la Ventosa, 09001 Burgos
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 4 560 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 11,25 %
- Plazo
- 18 meses
- Rentabilidad total
- 16,87 %
Características del inmueble
- Tipo de activo
- Nave industrial
- Valor objetivo de ventas
- 15 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Grupo SIMO
- Capital comprometido
- 3 550 000 €
- Viviendas entregadas
- 3 600 viviendas
- Años de experiencia
- 42 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación del edificio terminado
- 18 900 000 €
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
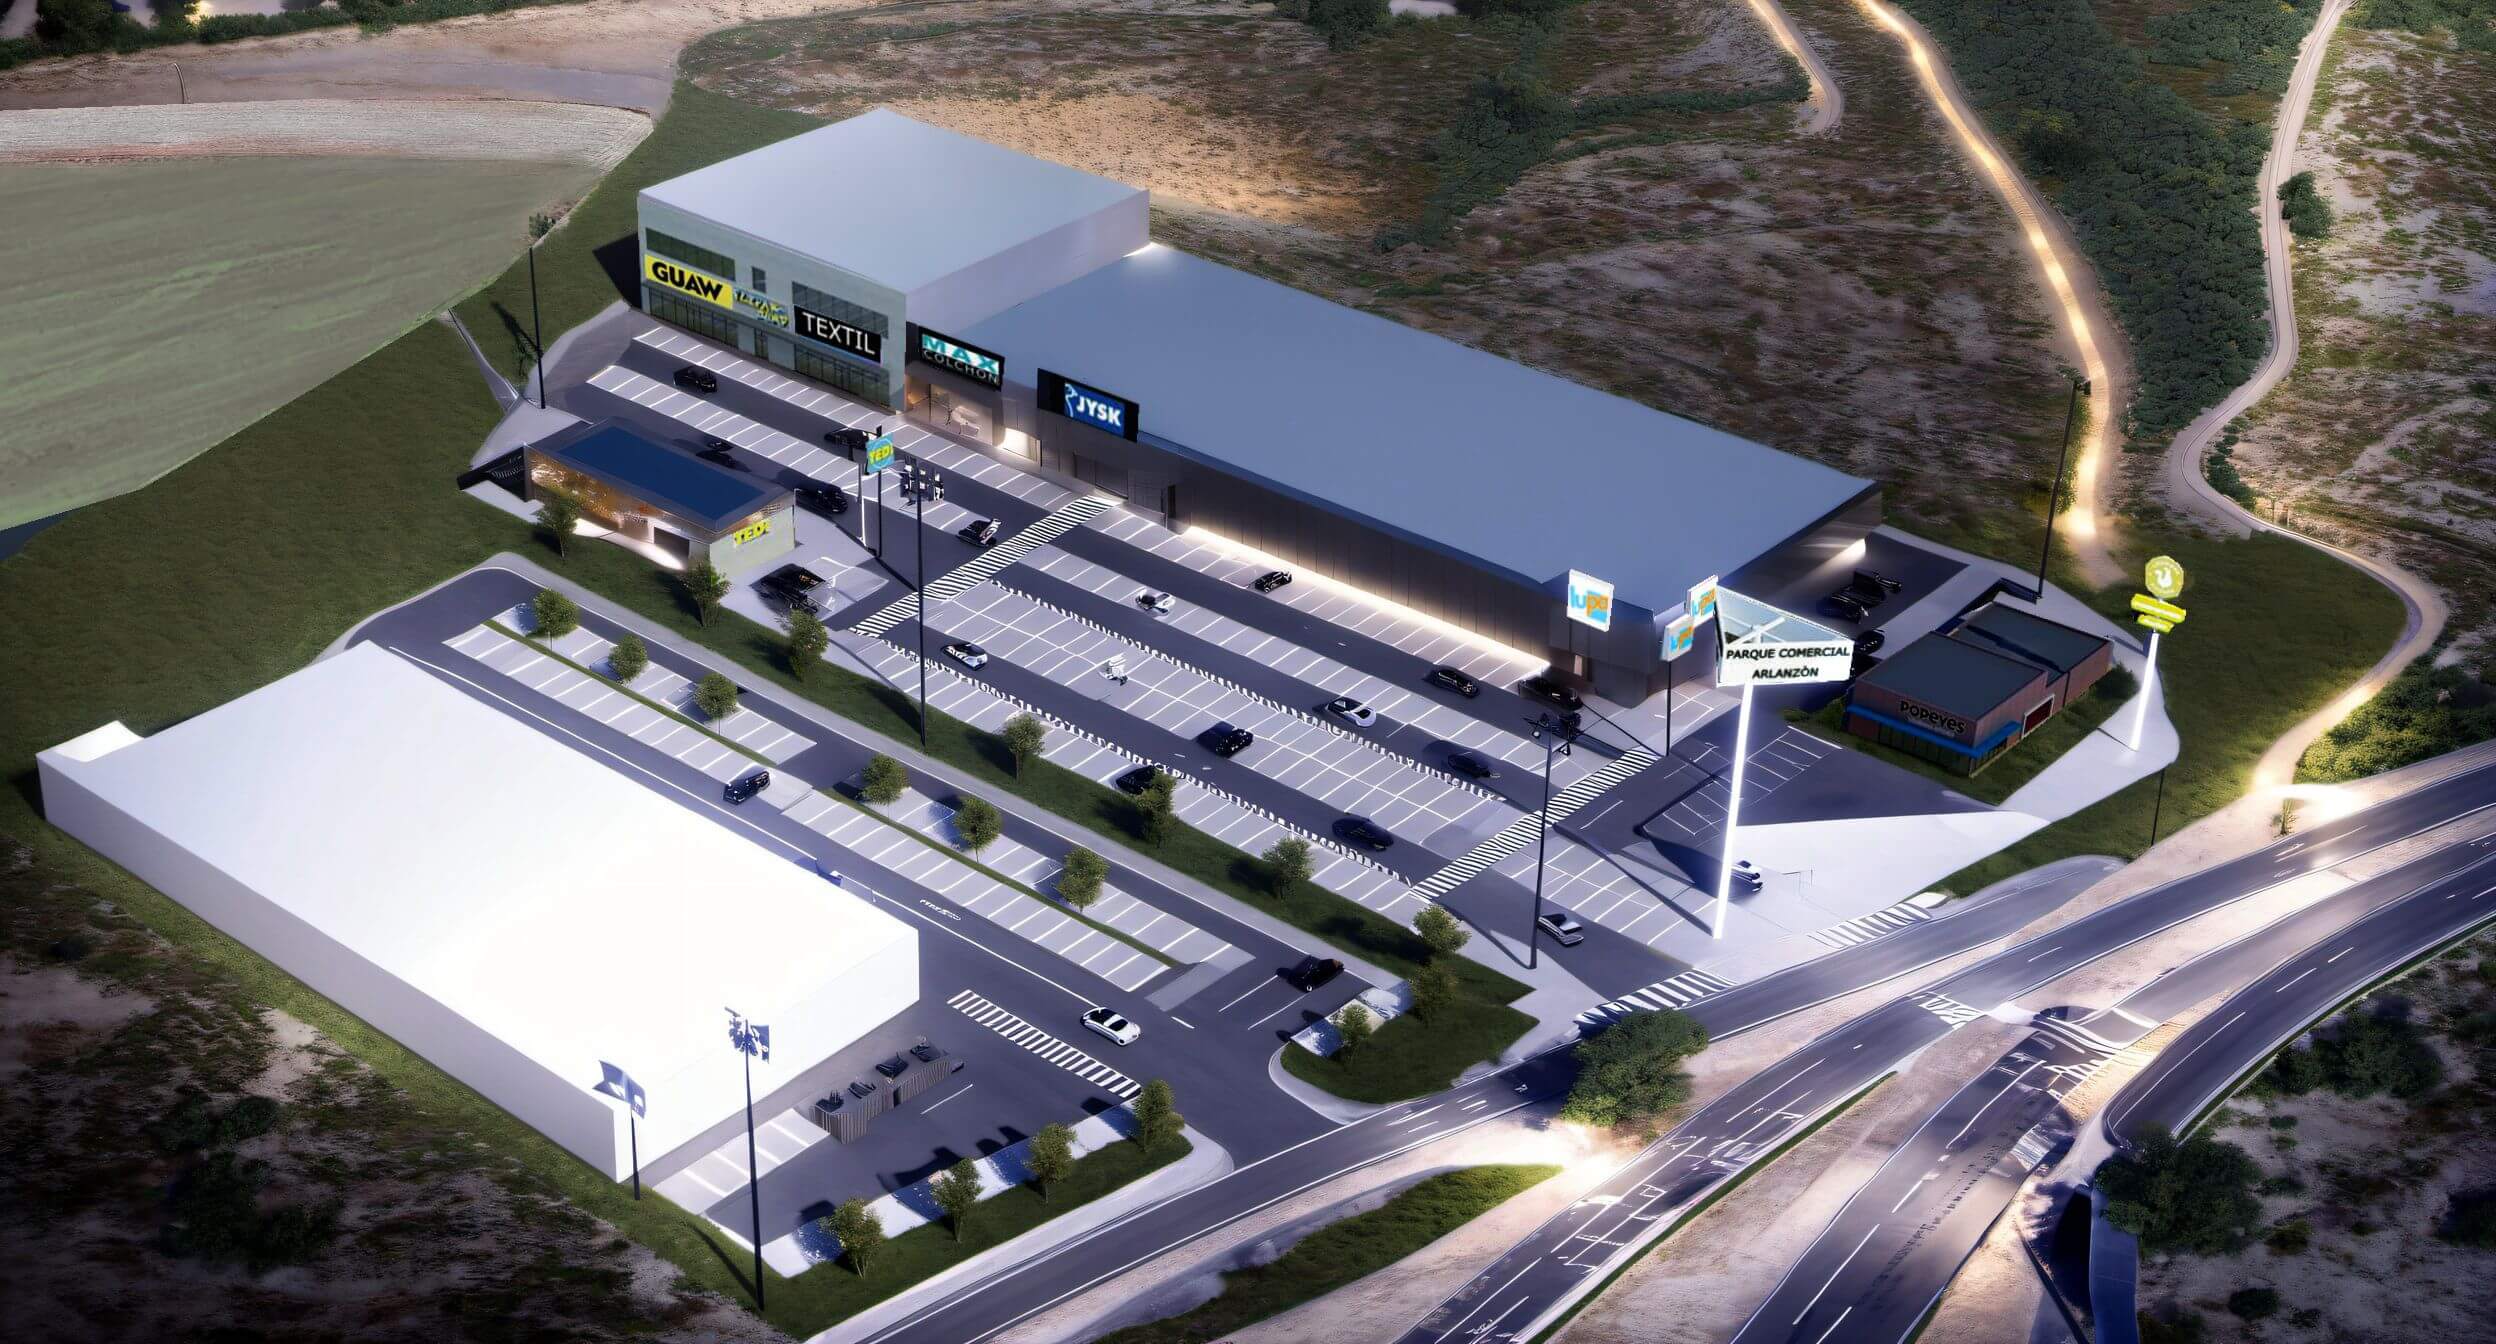 Imagen: Urbanitae
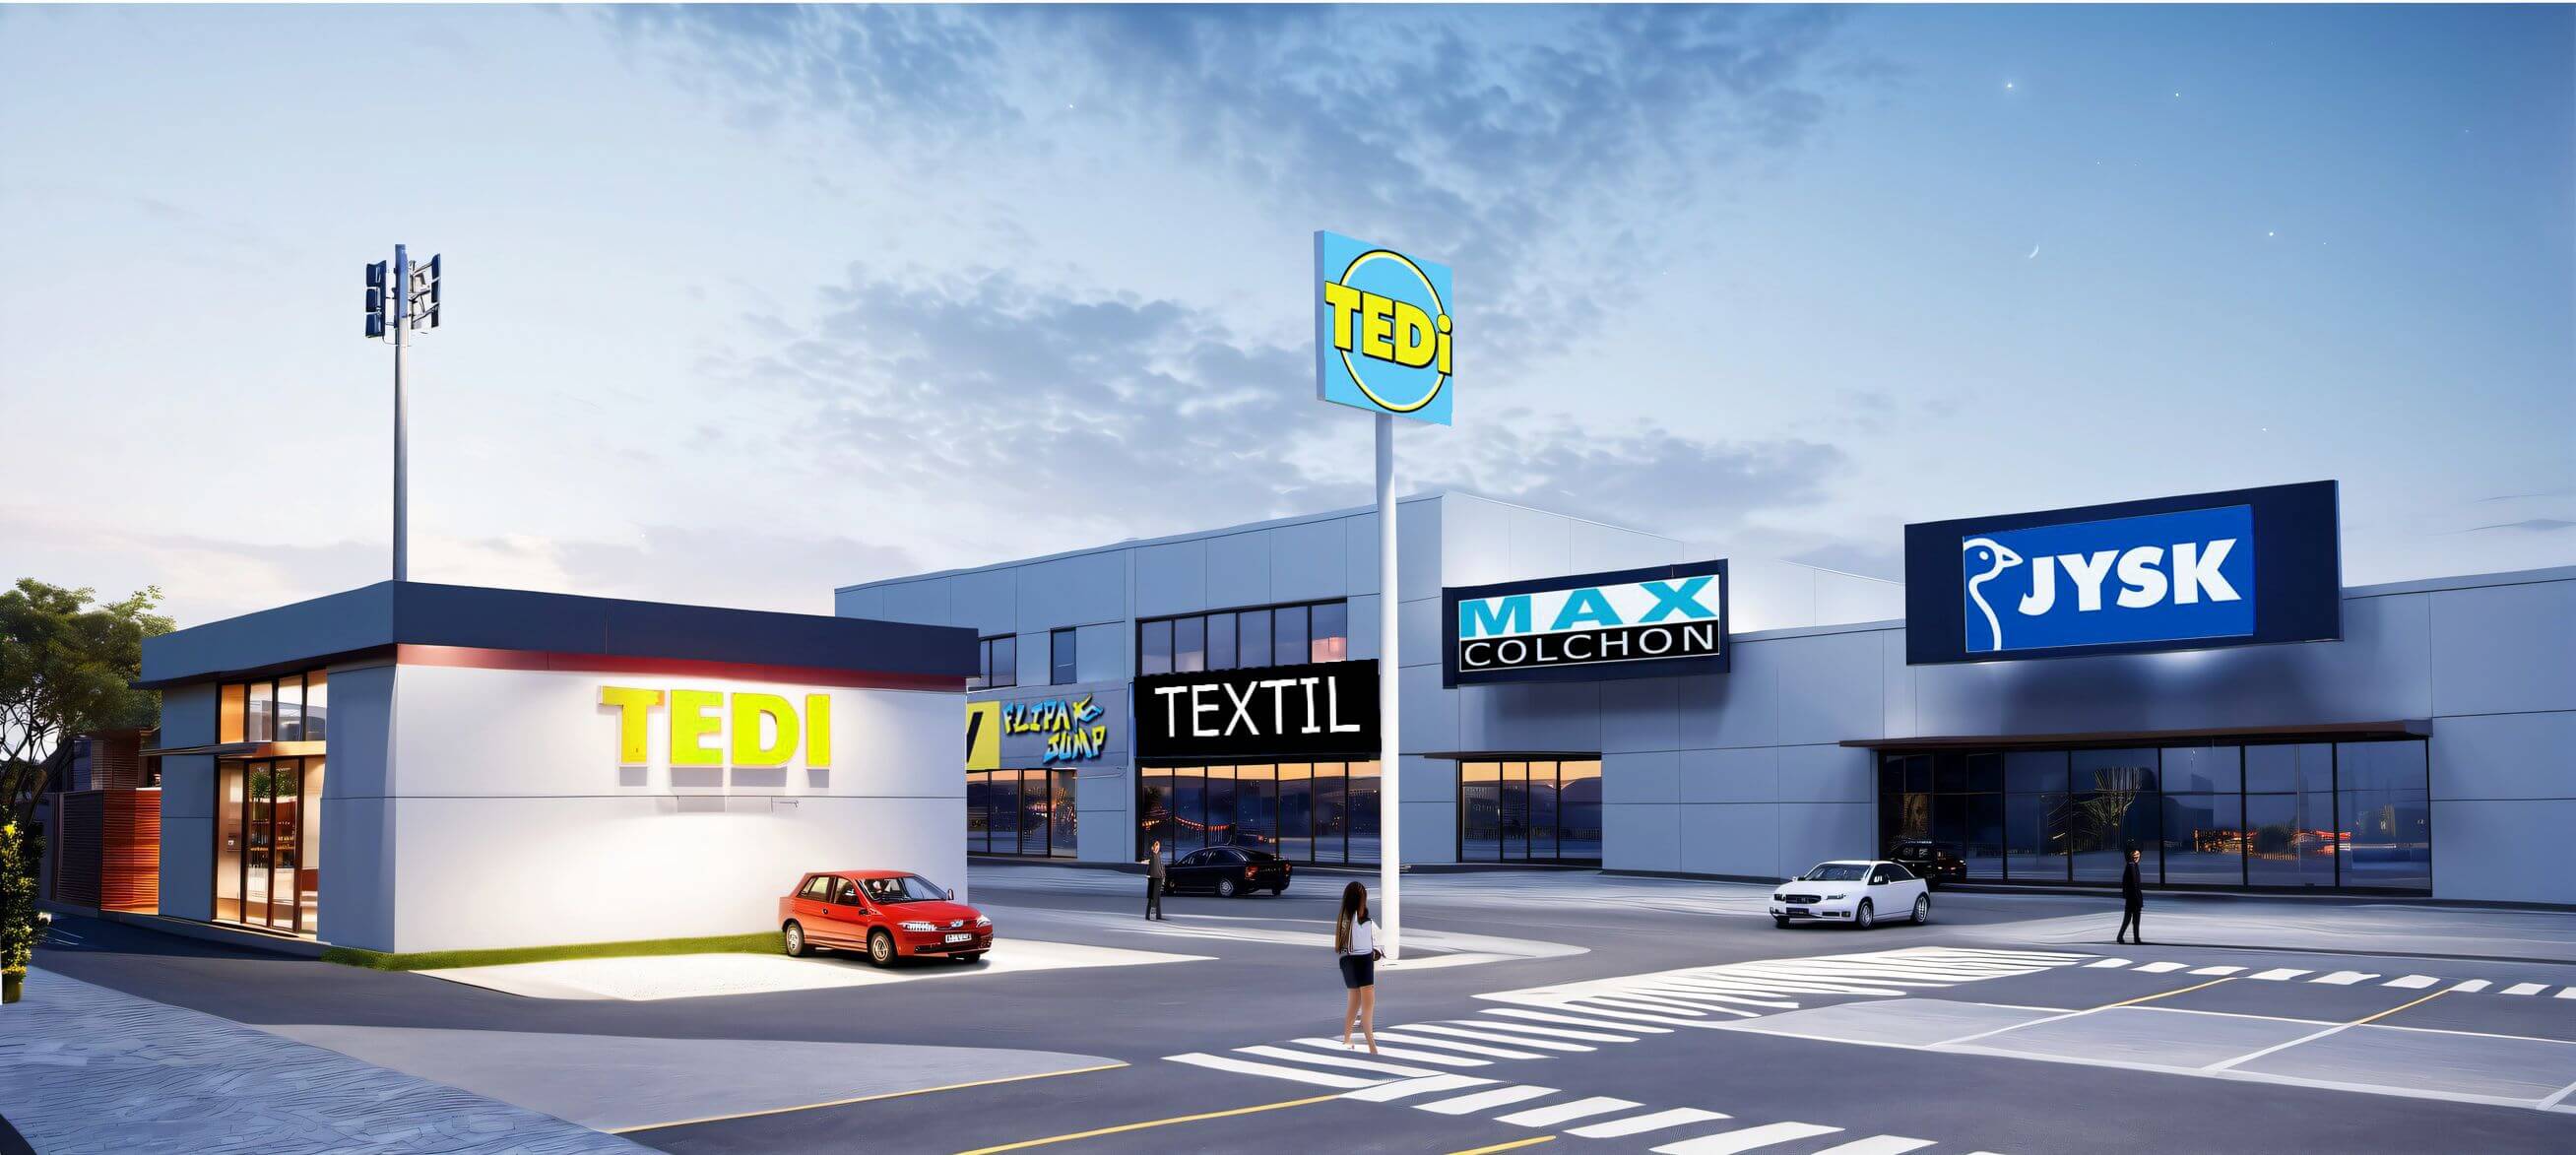 Imagen: Urbanitae
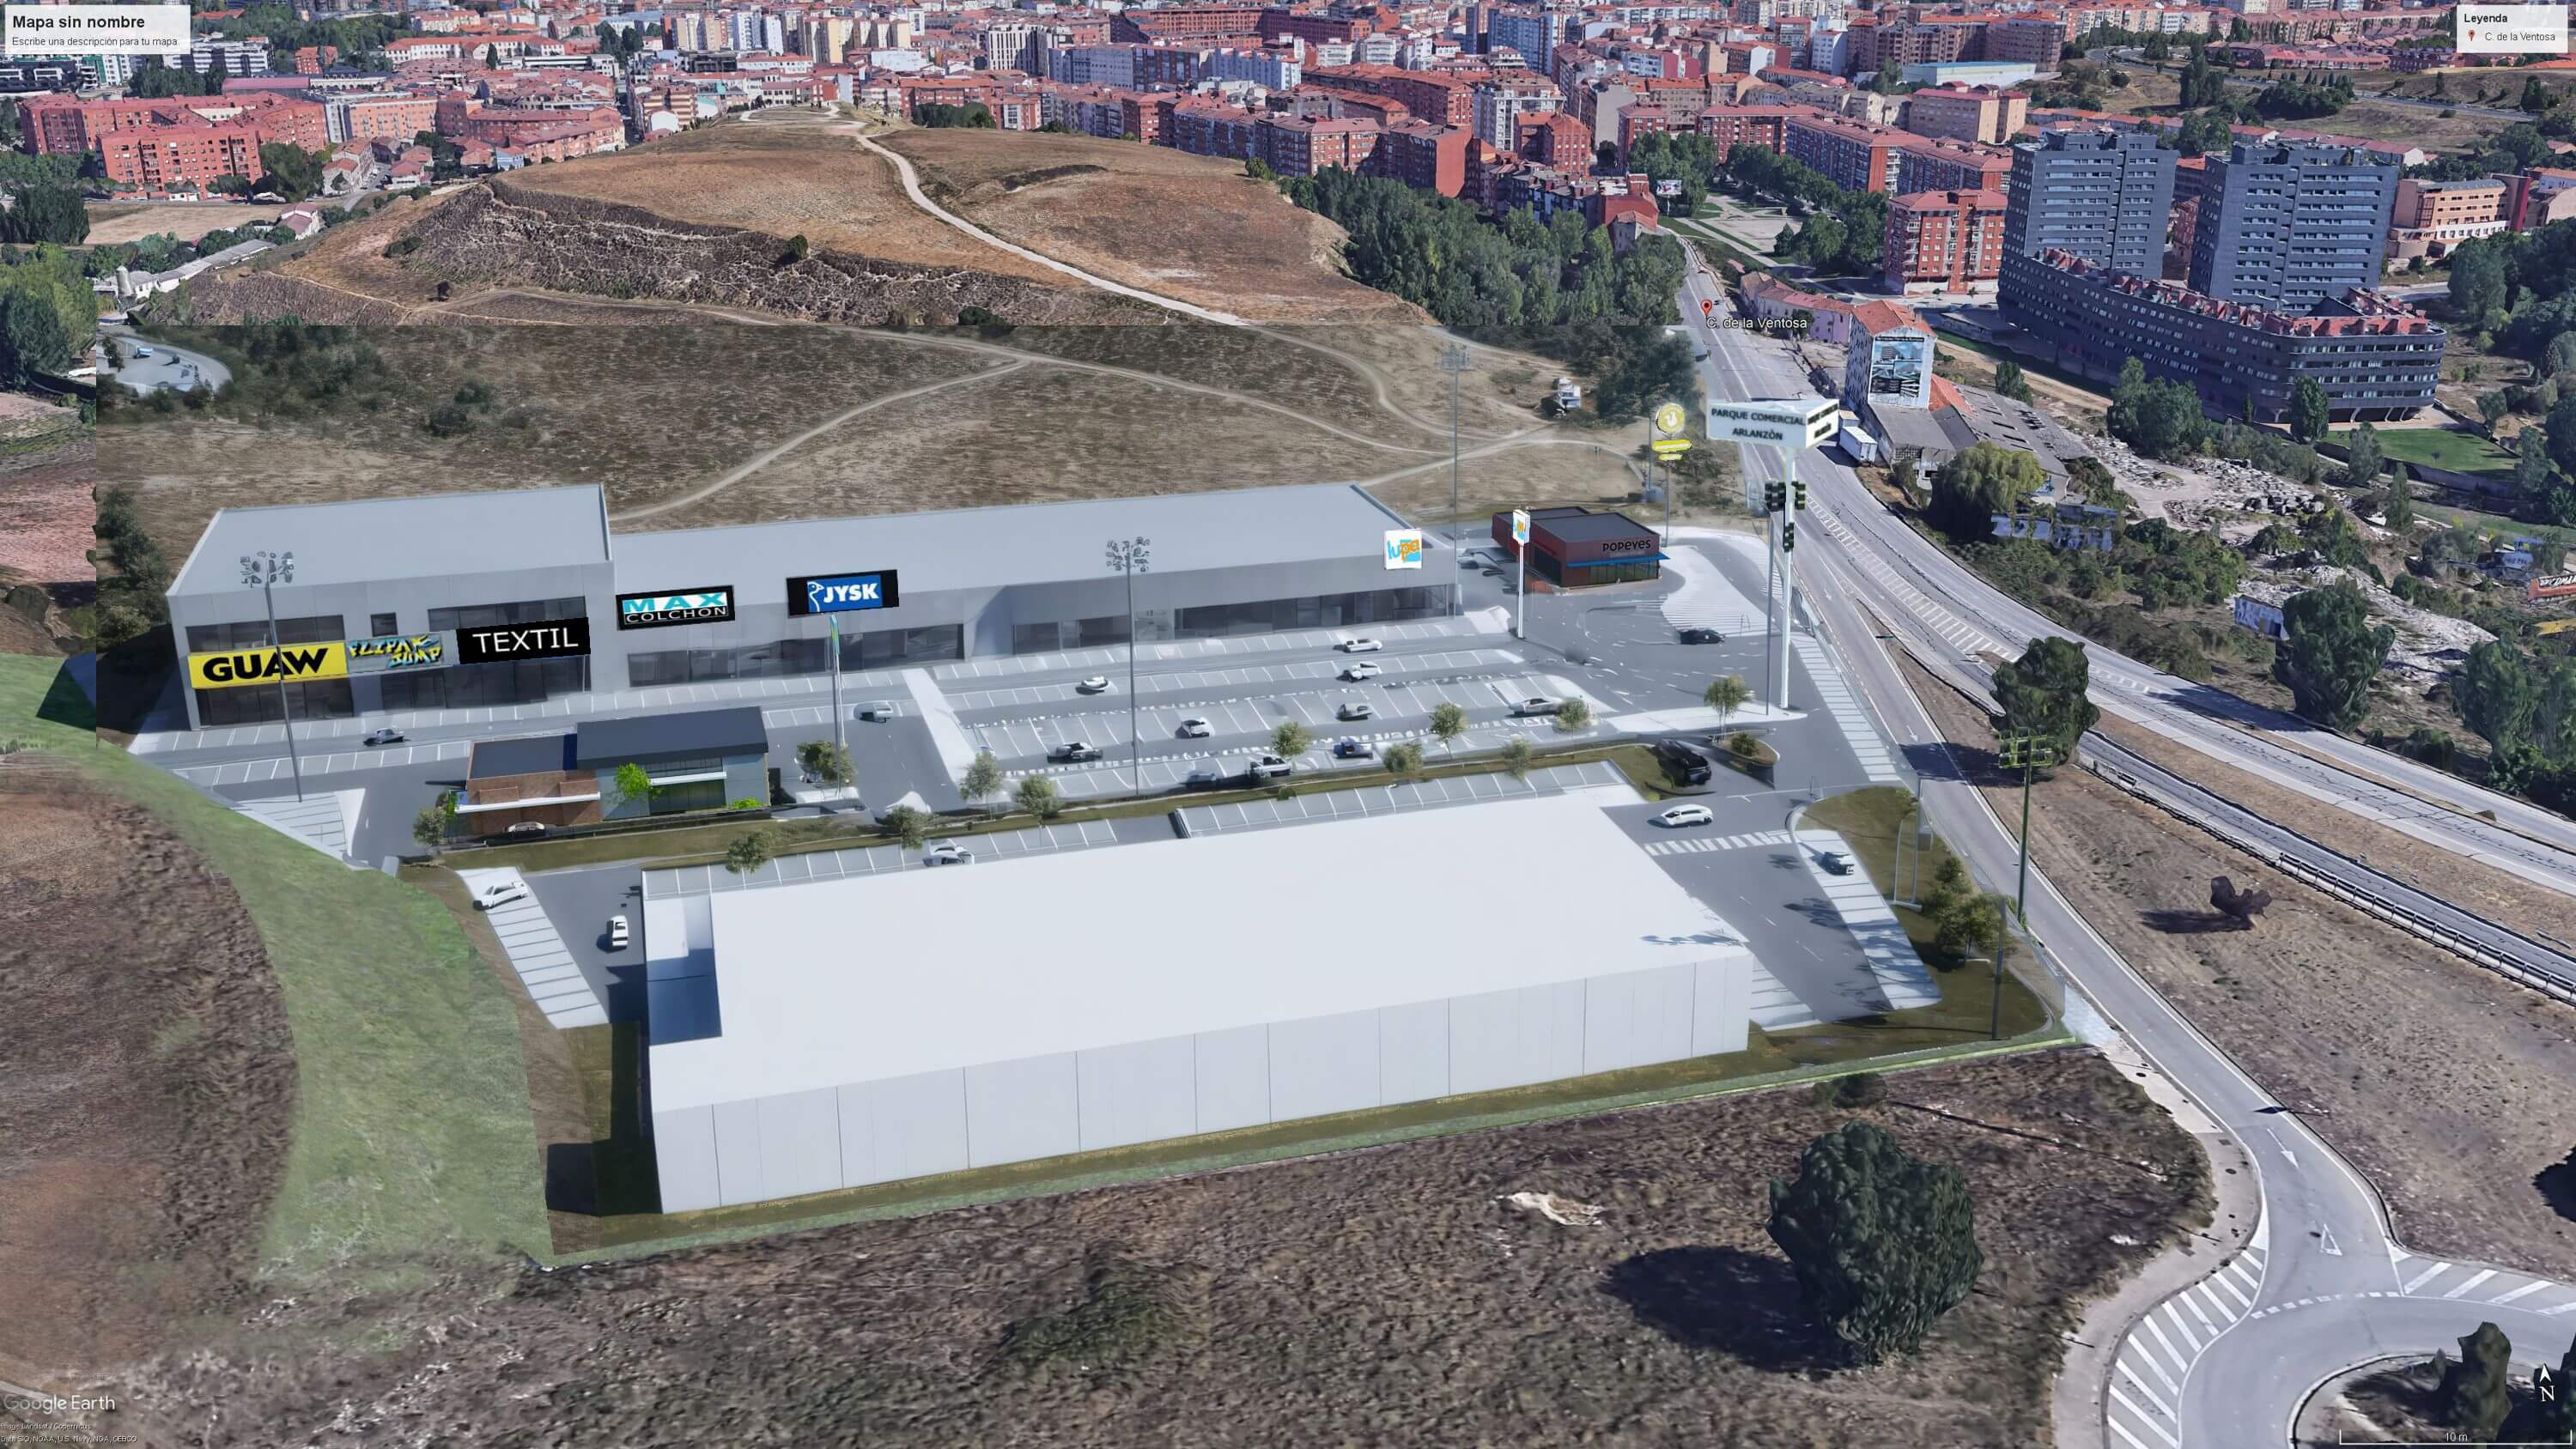 Imagen: Urbanitae
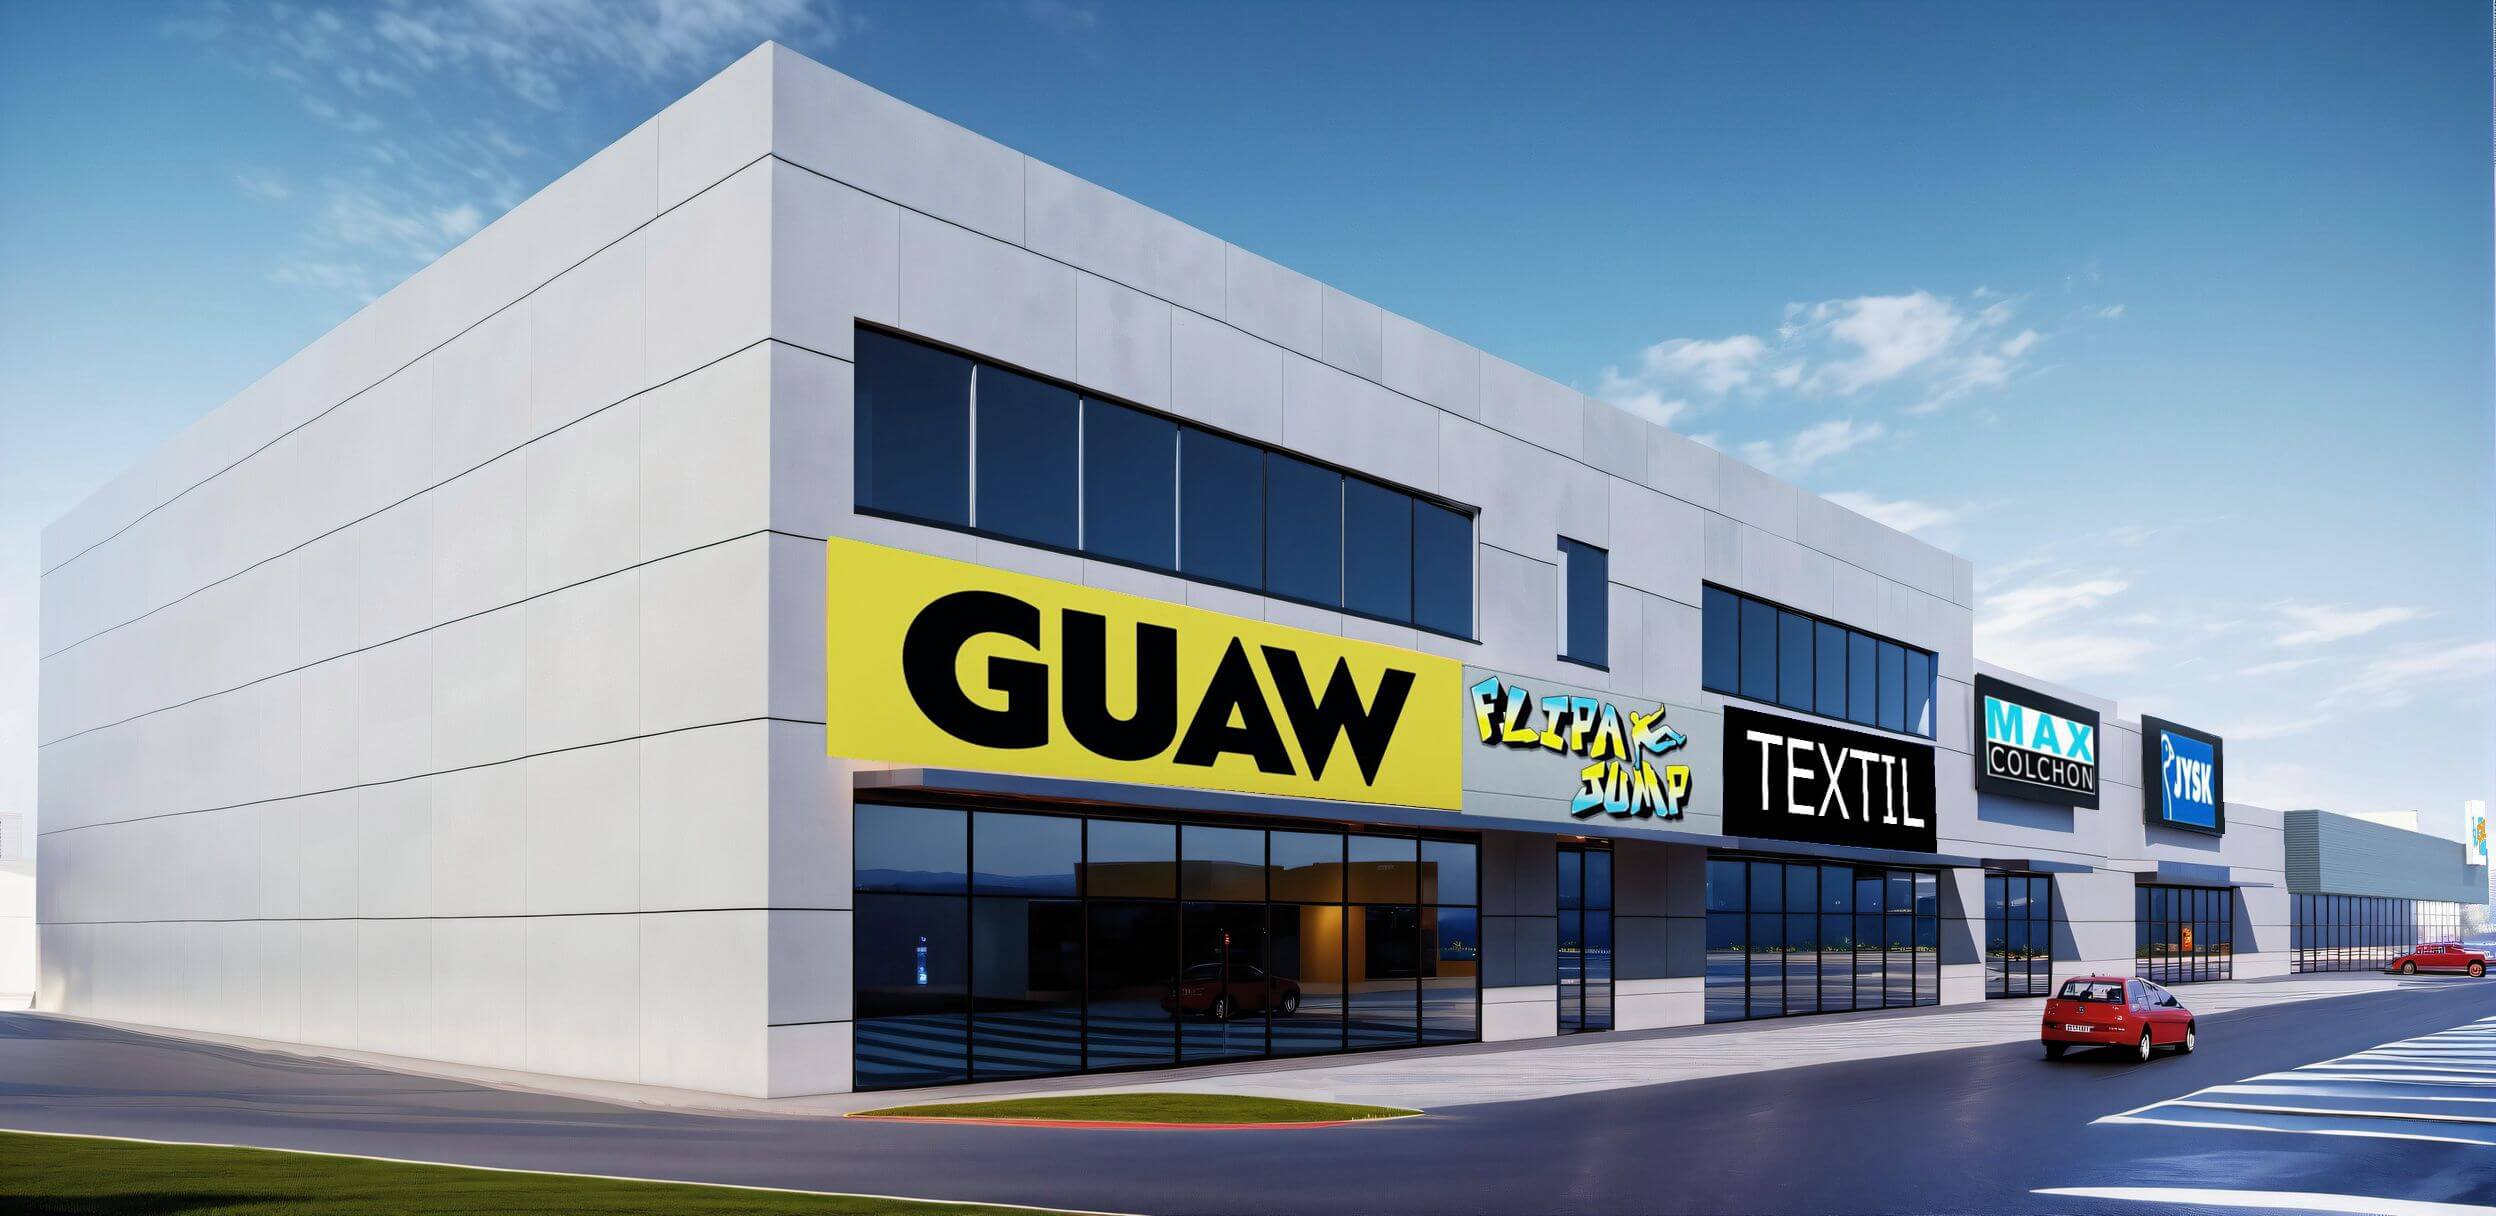 Imagen: Urbanitae
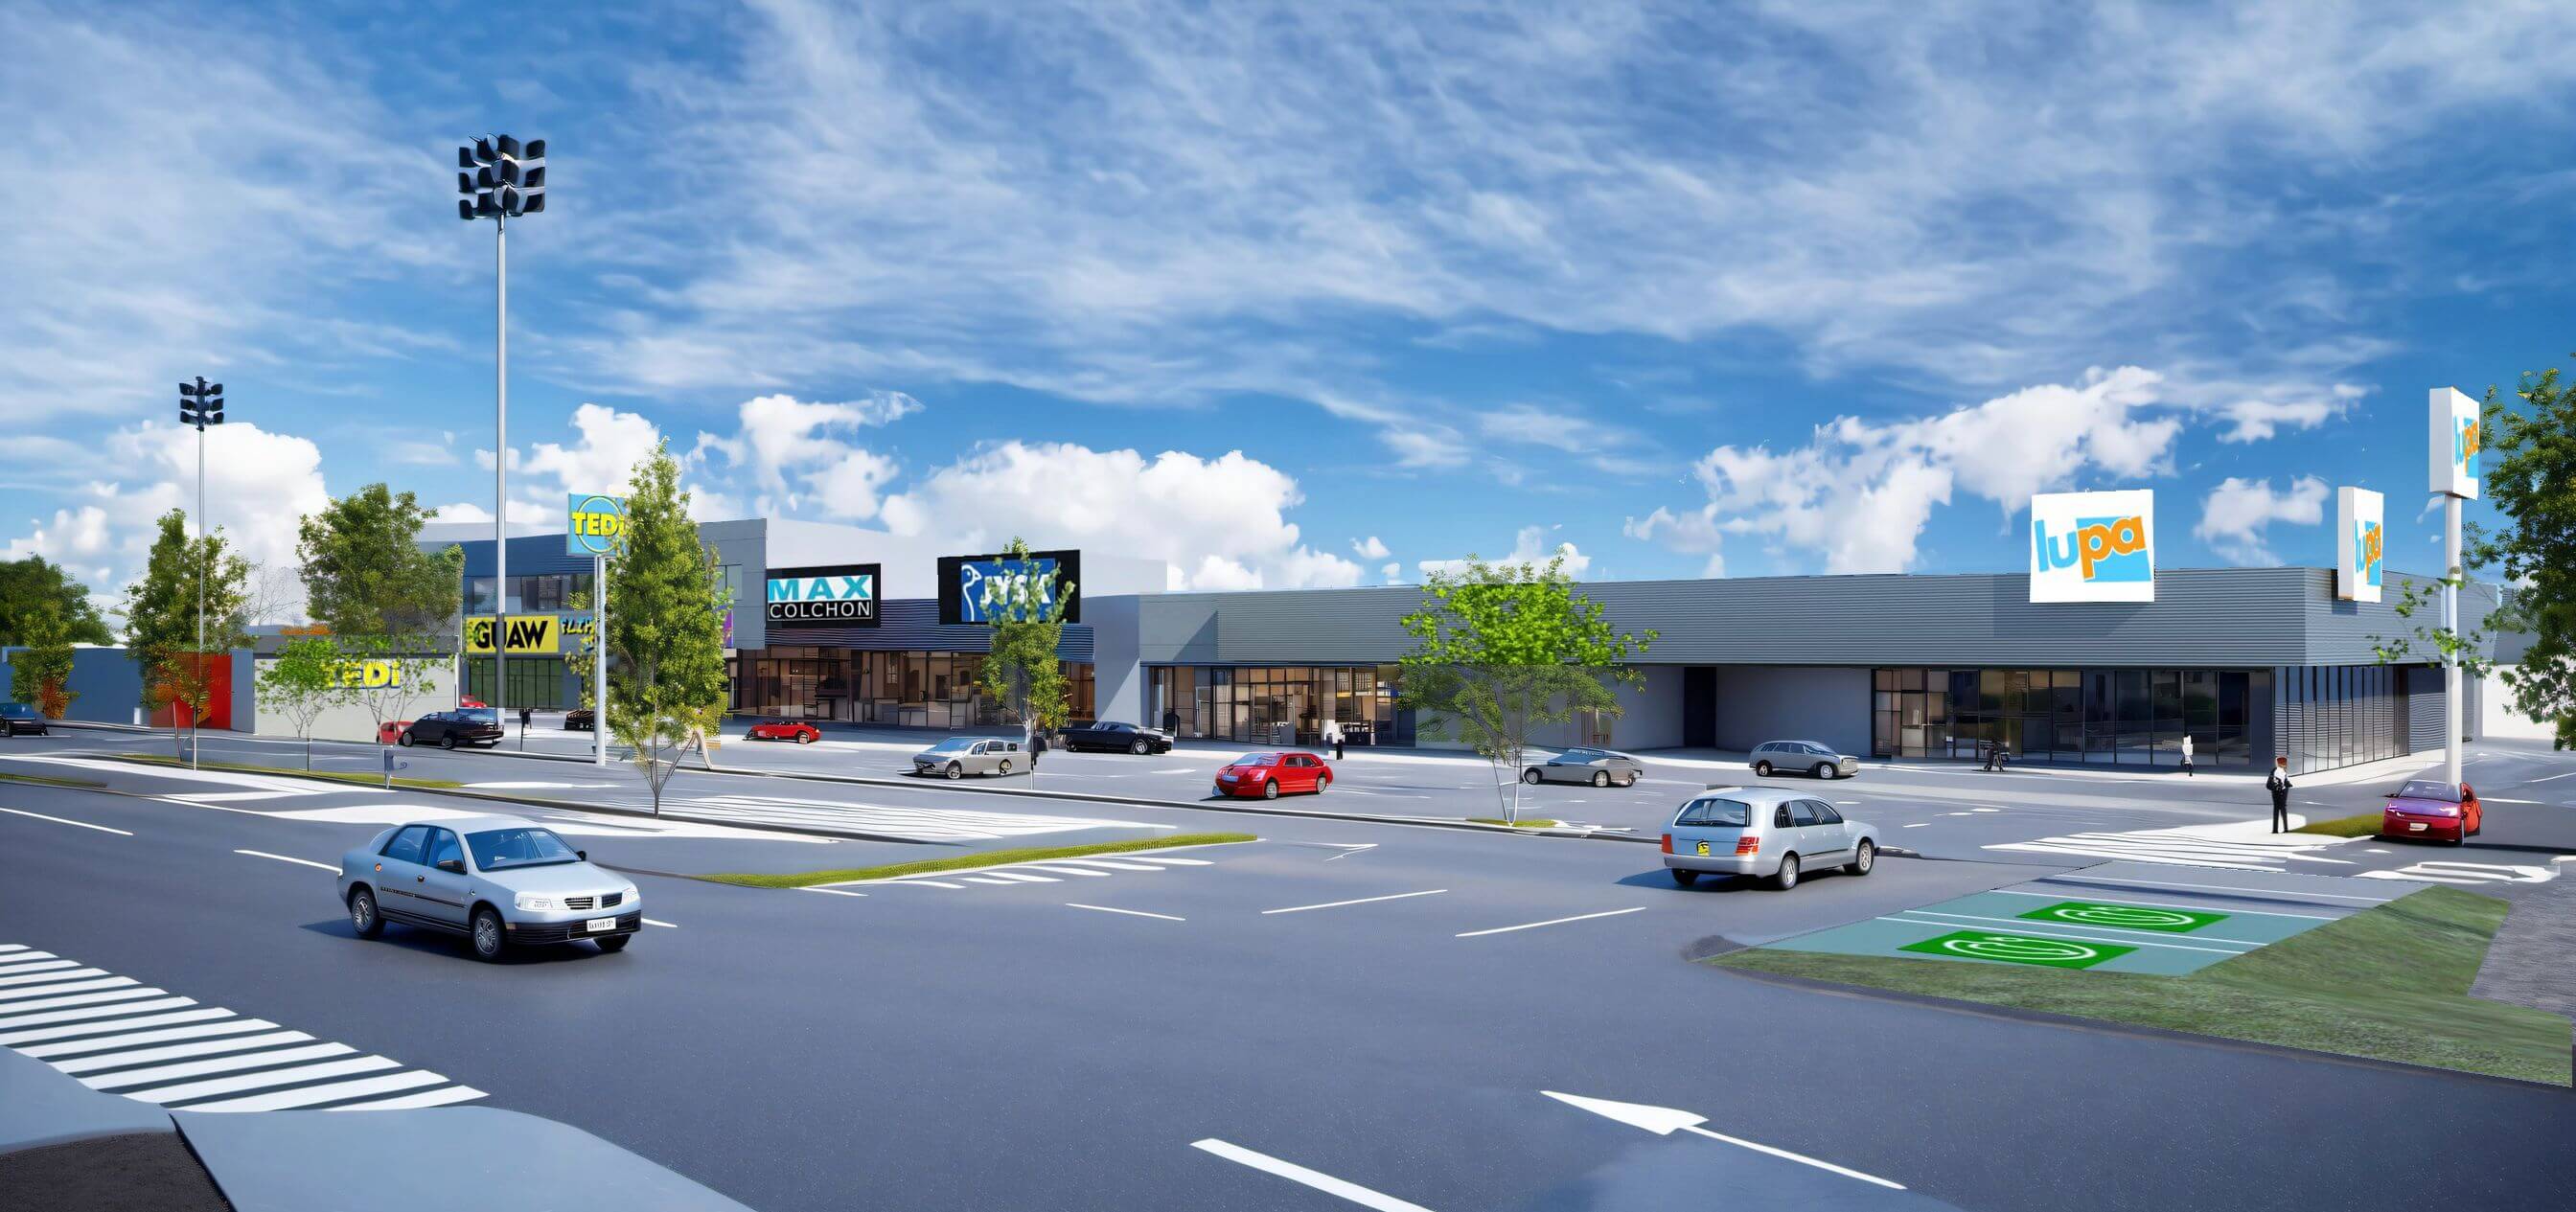 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Burgos (Burgos), código INE 09059, identificado a partir de la ubicación que publica la plataforma («C. de la Ventosa, 09001 Burgos»).
- Población
- 177 402 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 707 € al año renta de 2023 El 76 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 060 €/m² segundo trimestre de 2026; 451 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 670 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,60 (fórmula 1.0.0). La nota de hoy es 6,03. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae publica un proyecto de deuda para financiar el desarrollo de un parque comercial en Burgos. El préstamo se concede a la sociedad titular del proyecto y cubre parte del precio del suelo y parte de los costes de construcción. La estructura se divide en tres tramos: el primero lo suscriben los inversores de la plataforma, a un tipo fijo anual del 11,25 % y con vencimiento a 18 meses, y los otros dos se reservan a inversores institucionales. El promotor y un socio aportan capital propio para la compra del suelo, el IVA deducible y una parte menor de la obra.
Ubicación
El proyecto se sitúa en Burgos, en una de las entradas de la ciudad, según la documentación de la plataforma. La parcela se describe como un suelo cuya compra queda condicionada a la licencia de construcción definitiva, en un vial donde ya opera otro parque comercial de referencia, y la zona se presenta como un entorno comercial consolidado. La documentación añade que la ciudad tiene un área de influencia amplia y una posición geográfica con buenas conexiones por carretera. No tenemos cifras propias de demanda ni de precios de la zona.
Economía
La operación se articula como un préstamo en tres tramos. El primero, el que suscriben los inversores de la plataforma, se remunera a un tipo fijo anual del 11,25 % declarado por la plataforma y vence a 18 meses; los otros dos tramos quedan para inversores institucionales y se disponen contra certificaciones mensuales de obra. El promotor y un socio aportan capital propio para cubrir parte del suelo, del IVA deducible y de la construcción. Los ingresos del activo proceden del alquiler de un parque que la documentación presenta como enteramente alquilado, con contratos de larga duración. El ticket mínimo no consta y no disponemos de su importe.
Garantías y estructura
La garantía principal que declara la plataforma es una hipoteca de primer rango sobre la parcela, el activo que respalda la financiación, con responsabilidad hipotecaria superior al principal. Se suman prendas de primer rango sobre parte de las rentas de los alquileres ya firmados y futuros, sobre las cuentas bancarias de la sociedad y sobre sus participaciones sociales, además de la cesión del crédito por la devolución del IVA. La documentación señala que las garantías se mantienen durante toda la vida del préstamo, que no podrán otorgarse otras iguales o mejores a terceros y que cualquier deuda corporativa adicional quedará subordinada. No constan avales personales.
Situación comercial y salida
La superficie alquilable del parque se presenta ya comprometida con operadores conocidos mediante contratos de larga duración, y la renta neta anual está firmada. La devolución del dinero depende de la venta del conjunto del activo: la comercialización se iniciará cuando arranquen las obras y la venta se completará después de la construcción. Los intereses y el principal se abonan al vencimiento y no durante la vida del préstamo. Se admite amortización anticipada total en cualquier momento, con un retorno mínimo para el primer tramo equivalente a siete meses de intereses, y cabe una extensión de seis meses si la obra está completamente ejecutada.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad del 11,25 % anual para el primer tramo, con un plazo de 18 meses que derivamos de sus propias cifras. Es la dimensión mejor puntuada del análisis, con una subnota de 8,7 sobre 10, banda alta y una confianza del 80 %, por encima del umbral que la escala fija para dar por asentado un resultado.
- Garantías La estructura incorpora una hipoteca de primer rango sobre la parcela que respalda la financiación, más prendas de primer rango sobre rentas, cuentas y participaciones de la sociedad titular. La dimensión puntúa en banda media, con una subnota de 4,5 y una confianza del 40 %: hablamos de un orden de prelación, no de una promesa de cobro.
Desventajas y riesgos
- Licencia y preventas El mercado puntúa en banda baja, con una subnota de 3,5 y una confianza del 40 %. La documentación menciona un estudio de mercado y testigos de venta, pero no disponemos de las cifras que los respalden, y el repago depende de vender el conjunto del activo.
- Garantías Las garantías puntúan en banda media con una confianza del 40 % y dejan de aportar 1,65 puntos de su peso. No tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado, dos referencias que ayudarían a juzgar la cobertura del préstamo.
- Rentabilidad Aunque la rentabilidad es la dimensión más fuerte, deja de aportar 0,33 puntos y se apoya en un dato declarado por la plataforma. Los intereses y el principal se cobran al vencimiento y no de forma periódica, así que un retraso en la venta golpea directamente al retorno.
- Rentabilidad La compra del suelo no se cerrará hasta que la licencia de construcción sea definitiva, y la comercialización del activo arranca con las obras. Un retraso en cualquiera de esos dos hitos empuja el calendario de repago.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: ni quién es, ni su experiencia, ni su situación financiera. Esa ausencia deja de aportar 2,12 puntos sobre un máximo de 2,5. No atribuimos la falta a nadie en concreto: el dato no está a nuestro alcance.
Conclusión
La nota es 4,6 sobre 10 y la confianza del 40 % se queda por debajo del umbral del 60 % que la escala fija para dar el resultado por asentado. Lo que sostiene el análisis es la rentabilidad declarada, del 11,25 % anual a 18 meses, junto con una estructura de garantías que solo puntúa en banda media; lo que lo frena son el mercado en banda baja y la ausencia total de información sobre el promotor. La plataforma consta como PSFP, según la comprobación frente al registro de la CNMV. Quien mire esta operación debería fijarse en que el repago depende de la venta del activo y en los datos que faltan.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.