Análisis y valoración del proyecto Málaga I Proyecto El Higuerón TB51 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 4,86 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Avenida Fuengirola, MálagaModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 38 mesesRentabilidad anual 14,86 %
Proyecto Urbanitae en Avenida Fuengirola, Málaga
Operación de equity para la adquisición de un solar en El Higuerón, Fuengirola (Málaga), sobre el que se desarrollarán 40 viviendas unifamiliares distribuidas en 8 bloques con zonas ajardinadas, aparcamiento y piscina común. Los inversores de Urbanitae aportan 5.000.000 € mediante ampliación de capital y el gestor Top Gestión aporta el 25% del capital, con un plazo estimado de 34-38 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,93 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,77 con datos, en parte pesa el 30 % de la fórmula; aporta 1,13 de los 3,00 puntos que podría aportar
- Promotor 4,37 con datos, en parte pesa el 25 % de la fórmula; aporta 1,09 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida Fuengirola, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,86 %
- Plazo
- 38 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 40 viviendas
- Valor objetivo de ventas
- 37 847 875 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Top Gestión
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 25,00 %
- Viviendas entregadas
- 150 viviendas
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 33 055 205 €
- Margen de seguridad de la venta
- 12,66 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
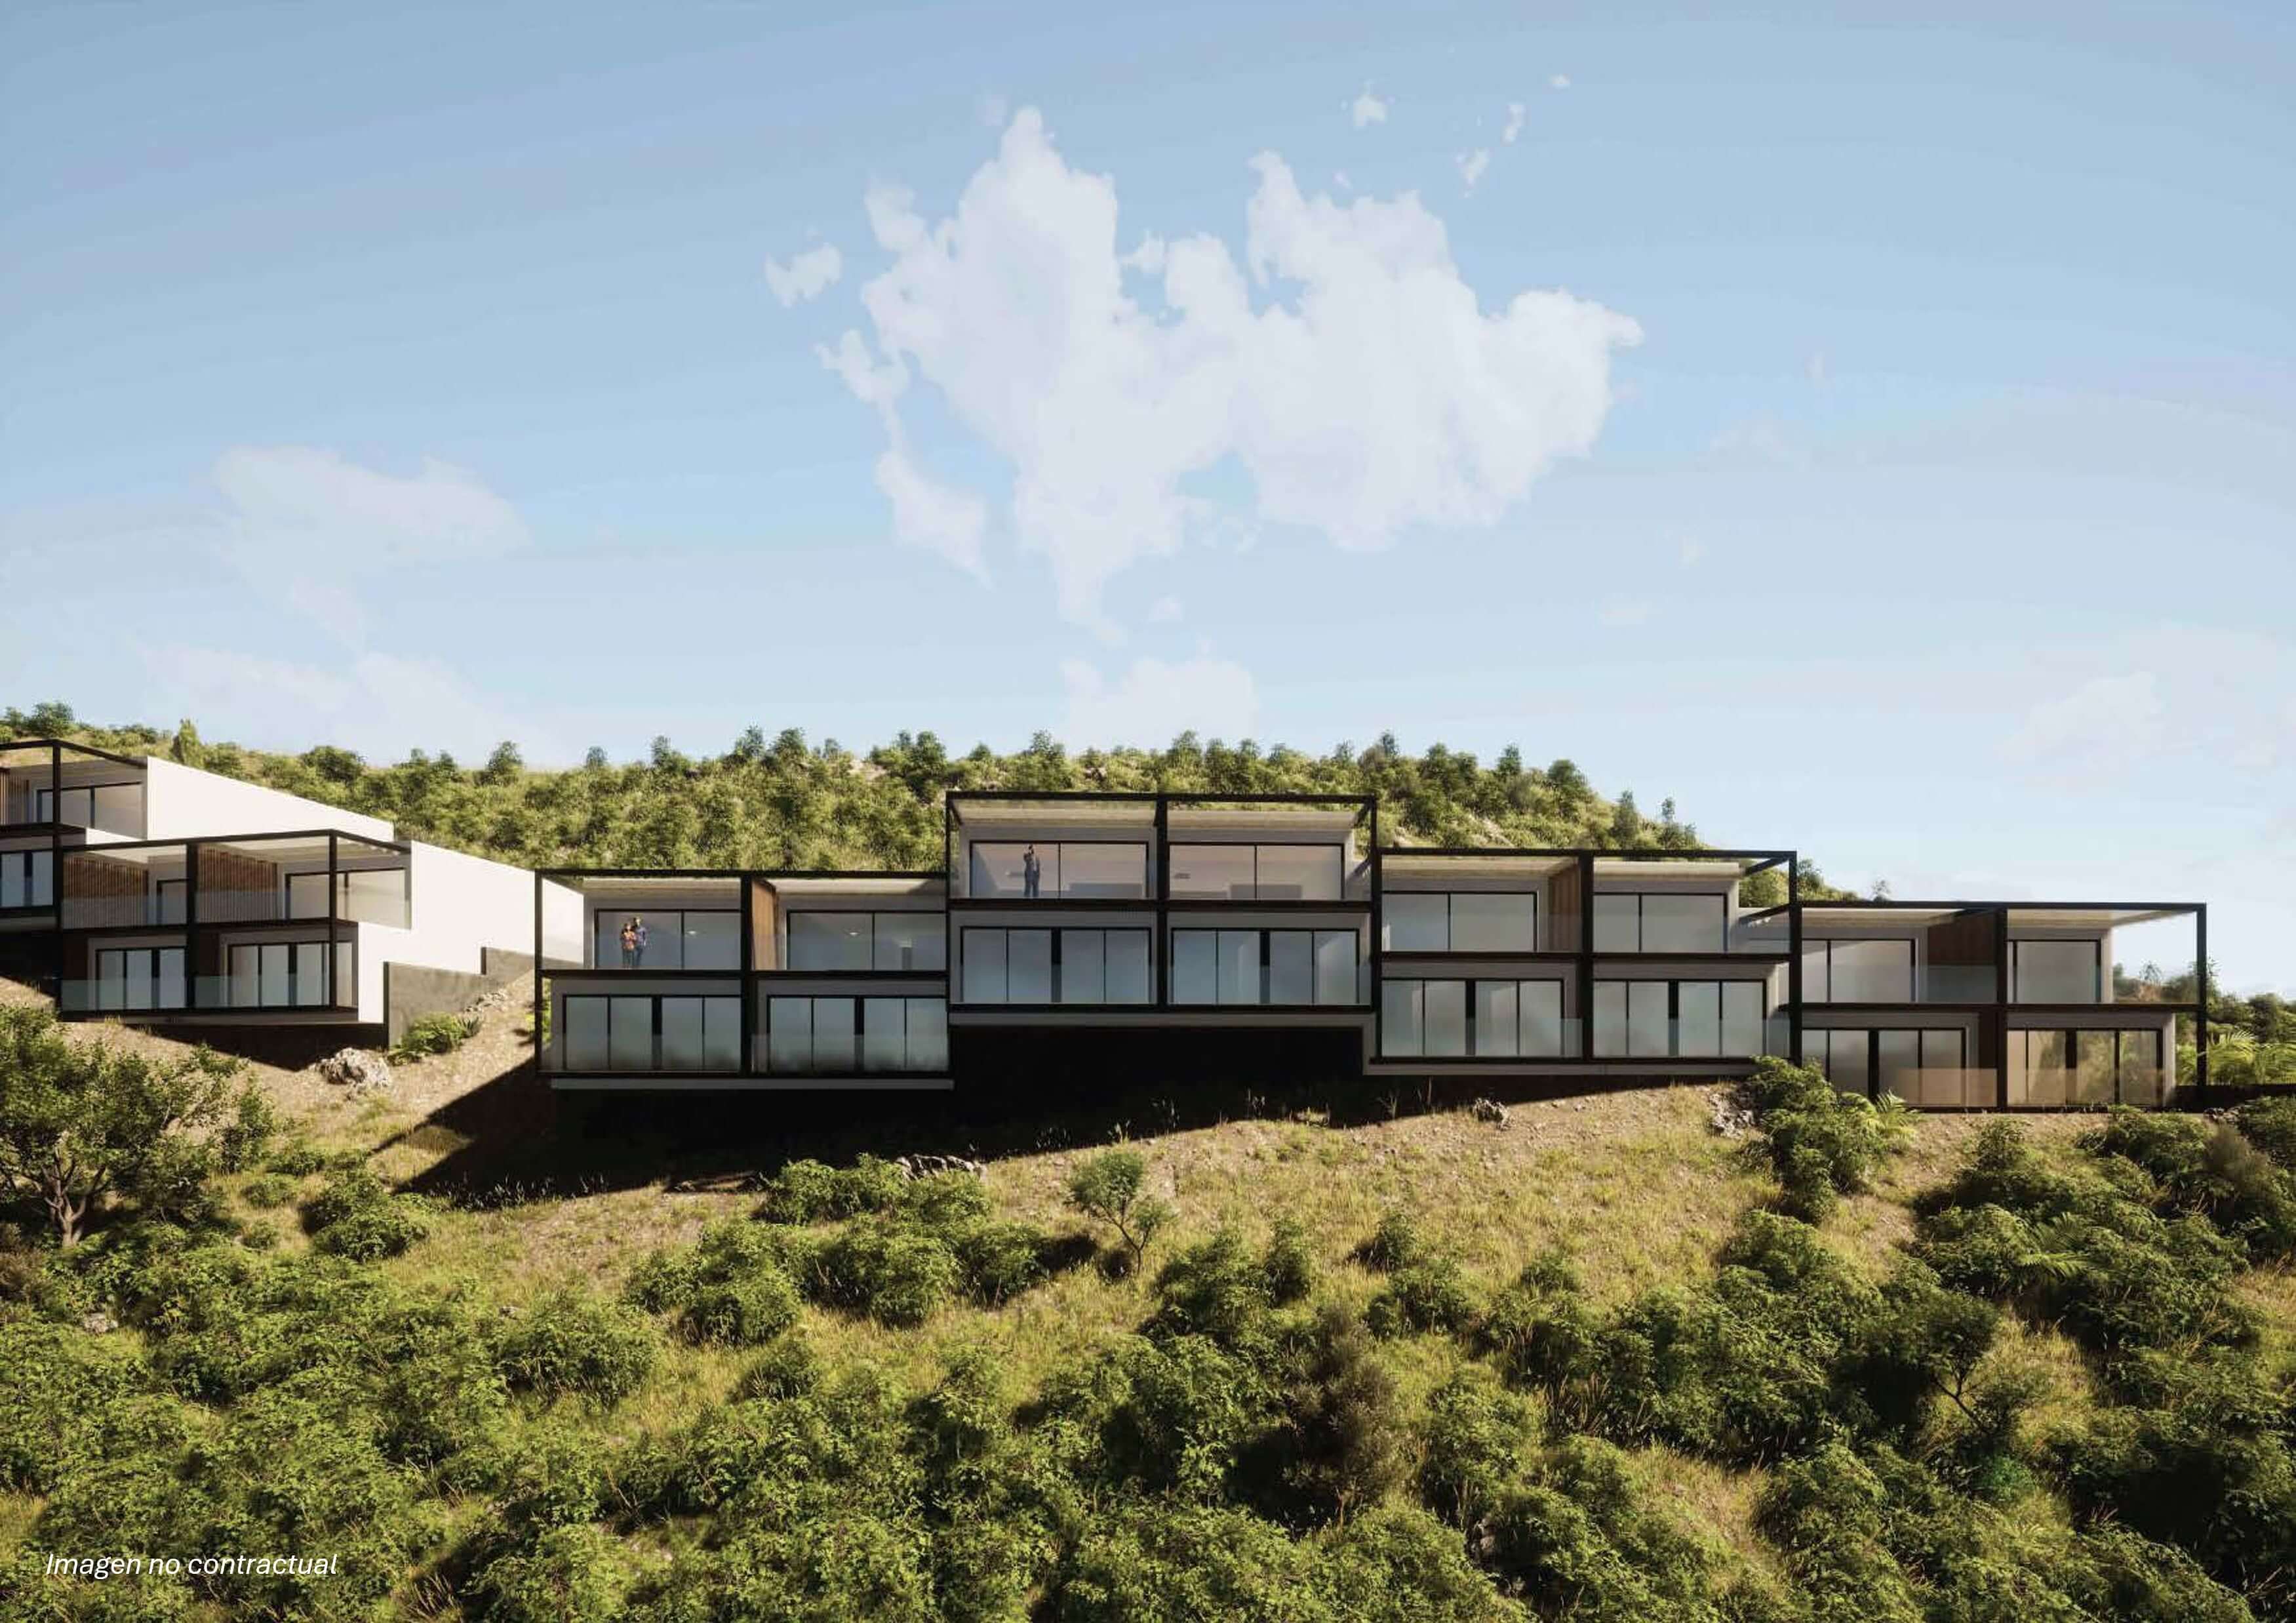 Imagen: Urbanitae
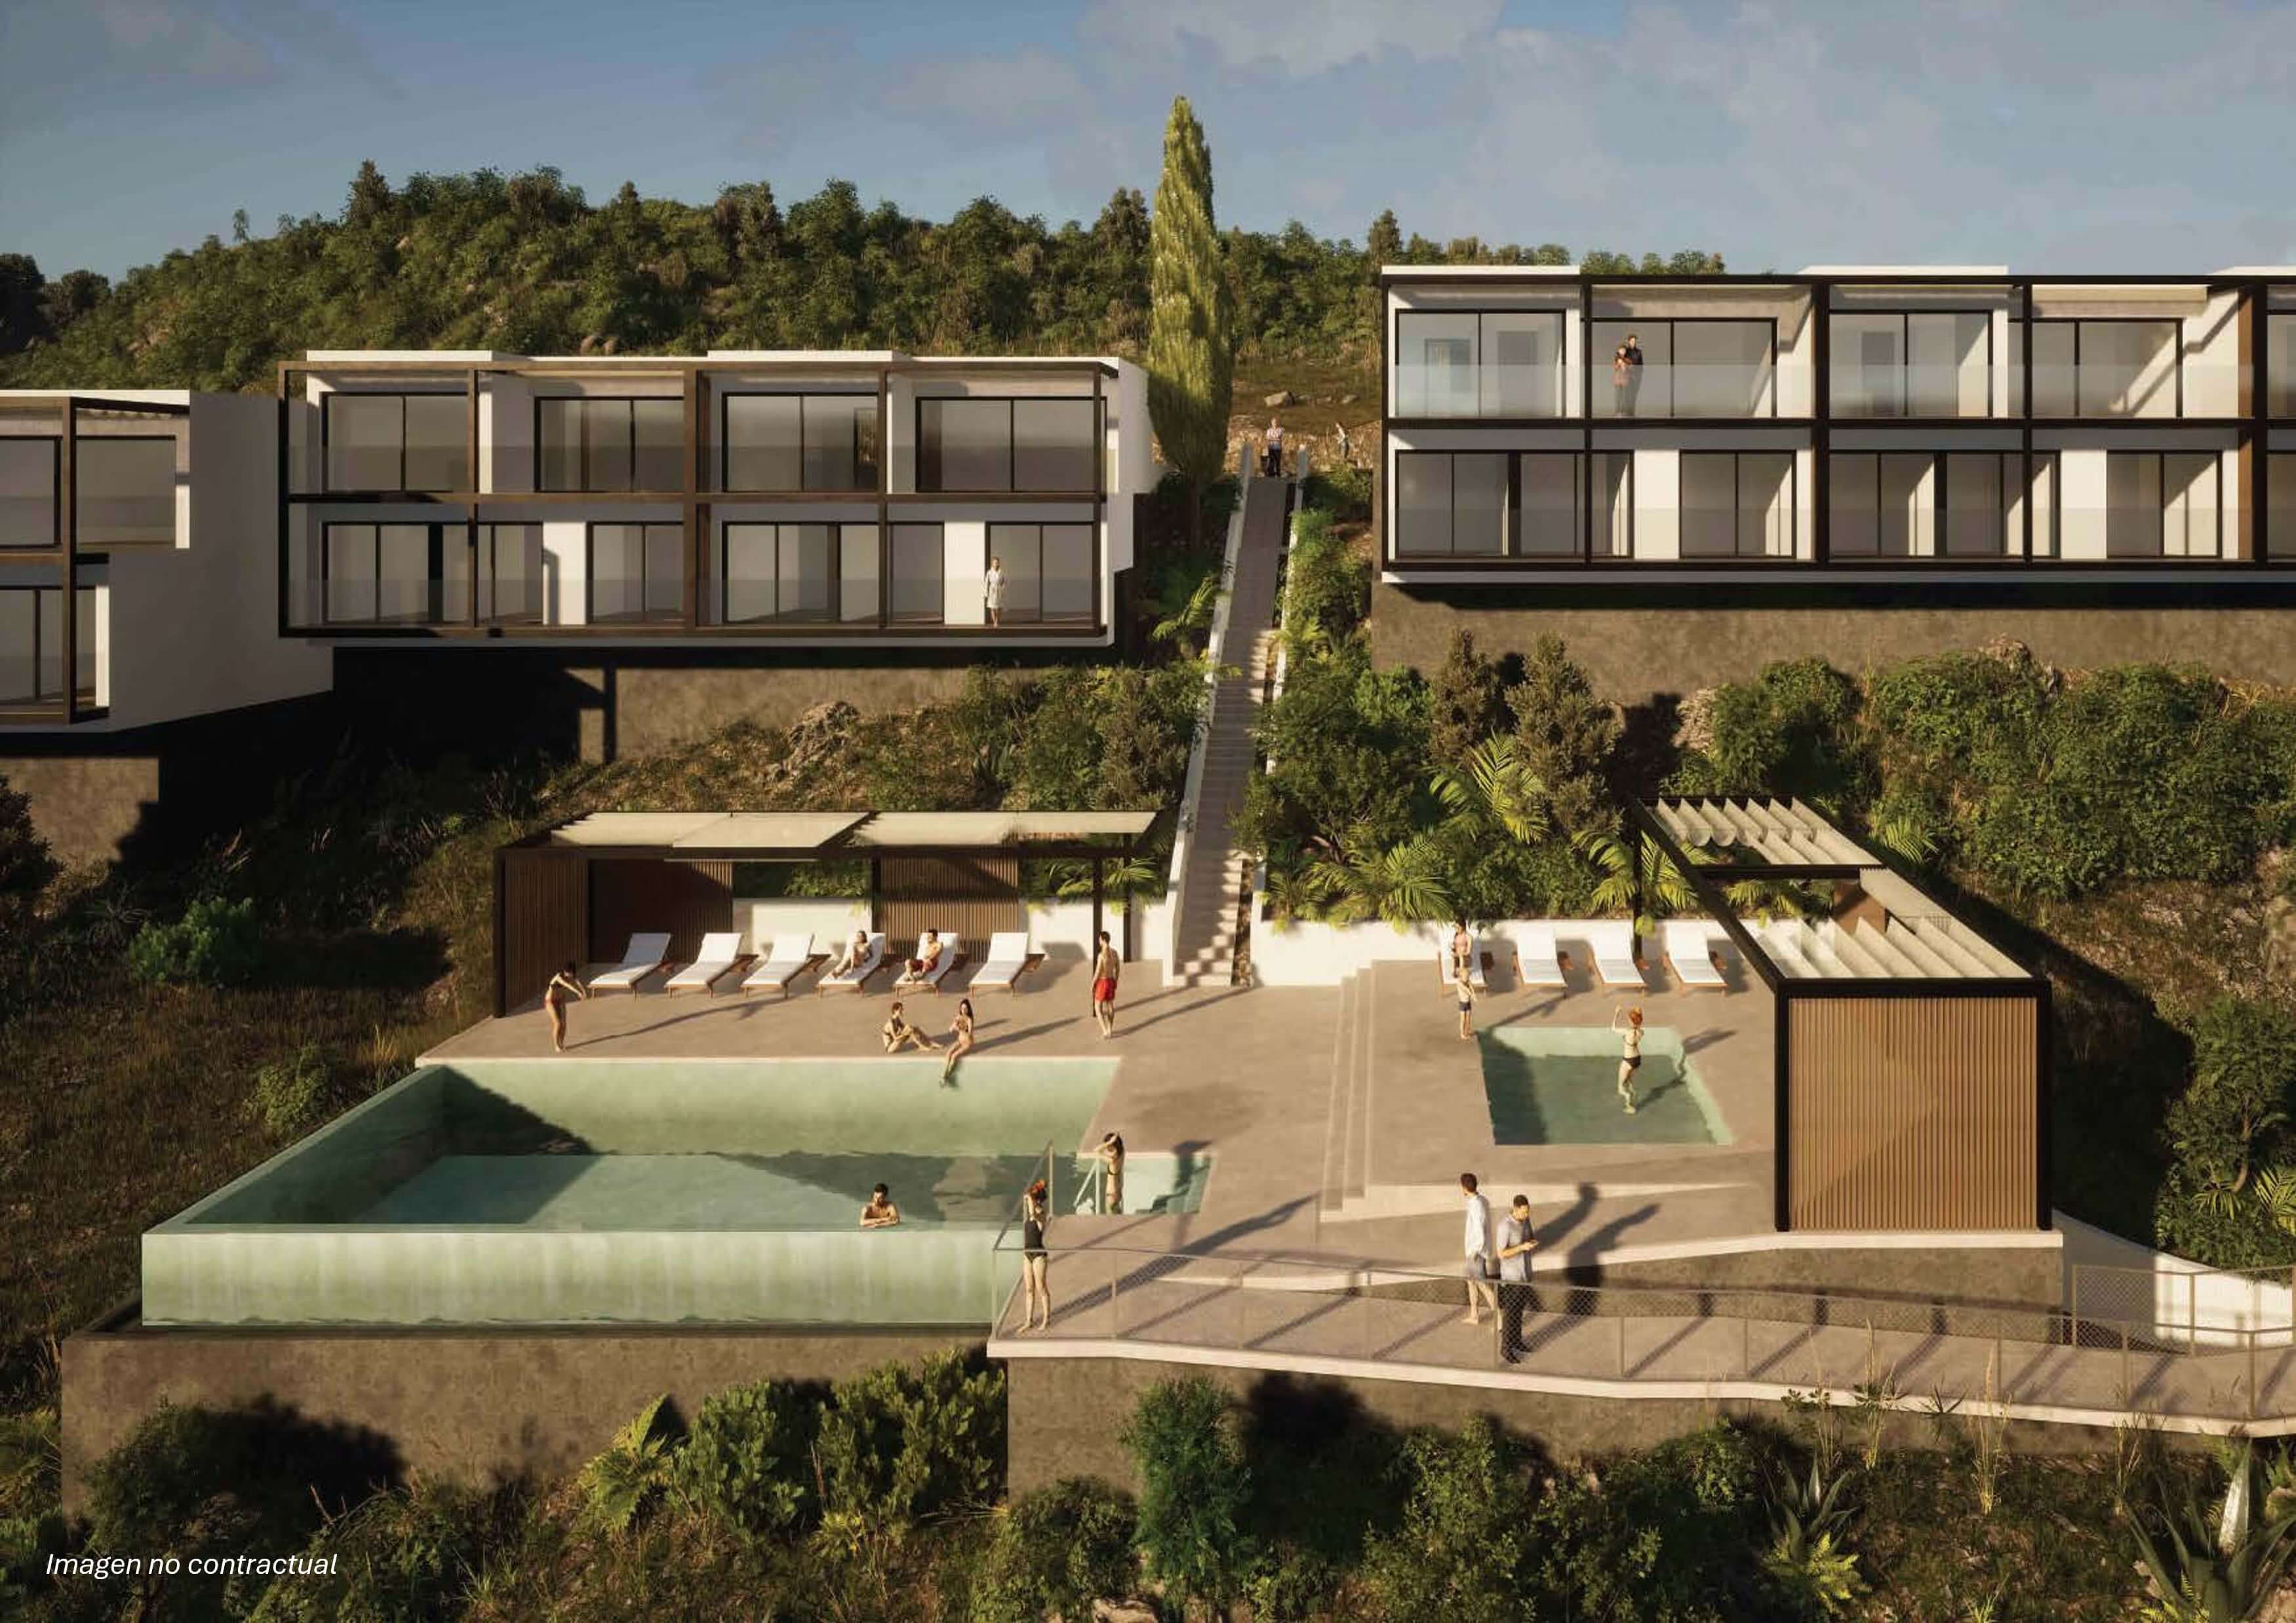 Imagen: Urbanitae
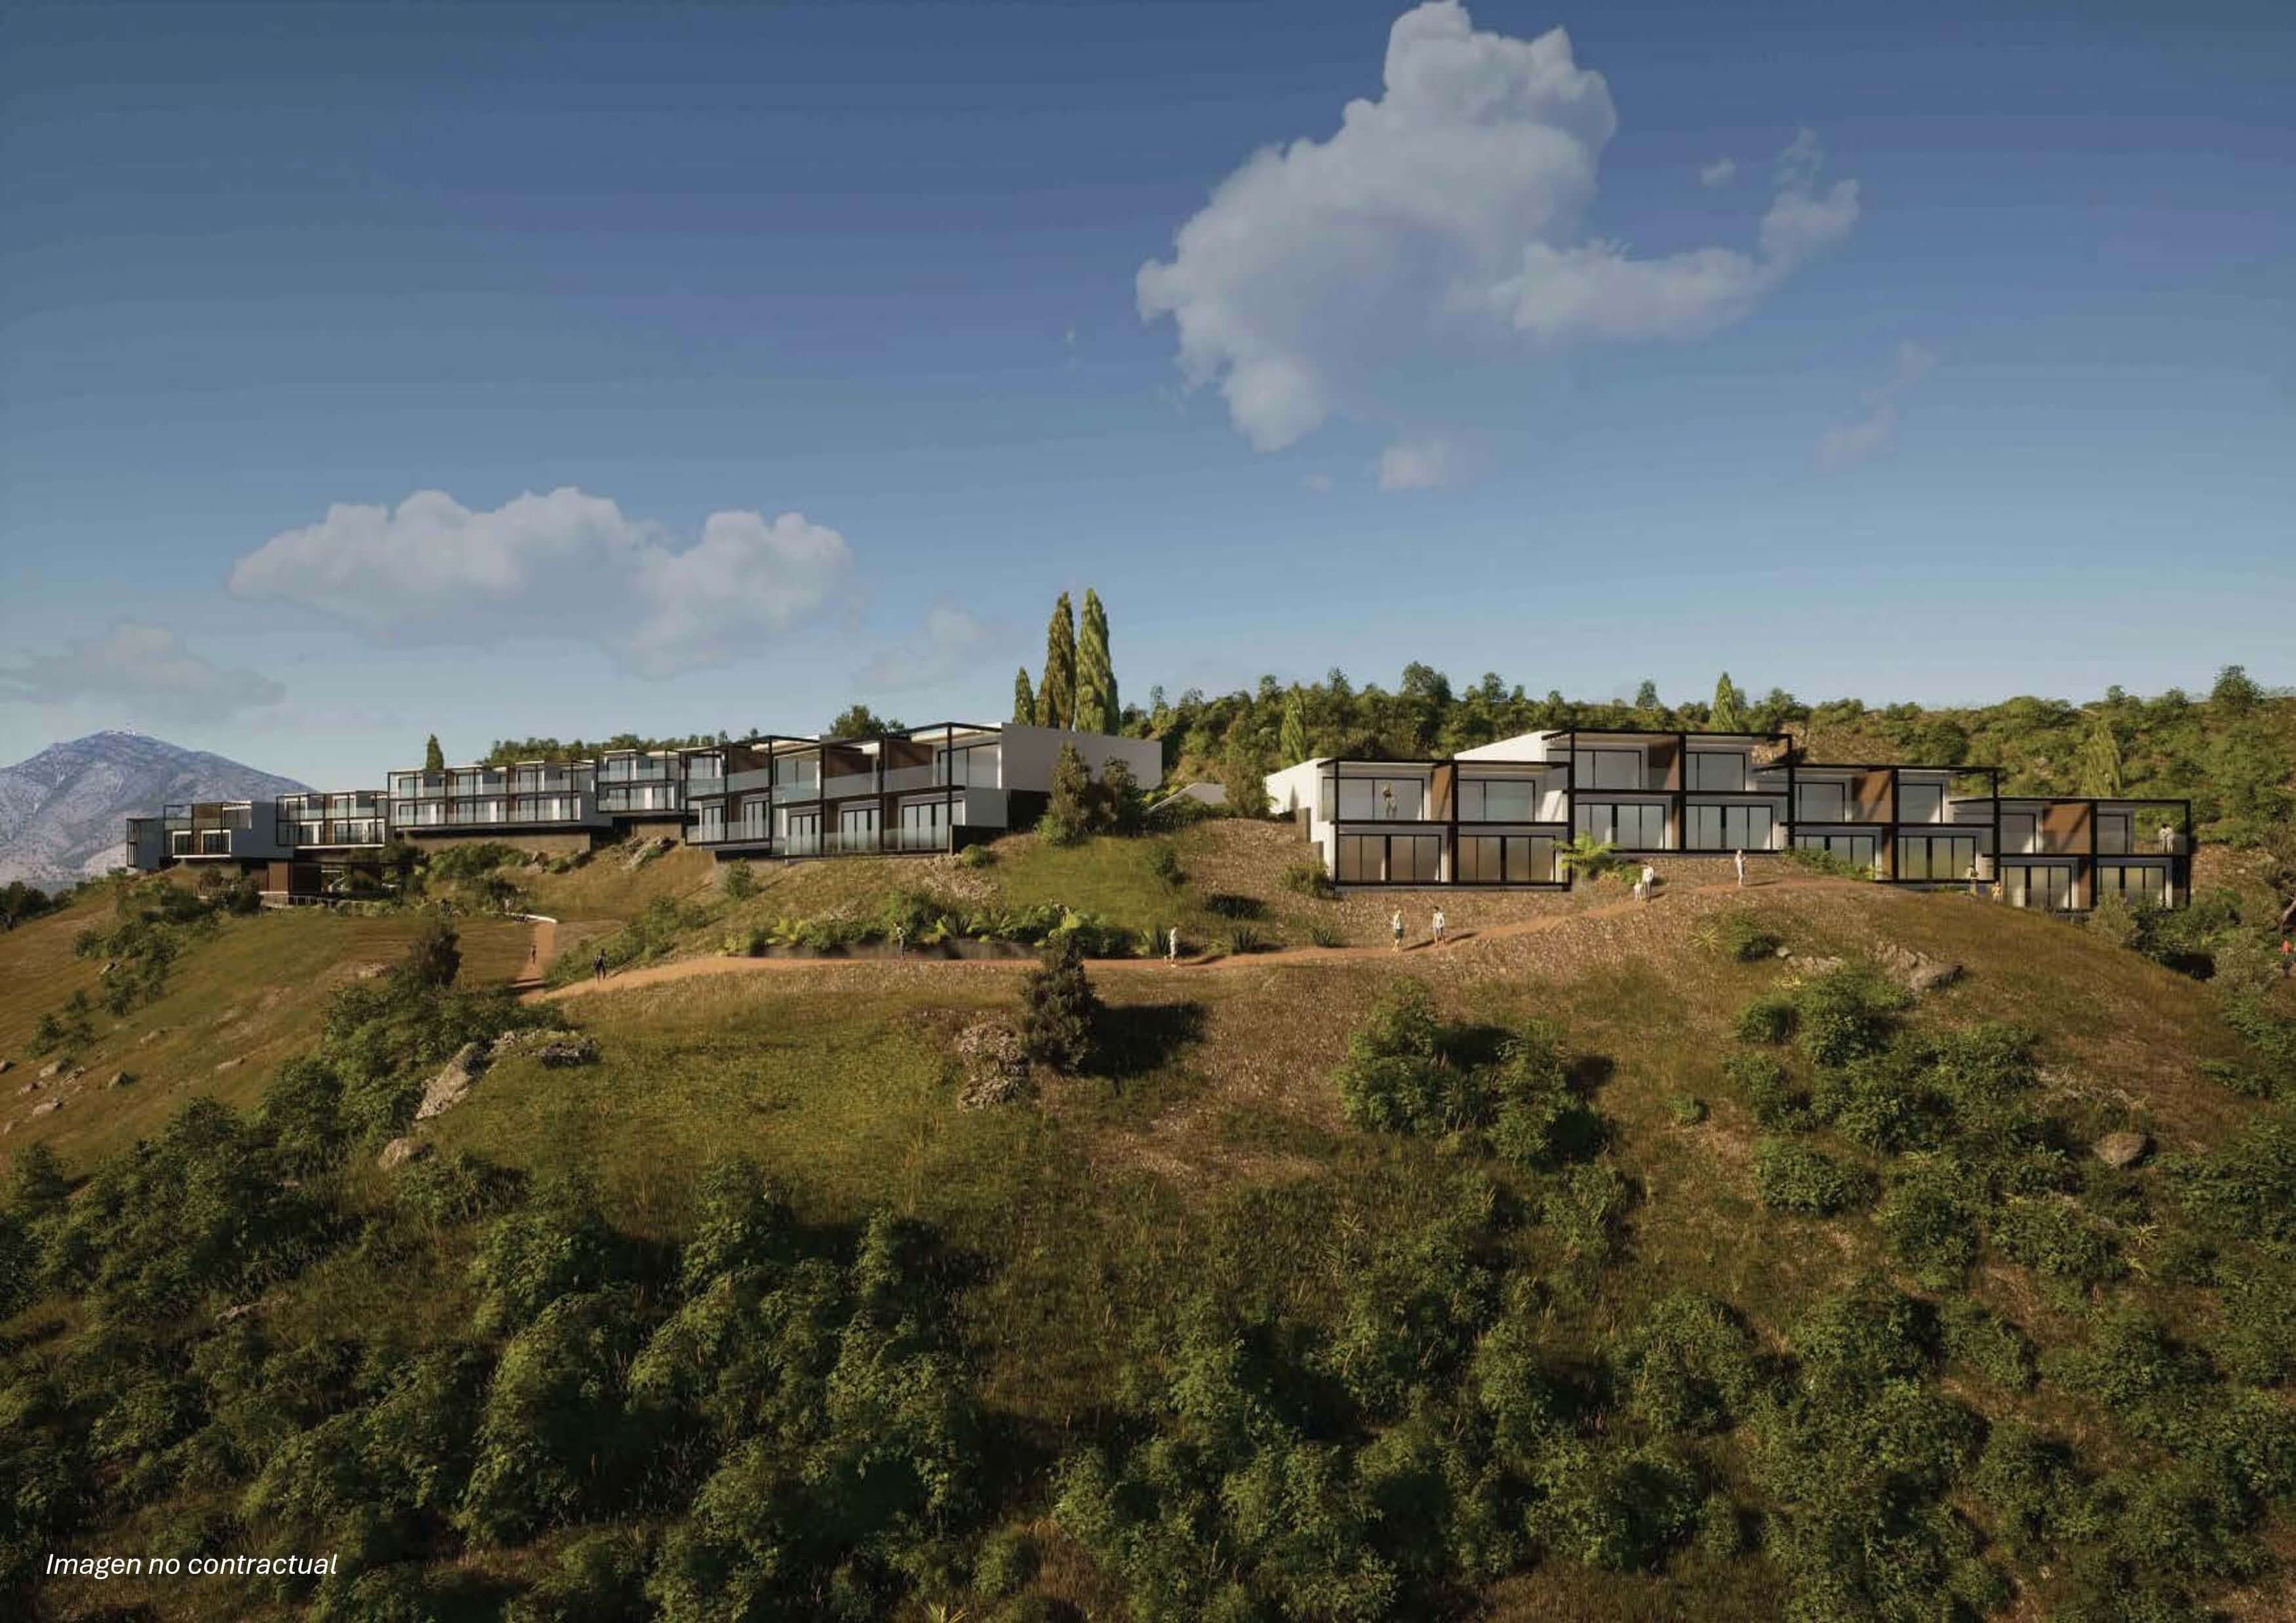 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Avenida Fuengirola» no es un municipio que reconozcamos, y «Málaga» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,01 (fórmula 1.0.0). La nota de hoy es 4,86. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Operación de equity con estrategia de plusvalía. Los inversores aportan capital para adquirir un solar y desarrollar sobre él un conjunto de viviendas unifamiliares con zonas comunes y piscina, en alianza con el gestor del proyecto. El dinero llega a través de una sociedad vehículo que entra en la sociedad promotora. El gestor coinvierte su propio capital y se encarga de la gestión integral de la promoción. El plazo estimado es de 38 meses y la rentabilidad anual que anualizamos a partir de sus cifras se sitúa en el 14,86 %.
Ubicación
El proyecto se sitúa en El Higuerón, una zona de expansión en altura con vistas al mar que la documentación describe como un entorno en consolidación, con promociones de obra nueva. Cuenta con conexión directa a una autopista que articula la costa. La documentación lo enmarca en un municipio costero de población relevante, próximo a un aeropuerto y a una capital de provincia. No añadimos más detalles del entorno porque no constan entre las cifras publicadas.
Economía
La documentación plantea tres escenarios —favorable, moderado y desfavorable— con previsiones de ingresos y costes, pero no reproducimos sus importes porque no figuran entre las cifras publicadas. La estructura combina capital de los inversores con deuda: está previsto un préstamo promotor con una entidad de primer rango, aún en conversaciones. El gestor aporta parte del capital total. No consta ningún dato de preventas: la comercialización se lanzará una vez solicitada la licencia de obras. El plazo estimado es de 38 meses y la rentabilidad anual que anualizamos es del 14,86 %.
Garantías y estructura
La operación se articula como equity preferente: los inversores cobran antes que el gestor según una cascada de pagos, y el margen restante se reparte entre promotor y coinversores. La aportación se canaliza vía ampliación de capital a una sociedad vehículo, que a su vez entra en la sociedad promotora. La obra se financiará con un préstamo promotor de una entidad de primer rango, todavía en negociación. La plataforma está registrada como PSFP, según nuestra comprobación contra el registro de la CNMV. No tenemos el dato del LTV de la primera disposición ni del LTV sobre edificio terminado, ni el rango de garantía.
Situación comercial y salida
La comercialización se lanzará una vez solicitada la licencia de obras, según la documentación. El gestor declara experiencia previa en la zona inmediata, con viviendas entregadas y comercializadas, aunque no reproducimos sus cifras porque no figuran entre las publicadas. La devolución al inversor sigue la cascada de pagos: primero el capital aportado, después un retorno preferente, luego el capital del gestor y su retorno, y finalmente el reparto del margen restante. La distribución se plantea como un único pago al vencimiento, con un plazo estimado de 38 meses.
Ventajas
- Rentabilidad La rentabilidad es la dimensión que más sostiene la nota: subnota de 8,93 sobre diez, banda alta y una confianza del 88 %, la única por encima del umbral. Aporta 2,23 de los 2,5 puntos posibles. Anualizamos su rentabilidad acumulada en un 14,86 % a un plazo de 38 meses, con una única distribución al vencimiento.
- Promotor El gestor coinvierte su propio capital en el proyecto, lo que alinea su interés con el del inversor. La dimensión de promotor aporta 1,16 de 2,5 puntos, con una subnota de 4,62 y una confianza del 40 %.
Desventajas y riesgos
- Licencia y preventas El mercado es la dimensión peor valorada: subnota de 2,0 sobre diez, banda baja, y solo aporta 0,4 de los 2,0 puntos posibles, con una confianza del 40 %. La documentación reconoce riesgo de retrasos en las ventas y de tener que rebajar precios para captar clientes.
- Promotor La confianza en la dimensión de promotor es del 40 %, por debajo del umbral del 60 %, y deja 1,34 puntos sin aportar. Buena parte de lo que sabemos del gestor procede de lo que él mismo declara.
- Rentabilidad La rentabilidad anual del 14,86 % es una cifra que anualizamos a partir de sus datos, no un rendimiento comprometido, y depende de que se cumpla el escenario previsto y de un único pago al vencimiento. La dimensión deja 0,27 puntos sin aportar.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el LTV de la primera disposición, ni el LTV sobre edificio terminado, ni el rango de garantía. Es la dimensión con más peso, un 30 %, y su ausencia deja 2,77 puntos sin aportar sobre un máximo de 3,0. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 4,01 sobre 10, con una confianza del 40 % que no alcanza el umbral del 60 %. La rentabilidad sostiene el resultado, mientras que la falta total de datos de garantías —la dimensión de más peso— y la debilidad de mercado lo lastran. Es un proyecto de equity con retorno preferente y un plazo largo, cuya valoración depende de información que hoy no tenemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.