Análisis y valoración del proyecto Oporto | Proyecto Francos de Urbanitae
Urbanitae ronda cerrada
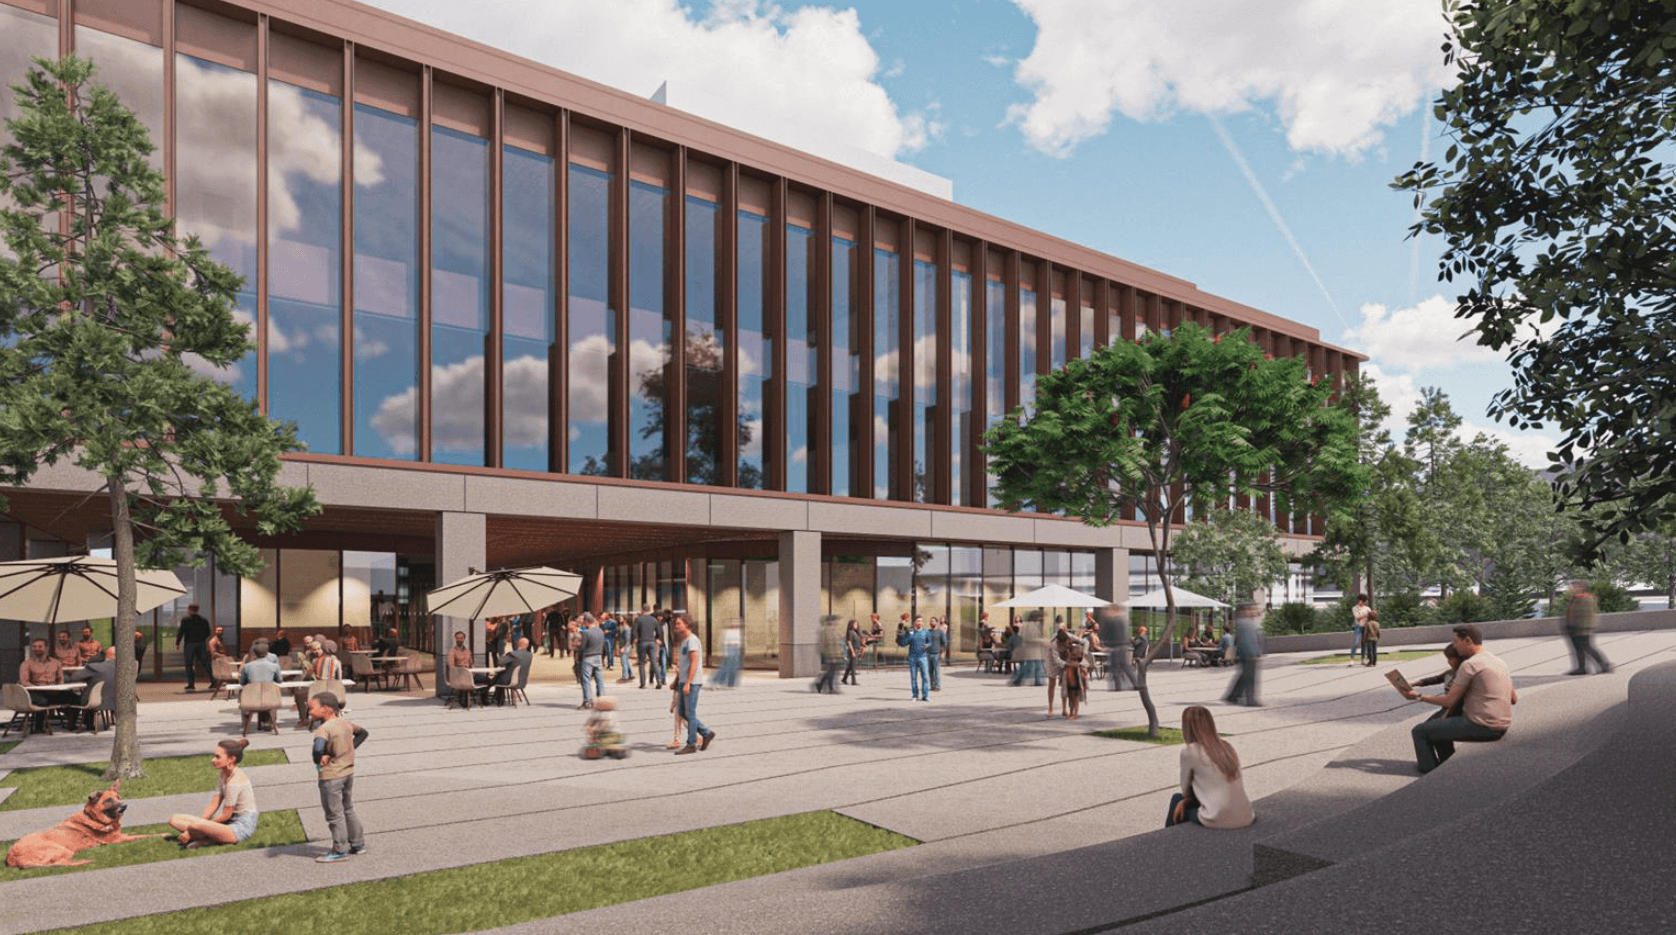 Imagen: Urbanitae
Nota: 5,21 /10 confianza global: 75 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Rua tenente Valadim Nº s/n, Porto, PortugalModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 50 mesesRentabilidad anual 14,17 %
Proyecto Urbanitae en Porto, Portugal
Proyecto de equity para participar en una sociedad que desarrollará un complejo de oficinas en Oporto, con espacios de oficinas, auditorios, coworking, locales comerciales y 180 plazas de garaje. Osborne+Co actúa como gestor y promotor; la aportación de Urbanitae se destina a adquirir participaciones de Colina Metafórica, LDA y a dotar de liquidez, con retorno preferente del 15% anual (TIR) y plazo estimado de 46-50 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,34 con datos, en parte pesa el 25 % de la fórmula; aporta 2,08 de los 2,50 puntos que podría aportar
- Garantías 4,09 con datos, en parte pesa el 30 % de la fórmula; aporta 1,23 de los 3,00 puntos que podría aportar
- Promotor 4,80 con datos, en parte pesa el 25 % de la fórmula; aporta 1,20 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua tenente Valadim Nº s/n, Porto, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,17 %
- Plazo
- 50 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 84 155 986 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Osborne+Co
- Proyectos previos del promotor
- 50 proyectos
- Años de experiencia
- 30 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 67 079 726 €
- Margen de seguridad de la venta
- 20,29 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
 Imagen: Urbanitae
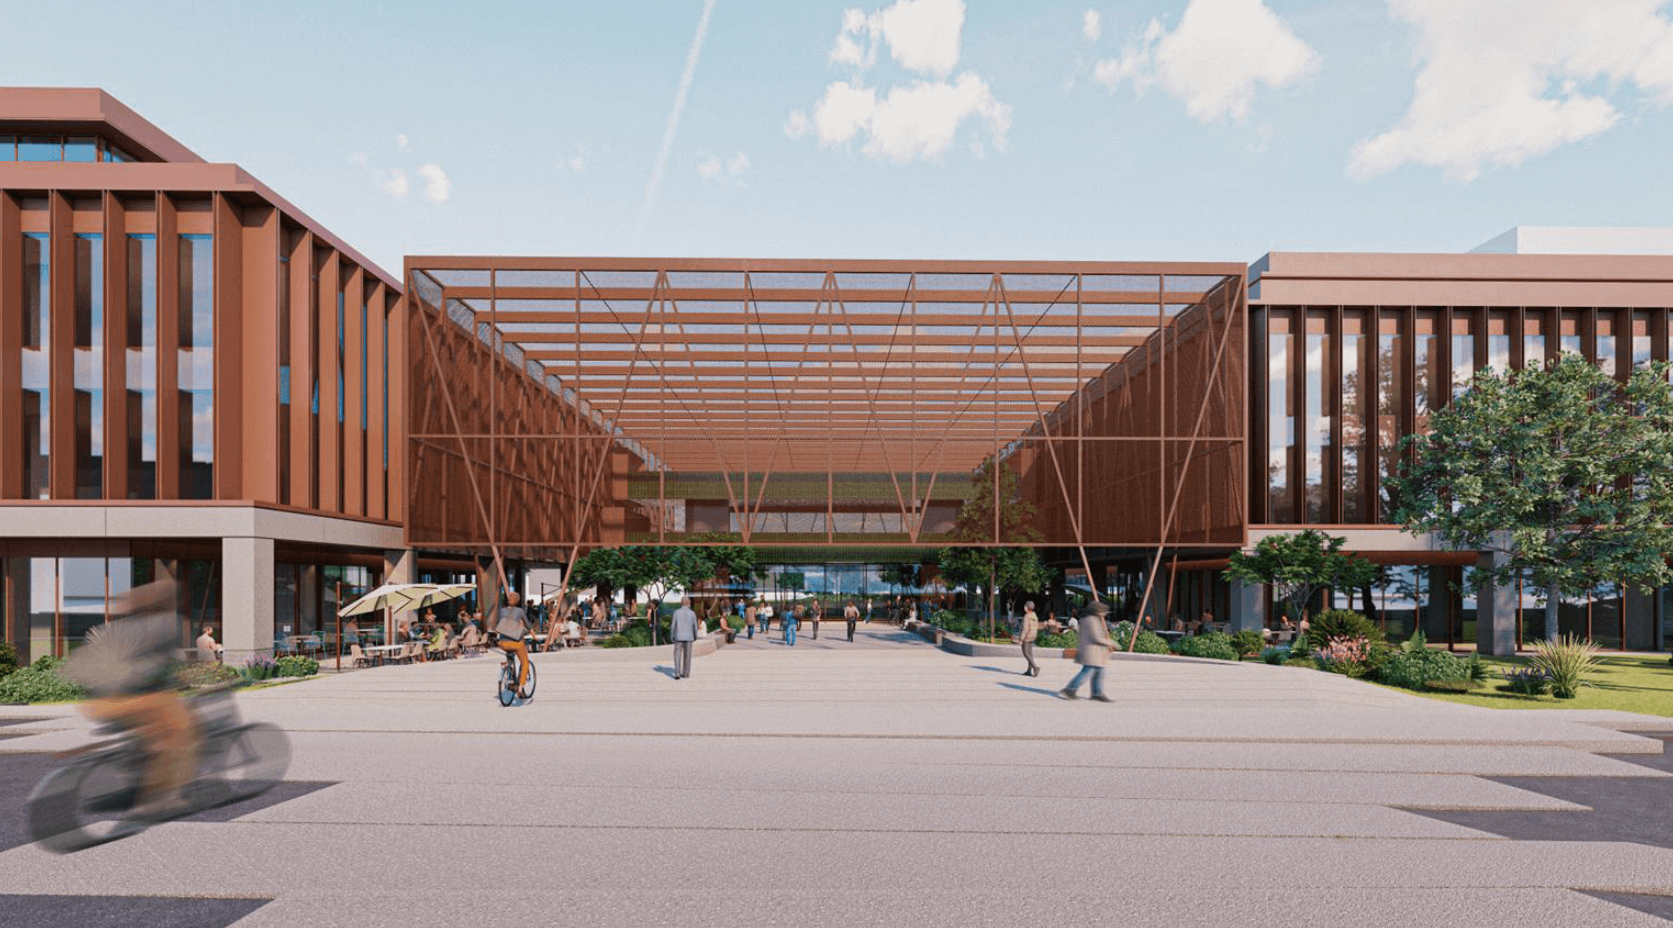 Imagen: Urbanitae
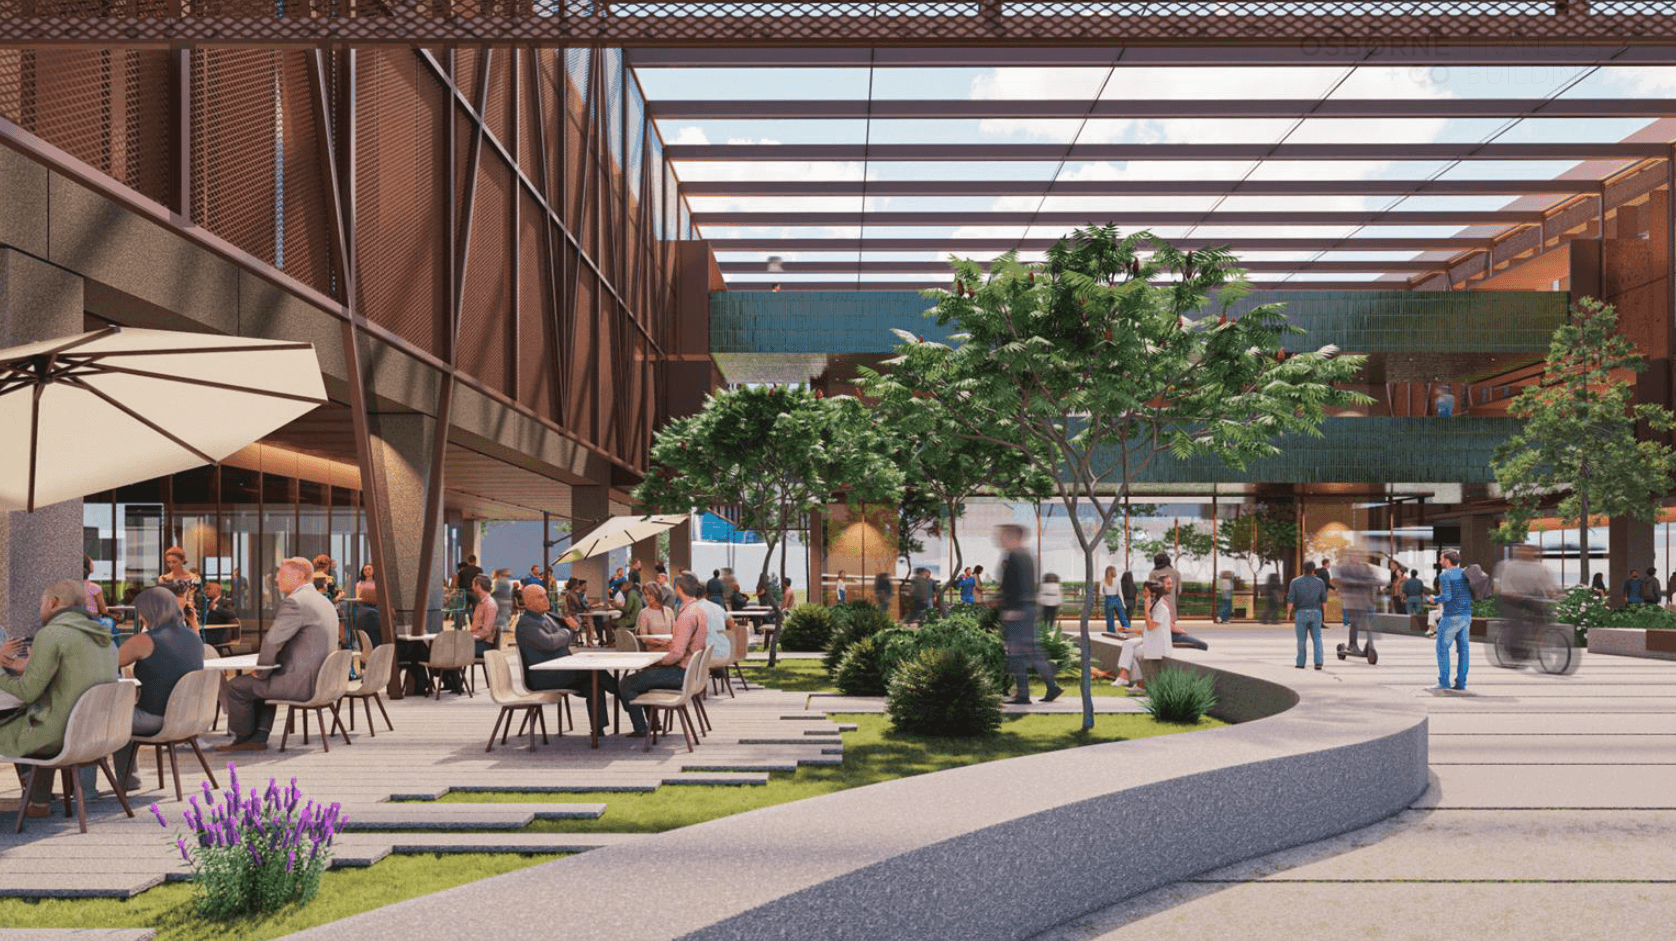 Imagen: Urbanitae
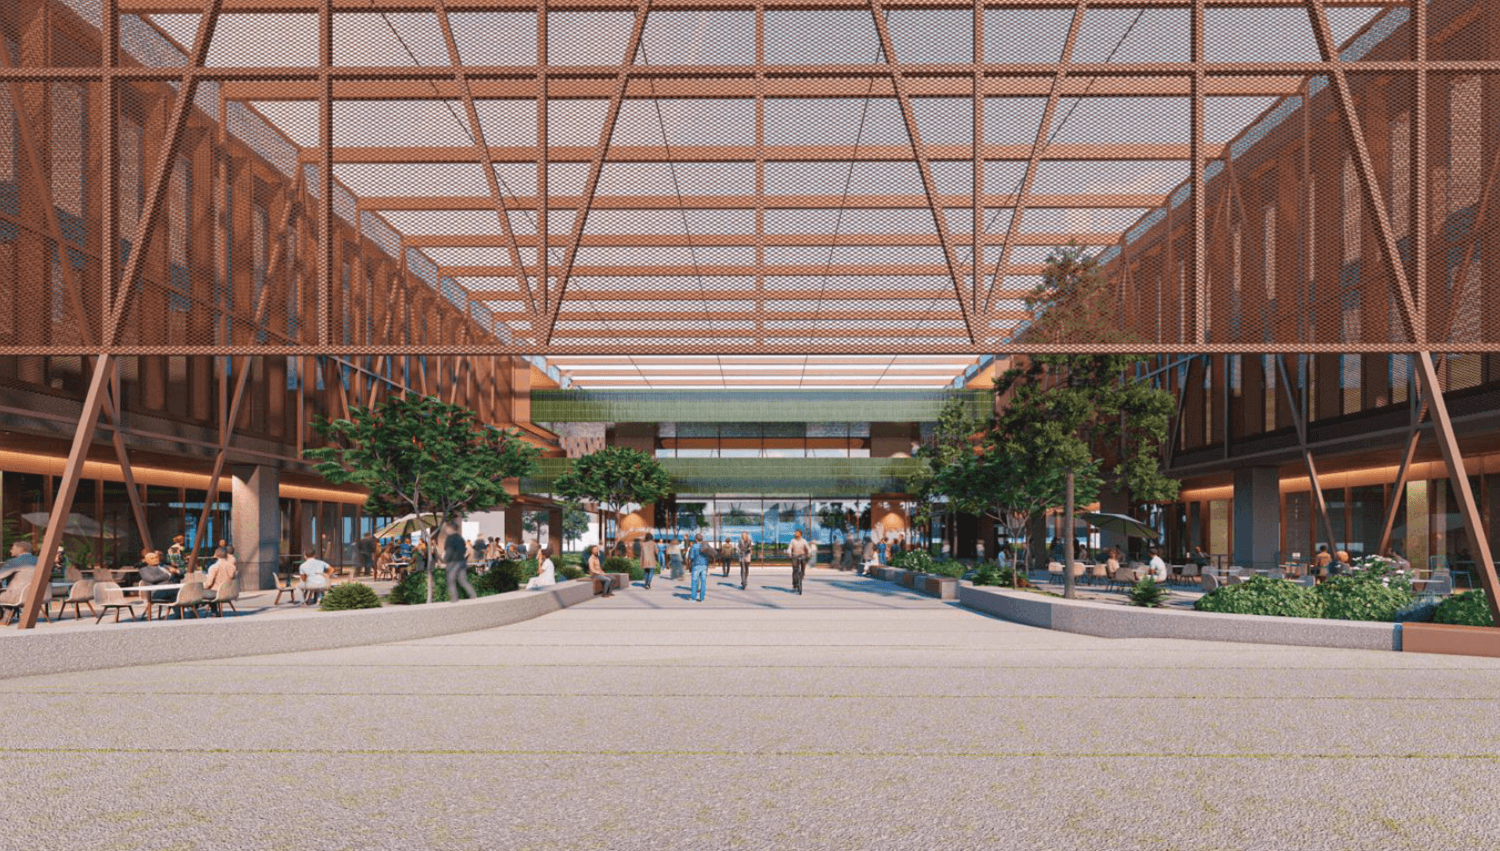 Imagen: Urbanitae
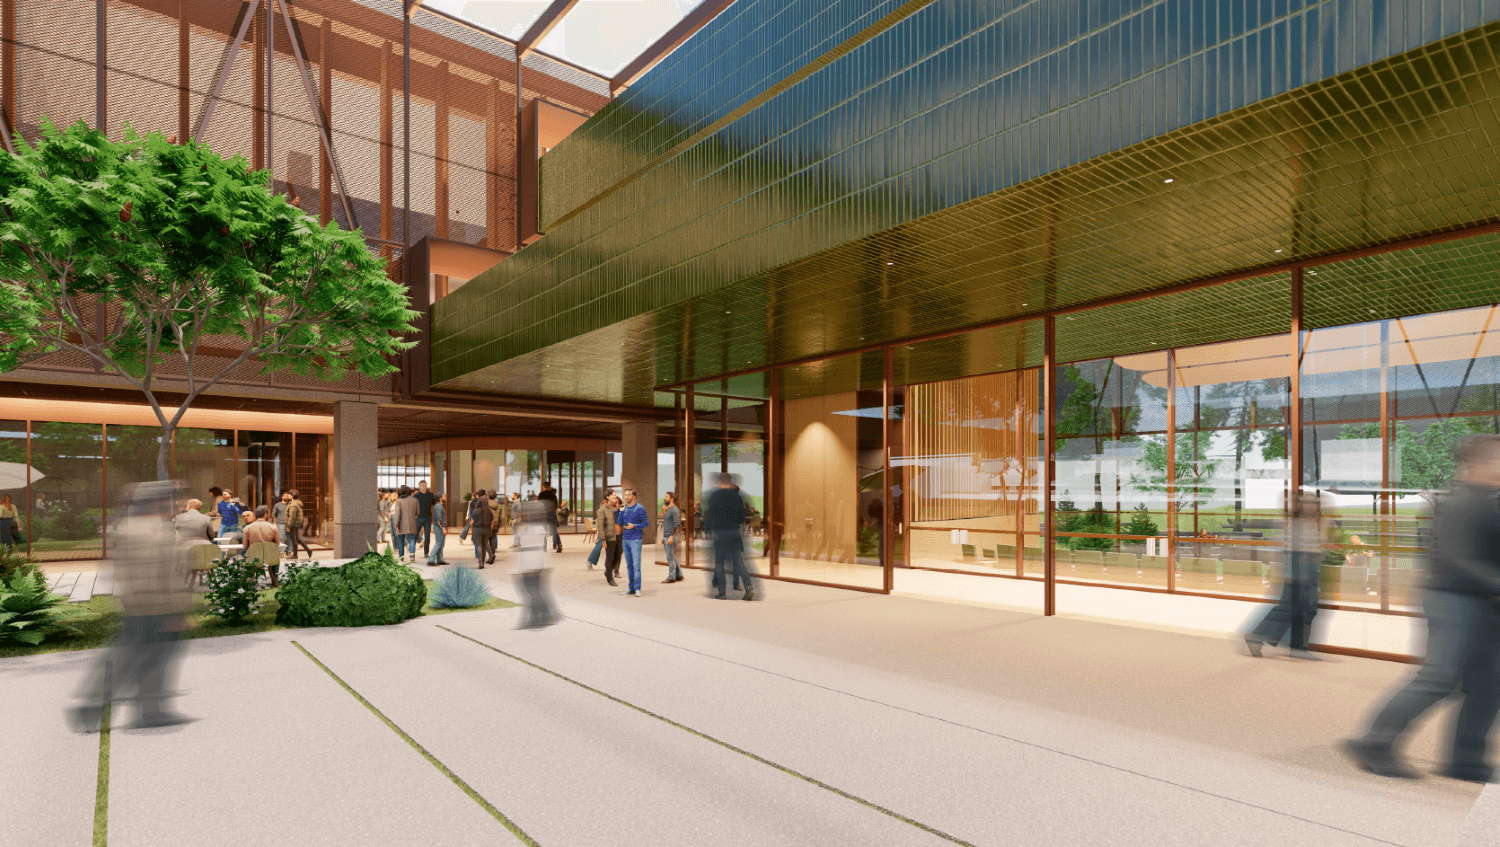 Imagen: Urbanitae
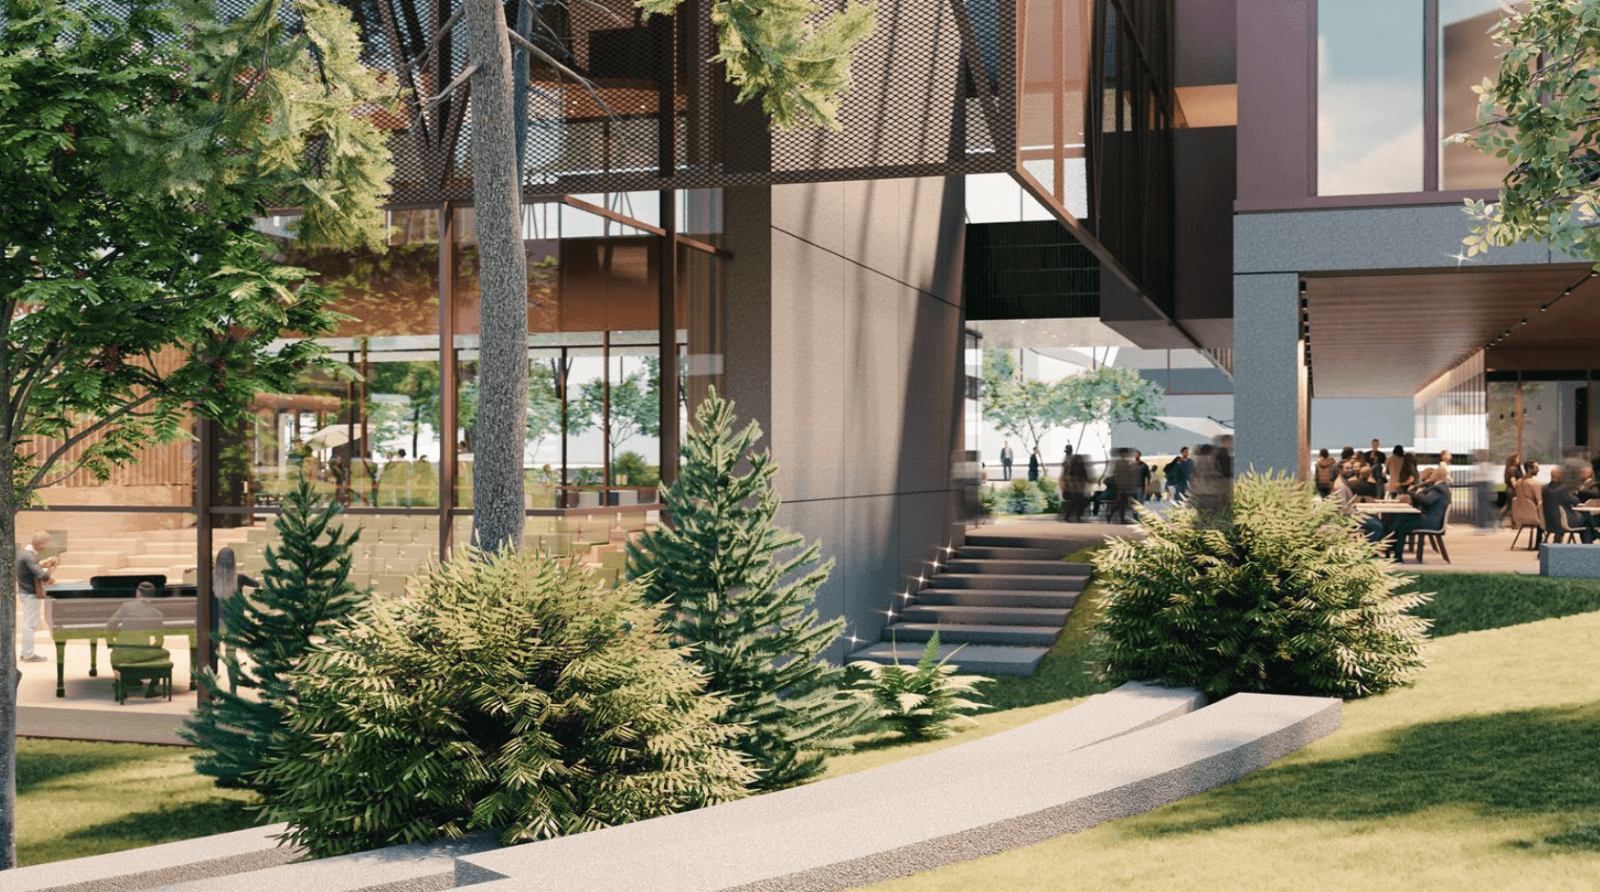 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Porto (Porto, Portugal), código del INE de Portugal 11A1312, identificado a partir de la ubicación que publica la plataforma («Rua tenente Valadim Nº s/n, Porto, Portugal»).
- Población residente
- 273 476 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 13 210 € al año rendimientos de 2024 El 71 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 3 510 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 11,7 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,14 (fórmula 1.0.0). La nota de hoy es 5,21. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía en Oporto. El inversor entra, mediante una ampliación de capital, en una sociedad vehículo que a su vez participa en la promotora de un complejo de oficinas; el capital aportado se destina a adquirir esas participaciones y a dotar de liquidez a la sociedad para cubrir los costes que no cubran el gestor, sus socios ni la financiación externa, hasta la venta del edificio. La promoción la gestiona un gestor especializado en oficinas. El proyecto está en curso y la plataforma consta registrada como PSFP.
Ubicación
El proyecto se ubica en Oporto, en una zona urbana consolidada que la documentación describe como prime del distrito financiero de la ciudad, con todo tipo de servicios en el entorno y junto a una estación de metro. El activo previsto es un complejo de oficinas con espacios de trabajo, auditorios, zonas de coworking, locales comerciales y plazas de garaje. La documentación no da más detalle del entorno.
Economía
La documentación plantea tres escenarios. El favorable recoge las estimaciones de ingresos y gastos del gestor; el moderado sube los costes de construcción y baja los ingresos previstos; y el desfavorable arrojaría un resultado negativo para el inversor, con pérdida parcial del capital aportado. El capital de los inversores se destina a adquirir participaciones de la sociedad promotora y a darle liquidez para los costes que no cubran el gestor, sus socios ni la financiación externa, y existe la intención de que un banco financie los costes de obra. No se describen preventas: la generación de caja llegaría con el alquiler de los espacios. No tenemos las cifras concretas de ingresos, costes ni equity.
Garantías y estructura
La operación se articula como equity mediante ampliación de capital: el inversor aporta a una sociedad vehículo que entra en la sociedad promotora. No se documenta una hipoteca sobre el activo ni un aval que respalde el capital aportado. Lo que sí se pacta es una remuneración preferente: el inversor cobra antes de que el gestor recupere su capital o reparta beneficios. Esa prelación ordena el reparto, pero no es una garantía de cobro. No tenemos datos de la garantía ofrecida, ni del LTV, ni del LTV sobre edificio terminado (HET).
Situación comercial y salida
El proyecto está en curso. La documentación señala que cuenta con aprobación previa y que falta la aprobación del proyecto detallado. La salida prevista es la venta del edificio y la posterior liquidación de la sociedad. Antes de vender, se prevé alquilar los espacios en formato multi-inquilino para generar caja y estabilizar las rentas, con un periodo de operación previo a la venta. El inversor recupera su capital con carácter preferente sobre el promotor. El plazo de la operación, según nuestro cálculo a partir de sus cifras, es de 50 meses.
Ventajas
- Promotor Es la dimensión que más sostiene la nota: aporta 1,25 puntos sobre un máximo de 2,5 y su subnota es de 5,0 sobre 10. La confianza asociada es del 40 %, por debajo del umbral del 60 %, así que la tratamos como un apoyo parcial y no como una fortaleza consolidada.
Desventajas y riesgos
- Rentabilidad Es la dimensión peor situada: banda baja, con una subnota de 1,07 sobre 10 y una confianza del 20 %. Deja de aportar 2,23 de los 2,5 puntos posibles. Además, no tenemos la cifra de rentabilidad anual, de modo que la valoración se apoya en evidencia parcial.
- Promotor Pese a ser la dimensión que más aporta, su confianza es del 40 %, por debajo del umbral del 60 %, y deja 1,25 puntos sin aportar. La evidencia sobre el promotor es parcial, así que conviene mirar dos veces cuánto de esa puntuación está respaldado.
Lo que no sabemos
- Garantías No tenemos ningún dato sobre las garantías de la operación, la dimensión con más peso de la fórmula (30 %), así que queda sin puntuar y deja de aportar 2,77 puntos de un máximo de 3,0. La ausencia no la atribuimos a nadie en concreto: puede ser que el dato no llegue a nuestro conocimiento, que no conste su procedencia o que exista una limitación para publicarlo.
- Licencia y preventas No tenemos ningún dato sobre el mercado, así que la dimensión queda sin puntuar y deja de aportar 1,6 puntos de un máximo de 2,0. No calificamos esa ausencia ni a favor ni en contra, y no afirmamos a quién corresponde.
Conclusión
La nota global es de 2,14 sobre 10, con una confianza del 15 %, muy por debajo del umbral del 60 % que exigimos para dar una lectura firme. Dos de las cuatro dimensiones, garantías y mercado, están sin datos y dejan de aportar puntos; la rentabilidad puntúa en banda baja y el promotor, en banda media, es lo único que sostiene parcialmente la nota. El inversor debería leer el proyecto sabiendo que buena parte del caso se apoya en información que hoy no tenemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.