Análisis y valoración del proyecto Zaragoza | Proyecto Miralbueno Residencial de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,09 /10 confianza global: 83 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Ronda del Ibón de Plan s/n, ZaragozaModalidad Equity / plusvalíaImporte 800 000 €Plazo 26 mesesRentabilidad anual 14,41 %
Proyecto Urbanitae en Ronda del Ibón de Plan s/n, Zaragoza
Operación de equity para el desarrollo de una promoción residencial de obra nueva de 14 viviendas de 2 y 3 dormitorios con garaje y trasteros en Miralbueno, Zaragoza. El gestor SEGIA RESIDENCIAL aporta el 27% del capital total, cuenta con 11 reservas sobre 14 viviendas (78%) y la licencia de obras está solicitada.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,25 con datos, en parte pesa el 25 % de la fórmula; aporta 2,31 de los 2,50 puntos que podría aportar
- Garantías 3,59 con datos, en parte pesa el 30 % de la fórmula; aporta 1,08 de los 3,00 puntos que podría aportar
- Promotor 4,87 con datos, en parte pesa el 25 % de la fórmula; aporta 1,22 de los 2,50 puntos que podría aportar
- Licencia y preventas 7,40 con datos, en parte pesa el 20 % de la fórmula; aporta 1,48 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Ronda del Ibón de Plan s/n, Zaragoza
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 800 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 1 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 14,41 %
- Plazo
- 26 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 14 viviendas
- Valor objetivo de ventas
- 4 460 250 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- Segia Residencial
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 27,00 %
- Viviendas entregadas
- 30 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 4 087 688 €
- Margen de seguridad de la venta
- 8,35 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 78,00 %
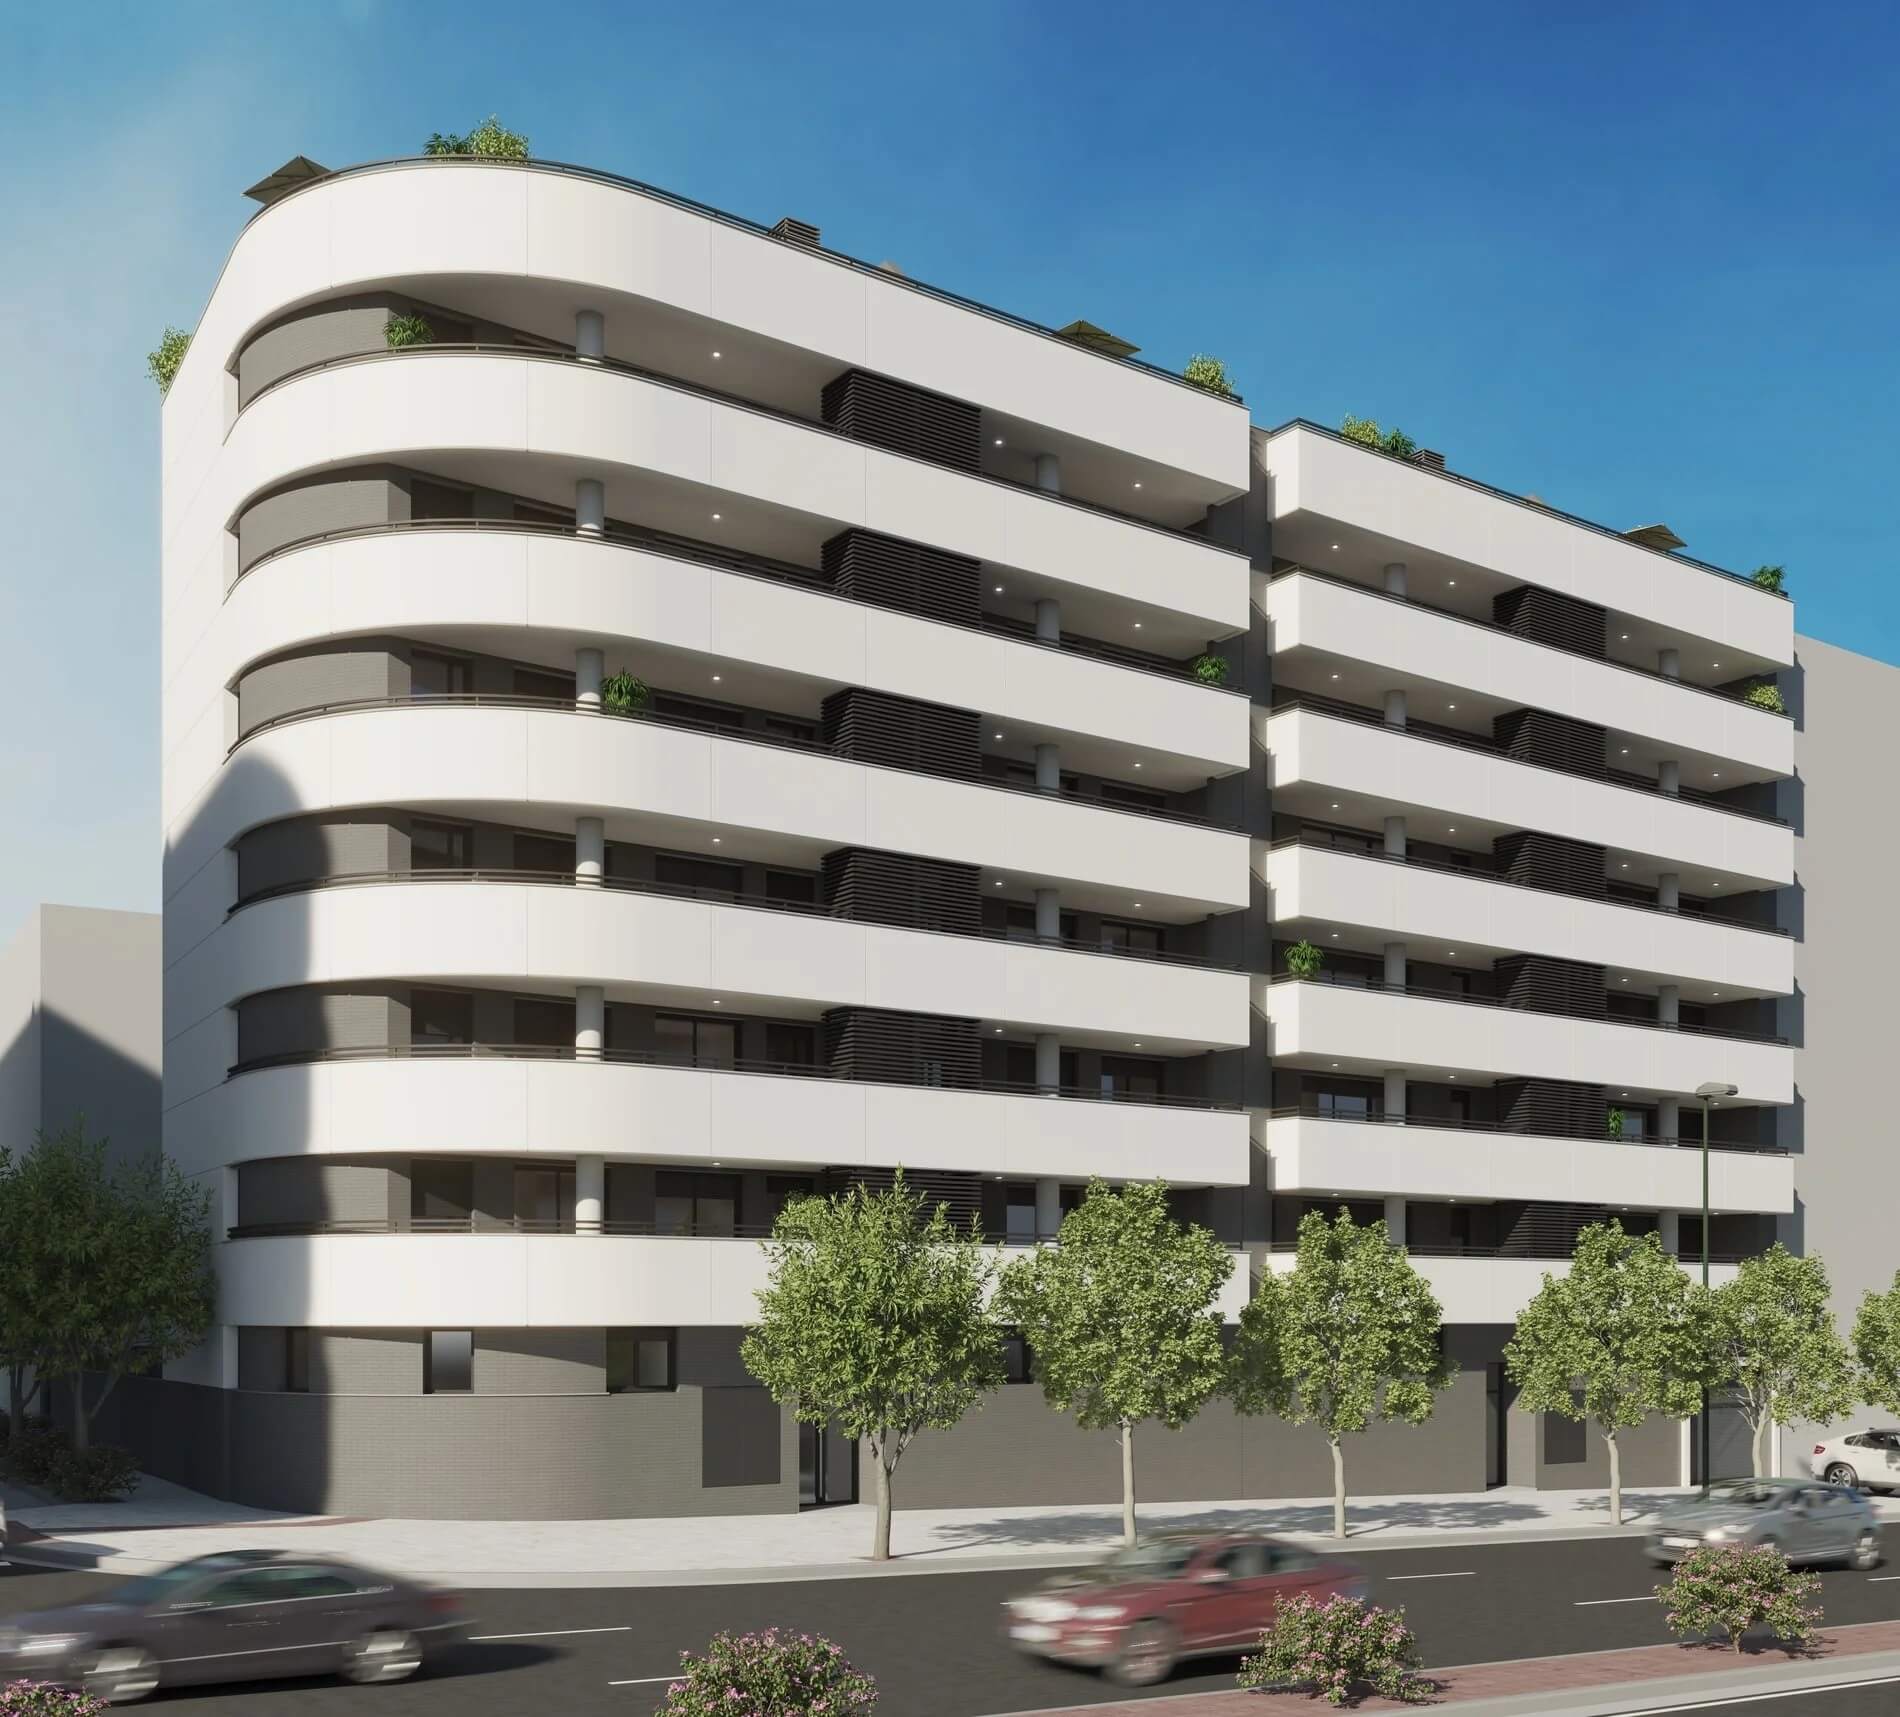 Imagen: Urbanitae
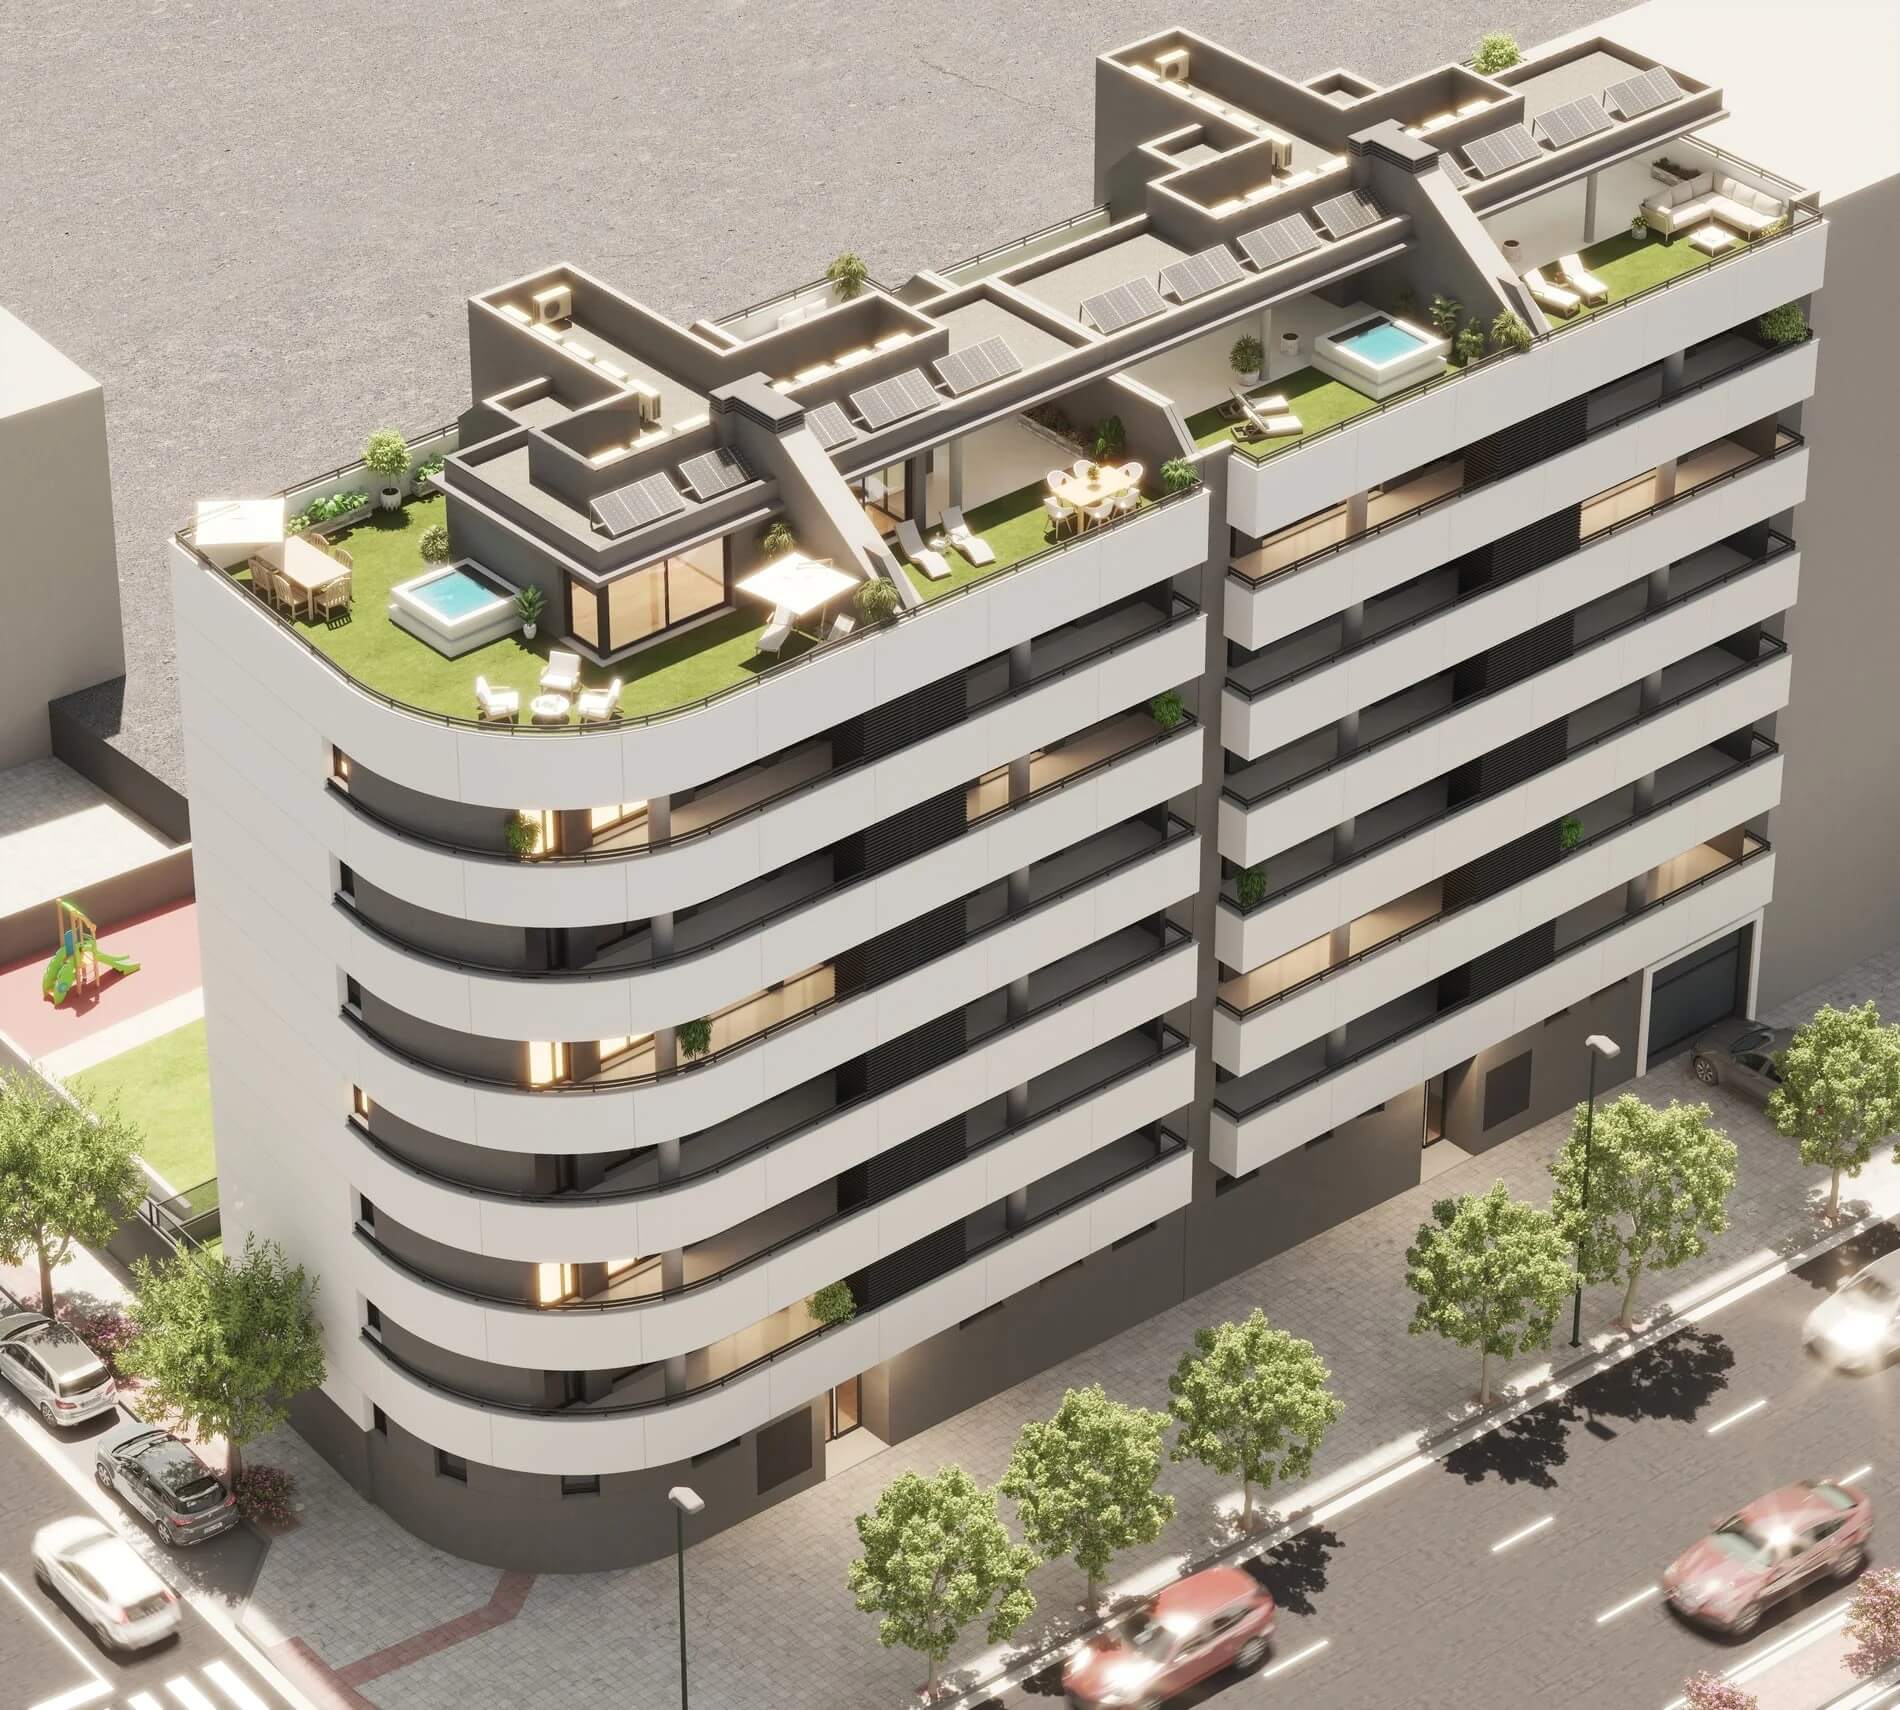 Imagen: Urbanitae
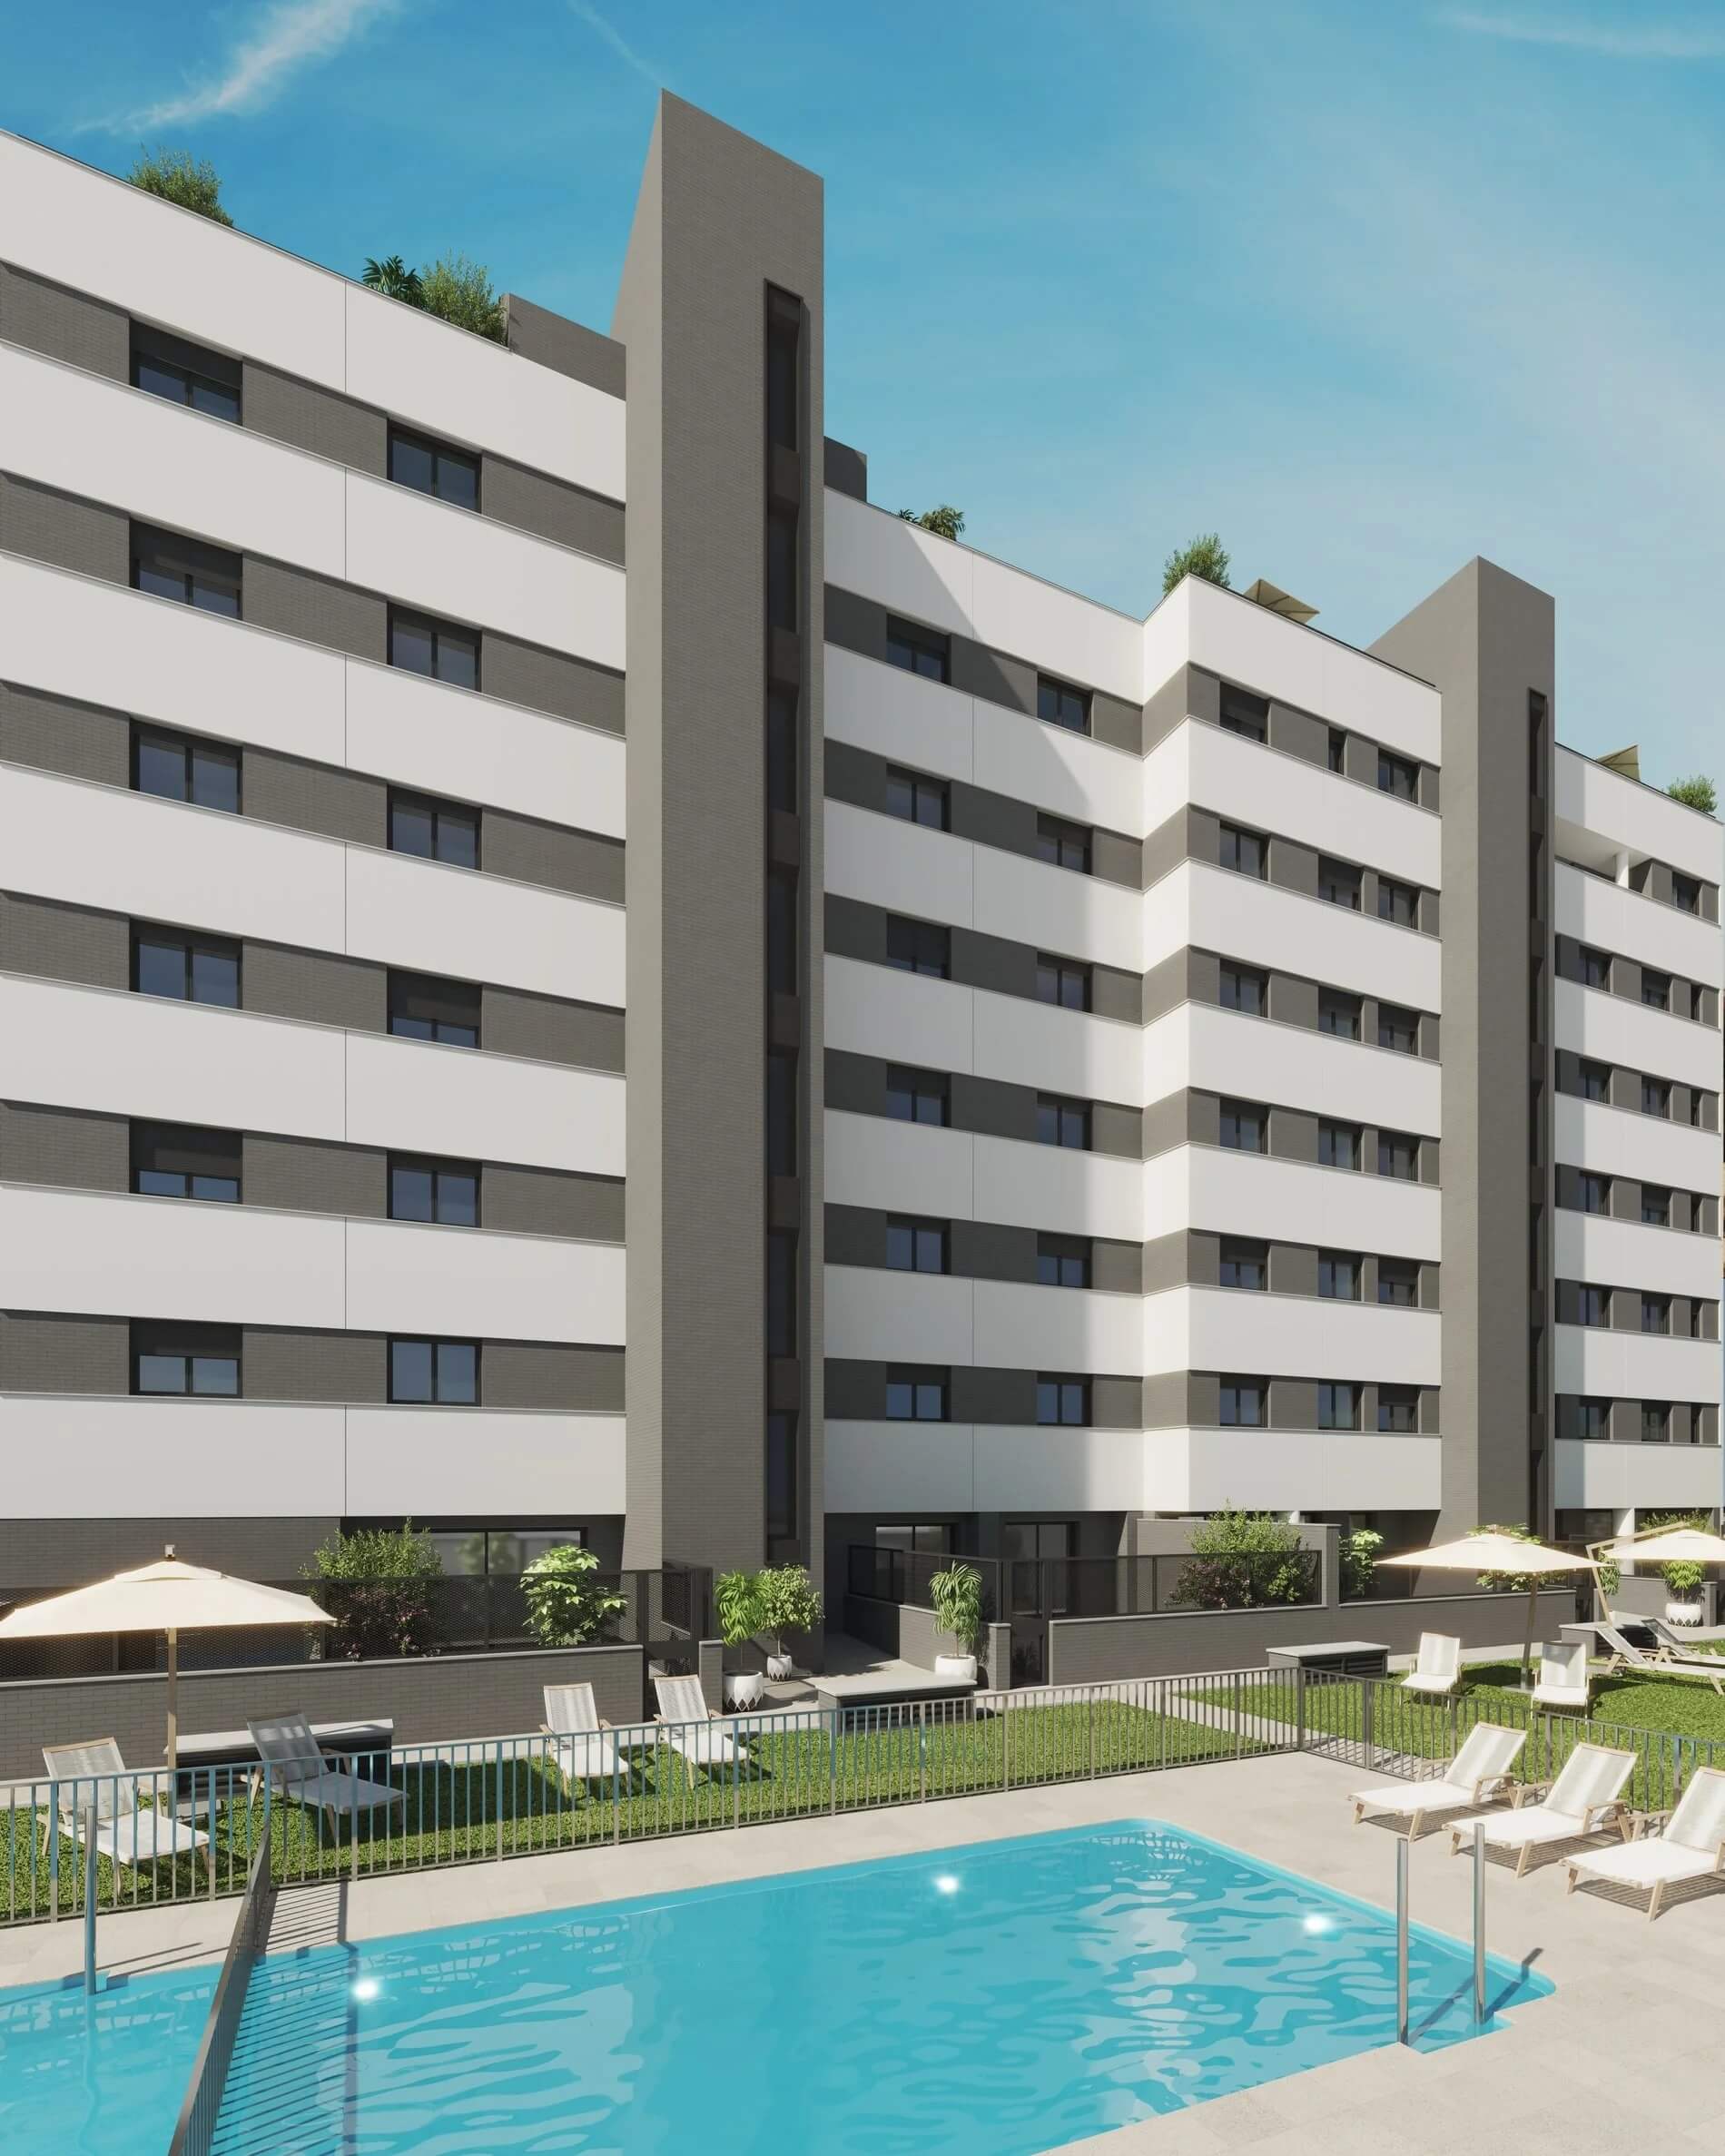 Imagen: Urbanitae
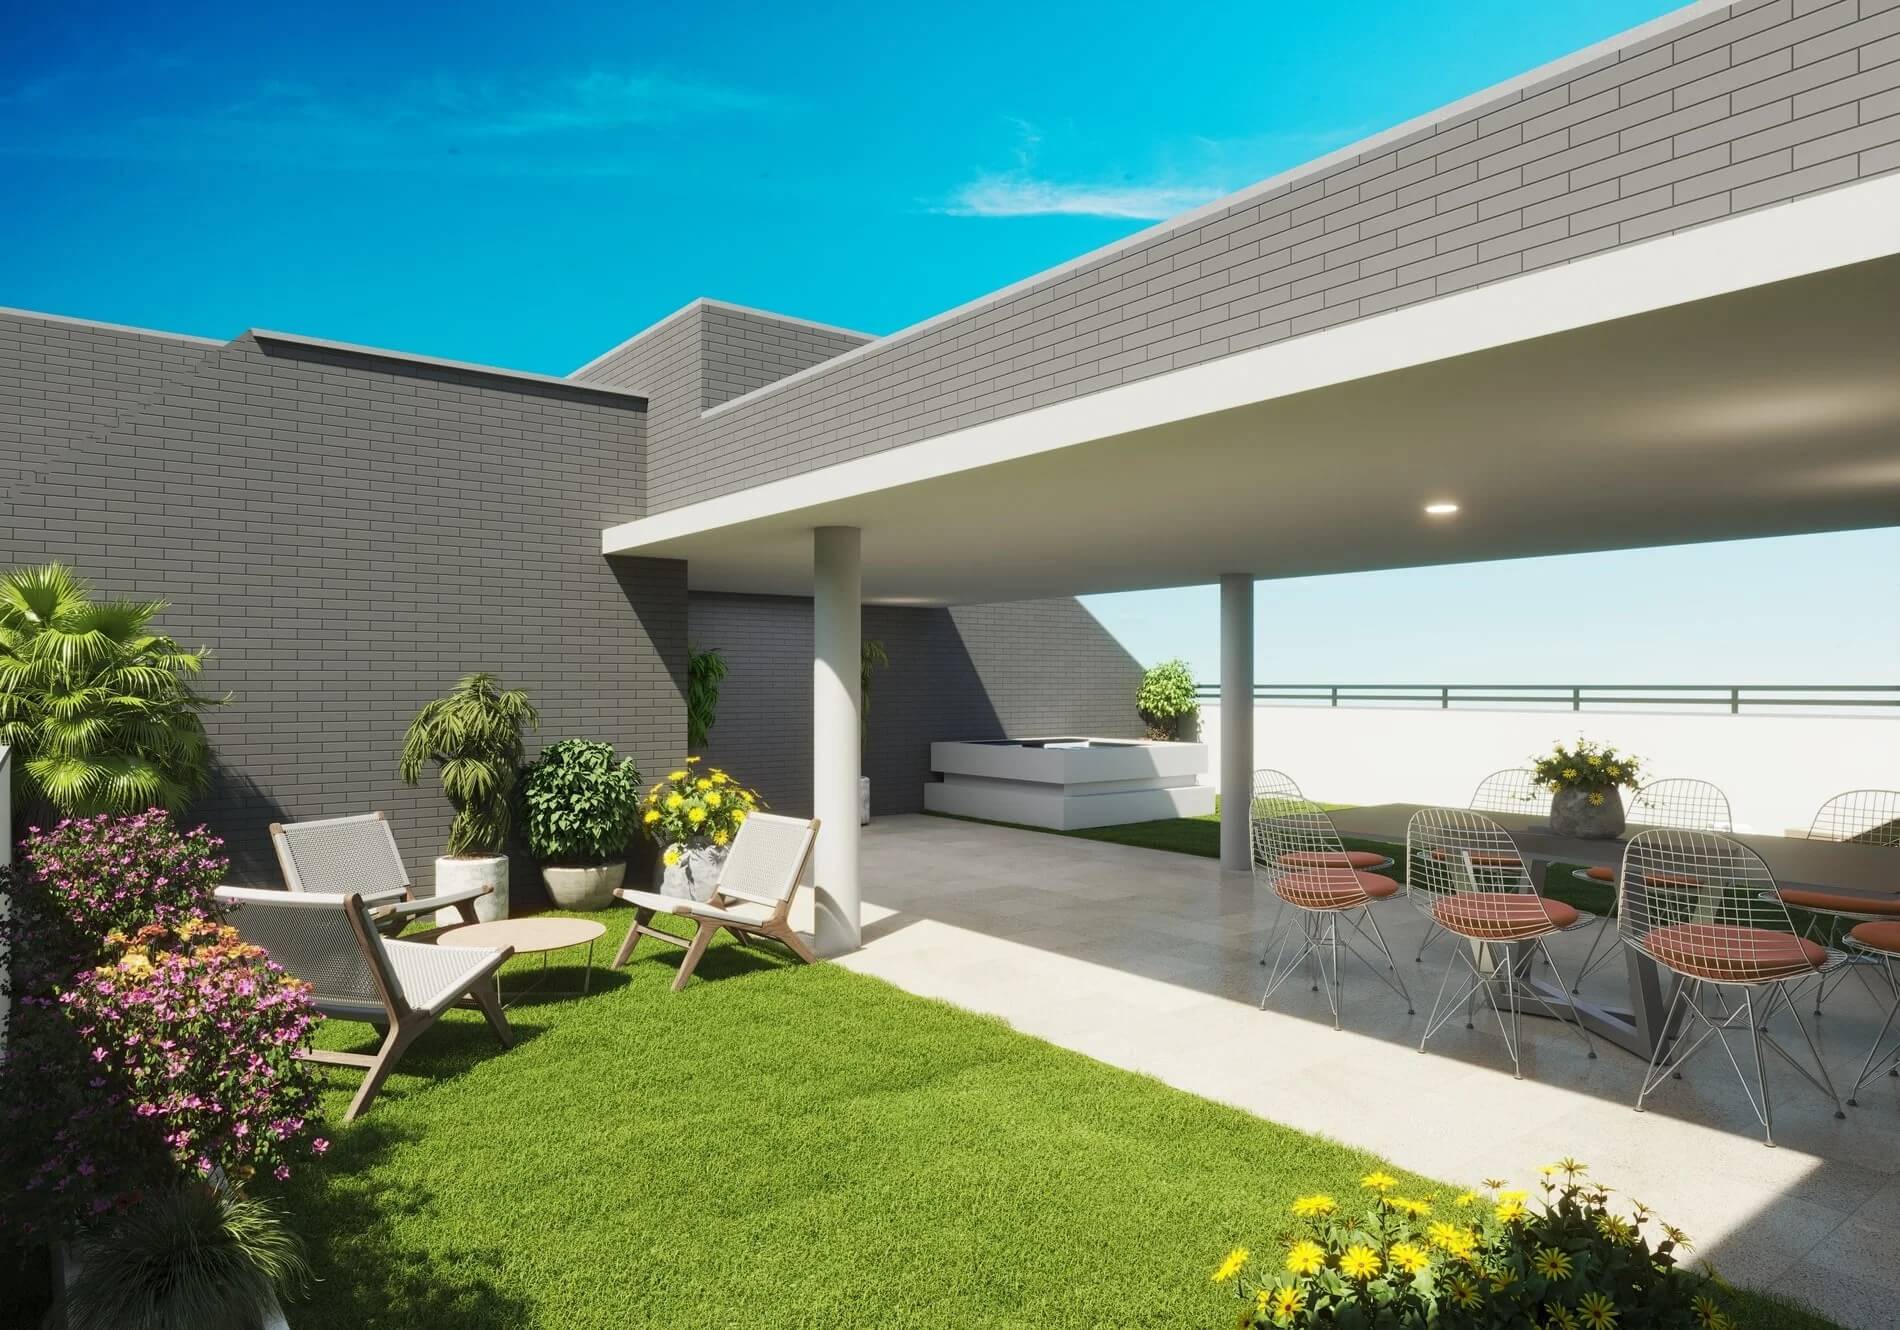 Imagen: Urbanitae
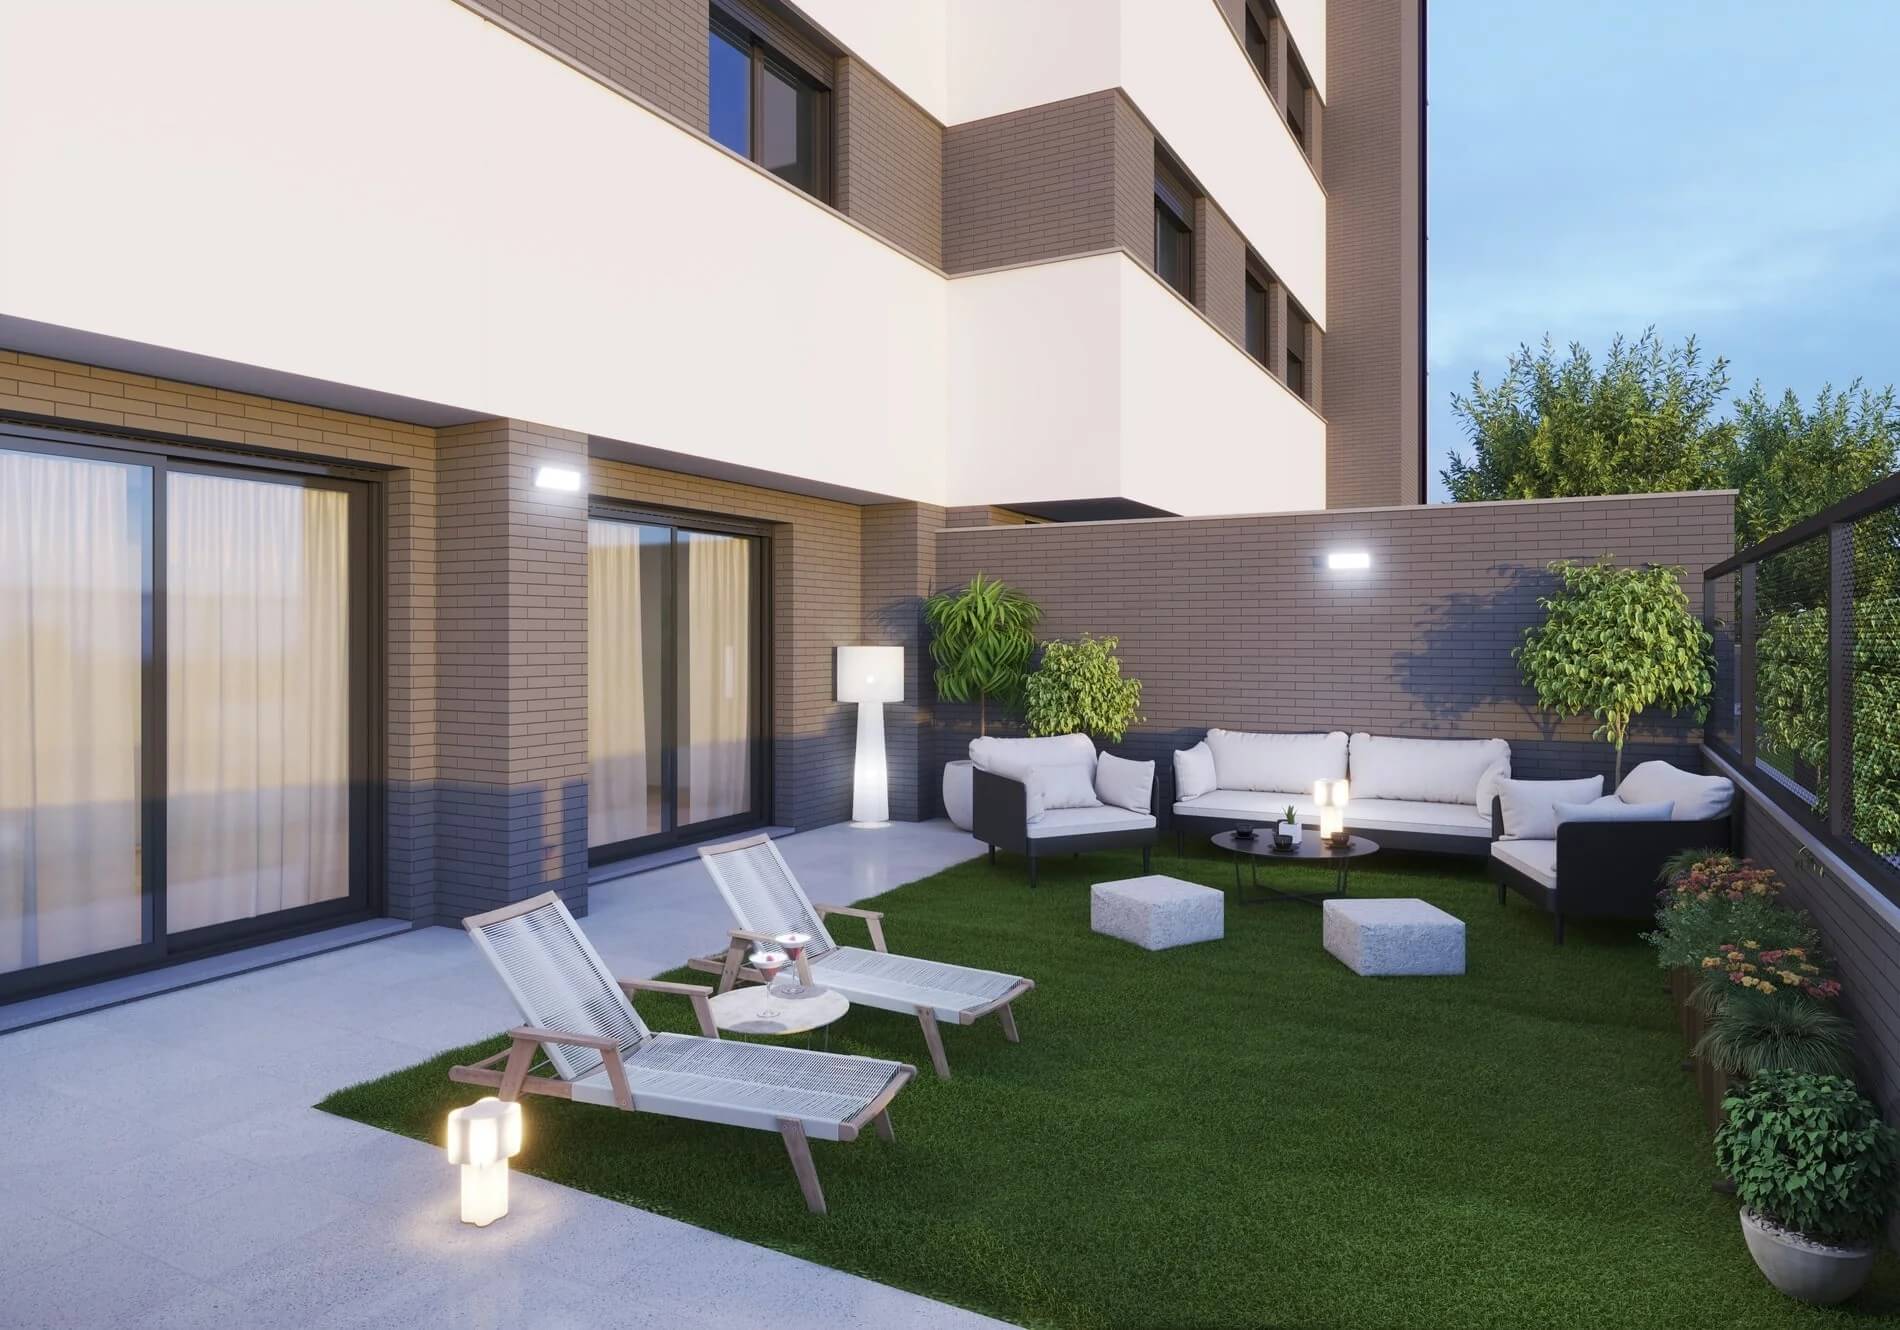 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Zaragoza (Zaragoza), código INE 50297, identificado a partir de la ubicación que publica la plataforma («Ronda del Ibón de Plan s/n, Zaragoza»).
- Población
- 693 091 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 272 € al año renta de 2023 El 72 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 240 €/m² segundo trimestre de 2026; 1 940 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 28 832 personas septiembre de 2026 4,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,39 (fórmula 1.0.0). La nota de hoy es 6,09. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción residencial de obra nueva en Zaragoza, y el inversor entra en ella como socio: su aportación va, mediante una ampliación de capital, a la sociedad vehículo que a su vez capitaliza la sociedad promotora, y se destina a pagar el suelo y los gastos de arranque. La construcción se cubre con un préstamo promotor ya aprobado por una entidad, según cuenta la documentación. El gestor, que también pone capital propio, se encarga del desarrollo completo hasta la entrega de las viviendas. Es una operación de plusvalía canalizada a través de la plataforma Urbanitae: el retorno depende de vender las viviendas y liquidar la sociedad, con un único reparto al vencimiento y sin pagos intermedios.
Ubicación
El proyecto está en Zaragoza, en el entorno de Miralbueno, que la documentación describe como una zona residencial del oeste de la ciudad, con zonas verdes —entre ellas un parque a pocos minutos andando de la promoción— y servicios de todo tipo, como supermercados y restaurantes. La plataforma señala que la zona está en pleno desarrollo residencial y comercial, y sitúa el proyecto a muy poca distancia andando de un nuevo complejo comercial en fase de desarrollo. En comunicaciones destaca el acceso en coche a una de las principales vías de la zona y la cercanía a paradas de autobús urbano que enlazan con la red de tranvía. La documentación no detalla más el entorno: para los precios remite a testigos de venta y a un informe de una sociedad de tasación.
Economía
El plan de negocio se apoya en la venta de las viviendas. La documentación plantea tres escenarios: uno base, con ingresos y costes estimados; uno moderado, que sube los costes de construcción; y uno desfavorable, que combina más coste de obra y precios de venta más bajos hasta arrojar pérdidas y una pérdida parcial del capital aportado. Los importes de ingresos, costes y equity de esos escenarios no los tenemos, y tampoco el ticket mínimo, el LTV de la primera disposición ni el LTV sobre edificio terminado, así que no podemos juzgar el apalancamiento de la operación. Sí sabemos que la obra se financia con un préstamo promotor ya aprobado por una entidad y que el gestor aporta capital propio junto al de los inversores. La rentabilidad anual que mostramos, un 14,41 %, la anualizamos nosotros a partir de un acumulado del 33,87 % en 26 meses, suponiendo un único reparto al vencimiento. La comercialización ya ha arrancado y buena parte de las viviendas está reservada.
Garantías y estructura
La operación se monta como capital, no como deuda: el inversor entra como socio, así que no hay una hipoteca ni un aval a su favor, y como socio su cobro queda por detrás de la deuda de la sociedad. La documentación no recoge ninguna cobertura adicional para el inversor —ni aval, ni hipoteca sobre el activo, ni prenda— y el propio aviso de la plataforma recuerda que no existe fondo de garantía de inversiones ni de depósitos que cubra este tipo de operaciones. El préstamo promotor que financia la obra está aprobado por una entidad, pero no tenemos su importe, ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. La dimensión de garantías, la de más peso en la fórmula, se queda sin puntuar. La plataforma figura inscrita como PSFP en el registro de la CNMV, una condición que no procede de una declaración de la propia plataforma.
Situación comercial y salida
La comercialización ya ha arrancado y, según la documentación, una parte muy alta de las viviendas está reservada antes incluso de que empiece la obra, que está en licitación y arrancará en cuanto se conceda la licencia, ya solicitada. El dinero vuelve al inversor al final del proyecto: cuando las viviendas se entregan se liquida la sociedad y se reparten los beneficios, sin pagos intermedios. Nuestro cálculo de la rentabilidad anual, un 14,41 %, supone precisamente un único reparto al vencimiento y un plazo de 26 meses, que es el que usamos para anualizar el 33,87 % acumulado. Ese plazo es una estimación: la documentación advierte de que los tiempos de una promoción pueden moverse tanto al alza como a la baja, y cualquier retraso en la licencia, en la obra o en las ventas retrasa la devolución del capital.
Ventajas
- Rentabilidad La dimensión de rentabilidad puntúa 9,25 sobre 10, en banda alta y con una confianza del 88 %, la más alta del análisis. Es el principal soporte de la nota: aporta 2,31 de los 2,5 puntos que tiene como máximo. La rentabilidad anual que mostramos, un 14,41 %, la anualizamos nosotros a partir de un acumulado del 33,87 % en 26 meses, con un único reparto al vencimiento.
- Licencia y preventas La dimensión de mercado puntúa 7,40 sobre 10, también en banda alta, con una confianza del 80 %, y aporta 1,48 de los 2,0 puntos posibles. La documentación respalda los precios de venta con un estudio de mercado y con testigos de venta de la zona, y la comercialización ya está en marcha con buena parte de la promoción reservada.
Desventajas y riesgos
- Rentabilidad La rentabilidad anual no es un dato publicado: es un cálculo nuestro, que anualiza un acumulado del 33,87 % en 26 meses suponiendo un único reparto al vencimiento. Si la obra o las ventas se retrasan, esa tasa deja de cumplirse. La dimensión tampoco llega a su máximo: aporta 2,31 de 2,5 puntos y deja 0,19 por el camino.
- Licencia y preventas El mercado puntúa 7,40 sobre 10 con una confianza del 80 % y se deja 0,52 de sus 2,0 puntos por datos incompletos. Las reservas y los precios de venta son estimaciones del gestor, y el escenario desfavorable que recoge la documentación contempla una rebaja de los precios de venta que llevaría el resultado a pérdidas.
Lo que no sabemos
- Garantías No tenemos ningún dato con el que puntuar las garantías: no sabemos si hay aval, hipoteca sobre el activo o prenda a favor del inversor, ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. Es la dimensión de más peso, un 30 %, y su ausencia deja de aportar 2,77 de los 3,0 puntos posibles. No afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato con el que puntuar al promotor: ni su historial de promociones entregadas, ni su solvencia, ni cómo se ha comportado en operaciones anteriores. La dimensión pesa un 25 % y su ausencia deja de aportar 2,12 puntos de los 2,5 posibles. No afirmamos de quién es esa ausencia.
Conclusión
La nota se queda en 4,39 sobre 10 y con una confianza del 38 %, por debajo del 60 % que tomamos como referencia. Las dos dimensiones que sí puntúan, rentabilidad y mercado, están en banda alta, pero la de más peso, garantías, se queda sin datos, igual que promotor: dejan de aportar 2,77 y 2,12 puntos. Es un proyecto de plusvalía, sin garantía a favor del inversor, cuyo retorno depende de que la obra y las ventas salgan según el plan.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.