Análisis y valoración del proyecto Málaga | Proyecto El Higuerón TB65 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,31 /10 confianza global: 80 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle las Golondrinas 65, Fuengirola, MálagaModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 46 mesesRentabilidad anual 17,66 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,03 con datos, en parte pesa el 25 % de la fórmula; aporta 2,01 de los 2,50 puntos que podría aportar
- Garantías 3,91 con datos, en parte pesa el 30 % de la fórmula; aporta 1,17 de los 3,00 puntos que podría aportar
- Promotor 4,12 con datos, en parte pesa el 25 % de la fórmula; aporta 1,03 de los 2,50 puntos que podría aportar
- Licencia y preventas 5,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,10 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle las Golondrinas 65, Fuengirola, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 17,66 %
- Plazo
- 46 meses
Características del inmueble
- Tipo de activo
- Residencial
- Valor objetivo de ventas
- 133 601 697 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Top Gestión
- Proyectos previos del promotor
- 2 proyectos
- Capital propio del promotor
- 20,00 %
- Viviendas entregadas
- 150 viviendas
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 114 294 714 €
- Margen de seguridad de la venta
- 14,45 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
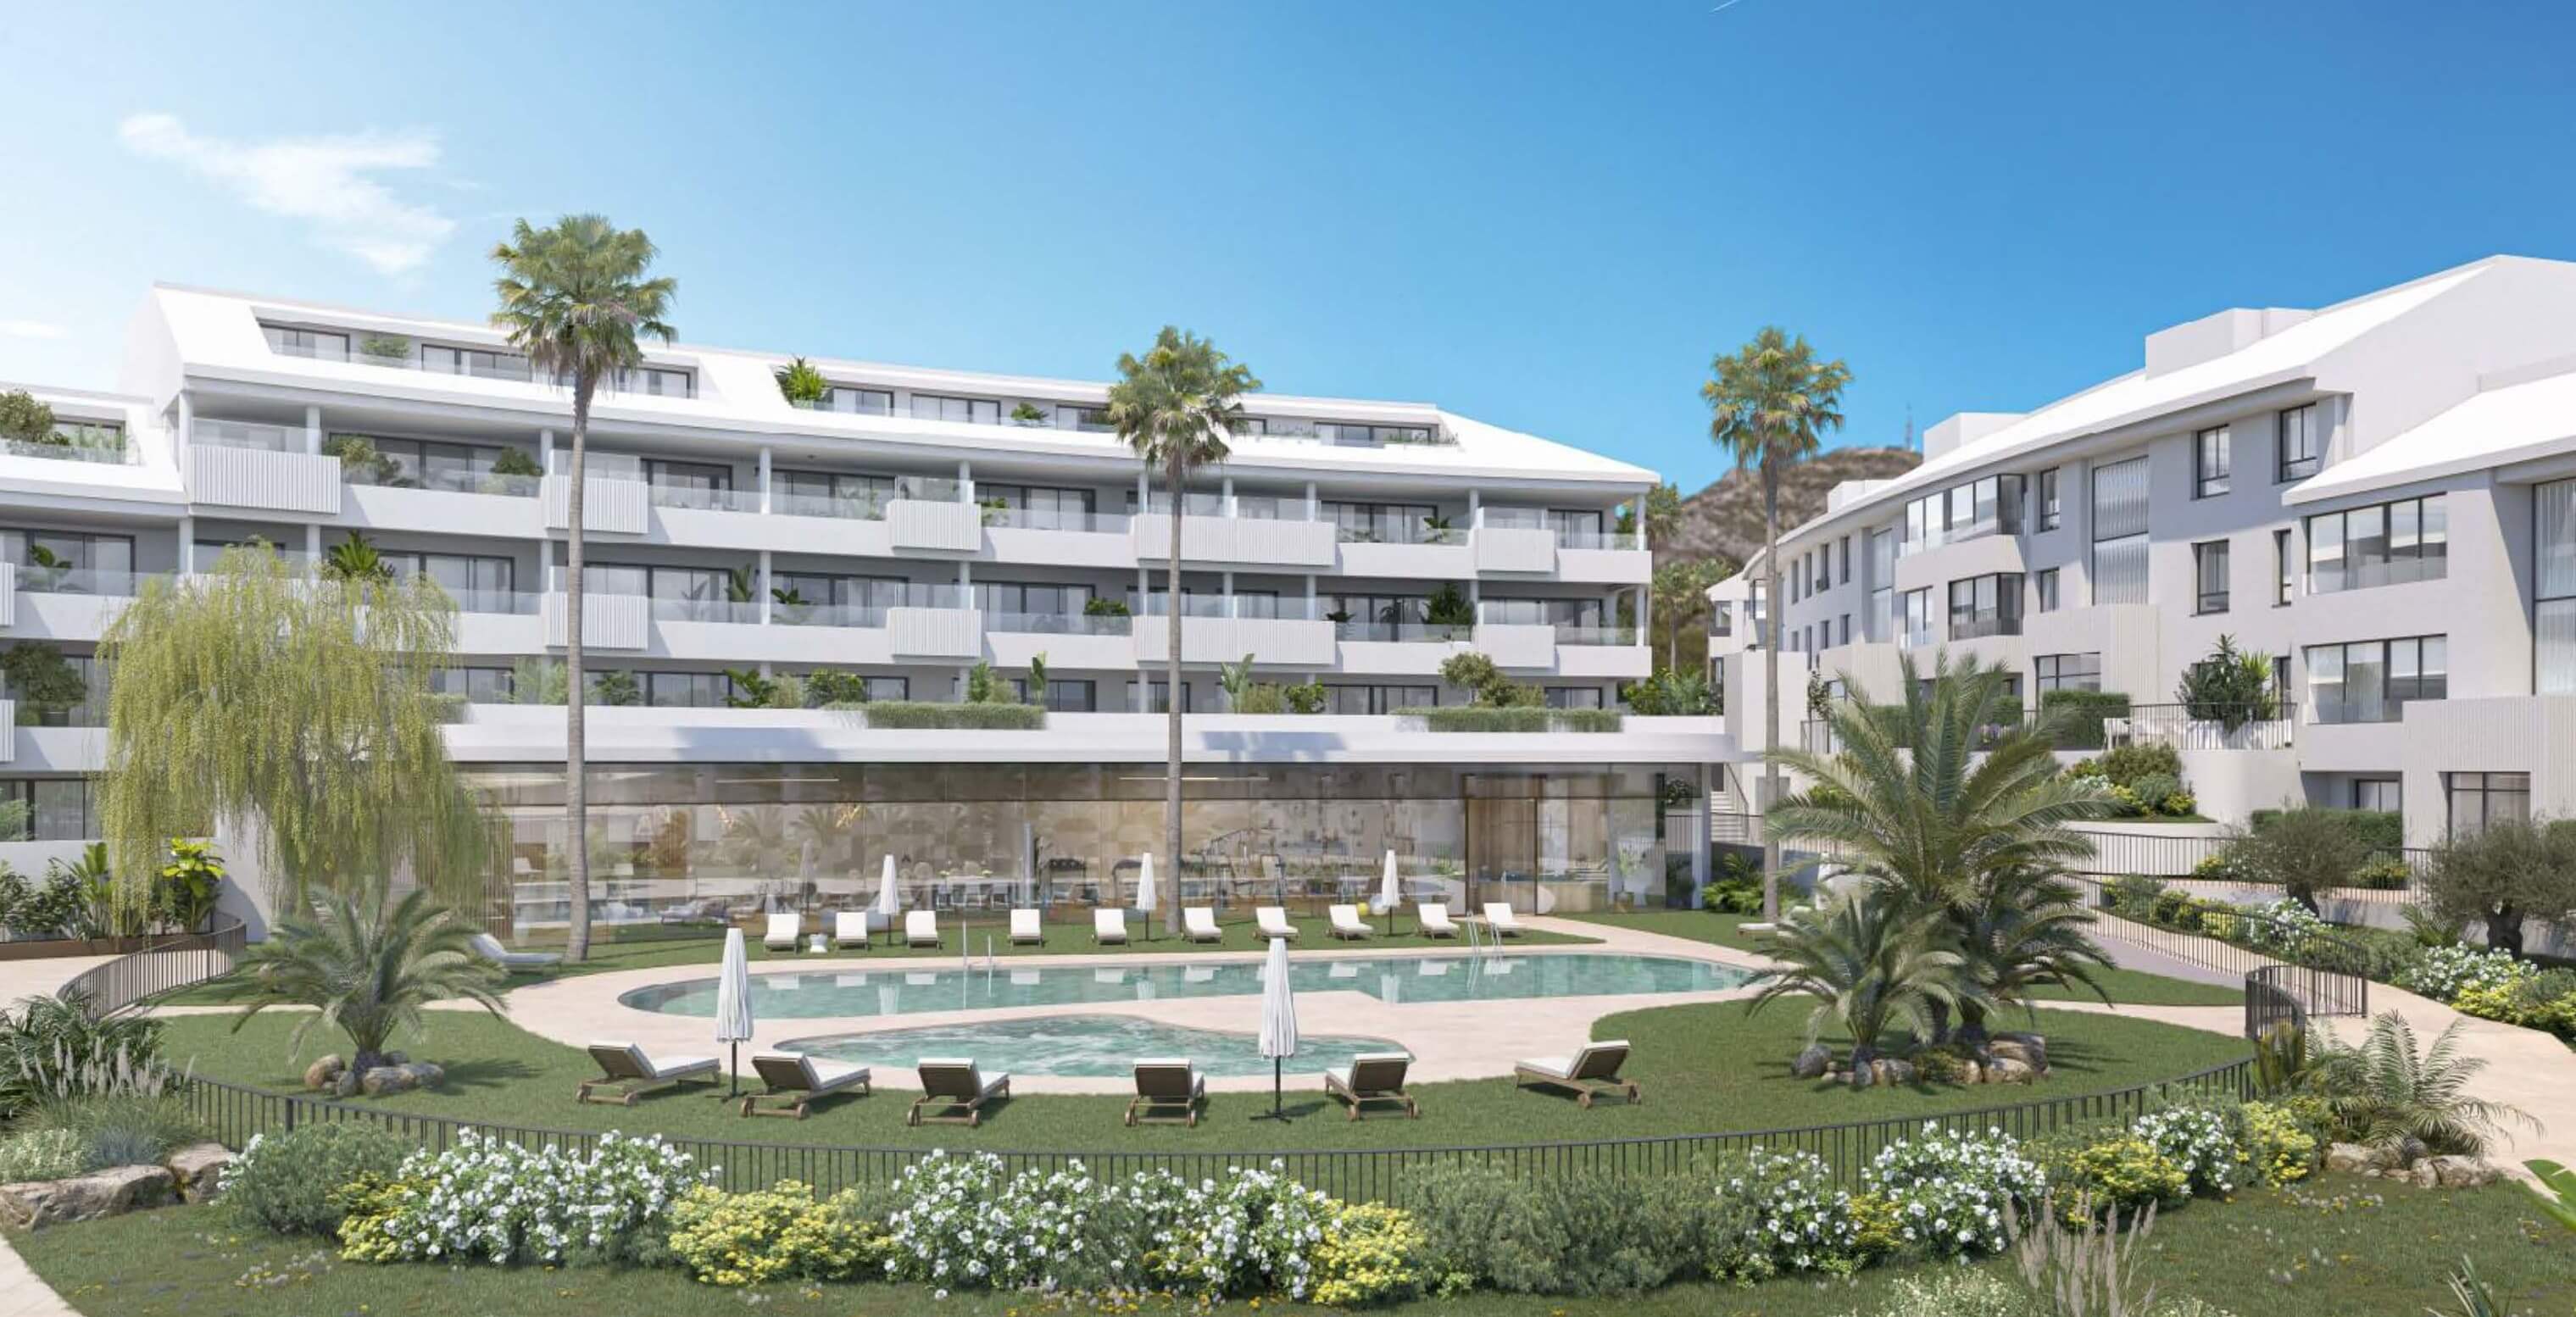 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Fuengirola (Málaga), código INE 29054, identificado a partir de la ubicación que publica la plataforma («Calle las Golondrinas 65, Fuengirola, Málaga»).
- Población
- 85 211 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 115 € al año renta de 2023 El 17 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 758 €/m² segundo trimestre de 2026; 423 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 819 personas septiembre de 2026 4,5 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,33 (fórmula 1.0.0). La nota de hoy es 5,31. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una inversión de capital —clase equity, orientada a plusvalía— en una promoción de vivienda de obra nueva en Málaga, en la zona de El Higuerón, que Urbanitae publica como proyecto en curso. La fórmula es una alianza con el promotor: el dinero de los inversores se agrupa en una sociedad vehículo que después amplía capital en la sociedad que desarrolla la promoción, y el gestor participa con aportación propia, lo que alinea los intereses de las partes. El proyecto consiste en construir viviendas plurifamiliares repartidas en varios bloques, con zonas comunes ajardinadas, piscina y aparcamientos, y la documentación señala que la licencia de obras ya está concedida.
Ubicación
El proyecto se sitúa en El Higuerón, en Málaga, según la denominación con la que la plataforma identifica la operación. La documentación lo ubica en una zona elevada, entre dos localidades del litoral, con vistas al mar, bien conectada por autovía y próxima a un aeropuerto. Describe un entorno con infraestructuras consolidadas —entre ellas un hotel de cadena internacional con zonas de coworking, restaurantes, spa e instalaciones deportivas— y una oferta residencial compuesta sobre todo por obra nueva de gama media-alta, con apartamentos y villas. La plataforma sostiene que las vistas al mar de esta promoción no se verán bloqueadas por edificaciones posteriores.
Economía
La documentación plantea la economía del proyecto con tres escenarios: uno favorable, con previsiones de ingresos por ventas y estimación de costes totales; uno moderado, que sube los costes de construcción; y uno desfavorable, que combina ese encarecimiento con una bajada de los precios de venta suficiente para entrar en pérdidas y devolver solo parte del capital. La financiación se apoya en un préstamo promotor ya acordado con una entidad de primer nivel, dividido entre la compra del suelo y la construcción, más una financiación alternativa puente para los costes iniciales. El capital se articula por ampliación de capital, con aportación de inversores y gestor. No tenemos el ticket mínimo, ni el LTV, ni el importe de equity, ni un dato de preventas.
Garantías y estructura
La operación se articula como una ampliación de capital, no como deuda del inversor: el dinero entra en la sociedad vehículo y esta lo aporta a la sociedad que promueve. La prelación está definida en una cascada de pagos en la que los inversores cobran antes que el promotor: primero la devolución íntegra de su capital y después una rentabilidad anual preferente. Por encima de un umbral de rentabilidad, el gestor percibe un promote sobre el excedente, y el margen que quede se reparte en proporción al capital aportado. La promoción cuenta además con un préstamo bancario ya acordado. No tenemos el rango de garantía asociado a la operación, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado.
Situación comercial y salida
La comercialización queda en manos de una empresa con presencia consolidada en la zona, y la documentación atribuye al gestor un historial amplio de viviendas vendidas y entregadas en el entorno. La ejecución se ha planificado por fases, de forma que se puedan desbloquear los tramos de financiación con un número menor de preventas y arrancar la obra cuanto antes. La salida del inversor es la venta de las viviendas: el capital se recupera a través de la cascada de pagos, con los inversores en primer lugar y una rentabilidad anual preferente. Nuestro cálculo sitúa el plazo en 46 meses y anualiza la rentabilidad acumulada que se deriva de sus cifras en un 17,67 %.
Ventajas
- Rentabilidad Es la dimensión que sostiene la nota: subnota 8,03 en banda alta y una confianza del 88 %, la única que supera con holgura el umbral del 60 %. Aporta 2,01 de los 2,5 puntos posibles.
- Rentabilidad A partir de las cifras de la plataforma, nuestro cálculo anualiza la rentabilidad acumulada en un 17,67 %, con un método de tasa compuesta y un plazo de 46 meses, bajo el supuesto de una distribución única al vencimiento.
- Licencia y preventas No resta: aporta 1,1 de los 2,0 puntos posibles, con subnota 5,5 en banda media, aunque su confianza se queda en el 40 %.
Desventajas y riesgos
- Promotor Es la dimensión que más frena la nota: subnota 4,0 en banda baja, confianza del 40 % y datos solo parciales. Aporta 1,0 de los 2,5 puntos posibles y deja sin sumar 1,5 puntos. Es lo primero que un inversor debería mirar dos veces.
- Licencia y preventas Pese a aportar 1,1 puntos, la subnota es 5,5 en banda media y la confianza del 40 %, por debajo del umbral del 60 %: lo que sabemos del mercado es incompleto. Deja de aportar 0,9 de los 2,0 puntos posibles.
- Rentabilidad Aunque es la dimensión más fuerte, su estado es «con datos, en parte» y no llega al máximo: deja 0,49 puntos sobre los 2,5 posibles. La rentabilidad anual no es un dato que la plataforma publique; la derivamos de sus cifras.
Lo que no sabemos
- Garantías No tenemos ningún dato de la dimensión de garantías: falta el rango de garantía de la operación, el LTV de la primera disposición y el LTV sobre el edificio terminado. Es la dimensión con más peso de la fórmula, un 30 %, y su ausencia deja de aportar hasta 2,77 puntos de los 3,0 posibles. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota es 4,33 sobre 10 con una confianza del 40 %, por debajo del umbral del 60 % que haría falta para tomarla como firme. Lo que la sostiene es la rentabilidad, en banda alta y con confianza del 88 %; lo que la frena es un promotor en banda baja y un mercado en banda media, ambos con confianza del 40 %. La dimensión de garantías, la de más peso, está sin datos y deja de aportar hasta 2,77 puntos, así que la cifra debe leerse como provisional.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.