Análisis y valoración del proyecto Barcelona | Proyecto Gavá Mar II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,06 /10 confianza global: 78 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Gavá Mar, BarcelonaModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 40 mesesRentabilidad anual 16,79 %
Proyecto Urbanitae en Gavá Mar, Barcelona
Segunda fase de un proyecto de equity para la compra de un solar en la calle Begur esquina con Avenida Europa, Gavà (Barcelona), y el desarrollo de un edificio plurifamiliar de 34 viviendas con dos plazas de garaje y trastero por unidad. La operación se estructura mediante ampliación de capital en la sociedad vehículo, con una aportación de 2.000.000 € en esta fase y un plazo estimado de 36-40 meses.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,45 con datos, en parte pesa el 25 % de la fórmula; aporta 2,11 de los 2,50 puntos que podría aportar
- Garantías 3,99 con datos, en parte pesa el 30 % de la fórmula; aporta 1,20 de los 3,00 puntos que podría aportar
- Promotor 5,39 con datos, en parte pesa el 25 % de la fórmula; aporta 1,35 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Gavá Mar, Barcelona
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,79 %
- Plazo
- 40 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 34 viviendas
- Valor objetivo de ventas
- 39 258 175 €
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- SHEVAT
- Proyectos previos del promotor
- 75 proyectos
- Capital propio del promotor
- 20,00 %
- Años de experiencia
- 17 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 32 479 426 €
- Margen de seguridad de la venta
- 17,26 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
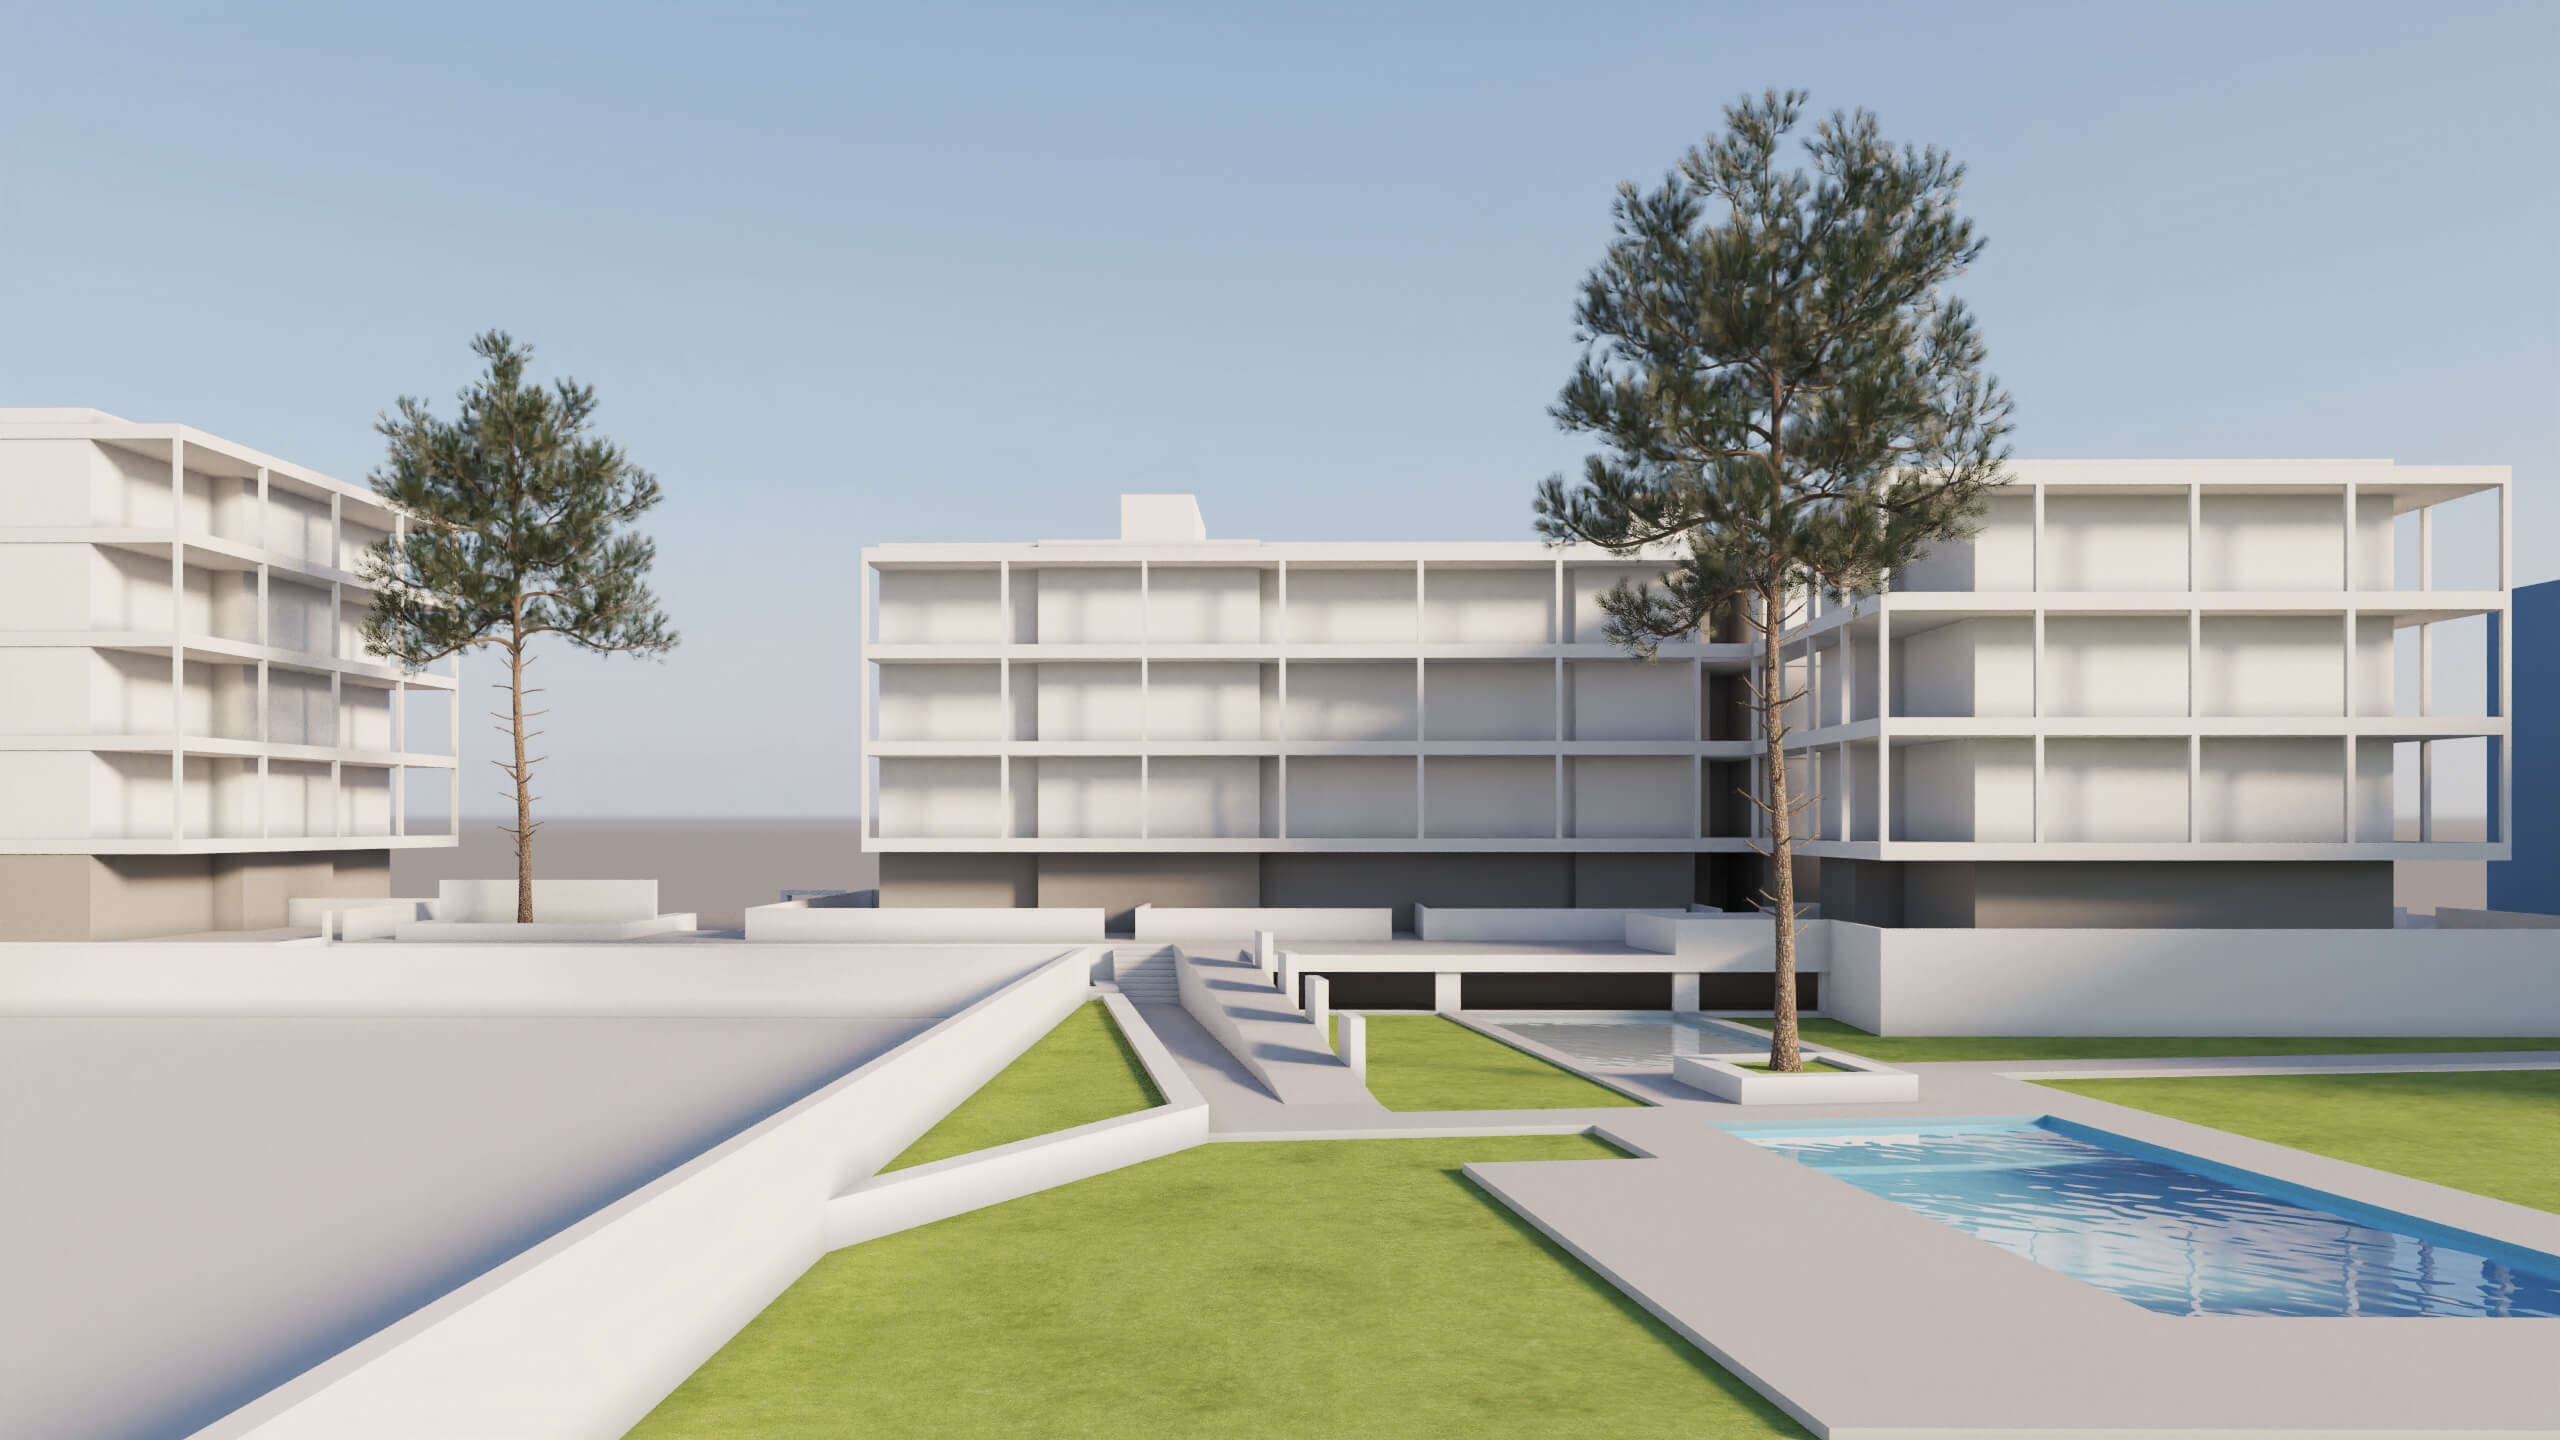 Imagen: Urbanitae
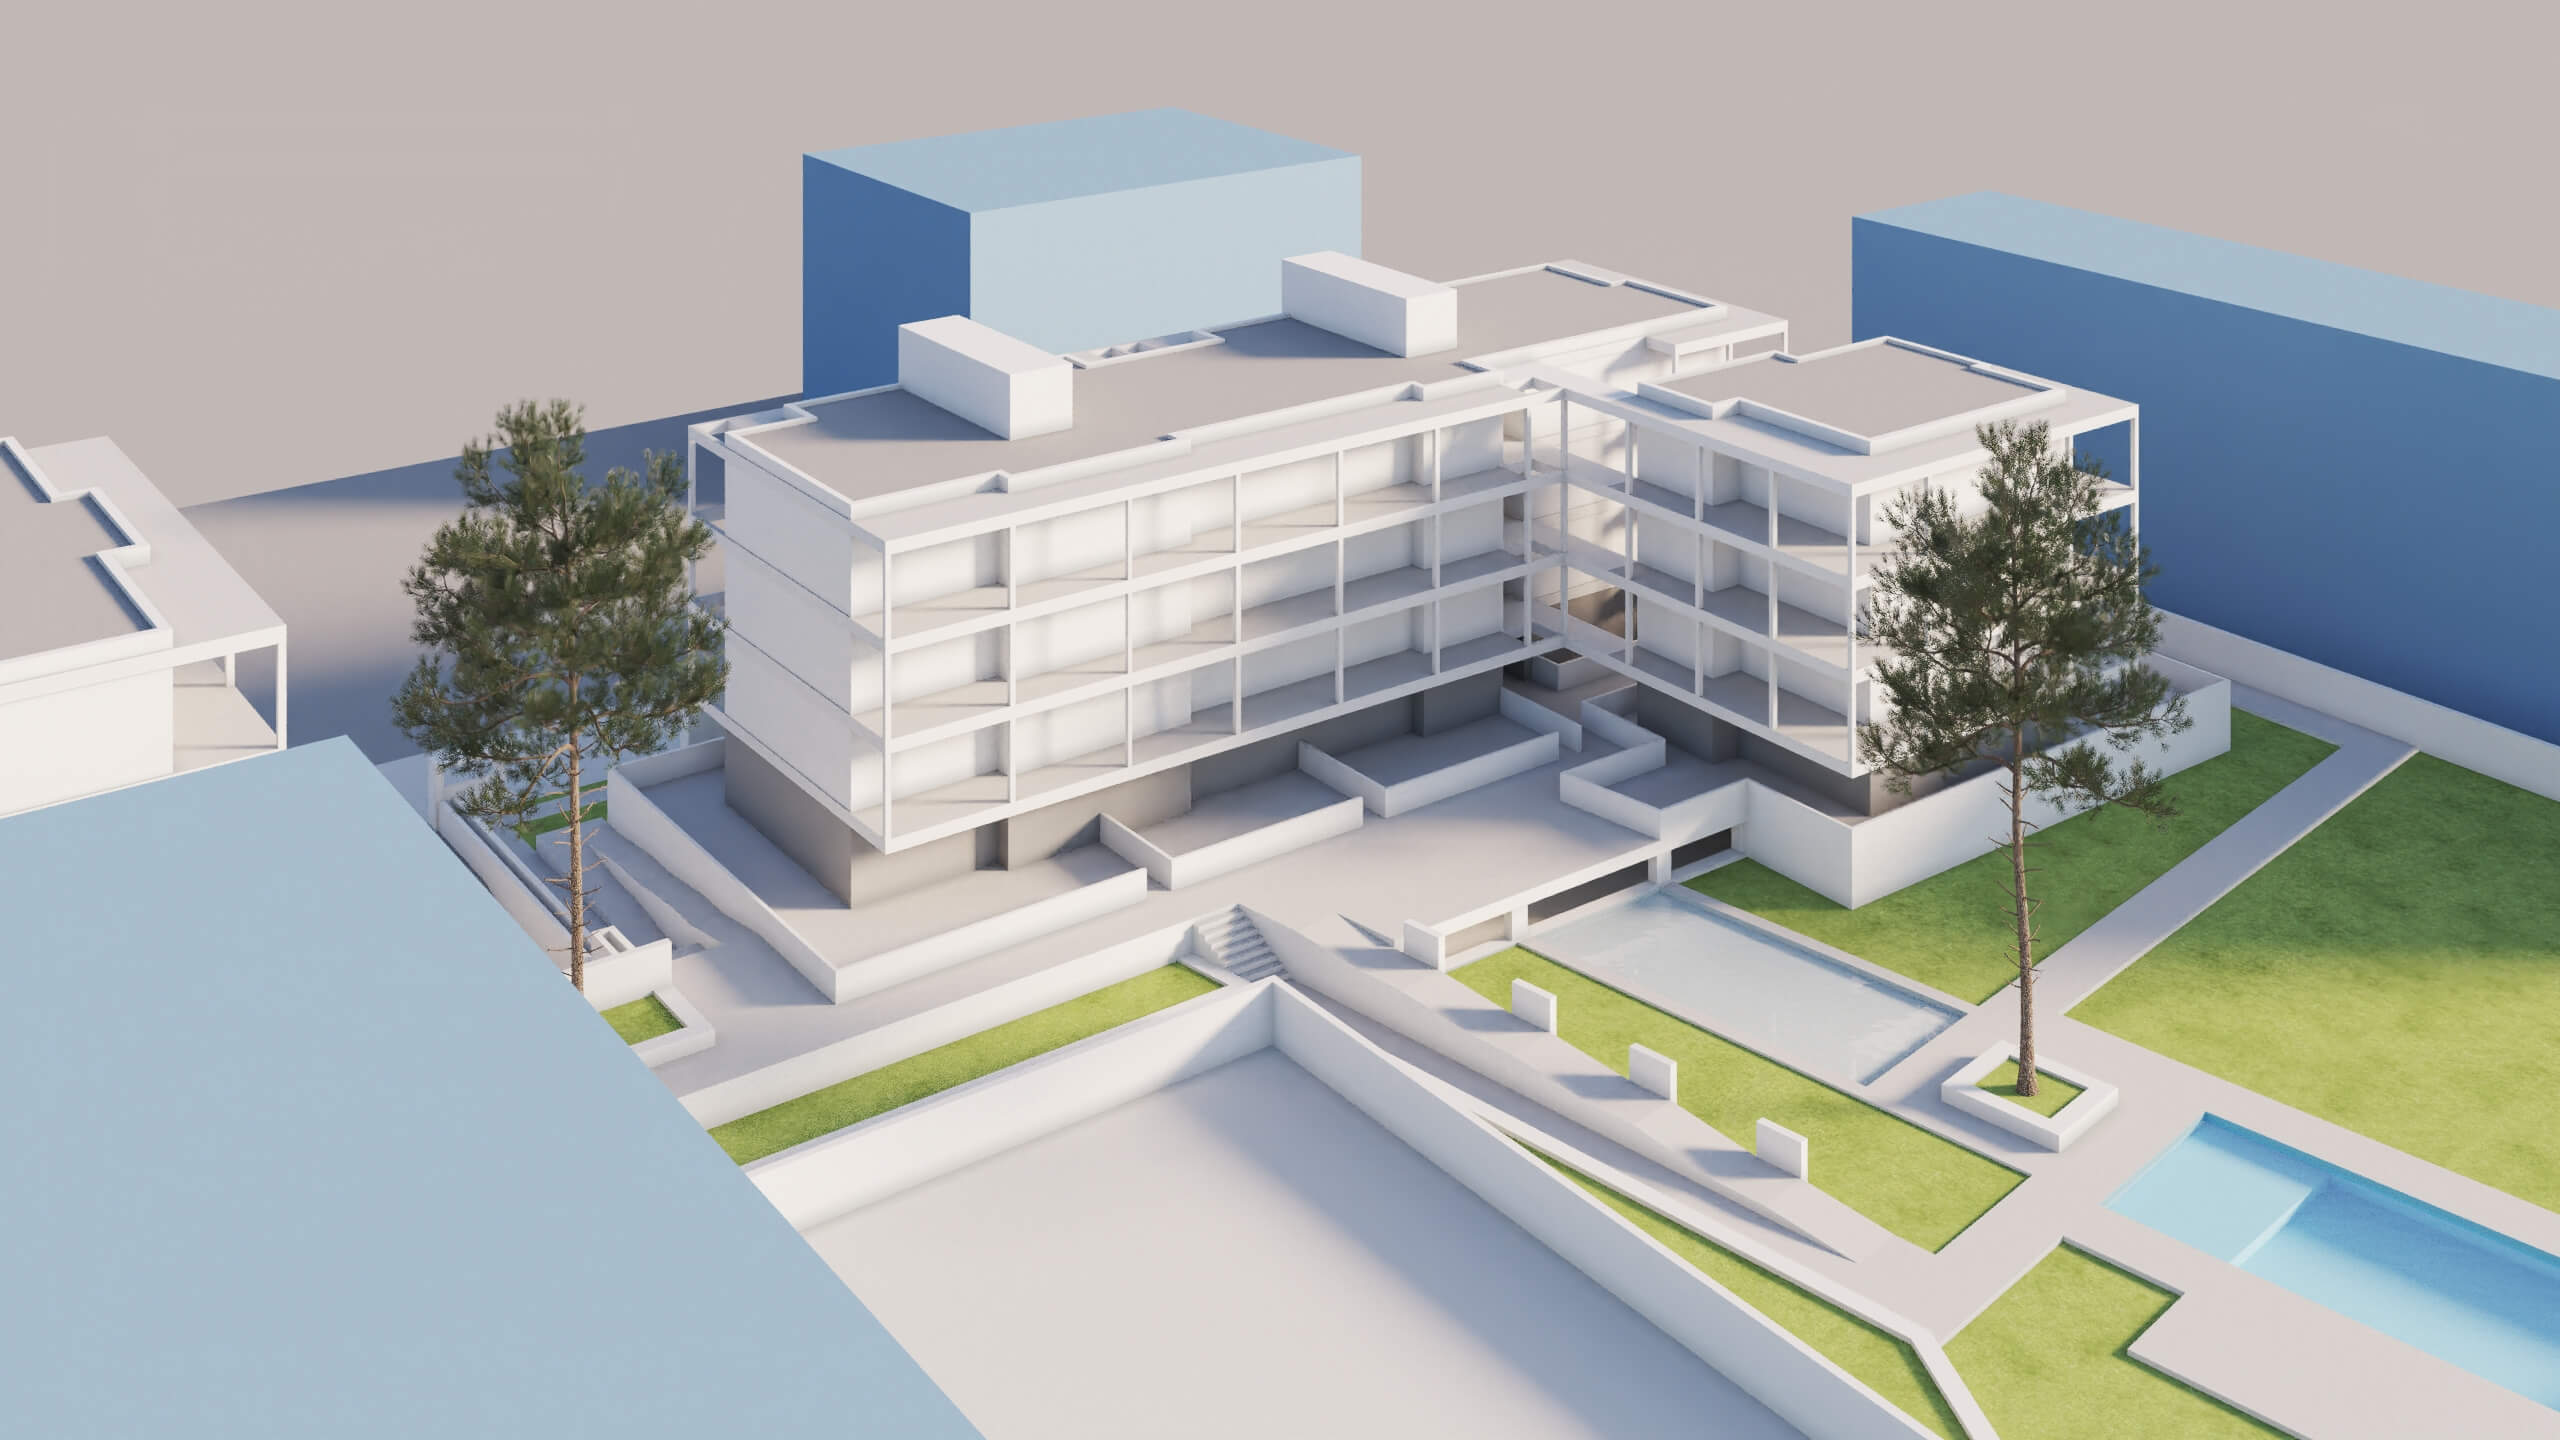 Imagen: Urbanitae
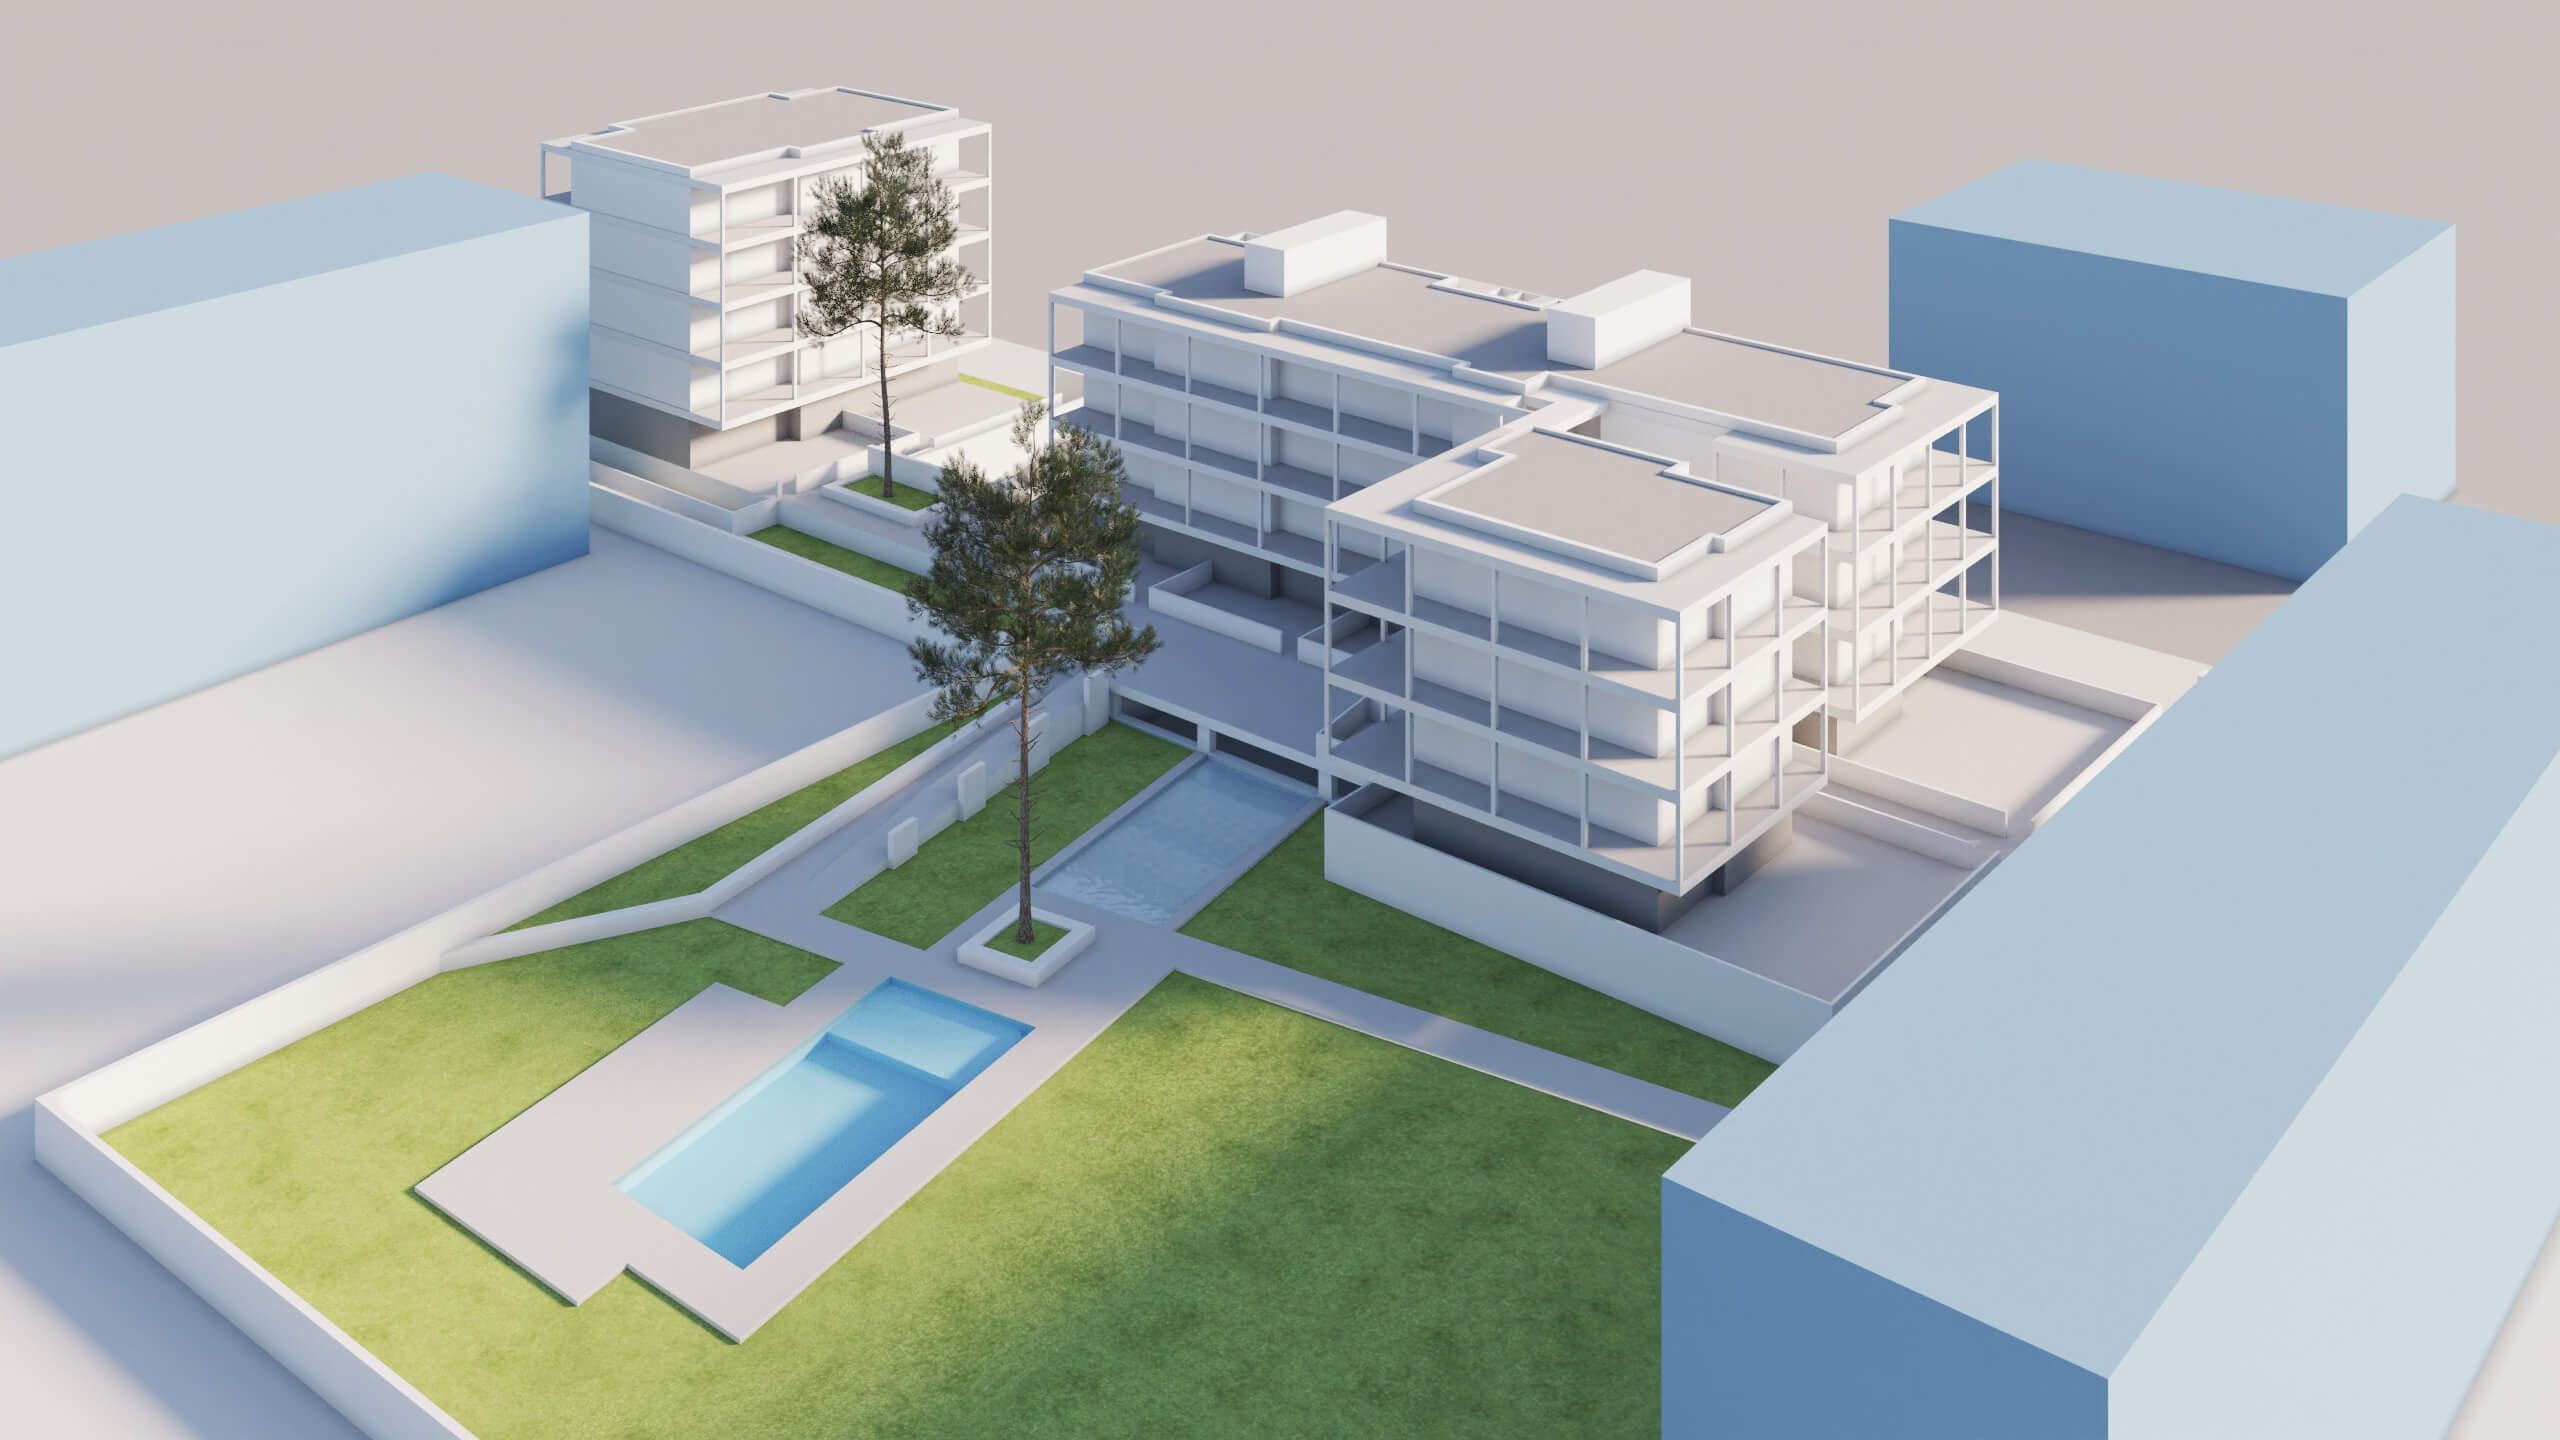 Imagen: Urbanitae
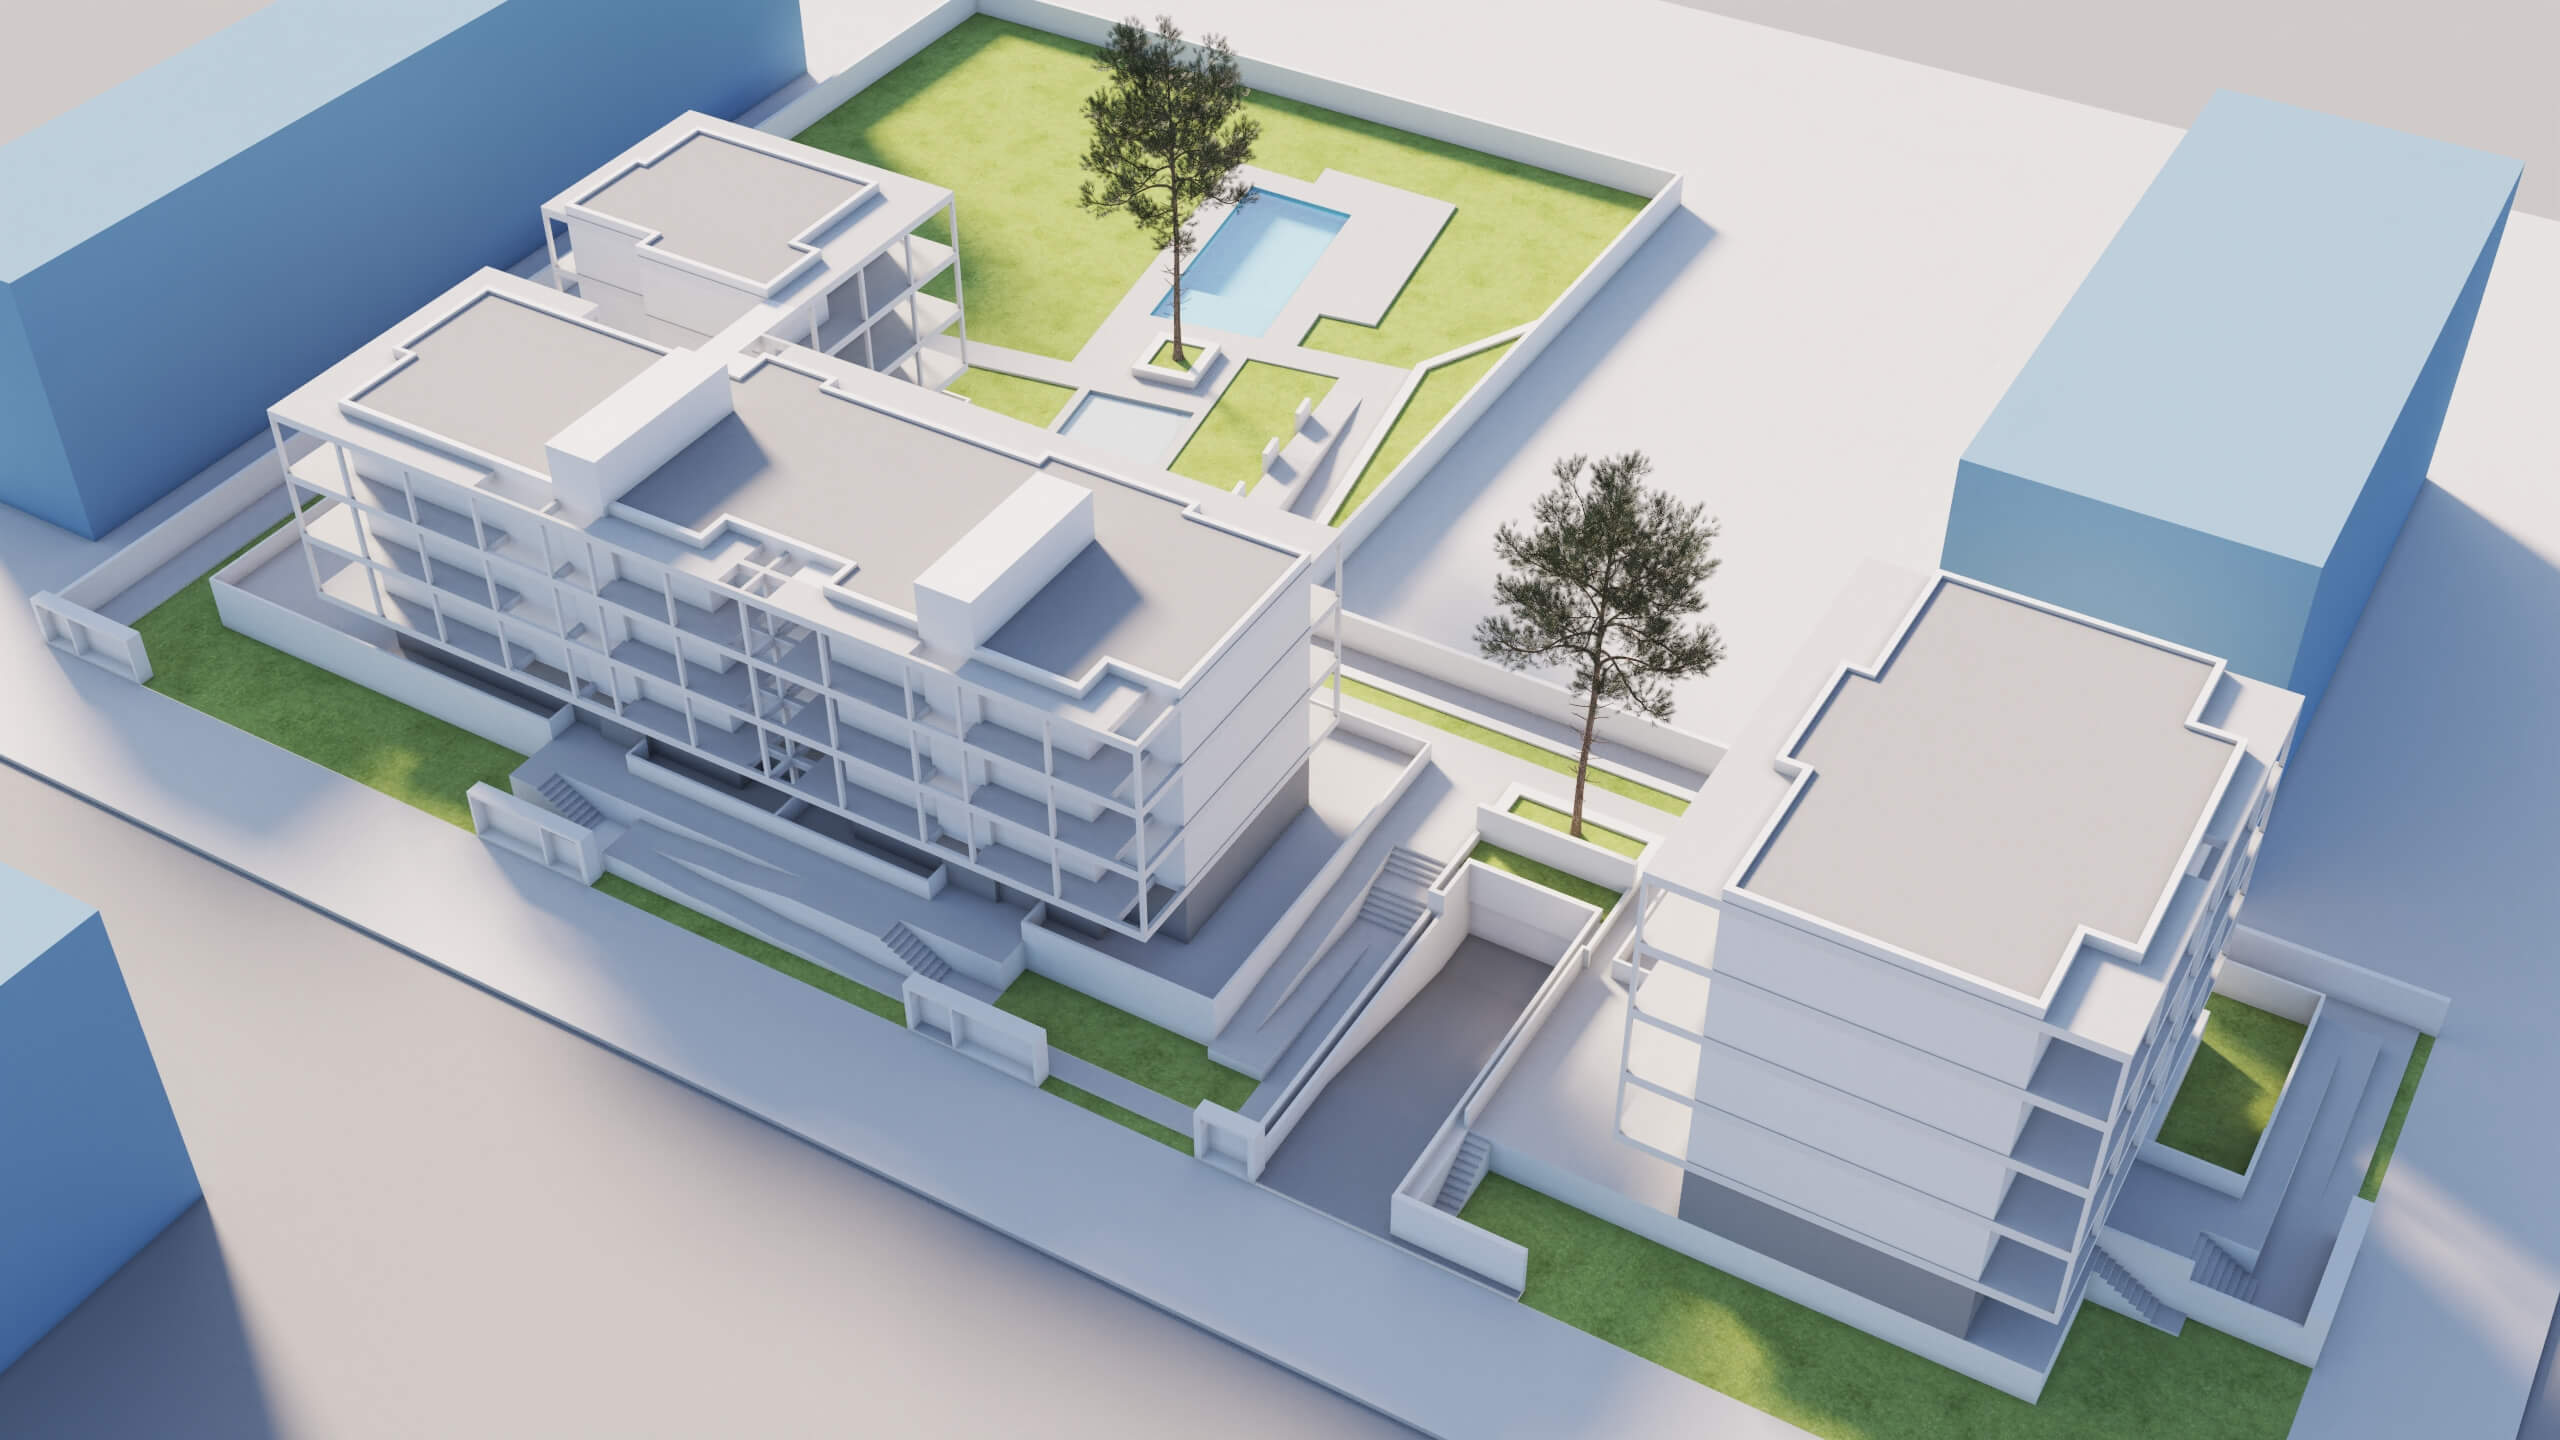 Imagen: Urbanitae
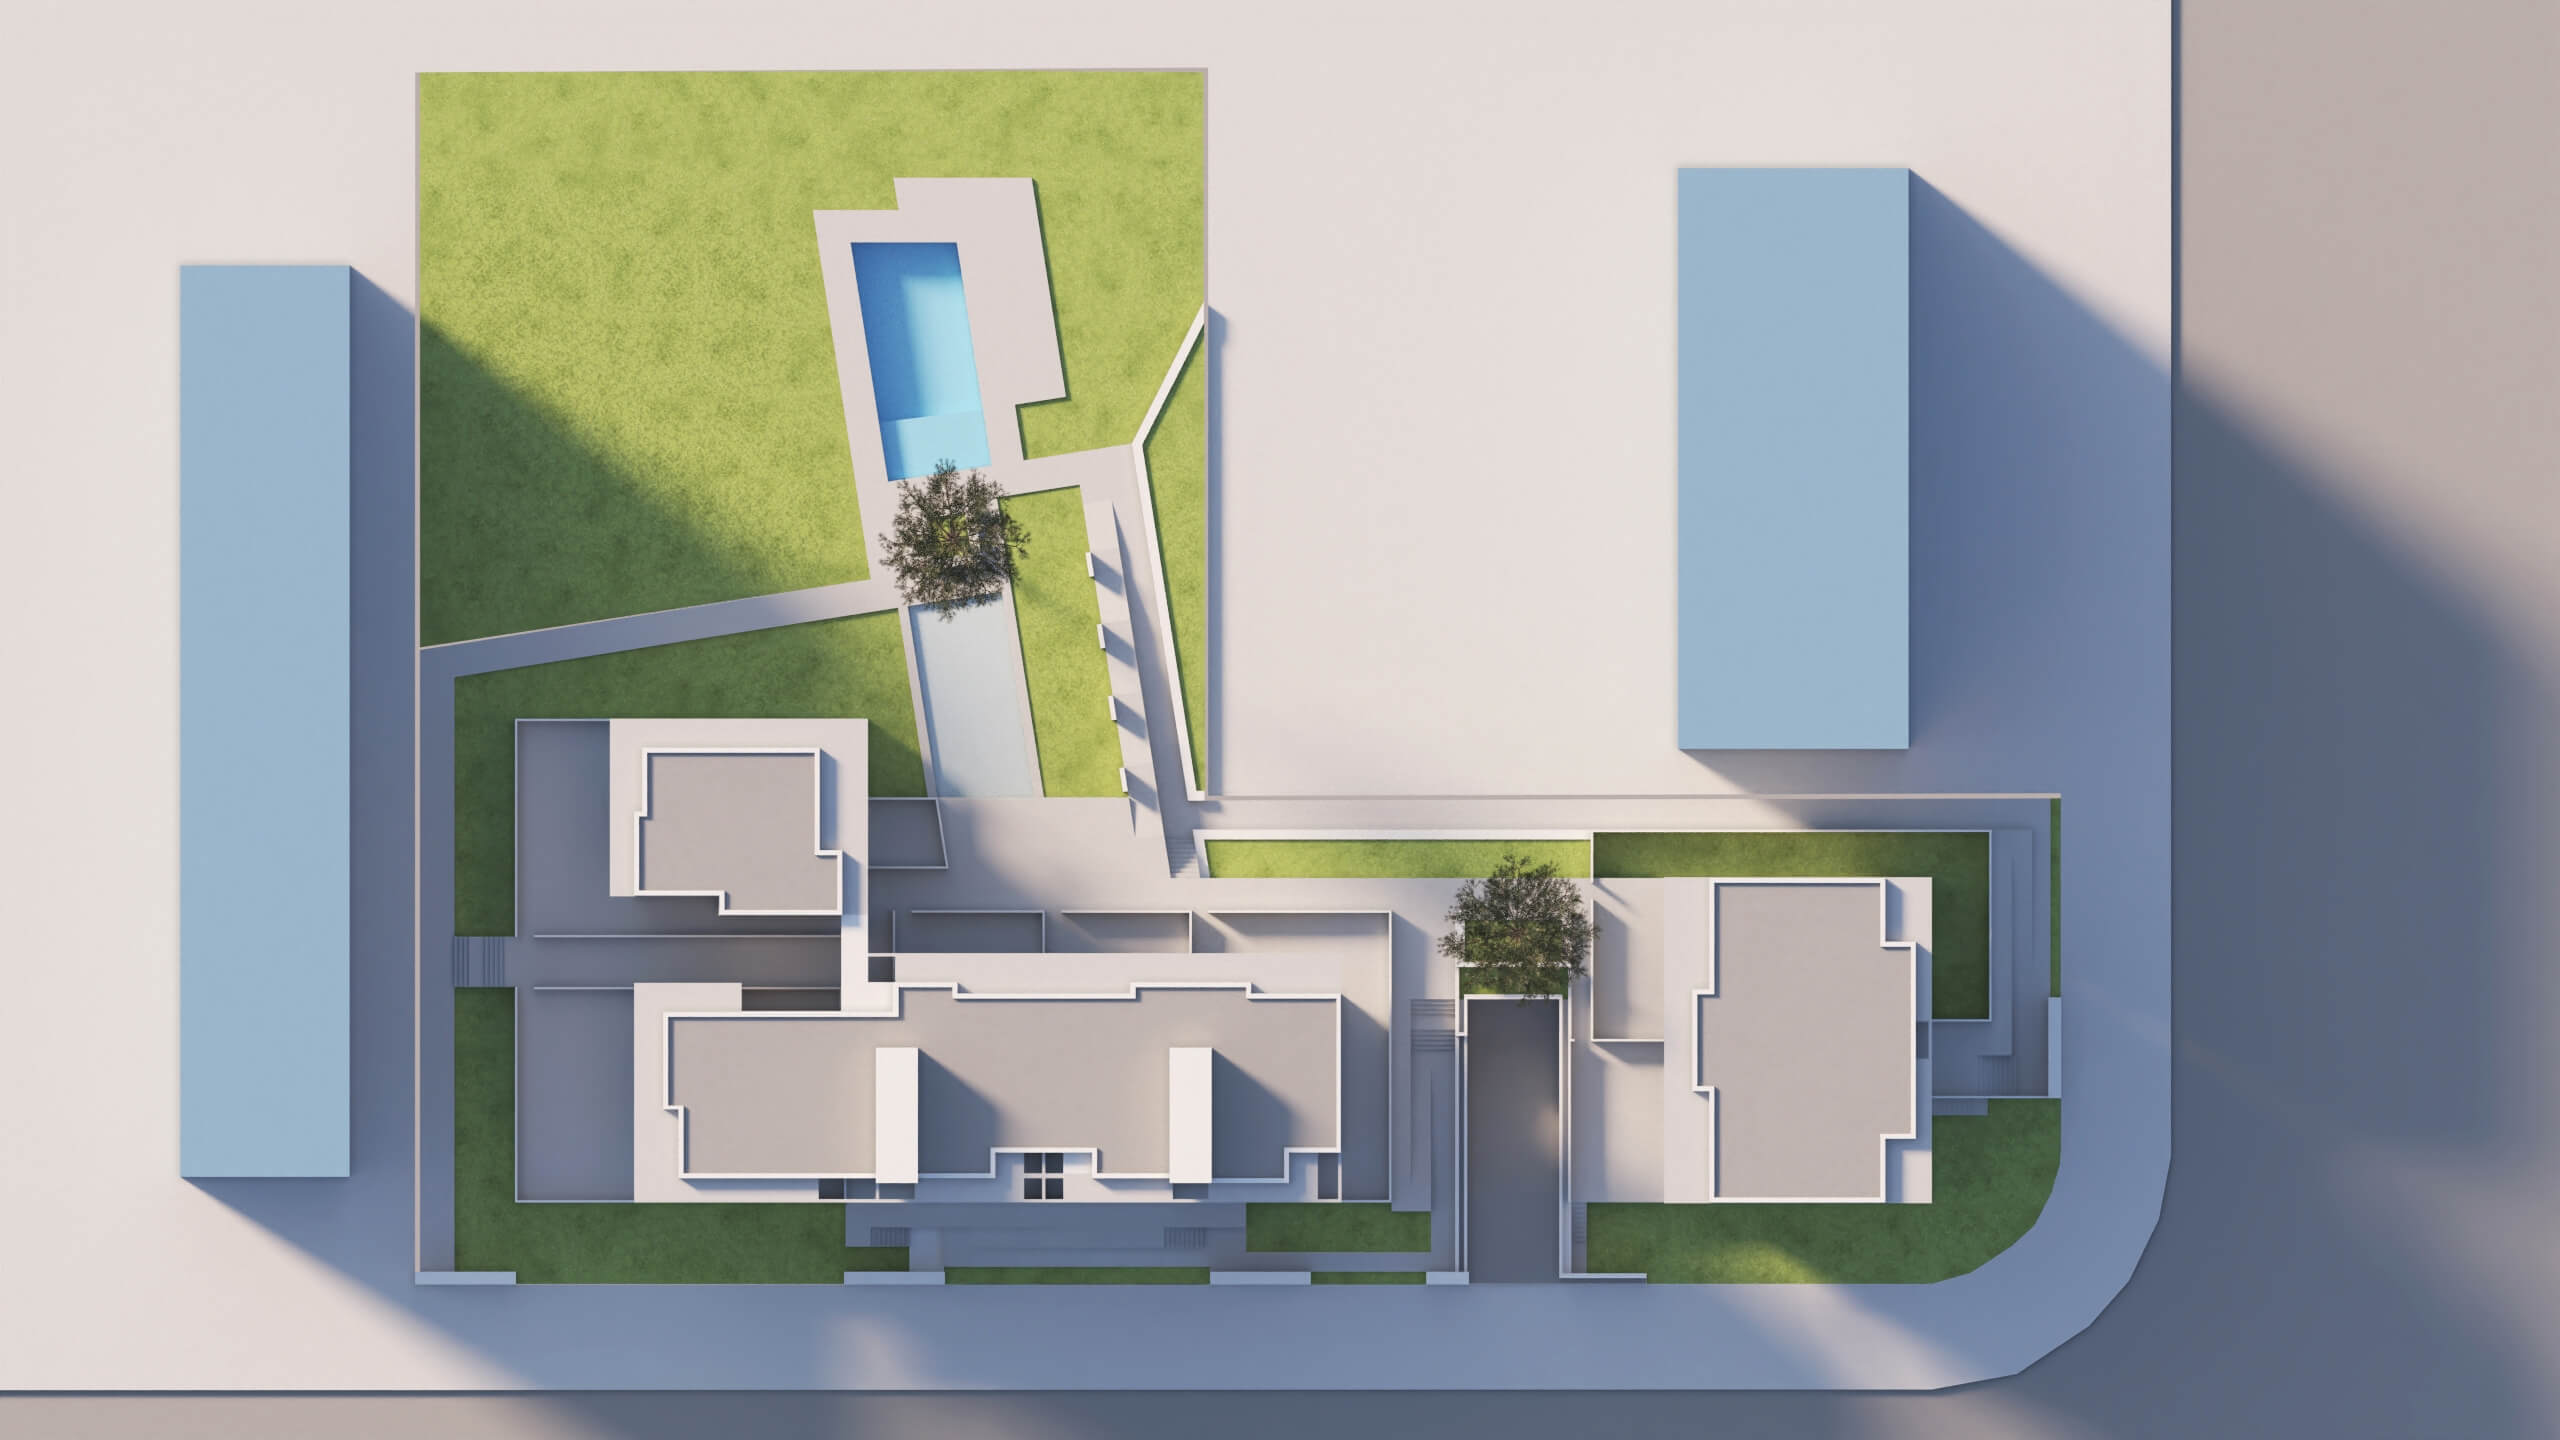 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Gavá Mar» no es un municipio que reconozcamos, y «Barcelona» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,85 (fórmula 1.0.0). La nota de hoy es 5,06. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de equity con estrategia de plusvalía sobre un desarrollo residencial de obra nueva en la costa de Barcelona. Los inversores entran en el capital de la sociedad vehículo que adquiere el suelo y asume los costes que no cubre la financiación bancaria, en alianza con el gestor del proyecto, que también aporta capital propio. Es la segunda fase de una operación ya abierta antes en la misma plataforma, y sirve para completar la financiación. El retorno previsto no llega como cupón, sino como reparto de beneficios una vez vendidas las viviendas, con un plazo que manejamos de cuarenta meses.
Ubicación
El proyecto se sitúa en la costa de Barcelona, en una zona tranquila y próxima a la playa, con parques, colegio y supermercados alrededor y acceso directo a la autopista que conecta con la ciudad. La documentación lo describe como un entorno con poco producto de obra nueva en su ámbito inmediato y en proceso de expansión: la parcela es contigua a un ámbito cuya urbanización arrancará próximamente, y los trabajos de obra pueden solaparse con ese proceso. Más allá de eso, no hay más descripción del entorno en la información disponible.
Economía
La operación se articula como una ampliación de capital: los inversores aportan a una sociedad vehículo que después entra en la sociedad promotora. La documentación publica tres escenarios. En el favorable, los ingresos por ventas superan con holgura los costes de promoción. En el moderado, los costes de construcción suben y los ingresos bajan. En el desfavorable, el encarecimiento de la obra y una rebaja de precios de venta llevan el resultado a pérdidas, con pérdida parcial del capital. No tenemos la rentabilidad anual del proyecto, y la dimensión de rentabilidad puntúa 1,4 sobre diez con una confianza del 20 %.
Garantías y estructura
La documentación describe una financiación externa pactada con una entidad de primer rango que se incorpora al comprar el suelo, y una entrada de los inversores en el capital junto al gestor para cubrir los costes no financiados. También menciona un contrato de arras ya firmado y un desembolso previo del gestor sobre el precio de compra. Ahora bien, no tenemos LTV de primera disposición, ni LTV sobre edificio terminado, ni rango de garantía, ni el importe del ticket mínimo: la dimensión de garantías queda sin puntuar y deja de aportar 2,77 puntos a la nota. La plataforma figura registrada como PSFP en el registro de la CNMV.
Situación comercial y salida
La promoción se apoya en un informe comercial de una empresa externa que contrasta los precios de venta estimados, y en un estudio de mercado sobre la razonabilidad de esos precios. La documentación señala que en la zona inmediata escasea la obra nueva. La salida para el inversor es la venta de las viviendas y el posterior reparto de beneficios, no un cupón periódico. El calendario que manejamos es de cuarenta meses, con la entrega de viviendas y el reparto al final; la propia documentación advierte de que los plazos pueden moverse en ambos sentidos.
Ventajas
- Promotor El promotor es la dimensión mejor valorada de las cuatro: subnota 7,5 sobre diez, banda alta y una confianza del 80 %, la más alta del análisis. Aporta 1,88 de los 2,5 puntos que esa dimensión puede dar, y es lo que sostiene el resultado global.
- Promotor La documentación describe un gestor con amplia trayectoria en promoción residencial, en su mayoría en la provincia de Barcelona, y con experiencia previa junto a la plataforma en otro proyecto. También señala que el gestor invierte capital propio, lo que alinea intereses.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión más floja: subnota 1,4 sobre diez, banda baja y una confianza del 20 %. Aporta solo 0,35 de los 2,5 puntos posibles y deja 2,15 puntos por el camino. No tenemos su rentabilidad anual, y en equity la plataforma no puede comunicar una rentabilidad estimada.
- Licencia y preventas El mercado puntúa 2,0 sobre diez, en banda baja, con una confianza del 40 %. Aporta 0,4 de los 2,0 puntos disponibles y pierde 1,6. La documentación reconoce el riesgo de retrasos en las ventas o de tener que rebajar precios para captar compradores.
- Rentabilidad El plazo que manejamos, cuarenta meses, es largo y está calculado a partir de otras cifras, no publicado como tal por la plataforma. La documentación advierte de que los plazos de una promoción pueden moverse en ambos sentidos, y el retorno depende de que la venta de las viviendas se cierre a los precios previstos.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni LTV de primera disposición, ni LTV sobre edificio terminado, ni rango de garantía. La dimensión queda sin puntuar y deja de aportar 2,77 puntos a la nota, sobre un peso del 30 %. No damos por hecho que la plataforma no lo publique: la ausencia puede deberse a motivos distintos y no la atribuimos a nadie.
Conclusión
La nota final es 2,85 sobre 10, con una confianza del 33 %, muy por debajo del umbral del 60 % que exigimos para dar el análisis por suficientemente sostenido. Lo que sostiene el resultado es el promotor; lo que lo frena es una rentabilidad de subnota 1,4 y un mercado de 2,0, ambos en banda baja. Y hay una dimensión entera, garantías, de la que no tenemos ningún dato: pesa un 30 % y deja 2,77 puntos sin cubrir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.