Análisis y valoración del proyecto Madrid | Proyecto Miguel Yuste 54 de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 4,76 /10 confianza global: 57 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle de Miguel Yuste 54, MadridModalidad Deuda / préstamoImporte 4 240 000 €Plazo 25 mesesRentabilidad anual 9,00 %
Proyecto Urbanitae en Calle de Miguel Yuste 54, Madrid
Préstamo puente de 4.240.000 € a 25 meses para financiar parte de la compra y costes de adquisición de un edificio de oficinas en la calle Miguel Yuste, Madrid, con contrato de arrendamiento sale and leaseback. El proyecto contempla el desarrollo posterior de 30 viviendas de obra nueva en el barrio de Simancas, distrito de San Blas-Canillejas, Madrid.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 6,83 con datos, en parte pesa el 25 % de la fórmula; aporta 1,71 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,30 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de Miguel Yuste 54, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 4 240 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 9,00 %
- Plazo
- 25 meses
- Rentabilidad total
- 18,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 30 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Grupo Abauco
- Proyectos previos del promotor
- 5 proyectos
- Capital comprometido
- 1 040 000 €
- Años de experiencia
- 15 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
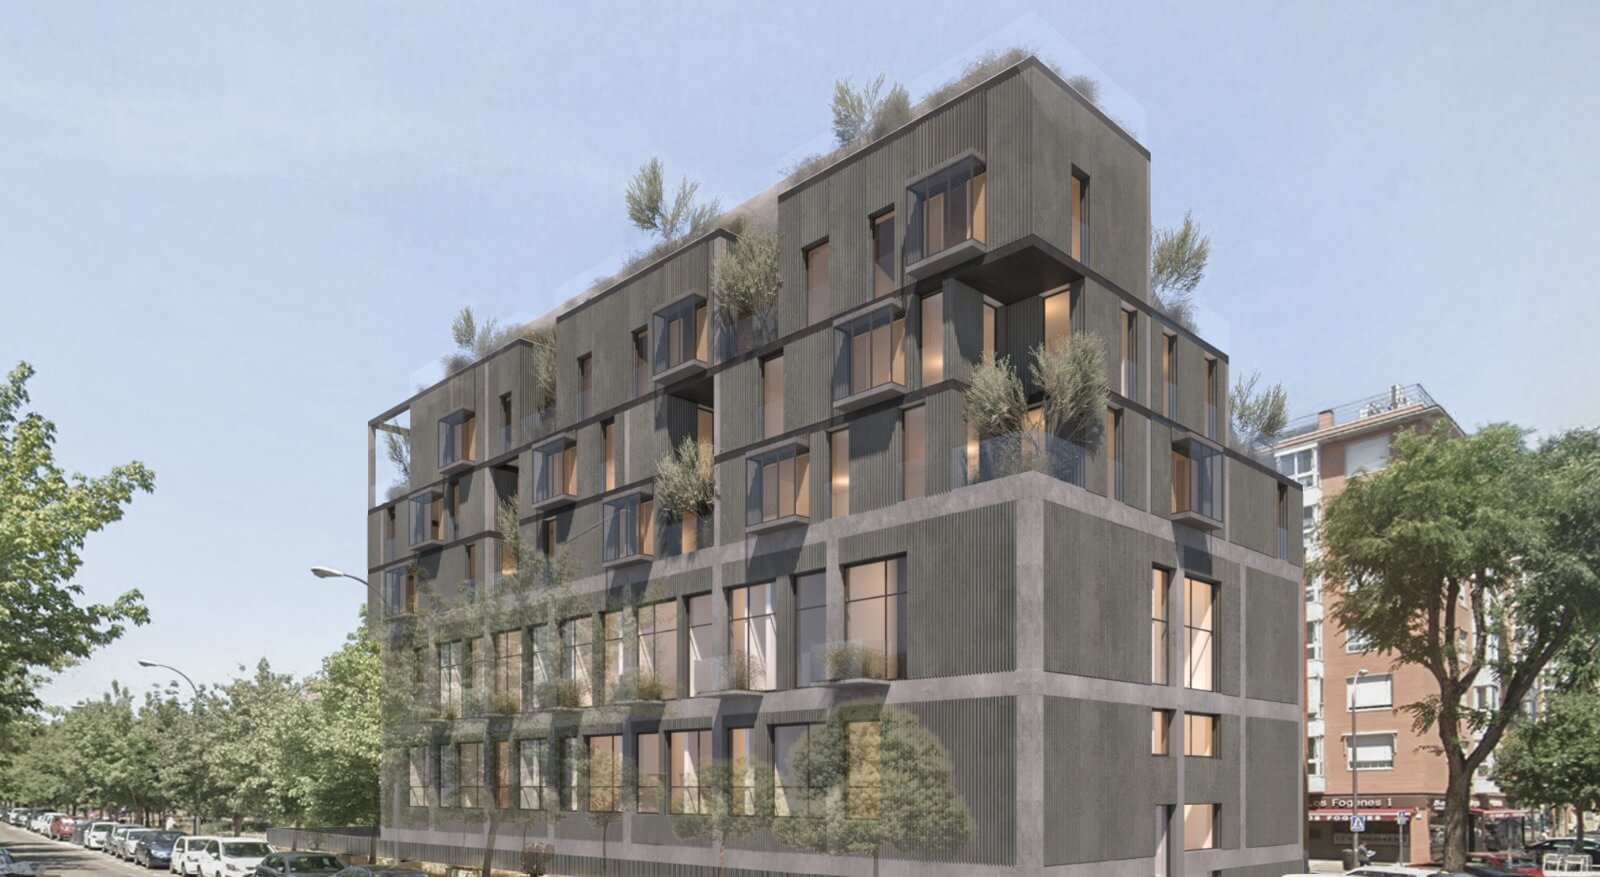 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle de Miguel Yuste 54, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,83 (fórmula 1.0.0). La nota de hoy es 4,76. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda: los inversores de la plataforma conceden un préstamo en un único tramo a una sociedad vehículo, destinado a cubrir parte del precio de compra de un edificio y los costes ligados a esa adquisición. El inmueble se compra a un propietario que se queda dentro como inquilino mediante un contrato de arrendamiento, y la intención posterior es desarrollar sobre ese suelo una promoción residencial de obra nueva. La plataforma declara un tipo fijo anual del 9,0 % y nosotros derivamos de sus cifras un plazo de 25 meses. El proyecto está en curso y la plataforma figura registrada como PSFP.
Ubicación
El proyecto se sitúa en Madrid, tal como recoge el nombre con el que se publica. La documentación lo describe entre dos circunvalaciones, cerca de entradas principales de la ciudad y a corta distancia de un aeropuerto, y presenta el entorno como un polo tecnológico y empresarial ya consolidado, con desarrollo hotelero reciente y auge de fórmulas de vivienda flexible y espacios compartidos de trabajo. En el plano residencial, la plataforma afirma que la zona lidera el crecimiento de la demanda de vivienda. No tenemos datos propios sobre el mercado local: esa dimensión tiene una subnota de 2,0 y una confianza del 40 %.
Economía
La plataforma declara una rentabilidad anual del 9,0 % y nosotros derivamos de sus cifras un plazo de 25 meses. El principal se devuelve a vencimiento y una parte de los intereses se abona trimestralmente mientras el arrendamiento siga vivo; existe además una amortización anticipada total permitida en cualquier momento con una compensación mínima pactada. Según la documentación, el gestor cubre con fondos propios los costes generales y honorarios hasta obtener la licencia y hasta alcanzar el nivel de preventas que exige la banca, y complementa ese esfuerzo con una parte de las rentas del alquiler. No tenemos LTV de primera disposición ni LTV sobre edificio terminado, ni el ticket mínimo, así que no podemos valorar el apalancamiento ni el importe de entrada.
Garantías y estructura
La plataforma declara una hipoteca de primer rango sobre el inmueble donde se desarrolla el proyecto, instrumentada a través de un agente de garantías. Sobre ella se añaden prendas de primer rango sobre las acciones de la sociedad vehículo y sobre sus cuentas bancarias, más la pignoración de una parte de las rentas que genere el contrato de arrendamiento. La dimensión de garantías se queda en banda media: subnota de 4,50 y una confianza del 40 %, con 1,35 puntos aportados de los 3,0 posibles y 1,65 puntos de pérdida. Falta el LTV de la primera disposición y el LTV sobre el edificio terminado, de modo que no se puede juzgar el colchón entre la deuda y el valor del activo. Una hipoteca de primer rango ordena el cobro, no lo asegura.
Situación comercial y salida
El activo arranca alquilado: el vendedor se queda como inquilino con un contrato de obligado cumplimiento y prórrogas, y la plataforma cobra parte de esas rentas. La devolución del dinero al inversor no depende de una venta directa, sino de que se cumplan tres hitos: que termine el arrendamiento y salga el inquilino, que se obtenga la licencia de obra y que se alcance el nivel de preventas que pide la banca. Cumplidos esos hitos, entraría el préstamo promotor y un grupo inversor en el capital de la sociedad, refinanciando el préstamo de los inversores. La dimensión de mercado es la peor situada: subnota de 2,0, banda baja y confianza del 40 %, con 0,40 puntos aportados de 2,0 posibles.
Ventajas
- Rentabilidad Es la dimensión mejor situada: subnota de 6,83, banda alta y una confianza del 80 %, la única que llega a ese nivel. Aporta 1,71 puntos de los 2,5 posibles. La plataforma declara un 9,0 % anual y una amortización parcial de intereses trimestral, de modo que parte del retorno se cobra durante la vida del préstamo y no solo al final.
- Garantías La estructura incluye una hipoteca de primer rango declarada por la plataforma sobre el inmueble, más prendas sobre las acciones y las cuentas de la sociedad vehículo y sobre una parte de las rentas del arrendamiento. Es lo que sostiene los 1,35 puntos que aporta esta dimensión. Con una subnota de 4,50 y una confianza del 40 %, ordena el cobro, pero no lo asegura.
Desventajas y riesgos
- Garantías Pese a la hipoteca de primer rango, la dimensión se queda en banda media: subnota de 4,50, confianza del 40 % y 1,65 puntos perdidos de los 3,0 posibles. No hay LTV de primera disposición ni LTV sobre edificio terminado, así que un inversor no puede saber cuánto margen hay entre la deuda y el valor del activo.
- Licencia y preventas Banda baja, subnota de 2,0 y confianza del 40 %. Aporta 0,40 puntos de 2,0 posibles y deja 1,60 sin sumar. El entorno de venta es lo que más pesa en contra de la nota.
- Licencia y preventas La salida está condicionada a tres hitos encadenados: fin del arrendamiento, licencia de obra y nivel de preventas que exige la banca. La propia documentación del proyecto señala el retraso en la licencia y en las preventas como riesgos principales, y ambos empujan la refinanciación hacia adelante.
- Rentabilidad La dimensión llega con datos solo en parte: 0,79 puntos se quedan sin aportar de los 2,5 posibles. El 9,0 % anual es una declaración de la plataforma, y de sus cifras nosotros solo derivamos el plazo; el resto del retorno depende de que el calendario previsto se cumpla.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor: la dimensión aparece sin datos, con una confianza del 0 % y 2,12 puntos que dejan de aportar de los 2,5 posibles, sobre un peso del 25 % en la nota. No sabemos quién promueve, con qué historial ni con qué solvencia, y no atribuimos esa ausencia a nadie.
Conclusión
La nota queda en 3,83 sobre 10, con una confianza del 40 % que se queda por debajo del umbral del 60 %. La rentabilidad es el punto fuerte, con la plataforma declarando un 9,0 % anual a 25 meses; garantías y mercado llegan con datos parciales y en banda media y baja; y del promotor no hay nada. Es un proyecto de deuda con hipoteca y prendas cuyo resultado depende de que se encadenen la licencia, las preventas y la salida del inquilino. Quien mire esta operación debería hacerlo sabiendo qué falta, no solo qué se sabe.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.