Análisis y valoración del proyecto Estepona | Paraíso de Azahar de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,36 /10 confianza global: 49 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Calle María Espinosa, 1, Estepona, MálagaModalidad Deuda / préstamoImporte 1 040 000 €Plazo 18 mesesRentabilidad anual 11,25 %
Proyecto Urbanitae en Estepona, Málaga
Préstamo de hasta 1.040.000 € a 18 meses para financiar la adquisición de seis unidades registrales en el casco antiguo de Estepona, Málaga, donde se desarrollará una promoción de 10 viviendas plurifamiliares con 12 trasteros y plazas de garaje. El préstamo tiene un tipo de interés fijo anual del 11,25% y una rentabilidad total del 16,875%, con garantía de hipoteca de primer rango sobre las unidades registrales.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,70 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,74 con datos, en parte pesa el 25 % de la fórmula; aporta 1,44 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle María Espinosa, 1, Estepona, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 040 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 3 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 11,25 %
- Plazo
- 18 meses
- Rentabilidad total
- 16,87 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 10 viviendas
Promotor
- Promotor
- Grupo ARG
- Proyectos previos del promotor
- 3 proyectos
- Capital propio del promotor
- 36,00 %
- Capital comprometido
- 574 583 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
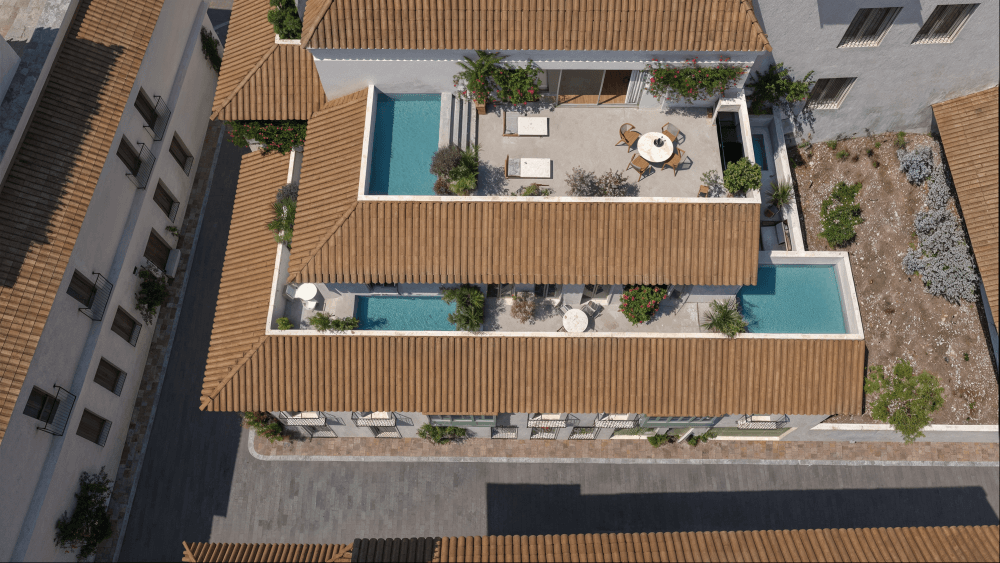 Imagen: Urbanitae
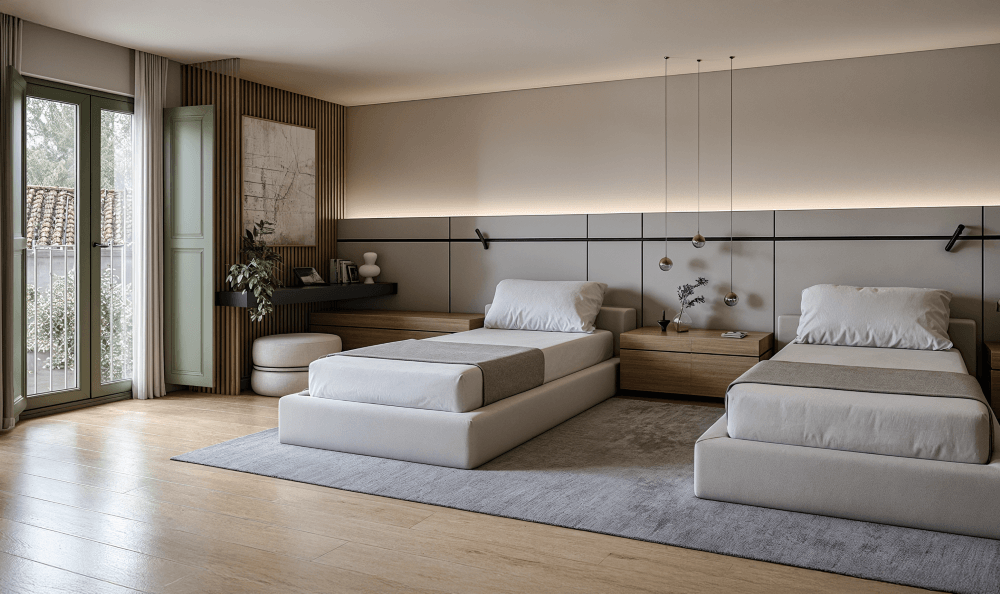 Imagen: Urbanitae
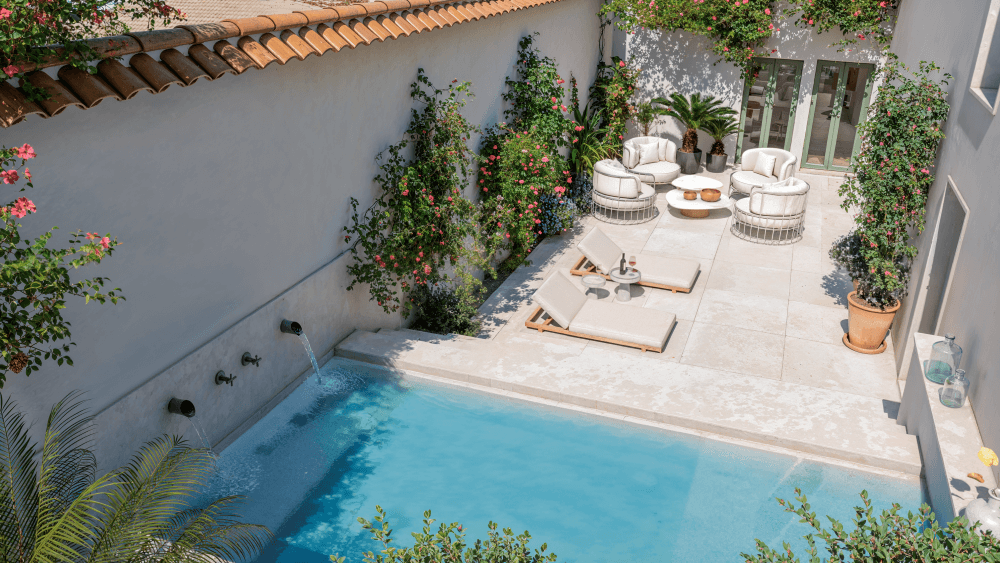 Imagen: Urbanitae
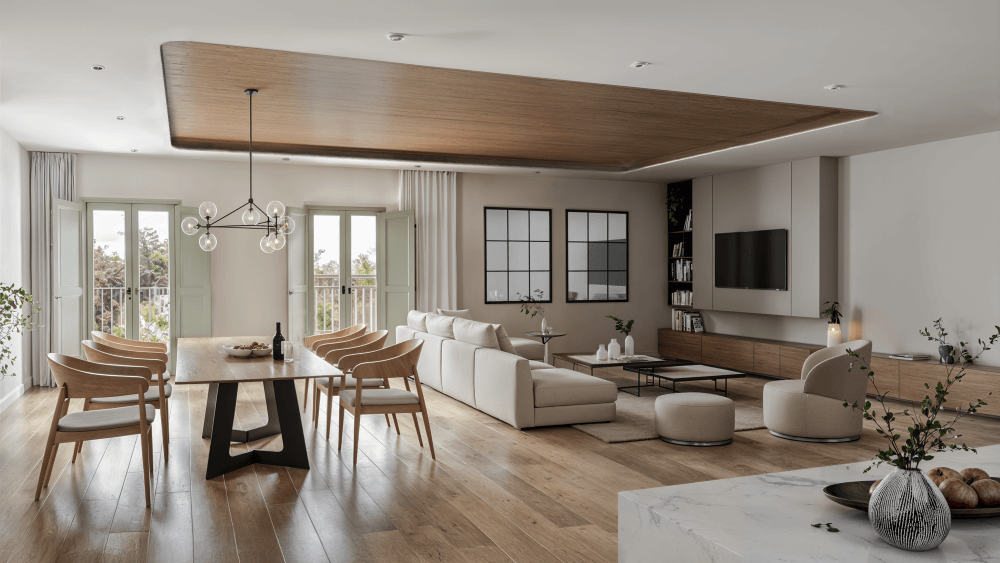 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Estepona (Málaga), código INE 29051, identificado a partir de la ubicación que publica la plataforma («Calle María Espinosa, 1, Estepona, Málaga»).
- Población
- 79 621 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 741 € al año renta de 2023 El 22 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 518 €/m² segundo trimestre de 2026; 470 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 105 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,42 (fórmula 1.0.0). La nota de hoy es 5,36. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
La operación es un préstamo de deuda. Los inversores financian, a través de la plataforma, parte de la compra de unas fincas registrales en Estepona y los costes asociados, sobre las que se prevé levantar una promoción de vivienda nueva. El prestatario es una sociedad vehículo del promotor. El préstamo se concede a tipo fijo anual simple, con intereses y principal pagaderos al vencimiento, y la plataforma se reserva la posibilidad de ampliarlo con un tramo adicional para financiar parte de la construcción si al final del plazo no hay visibilidad de refinanciación. El proyecto está en curso.
Ubicación
El proyecto se sitúa en el centro histórico de Estepona. La documentación lo presenta como el único desarrollo de obra nueva en ese casco antiguo, a pocos minutos a pie de una plaza céntrica y del paseo marítimo, y cerca de un centro social en desarrollo. Del entorno, la plataforma destaca un clima templado a lo largo del año, el litoral con playas conocidas, el casco antiguo con restaurantes, calles empedradas y murales, y un puerto deportivo con mercados artesanales y oferta de restauración. La promoción prevé viviendas de tipologías diversas, con fachada de estilo clásico y acabados actuales, algunas con piscina en terraza y todas con plaza de garaje.
Economía
Los inversores entran concediendo un préstamo. La plataforma declara un tipo de interés fijo anual simple del 11,25 %, y nosotros situamos el plazo en 18 meses a partir de sus cifras. Los intereses y el principal se abonan al vencimiento, con un periodo mínimo de intereses pactado, y la amortización anticipada total está permitida a cambio de un retorno mínimo equivalente a un tramo de intereses. El gestor compromete capital propio para la primera fase y se obliga a aportar el capital adicional necesario si el préstamo se amplía a la construcción. La comercialización arrancó y se prevé alcanzar un nivel mínimo de preventas antes de la entrada de financiación bancaria. No tenemos el importe del préstamo ni el ticket mínimo.
Garantías y estructura
La plataforma declara una hipoteca de primer rango sobre las fincas registrales donde se desarrolla la promoción. La documentación añade otras garantías: prenda sobre las acciones de la sociedad prestataria, prenda sobre sus cuentas, pignoración de derechos de cobro de otros proyectos del grupo, una garantía corporativa solidaria de la constructora hasta el informe arqueológico y la validez de la licencia de obra, y una pignoración adicional si el préstamo se extiende. No tenemos el LTV ni el LTV sobre el edificio terminado, y la dimensión de garantías solo alcanza una confianza del 40 %. Una hipoteca de primer rango ordena la prelación, pero no es una promesa de cobro.
Situación comercial y salida
La comercialización del activo ya ha comenzado y la previsión es alcanzar un nivel mínimo de preventas antes de que entre la financiación bancaria. La documentación señala como atractivo diferencial que se trata del único desarrollo de obra nueva en ese casco antiguo. El dinero vuelve al inversor por dos vías: la entrada de refinanciación bancaria que repague el préstamo, o, si se aplica la extensión para financiar parte de la obra, la venta de las viviendas. Los intereses y el principal se cobran al vencimiento, sin pagos periódicos por el camino.
Ventajas
- Rentabilidad La plataforma declara un interés fijo anual simple del 11,25 %, con un plazo que situamos en 18 meses a partir de sus cifras. Es la dimensión mejor puntuada: banda alta, subnota de 8,7 sobre diez y una confianza del 80 %, y aporta 2,17 de los 2,5 puntos que tiene disponibles.
- Promotor La dimensión de promotor aporta 1,5 de los 2,5 puntos disponibles. La documentación presenta al gestor como especializado en promociones residenciales en la zona, con compromiso de capital propio para la primera fase y obligación de aportar capital adicional si el préstamo se amplía. Su confianza es del 40 %, así que lo conocemos solo en parte.
Desventajas y riesgos
- Garantías La dimensión de garantías puntúa 4,5 sobre diez, en banda media, y su confianza es del 40 %. Se declara una hipoteca de primer rango sobre las fincas y otras prendas y pignoraciones, pero no tenemos el LTV ni el LTV sobre el edificio terminado. La dimensión deja sin aportar 1,65 de los 3 puntos disponibles.
- Promotor La confianza de la dimensión de promotor es del 40 %, por debajo del 60 % que la escala marca como umbral. Aporta 1,5 de 2,5 puntos y deja 1,0 sin usar, así que lo que sabemos del gestor es parcial.
- Rentabilidad Los intereses y el principal se cobran al vencimiento: no hay pagos periódicos durante la vida del préstamo, de modo que el retorno depende de que la refinanciación o la venta lleguen a tiempo. El plazo puede alargarse si se aplica el tramo adicional para financiar la obra, cuya concesión queda sujeta a hitos. La dimensión de rentabilidad, aun siendo la mejor, deja 0,33 puntos sin aportar.
Lo que no sabemos
- Licencia y preventas La dimensión de mercado no tiene ningún dato. Aporta cero y deja 1,6 de los 2,0 puntos disponibles sin usar, así que el resultado se apoya en las otras tres. No sabemos si los precios o el ritmo de venta de la zona acompañan al proyecto. Es una incógnita, no un defecto: no la calificamos ni bien ni mal, y no afirmamos de quién es la ausencia.
Conclusión
La nota queda en 5,42 sobre 10 con una confianza del 42 %, por debajo del 60 % que la escala fija como umbral para dar por bien sostenida una nota. Lo que la sostiene es la rentabilidad, con un 11,25 % anual declarado por la plataforma; lo que la frena son unas garantías y un promotor que solo conocemos en parte, y un mercado del que no tenemos ningún dato. Es una operación de deuda a un plazo que situamos en 18 meses, con el dinero devolviéndose al vencimiento.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.