Análisis y valoración del proyecto Benalmádena | Proyecto Green Village de Urbanitae en Benalmádena Costa, Málaga
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,19 /10 confianza global: 60 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación C/ Helios & C/ Cronos, Benalmádena Costa, MálagaModalidad Deuda / préstamoImporte 5 000 000 €Plazo 24 mesesRentabilidad anual 12,50 %
Proyecto Urbanitae en Benalmádena Costa, Málaga
Préstamo puente de 5.000.000 € a 24 meses para financiar parcialmente la adquisición de una parcela finalista en Benalmádena, Málaga, destinada al desarrollo de una promoción residencial de 344 viviendas de protección pública con precio limitado (VPPL), 344 plazas de garaje y 344 trasteros. El préstamo tiene tipo fijo anual del 12,5% y garantía hipotecaria de primer rango sobre el activo subyacente y una garantía adicional, más aval corporativo de la matriz.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,80 con datos, en parte pesa el 25 % de la fórmula; aporta 2,20 de los 2,50 puntos que podría aportar
- Garantías 9,00 con datos, en parte pesa el 30 % de la fórmula; aporta 2,70 de los 3,00 puntos que podría aportar
- Promotor 3,57 con datos, en parte pesa el 25 % de la fórmula; aporta 0,89 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C/ Helios & C/ Cronos, Benalmádena Costa, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,50 %
- Plazo
- 24 meses
- Rentabilidad total
- 25,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 344 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- URBANIA
- Proyectos previos del promotor
- 1 proyectos
- Capital comprometido
- 1 040 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 26,00 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 15 828 994 €
- LTV del préstamo completo sobre la tasación actual
- 31,59 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
 Imagen: Urbanitae
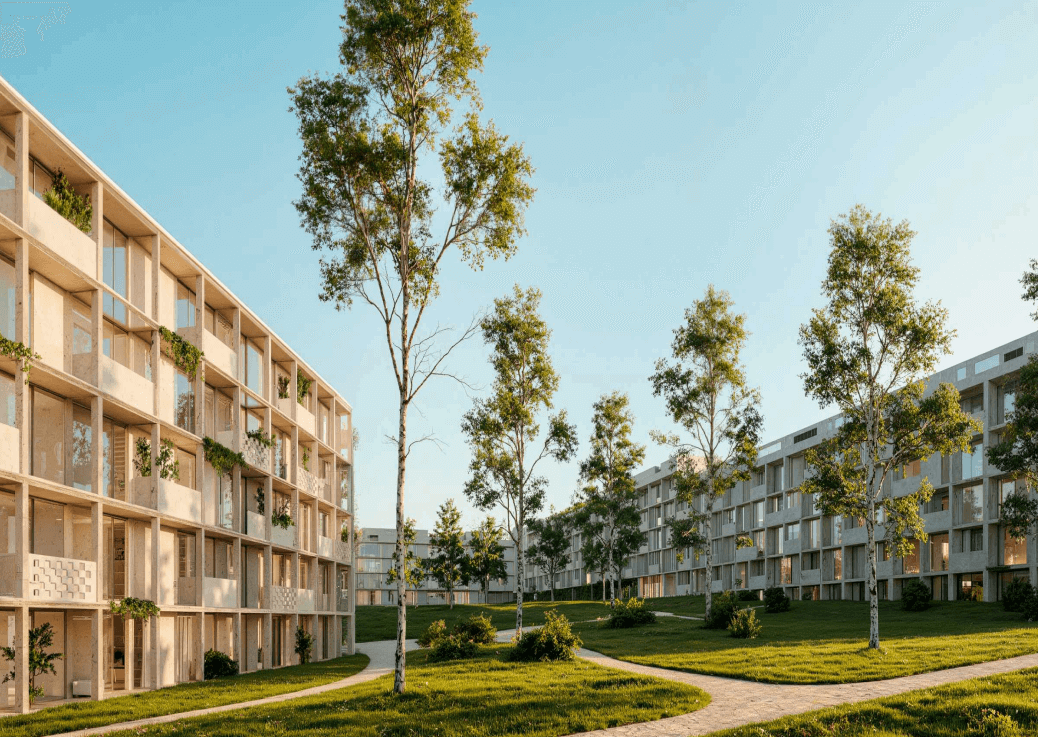 Imagen: Urbanitae
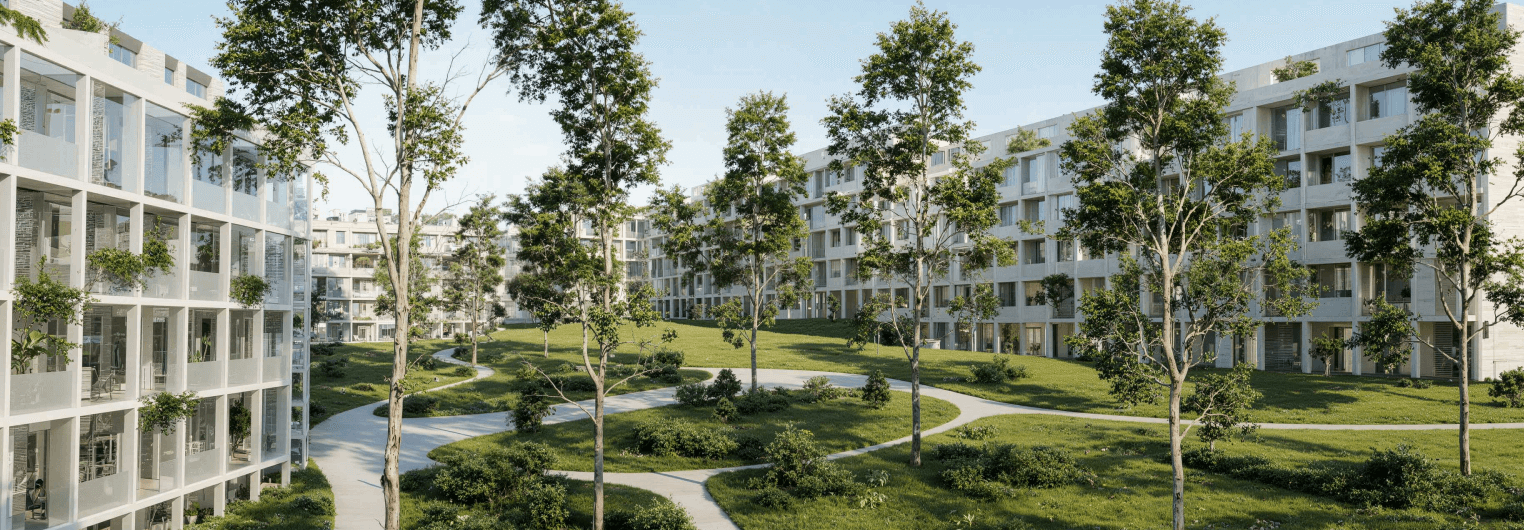 Imagen: Urbanitae
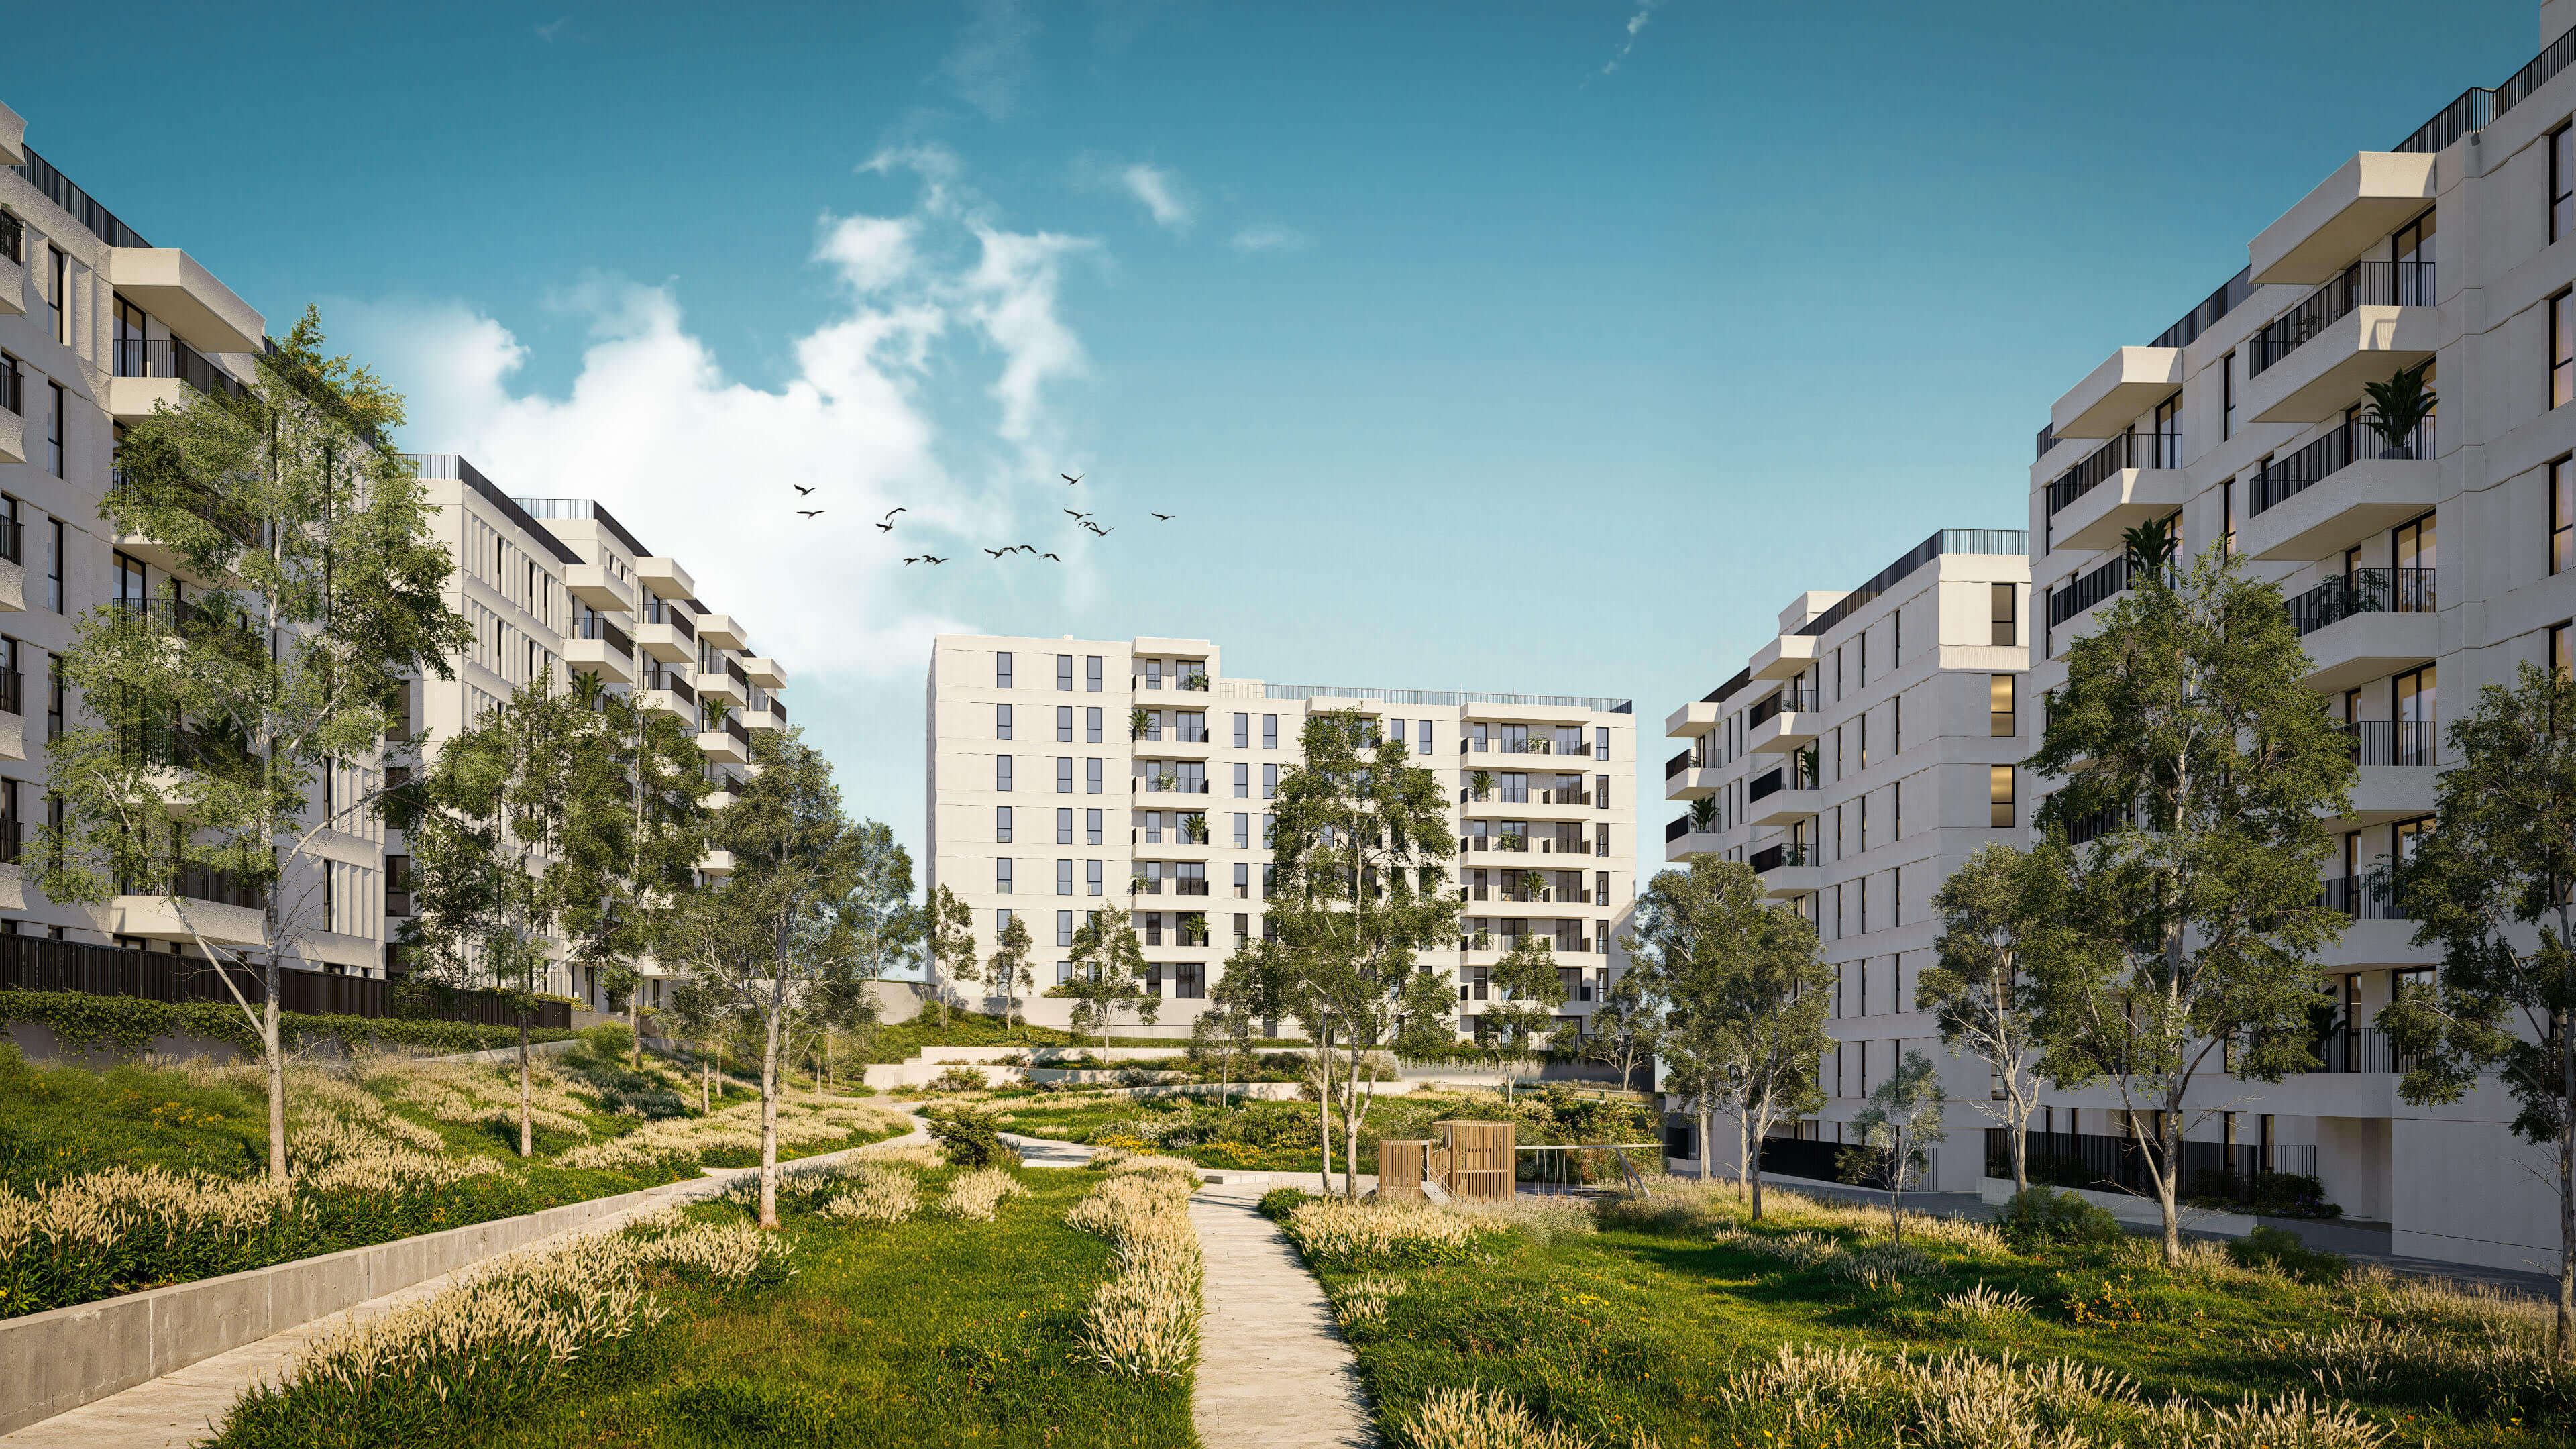 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benalmádena (Málaga), código INE 29025, identificado a partir de la ubicación («C/ Helios & C/ Cronos, Benalmádena Costa, Málaga») y del título («Benalmádena | Proyecto Green Village») que publica la plataforma: el municipio lo nombra el título.
- Población
- 78 338 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 418 € al año renta de 2023 El 32 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 783 €/m² segundo trimestre de 2026; 402 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 592 personas septiembre de 2026 4,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,88 (fórmula 1.0.0). La nota de hoy es 6,19. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de una operación de deuda: los inversores de la plataforma conceden un préstamo puente a tipo fijo para financiar parte de la compra de un suelo y los costes ligados a esa adquisición. El gestor del proyecto aporta fondos propios para el resto del precio y asume los costes generales hasta obtener la licencia de obra y alcanzar el nivel de preventas que exige el banco. La rentabilidad anual declarada por la plataforma es del 12,5 %, y el plazo que resulta de sus cifras es de 24 meses. El préstamo se articula en un único tramo y se devuelve a vencimiento.
Ubicación
El proyecto se sitúa en Benalmádena. La documentación lo describe en primera línea de golf, entre dos campos de golf, en un entorno que combina uso residencial y actividad turística, con servicios de sanidad, educación, hostelería y oferta deportiva. El suelo se destina a vivienda de protección pública con precio limitado. La documentación también señala que el activo está en un terreno urbanizado y que su uso terciario permite, según la normativa autonómica que cita, ese desarrollo residencial.
Economía
El préstamo se estructura en un único tramo y se devuelve a vencimiento, con intereses devengados desde la formalización. La plataforma declara una rentabilidad anual del 12,5 % y un LTV del 26 % sobre la suma del valor de tasación del activo subyacente y del activo garante adicional. El plazo que resulta de sus cifras es de 24 meses, con una posible extensión. El gestor aporta fondos propios para completar el precio de compra y cubre los costes generales hasta la licencia y el umbral de preventas exigido por la banca. La amortización anticipada total está permitida con un retorno mínimo para el préstamo.
Garantías y estructura
El préstamo cuenta con hipoteca de primer rango sobre el activo subyacente del proyecto, hipoteca de primer rango sobre un activo garante adicional y una garantía corporativa solidaria de la matriz, según declara la plataforma. El LTV declarado es del 26 % sobre la suma de las tasaciones de ambos activos. La dimensión de garantías puntúa 9,07 sobre 10 y queda en banda alta, pero su confianza es del 60 %, justo en el umbral: sabemos qué se constituye, no con qué holgura respondería en un escenario de ejecución.
Situación comercial y salida
La salida prevista para los inversores es la concesión de un préstamo promotor por parte de un banco, una vez cumplidos los hitos que este exige, lo que refinanciaría el préstamo actual. Esos hitos son la obtención de la licencia de obra y un nivel determinado de preventas. La comercialización de las viviendas se haría sobre plano, a precio de módulo, con comprador mayoritariamente nacional y de primera vivienda según la documentación. La plataforma señala como riesgos los desvíos en los plazos de licencia y la venta sobre plano.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 12,5 % a tipo fijo, y la dimensión de rentabilidad puntúa 8,8 sobre 10 en banda alta, con una confianza del 80 %. La amortización anticipada total exige un retorno mínimo para el préstamo, lo que acota el escenario de salida anticipada.
- Garantías La estructura incluye hipoteca de primer rango sobre el activo subyacente y sobre un activo garante adicional, más garantía corporativa solidaria de la matriz, según declara la plataforma. El LTV declarado es del 26 %, y la dimensión puntúa 9,07 sobre 10 en banda alta.
Desventajas y riesgos
- Promotor Es la dimensión que más puntos deja por el camino: puntúa 2,25 sobre 10, en banda baja, con una confianza del 40 % y una pérdida de 1,94 puntos sobre los 2,5 posibles. Lo que sabemos del gestor no basta para sostener la nota.
- Licencia y preventas Puntúa 2,0 sobre 10, en banda baja, con confianza del 40 % y una pérdida de 1,6 puntos sobre los 2,0 posibles. La documentación apoya la demanda de vivienda protegida, pero la dimensión no lo recoge con fuerza.
- Garantías La confianza en garantías es del 60 %, justo en el umbral, y deja 0,28 puntos sin aportar. Una hipoteca de primer rango es una estructura de prelación, no una promesa de cobro.
- Rentabilidad La confianza en rentabilidad es del 80 % y deja 0,3 puntos sin aportar. El retorno depende de que se cumplan los hitos que permiten la refinanciación.
- Licencia y preventas La documentación identifica riesgo de desvío en los plazos de licencia y riesgo comercial en la venta sobre plano, ambos con impacto directo en el calendario de repago.
Conclusión
La nota es 5,88 sobre 10, con una confianza del 56 %, por debajo del umbral del 60 % que la propia escala fija. Rentabilidad y garantías sostienen el resultado en banda alta; promotor y mercado lo frenan en banda baja. Es una operación de deuda con una estructura de prelación clara y un retorno declarado atractivo, pero con dos dimensiones flojas y una confianza global que no llega al umbral.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.