Análisis y valoración del proyecto Málaga | Proyecto Ocean View Homes de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,50 /10 confianza global: 69 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Encinar, Santangelo Norte, Benalmádena, MálagaModalidad Equity / plusvalíaImporte 1 210 000 €Plazo 30 mesesRentabilidad anual 14,86 %
Proyecto Urbanitae en Benalmádena, Málaga
Promoción de obra nueva de 16 viviendas unifamiliares pareadas en Benalmádena, Málaga, desarrollada en dos fases de 8 viviendas cada una. Operación de equity en la que los inversores aportan 1.200.000 € junto al gestor, que aporta el suelo, para cubrir los costes no financiados por la entidad financiera de primer rango.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,21 con datos, en parte pesa el 25 % de la fórmula; aporta 2,30 de los 2,50 puntos que podría aportar
- Garantías 3,63 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 3,65 con datos, en parte pesa el 25 % de la fórmula; aporta 0,91 de los 2,50 puntos que podría aportar
- Licencia y preventas 6,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,20 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Encinar, Santangelo Norte, Benalmádena, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 210 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,86 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 16 viviendas
- Valor objetivo de ventas
- 6 901 832 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- ALNASIR
- Capital propio del promotor
- 25,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 6 239 372 €
- Margen de seguridad de la venta
- 9,59 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 50,00 %
 Imagen: Urbanitae
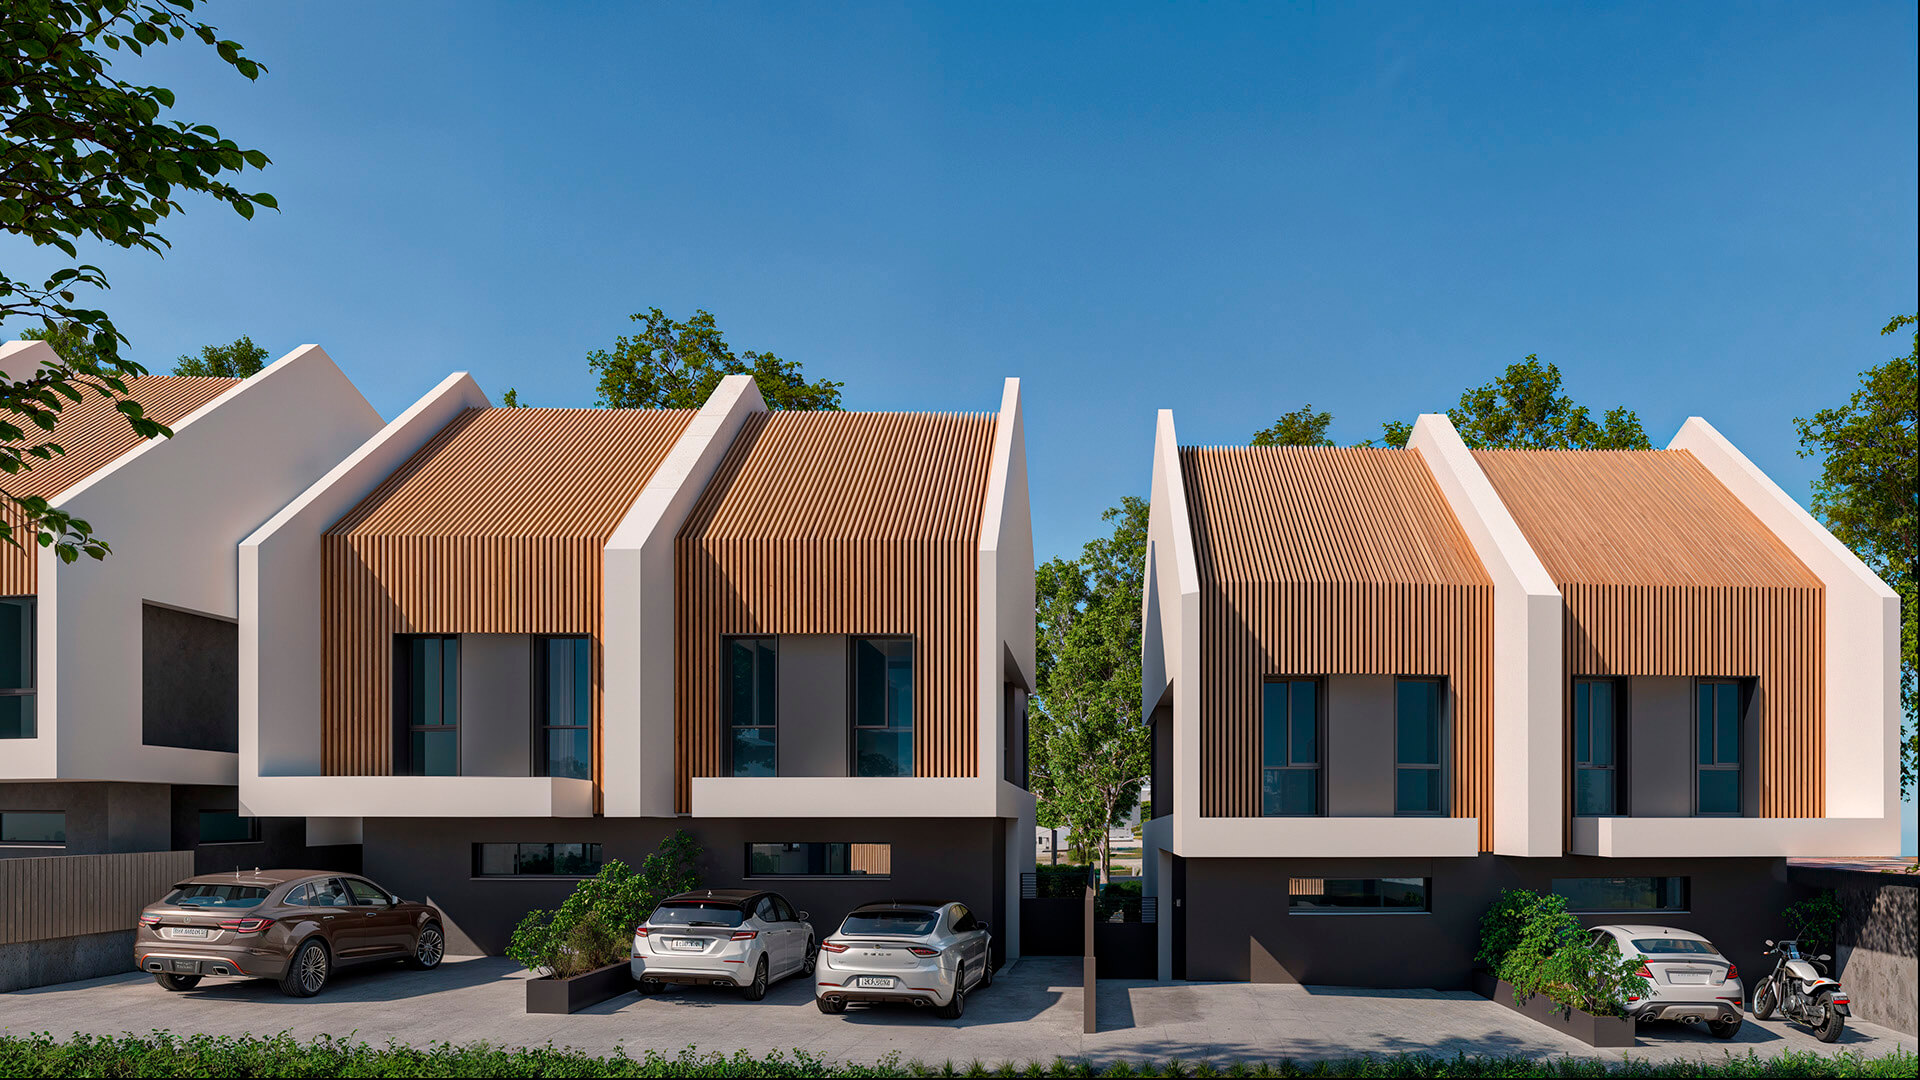 Imagen: Urbanitae
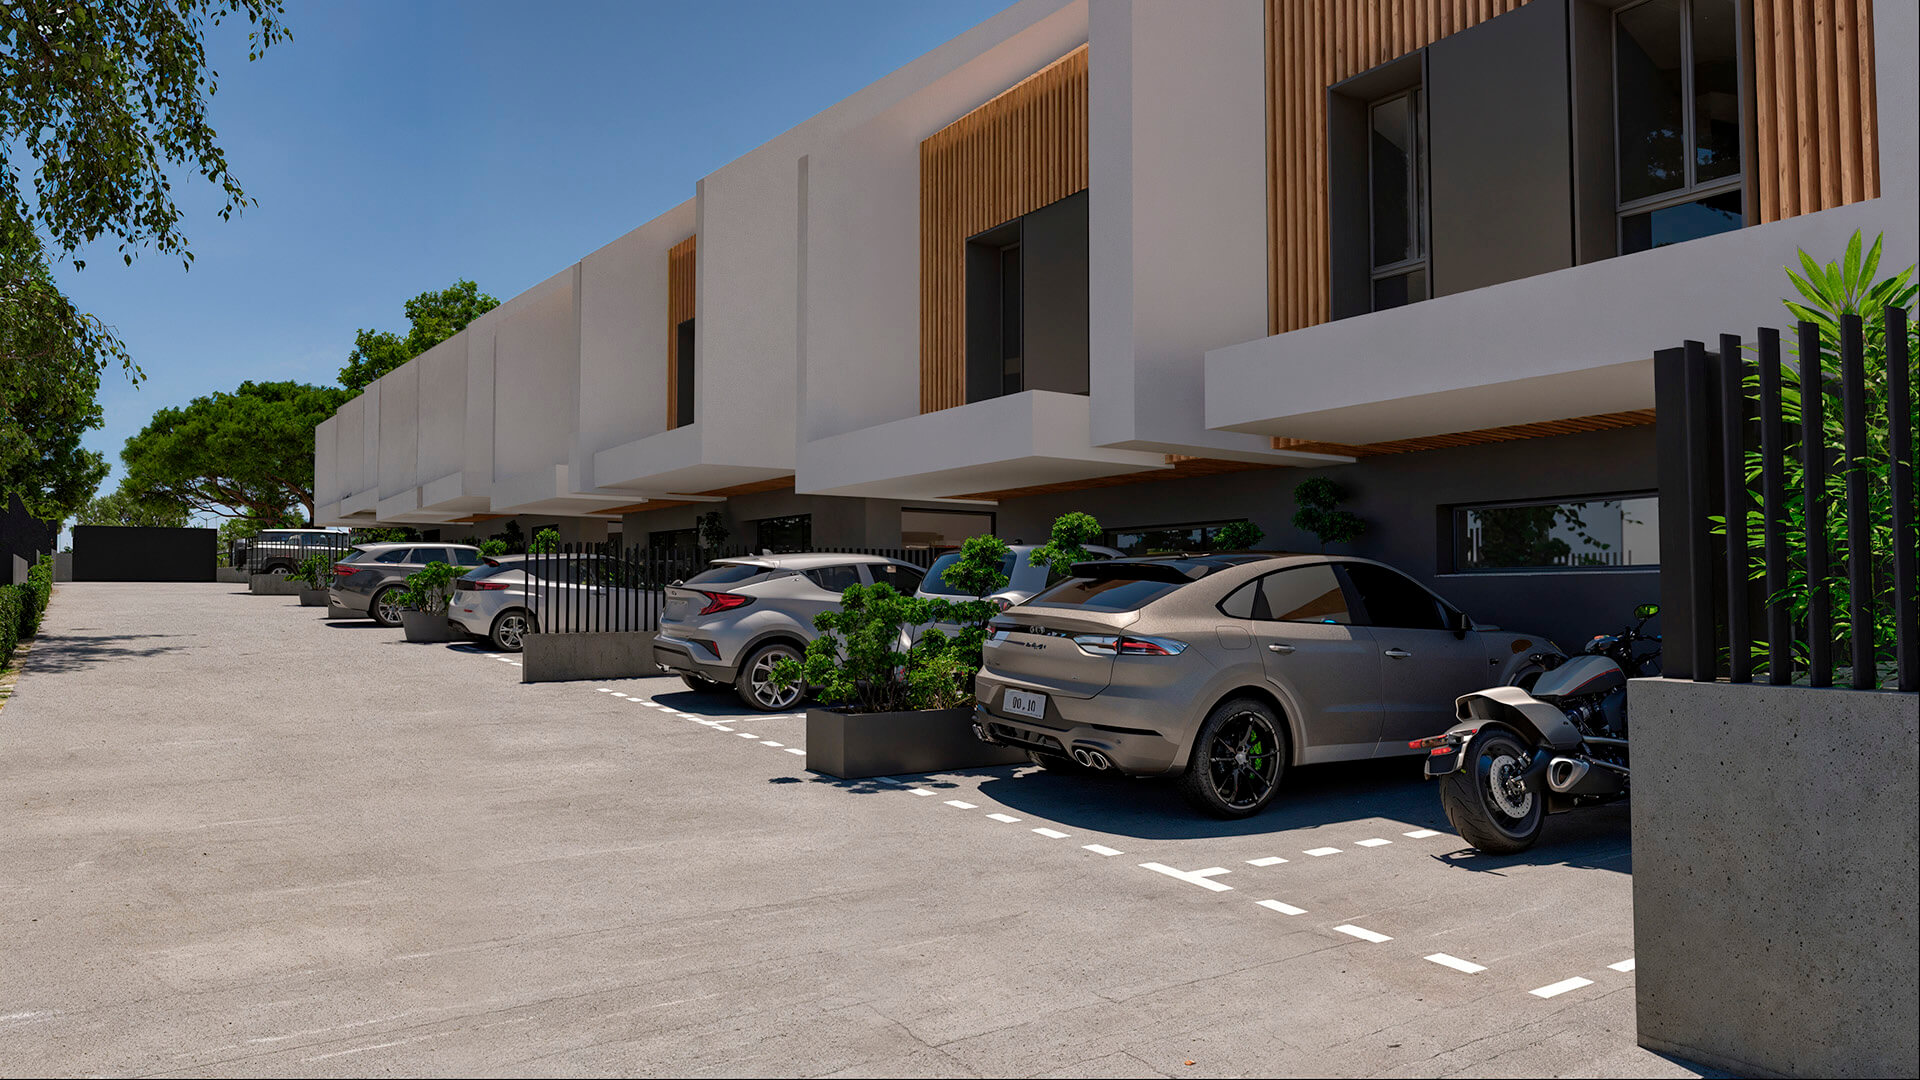 Imagen: Urbanitae
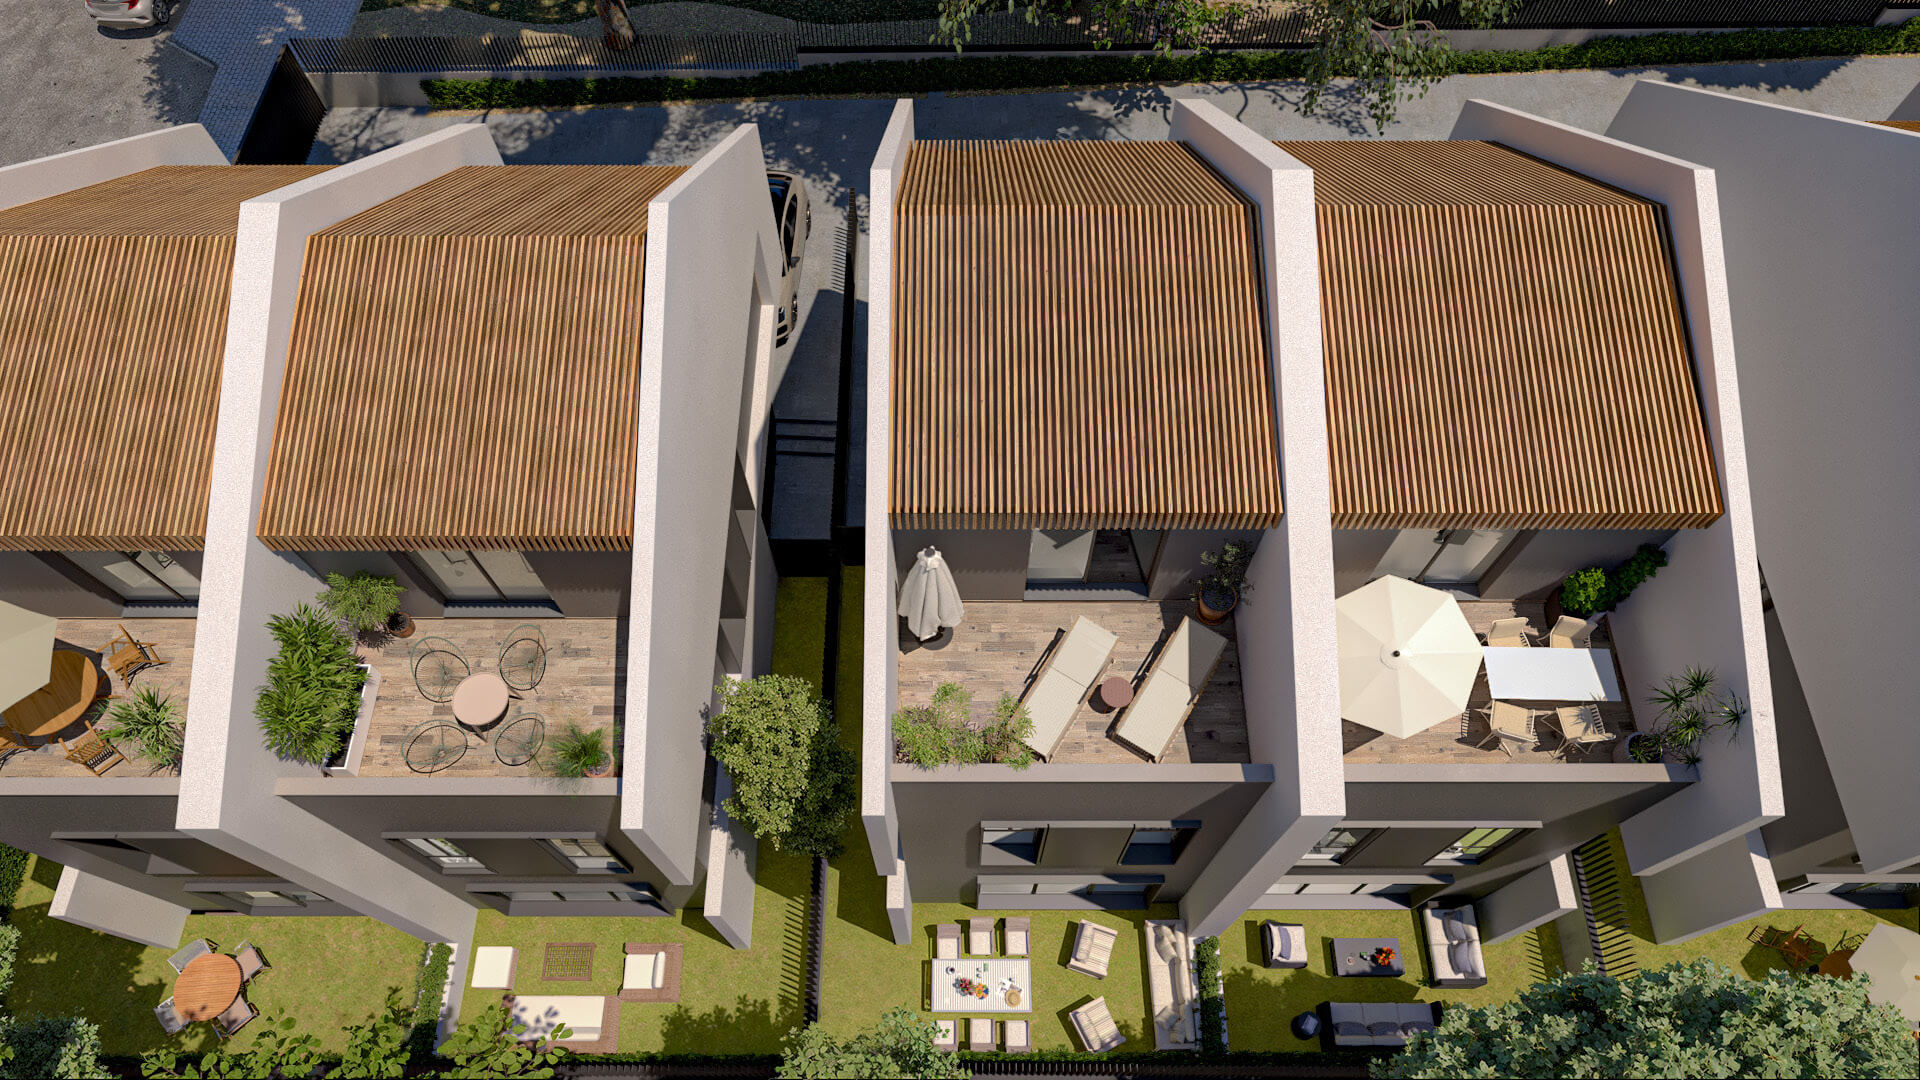 Imagen: Urbanitae
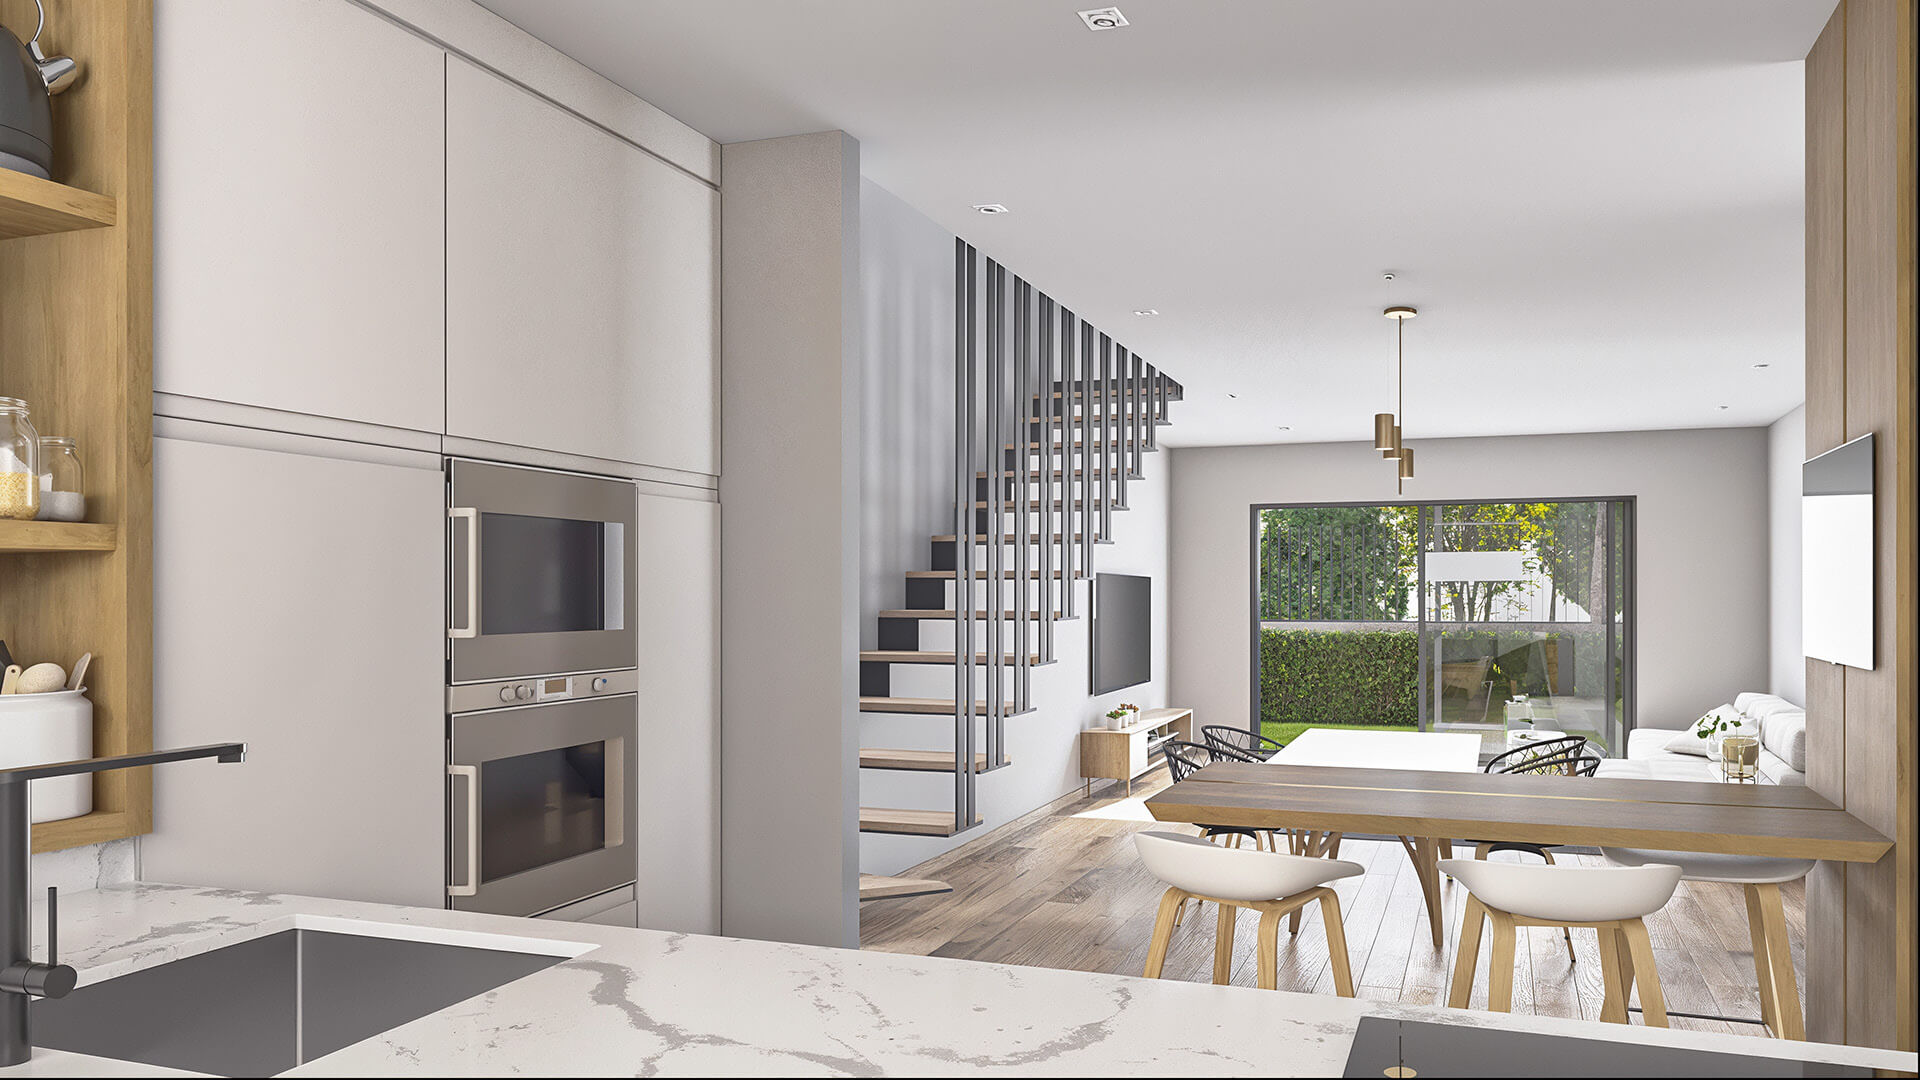 Imagen: Urbanitae
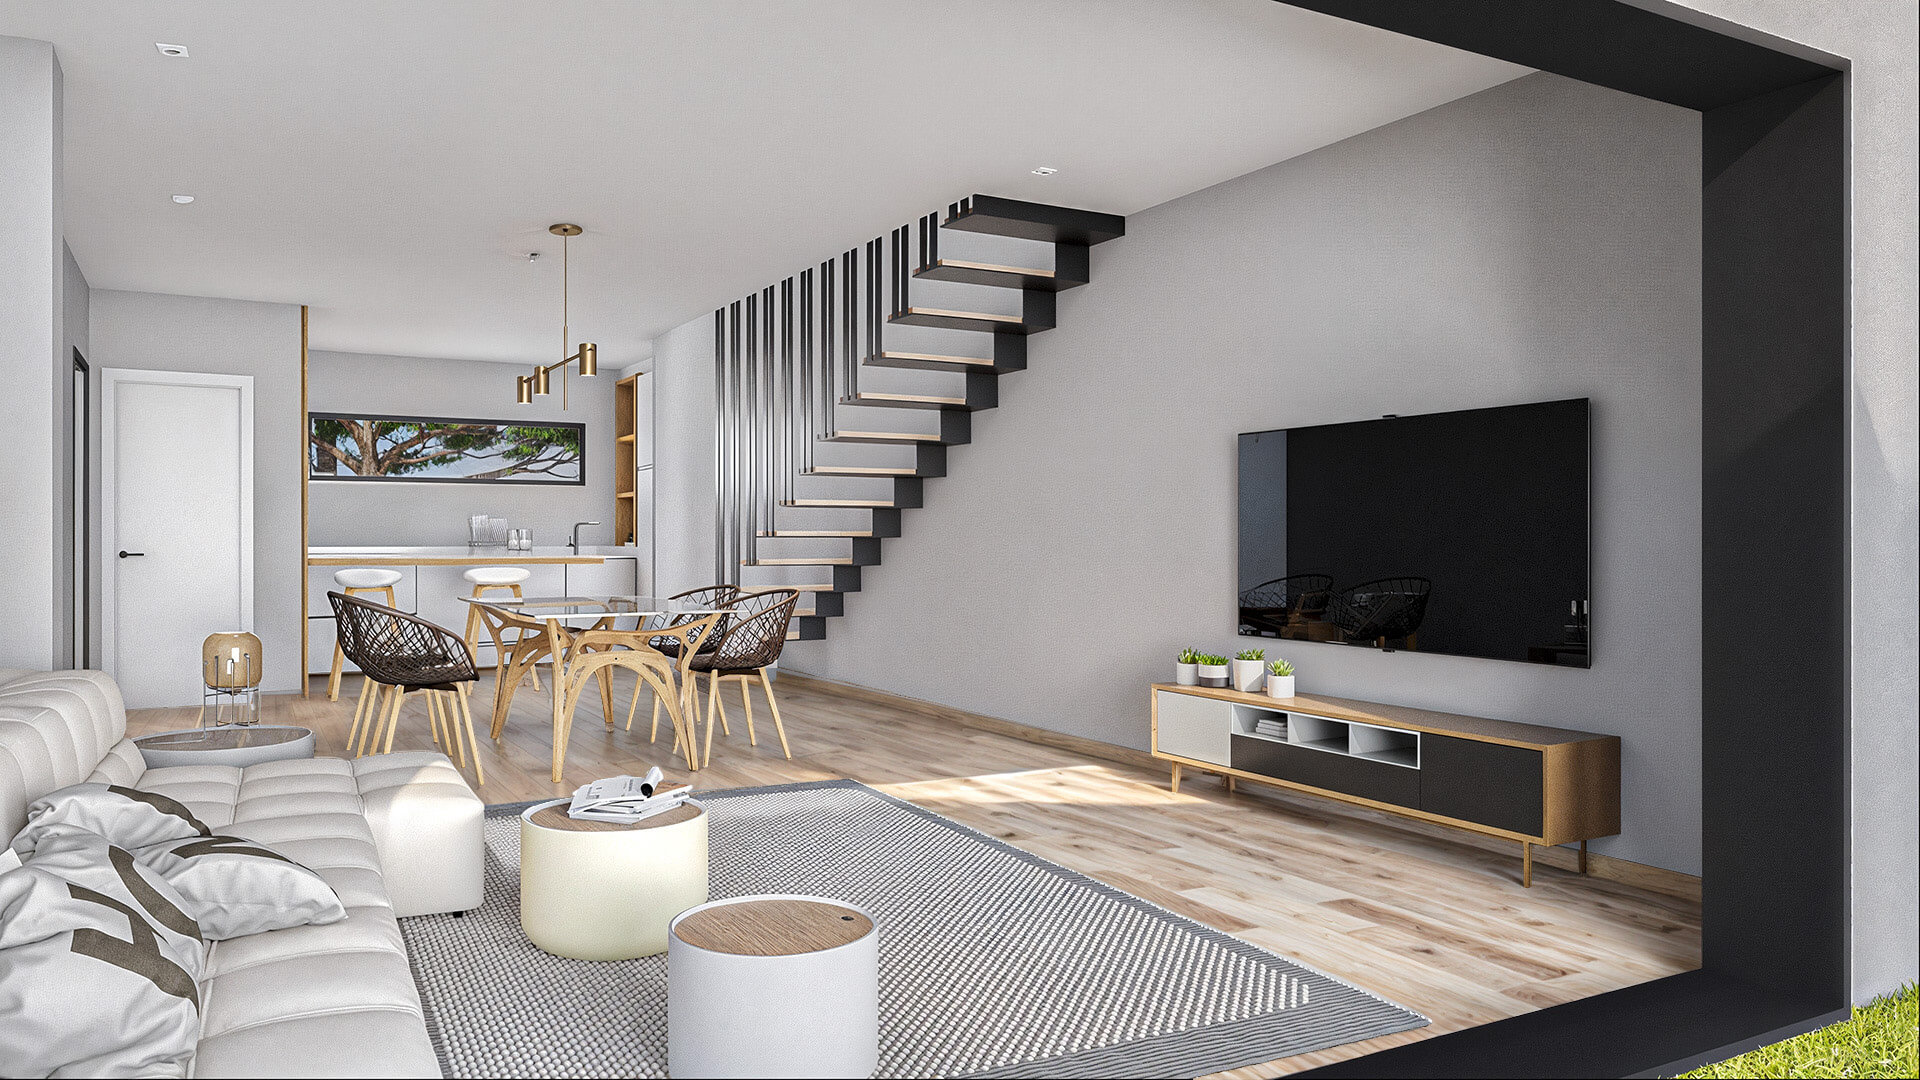 Imagen: Urbanitae
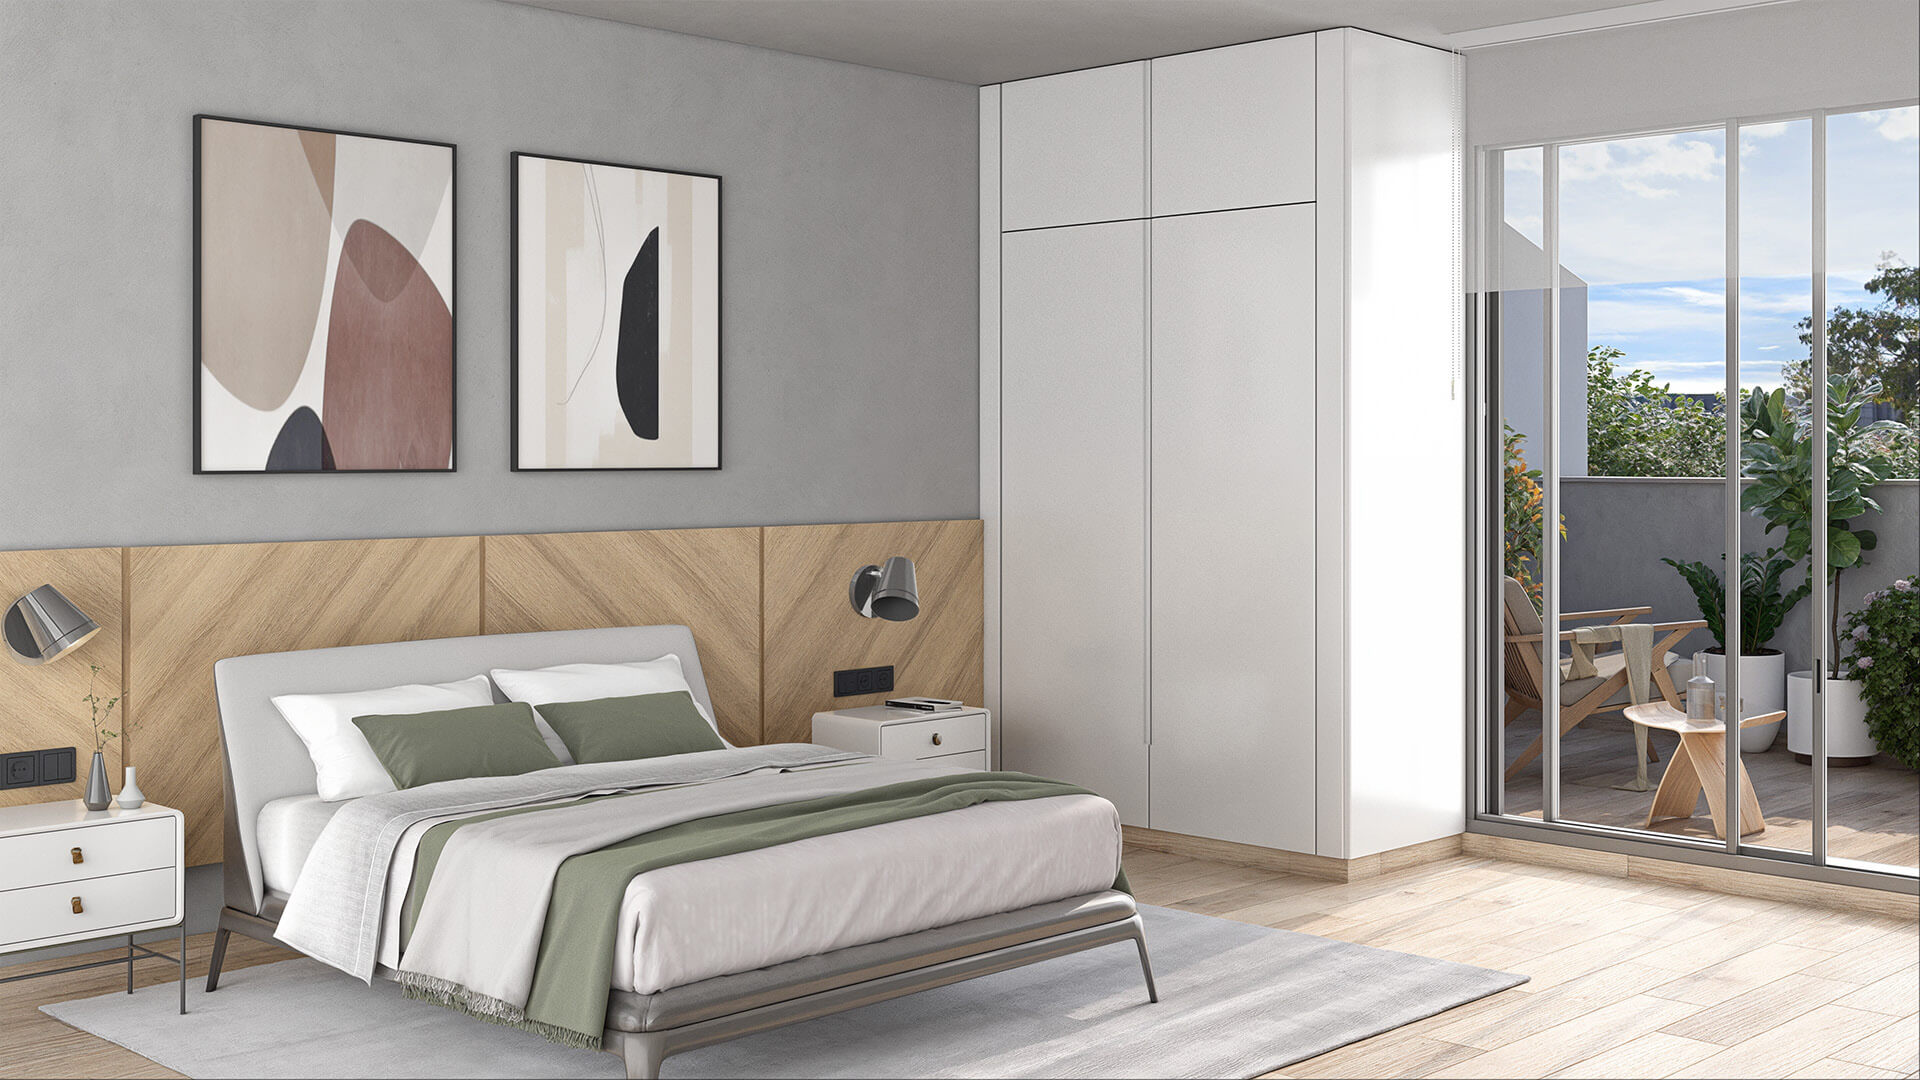 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benalmádena (Málaga), código INE 29025, identificado a partir de la ubicación que publica la plataforma («Calle Encinar, Santangelo Norte, Benalmádena, Málaga»).
- Población
- 78 338 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 418 € al año renta de 2023 El 32 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 783 €/m² segundo trimestre de 2026; 402 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 3 592 personas septiembre de 2026 4,6 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,22 (fórmula 1.0.0). La nota de hoy es 5,50. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción de obra nueva de viviendas unifamiliares pareadas repartida en dos fases, según la documentación de la plataforma. Los inversores de Urbanitae aportan capital a una sociedad vehículo que, a su vez, entra en la sociedad promotora del proyecto; el gestor aporta el suelo sobre el que se construye. La operación se plantea como equity con estrategia de plusvalía: el retorno depende del resultado de la promoción, no de un cupón. La nota global es 2,22 sobre 10, con una confianza del 15 %, muy por debajo del umbral del 60 % que la propia escala fija para dar por buena una puntuación.
Ubicación
La documentación sitúa el activo en un municipio costero del sur de España, en una zona tranquila y próxima a la playa, junto a una zona montañosa y con vistas al mar. Describe un entorno que combina vida urbana y acceso a la costa, con conexión directa desde una autovía y cercanía a una ciudad de tamaño relevante. La documentación menciona que se trata de una zona con demanda tanto nacional como internacional. No disponemos de más detalle sobre el entorno.
Economía
La documentación publica tres escenarios económicos: favorable, moderado y desfavorable, con previsiones de ingresos y de costes totales para cada uno. En el escenario desfavorable se contempla un resultado negativo con pérdida parcial del capital aportado. La plataforma indica que, por criterio del supervisor, no comunica la rentabilidad estimada en proyectos de equity. El plazo que manejamos es de 30 meses, derivado de otras cifras suyas y no de un número que la plataforma publique. La rentabilidad anual no consta, y el ticket mínimo tampoco. La documentación señala que la primera fase está íntegramente reservada y que la segunda saldrá a comercializar.
Garantías y estructura
La operación se articula mediante una ampliación de capital: los inversores aportan a una sociedad vehículo, que después entra en la sociedad promotora del proyecto. El gestor aporta el suelo, que ya posee, y según la documentación lo valora por debajo de tasación. La sociedad vehículo prevé financiación externa para la obra, acordada con una entidad de primer rango, que asumiría la obra y parte de los costes técnicos. El capital total del proyecto se compone de la aportación de los inversores y la del gestor, que además asume la gestión integral de la promoción.
Situación comercial y salida
La documentación indica que la primera fase está íntegramente reservada y que la segunda saldrá a comercializar en el mes siguiente a la apertura. La devolución del dinero al inversor no llega por cuotas, sino por el reparto de beneficios al final del proyecto, una vez terminada la construcción y entregadas las viviendas. La secuencia que describe la documentación pasa por la ampliación de capital y la adquisición del activo, el inicio de la obra de la primera fase, el de la segunda, el fin de la construcción de cada una, la entrega de viviendas y, por último, el reparto de beneficios. El plazo que manejamos es de 30 meses.
Ventajas
- Promotor El gestor aporta el suelo que ya posee y capital propio a la operación, lo que según la documentación alinea su interés con el de los inversores. Es la dimensión mejor puntuada de las cuatro, con una subnota de 4,62 sobre 10.
- Promotor La primera fase de la promoción está íntegramente reservada, lo que respalda la capacidad comercial del gestor. Aun así, la dimensión de promotor se queda en banda media y su confianza es del 40 %, por debajo del umbral del 60 %.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa 1,75 sobre 10, en banda baja, y su confianza es del 20 %. Aporta 0,44 puntos de los 2,5 posibles y deja de aportar 2,06.
- Rentabilidad La rentabilidad anual no consta. La documentación explica que, por criterio del supervisor, en proyectos de equity no se comunica la rentabilidad estimada, y advierte de que las previsiones son estimaciones sujetas a variaciones.
- Rentabilidad La documentación señala como riesgos retrasos en los plazos, desviaciones en los costes fijos, ventas más lentas o a precios más bajos, y la posibilidad de que cambien las condiciones pactadas antes de formalizar la ampliación de capital.
- Promotor La confianza en la dimensión de promotor es del 40 %, por debajo del umbral del 60 % que la escala fija para dar por buena una puntuación. Aporta 1,16 puntos de los 2,5 posibles y deja de aportar 1,34.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre edificio terminado. La dimensión queda sin puntuar y deja de aportar 2,77 puntos de los 3,0 posibles, la mayor pérdida de las cuatro. De quién es esa ausencia no lo afirmamos.
- Licencia y preventas No tenemos ningún dato de mercado. La dimensión queda sin puntuar y deja de aportar 1,6 puntos de los 2,0 posibles. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota global es 2,22 sobre 10, con una confianza del 15 %, muy lejos del umbral del 60 % que la escala fija para dar por buena una puntuación. Dos de las cuatro dimensiones, garantías y mercado, están sin datos, y la de rentabilidad puntúa en banda baja. Lo que sostiene la nota es el promotor, y aun así con una confianza limitada.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.