Análisis y valoración del proyecto Zaragoza | Proyecto Terrazas de Biel de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,56 /10 confianza global: 65 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Parcela R01-R02, Sector U-57-6B, ZaragozaModalidad Deuda / préstamoImporte 3 520 000 €Plazo 18 mesesRentabilidad anual 10,50 %
Proyecto Urbanitae en Sector U-57-6B, Zaragoza
Préstamo puente de 3.520.000 € a 18 meses para financiar parcialmente la adquisición de un suelo finalista en el Sector U-57-6B de Valdefierro (Zaragoza), la finalización de las obras de urbanización y los costes de estructuración. El suelo, adquirido a SAREB, está destinado a una promoción de 69 viviendas en régimen de cooperativa.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,25 con datos, en parte pesa el 25 % de la fórmula; aporta 2,06 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 5,38 con datos, en parte pesa el 25 % de la fórmula; aporta 1,34 de los 2,50 puntos que podría aportar
- Licencia y preventas 4,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,80 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Parcela R01-R02, Sector U-57-6B, Zaragoza
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 3 520 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 3 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 10,50 %
- Plazo
- 18 meses
- Rentabilidad total
- 15,75 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 69 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- LIBRA GESTIÓN DE PROYECTOS
- Proyectos previos del promotor
- 4 proyectos
- Viviendas entregadas
- 6 000 viviendas
- Años de experiencia
- 25 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- Cerrado / reembolsado
- Preventas
- 40,00 %
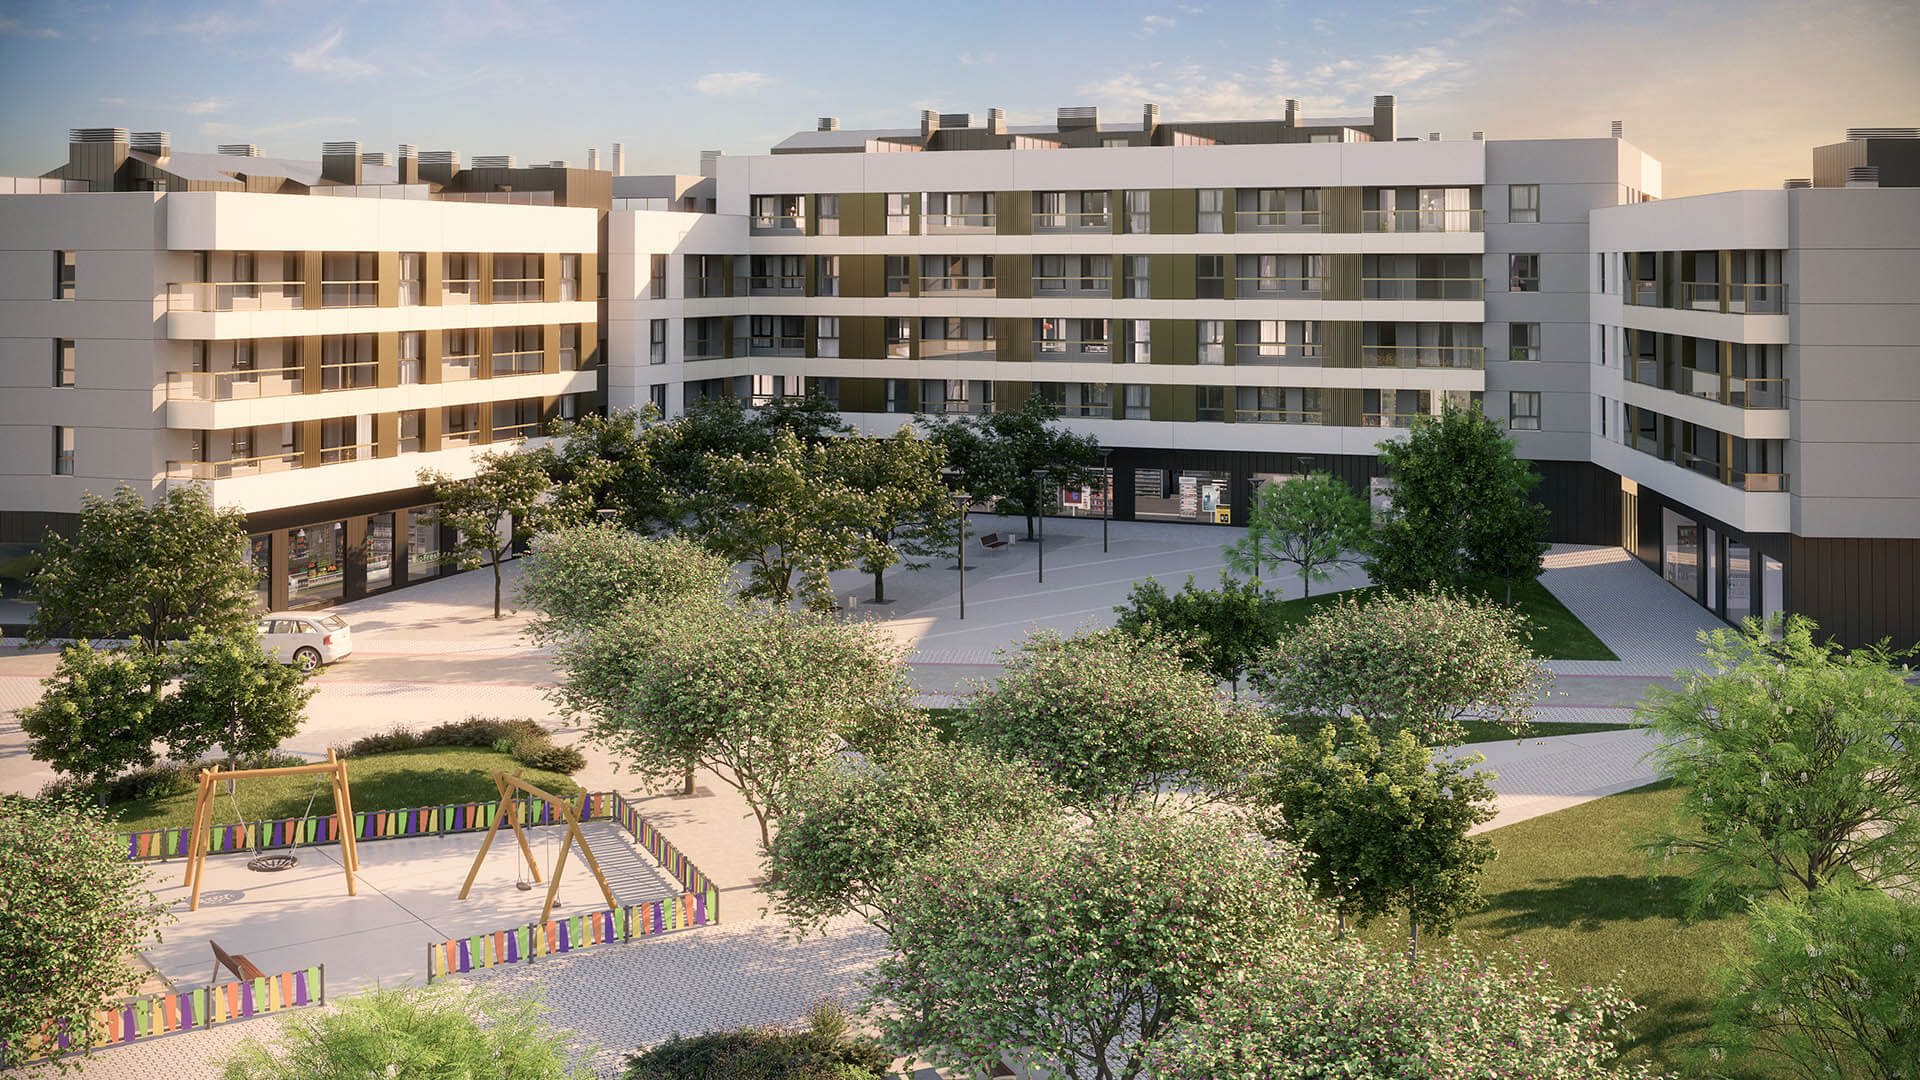 Imagen: Urbanitae
 Imagen: Urbanitae
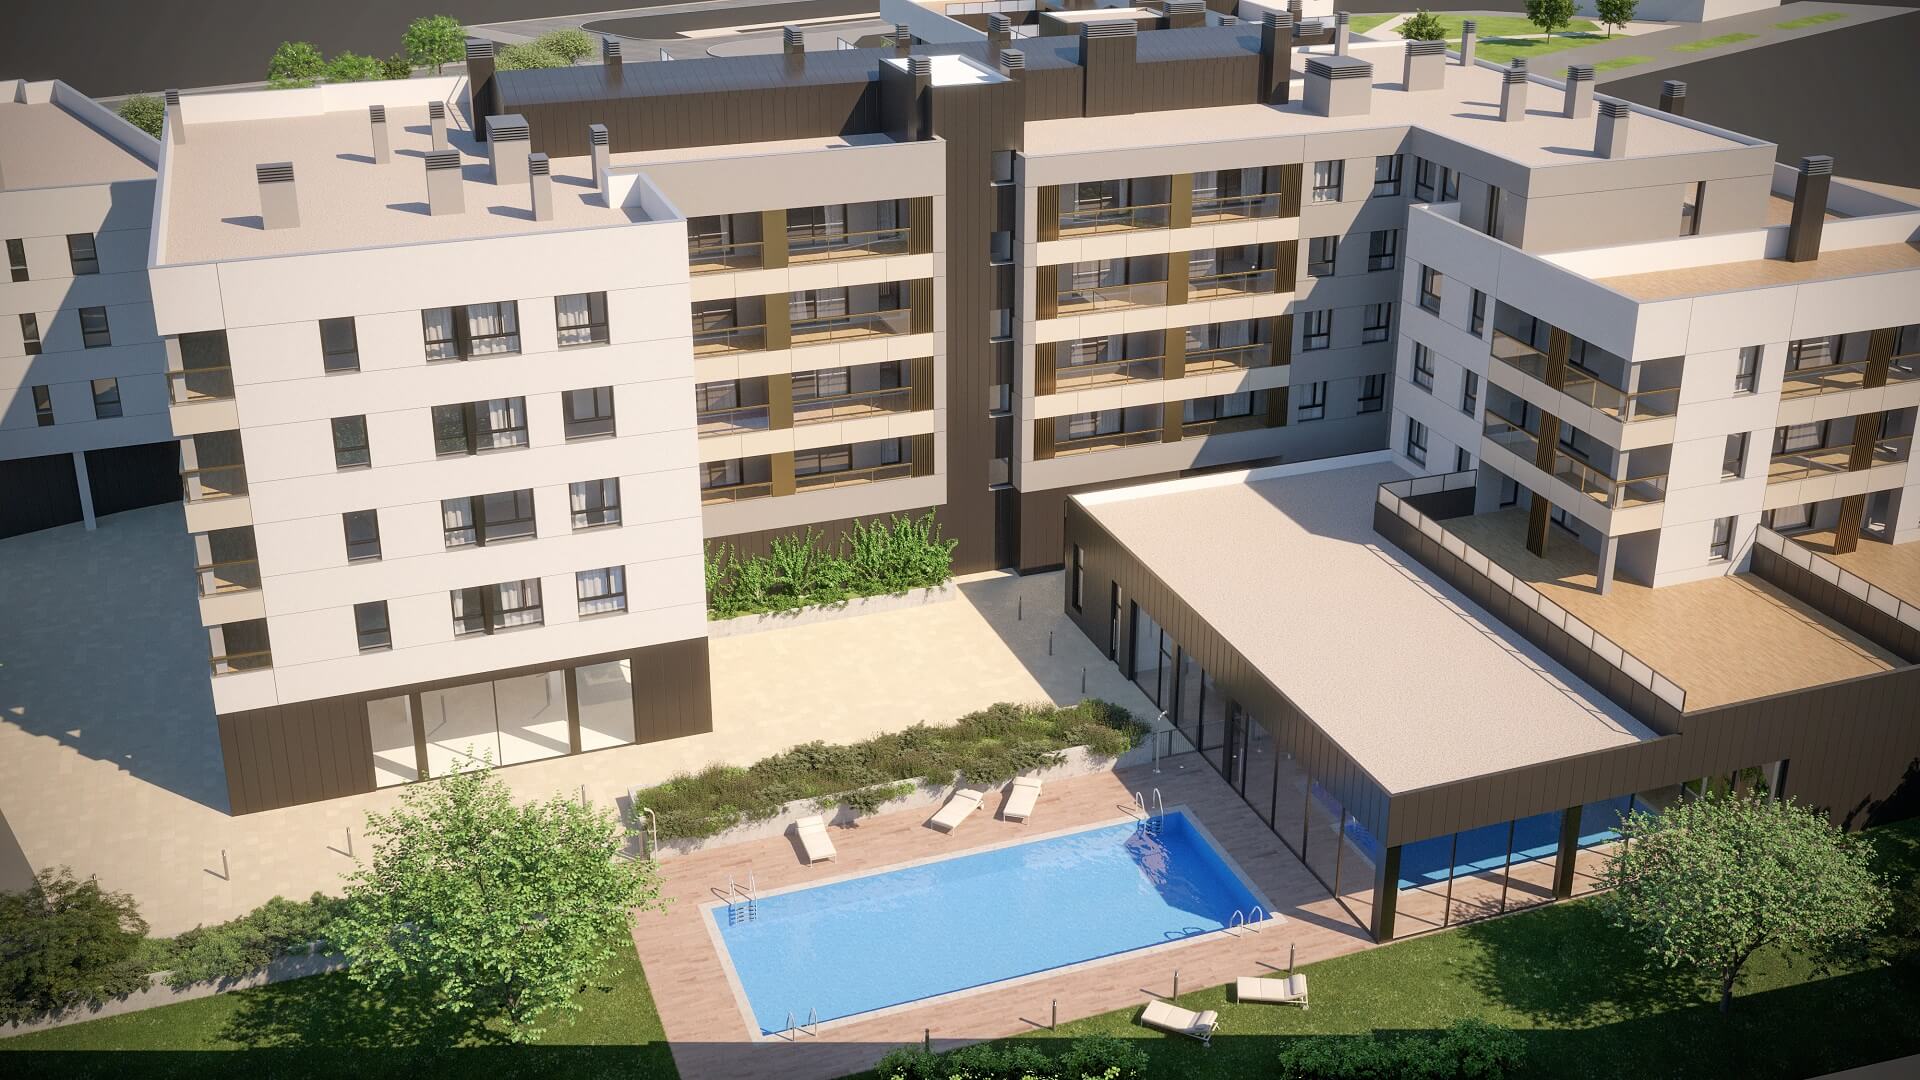 Imagen: Urbanitae
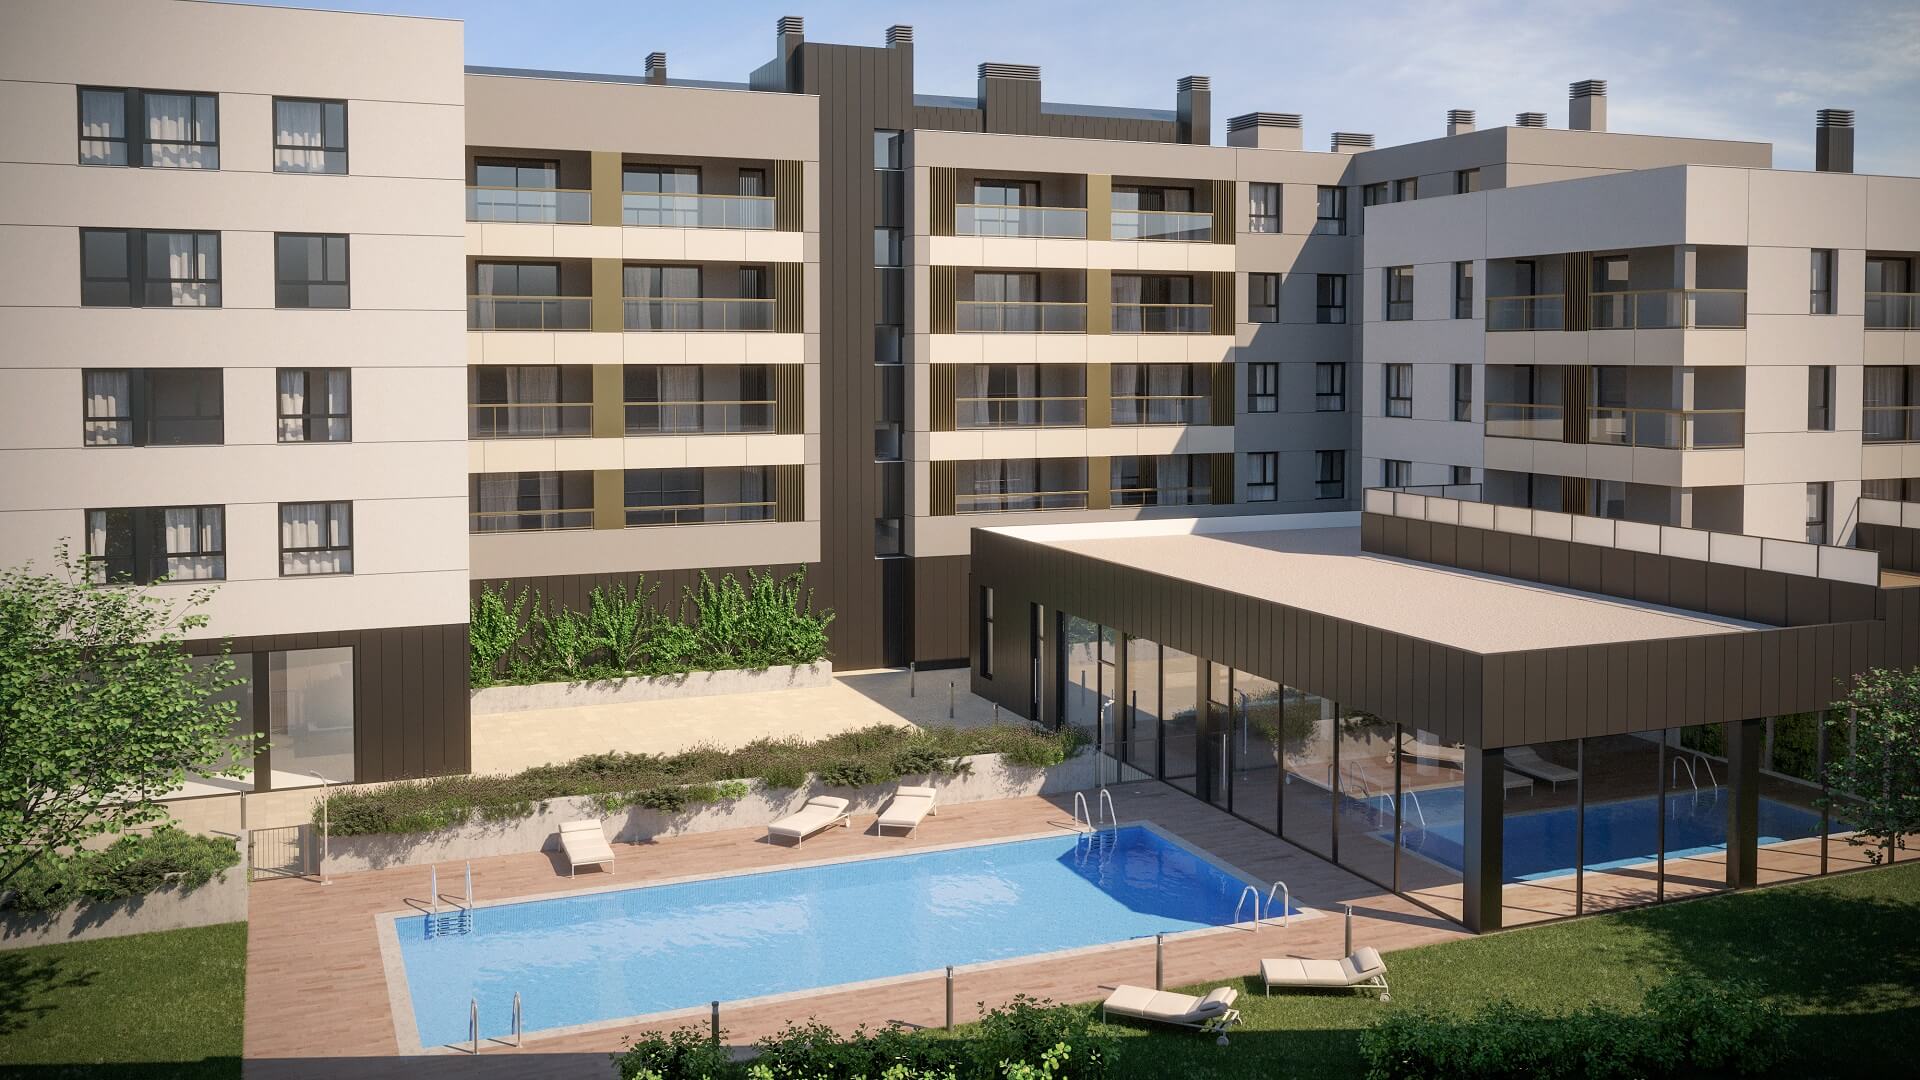 Imagen: Urbanitae
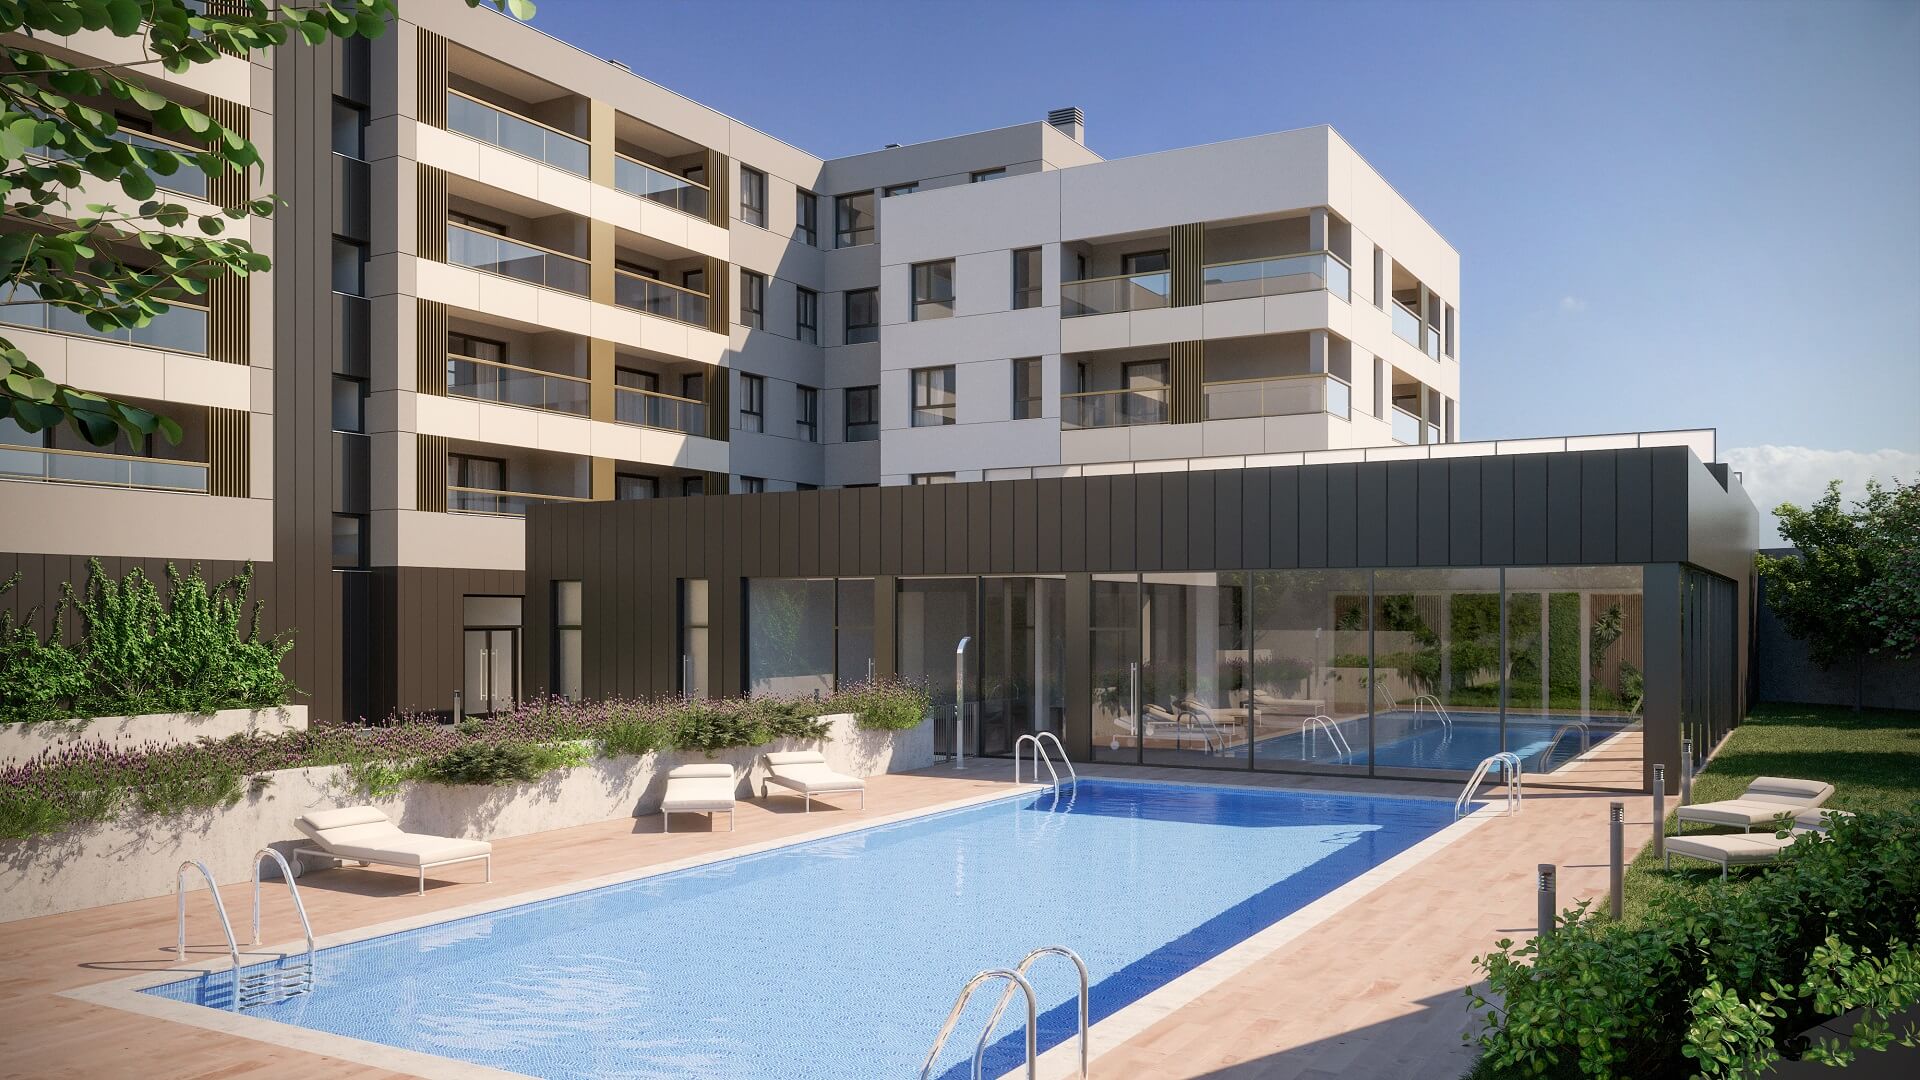 Imagen: Urbanitae
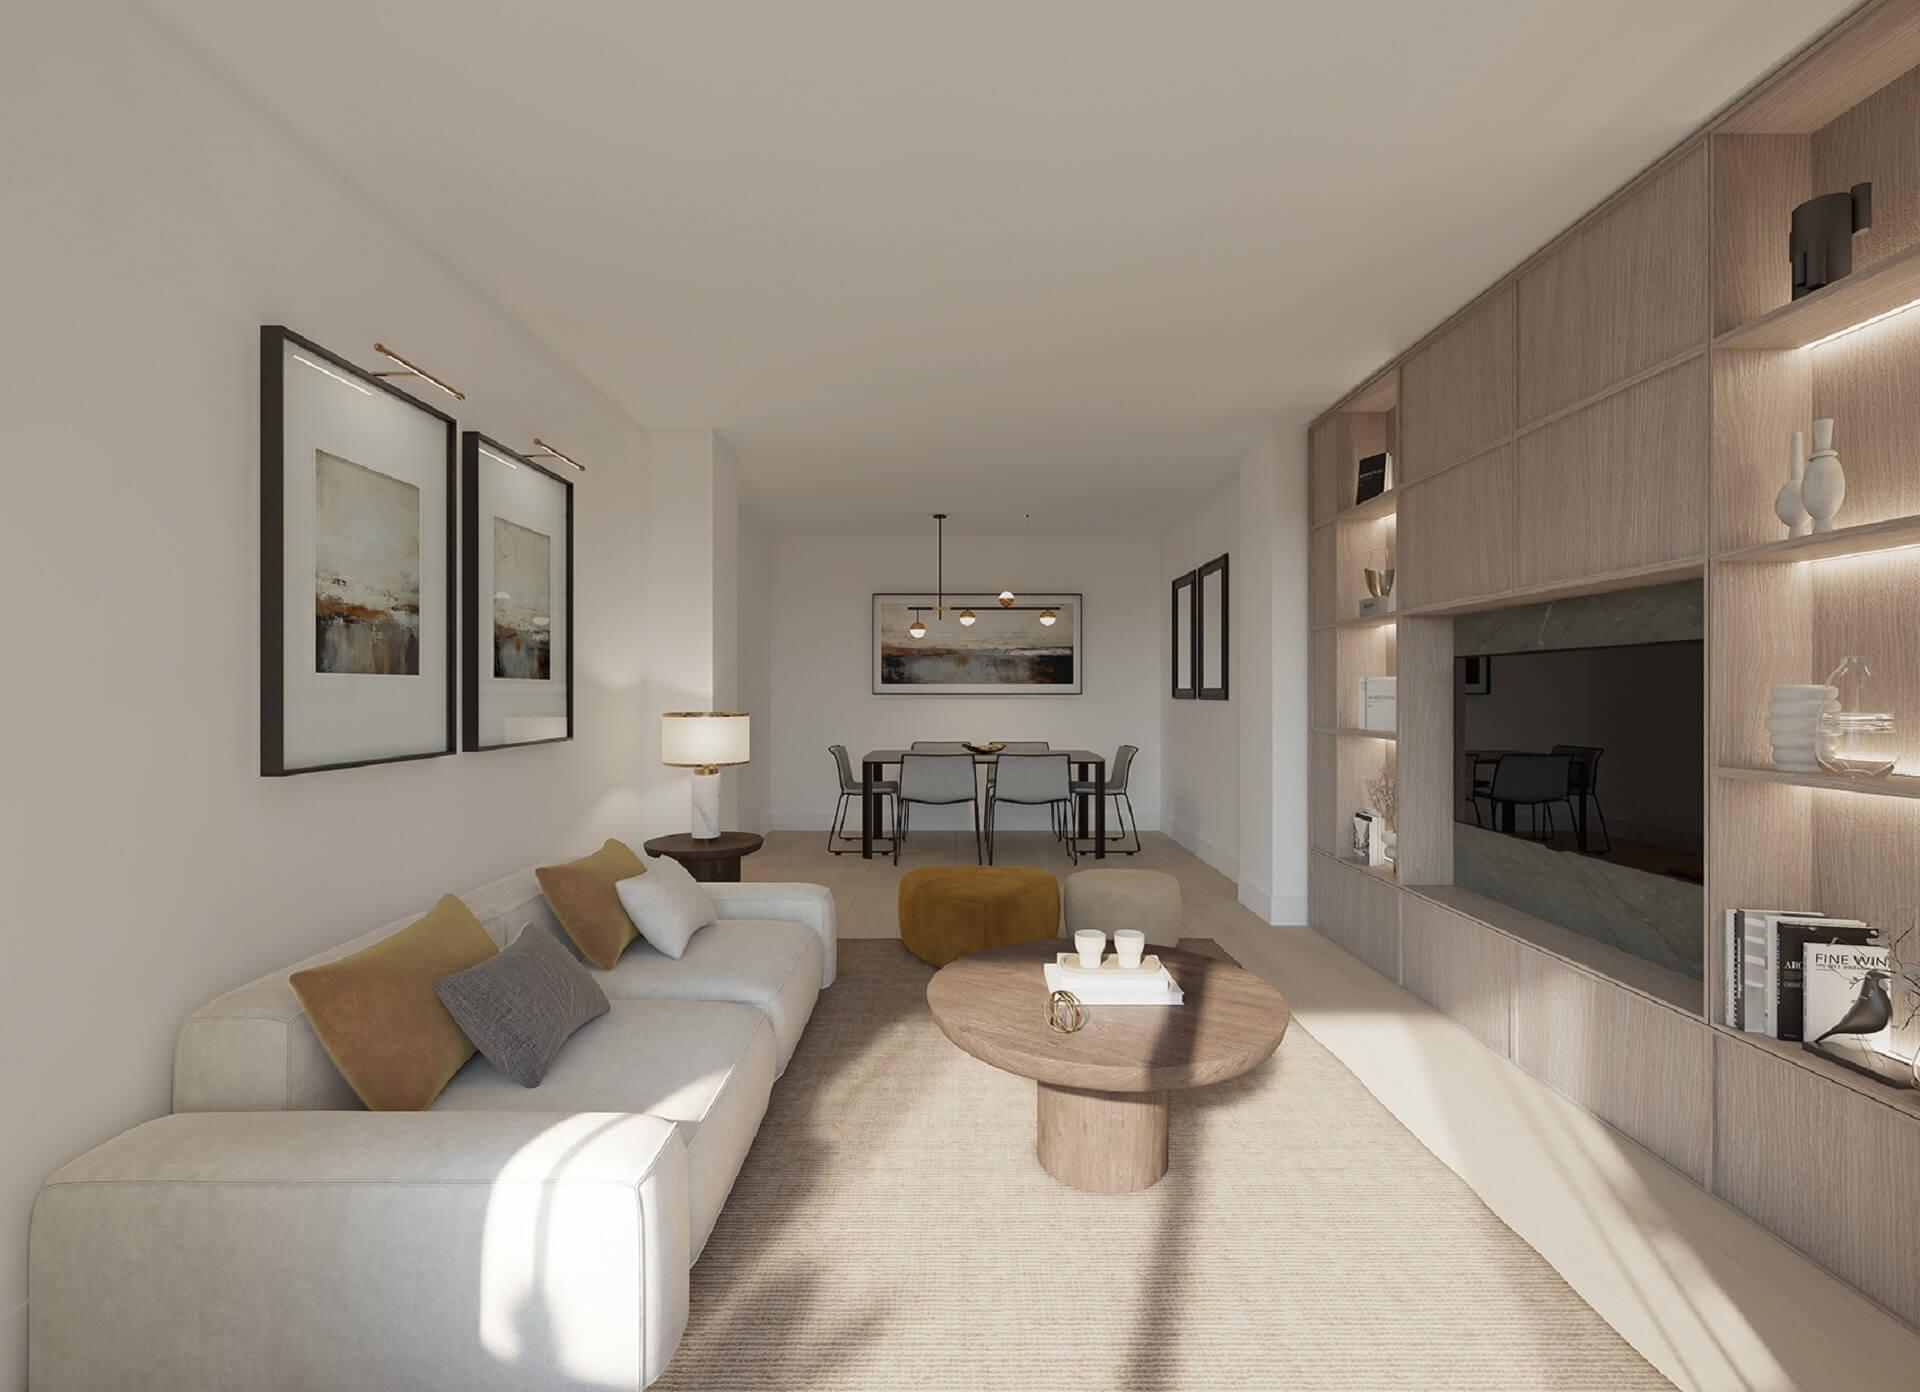 Imagen: Urbanitae
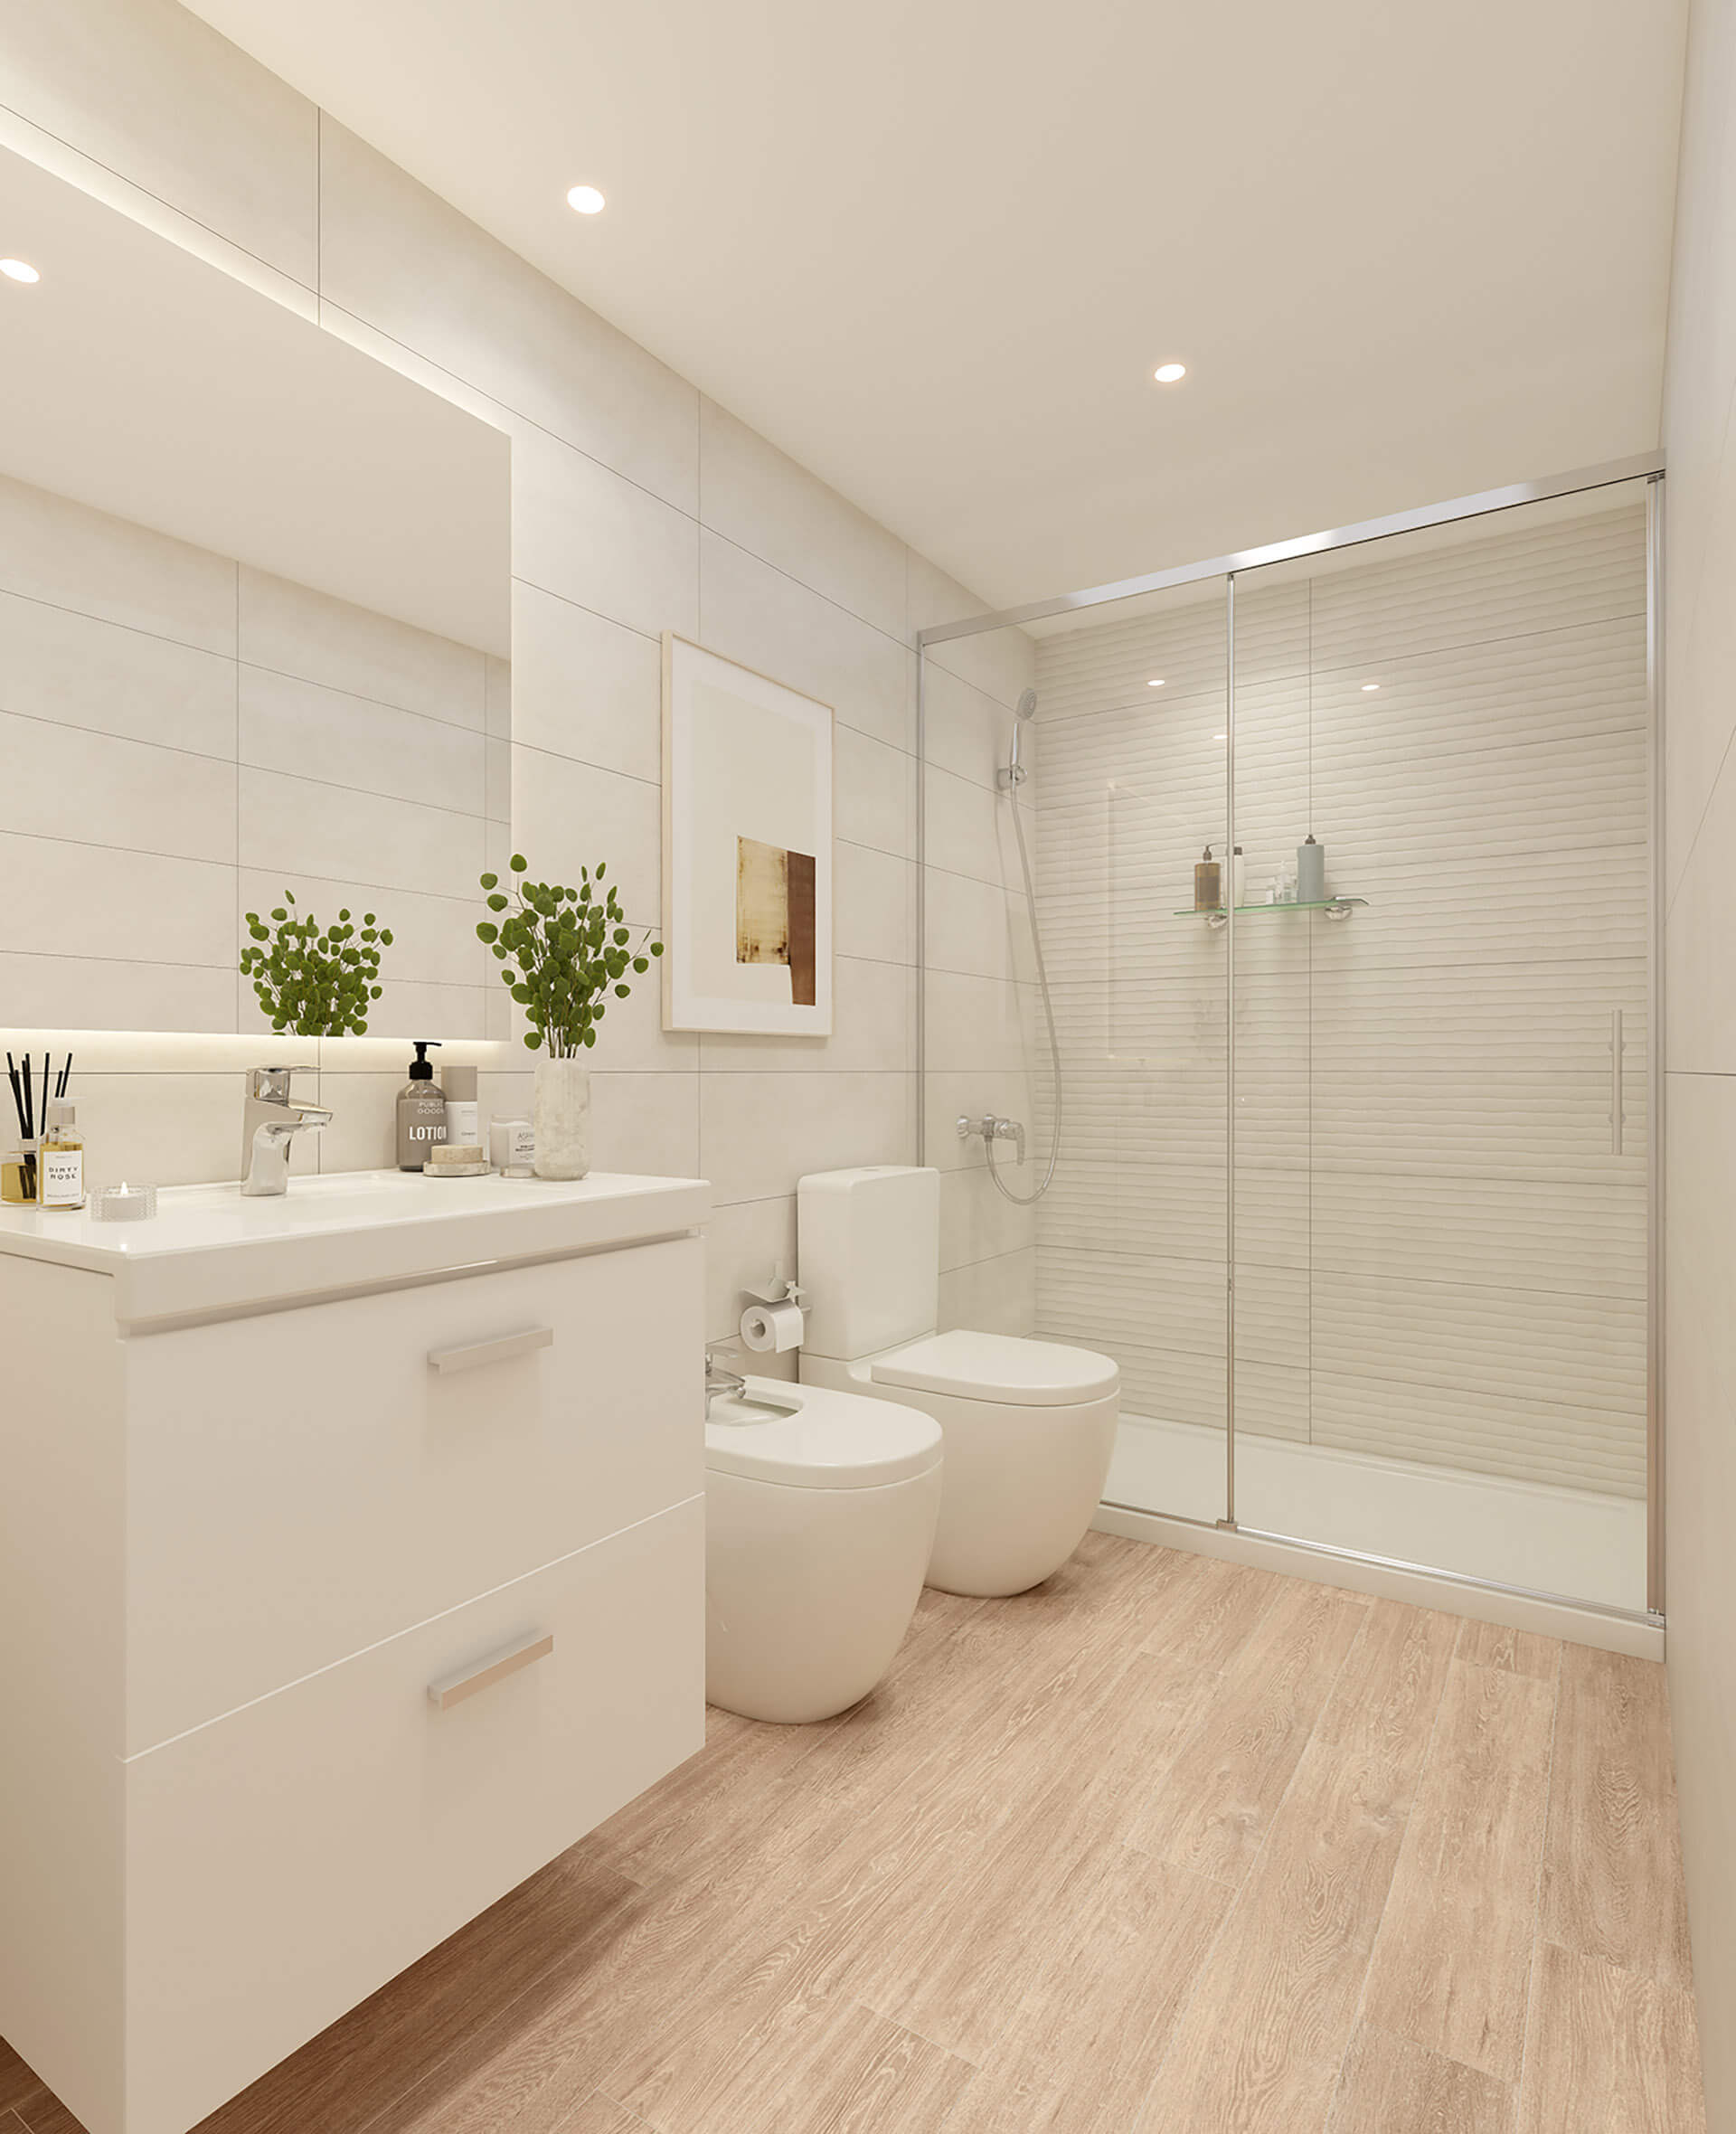 Imagen: Urbanitae
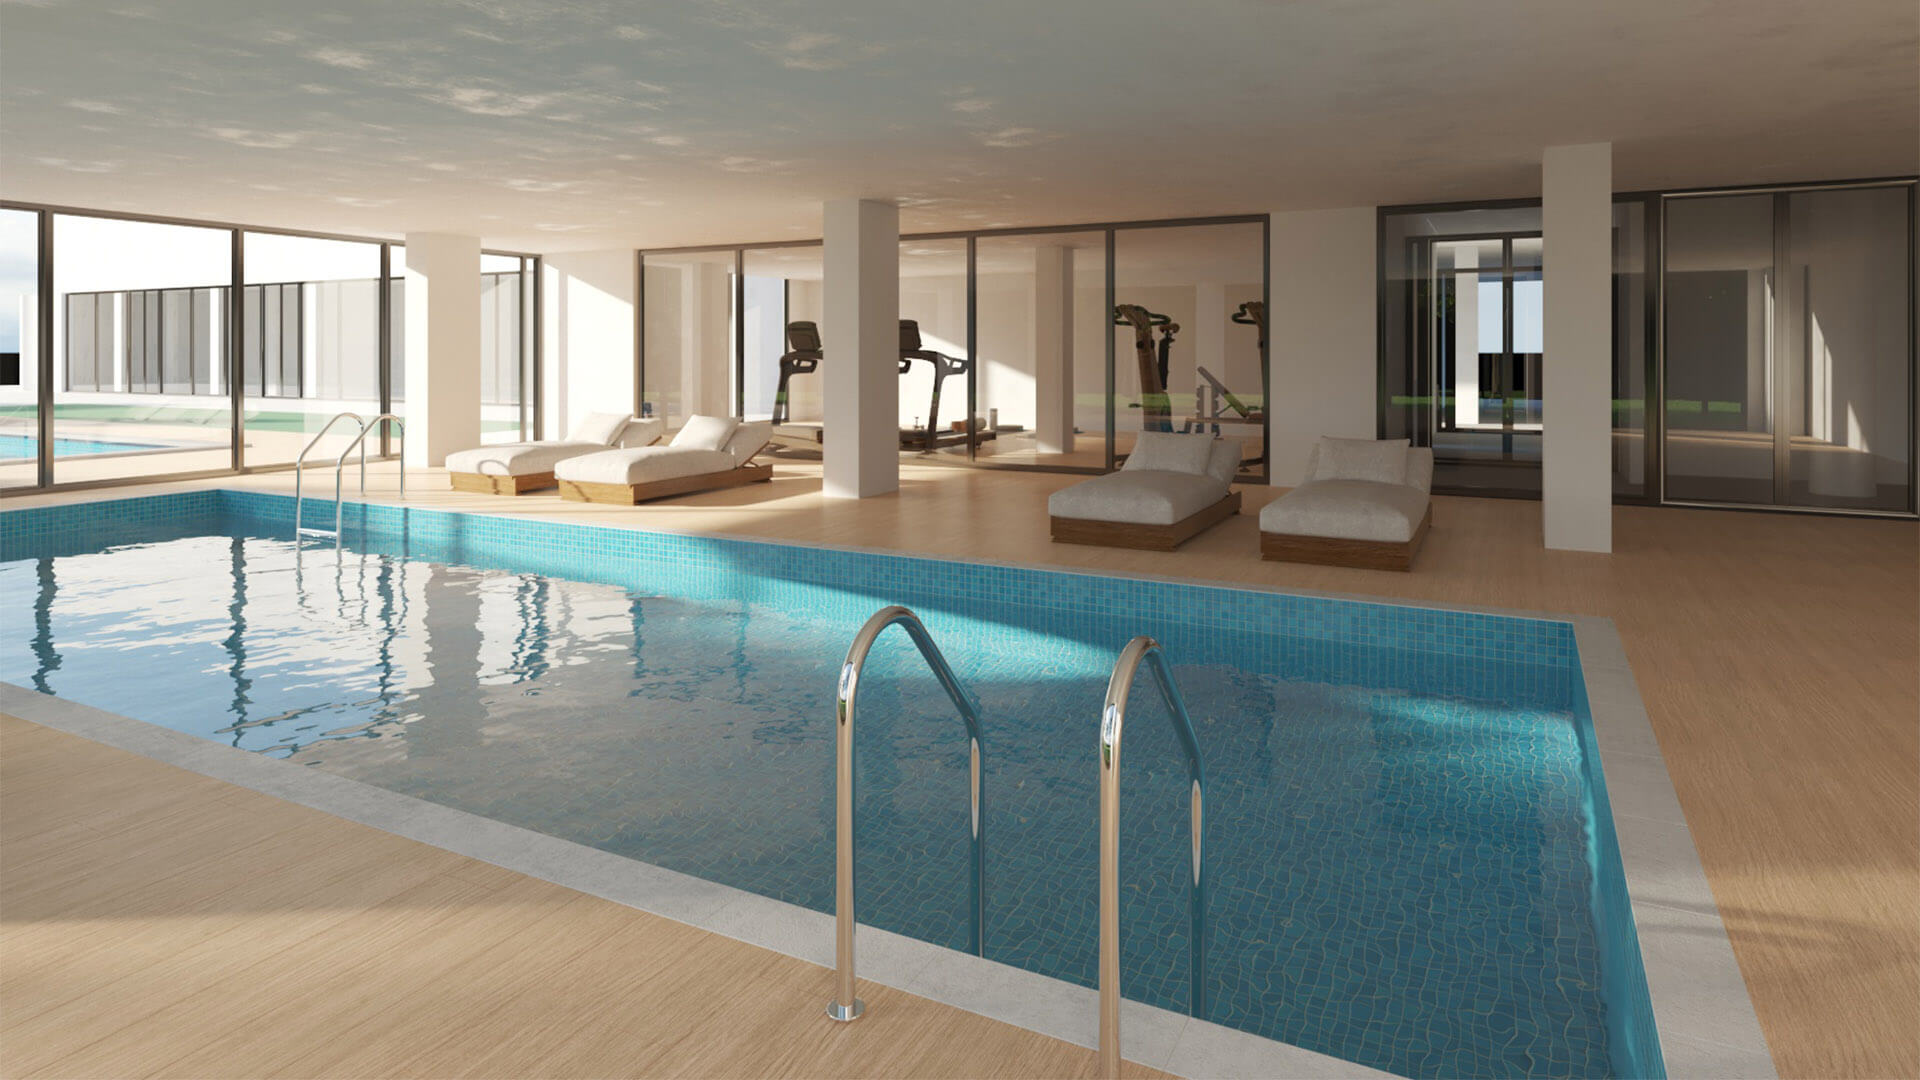 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «Parcela R01-R02» no es un municipio que reconozcamos, y «Zaragoza» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,34 (fórmula 1.0.0). La nota de hoy es 5,56. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Proyecto de deuda en el que los inversores de Urbanitae conceden un préstamo a tipo fijo a una sociedad cooperativa. El dinero financia parte de la compra de un suelo residencial en Zaragoza, costes pendientes de urbanización y costes de estructuración. El préstamo se articula en un único tramo, con un tipo anual declarado del 10,5 % y un plazo de 18 meses; intereses y principal se abonan a vencimiento. El proyecto aparece como cerrado o reembolsado.
Ubicación
El proyecto se ubica en Zaragoza. La documentación sitúa el suelo en un barrio al suroeste de la ciudad que, según describe, ha crecido en los últimos años en urbanismo y población, y atrae a familias jóvenes por su cercanía relativa al centro y su relación calidad-precio. Menciona servicios básicos como colegios, centros de salud, parques y transporte público, y la proximidad a un entorno natural. El suelo es finalista y está en fase de desarrollo de la urbanización.
Economía
La estructura de capital previa a la entrada del banco combina fondos propios del gestor y depósitos de cooperativistas, por un lado, y el préstamo de Urbanitae, por otro. Ese préstamo cubre parte de la adquisición del suelo, costes de urbanización y costes de estructuración. La plataforma declara un tipo fijo anual del 10,5 %; el plazo de 18 meses lo derivamos nosotros de otras cifras suyas. Intereses y principal se abonan a vencimiento. La documentación señala un grado de comercialización avanzado. No tenemos el dato del ticket mínimo.
Garantías y estructura
El préstamo se garantiza, según la documentación, con una hipoteca de primer rango sobre la finca registral del proyecto, instrumentada a través de un agente de garantías, y con una prenda de primer rango sobre las cuentas del proyecto. La variable de garantía recoge «hipoteca de primer rango» como declaración de la plataforma. No tenemos los datos de LTV de la primera disposición ni de LTV sobre edificio terminado. La dimensión de garantías puntúa en banda media, con una confianza del 40 %.
Situación comercial y salida
La comercialización arrancó antes de la formalización y la documentación describe un nivel de reservas avanzado, con conversión de reservas en contratos de compraventa. La salida prevista para los inversores de Urbanitae es la refinanciación de su préstamo mediante un préstamo promotor bancario, que se activaría al cumplirse dos hitos: la obtención de la licencia de obra y la consecución de un determinado nivel de ventas. Hasta entonces, el proyecto se financia con la estructura de capital descrita. El proyecto figura como cerrado o reembolsado.
Ventajas
- Rentabilidad La rentabilidad es la dimensión mejor valorada: banda alta, subnota de 8,25 sobre 10 y confianza del 80 %. La plataforma declara un tipo anual del 10,5 % para un plazo de 18 meses, y esta dimensión aporta 2,06 de los 2,5 puntos disponibles.
- Garantías La estructura incorpora una hipoteca de primer rango sobre la finca del proyecto y una prenda de primer rango sobre sus cuentas, según declara la plataforma. Es un elemento estructural a favor, aunque la dimensión puntúa en banda media y con una confianza del 40 %.
- Promotor El gestor es una empresa de gestión inmobiliaria con experiencia en promociones residenciales, según la documentación. La dimensión de promotor puntúa en banda media, con una confianza del 40 %.
Desventajas y riesgos
- Garantías La dimensión de garantías queda en banda media, con subnota de 4,5 y confianza del 40 %, y deja de aportar 1,65 puntos de los 3 posibles. No tenemos los datos de LTV ni de LTV sobre edificio terminado, lo que impide valorar el colchón real de la garantía.
- Promotor La dimensión de promotor queda en banda media, con subnota de 4,5 y confianza del 40 %, y pierde 1,38 puntos de los 2,5 disponibles.
- Licencia y preventas La dimensión de mercado es la peor valorada: banda baja, subnota de 4,0 y una pérdida de 1,2 puntos de los 2 posibles. La documentación reconoce riesgo de retraso en el ritmo de comercialización y en la obtención de la licencia.
- Licencia y preventas La devolución del préstamo depende de que un banco lo refinancie al cumplirse los hitos de licencia de obra y de ventas. Si esos hitos se retrasan, la salida de los inversores también se retrasa.
Conclusión
La nota global es 5,34 sobre 10, con una confianza del 58 %, por debajo del umbral del 60 % que marca la propia escala. La rentabilidad es el punto fuerte, mientras garantías, promotor y mercado quedan en banda media o baja y lastran la puntuación. El proyecto figura como cerrado o reembolsado, y la información disponible no permite valorar el LTV ni el ticket mínimo.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.