Análisis y valoración del proyecto Madrid | Proyecto Residencial La Mola de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,29 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Avenida Calvo Sotelo, El Molar, MadridModalidad Equity / plusvalíaImporte 2 210 000 €Plazo 28 mesesRentabilidad anual 16,19 %
Proyecto Urbanitae en El Molar, Madrid
Promoción de obra nueva de 68 viviendas plurifamiliares en El Molar, Madrid, con 2 y 3 dormitorios, garaje y trastero. La operación es de equity mediante ampliación de capital para adquirir el suelo y financiar el desarrollo, con licencia de obras concedida y el 88% de las viviendas reservadas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,04 con datos, en parte pesa el 25 % de la fórmula; aporta 2,26 de los 2,50 puntos que podría aportar
- Garantías 3,59 con datos, en parte pesa el 30 % de la fórmula; aporta 1,08 de los 3,00 puntos que podría aportar
- Promotor 4,20 con datos, en parte pesa el 25 % de la fórmula; aporta 1,05 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida Calvo Sotelo, El Molar, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 210 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,19 %
- Plazo
- 28 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 68 viviendas
- Valor objetivo de ventas
- 15 791 100 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- NERO QUALITY CONSULTING
- Capital propio del promotor
- 20,00 %
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 14 637 962 €
- Margen de seguridad de la venta
- 7,30 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 88,00 %
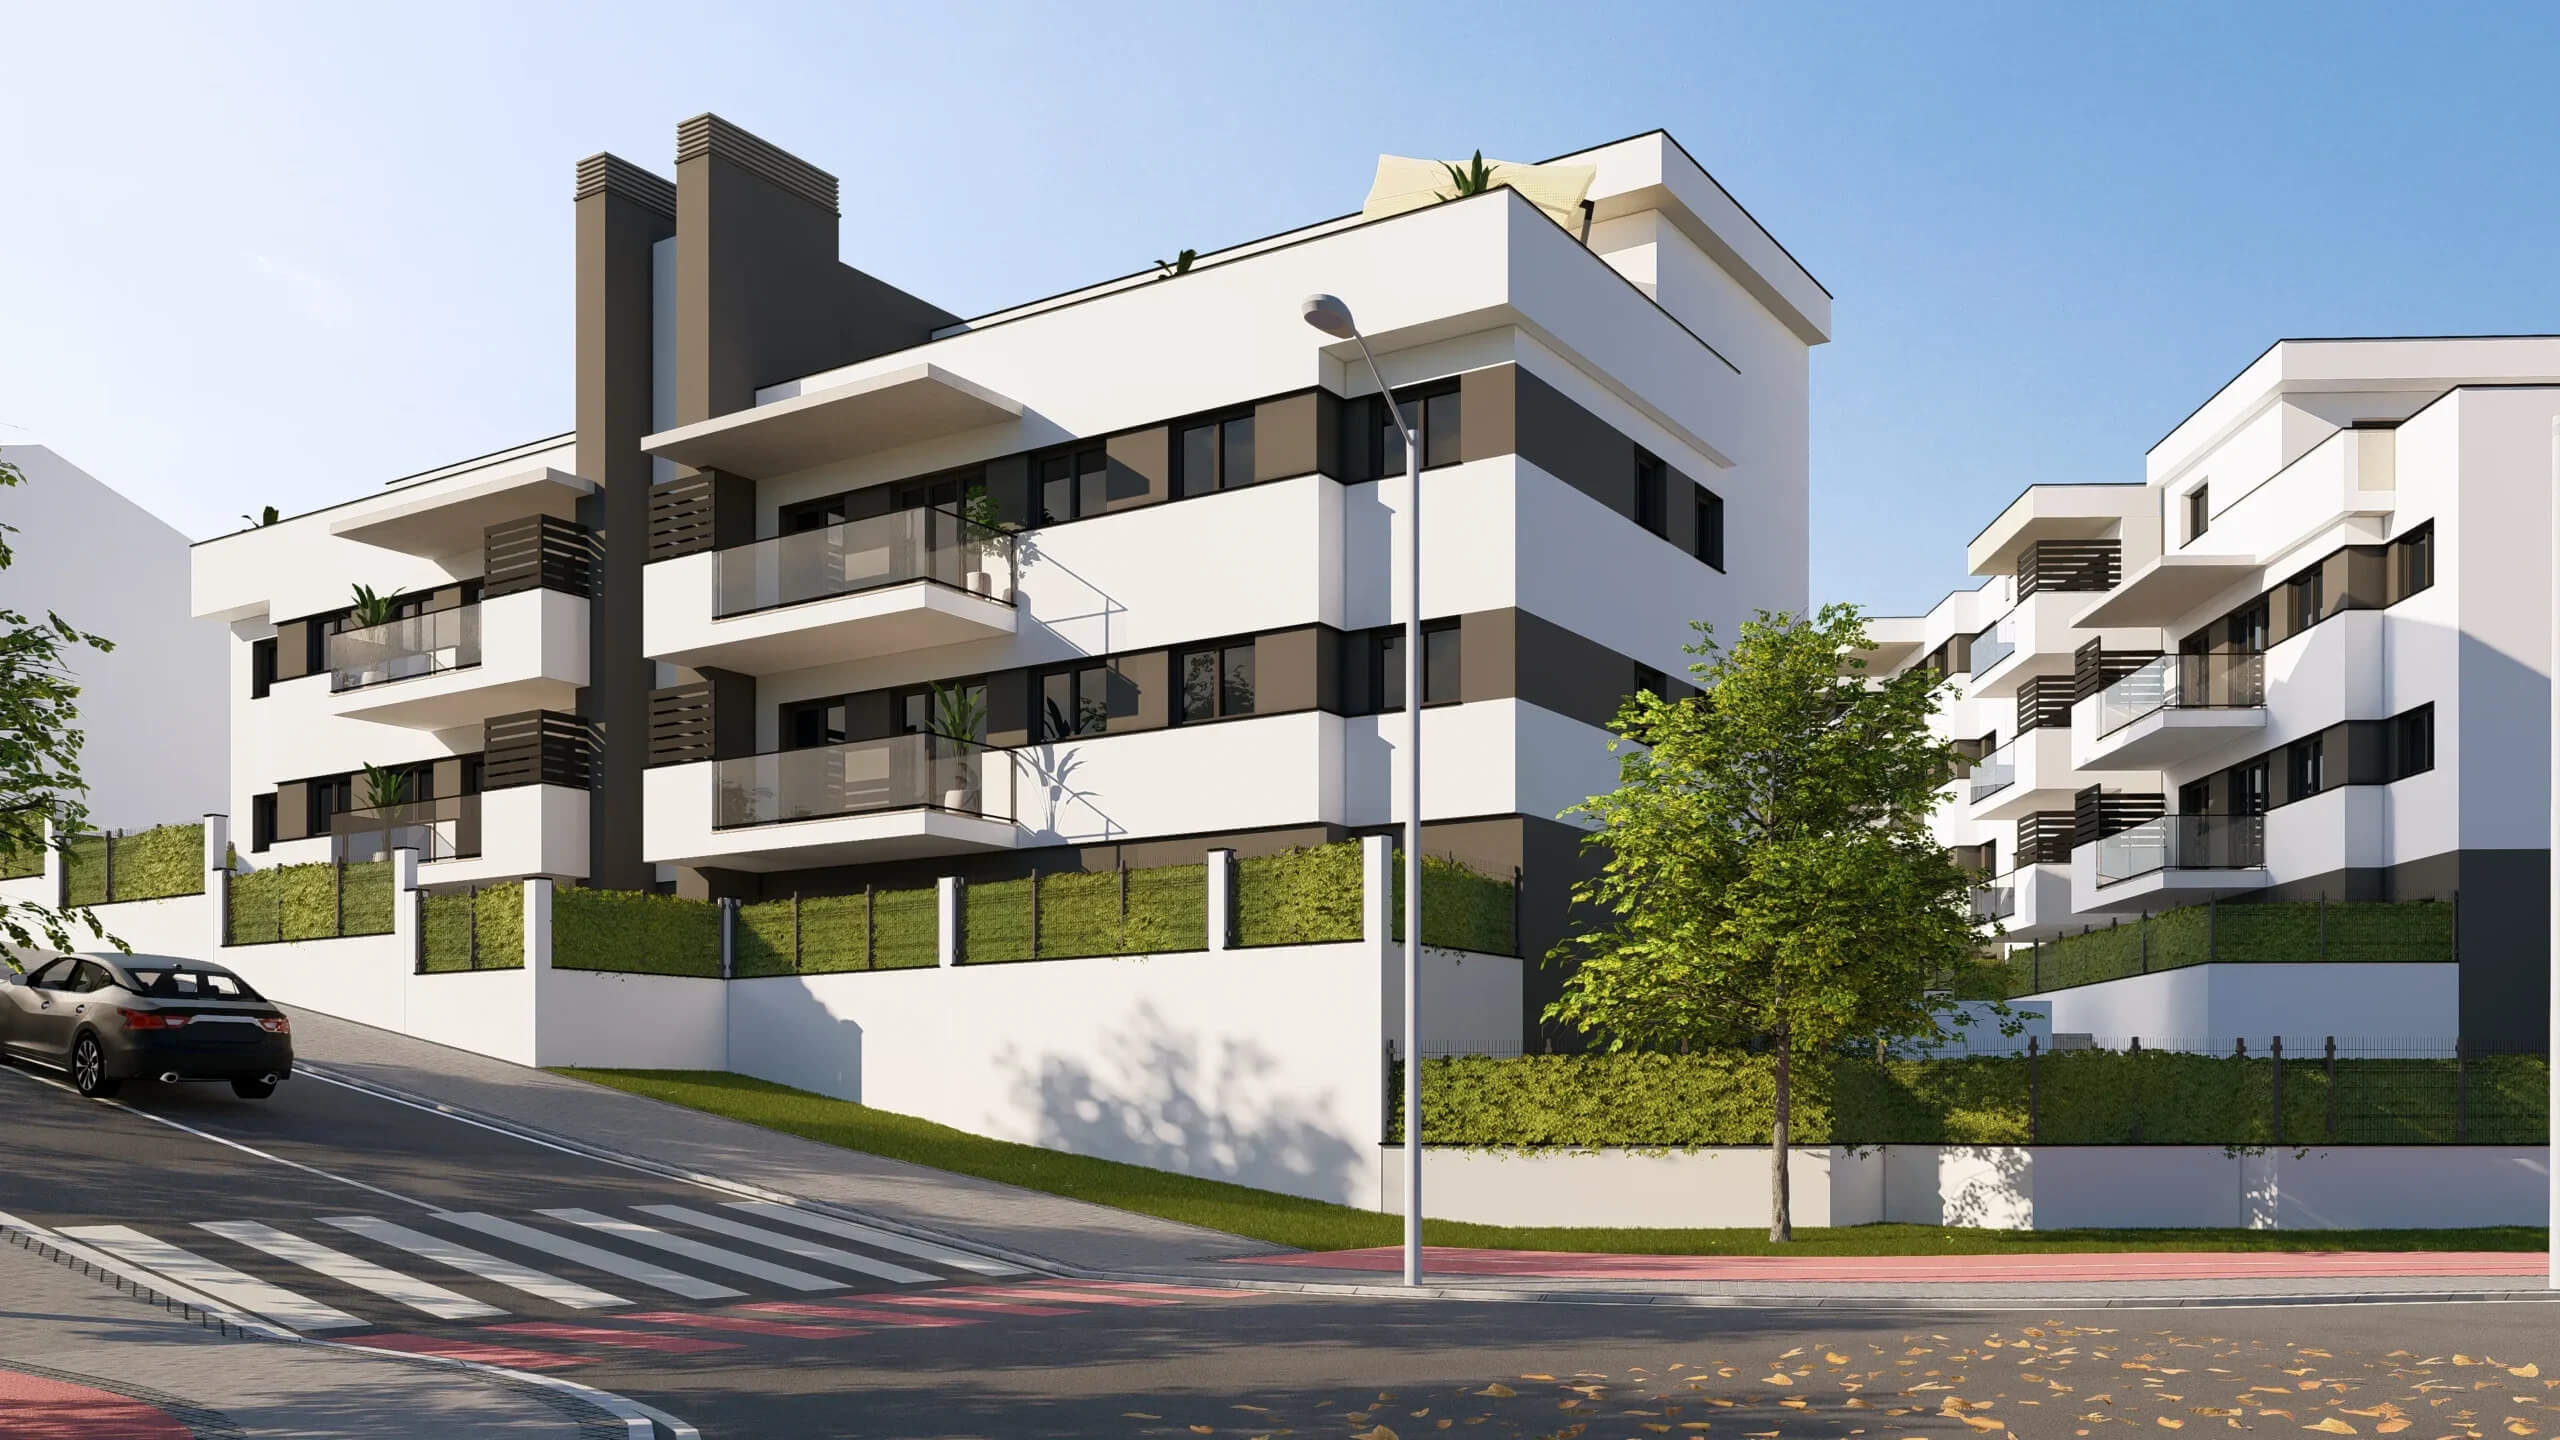 Imagen: Urbanitae
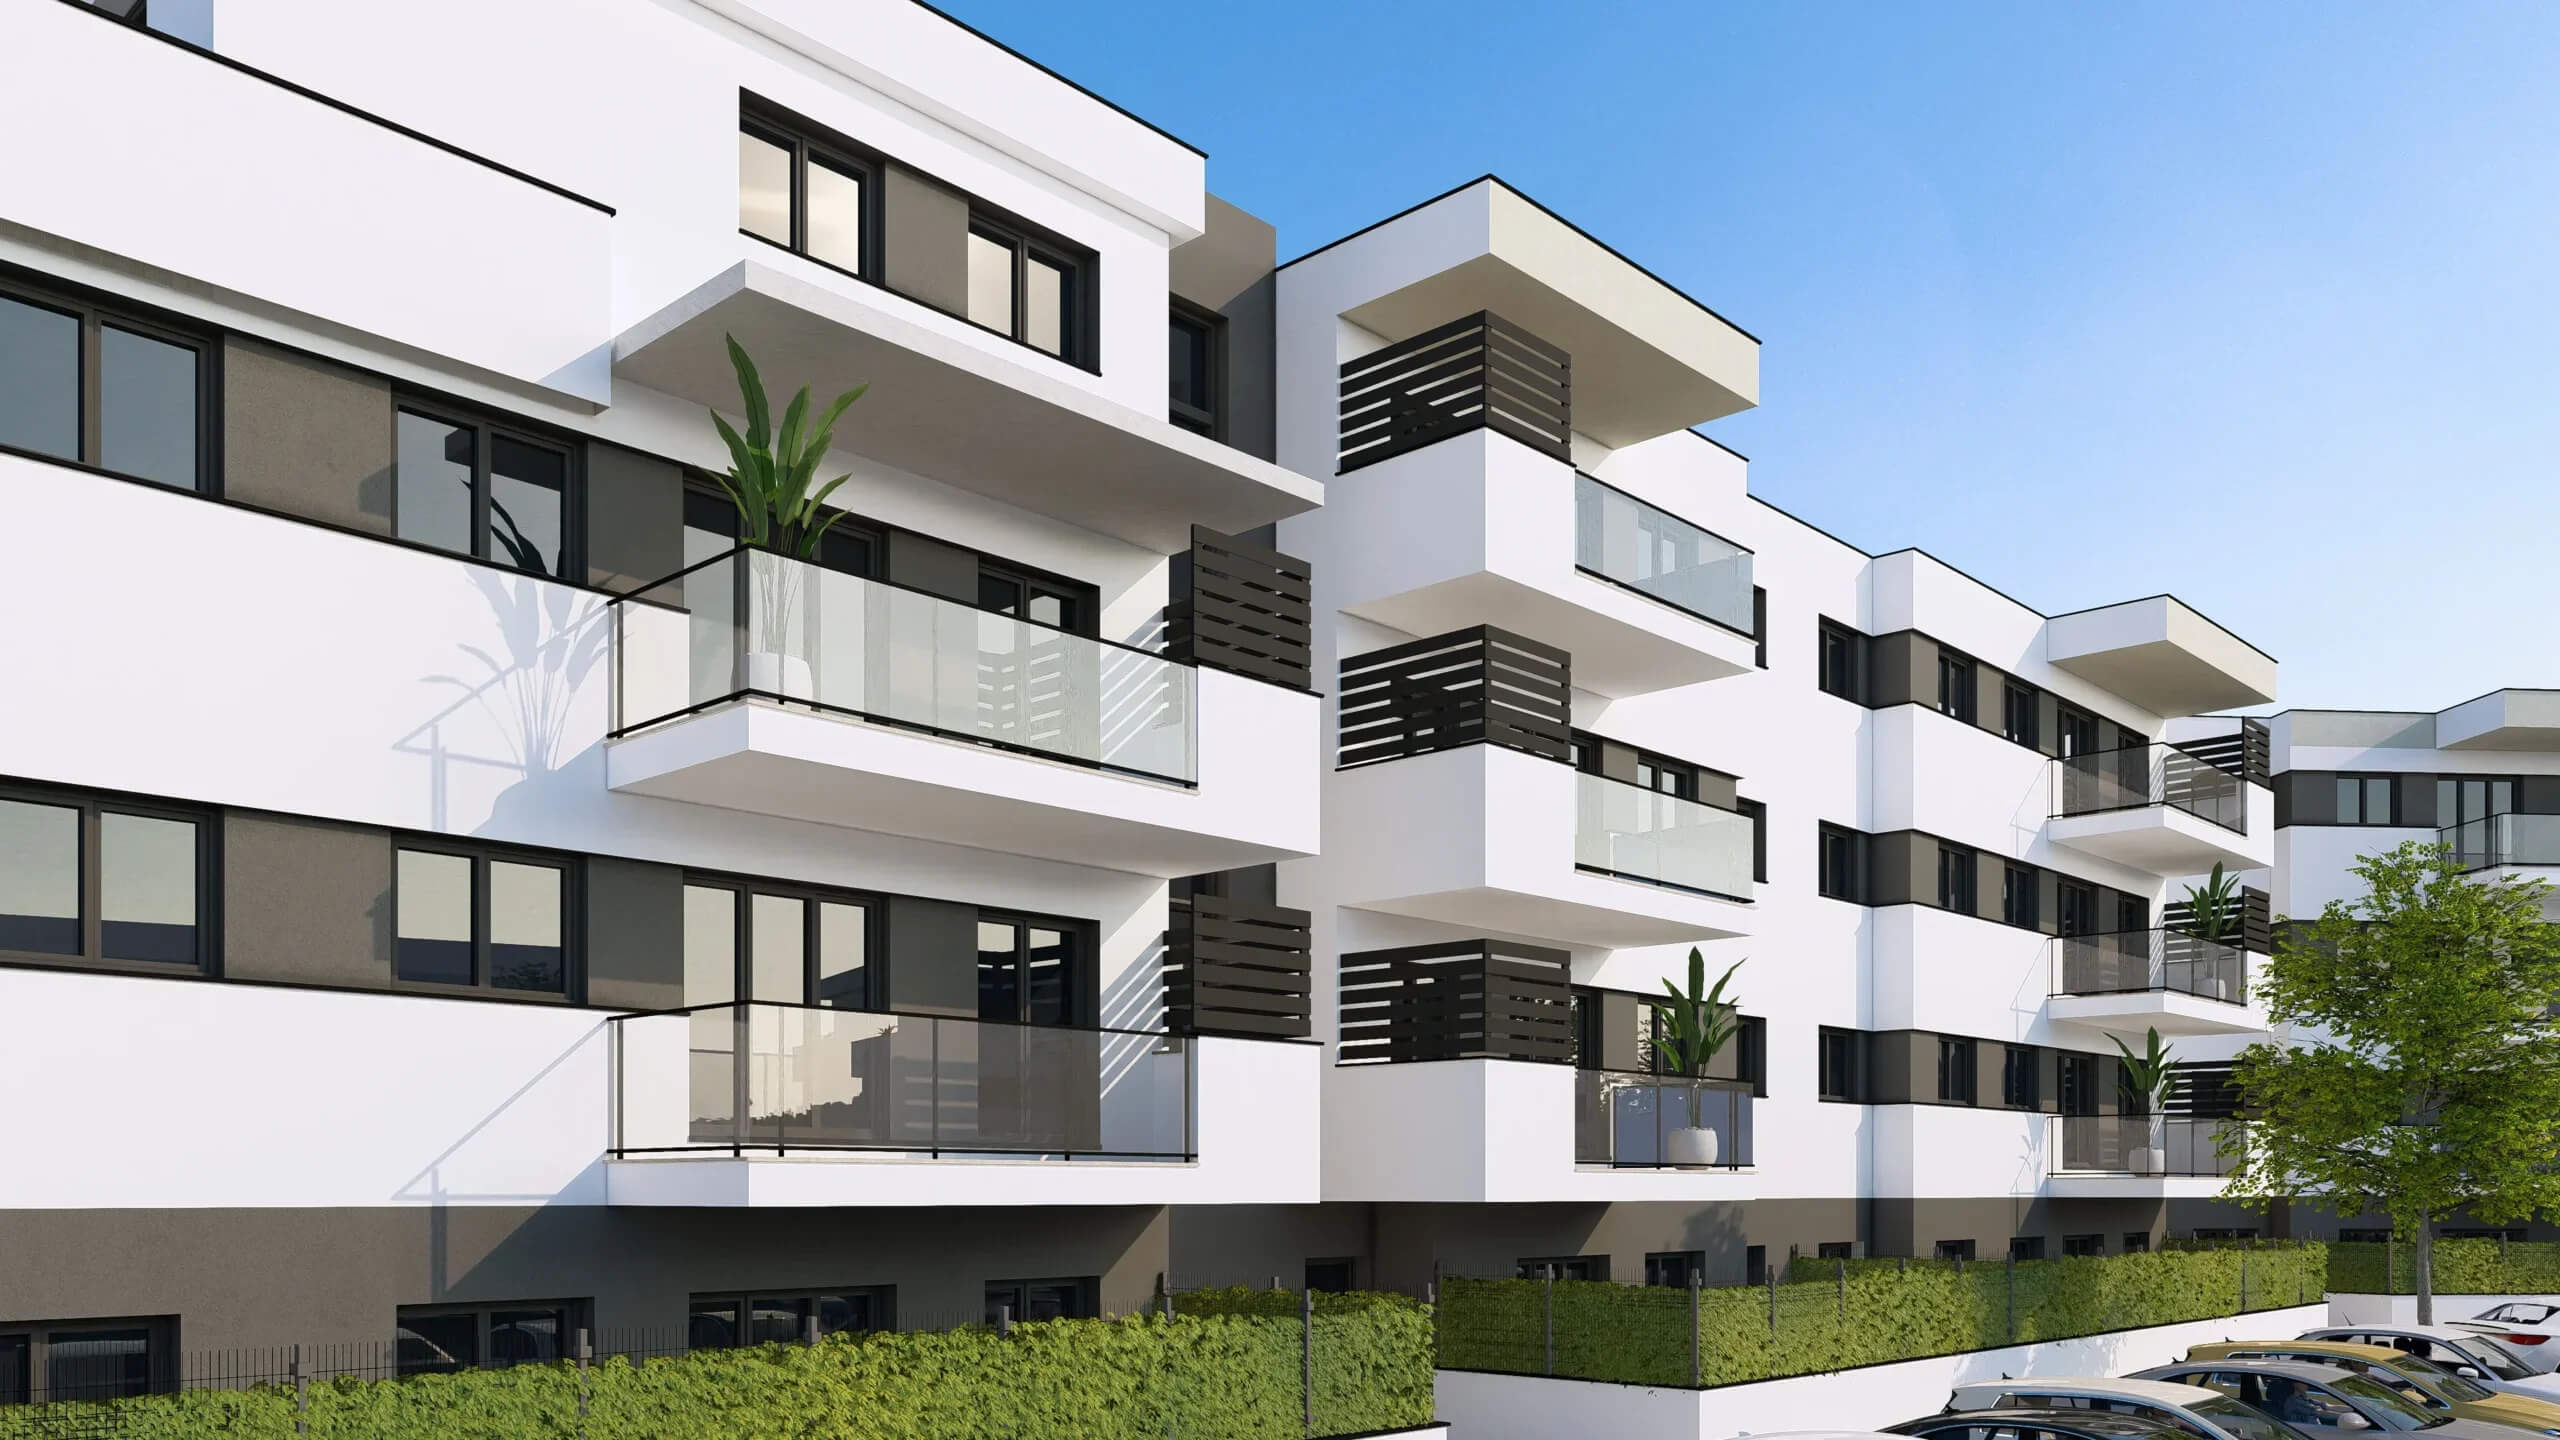 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
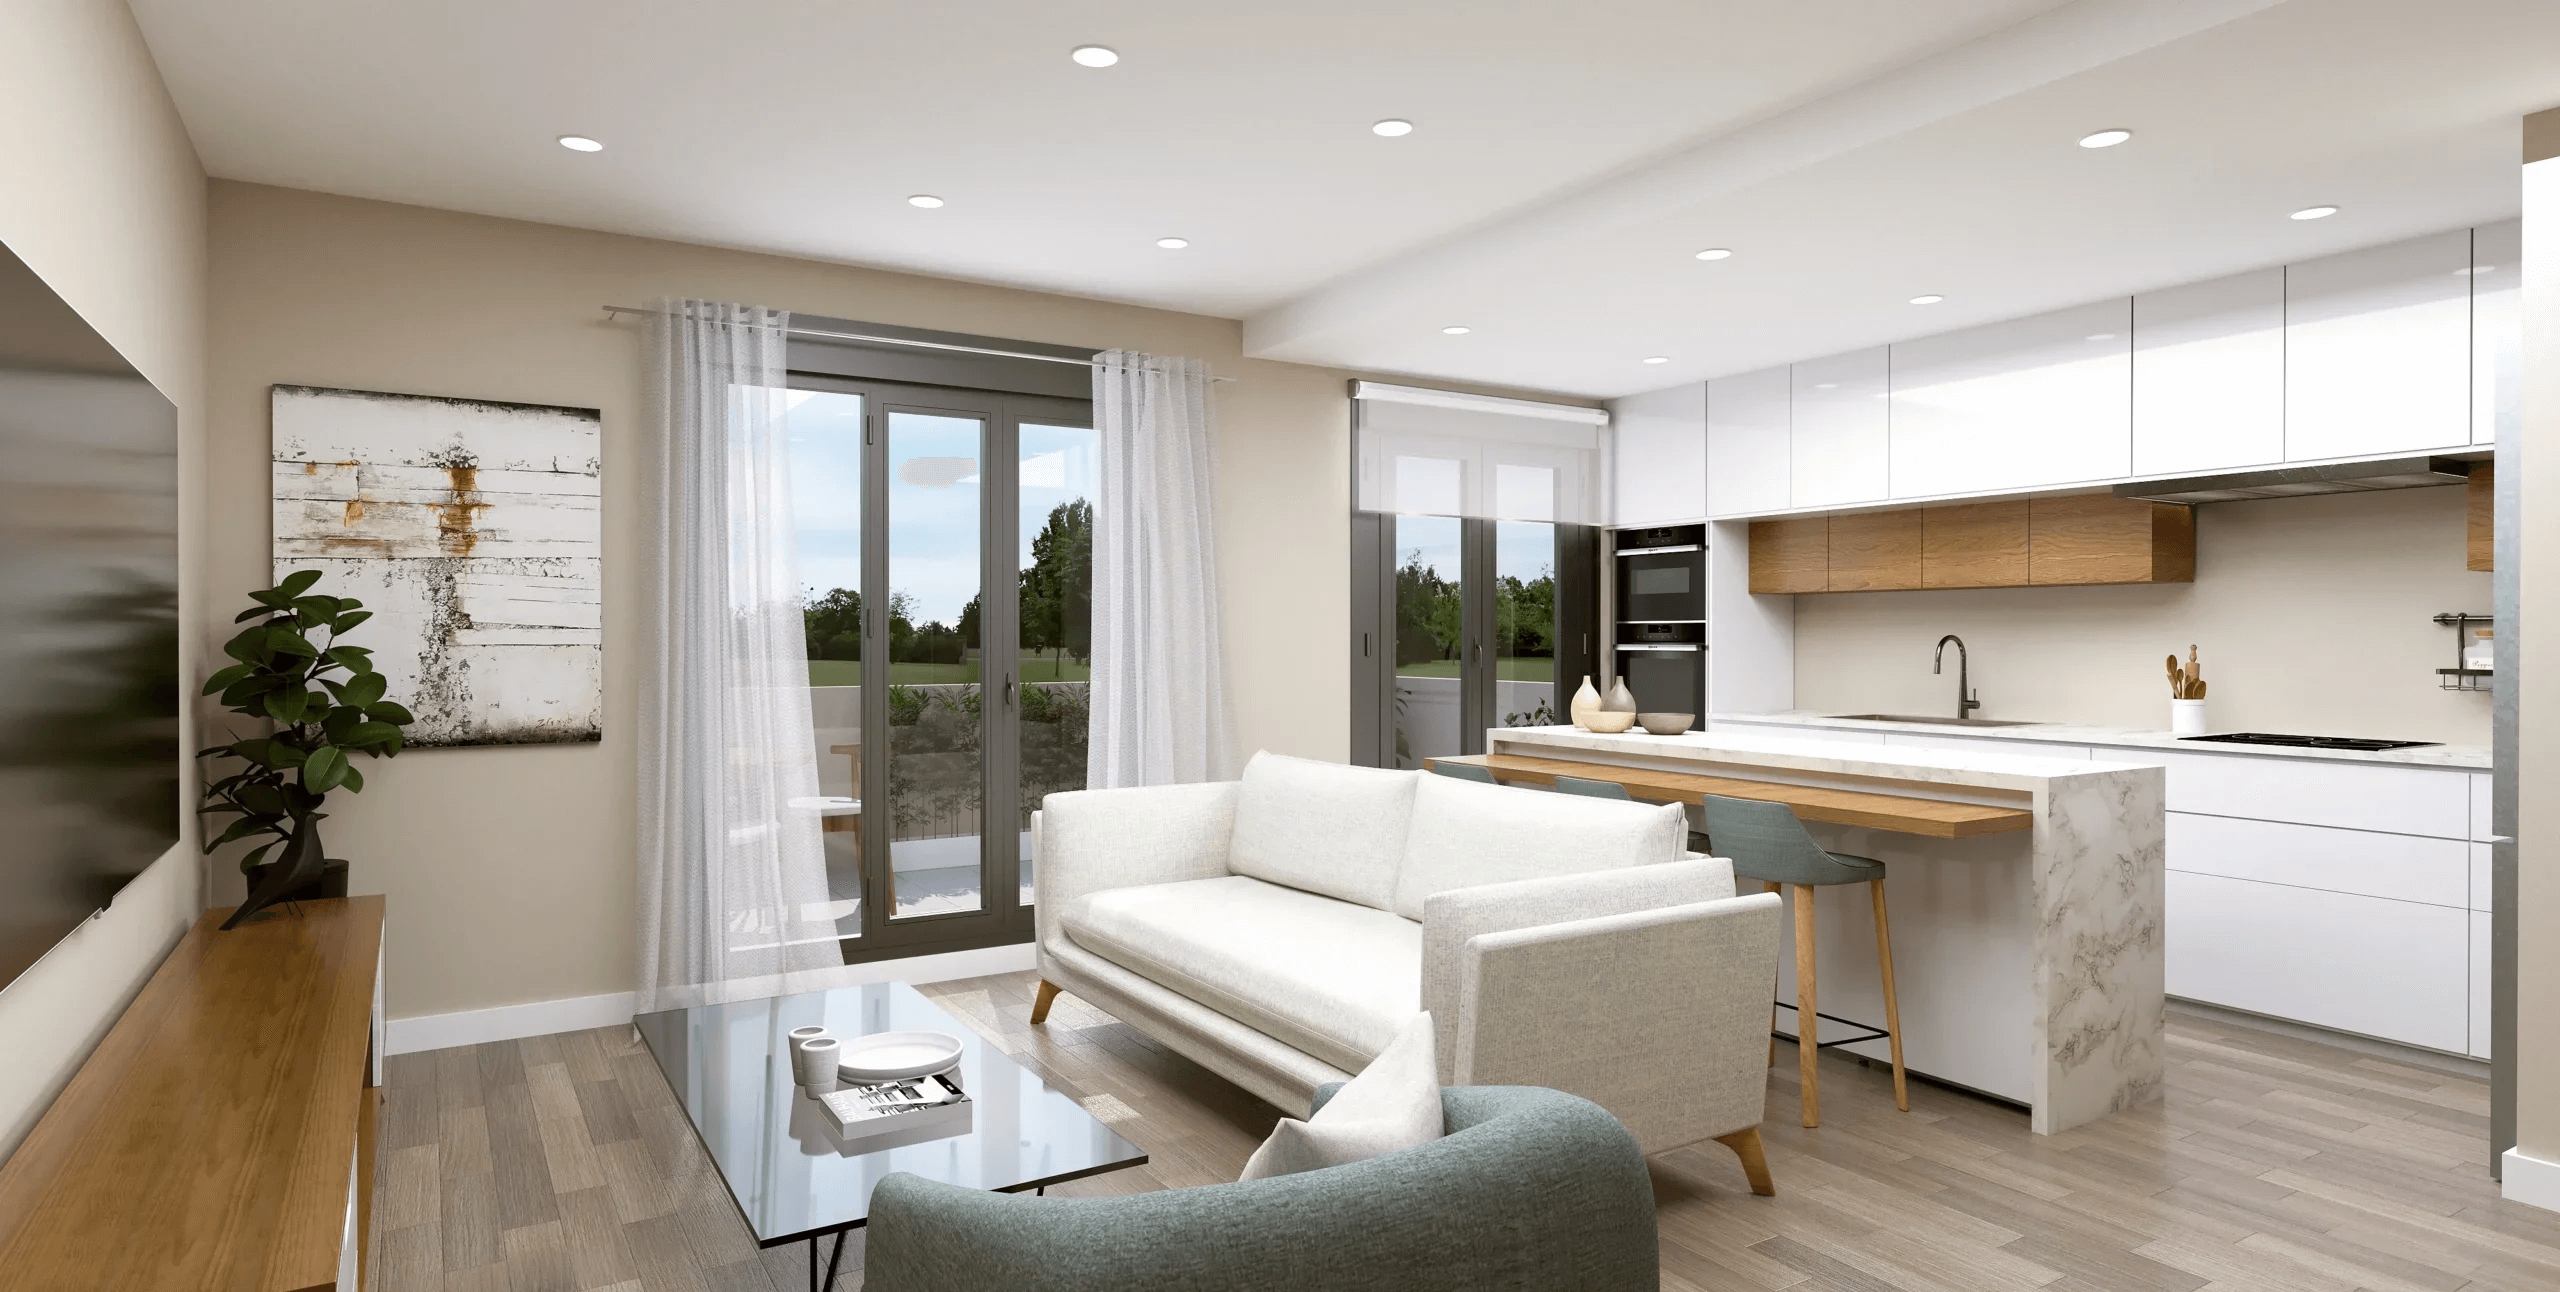 Imagen: Urbanitae
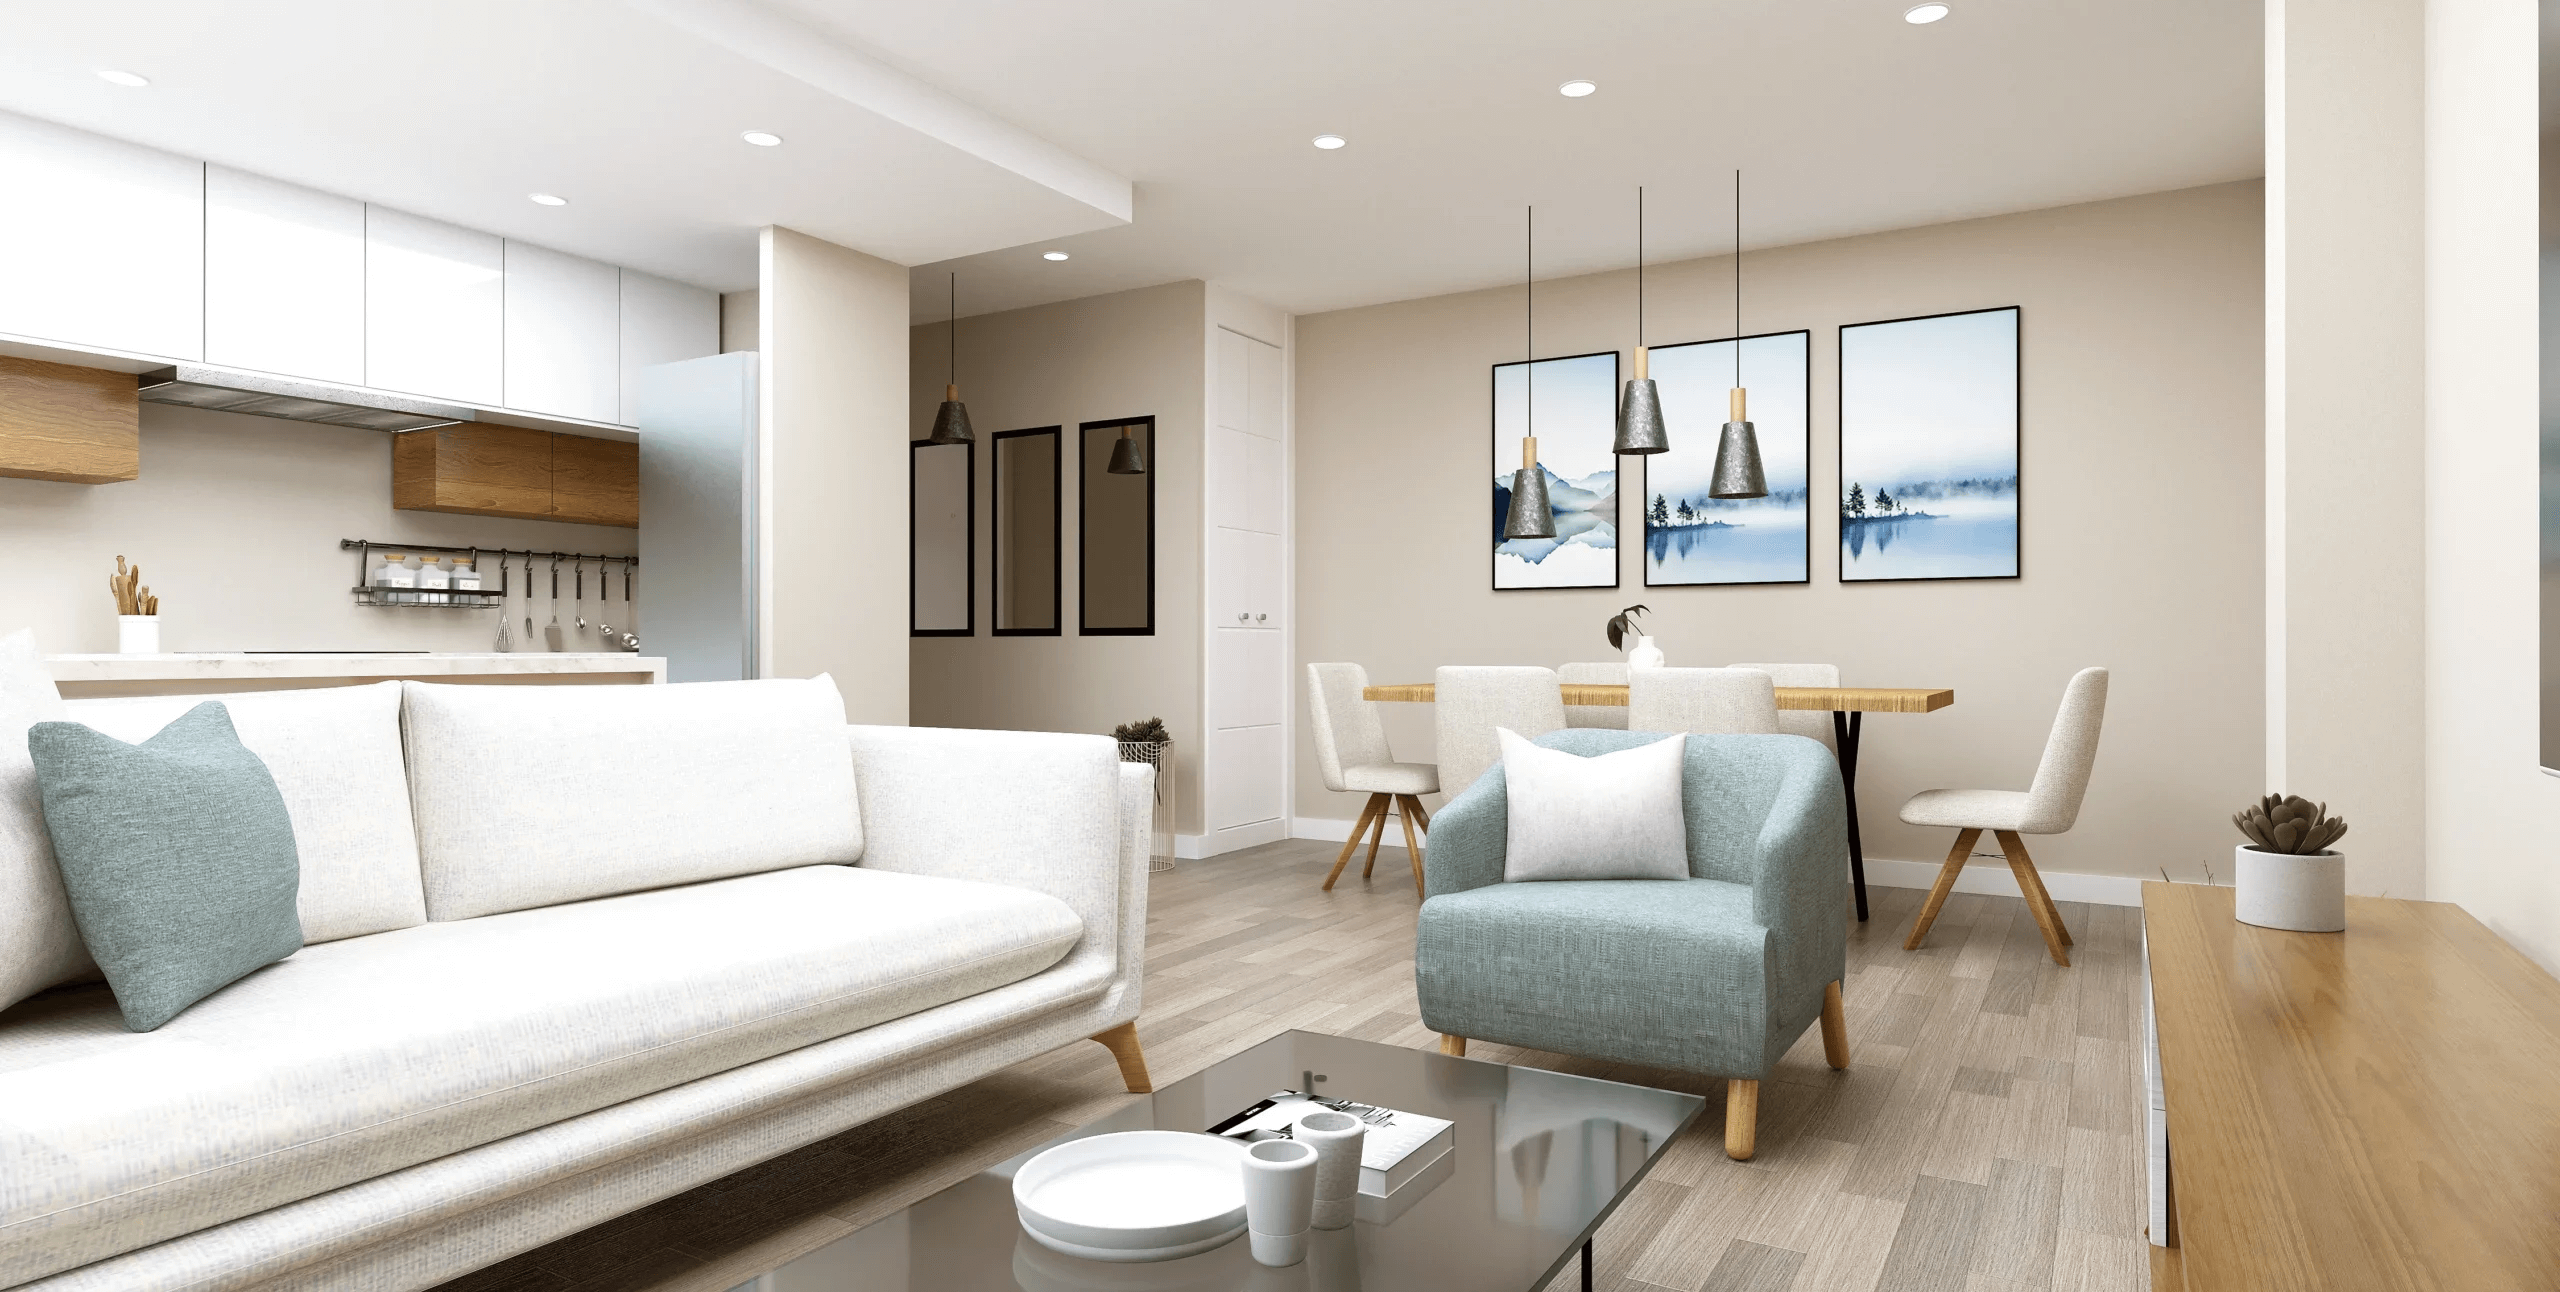 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Molar, El (Madrid), código INE 28086, identificado a partir de la ubicación que publica la plataforma («Avenida Calvo Sotelo, El Molar, Madrid»).
- Población
- 9 999 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 106 € al año renta de 2023 El 26 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 423 personas septiembre de 2026 4,2 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,58 (fórmula 1.0.0). La nota de hoy es 6,29. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia una promoción de obra nueva residencial en edificación plurifamiliar en un municipio de la Comunidad de Madrid. Los inversores de la plataforma aportan capital, vía ampliación de capital, a una sociedad vehículo que a su vez entra en la sociedad promotora del proyecto; el gestor de la operación aporta también capital propio y asume la gestión integral de la promoción. La obra y parte de los costes técnicos se cubrirían con financiación bancaria ya acordada con una entidad de primer rango. La clase del proyecto es equity con estrategia de plusvalía y su estado es en curso. El plazo que derivamos a partir de sus cifras es de veintiocho meses. La plataforma consta inscrita como PSFP conforme al registro de la CNMV.
Ubicación
El proyecto se ubica en un municipio de la Comunidad de Madrid, al norte de la capital, con acceso directo por autovía a la ciudad de Madrid. La documentación de la plataforma lo describe como una localidad pequeña, cuyo desarrollo reciente está marcado por el crecimiento residencial aunque conserva elementos rurales y agrícolas. La plataforma señala además que la zona tiene escasa oferta de vivienda de obra nueva, y apoya su previsión de precios en un estudio de mercado encargado a una empresa externa. La promoción se plantea como edificación plurifamiliar, con viviendas que la documentación describe con plaza de garaje y trastero. Fuera de lo que cuenta la plataforma no tenemos datos propios del entorno: ni precios de la zona, ni rentas, ni demanda.
Economía
La operación se articula como una ampliación de capital: los inversores de la plataforma aportan fondos a la sociedad vehículo, que los hace llegar a la sociedad promotora; una parte pequeña de esa aportación se queda en la propia sociedad vehículo para gastos administrativos y de gestión. El gestor aporta capital propio y su aportación representa una parte del valor total de la inversión, lo que según la plataforma alinea los intereses de todos los participantes. La sociedad vehículo tiene previsto acudir a financiación externa, ya acordada con una entidad de primer rango, que cubriría la obra y parte de los costes técnicos. La documentación publica tres escenarios: uno base favorable, otro moderado con costes al alza e ingresos a la baja, y otro desfavorable con encarecimiento de la obra y recorte de precios que daría resultado negativo. No tenemos la rentabilidad anual del proyecto.
Garantías y estructura
La estructura es de capital, no de deuda: los inversores entran vía ampliación de capital en la sociedad vehículo y esta, a su vez, en la sociedad promotora. La documentación menciona financiación externa acordada con una entidad de primer rango que cubriría los costes de obra y parte de los técnicos, pero no detalla hipoteca, prelación registral ni avales, y no tenemos datos de LTV ni de la garantía asociada a la primera disposición ni sobre el edificio terminado. La aportación del gestor en la misma sociedad es un elemento de alineación de intereses, no una garantía de recuperación del capital. Un reparto preferente de los retornos ordena el cobro, pero no asegura que haya dinero que repartir.
Situación comercial y salida
La plataforma declara que la mayor parte de las viviendas está reservada, que la licencia de obras está concedida y que la obra se encuentra en fase de licitación. También dice haber encargado un estudio de mercado a una empresa externa para validar los precios previstos de las viviendas que quedan por colocar. La salida prevista es la venta de las viviendas promovidas: los inversores recuperarían su dinero con el reparto de beneficios una vez terminada la construcción y entregadas las viviendas. El plazo que derivamos a partir de sus cifras es de veintiocho meses, y la propia documentación advierte de que en una promoción los plazos pueden moverse en ambos sentidos. Los inversores cuentan con un reparto preferente sobre los retornos, por delante de la aportación del gestor.
Ventajas
- Licencia y preventas Es la única dimensión en banda alta y la que sostiene la nota: puntúa 9,50 sobre 10, con una confianza del 80 %, la más alta de las cuatro, y aporta 1,90 de los 2,00 puntos que puede sumar como máximo, con solo 0,10 sin aprovechar.
- Licencia y preventas La plataforma respalda esa valoración con un estudio de mercado encargado a una empresa externa para contrastar los precios previstos de las viviendas que quedan por colocar, y describe la zona como un municipio con poca oferta de obra nueva.
Desventajas y riesgos
- Rentabilidad Puntúa 1,83 sobre 10, en banda baja, con una confianza del 20 %: aporta 0,46 puntos de los 2,50 posibles y deja 2,04 por el camino. Además no tenemos la rentabilidad anual del proyecto, y esa ausencia no suma a favor.
- Rentabilidad La documentación advierte de que los plazos y los costes fijos pueden desviarse y de que las ventas pueden retrasarse o exigir rebajas de precio. Describe un escenario desfavorable, con encarecimiento de la obra y recorte de precios, que arrojaría resultado negativo y una pérdida parcial del capital que aportan los inversores.
- Promotor Puntúa 4,00 sobre 10, en banda baja, con una confianza del 40 %: aporta 1,00 punto de los 2,50 posibles y deja 1,50 sin sumar. La documentación detalla su experiencia en desarrollo de suelo y activos residenciales y que arriesga capital propio, pero la dimensión no llega a banda media.
Lo que no sabemos
- Garantías Falta por completo el dato de garantías: no tenemos hipoteca, prelación, avales, rango de garantía ni LTV, ni de la primera disposición ni sobre el edificio terminado. Esa ausencia deja 2,77 puntos de los 3,00 que la dimensión podría aportar. No tener el dato no la convierte en mala: es desconocida, y no afirmamos a quién corresponde esa falta.
Conclusión
La nota se queda en 3,58 sobre 10 con una confianza del 31 %, por debajo del umbral del 60 % que haría falta para darla por buena. Mercado es lo único que sostiene el resultado; rentabilidad y promotor puntúan en banda baja y garantías es una incógnita que deja sin sumar 2,77 de los 3,00 puntos que esa dimensión podría aportar. La documentación ofrece hechos favorables —licencia de obras concedida, obra en licitación y la mayor parte de las viviendas reservadas—, pero una estructura de capital con financiación bancaria acordada ordena el reparto de lo que haya, no asegura que el capital vuelva.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.