Análisis y valoración del proyecto Marbella | Proyecto Los Monteros de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,39 /10 confianza global: 68 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle del Alce 10, Marbella, MálagaModalidad Deuda / préstamoImporte 2 900 000 €Plazo 18 mesesRentabilidad anual 9,75 %
Proyecto Urbanitae en Marbella, Málaga
Préstamo de hasta 2.900.000 € a 18 meses (con posible extensión de 6 meses) destinado a refinanciar la hipoteca existente y financiar la finalización de una villa de lujo en construcción, con un grado de avance superior al 70%, en Los Monteros, Marbella. La operación se garantiza con hipoteca de primer rango sobre el activo, prenda de acciones y de cuentas de la SPV propietaria y mandato irrevocable de venta.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,69 con datos, en parte pesa el 25 % de la fórmula; aporta 1,92 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,89 con datos, en parte pesa el 25 % de la fórmula; aporta 1,22 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle del Alce 10, Marbella, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 2 900 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 9,75 %
- Plazo
- 18 meses
- Rentabilidad total
- 14,62 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
- Valor objetivo de ventas
- 7 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Luxury Villas Marbella
- Proyectos previos del promotor
- 15 proyectos
- Capital comprometido
- 1 850 000 €
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- 121,54 %
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación actual
- 6 500 000 €
- Tasación del edificio terminado
- 7 000 000 €
- LTV del préstamo completo sobre la tasación actual
- 121,54 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 92,86 %
- Ventas comprometidas
- 6 500 000 €
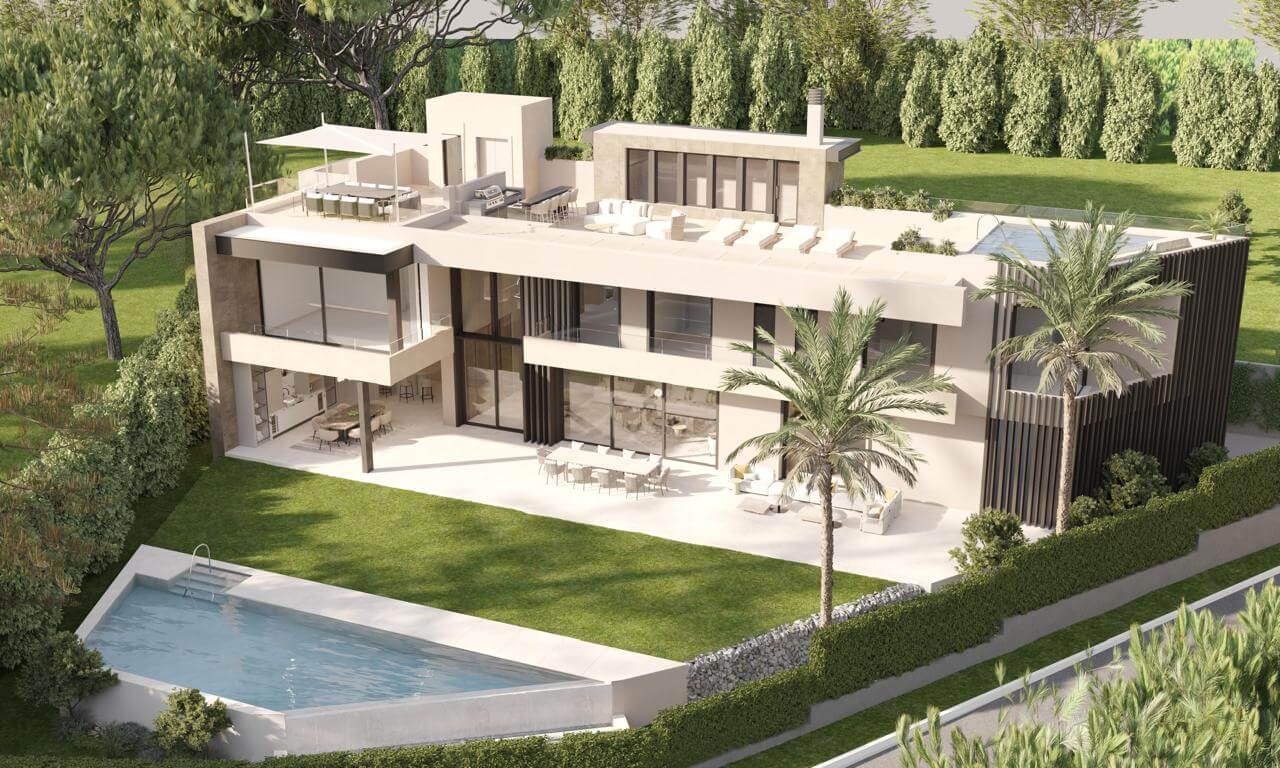 Imagen: Urbanitae
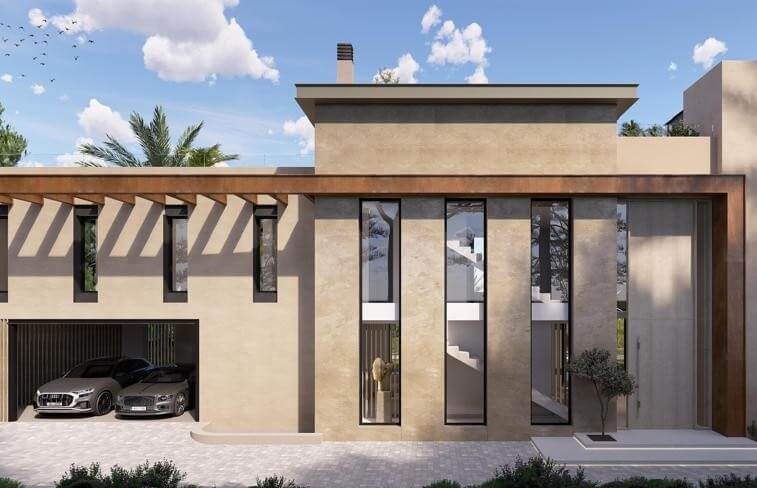 Imagen: Urbanitae
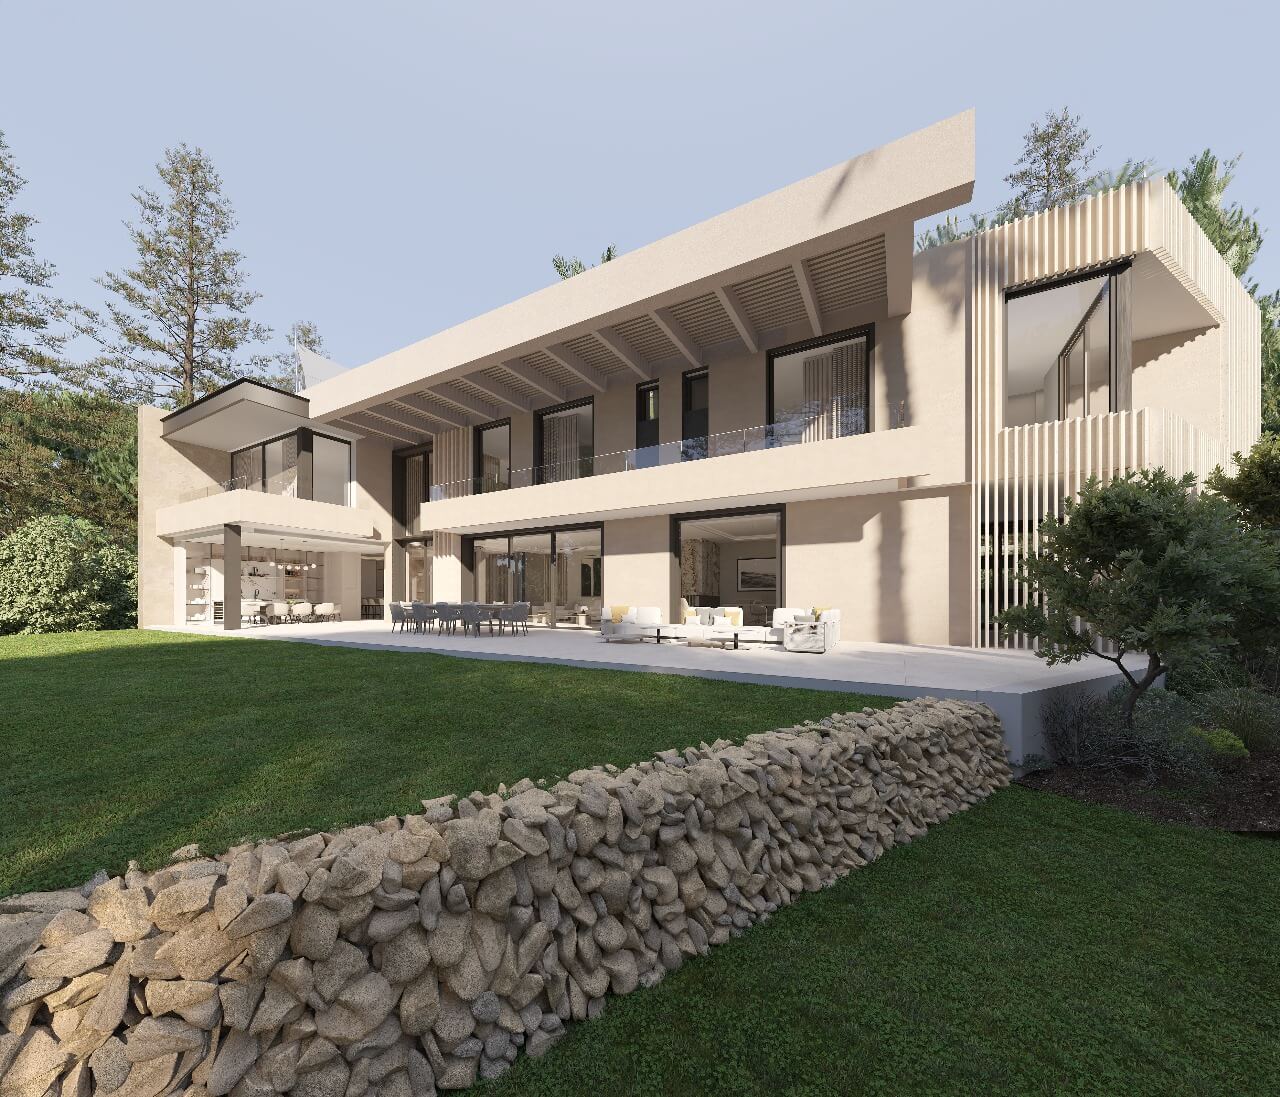 Imagen: Urbanitae
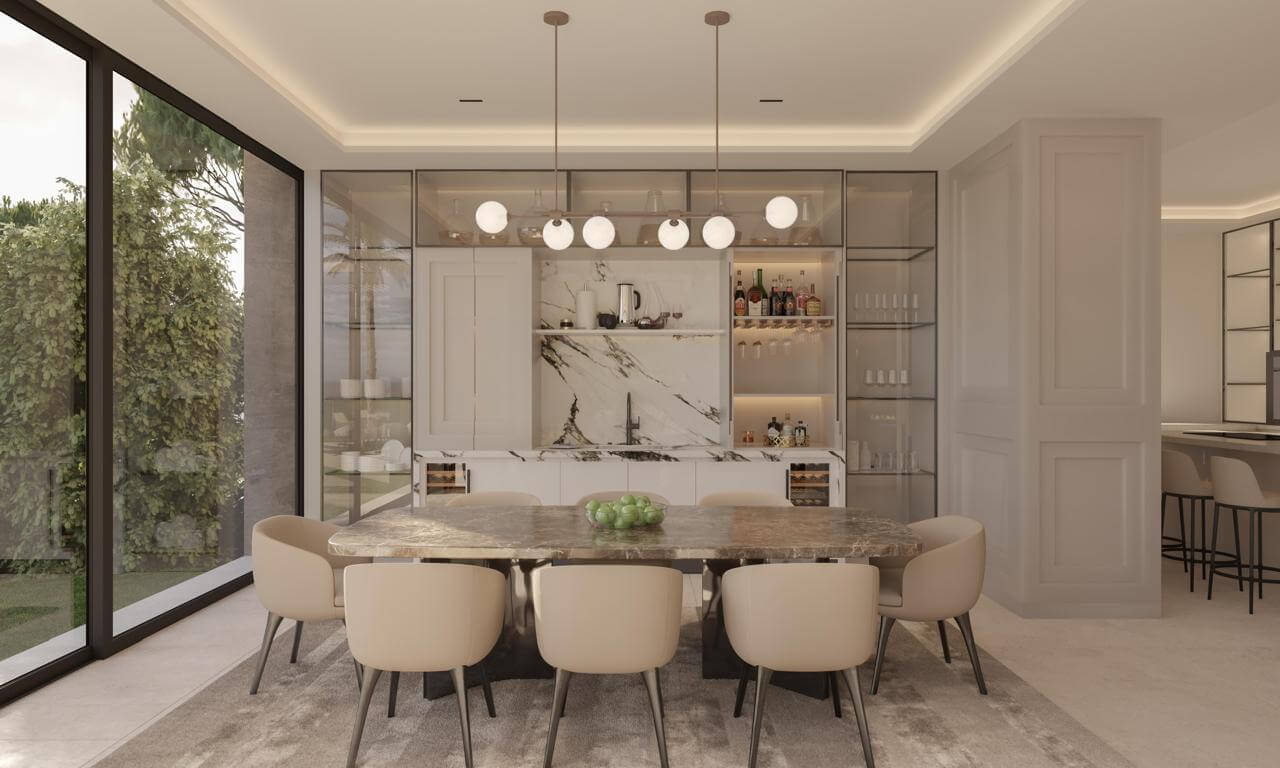 Imagen: Urbanitae
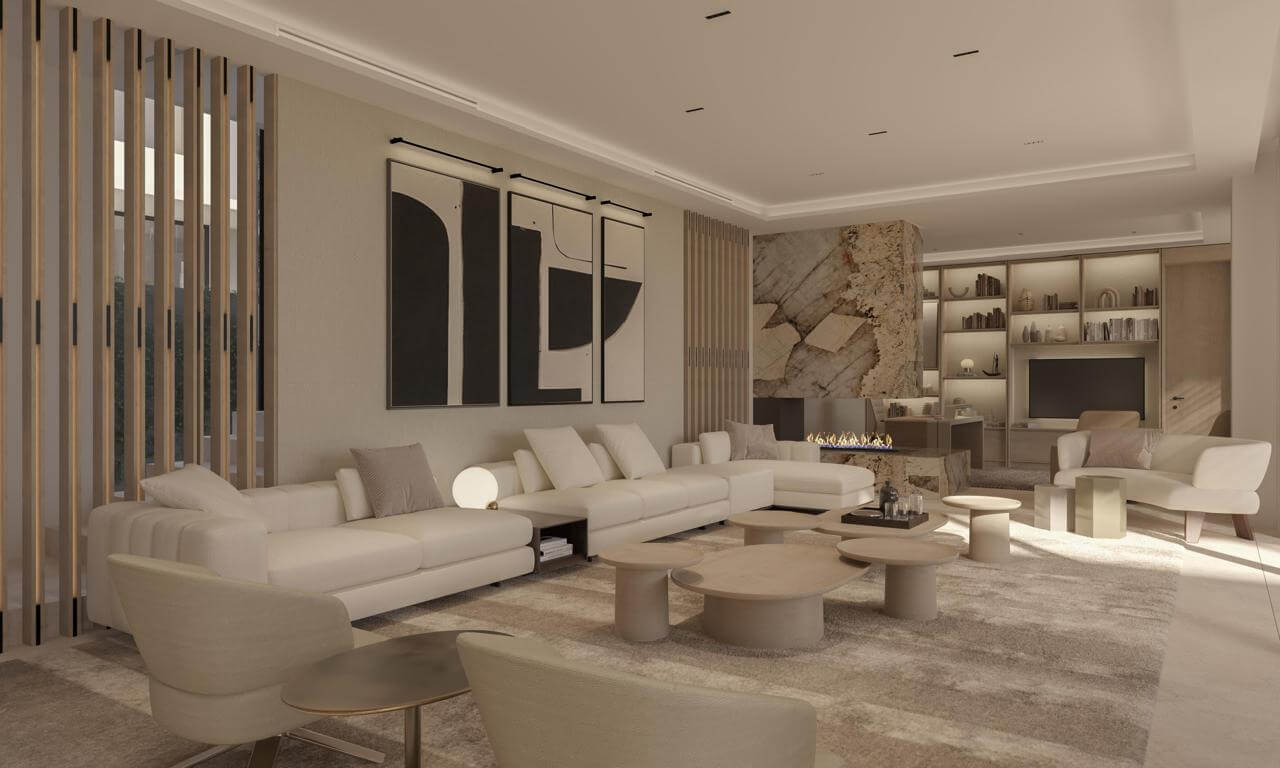 Imagen: Urbanitae
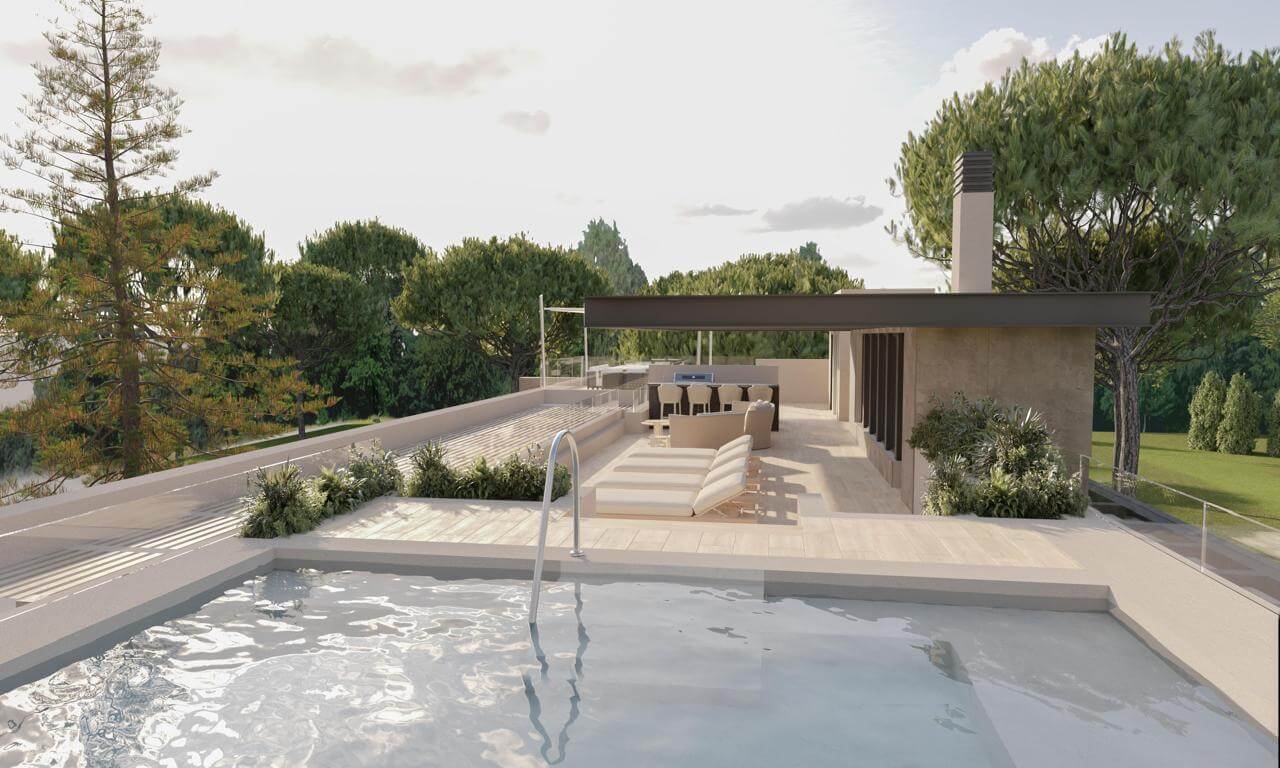 Imagen: Urbanitae
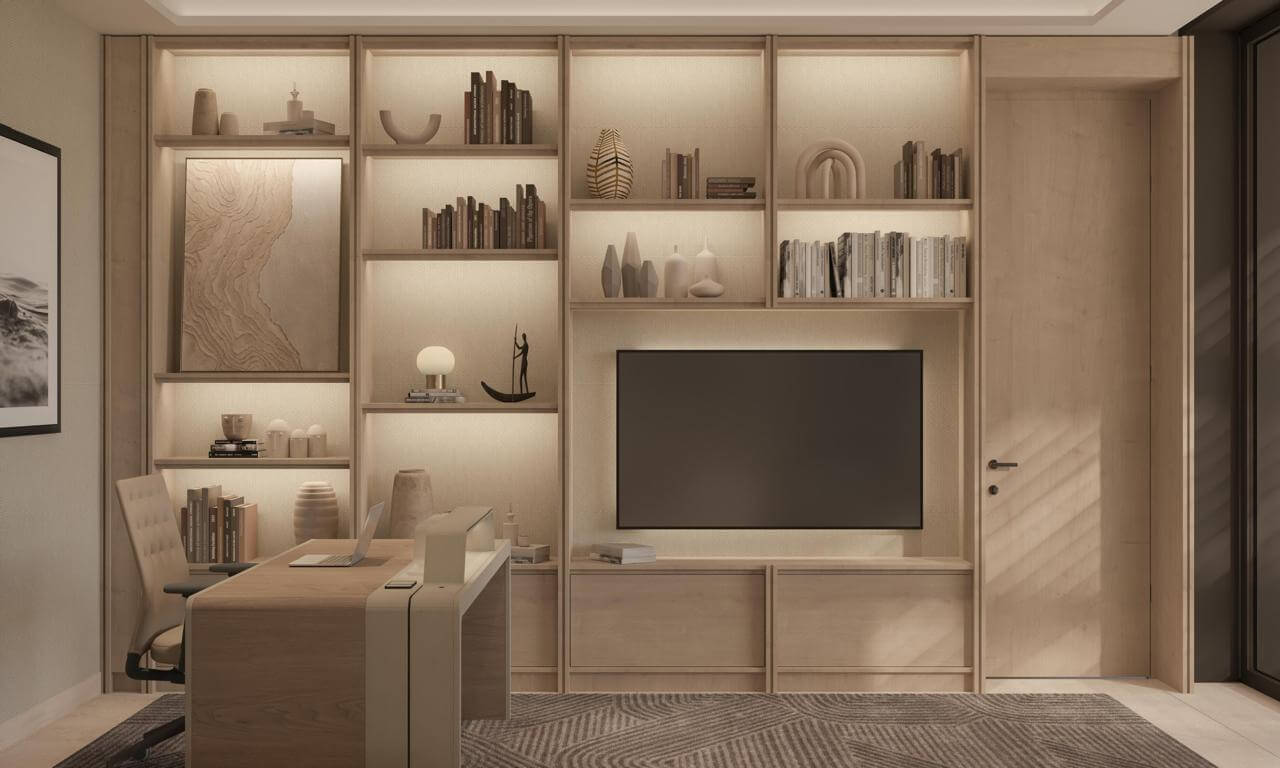 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Marbella (Málaga), código INE 29069, identificado a partir de la ubicación que publica la plataforma («Calle del Alce 10, Marbella, Málaga»).
- Población
- 159 786 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 13 384 € al año renta de 2023 El 31 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 4 528 €/m² segundo trimestre de 2026; 748 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 246 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,62 (fórmula 1.0.0). La nota de hoy es 6,39. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Los inversores de la plataforma conceden un préstamo a tipo fijo a la sociedad titular del activo. El dinero se destina a refinanciar un préstamo hipotecario que ya gravaba una villa en construcción y a cubrir los costes de obra pendientes hasta terminarla, incluido el mobiliario y posibles contingencias, además de los gastos de formalización. La plataforma declara una rentabilidad anual del 9,75 %, y el plazo de 18 meses lo calculamos nosotros a partir de sus cifras; capital e intereses se pagan a vencimiento. La devolución depende de la venta de la villa terminada y amueblada, y el inversor actúa como acreedor, no como socio.
Ubicación
El activo está en la urbanización Los Monteros, al este de Marbella. La documentación describe la zona como una urbanización con vigilancia permanente, zonas ajardinadas y acceso cercano a la playa, y sitúa la vivienda cerca del mar, con vistas al mar desde la planta primera. Según la ficha, es la única vivienda de obra nueva a la venta en esa urbanización. El entorno cuenta con servicios, hoteles, restaurantes y campos de golf, y la zona está conectada por autovía con el resto de la provincia. La documentación presenta el mercado local como un destino turístico con demanda nacional y extranjera de alto poder adquisitivo. No hay más detalle de entorno en la información disponible.
Economía
La plataforma declara una rentabilidad anual del 9,75 % para el préstamo, y el plazo de 18 meses lo calculamos nosotros a partir de sus cifras. Los intereses y el principal se abonan al vencimiento, no de forma periódica. La documentación explica que el gestor aporta fondos propios acumulados entre la compra del activo, gastos generales, obra y costes financieros del financiador anterior, y que el préstamo que conceden los inversores refina la hipoteca existente y cubre lo que queda de obra. La comercialización de la vivienda está en marcha, con un precio anunciado y una expectativa de venta superior una vez terminada y amueblada. No tenemos el dato de LTV, ni el de LTV sobre edificio terminado, ni el ticket mínimo, y no hay cifra de preventas.
Garantías y estructura
La plataforma declara que el préstamo se asegura con una hipoteca de primer rango sobre el activo, instrumentada a través de un agente de garantías, con prenda de primer rango sobre las acciones de la sociedad titular y sobre sus cuentas bancarias, y con un mandato irrevocable de venta del activo. El préstamo se articula en un solo tramo y tanto los intereses como el principal se pagan a vencimiento. Es la dimensión con más peso de la fórmula, un 30 %, y su subnota es 4,50 sobre 10 según nuestra valoración, con una confianza del 40 %: aporta 1,35 de los 3,00 puntos posibles y deja 1,65 sin aportar. Una hipoteca de primer rango ordena el cobro, pero no garantiza que se cobre.
Situación comercial y salida
La salida prevista es la venta de la villa una vez terminada y amueblada, y con su producto se repaga el préstamo. La documentación indica que la comercialización ya está en marcha y que el gestor espera vender por encima del precio al que anuncia ahora el activo, con un informe comercial que respalda ese precio. Se admite la amortización anticipada total en cualquier momento, sujeta a un retorno mínimo, y cabe extender el plazo más allá de los 18 meses si se cumplen condiciones ligadas a la obra y a que la comercialización no se interrumpa. El repago depende, por tanto, de que la vivienda se venda: no hay un flujo de caja periódico que cubra los intereses.
Ventajas
- Rentabilidad Es la única dimensión en banda alta y la que sostiene la nota: 7,69 sobre 10 con una confianza del 80 %, la más firme de las cuatro, y aporta 1,92 de los 2,50 puntos que tiene disponibles. La plataforma declara un 9,75 % anual, y el plazo de 18 meses lo calculamos nosotros a partir de sus cifras.
- Licencia y preventas La documentación presenta el activo como la única vivienda de obra nueva a la venta en su urbanización, con vistas al mar y con servicios, hoteles, restaurantes y campos de golf en el entorno. La valoración de mercado es 5,50 sobre 10 con una confianza del 40 %, y aporta 1,10 de los 2,00 puntos posibles: es un argumento comercial, no una ventaja consolidada.
Desventajas y riesgos
- Garantías Es la dimensión con más peso de la fórmula, un 30 %, y la que más margen deja sin aprovechar: 4,50 sobre 10, confianza del 40 % y 1,65 de los 3,00 puntos sin aportar. No tenemos el dato de LTV ni el de LTV sobre edificio terminado, que son las referencias habituales para medir la distancia entre la deuda y el valor del activo.
- Promotor Puntúa 5,00 sobre 10, en banda media, con una confianza del 40 %, y deja 1,25 de los 2,50 puntos posibles sin aportar. La documentación describe al gestor como un vehículo de varios socios con recorrido en promoción inmobiliaria, pero no hay cifras que permitan contrastar ese recorrido dentro de la nota.
- Licencia y preventas Puntúa 5,50 sobre 10 con una confianza del 40 % y deja 0,90 de los 2,00 puntos disponibles sin aportar. El repago depende de que la villa se venda al precio previsto, y la propia documentación reconoce el riesgo de retraso en la venta y de desvíos de plazo por imprevistos de construcción.
- Rentabilidad Es la dimensión más alta, pero deja 0,58 de los 2,50 puntos sin aportar y su confianza es del 80 %, no total. Además, intereses y principal se cobran íntegramente al vencimiento: no hay pagos periódicos, así que el 9,75 % anual declarado solo se materializa si el préstamo se repaga.
- Garantías La documentación advierte de que un cambio sustancial de las condiciones pactadas entre el inicio de la campaña y la formalización del contrato llevaría a cancelar la operación y devolver el dinero. También admite la posibilidad de extender el plazo más allá de los 18 meses si se cumplen condiciones ligadas a la obra y a que la comercialización no se interrumpa.
Conclusión
La nota es 5,62 sobre 10, con una confianza del 50 % que se queda por debajo del umbral del 60 % que la propia escala fija para dar por buena una puntuación. La rentabilidad sostiene el resultado, en banda alta y con la confianza más firme; garantías, promotor y mercado quedan en banda media con una confianza del 40 % y dejan sin aportar una parte importante de su peso. Es una operación de deuda a tipo fijo cuyo repago depende de la venta de una vivienda en construcción. La plataforma figura registrada como PSFP, según la comprobación que hacemos contra el registro de la CNMV.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.