Análisis y valoración del proyecto Zaragoza | Proyecto Residencial Arquerías II de Urbanitae
Urbanitae ronda cerrada sin datos
 Imagen: Urbanitae
Nota: 4,91 /10 confianza global: 48 % nota calculada el 2026-11-16
Nota orientativa: faltan datos clave (las garantías); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación Avenida Patio de los Naranjos (sector 89/3, suelo C-13), ZaragozaModalidad Deuda / préstamoImporte 1 000 000 €Plazo 12 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en suelo C-13), Zaragoza
Préstamo de 1.000.000 € a 12 meses con tipo fijo anual del 10% concedido a ARCOSUR C13, S.L. para capitalizar al promotor COANFI. La operación financia la fase II del proyecto Residencial Arquerías, compuesta por 85 viviendas de protección oficial en Arcosur, Zaragoza, con un avance de obra del 60% y un 95% de las viviendas ya vendidas.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,75 con datos, en parte pesa el 25 % de la fórmula; aporta 1,94 de los 2,50 puntos que podría aportar
- Garantías — sin datos — resta hasta 2,77 puntos a la nota; no es un juicio sobre esta dimensión pesa el 30 % de la fórmula
- Promotor 3,37 con datos, en parte pesa el 25 % de la fórmula; aporta 0,84 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Avenida Patio de los Naranjos (sector 89/3, suelo C-13), Zaragoza
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 12 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 85 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- COANFI
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- sin dato
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 95,00 %
 Imagen: Urbanitae
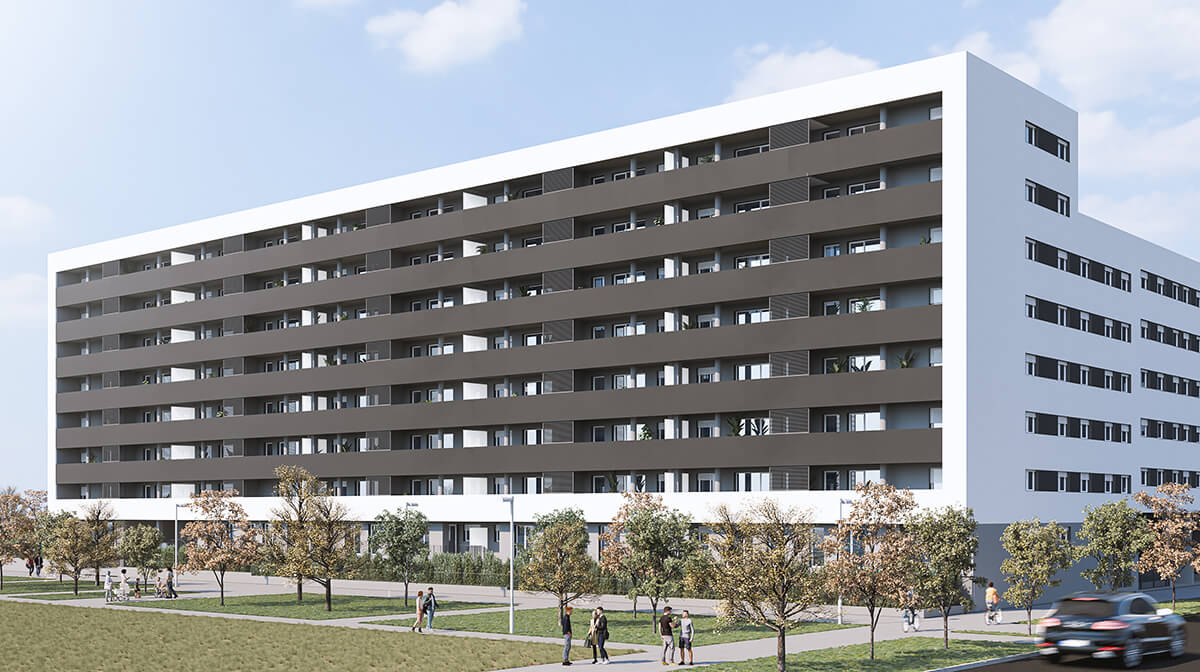 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
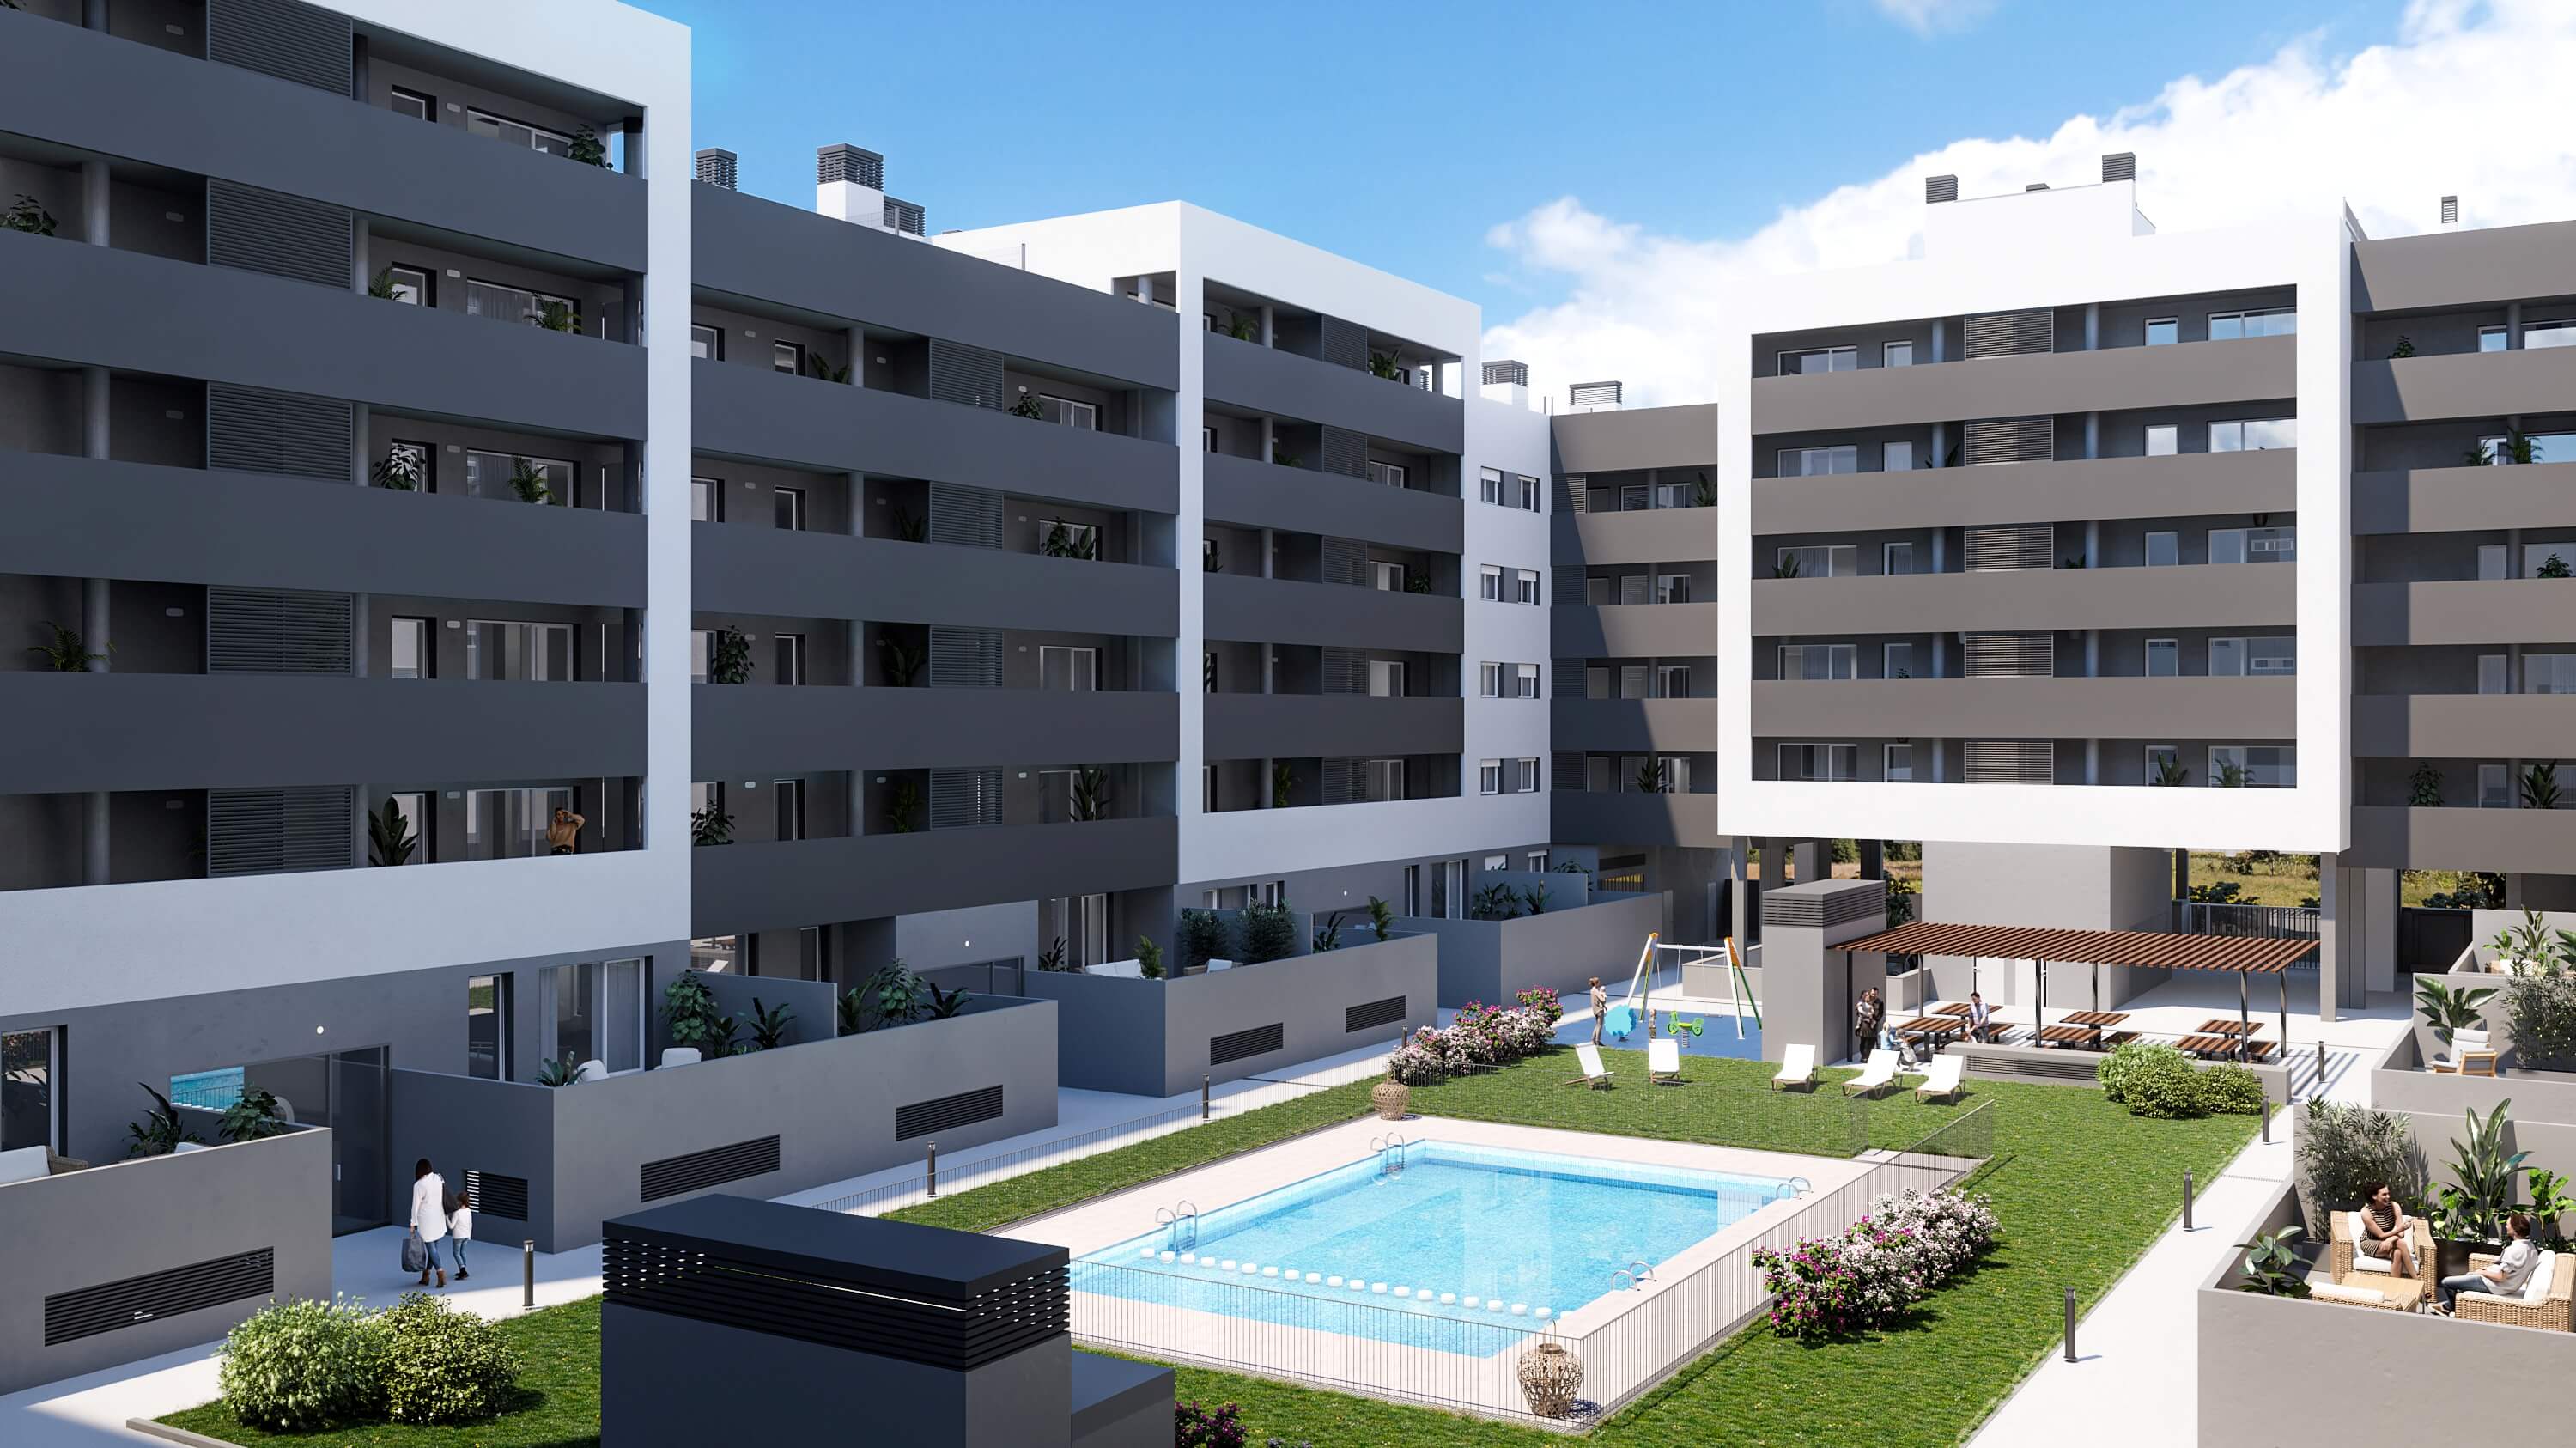 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Sin datos públicos para esta zona: «sector 89/3» no es un municipio que reconozcamos, y «Zaragoza» nombra a la vez un municipio y su provincia: no podemos saber si el proyecto está en la capital. Qué fuentes usamos.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,03 (fórmula 1.0.0). La nota de hoy es 4,91. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la segunda fase de una promoción residencial de vivienda protegida en Zaragoza, dividida en dos etapas, de las que la primera ya se entregó y su préstamo se devolvió a los inversores. Los inversores de Urbanitae conceden un préstamo a tipo fijo y de un solo tramo a la sociedad del proyecto. El dinero no va a la obra: sirve para capitalizar al promotor, que recupera parte de lo invertido para destinarlo a nuevos proyectos. El principal y los intereses se pagan al vencimiento.
Ubicación
El proyecto se sitúa en Zaragoza, en un barrio en expansión al oeste de la ciudad, sobre una de sus principales arterias. Según la documentación, ese sector acumula un volumen relevante de vivienda construida en la última década y concentra hoy buena parte de las solicitudes de licencia de obra nueva de la ciudad. La zona está en fase de desarrollo y consolidación, con un centro comercial a pocos minutos y buena conexión en coche con el centro urbano y con el aeropuerto. El suelo ya es del promotor y la licencia de obras está concedida.
Economía
La operación es deuda: un préstamo de un solo tramo, con principal e intereses que se abonan al vencimiento. Nuestro cálculo del plazo es de 12 meses, derivado de otras cifras y no de un número que la plataforma publique. La documentación describe un tipo fijo anual para el inversor, pero no disponemos de la rentabilidad anual publicada, del ticket mínimo ni de los niveles de LTV, así que no podemos cuantificar ni el coste ni el apalancamiento. En el lado comercial, la documentación indica que la mayor parte de las viviendas está vendida bajo contratos de compraventa y que también hay contratos firmados sobre una parte de las plazas de garaje adicionales puestas a la venta.
Garantías y estructura
El préstamo es de un solo tramo y a tipo fijo, con principal e intereses pagaderos al vencimiento, y permite amortización anticipada total en cualquier momento a cambio de un retorno mínimo equivalente a una parte del plazo en intereses. Si hay impago, el contrato contempla convertir el préstamo en equity por un importe igual al principal más los intereses más un porcentaje adicional sobre esa suma. La documentación señala que el suelo ya es del promotor, que la licencia de obras está concedida y que existe un préstamo promotor firmado con una entidad bancaria. En el plano regulatorio, la plataforma figura como PSFP conforme al registro de la CNMV. No tenemos, en cambio, el dato de la garantía ni de los niveles de LTV, de modo que esta dimensión no aporta puntos a la nota.
Situación comercial y salida
Según la documentación, la obra está avanzada y la promoción está en buena medida vendida bajo contratos de compraventa, con contratos también sobre parte de las plazas de garaje adicionales. La devolución al inversor depende de esa venta: el préstamo se reembolsa con el producto de las viviendas y el plazo estimado es de 12 meses, con principal e intereses abonados al vencimiento. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja, y que existe la posibilidad de que el banco no subrogue el préstamo promotor a algunos compradores.
Ventajas
- Licencia y preventas La dimensión de mercado es la única que puntúa en banda alta: subnota de 9,50 sobre 10, con una confianza del 80 %, por encima del umbral del 60 %. Aporta 1,90 de los 2,00 puntos posibles y deja solo 0,10 sin ganar. Es lo que sostiene la nota final.
- Licencia y preventas Es también la dimensión con la confianza más alta de las cuatro: 80 %, frente al 20 % de rentabilidad y a la ausencia de datos en garantías y promotor. Su contribución es la mayor de la nota, pese a pesar un 20 % en la fórmula.
Desventajas y riesgos
- Rentabilidad La rentabilidad es la dimensión con datos que peor puntúa: subnota de 2,12 sobre 10, en banda baja, y una confianza del 20 %, lejos del umbral del 60 %. Aporta 0,53 de los 2,50 puntos posibles y deja 1,97 sin ganar. No disponemos del dato de rentabilidad anual, de modo que el tipo fijo que menciona la documentación no queda recogido en la nota.
- Rentabilidad La confianza en esta dimensión es solo del 20 %, la más baja entre las que tienen datos. Su subnota se apoya en muy poca información y el resultado final, 3,03 sobre 10, arrastra esa incertidumbre.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni los niveles de LTV de primera disposición ni sobre edificio terminado. La dimensión no puntúa y deja de aportar 2,77 puntos de los 3,00 posibles, el mayor hueco de la nota. No afirmamos de quién es esa ausencia: puede ser que el dato no llegue, que la procedencia no conste o que no se publique.
- Promotor No tenemos ningún dato del promotor. La dimensión no puntúa y deja de aportar 2,12 puntos de los 2,50 posibles. Es un hueco de peso: sin información sobre quién promueve no se puede valorar su experiencia ni su historial. No afirmamos de quién es esa ausencia.
Conclusión
La nota queda en 3,03 sobre 10 con una confianza del 21 %, muy por debajo del umbral del 60 %. Lo que sí tiene datos, el mercado, puntúa alto; el resto falta o puntúa bajo. Un inversor debería leerla como una foto incompleta y buscar por su cuenta los datos de garantías, promotor y rentabilidad antes de decidir.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.