Análisis y valoración del proyecto Madrid | Proyecto Residencia Marte de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,55 /10 confianza global: 83 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Agustín de Betancourt, 17, MadridModalidad Equity / plusvalíaImporte 5 000 000 €Plazo 28 mesesRentabilidad anual 15,02 %
Proyecto Urbanitae en 17, Madrid
Proyecto de equity para la compra de un solar en Móstoles, Madrid, y el desarrollo de una residencia de estudiantes de obra nueva con 314 camas, para su posterior venta llave en mano a un inversor institucional. La operación se articula mediante ampliación de capital en la sociedad vehículo, con una aportación de 5.000.000 € por los inversores de Urbanitae y financiación bancaria para cubrir parte de los costes de desarrollo.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 9,33 con datos, en parte pesa el 25 % de la fórmula; aporta 2,33 de los 2,50 puntos que podría aportar
- Garantías 3,72 con datos, en parte pesa el 30 % de la fórmula; aporta 1,12 de los 3,00 puntos que podría aportar
- Promotor 5,61 con datos, en parte pesa el 25 % de la fórmula; aporta 1,40 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Agustín de Betancourt, 17, Madrid
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 15,02 %
- Plazo
- 28 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 32 500 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- NERO QUALITY CONSULTING
- Proyectos previos del promotor
- 1 proyectos
- Capital propio del promotor
- 20,00 %
- Capital comprometido
- 1 950 000 €
- Años de experiencia
- 25 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 28 734 839 €
- Margen de seguridad de la venta
- 11,58 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
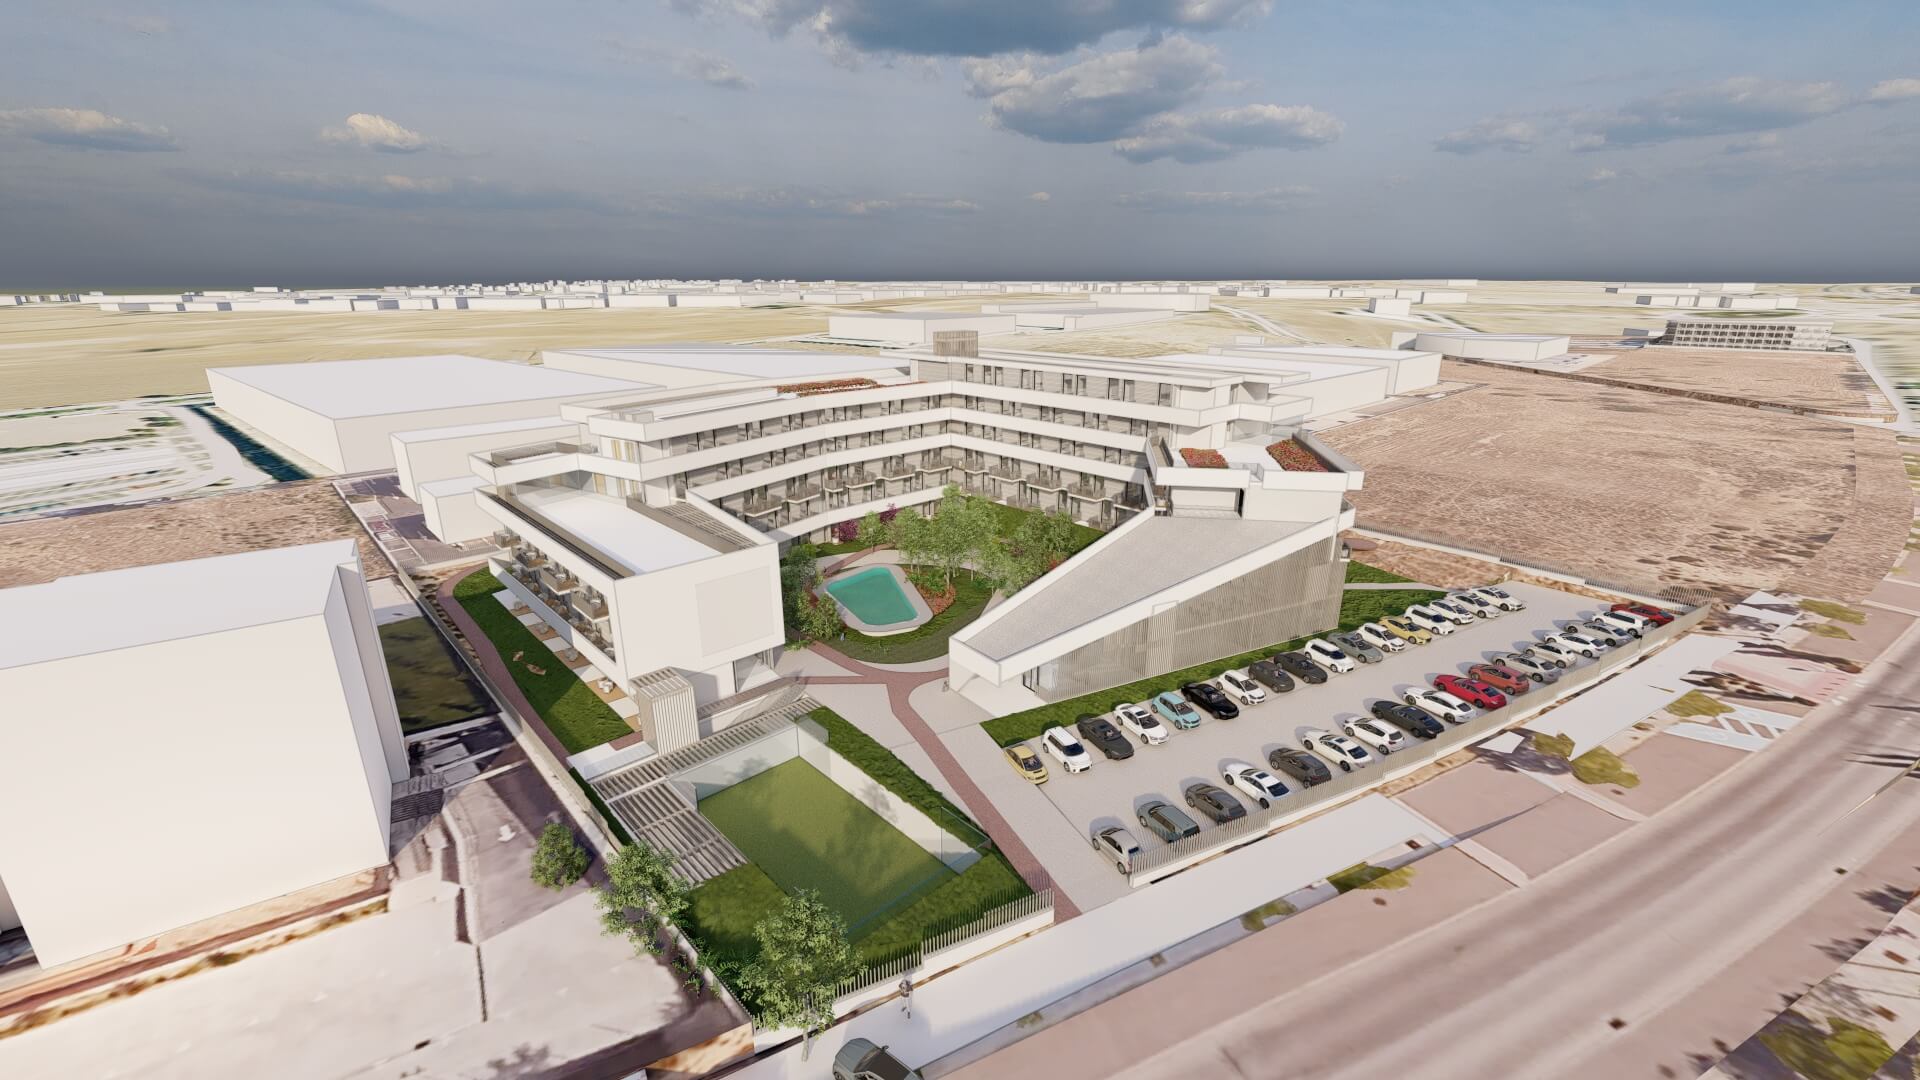 Imagen: Urbanitae
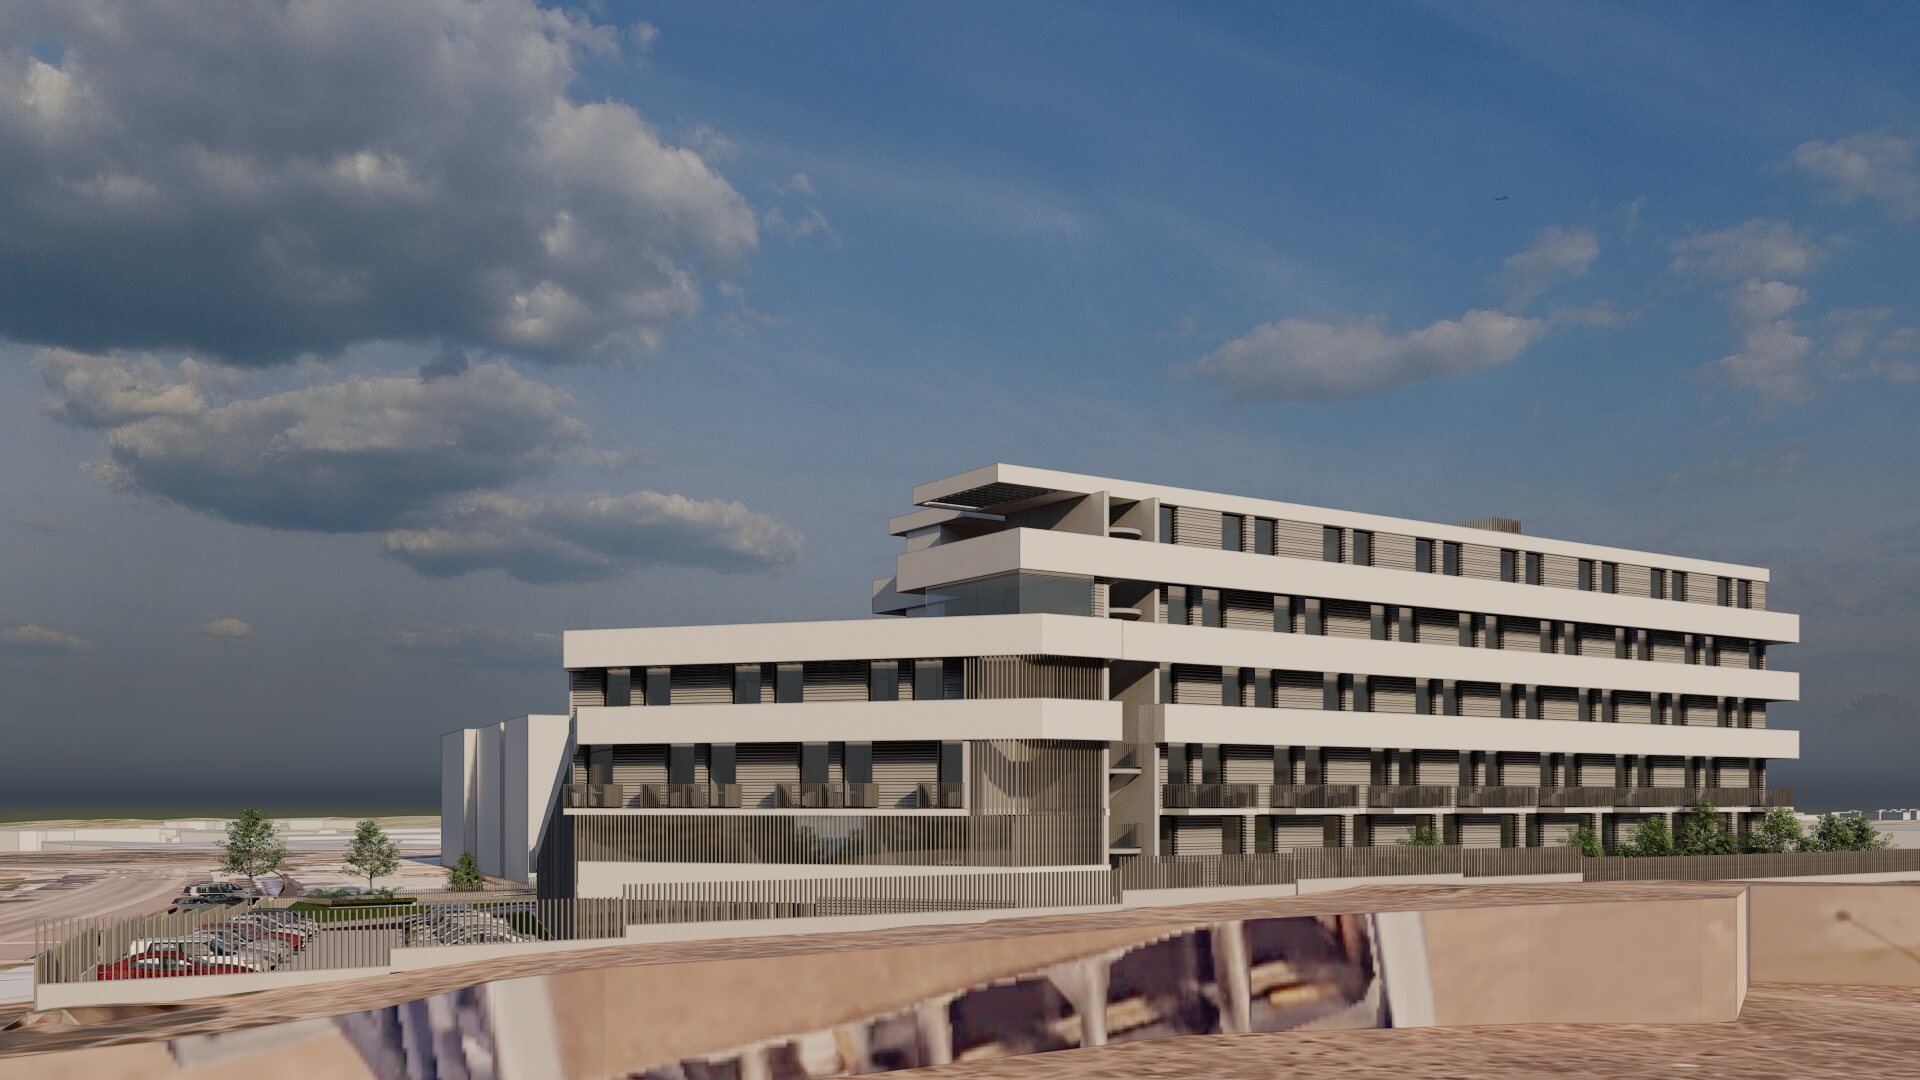 Imagen: Urbanitae
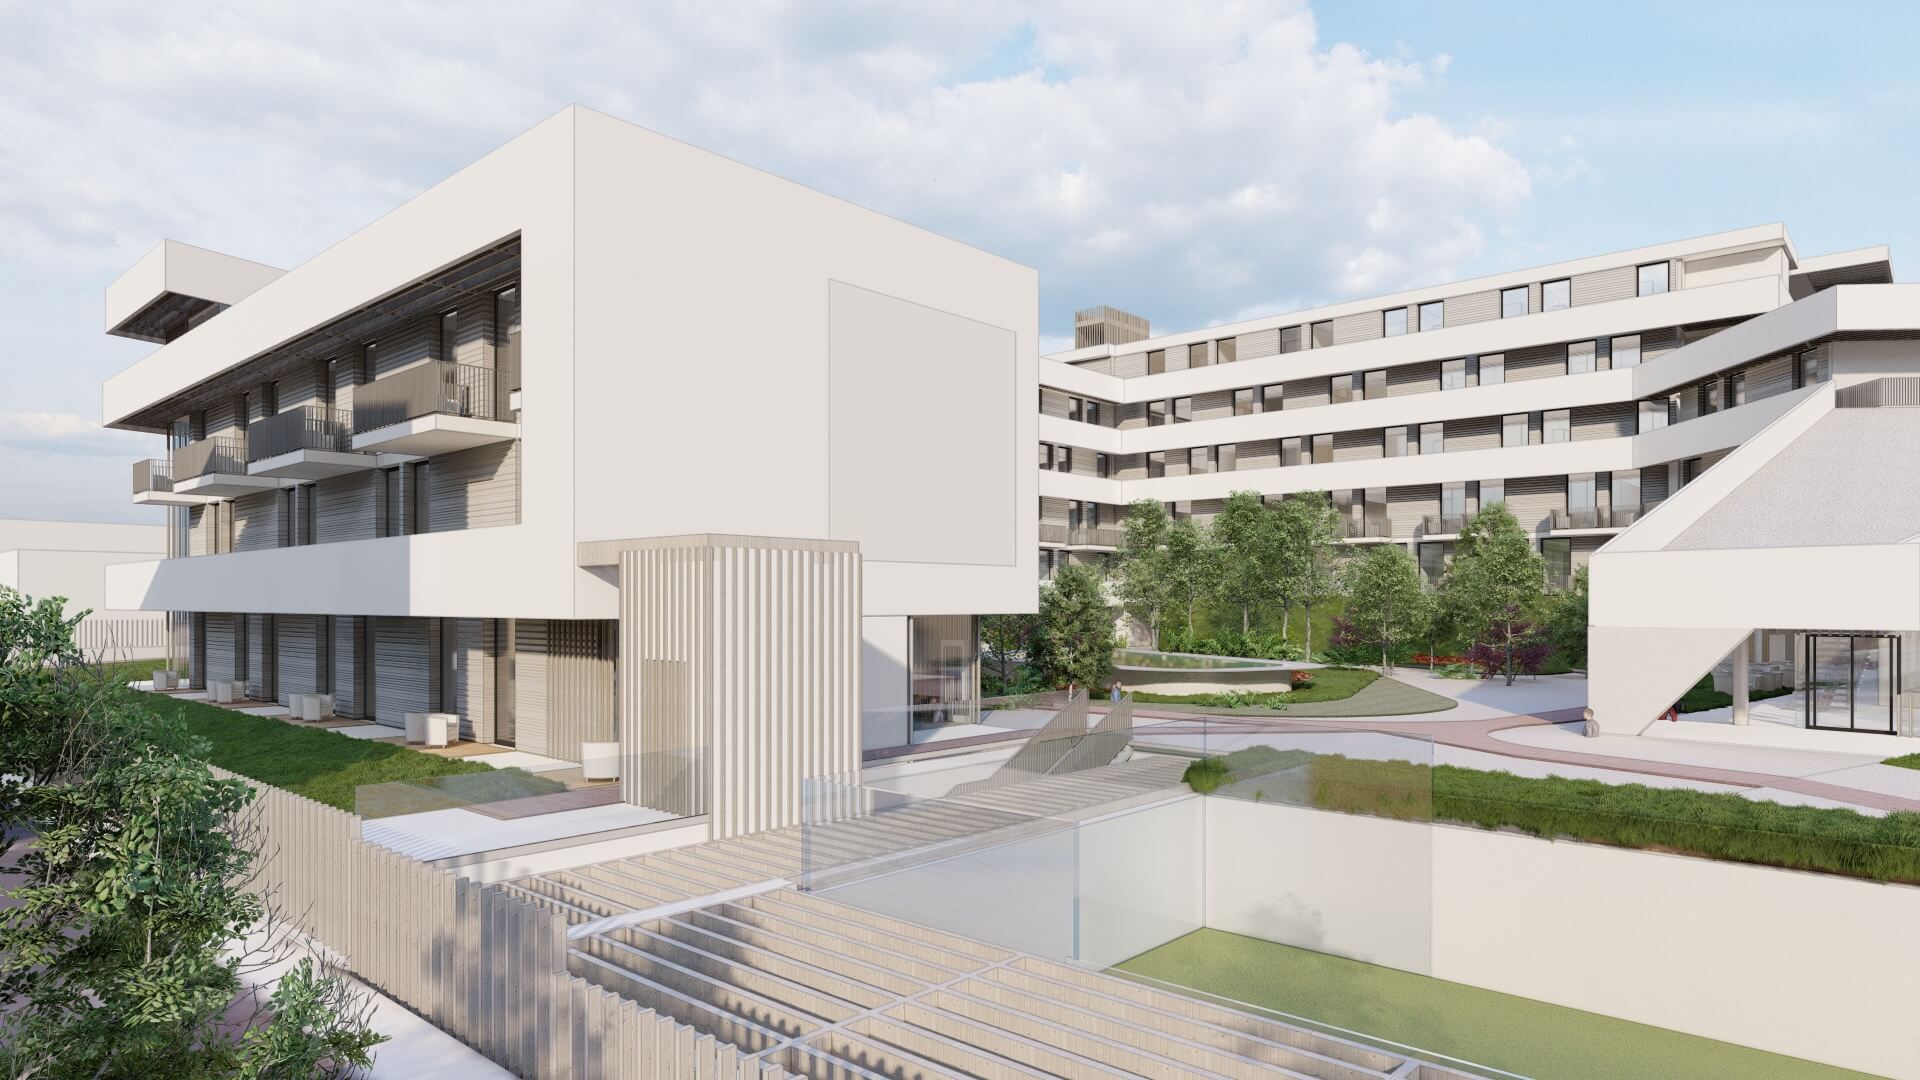 Imagen: Urbanitae
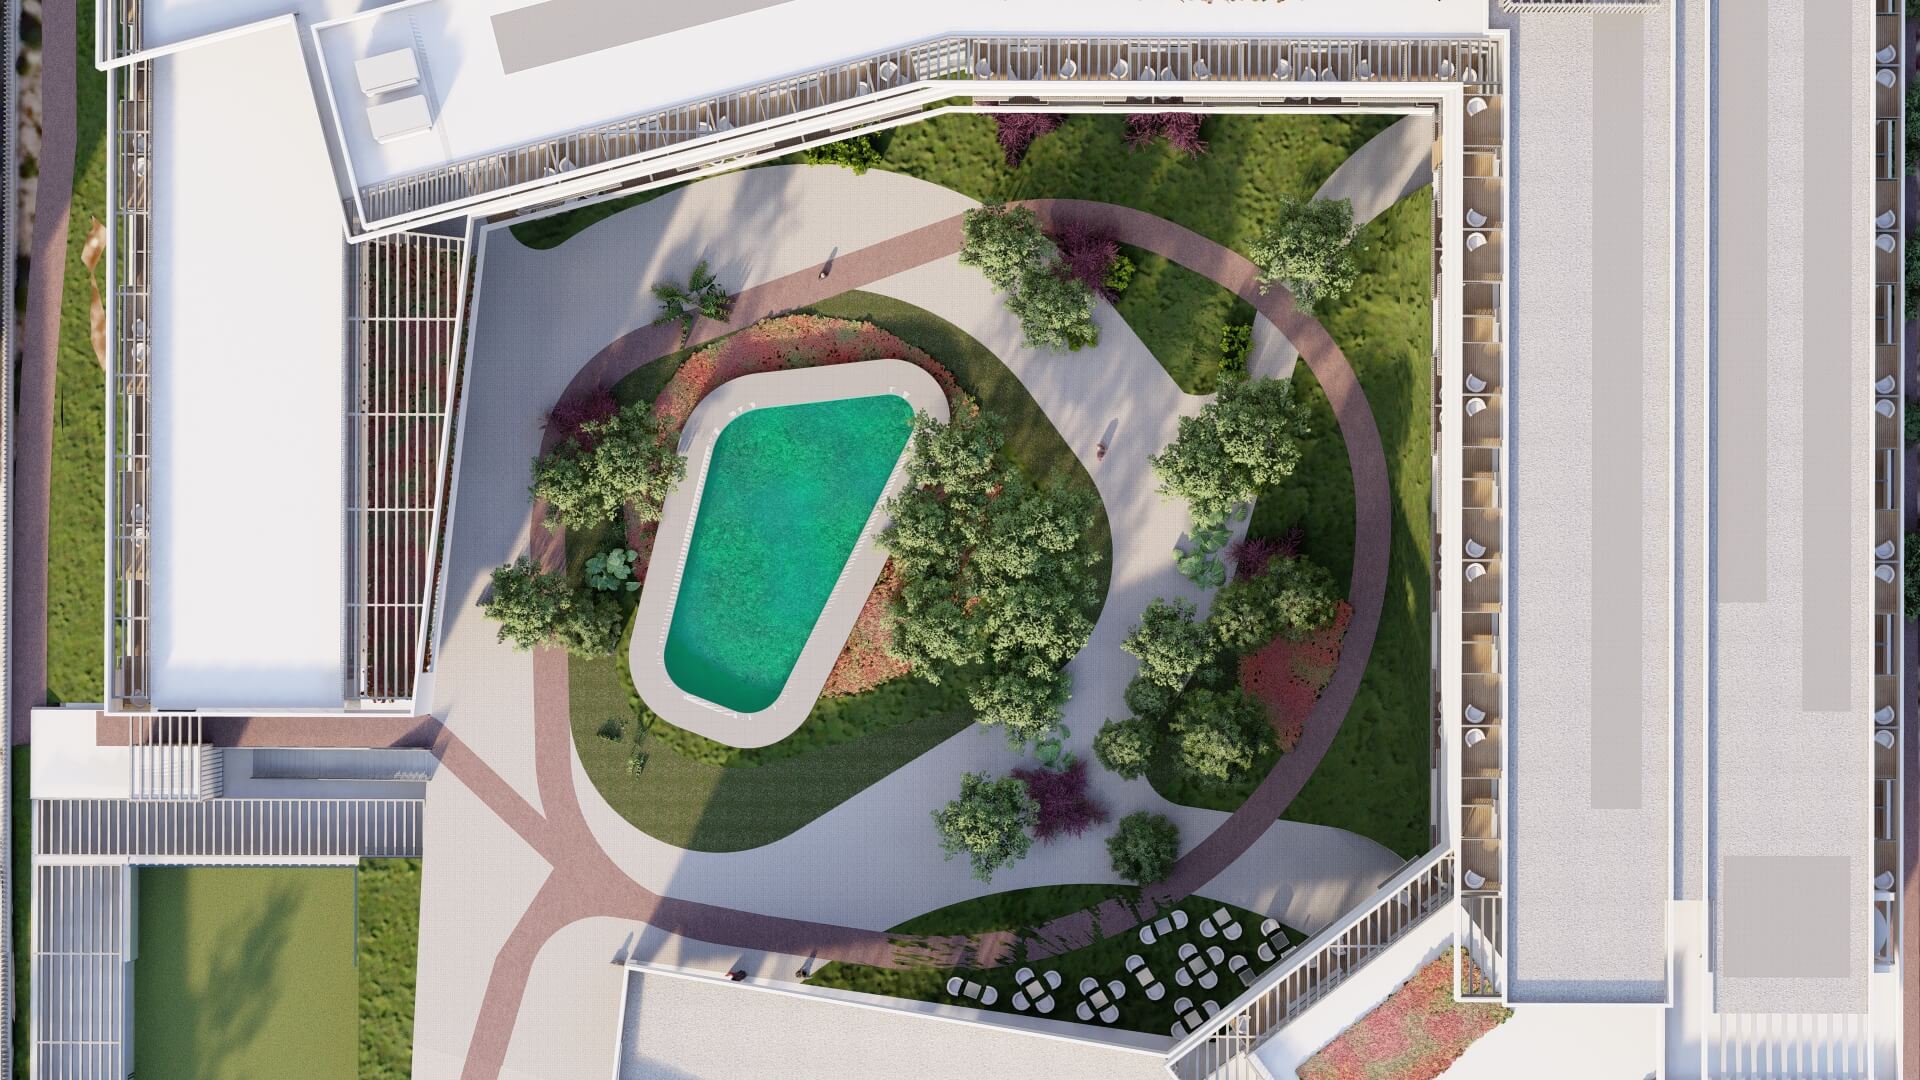 Imagen: Urbanitae
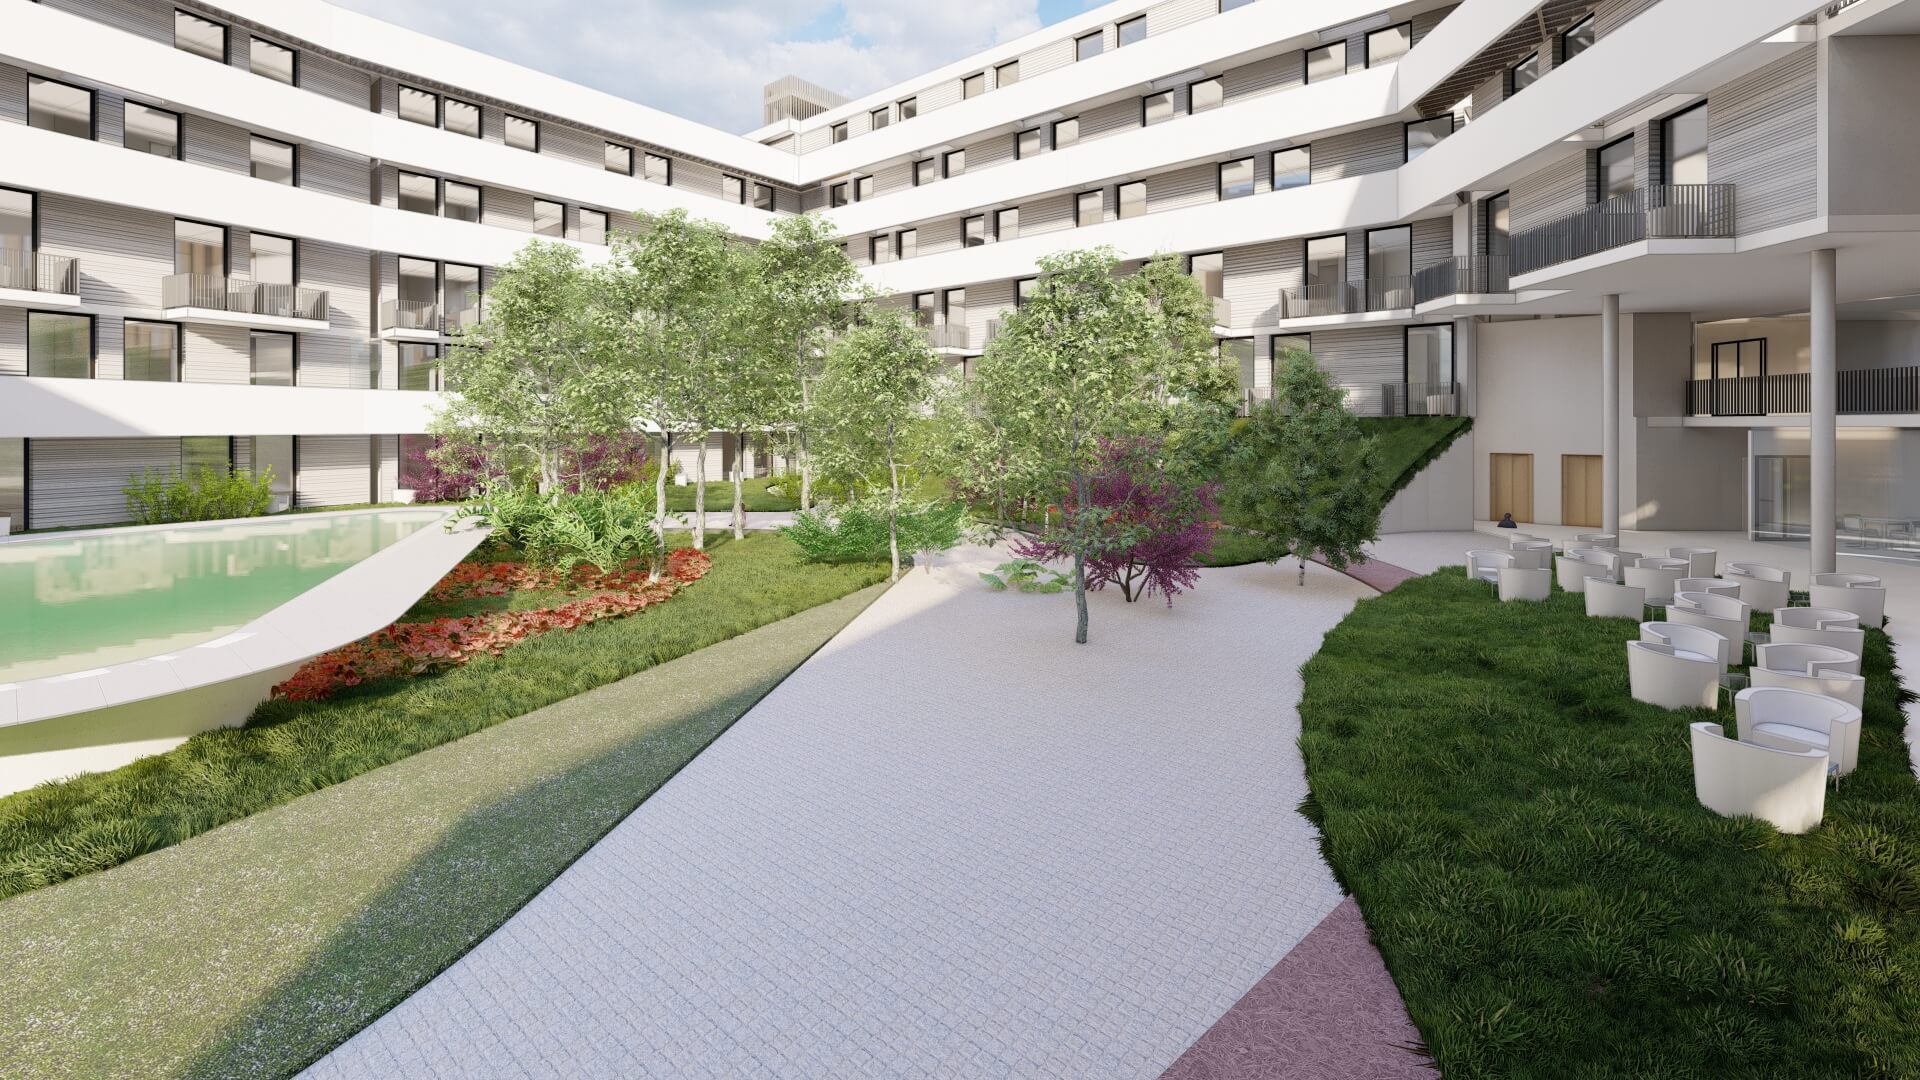 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Agustín de Betancourt, 17, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,38 (fórmula 1.0.0). La nota de hoy es 5,55. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia el desarrollo de una residencia de estudiantes de obra nueva en un municipio de la Comunidad de Madrid: compra del suelo, construcción y venta posterior del activo terminado a un inversor institucional. Es una operación de equity con estrategia de plusvalía. Los inversores aportan capital a una sociedad vehículo mediante una ampliación de capital, y el gestor, que aporta el suelo, va consolidando su parte a medida que se cumplen hitos. La plataforma que canaliza la operación está registrada como PSFP según el registro de la CNMV. El plazo que calculamos a partir de las cifras publicadas es de 28 meses. La nota del proyecto es 2,38 sobre 10, con una confianza del 23 % frente a un umbral del 60 %.
Ubicación
El proyecto se sitúa en un municipio de la Comunidad de Madrid, en un entorno universitario. La documentación lo describe rodeado de dos campus universitarios y bien conectado con el centro de Madrid: acceso directo a una autovía, una estación de tren de cercanías a poca distancia a pie, varias estaciones de metro y paradas de autobús. El activo quedaría a pocos minutos a pie de uno de esos campus, y el entorno cuenta con un centro comercial, supermercados y otros servicios. La documentación presenta la zona como uno de los principales destinos estudiantiles de Madrid y sostiene que no hay oferta de residencias de estudiantes en el municipio que cubra la demanda del campus.
Economía
La operación se articula como equity puro. Los inversores aportan su capital a una sociedad vehículo mediante una ampliación de capital, y ese dinero se destina a la compra del suelo y a cubrir los costes de desarrollo que no financie el banco. La documentación menciona que el suelo se adquiere con descuento sobre la tasación. El gestor, propietario actual del suelo, recibe capital por hitos: obtención de la licencia, concesión del préstamo hipotecario, contrato de construcción cerrado y contrato de venta llave en mano. La financiación bancaria está en negociación con entidades de primer rango y cubriría parte de los costes. La documentación publica tres escenarios —favorable, moderado y desfavorable—; en el desfavorable el resultado sería negativo y habría pérdida parcial del capital aportado. No hay preventas: la vía de ingresos es la venta del activo terminado. No tenemos el dato de rentabilidad anual, ni el ticket mínimo, ni el LTV.
Garantías y estructura
La estructura es de capital: los inversores entran en la sociedad vehículo mediante una ampliación de capital, no como acreedores. La documentación describe un derecho preferente de los inversores en el reparto, por delante del retorno del gestor, hasta alcanzar un umbral de TIR; a partir de ahí el reparto cambia. La sociedad vehículo tiene previsto acudir a financiación externa mediante un préstamo hipotecario, que a fecha de la documentación sigue en negociación con entidades de primer rango. El gestor consolida su parte del capital a medida que se cumplen hitos, entre ellos la concesión de ese préstamo. No tenemos ningún dato para puntuar las garantías de la operación.
Situación comercial y salida
La salida prevista es la venta del activo terminado a un inversor institucional. La documentación afirma que el gestor está en negociaciones avanzadas para esa venta llave en mano, pero no describe un contrato cerrado. El calendario que recoge pasa por la ampliación de capital y la compra del activo, la obtención de la licencia y el inicio de la obra, el fin de la construcción y la entrega, y el reparto de beneficios a los inversores. El plazo que calculamos a partir de las cifras publicadas es de 28 meses, y la propia documentación advierte de que en una promoción inmobiliaria los plazos pueden moverse tanto al alza como a la baja. La devolución del dinero depende, por tanto, de que la promoción se ejecute y de que la venta se cierre.
Desventajas y riesgos
- Rentabilidad No tenemos el dato de rentabilidad anual del proyecto. La dimensión de rentabilidad es la que menos aporta: 0,46 puntos de 2,5 posibles, con una confianza del 20 %, y deja 2,04 puntos sin aportar. La documentación señala que, por criterio del supervisor, en los proyectos de equity no se comunica la rentabilidad estimada.
- Rentabilidad La documentación plantea un escenario desfavorable en el que el resultado sería negativo y los inversores perderían parte del capital aportado, con costes de construcción al alza y precios de venta a la baja. La subnota de rentabilidad es 1,83 y su banda es baja.
- Promotor La dimensión de promotor queda en banda baja pese a una subnota de 4,0: su confianza es del 40 %, por debajo del umbral del 60 %, y aporta 1,0 punto de 2,5 posibles. El proyecto depende de que el gestor cierre los hitos previstos —licencia, préstamo hipotecario, contrato de construcción y contrato de venta— para consolidar su parte del capital.
- Promotor La licencia de construcción y la financiación bancaria aún no están concedidas, y la documentación advierte de que los plazos de una promoción inmobiliaria pueden alargarse. El plazo que calculamos a partir de las cifras publicadas es de 28 meses.
- Licencia y preventas La dimensión de mercado queda en banda baja, con una subnota de 3,5 y una confianza del 40 %, y aporta 0,7 puntos de 2,0 posibles. La salida depende de una venta a un inversor institucional que la documentación describe como en negociaciones avanzadas, no como cerrada.
Lo que no sabemos
- Garantías No tenemos ningún dato para valorar las garantías de la operación: no sabemos si hay avales, una hipoteca de primer rango u otra cobertura para el inversor. Es la dimensión de mayor peso, un 30 % de la nota, y su ausencia deja 2,77 puntos sin aportar. No sabemos si esa falta se debe a la operación, a la procedencia de la información o a una limitación regulatoria, y no se la atribuimos a nadie.
Conclusión
La nota del proyecto es 2,38 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 %. Ninguna de las cuatro dimensiones llega a banda alta: rentabilidad, promotor y mercado quedan en banda baja, y garantías, la de mayor peso, no tiene ningún dato. La documentación describe negociaciones avanzadas para la venta y un retorno preferente para el inversor, pero con lo que sabemos hoy la nota no se sostiene.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.