Análisis y valoración del proyecto Málaga | Proyecto Rabanales de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 6,09 /10 confianza global: 56 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Esmeralda, Manilva, MálagaModalidad Deuda / préstamoImporte 740 000 €Plazo 24 mesesRentabilidad anual 12,00 %
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,66 con datos, en parte pesa el 25 % de la fórmula; aporta 2,17 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 2,70 con datos, en parte pesa el 25 % de la fórmula; aporta 0,68 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,50 con datos, en parte pesa el 20 % de la fórmula; aporta 1,90 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Esmeralda, Manilva, Málaga
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 740 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 1 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 24 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 38 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- ALNASIR
- Proyectos previos del promotor
- 1 proyectos
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 81,00 %
 Imagen: Urbanitae
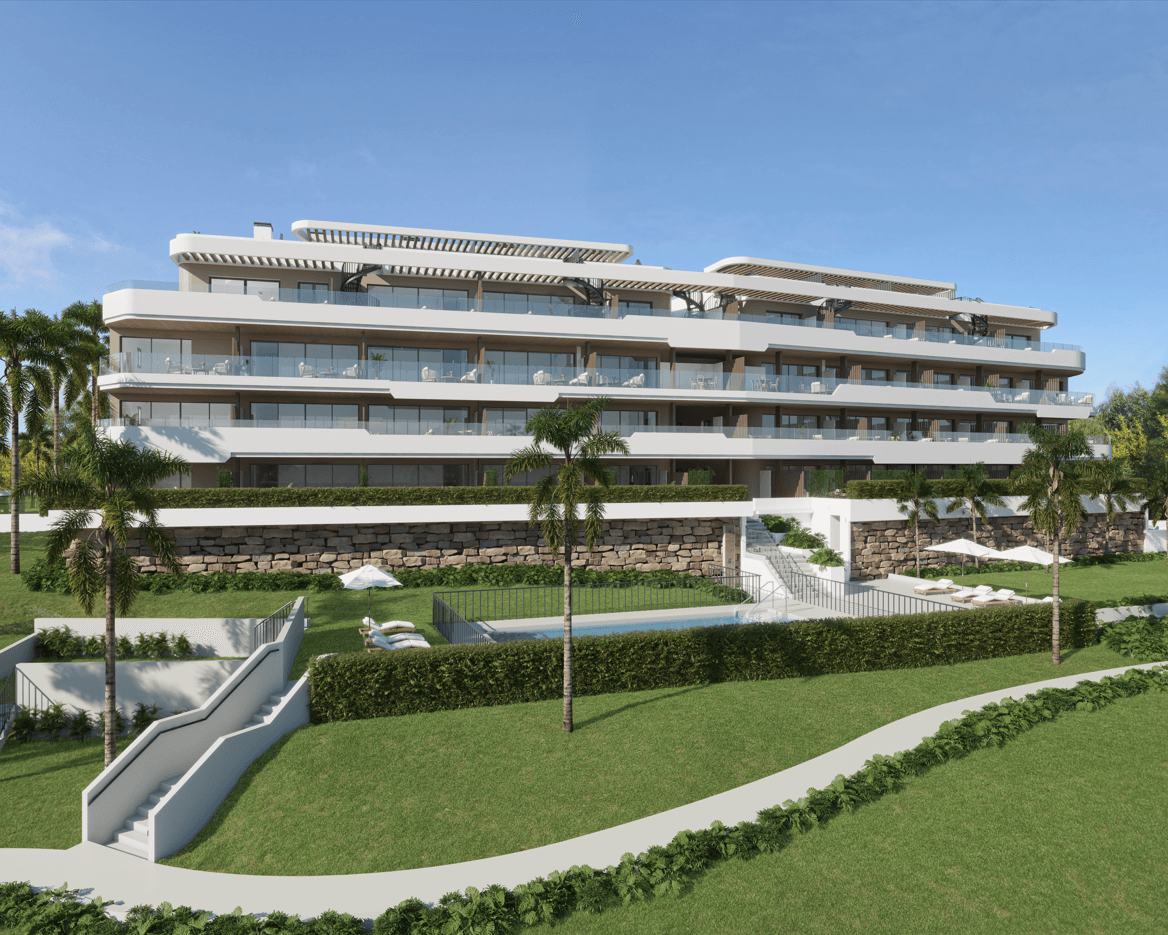 Imagen: Urbanitae
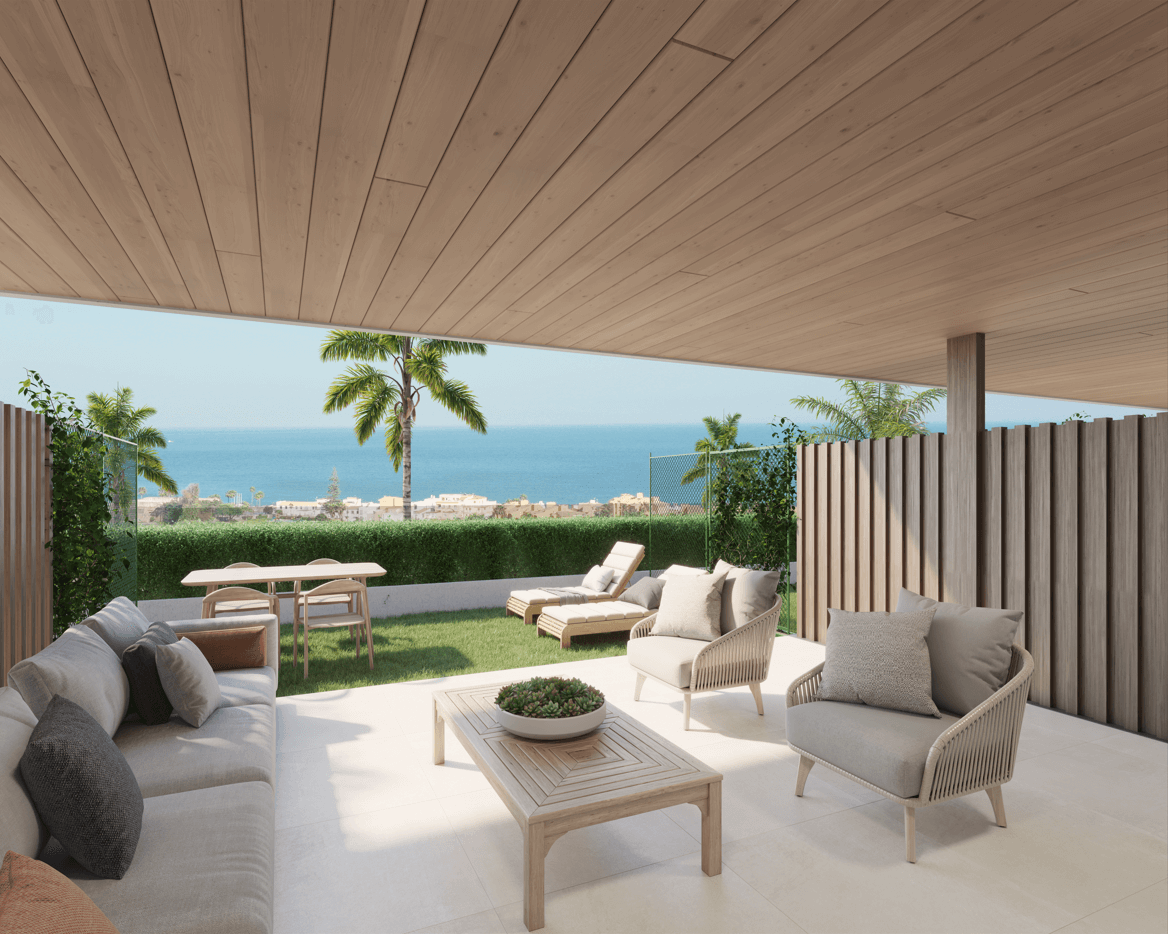 Imagen: Urbanitae
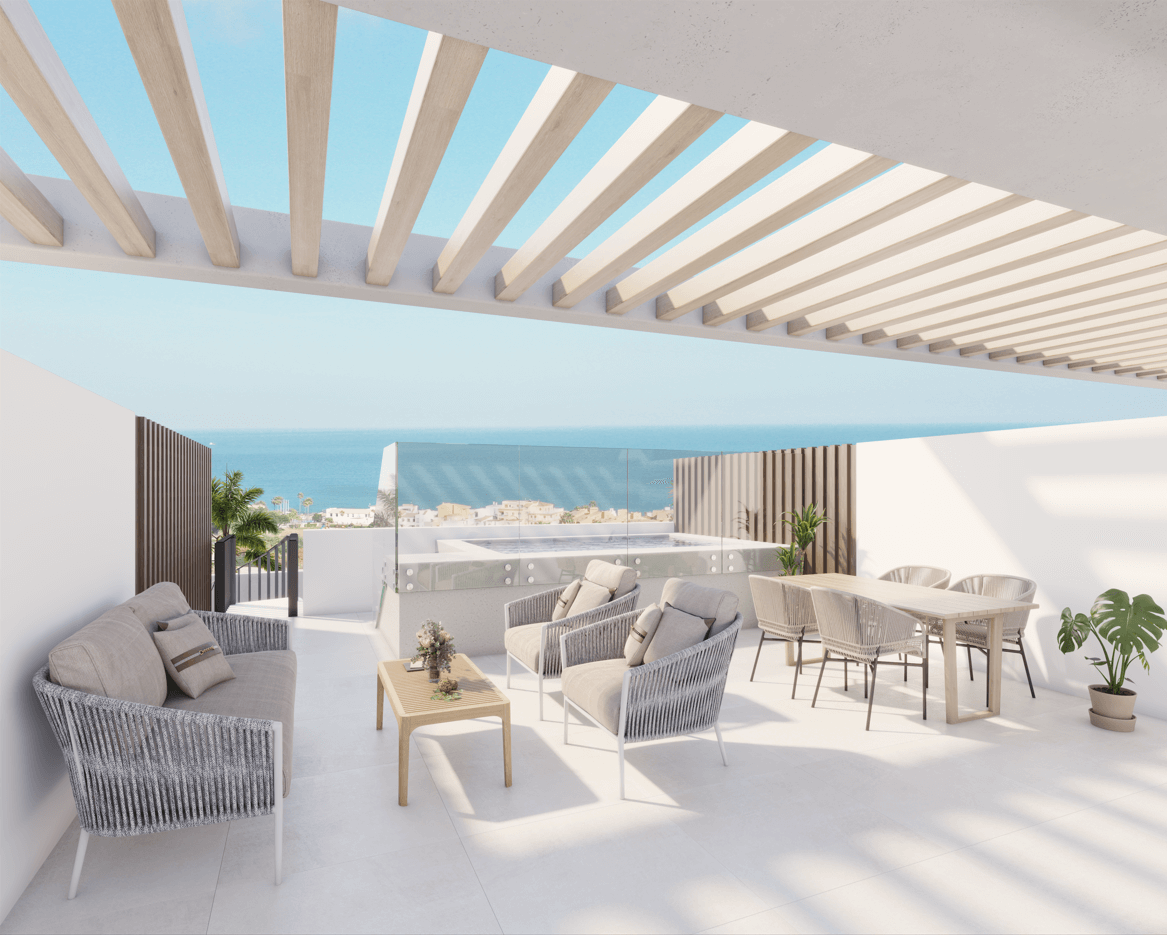 Imagen: Urbanitae
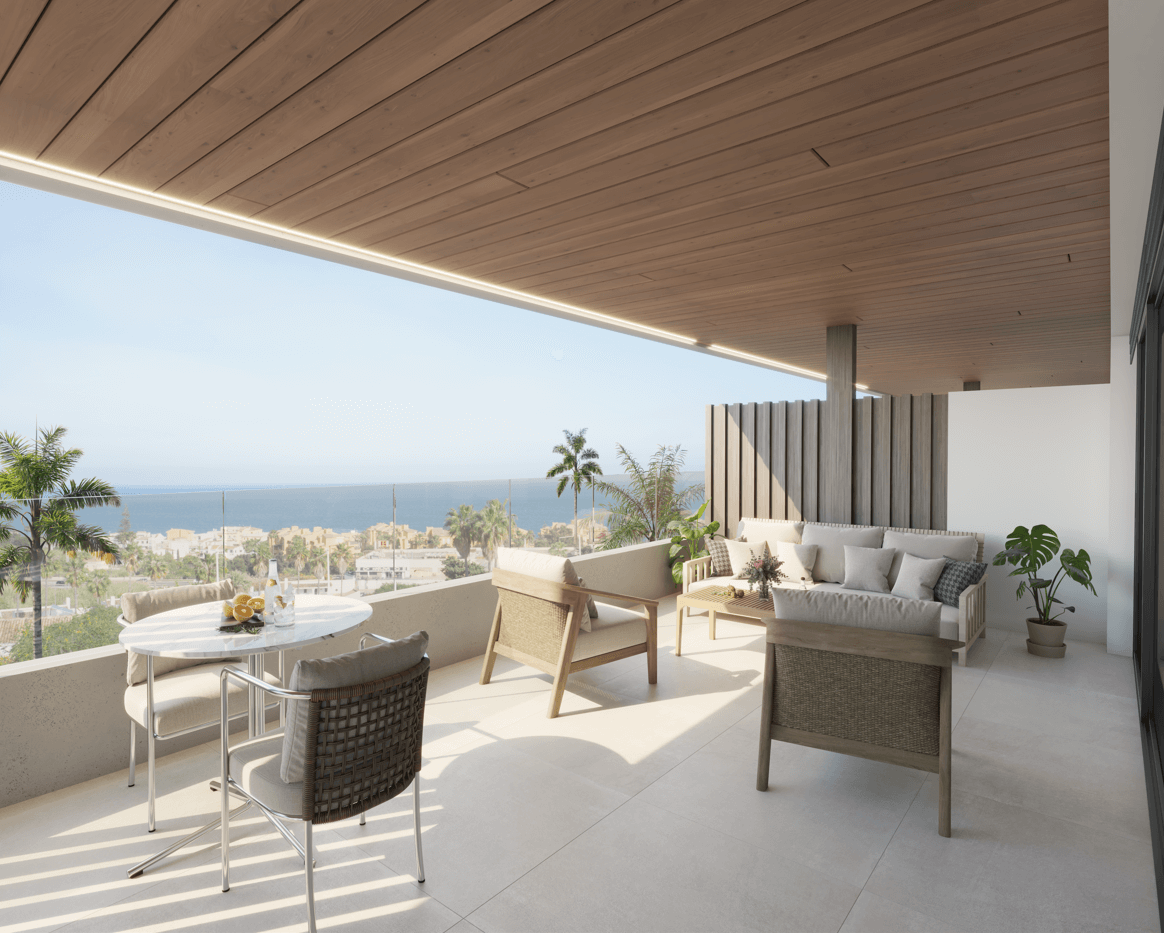 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Manilva (Málaga), código INE 29068, identificado a partir de la ubicación que publica la plataforma («Calle Esmeralda, Manilva, Málaga»).
- Población
- 18 165 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 12 411 € al año renta de 2023 El 19 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 804 personas septiembre de 2026 4,4 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 5,79 (fórmula 1.0.0). La nota de hoy es 6,09. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Proyecto de deuda en curso de la plataforma Urbanitae, identificado con Málaga. Los inversores conceden un préstamo a un solo tramo a una sociedad promotora; el dinero no va a la construcción, sino a capitalizar al promotor, que recupera así parte del capital ya invertido para destinarlo a nuevos proyectos. La devolución se apoya en la venta de las viviendas de una promoción en desarrollo. El tipo es fijo, del 12,0 % anual declarado por la plataforma, y el plazo lo derivamos nosotros en 24 meses. La plataforma figura como PSFP en el registro de la CNMV; ese dato no procede de una declaración suya.
Ubicación
El proyecto se identifica con Málaga. La documentación describe el entorno de la promoción como un enclave de costa con puerto deportivo: playas extensas, calas de valor paisajístico, elementos patrimoniales, oferta de ocio variada y actividades náuticas, presentado como destino turístico de prestigio y también como lugar de residencia y veraneo, con un tono más sereno que otros núcleos. El suelo que sirve de garantía hipotecaria, en cambio, está en un campus universitario de otra provincia, según esa misma documentación. No tenemos cifras de precios de la zona ni de comparables de mercado.
Economía
Es una operación de deuda: los inversores conceden un préstamo a un solo tramo a la sociedad promotora, que lo destina a capitalizarse, recuperar parte del capital ya invertido y dedicarlo a nuevos proyectos. El tipo es fijo y del 12,0 % anual, declarado por la plataforma; el plazo lo derivamos nosotros en 24 meses. El principal y los intereses se pagan al vencimiento, y cabe la amortización anticipada total en cualquier momento con un retorno mínimo pactado. No tenemos el ticket mínimo ni el LTV de la primera disposición. En lo comercial, la documentación habla de la mayor parte de la promoción vendida con contratos firmados y de la obra en fase de adjudicación con presupuesto, sin cifras a nuestro alcance.
Garantías y estructura
El préstamo se asegura con una hipoteca de primer rango, según declara la plataforma. La documentación concreta que esa hipoteca recae sobre un suelo con licencia y proyecto para una residencia de estudiantes en un campus universitario, y no sobre las viviendas cuya venta debe devolver el dinero. Añade una prenda sobre los derechos de cobro del margen que generen esas ventas, pero una vez atendida la deuda bancaria: el préstamo del promotor, ya firmado con una entidad de primer nivel, cobra antes que los inversores en esa caja. No tenemos el LTV de la primera disposición ni el del edificio terminado. La dimensión de garantías puntúa 4,50 sobre 10 con una confianza del 40 %, en banda media, y aporta 1,35 de los 3,0 puntos posibles.
Situación comercial y salida
La devolución depende de la venta de las viviendas: el préstamo se reembolsa al vencimiento con principal e intereses, y esa caja sale de las ventas, después de atender la deuda bancaria. La documentación sostiene que la mayor parte de la promoción ya tiene contratos de compraventa firmados y que la licencia de obras está concedida, y sitúa la obra en fase de adjudicación. También contempla la amortización anticipada total en cualquier momento, con un retorno mínimo pactado. El plazo previsto es de 24 meses, que derivamos de las cifras publicadas, aunque la propia documentación advierte de que en una promoción los plazos pueden moverse en ambos sentidos.
Ventajas
- Rentabilidad El tipo es fijo y del 12,0 % anual, declarado por la plataforma. La dimensión de rentabilidad puntúa en banda alta, con una subnota de 8,66 sobre 10 y una confianza del 80 %, y aporta 2,17 de los 2,5 puntos que pondera. El plazo, que derivamos en 24 meses, acota el tiempo de inmovilización.
- Licencia y preventas Es la dimensión mejor puntuada: subnota de 9,5 sobre 10 y confianza del 80 %, aporta 1,9 de los 2,0 puntos posibles. La documentación cuenta que se encargó un estudio de mercado para comprobar que los precios de venta previstos son razonables.
Desventajas y riesgos
- Garantías La dimensión de garantías se queda en banda media: subnota de 4,50 sobre 10 con una confianza del 40 %, aporta 1,35 de los 3,0 puntos que pondera y deja 1,65 sin aportar. Es la parte que sostiene la estructura, así que es la que conviene mirar con más calma.
- Garantías La hipoteca de primer rango, según declara la plataforma, recae sobre un suelo distinto del que se vende. La prenda sobre los derechos de cobro se calcula sobre el margen de las viviendas una vez atendida la deuda bancaria, de modo que el préstamo del promotor cobra antes que los inversores en esa caja. No tenemos el LTV de la primera disposición ni el del edificio terminado.
- Garantías La documentación señala el riesgo de que el banco no acepte subrogar el préstamo del promotor a algunos compradores, por una insolvencia sobrevenida, lo que tensionaría la caja con la que se devuelve el préstamo de los inversores.
- Licencia y preventas La documentación advierte de que las ventas pueden retrasarse o requerir una rebaja de precio para captar compradores. La mayor parte de la promoción ya está comprometida, pero la caja final depende de que el resto se venda en plazo y a los precios previstos.
- Rentabilidad El préstamo no financia la promoción cuya venta debe devolverlo: el dinero capitaliza al promotor, que recupera parte de lo ya invertido y lo destina a otros proyectos. La rentabilidad del 12,0 % anual es fija, pero el vínculo entre el préstamo y el activo que lo respalda es indirecto, y la propia documentación avisa de que los plazos pueden moverse.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: ni quién está detrás, ni su historial, ni cómo ha cumplido en operaciones anteriores. Esa ausencia deja sin aportar 2,12 puntos de los 2,5 que la dimensión pondera. De quién es esa ausencia no lo afirmamos.
Conclusión
La nota es 5,79 sobre 10 con una confianza del 48 %, por debajo del umbral del 60 %: hay material para puntuar, pero no para puntuar con seguridad. La rentabilidad y el mercado puntúan en banda alta con una confianza del 80 %; las garantías se quedan en banda media con un 40 %; y del promotor no tenemos ningún dato, lo que deja 2,12 puntos sin aportar. El tipo fijo del 12,0 % anual y un plazo de 24 meses son los anclajes del caso, y lo que no podemos dimensionar es el grado de cobertura de la garantía.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.