Análisis y valoración del proyecto Burgos | Proyecto Parque Comercial Arlanzón II de Urbanitae en C. de la Ventosa, 09001 Burgos
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 6,82 /10 confianza global: 61 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación C. de la Ventosa, 09001 BurgosModalidad Deuda / préstamoImporte 440 000 €Plazo 15 mesesRentabilidad anual 10,75 %
Proyecto Urbanitae en C. de la Ventosa, 09001 Burgos
Segundo tramo de un préstamo de 8.785.000 € en tres tramos para financiar la construcción de un parque comercial de 8.946 m² de superficie bruta alquilable en Burgos, con 8 medianas comerciales. El Tramo B, de hasta 3.050.000 € (440.000 € a través de la plataforma), se destina a la continuación de las obras, con un plazo de 15 meses y un tipo fijo anual del 10,75%.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,38 con datos, en parte pesa el 25 % de la fórmula; aporta 2,10 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 6,31 con datos, en parte pesa el 25 % de la fórmula; aporta 1,58 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- C. de la Ventosa, 09001 Burgos
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 440 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 1 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 10,75 %
- Plazo
- 15 meses
- Rentabilidad total
- 13,43 %
Características del inmueble
- Tipo de activo
- Nave industrial
- Valor objetivo de ventas
- 15 000 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- Grupo SIMO
- Proyectos previos del promotor
- 1 proyectos
- Capital comprometido
- 3 510 000 €
- Viviendas entregadas
- 3 600 viviendas
- Años de experiencia
- 42 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Tasación del edificio terminado
- 18 900 000 €
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
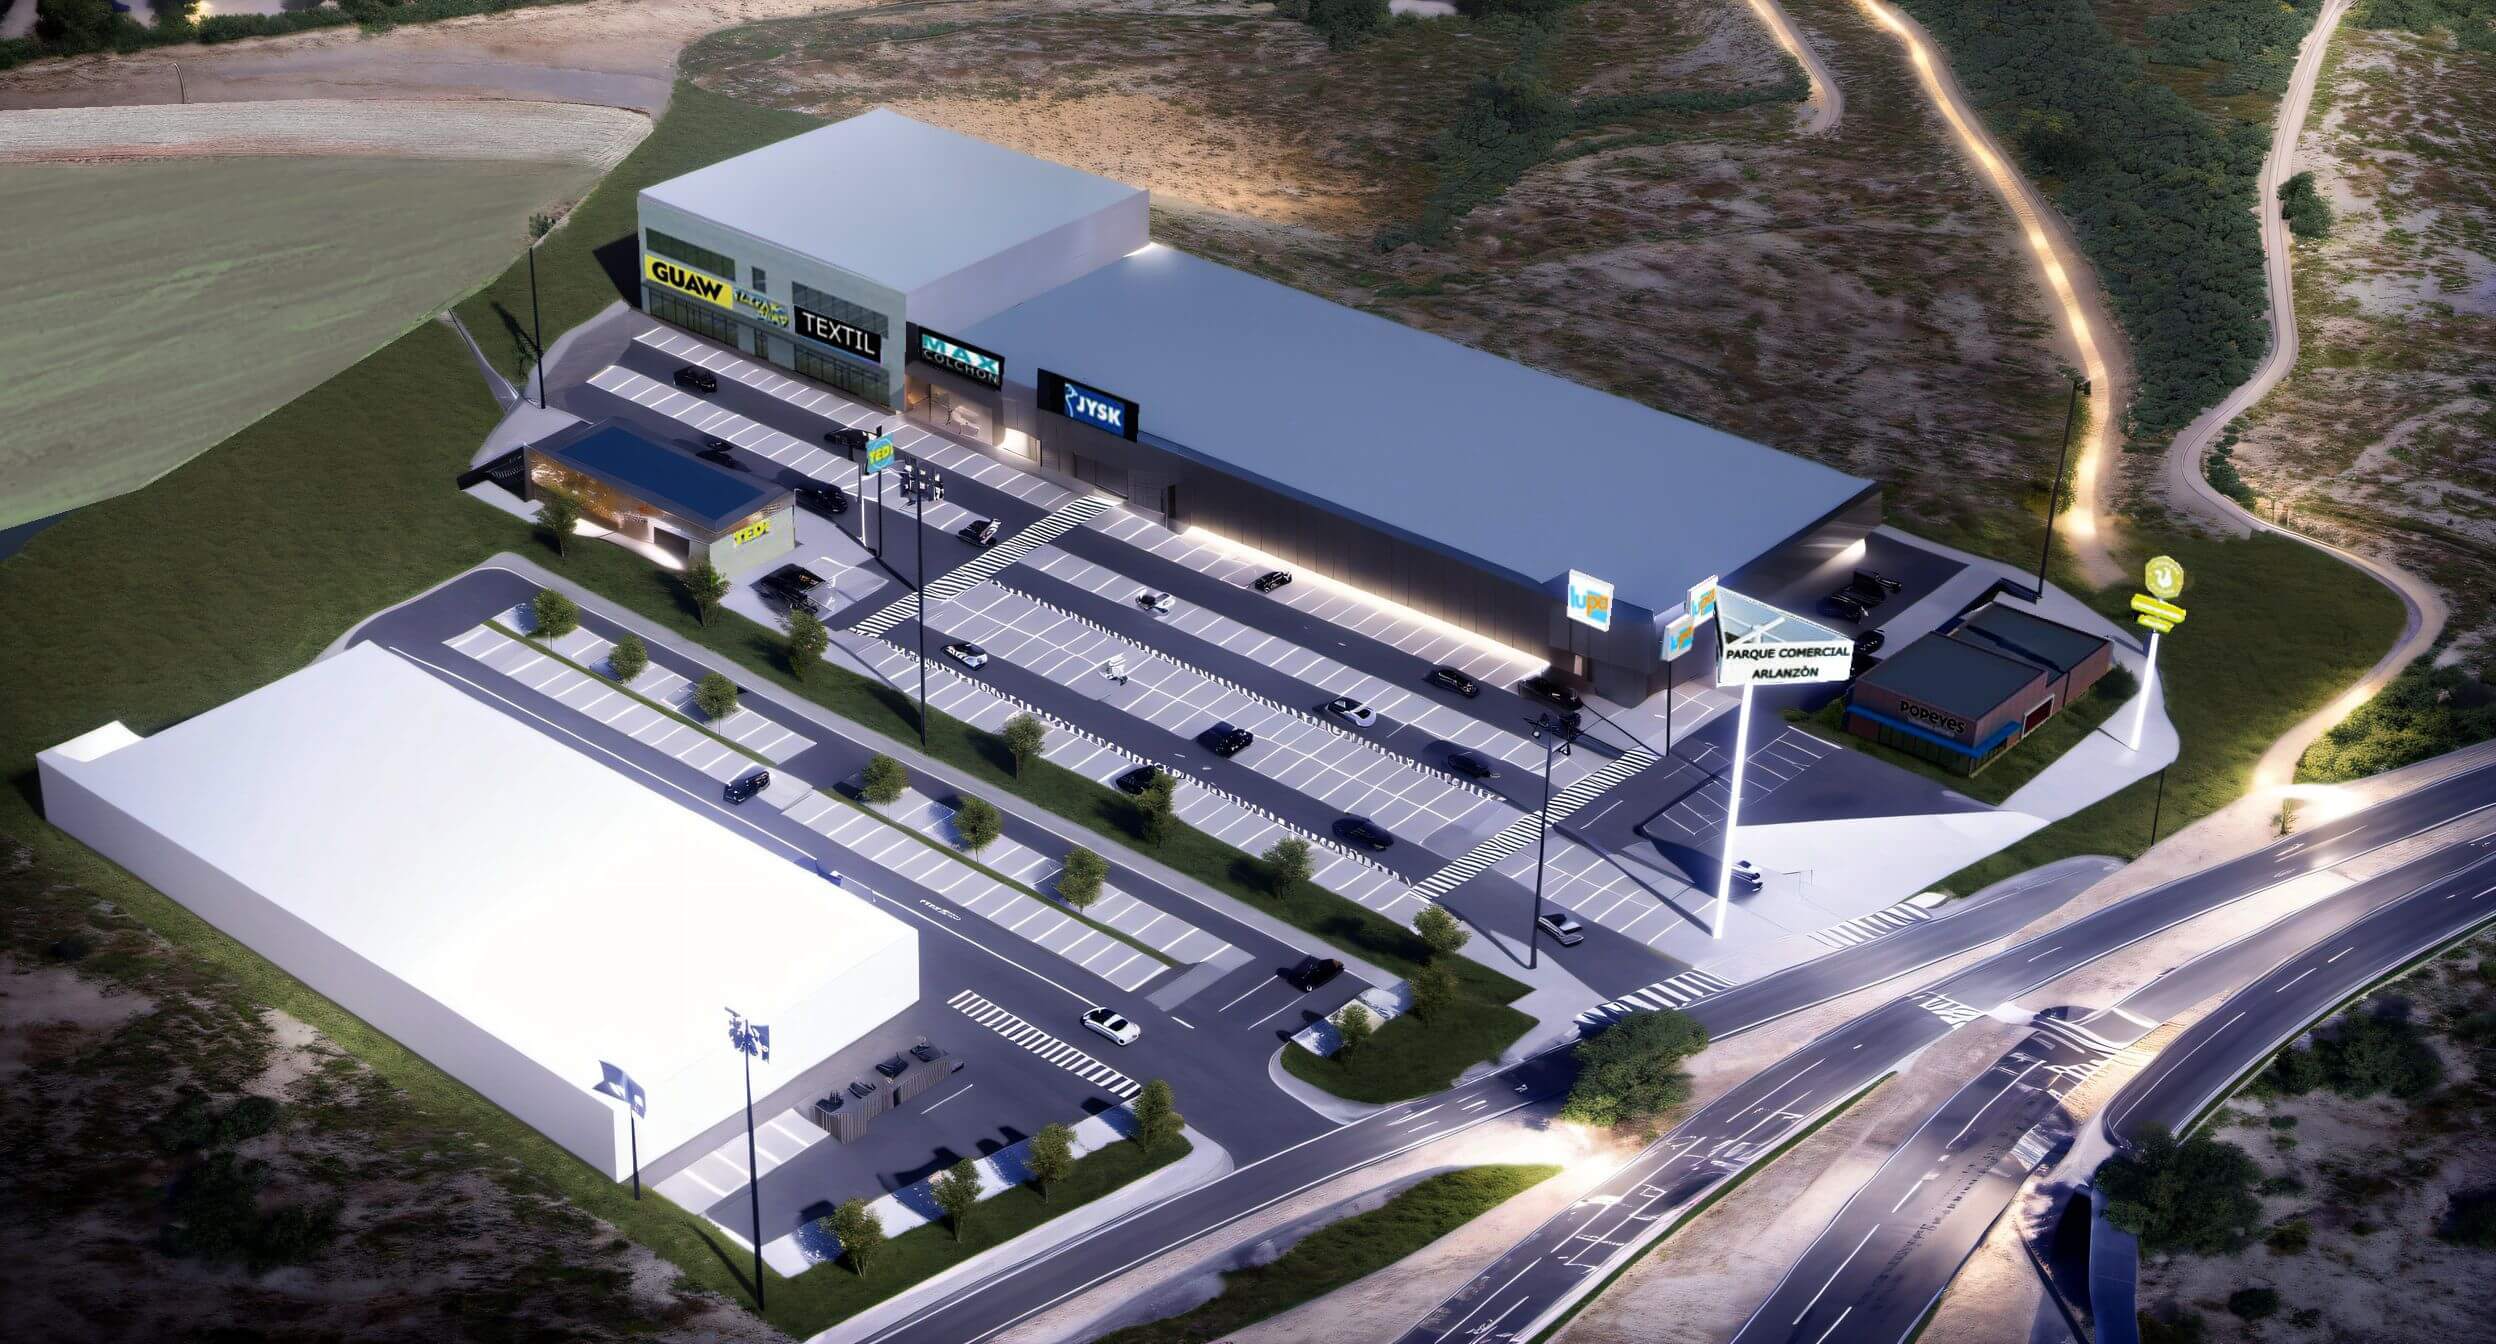 Imagen: Urbanitae
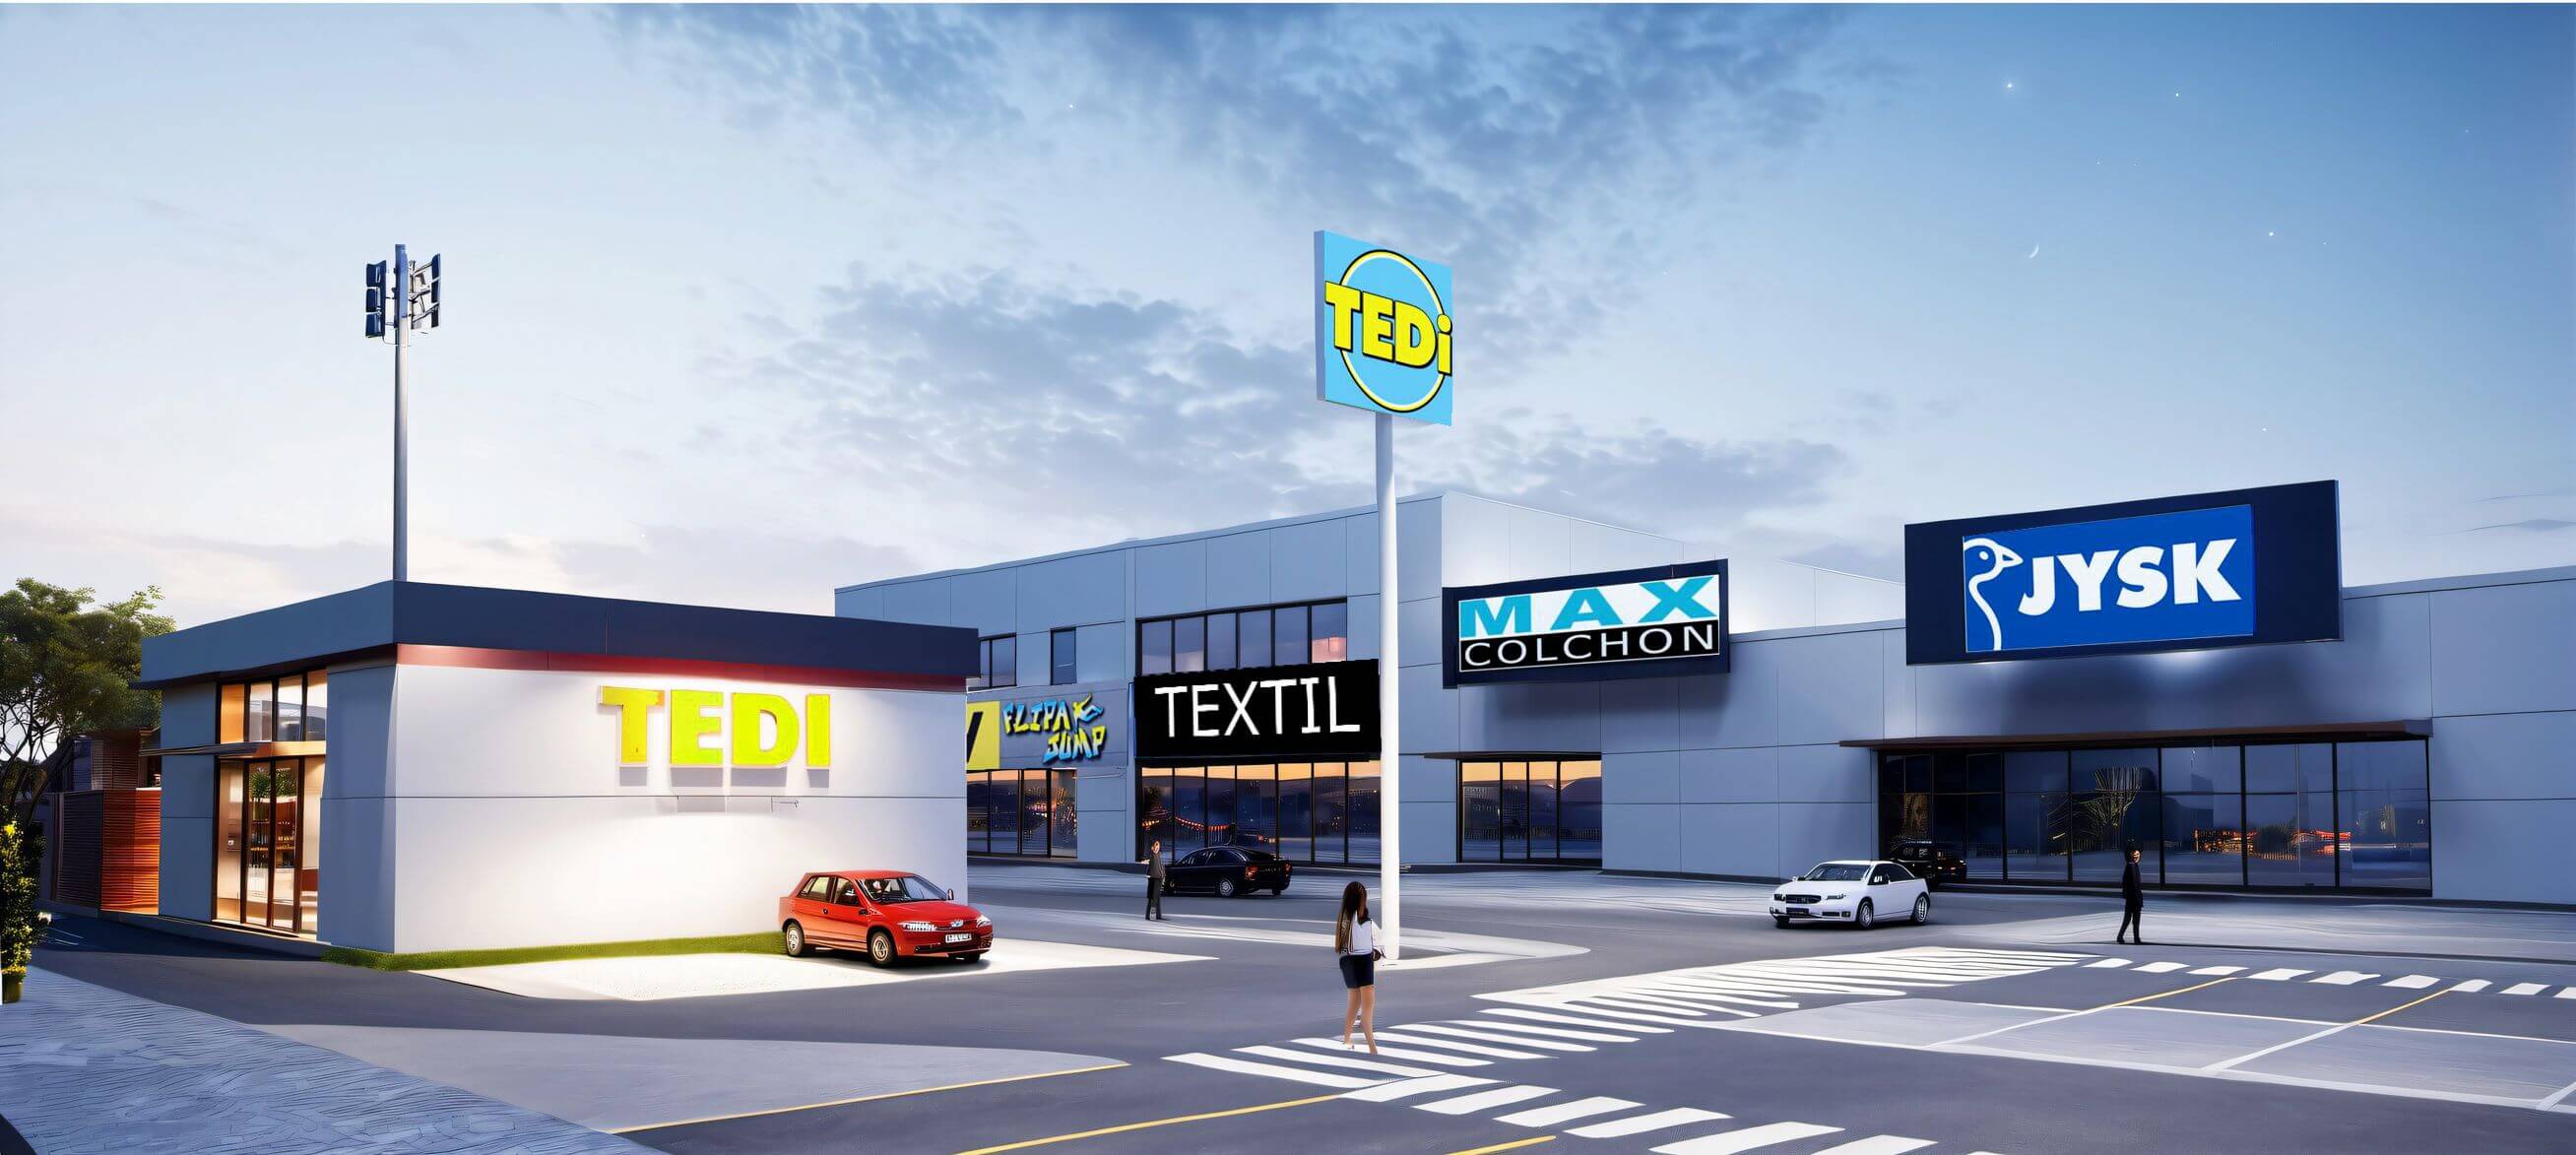 Imagen: Urbanitae
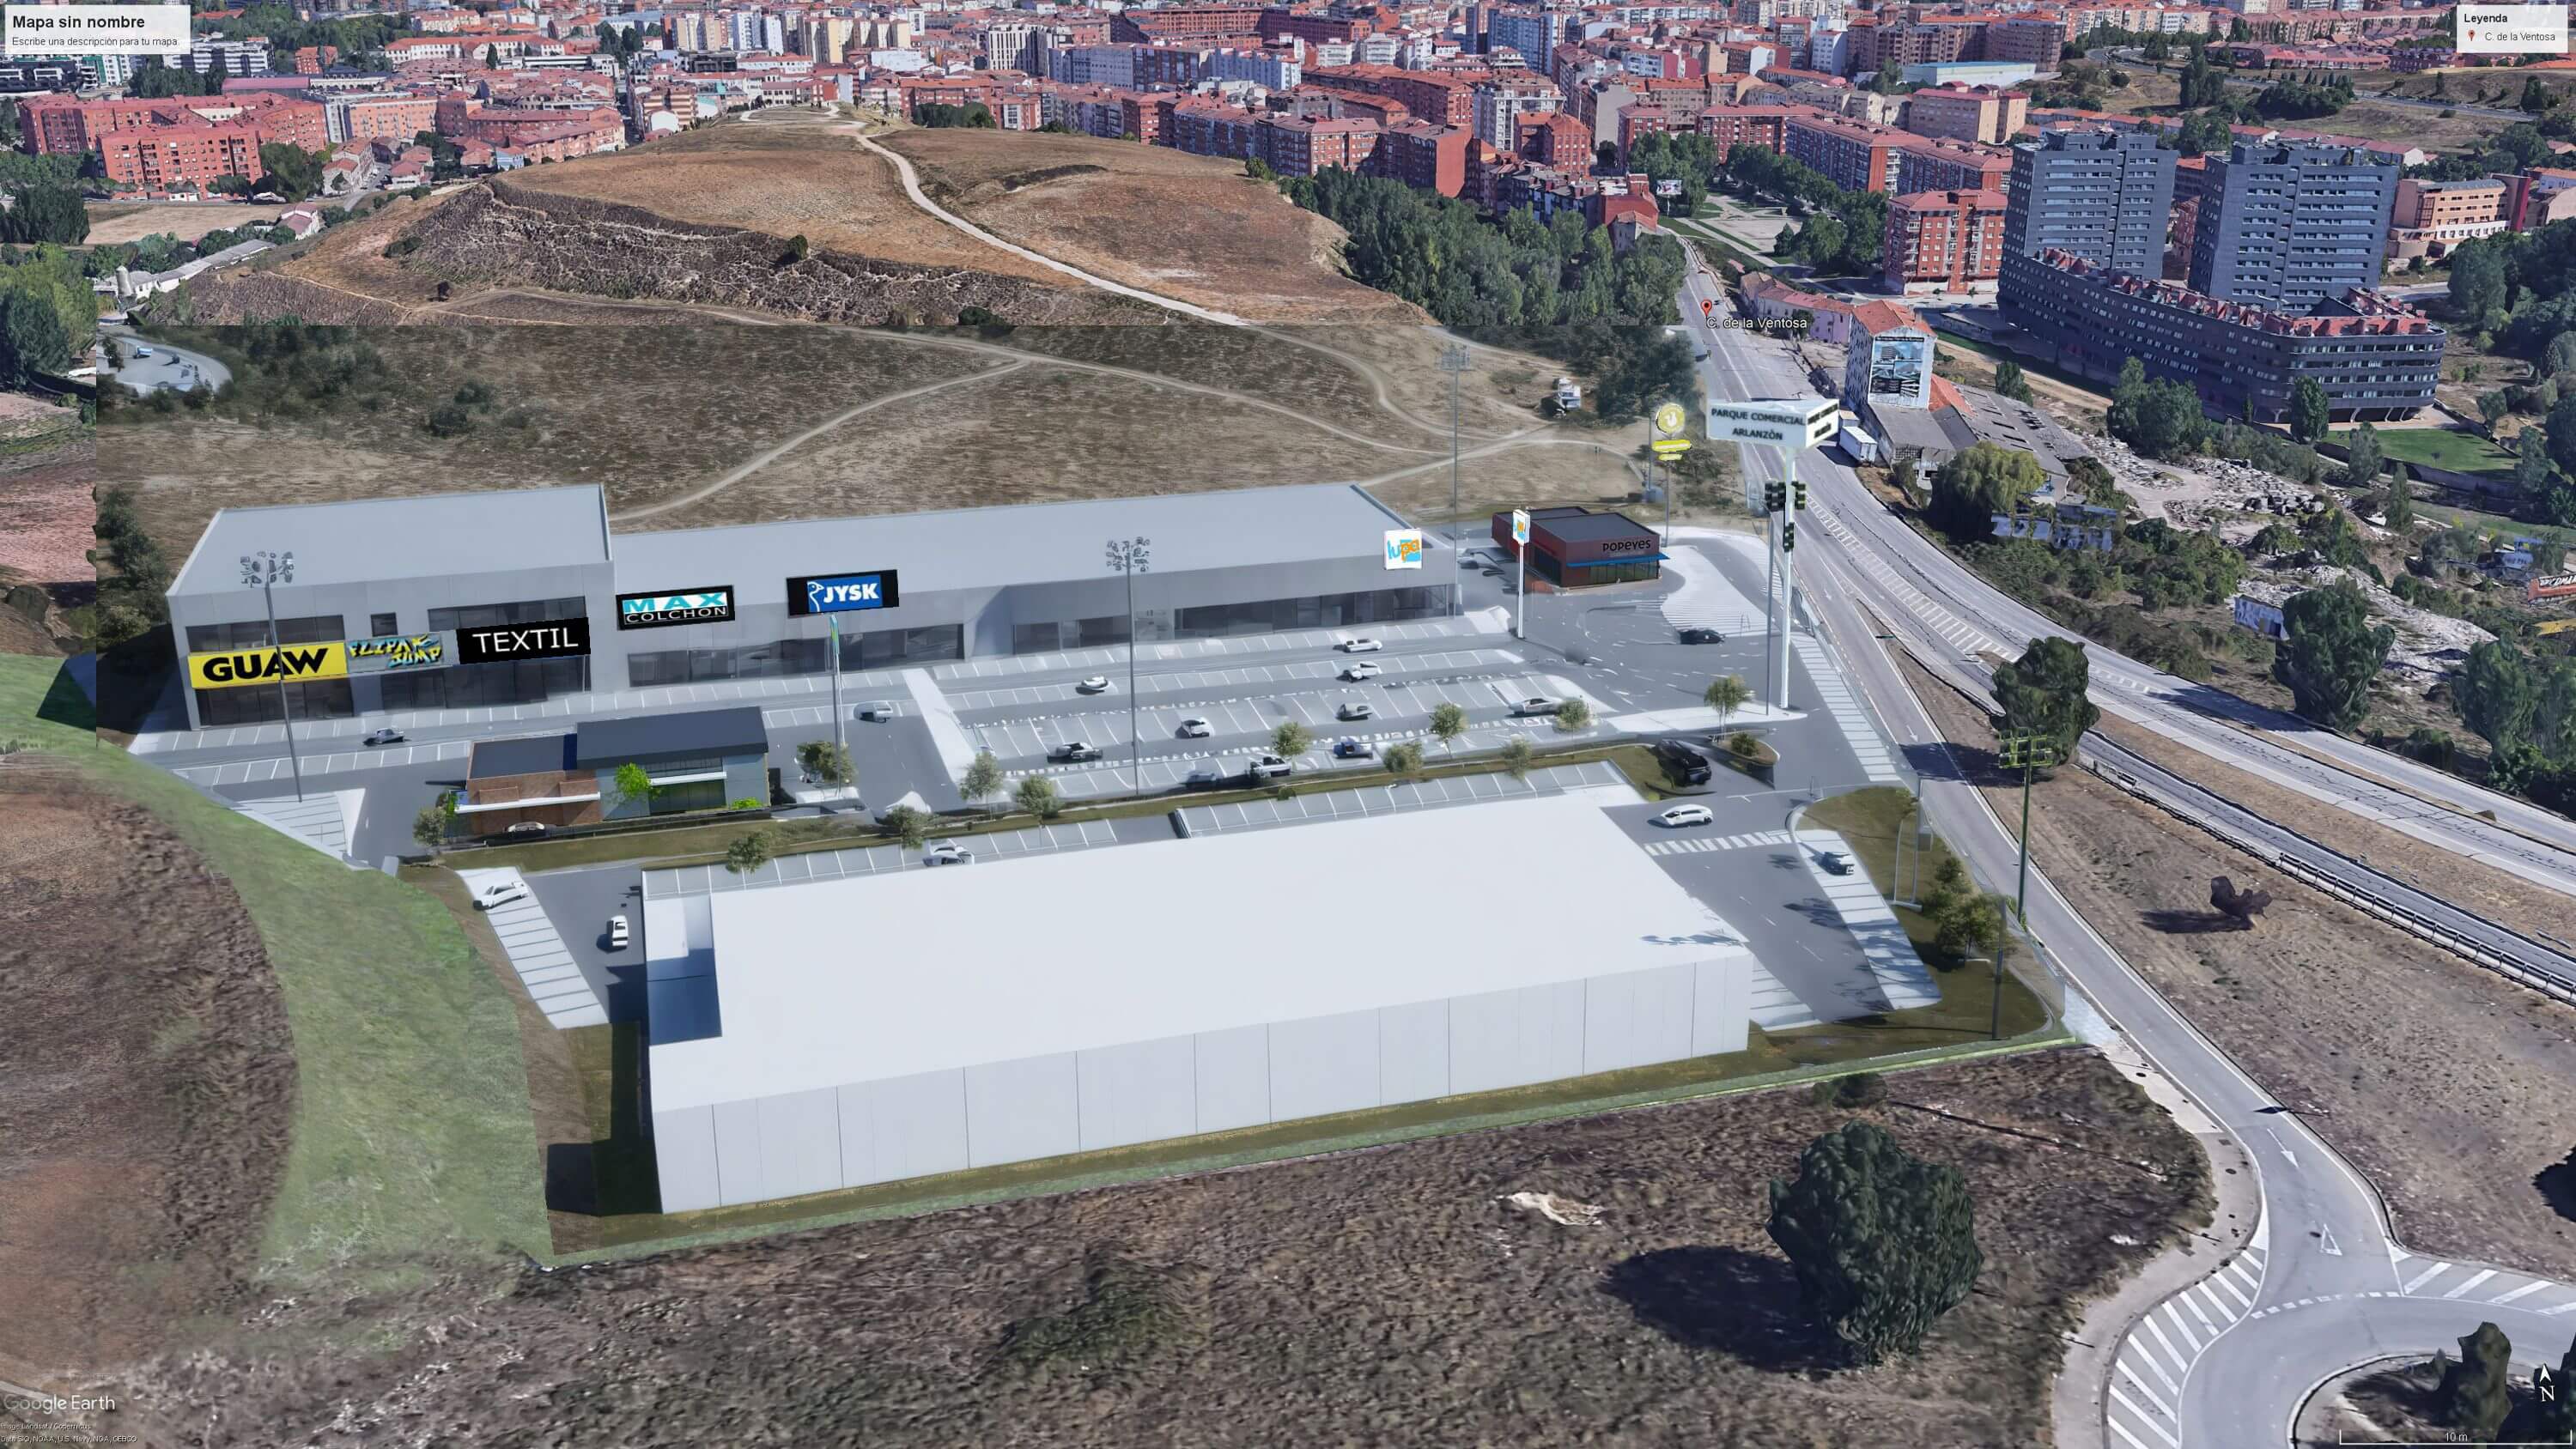 Imagen: Urbanitae
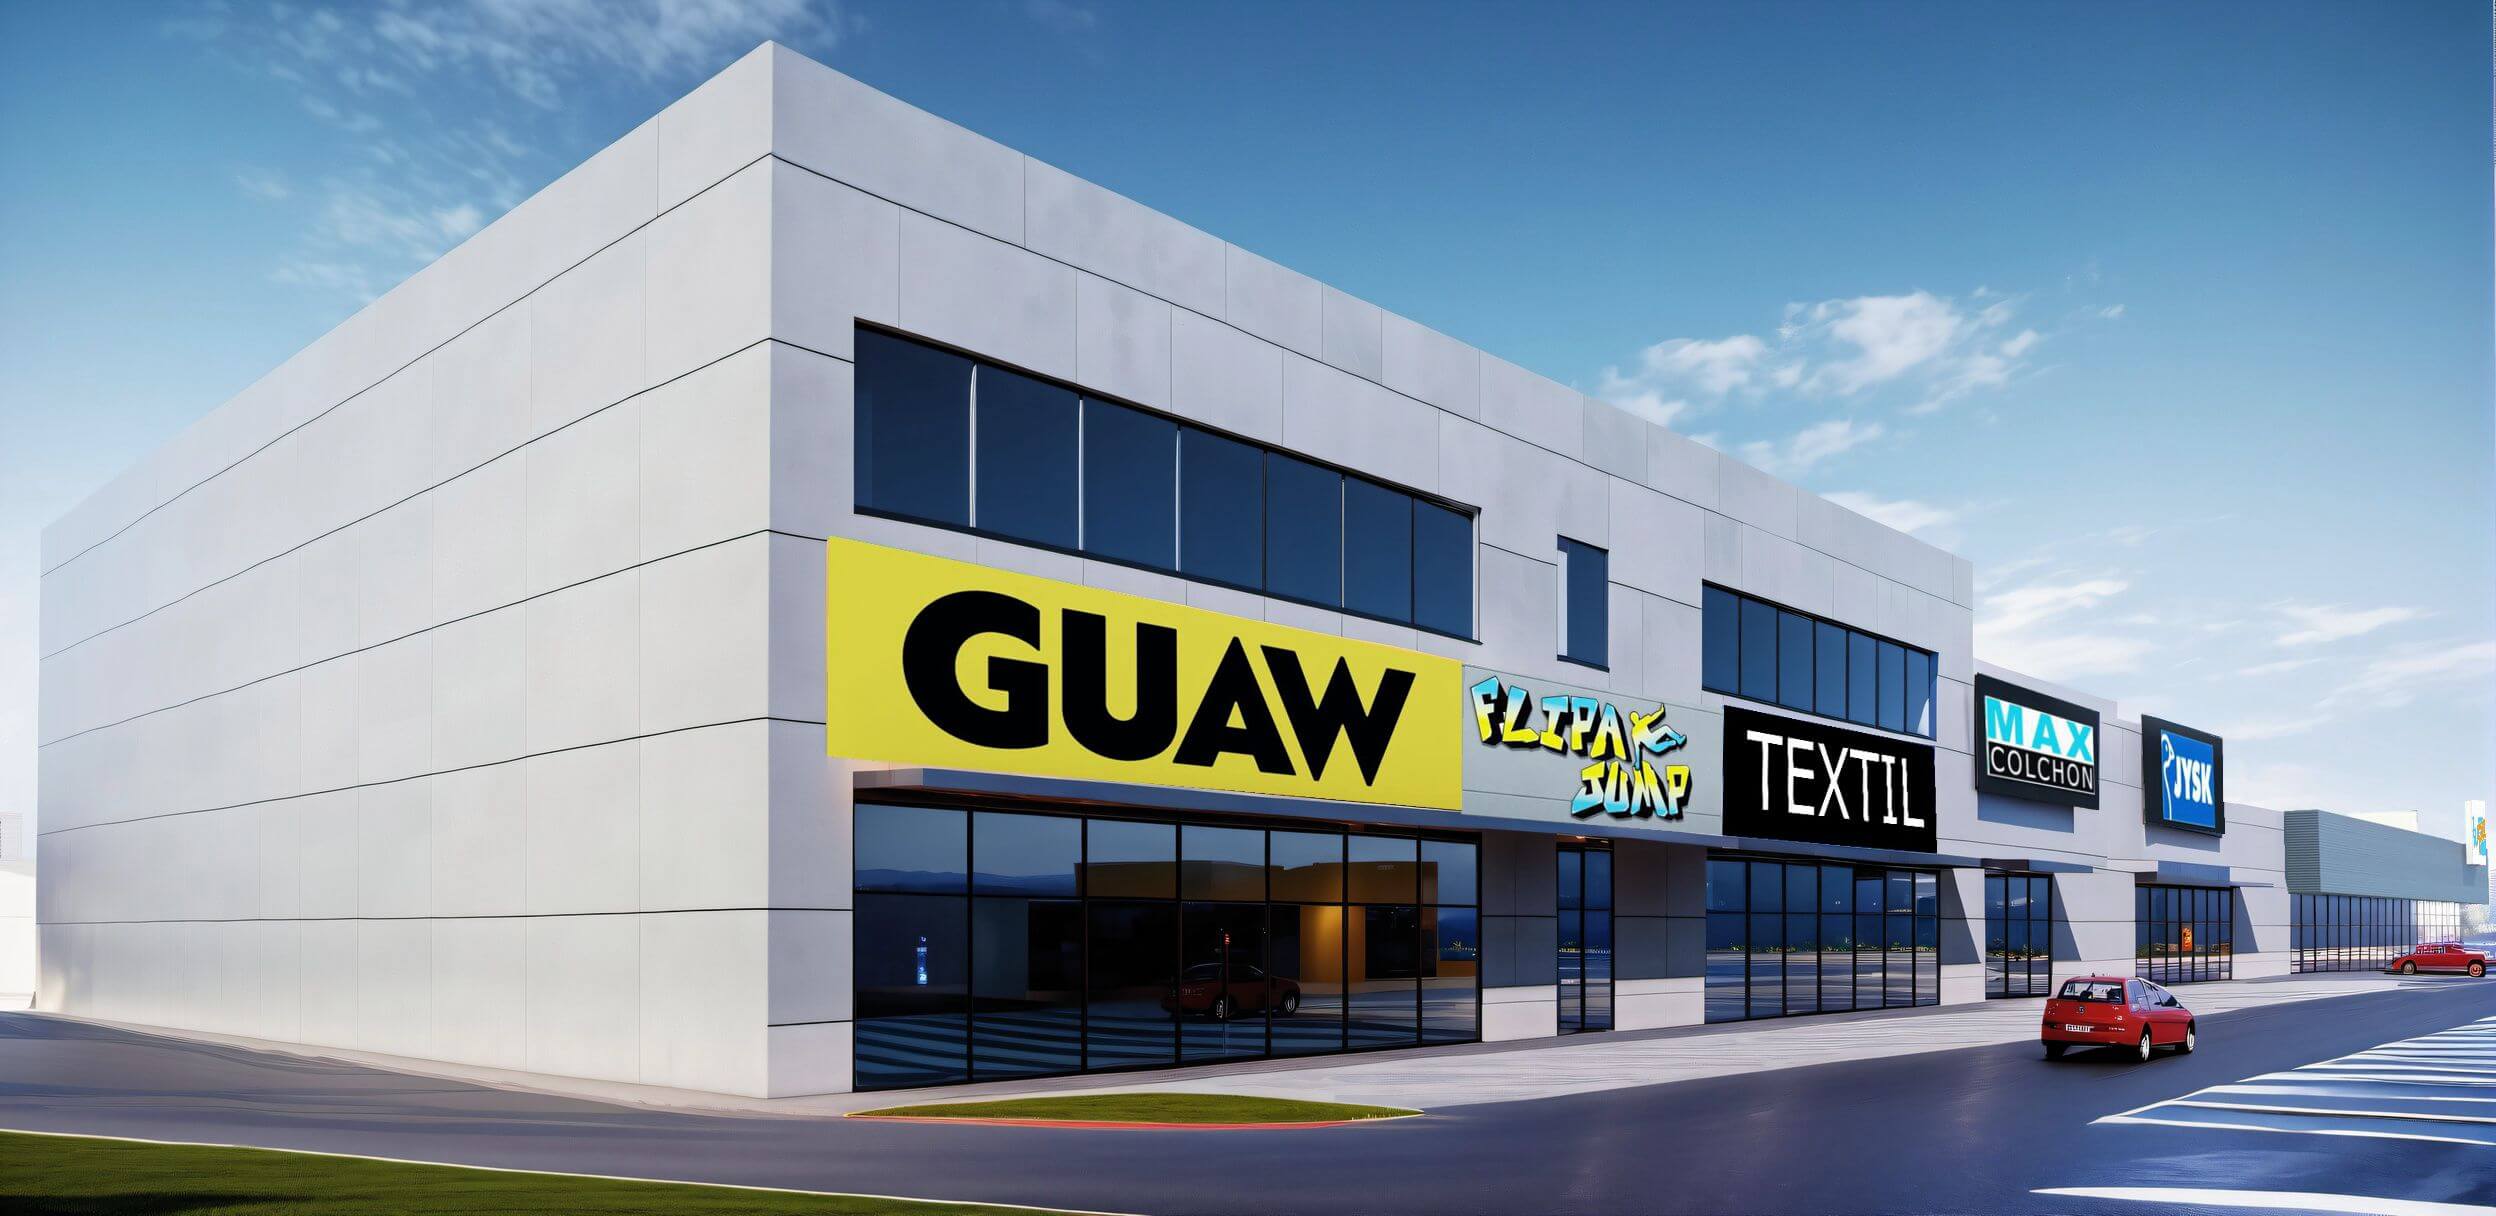 Imagen: Urbanitae
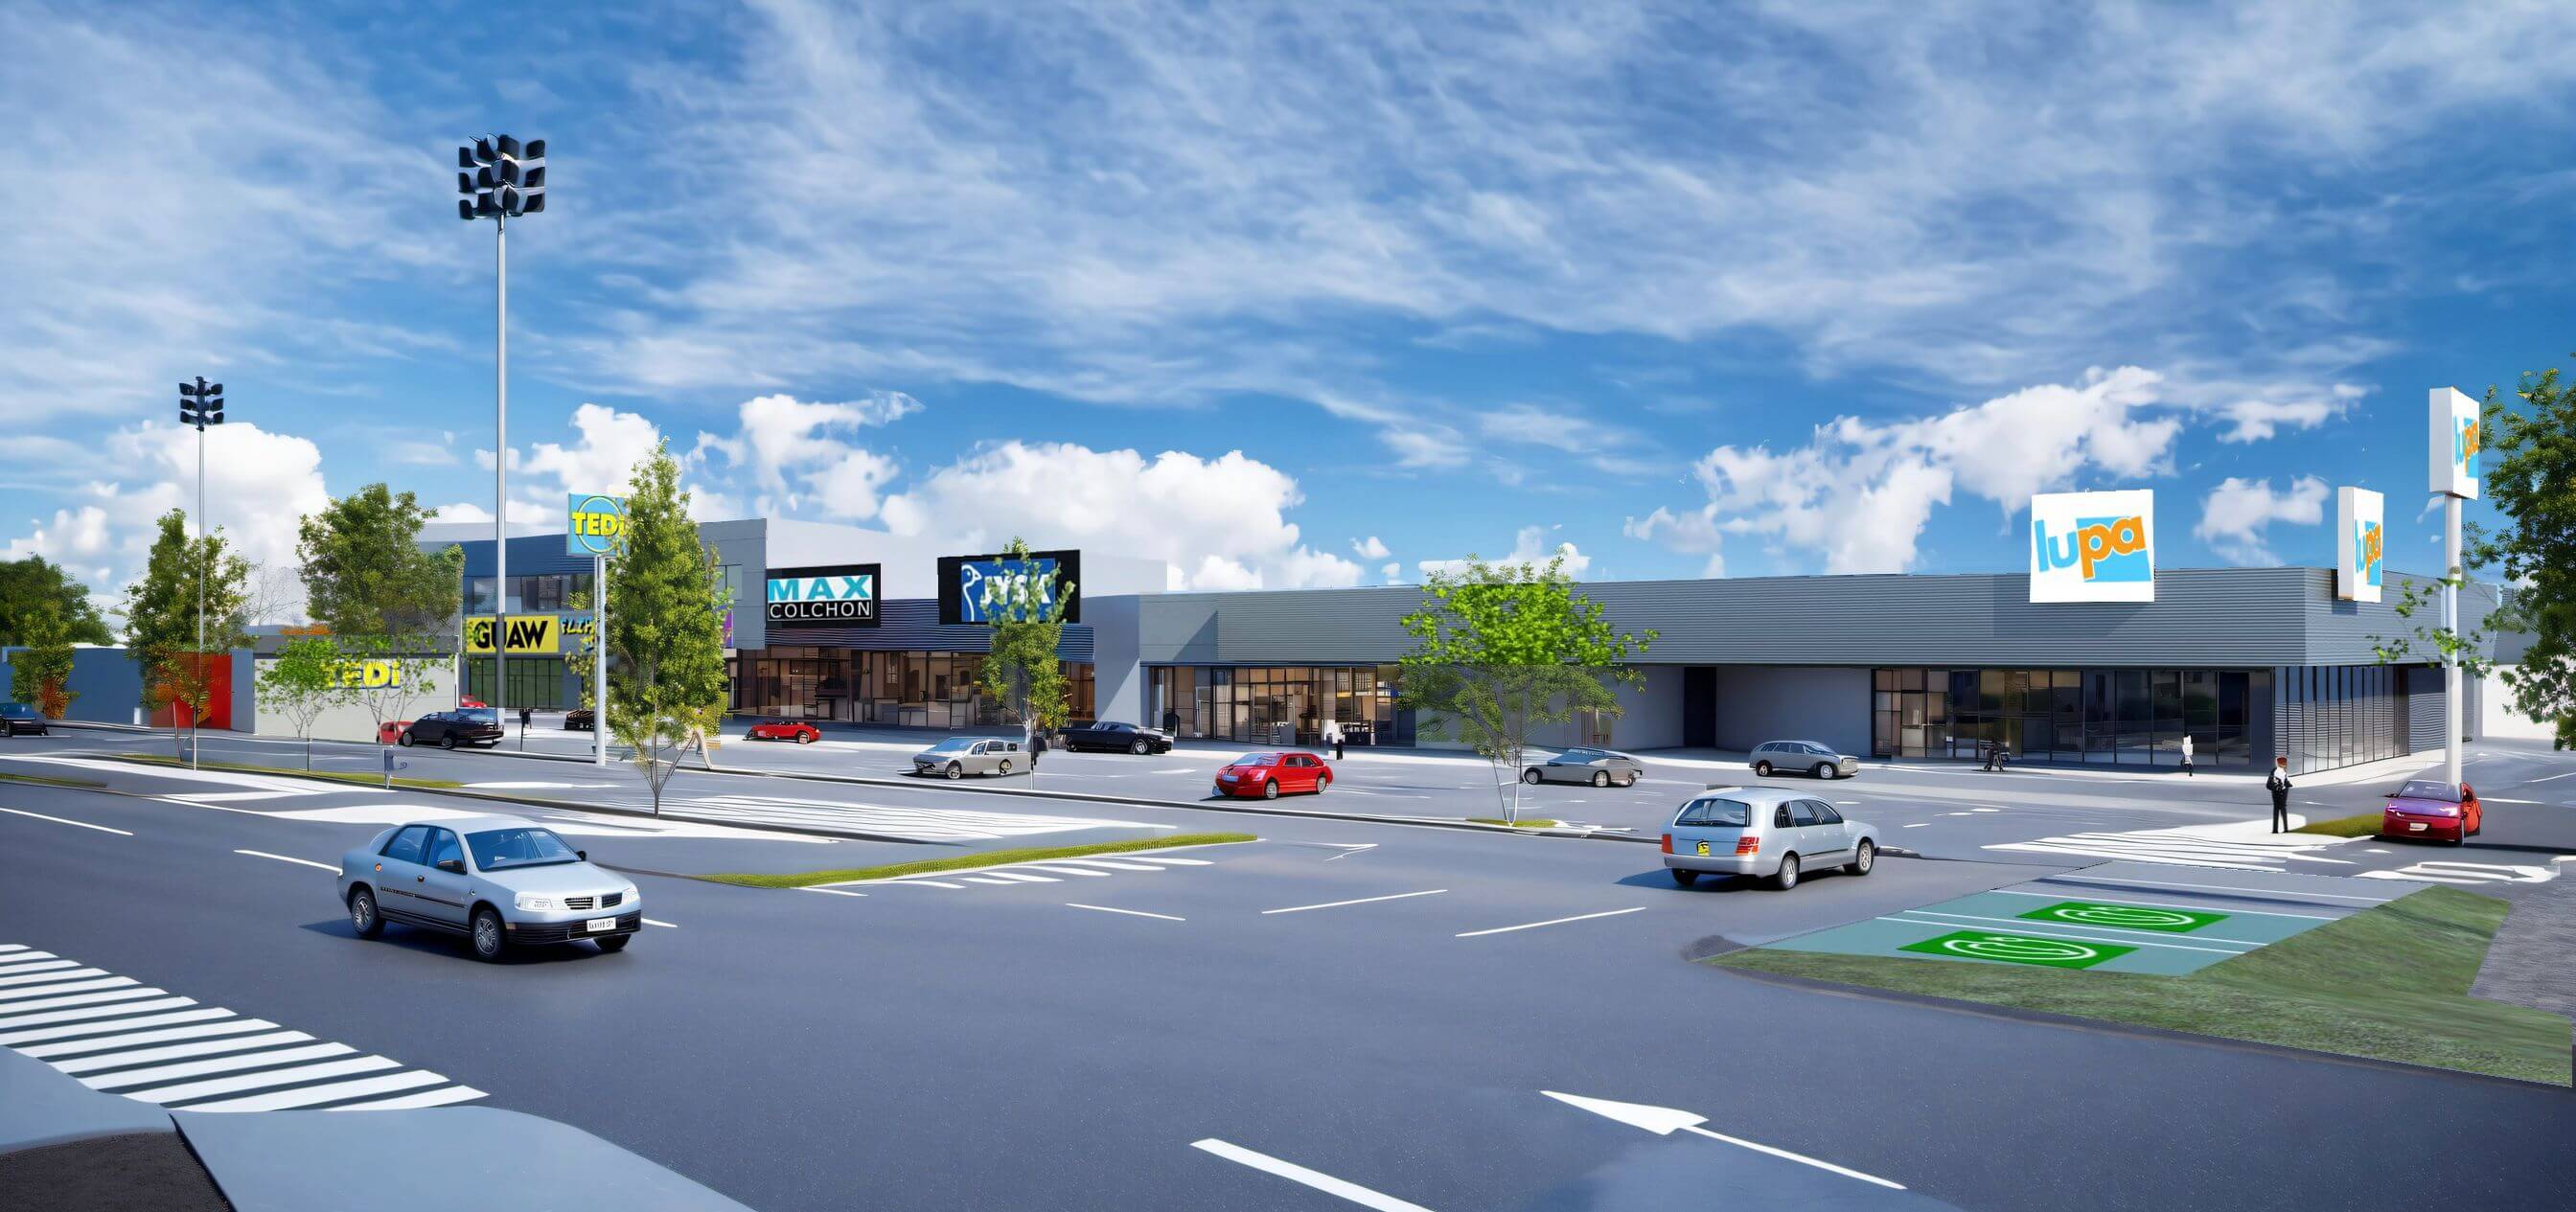 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Burgos (Burgos), código INE 09059, identificado a partir de la ubicación que publica la plataforma («C. de la Ventosa, 09001 Burgos»).
- Población
- 177 402 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 16 707 € al año renta de 2023 El 76 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 060 €/m² segundo trimestre de 2026; 451 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 6 670 personas septiembre de 2026 3,8 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,25 (fórmula 1.0.0). La nota de hoy es 6,82. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae estructura una operación de deuda para financiar el desarrollo de un parque comercial en Burgos. El préstamo se reparte en tres tramos y este análisis corresponde al Tramo B, cuya finalidad es cubrir la continuación de las obras y otros costes asociados al proyecto. El dinero de los inversores se presta a la sociedad titular del proyecto, con intereses y principal que se abonan al vencimiento y un plazo estimado de 15 meses. El Tramo A, anterior, ya financió parte de la compra del suelo y del arranque de la construcción.
Ubicación
El proyecto se sitúa en Burgos, en una de las entradas de la ciudad, en el mismo vial donde ya opera otro parque comercial consolidado. La documentación describe un entorno con una oferta comercial diversa, alineada con las tendencias actuales del retail, y destaca la situación estratégica de la ciudad y su buena conexión con el resto del país. Menciona también una capacidad adquisitiva elevada de la provincia y un área de influencia amplia. El activo se plantea como un parque moderno y sostenible, con instalación fotovoltaica y puntos de recarga para vehículos eléctricos. Todo lo que la ficha no detalla sobre el entorno queda fuera de esta descripción.
Economía
El préstamo se articula en tres tramos y suma el compromiso de Urbanitae, sus coinversores e inversores institucionales externos a la plataforma. El Tramo B se destina a la continuación de las obras y a costes generales y de formalización. Con anterioridad, el Tramo A financió parte del precio del suelo, parte del IVA deducible de esa compra y los primeros costes de construcción, y en él el promotor y su socio comprometieron una aportación propia. El Tramo C queda reservado a inversores institucionales y cubre la finalización de la obra. El activo genera rentas por alquileres ya firmados, y la documentación maneja un precio de venta estimado en el plan de negocio y una tasación del activo terminado, además de una renta neta anual prevista. No tenemos el ticket mínimo ni el LTV, así que no se citan cifras de deuda ni de equity.
Garantías y estructura
El contrato de préstamo recoge una hipoteca de primer rango sobre la parcela donde se desarrolla el proyecto, con una responsabilidad hipotecaria ampliada respecto al importe del principal. Se añaden prendas de primer rango sobre las rentas de los alquileres ya firmados y futuros, sobre las participaciones sociales de la sociedad prestataria, sobre sus cuentas bancarias y sobre el derecho de crédito de la devolución del IVA. La operación incorpora un Project Monitoring que revisa las certificaciones de obra y aprueba los desembolsos mensuales ligados a la construcción. Nuestra dimensión de garantías no tiene datos y no aporta puntuación, así que estos hechos se describen sin valorarlos.
Situación comercial y salida
El parque cuenta con contratos firmados que cubren íntegramente su superficie alquilable, según la documentación. La ficha recoge un cambio de inquilino previsto: un operador que rescindió su contrato se sustituye por otro con un acuerdo de mayor duración y renta, según la propia documentación. La devolución del dinero al inversor depende de la venta del parque en su conjunto o de una refinanciación bancaria del activo. Los intereses y el principal se abonan al vencimiento, y la amortización anticipada total está permitida con un mínimo pactado a favor de este tramo. El plazo estimado del Tramo B es de 15 meses, con posibilidad de extensión.
Ventajas
- Licencia y preventas La ubicación del activo en una entrada de Burgos y su ocupación contractual sostienen la dimensión de mercado, la mejor puntuada del análisis: subnota 5,5 sobre 10 en banda media. La documentación añade una tasación del activo terminado por encima del precio de venta estimado en el plan de negocio.
- Licencia y preventas La ficha describe un parque con contratos firmados que cubren íntegramente la superficie alquilable, con marcas ya reconocidas en el mercado, y un cambio de inquilino previsto que mejora duración y renta respecto al acuerdo anterior. Es el principal respaldo comercial del proyecto.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa bajo: subnota 2,19 sobre 10 en banda baja, con una confianza del 20 %, y solo aporta 0,55 de los 2,5 puntos disponibles, dejando 1,95 sin sumar. Tampoco tenemos el dato de rentabilidad anual, así que no podemos confirmar el retorno que se ofrece.
- Rentabilidad El repago depende de la venta del parque en su conjunto o de una refinanciación bancaria. La propia documentación señala el retraso en esa venta o refinanciación, y los posibles desvíos de plazo en la construcción, como riesgos que pueden demorar la devolución.
- Licencia y preventas Mercado puntúa en banda media con una confianza del 40 % y deja 0,9 puntos sin aportar. Existe riesgo comercial si algún inquilino no cumple las condiciones de renta o de plazo firmadas, tal como recoge la documentación del proyecto.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías. Es la dimensión de mayor peso, el 30 %, y su ausencia deja sin aportar 2,77 puntos sobre los 3 disponibles. La falta es de dato, no un juicio sobre la estructura del préstamo, y no afirmamos de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor. La dimensión pesa el 25 % y su ausencia deja sin aportar 2,12 puntos sobre los 2,5 disponibles. No sabemos si el dato no llega, si no consta su procedencia o si no se facilita por alguna restricción, y no lo atribuimos a nadie.
Conclusión
La nota se queda en 2,25 sobre 10, con una confianza del 13 % y muy por debajo del 60 % que marcaría un análisis respaldado. Dos de las cuatro dimensiones, garantías y promotor, no tienen ningún dato, y su ausencia deja sin aportar 2,77 y 2,12 puntos. La documentación describe con detalle la estructura y el activo, pero eso no basta para elevar una nota que descansa sobre datos que no tenemos.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.