Análisis y valoración del proyecto Lisboa | Proyecto Barata Salgueiro 28 de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,12 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Rua Barata Salgueiro 28, Lisboa, PortugalModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 32 mesesRentabilidad anual 14,16 %
Proyecto Urbanitae en Lisboa, Portugal
Adriparte Gest SA es una firma de private equity con actividad en el sector inmobiliario, que actúa como promotora, socia de equity e inversora en proyectos residenciales y de oficinas en Portugal, España, Rumanía y Brasil. Su trayectoria en ingeniería y construcción se remonta a los años 50 y cuenta con una cartera de proyectos entregados y en construcción.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,95 con datos, en parte pesa el 25 % de la fórmula; aporta 2,24 de los 2,50 puntos que podría aportar
- Garantías 3,85 con datos, en parte pesa el 30 % de la fórmula; aporta 1,16 de los 3,00 puntos que podría aportar
- Promotor 4,10 con datos, en parte pesa el 25 % de la fórmula; aporta 1,02 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Rua Barata Salgueiro 28, Lisboa, Portugal
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 14,16 %
- Plazo
- 32 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 13 viviendas
- Valor objetivo de ventas
- 59 974 789 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- ADRIPARTE
- Proyectos previos del promotor
- 1 proyectos
- Años de experiencia
- 40 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 52 443 755 €
- Margen de seguridad de la venta
- 12,55 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
 Imagen: Urbanitae
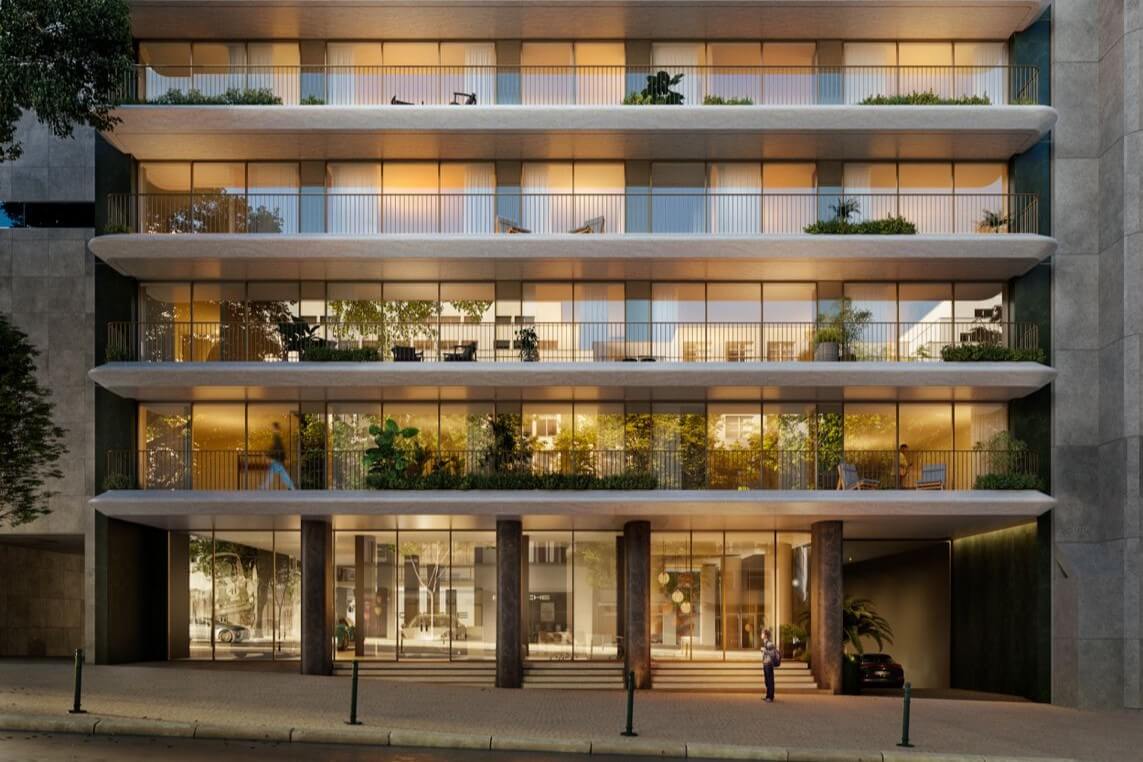 Imagen: Urbanitae
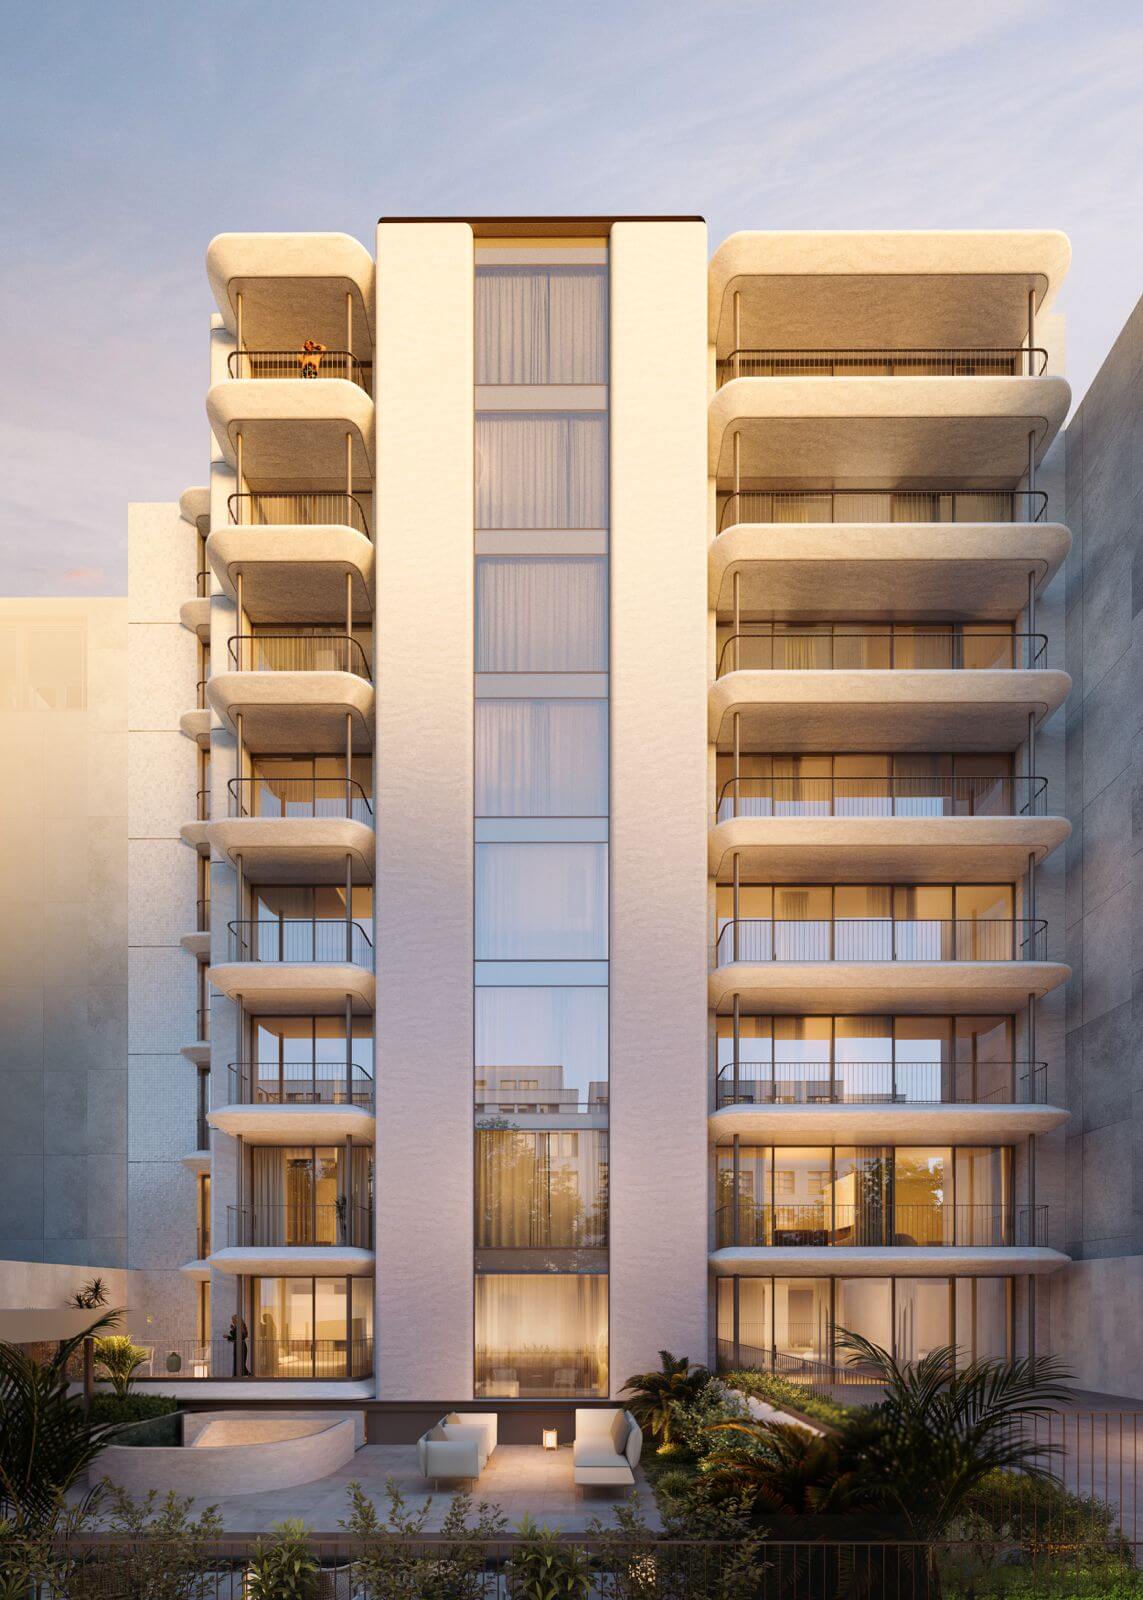 Imagen: Urbanitae
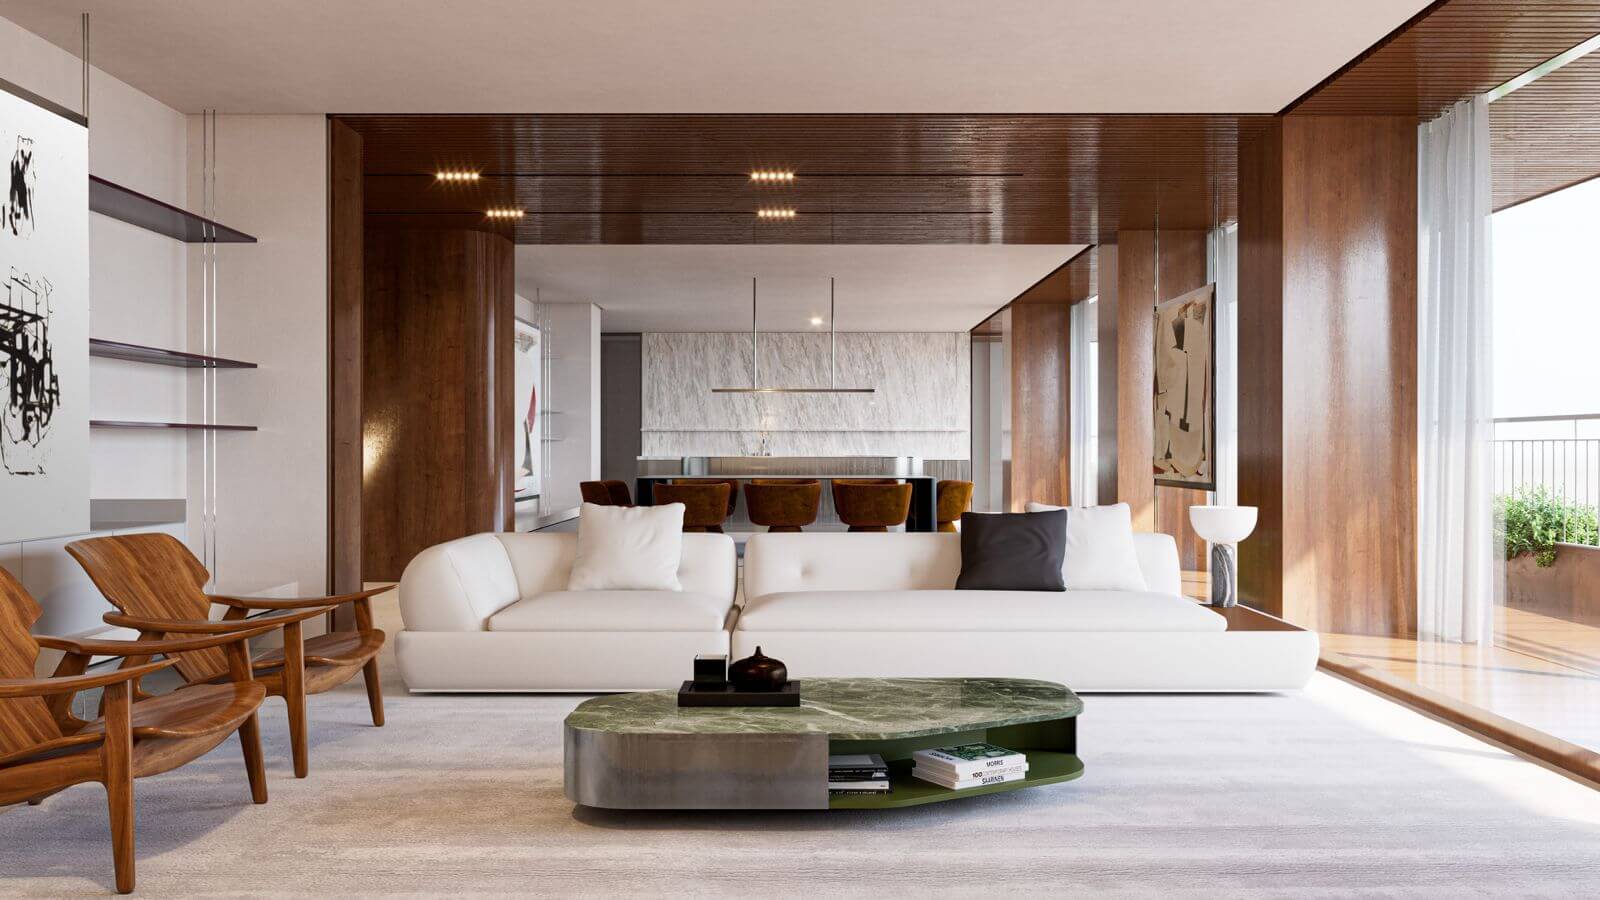 Imagen: Urbanitae
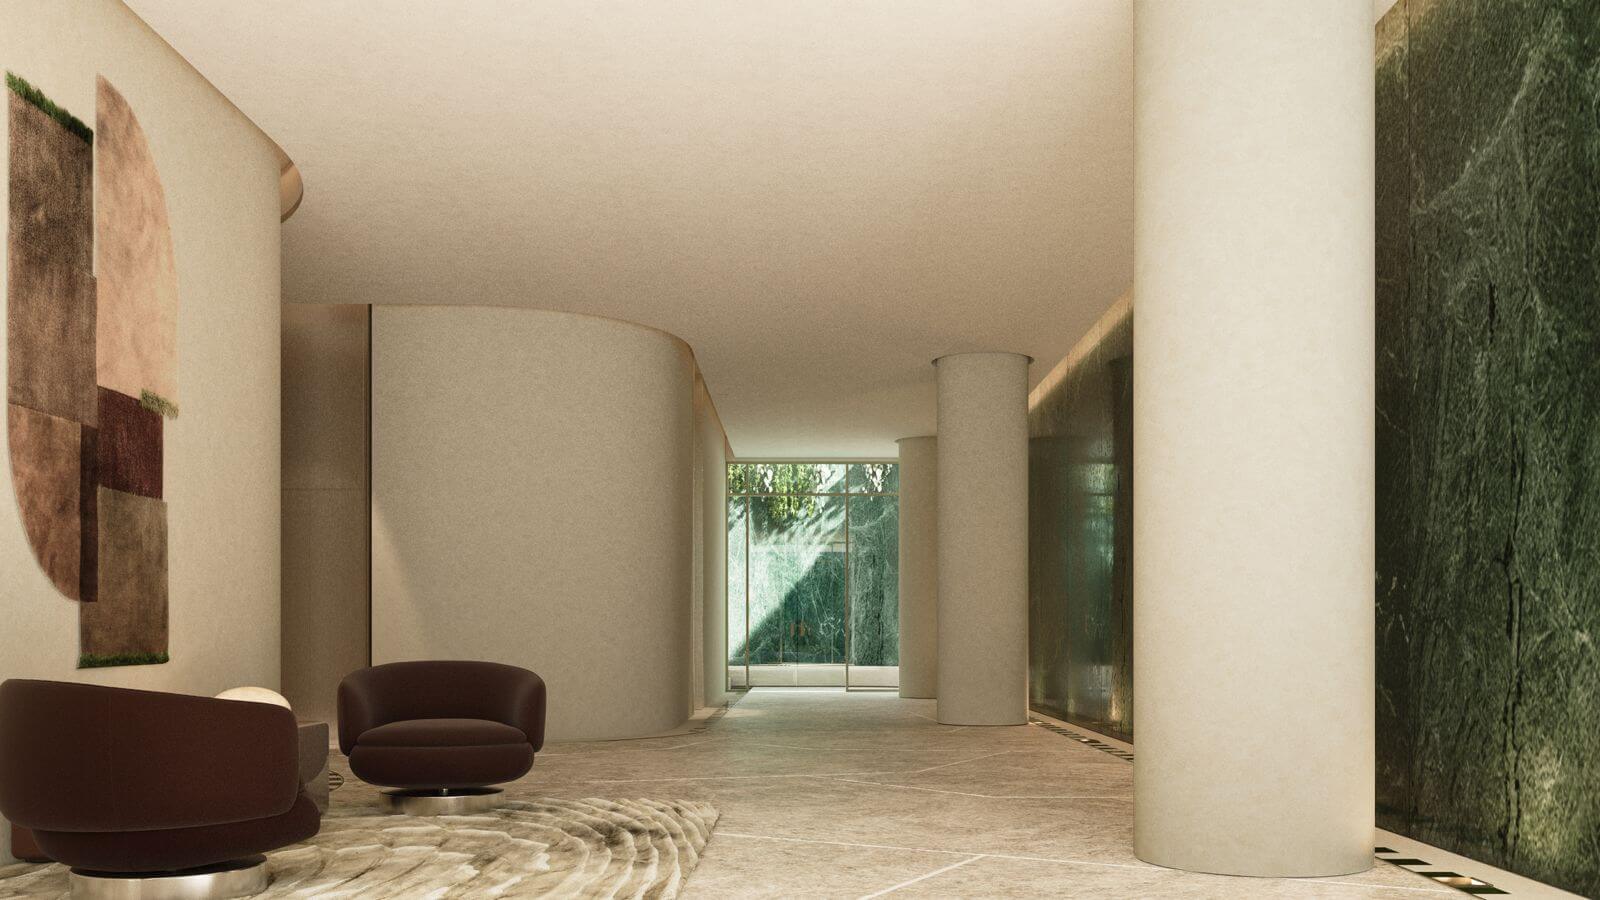 Imagen: Urbanitae
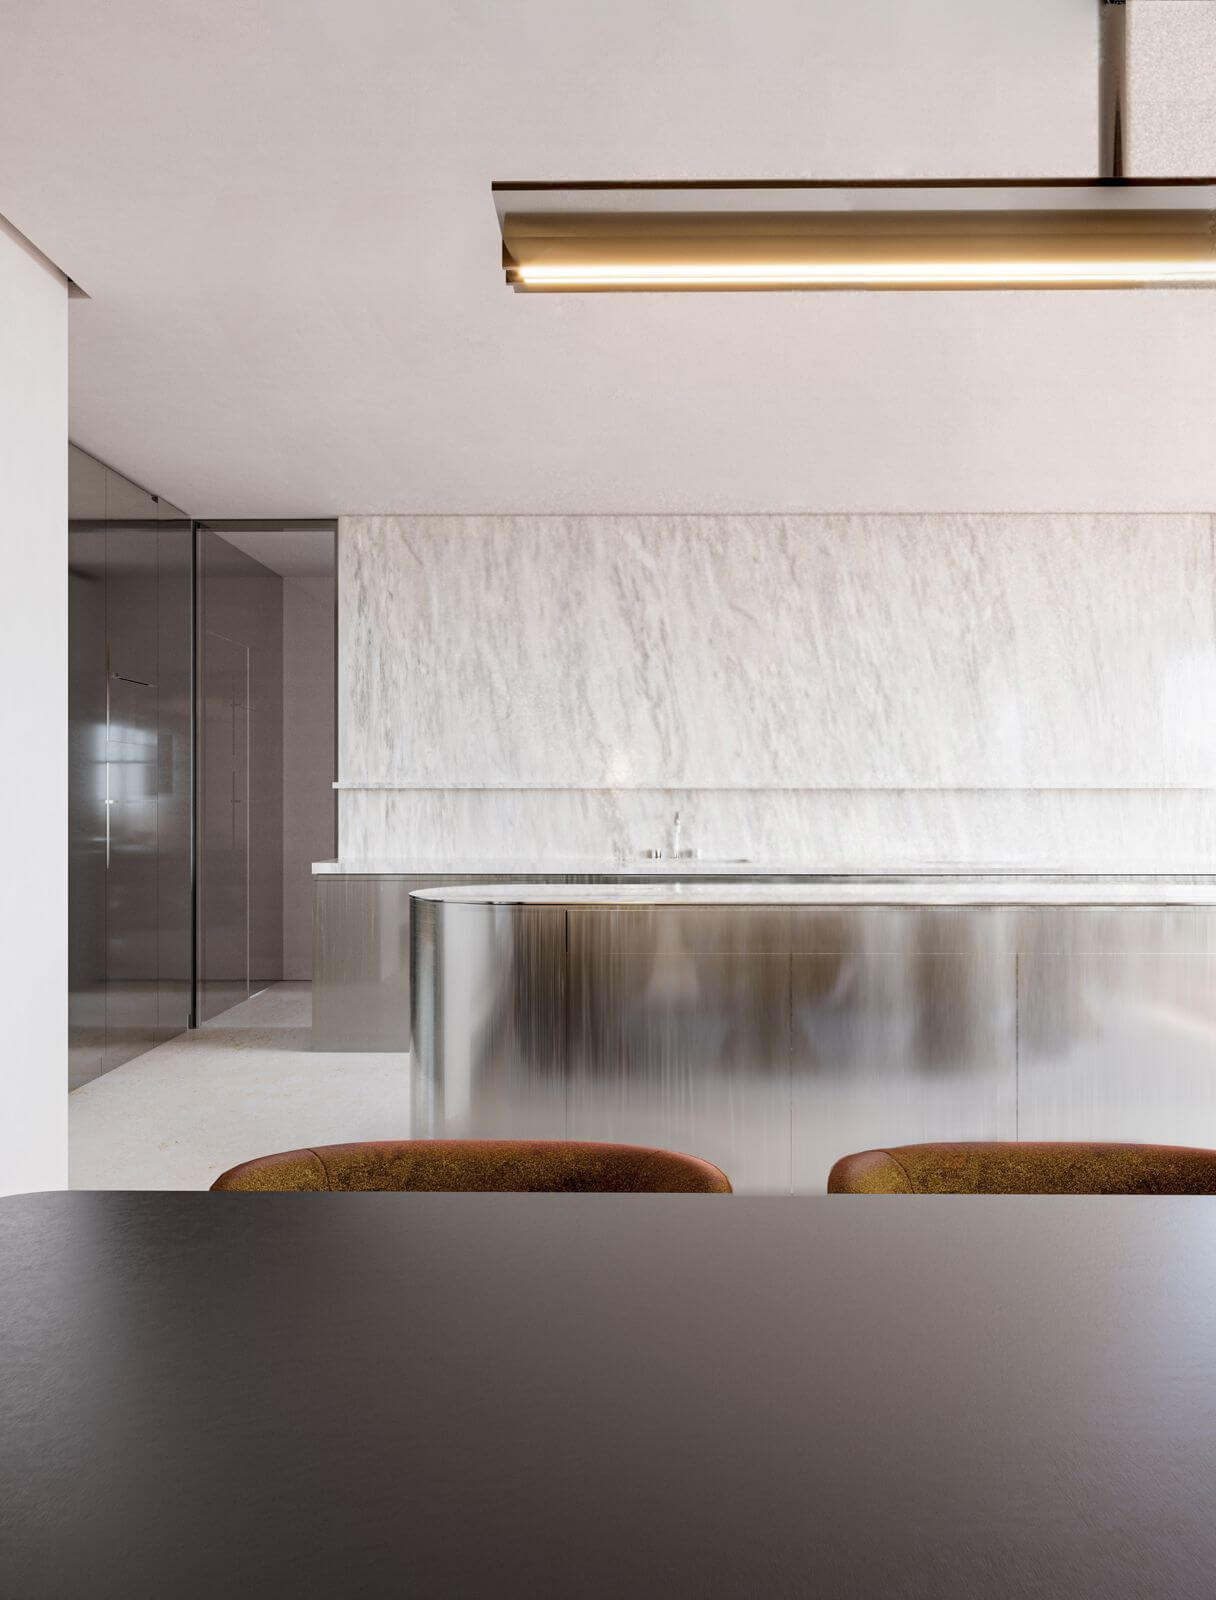 Imagen: Urbanitae
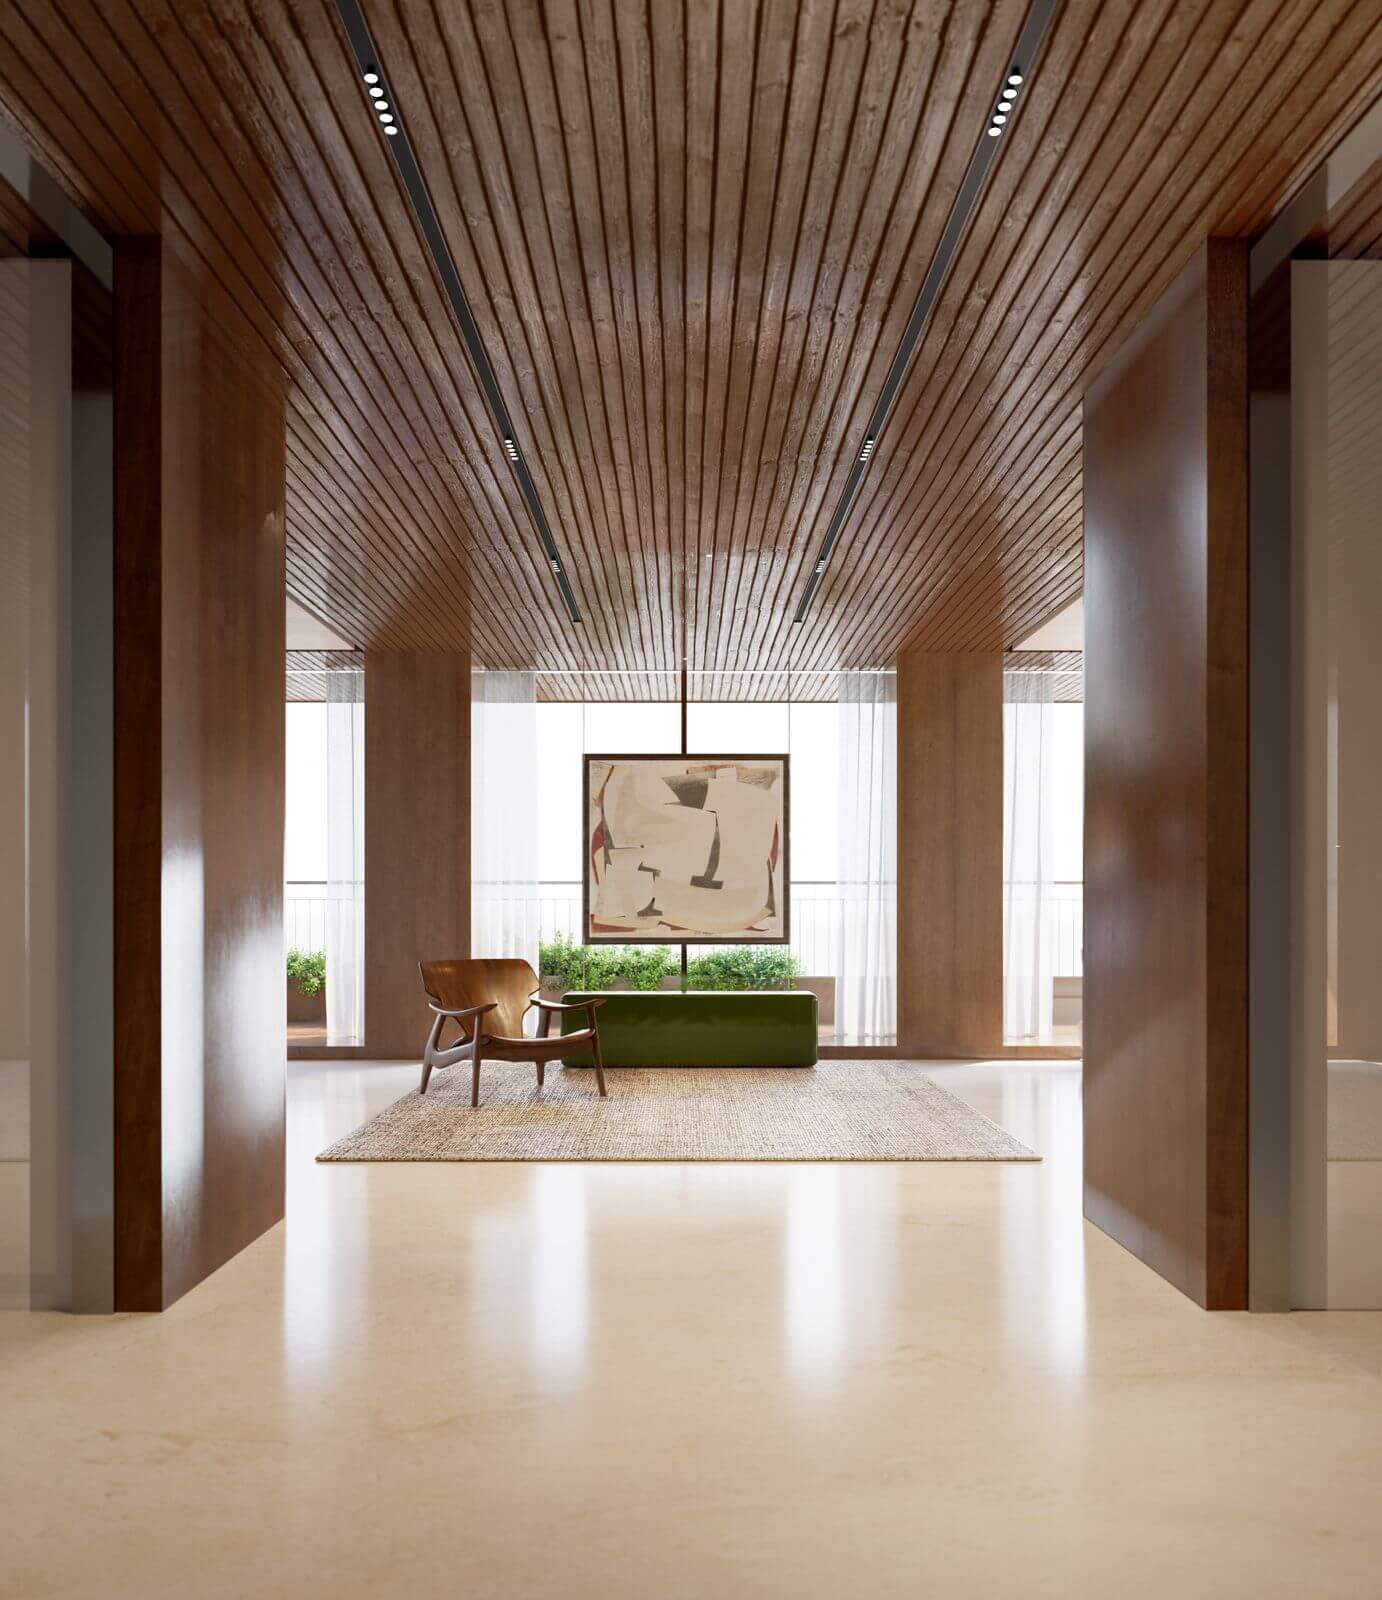 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Lisboa (Lisboa, Portugal), código del INE de Portugal 1A01106, identificado a partir de la ubicación que publica la plataforma («Rua Barata Salgueiro 28, Lisboa, Portugal»).
- Población residente
- 658 236 habitantes estimación a 31 de diciembre de 2025 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012918, «População residente (N.º) por Local de residência (NUTS - 2024), Sexo e Grupo etário»; capturado el .
- Renta mediana declarada por contribuyente
- 15 188 € al año rendimientos de 2024 El 93 % de la población de Portugal vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estatística (INE de Portugal), Indicador 0012757, «Valor mediano do rendimento bruto declarado deduzido do IRS liquidado por sujeito passivo (€)»; capturado el .
- Valor mediano de venta de la vivienda
- 5 082 €/m² ventas de los 12 meses hasta el 1.º trimestre de 2026 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012234, «Valor mediano das vendas de alojamentos familiares nos últimos 12 meses (€/ m²)», categoría total; capturado el .
- Tasa de paro (Censo)
- 8,4 % en el Censo de 2021 Instituto Nacional de Estatística (INE de Portugal), Indicador 0012328, «Taxa de desemprego (%) por Local de residência à data dos Censos [2021] (NUTS - 2024) e Sexo», ambos sexos; capturado el .
Fuente: Instituto Nacional de Estatística, IP – Portugal. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,42 (fórmula 1.0.0). La nota de hoy es 5,12. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con capital la rehabilitación y el cambio de uso de un inmueble de oficinas situado en Lisboa, que se transformará en viviendas de lujo, un local comercial a pie de calle, plazas de aparcamiento y zonas comunes. Los inversores entran mediante una ampliación de capital en una sociedad vehículo, que a su vez participa en la sociedad promotora, y su dinero se destina a adquirir esa participación y a dar liquidez para los costes que no cubran el promotor ni la financiación. La gestión corresponde a un gestor conjunto formado por firmas especializadas en residencial de lujo en Portugal. La clase declarada es equity con estrategia de plusvalía, el proyecto figura en curso, la plataforma que lo canaliza es Urbanitae, registrada como PSFP, y el plazo que nosotros derivamos de sus cifras es de 32 meses.
Ubicación
El proyecto se ubica en Lisboa, en la dirección que da nombre al propio proyecto. La documentación lo sitúa junto a una de las principales avenidas de la ciudad y a una plaza céntrica, en la zona que presenta como el tramo más exclusivo de Lisboa, dentro de un área urbana ya consolidada, en el corazón del distrito de negocios principal y con todo tipo de servicios alrededor. La ficha insiste en que no es suelo por desarrollar, sino una ubicación central ya madura, y la coloca como el argumento principal del proyecto.
Economía
La documentación plantea un escenario base, al que llama favorable, con una previsión de ingresos por ventas y una estimación de costes totales de promoción, y lo acompaña de escenarios de estrés: en uno suben los costes de obra y en el otro, además, bajan los precios de venta hasta dejar el resultado en pérdidas y provocar una pérdida parcial del capital aportado. También explica cómo calcula la rentabilidad —ingresos previstos menos costes estimados, dividido por el equity total— aunque la propia plataforma señala que el criterio del supervisor le impide comunicar la rentabilidad estimada en proyectos de equity. En financiación, hay una carta de intenciones de un banco para cubrir parte de la compra del activo y los costes de obra. No tenemos la cifra de rentabilidad anual ni el ticket mínimo, así que la economía no se puede cuantificar aquí.
Garantías y estructura
La operación se articula como una ampliación de capital: el dinero de los inversores entra en una sociedad vehículo, que a su vez participa en la sociedad promotora. La documentación describe una financiación externa prevista con un banco para parte de la compra del activo y para la obra, y un orden de cobro pactado: primero el capital de los inversores con su remuneración prioritaria, después el del gestor y al final el exceso y una comisión variable. Es una prelación contractual, no un aval ni una garantía de cobro: ordena el reparto a favor del inversor, pero no elimina el riesgo de perder capital si el proyecto no genera el resultado previsto. No tenemos el rango de garantía, ni los LTV, ni datos de avales.
Situación comercial y salida
Según la ficha, el gestor ha recibido un interés notable de compradores potenciales por varias viviendas y prevé arrancar la comercialización cuando esté aprobado el proyecto de arquitectura definitivo; ya cuenta con un pedido de aprobación previo para una planta adicional y queda la aprobación final del proyecto. No se describen preventas firmadas, solo ese interés. Los precios de venta se han contrastado con un informe de mercado externo, y la propia documentación reconoce que están por encima del mercado de la zona, confiando el promotor en venderlos igualmente. La devolución al inversor depende de la venta de las viviendas y de la salida de la sociedad al final del calendario previsto, tras la entrega de las llaves. El plazo que manejamos, derivado de sus cifras, es de 32 meses, y la ficha advierte de que puede moverse en ambos sentidos.
Desventajas y riesgos
- Rentabilidad La dimensión de rentabilidad puntúa en banda baja: subnota de 1,68, confianza del 20 % y una contribución de 0,42 puntos sobre los 2,50 posibles, con 2,08 puntos que no llegan a aportar. No tenemos la cifra de rentabilidad anual del proyecto, de modo que el atractivo del retorno no se puede contrastar con números.
- Rentabilidad El plazo de 32 meses es una cifra que hemos derivado nosotros a partir de otras suyas, no un compromiso de la operación, y la propia ficha advierte de que los plazos de una promoción pueden moverse en ambos sentidos. El retorno depende de que la obra y las ventas encajen en ese calendario.
- Rentabilidad La documentación enumera los riesgos del proyecto: plazos que se alargan por retrasos en la comercialización o en la obra, desviación de los costes previstos, necesidad de rebajar precios para captar compradores y posibles cambios en las condiciones pactadas, supuesto en el que se cancelaría la operación y se devolvería la inversión. Todos ellos golpean a la rentabilidad.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. La dimensión pesa un 30 % de la nota y, sin datos, deja de aportar 2,77 puntos de los 3,00 que podría sumar. Su ausencia no es buena ni mala noticia: es un hueco, y no afirmamos de quién depende.
- Promotor No tenemos ningún dato sobre el promotor ni sobre los gestores: la dimensión llega sin subnota y sin confianza. Pesa un 25 % de la nota y, sin datos, deja de aportar 2,12 puntos de los 2,50 posibles. La ficha describe la trayectoria de los equipos, pero nosotros no tenemos cifras que lo respalden; la ausencia no la calificamos en ningún sentido y no decimos de quién es.
- Licencia y preventas No tenemos ningún dato de mercado con cifras: ni precios comparables, ni demanda, ni ritmo de absorción de la zona. La dimensión pesa un 20 % de la nota y, sin datos, deja de aportar 1,60 puntos de los 2,00 posibles. No sabemos de quién es esa ausencia y no la leemos como señal negativa: simplemente, no está.
Conclusión
La nota global es 1,42 sobre 10 y la confianza es del 5 %, muy por debajo del 60 % que la propia escala marca como umbral para tomarse el resultado en serio. Tres de las cuatro dimensiones —garantías, promotor y mercado— están sin datos, y la única que puntúa, rentabilidad, lo hace en banda baja con una confianza del 20 %. Lo que este análisis dice, sobre todo, es que falta información; quien mire este proyecto debería partir de esa carencia y no de la nota.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.