Análisis y valoración del proyecto Madrid | Proyecto Ondarreta de Urbanitae
Urbanitae ronda cerrada datos inferidos
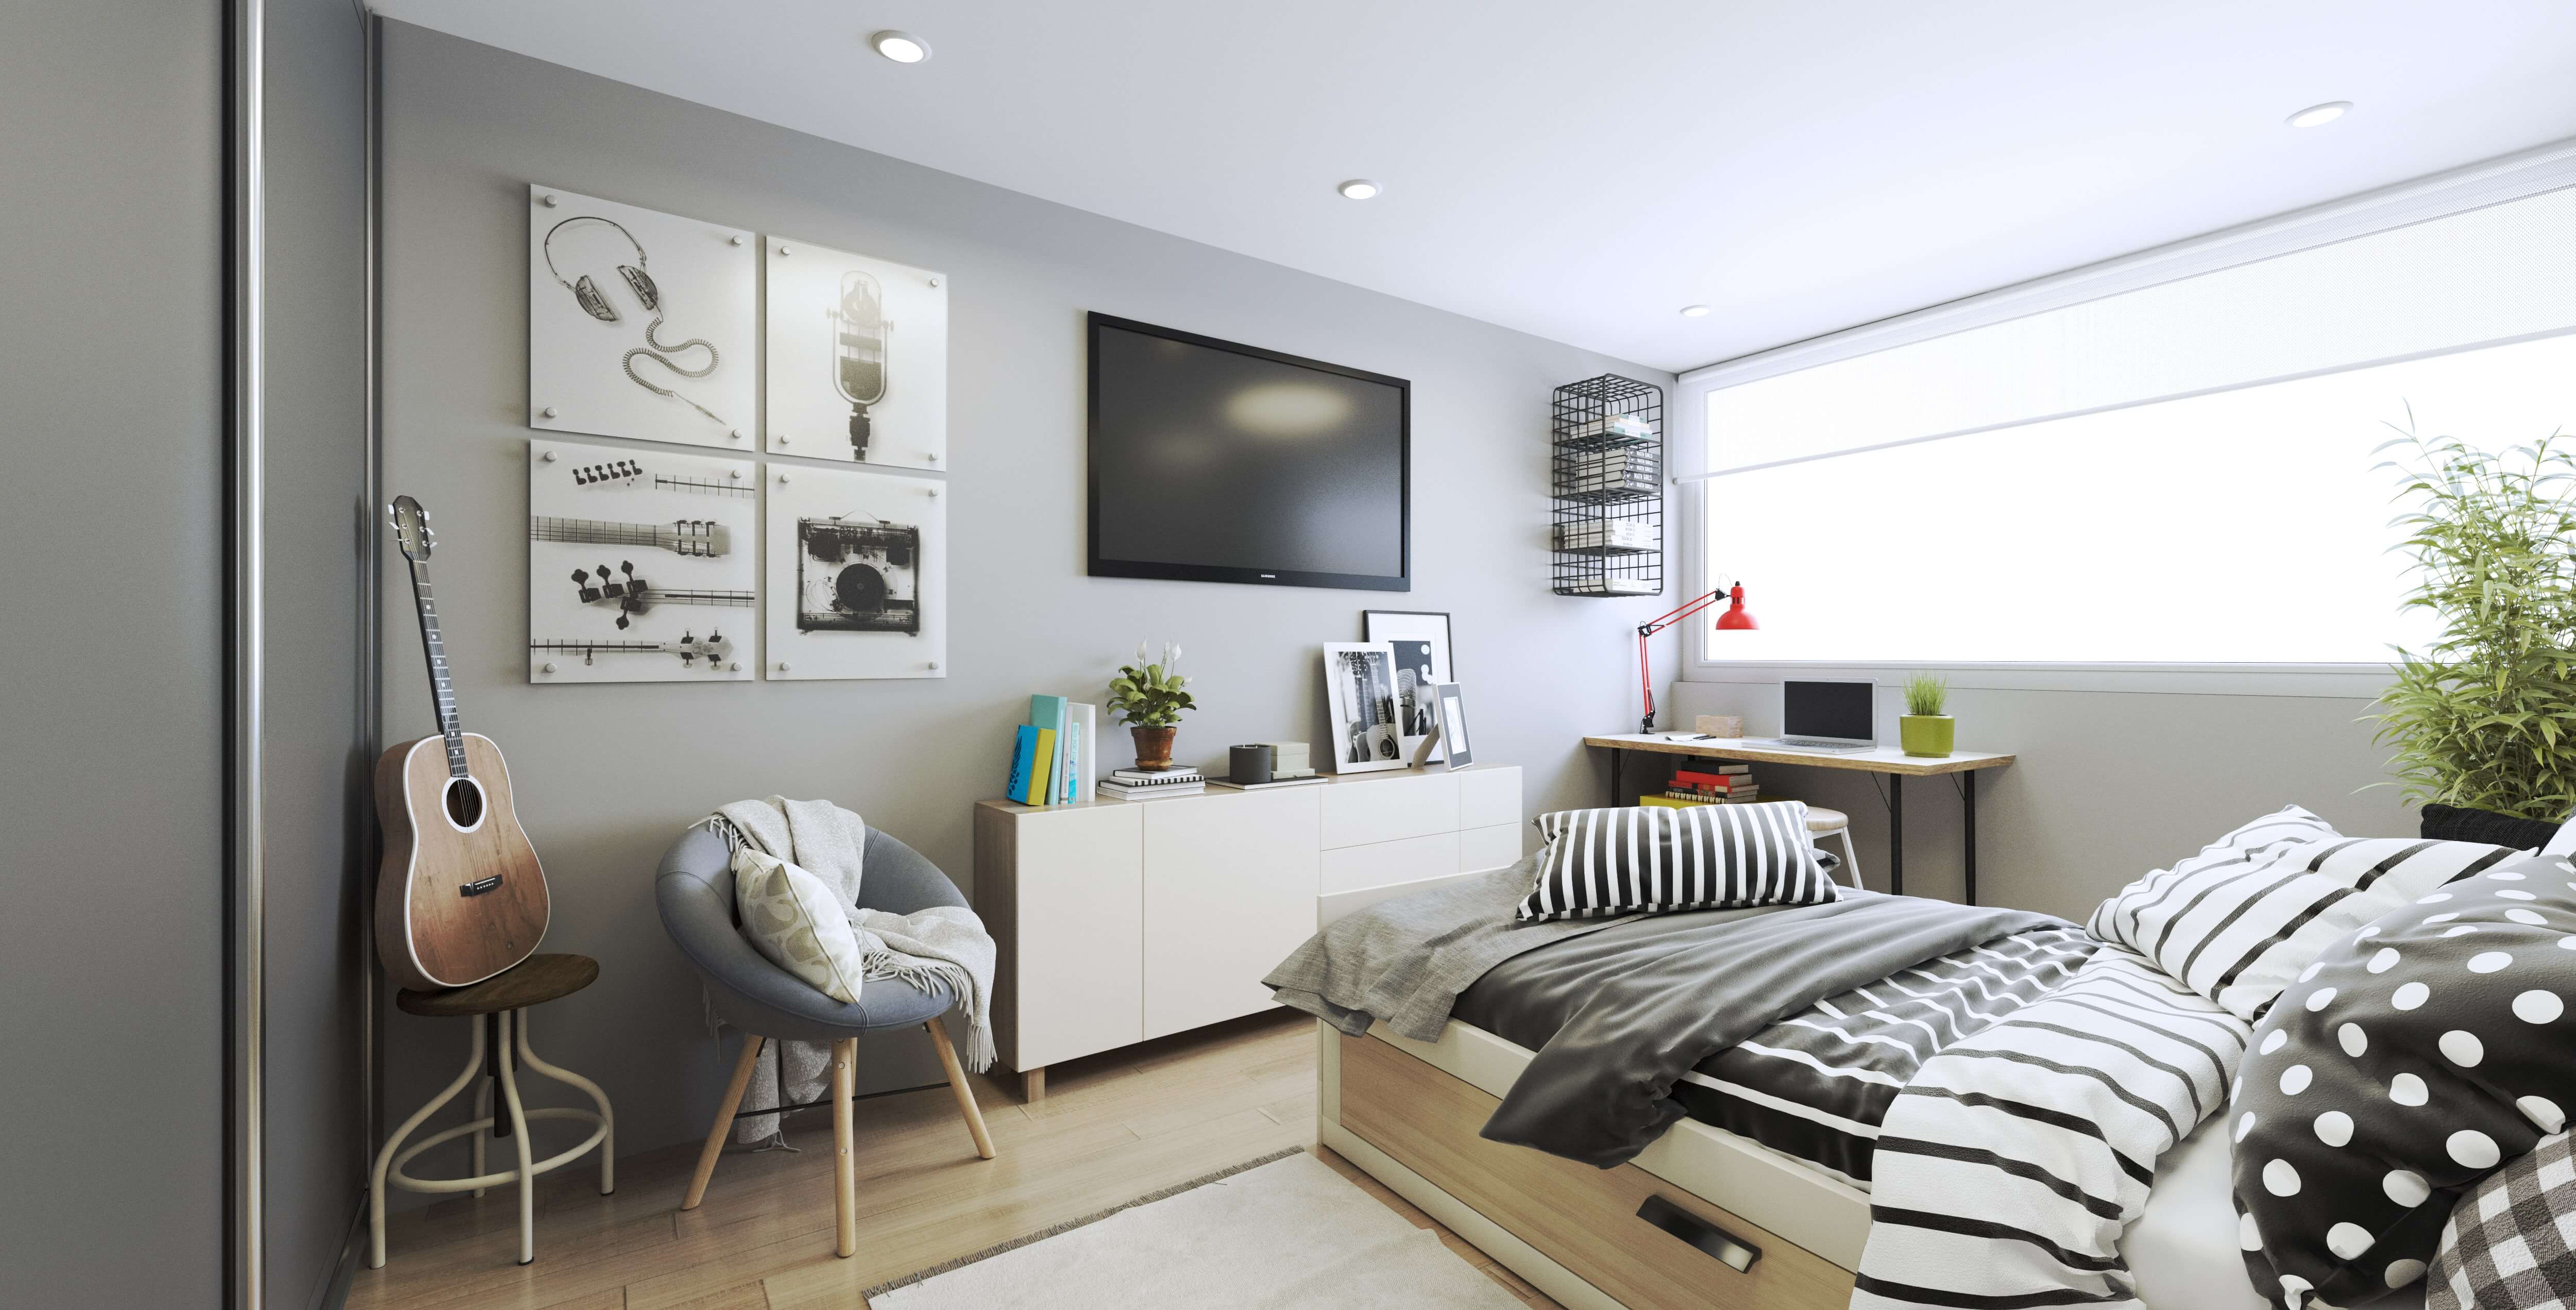 Imagen: Urbanitae
Nota: 4,81 /10 confianza global: 45 % nota calculada el 2026-11-15
Nota orientativa: faltan datos clave (la licencia y las preventas); a lo que falta se le imputa el peor valor conocido.
Plataforma UrbanitaeUbicación c/ Río Duero 16, Alcorcón, MadridModalidad Deuda / préstamoImporte 500 000 €Plazo 20 mesesRentabilidad anual 10,00 %
Proyecto Urbanitae en Alcorcón, Madrid
Préstamo de 500.000 € a 20 meses para la adquisición de 7 locales comerciales en Alcorcón, Madrid, y su transformación en 9 apartamentos turísticos. El promotor, vinculado a GRUPANXON, asumirá los gastos con recursos propios y prevé explotar los apartamentos en alquiler.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 7,79 con datos, en parte pesa el 25 % de la fórmula; aporta 1,95 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 4,47 con datos, en parte pesa el 25 % de la fórmula; aporta 1,12 de los 2,50 puntos que podría aportar
- Licencia y preventas — sin datos — resta hasta 1,60 puntos a la nota; no es un juicio sobre esta dimensión pesa el 20 % de la fórmula; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- c/ Río Duero 16, Alcorcón, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 500 000 €
- Ticket mínimo
- sin dato
- Ticket máximo
- 5 000 €
Rentabilidad y plazo
- Rentabilidad anual
- 10,00 %
- Plazo
- 20 meses
Características del inmueble
- Tipo de activo
- Nave industrial
Promotor
- Promotor
- Grupanxon
- Proyectos previos del promotor
- 17 proyectos
- Años de experiencia
- 20 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
 Imagen: Urbanitae
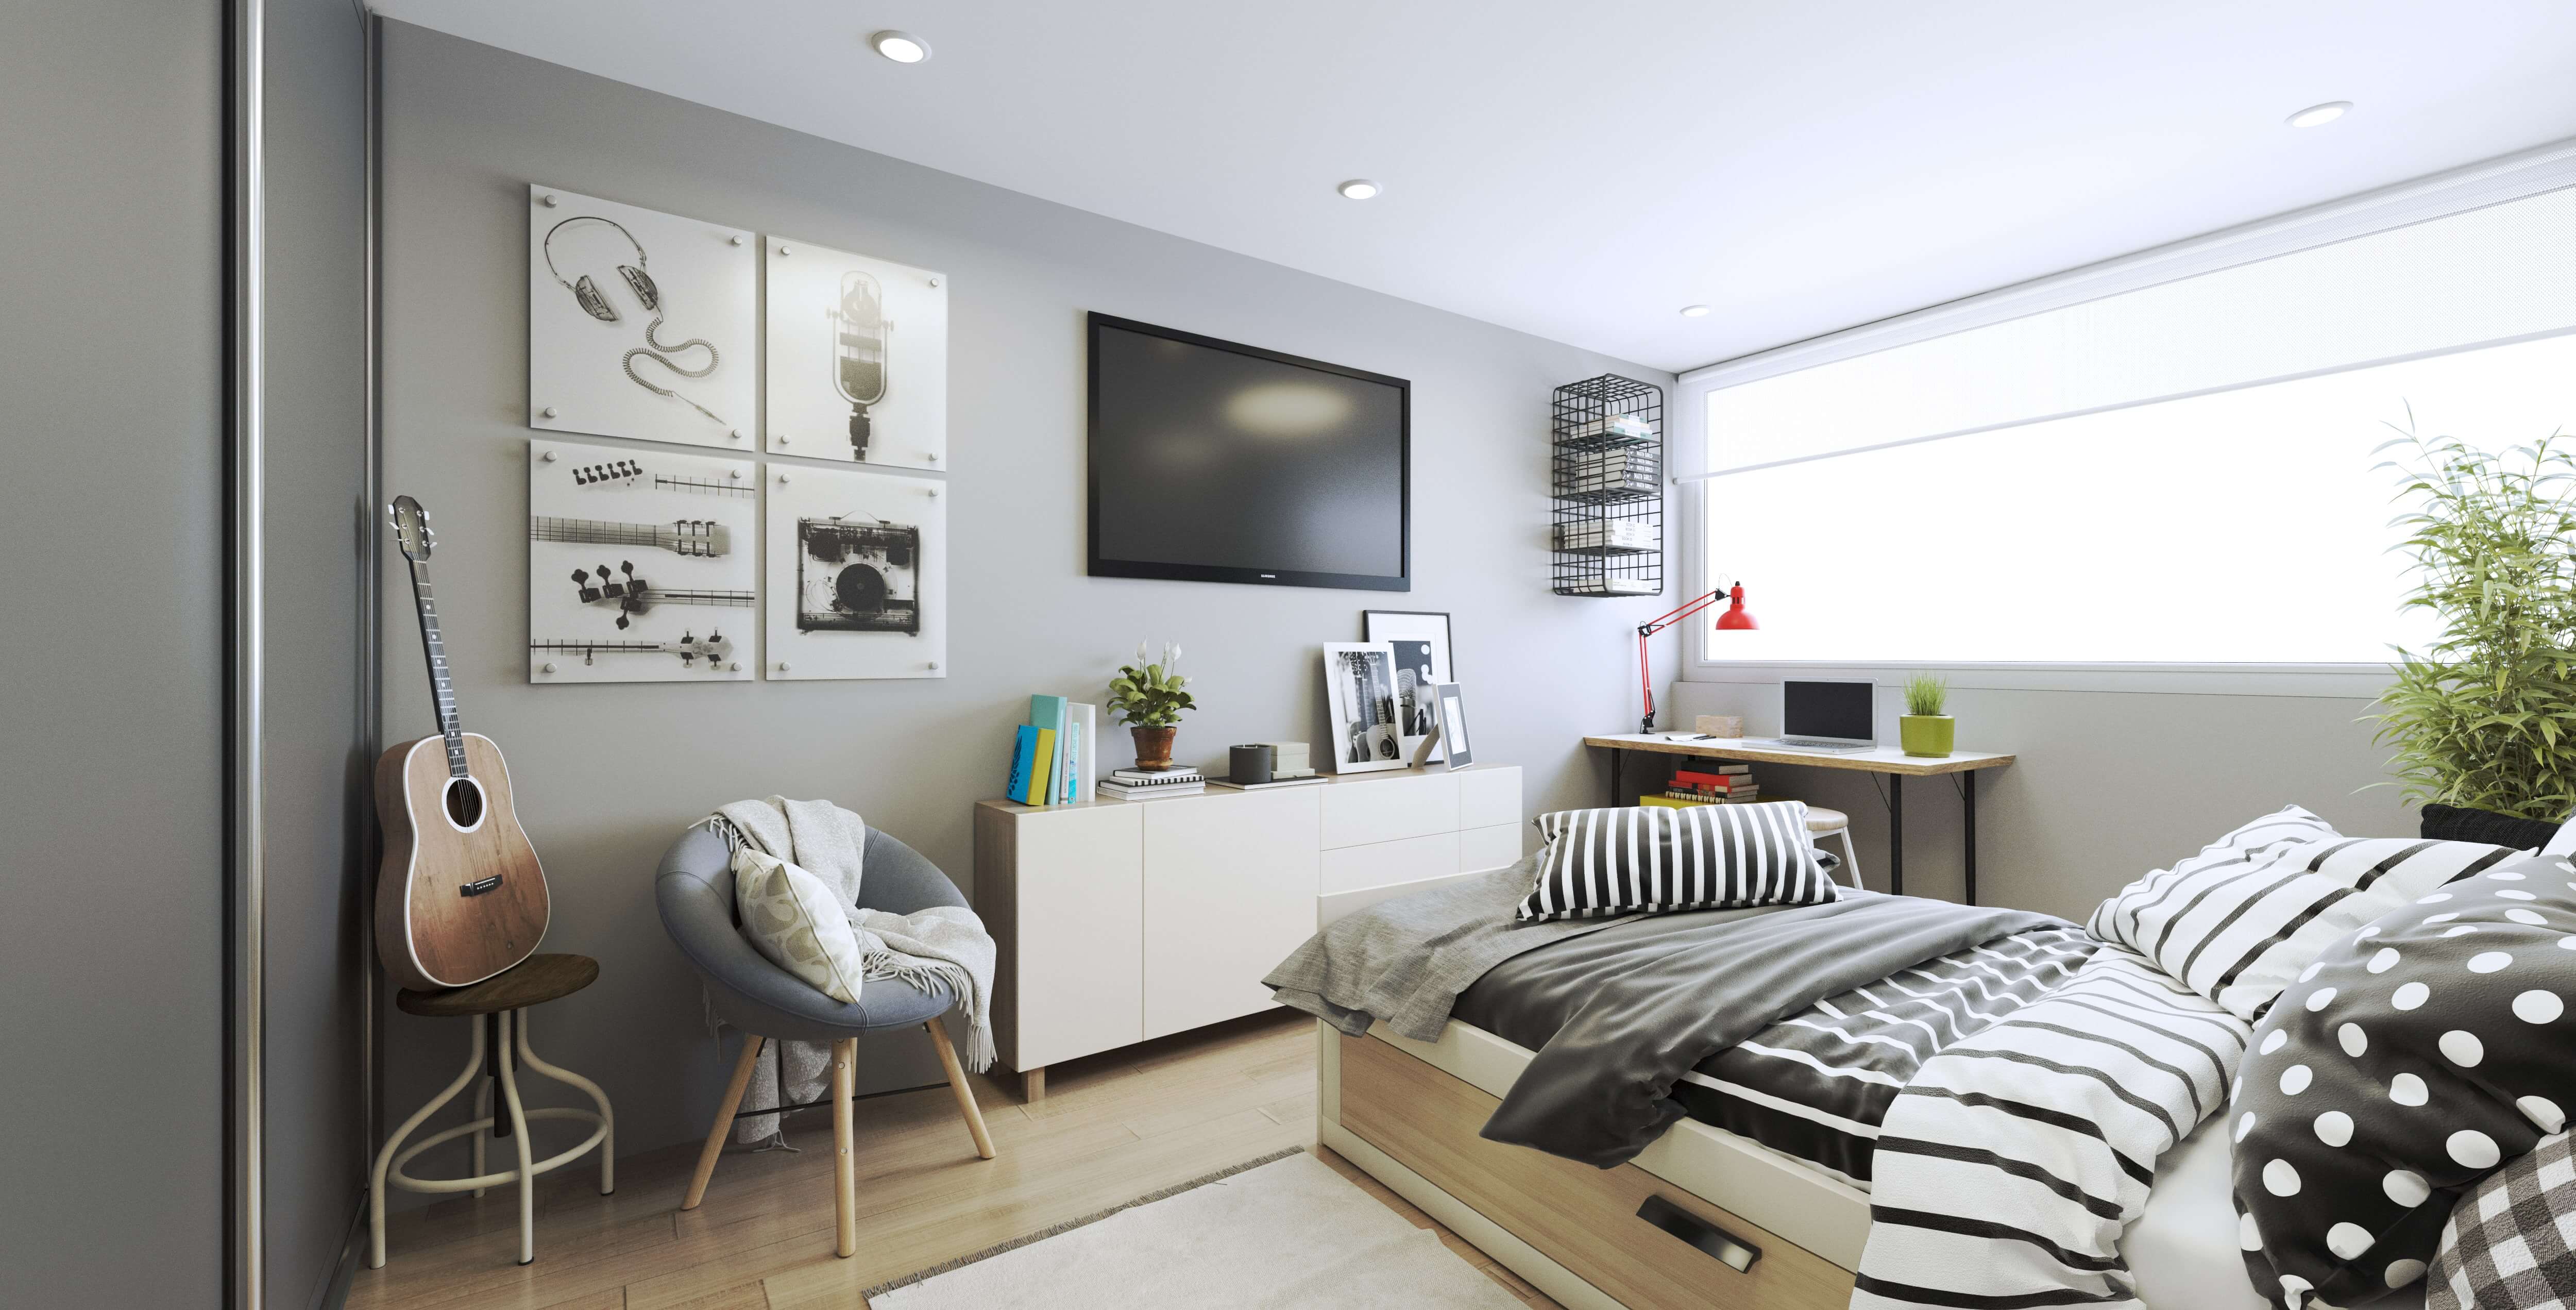 Imagen: Urbanitae
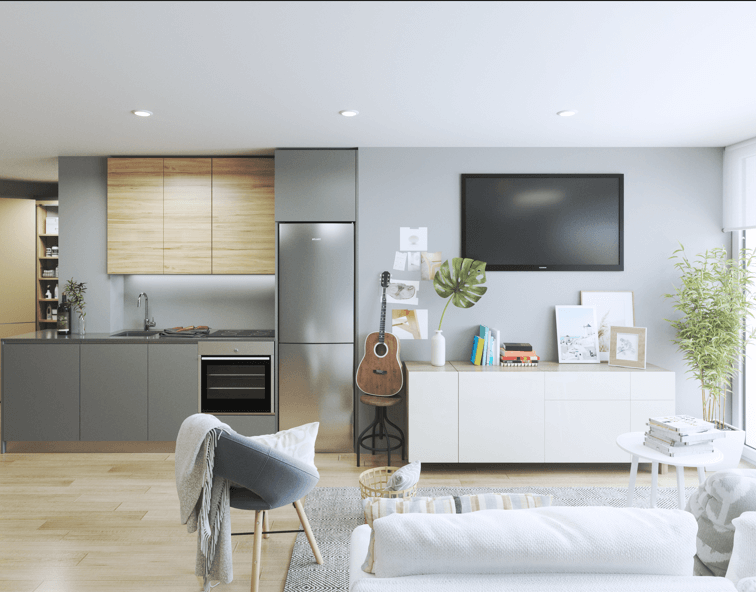 Imagen: Urbanitae
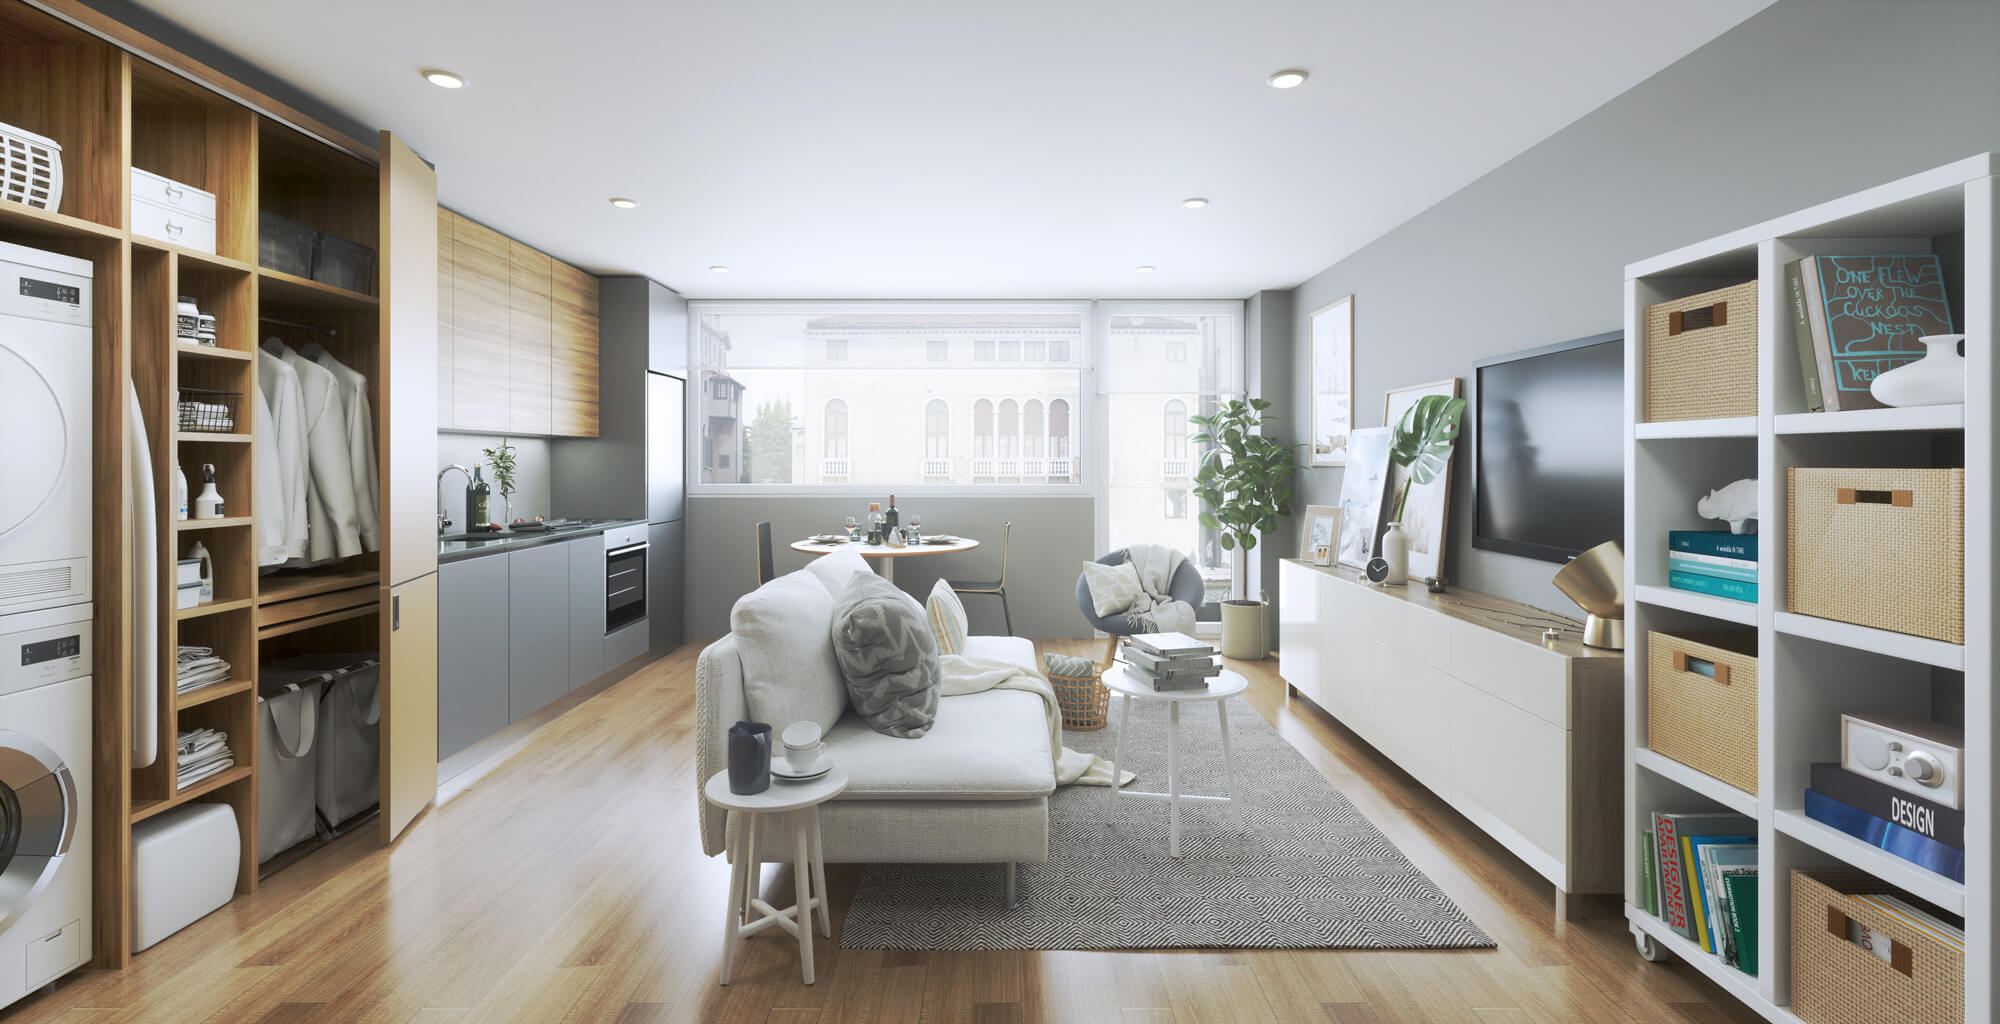 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Alcorcón (Madrid), código INE 28007, identificado a partir de la ubicación que publica la plataforma («c/ Río Duero 16, Alcorcón, Madrid»).
- Población
- 175 719 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 15 667 € al año renta de 2023 El 64 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 3 562 €/m² segundo trimestre de 2026; 405 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 7 107 personas septiembre de 2026 4,0 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 1,54 (fórmula 1.0.0). La nota de hoy es 4,81. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia mediante deuda la compra de unos locales comerciales y su conversión en apartamentos de uso turístico, que el promotor piensa conservar y explotar. El préstamo lo conceden los inversores a una sociedad creada para la operación, con Urbanitae como plataforma. El plazo que resulta de las cifras disponibles es de veinte meses, calculado por nosotros a partir de otros datos. La documentación sitúa la devolución del dinero cuando termine la promoción y un préstamo bancario cancele el concedido por los inversores.
Ubicación
El proyecto se publica bajo un nombre que lo sitúa en Madrid. La documentación describe los locales en un edificio independiente, junto a una estación de metro que sirve de enlace con otras líneas, y orienta el alojamiento a estancias largas de estudiantes por su conexión directa con campus universitarios. No hay más datos del entorno entre las cifras disponibles: ni precios, ni demanda, ni ocupación de la zona.
Economía
La operación se articula como deuda: un préstamo a tipo fijo con intereses que se abonan al vencimiento, y una retribución mínima pactada para una parte del plazo, según la ficha de la plataforma. El importe del préstamo y el tipo anual figuran en esa ficha, pero no están entre las cifras de las que disponemos. Los gastos del proyecto los asume el promotor con recursos propios, y su intención es mantener los apartamentos en su balance para explotarlos, de modo que los ingresos llegarían de esa explotación futura, sin cifra publicada. No tenemos dato de rentabilidad anual, ni de ticket mínimo, ni de preventas; el plazo de veinte meses lo calculamos nosotros.
Garantías y estructura
La documentación recoge una promesa de hipoteca en primer rango sobre los inmuebles del proyecto y una promesa de prenda de primer rango sobre el capital de la sociedad vehículo. Son promesas, no derechos ya constituidos, y no se menciona ningún aval personal que respalde la devolución. Las cifras que permitirían medir el alcance de esa garantía —el rango, el LTV de la primera disposición, el LTV sobre el edificio terminado— no forman parte de los datos de los que disponemos.
Situación comercial y salida
No consta ningún dato de preventas ni de compromisos de venta: el promotor quiere quedarse los apartamentos y explotarlos, y la devolución no depende de vender todas las unidades. Las obras no necesitan licencia, sino una declaración responsable que permite empezar al adquirir los locales, y el proyecto cuenta con un certificado municipal de viabilidad para los apartamentos turísticos, según la ficha. La salida del inversor se produce al terminar la promoción, cuando un préstamo bancario cancela el concedido por los inversores. La propia ficha incluye entre sus riesgos el de no obtener esa refinanciación, que obligaría a vender unidades para devolver el dinero.
Desventajas y riesgos
- Rentabilidad La rentabilidad puntúa en banda baja: su subnota es 2,17 sobre 10, con una confianza del 20 % y una aportación de 0,54 puntos sobre un máximo de 2,5. Deja de aportar 1,96 puntos.
- Rentabilidad No tenemos el dato de rentabilidad anual, que es la variable central de esta dimensión. El plazo de veinte meses lo calculamos nosotros a partir de otras cifras, no es un número que la plataforma publique como tal, y la confianza en la dimensión se queda en el 20 %: el retorno esperado es lo que un inversor debería mirar con más cautela.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: ni el rango de garantía, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. La dimensión pesa un 30 % y su ausencia deja de aportar 2,77 puntos sobre un máximo de 3. No afirmamos de quién es esa ausencia: puede ser que el dato no haya llegado hasta nosotros, que su procedencia no conste o que no se haya publicado.
- Promotor No tenemos ningún dato del promotor. La dimensión pesa un 25 % y su ausencia deja de aportar 2,12 puntos sobre un máximo de 2,5. No afirmamos de quién es esa ausencia: puede ser que el dato no haya llegado hasta nosotros, que su procedencia no conste o que no se haya publicado.
- Licencia y preventas No tenemos ningún dato de mercado. La dimensión pesa un 20 % y su ausencia deja de aportar 1,6 puntos sobre un máximo de 2. No afirmamos de quién es esa ausencia: puede ser que el dato no haya llegado hasta nosotros, que su procedencia no conste o que no se haya publicado.
Conclusión
La nota se queda en 1,54 sobre 10, con una confianza del 5 %, muy por debajo del 60 % que haría falta para tomarla como una valoración firme. Tres de las cuatro dimensiones no tienen ningún dato y la única que tiene algo, la rentabilidad, puntúa en banda baja, así que no hay ninguna ventaja que podamos listar con respaldo. Lo único que sostenemos con comprobación propia es que la plataforma figura registrada como PSFP, una verificación que hacemos contra el registro de la CNMV y que no es una declaración suya; el resto descansa, de momento, en lo que describe la ficha del proyecto, sin cifras que lo acompañen.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.