Análisis y valoración del proyecto Castellón | Proyecto El Desert de Urbanitae
Urbanitae ronda cerrada datos inferidos
 Imagen: Urbanitae
Nota: 5,09 /10 confianza global: 53 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Bodolz 2, Benicássim, CastellónModalidad Deuda / préstamoImporte 1 210 000 €Plazo 12 mesesRentabilidad anual 12,00 %
Proyecto Urbanitae en Benicássim, Castellón
Préstamo puente de 1.210.000 € a 12 meses para financiar parte de la compra de un suelo en Benicasim (Castellón) y los costes de estructuración. El suelo, de 6.539 m² de edificabilidad, está destinado al desarrollo de una promoción residencial de 67 viviendas con garaje, piscina y zonas comunes; el repago se espera con la concesión del préstamo promotor una vez obtenida la licencia de obra y alcanzado el umbral de preventas bancario.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,78 con datos, en parte pesa el 25 % de la fórmula; aporta 2,19 de los 2,50 puntos que podría aportar
- Garantías 4,50 con datos, en parte pesa el 30 % de la fórmula; aporta 1,35 de los 3,00 puntos que podría aportar
- Promotor 3,40 con datos, en parte pesa el 25 % de la fórmula; aporta 0,85 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Bodolz 2, Benicássim, Castellón
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 210 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 12 meses
- Rentabilidad total
- 12,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 67 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- SEBECO
- Años de experiencia
- 30 años
Garantías
- Garantía
- Hipoteca de primer rango
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 30,00 %
 Imagen: Urbanitae
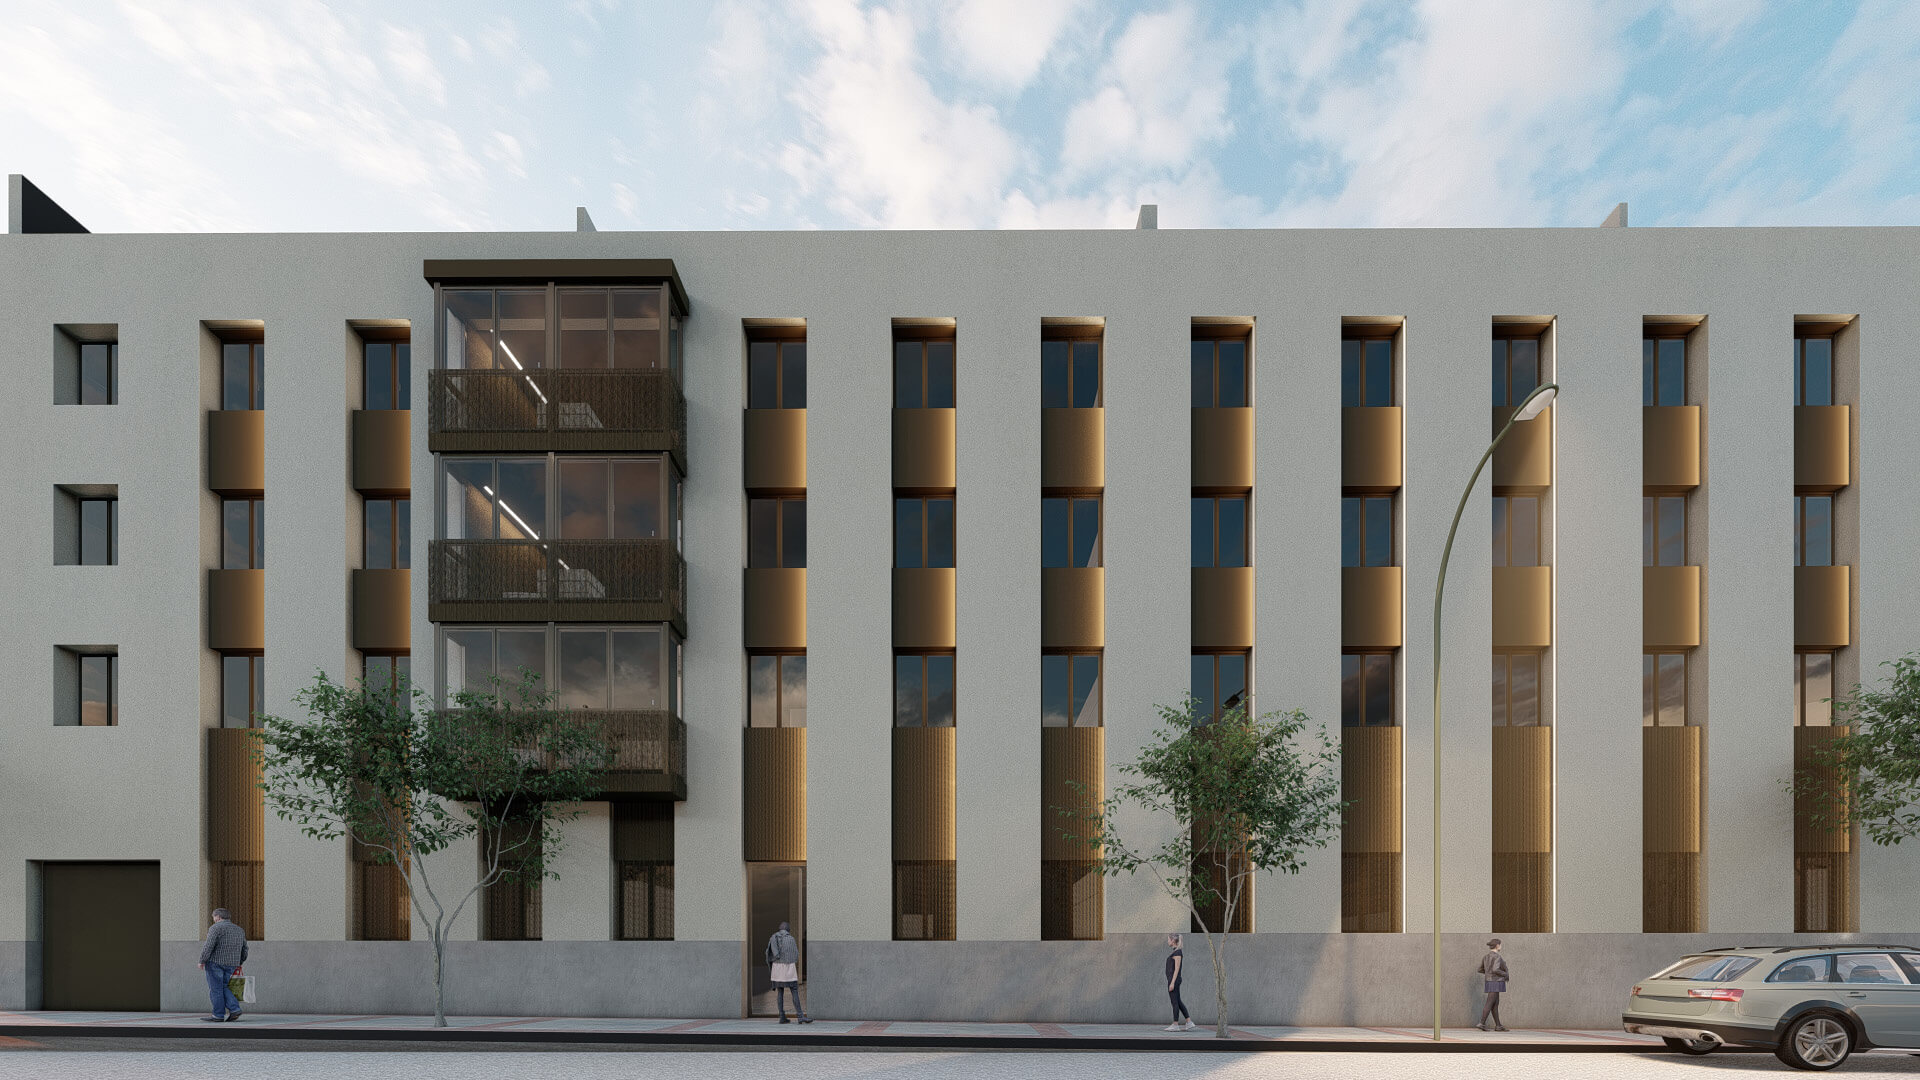 Imagen: Urbanitae
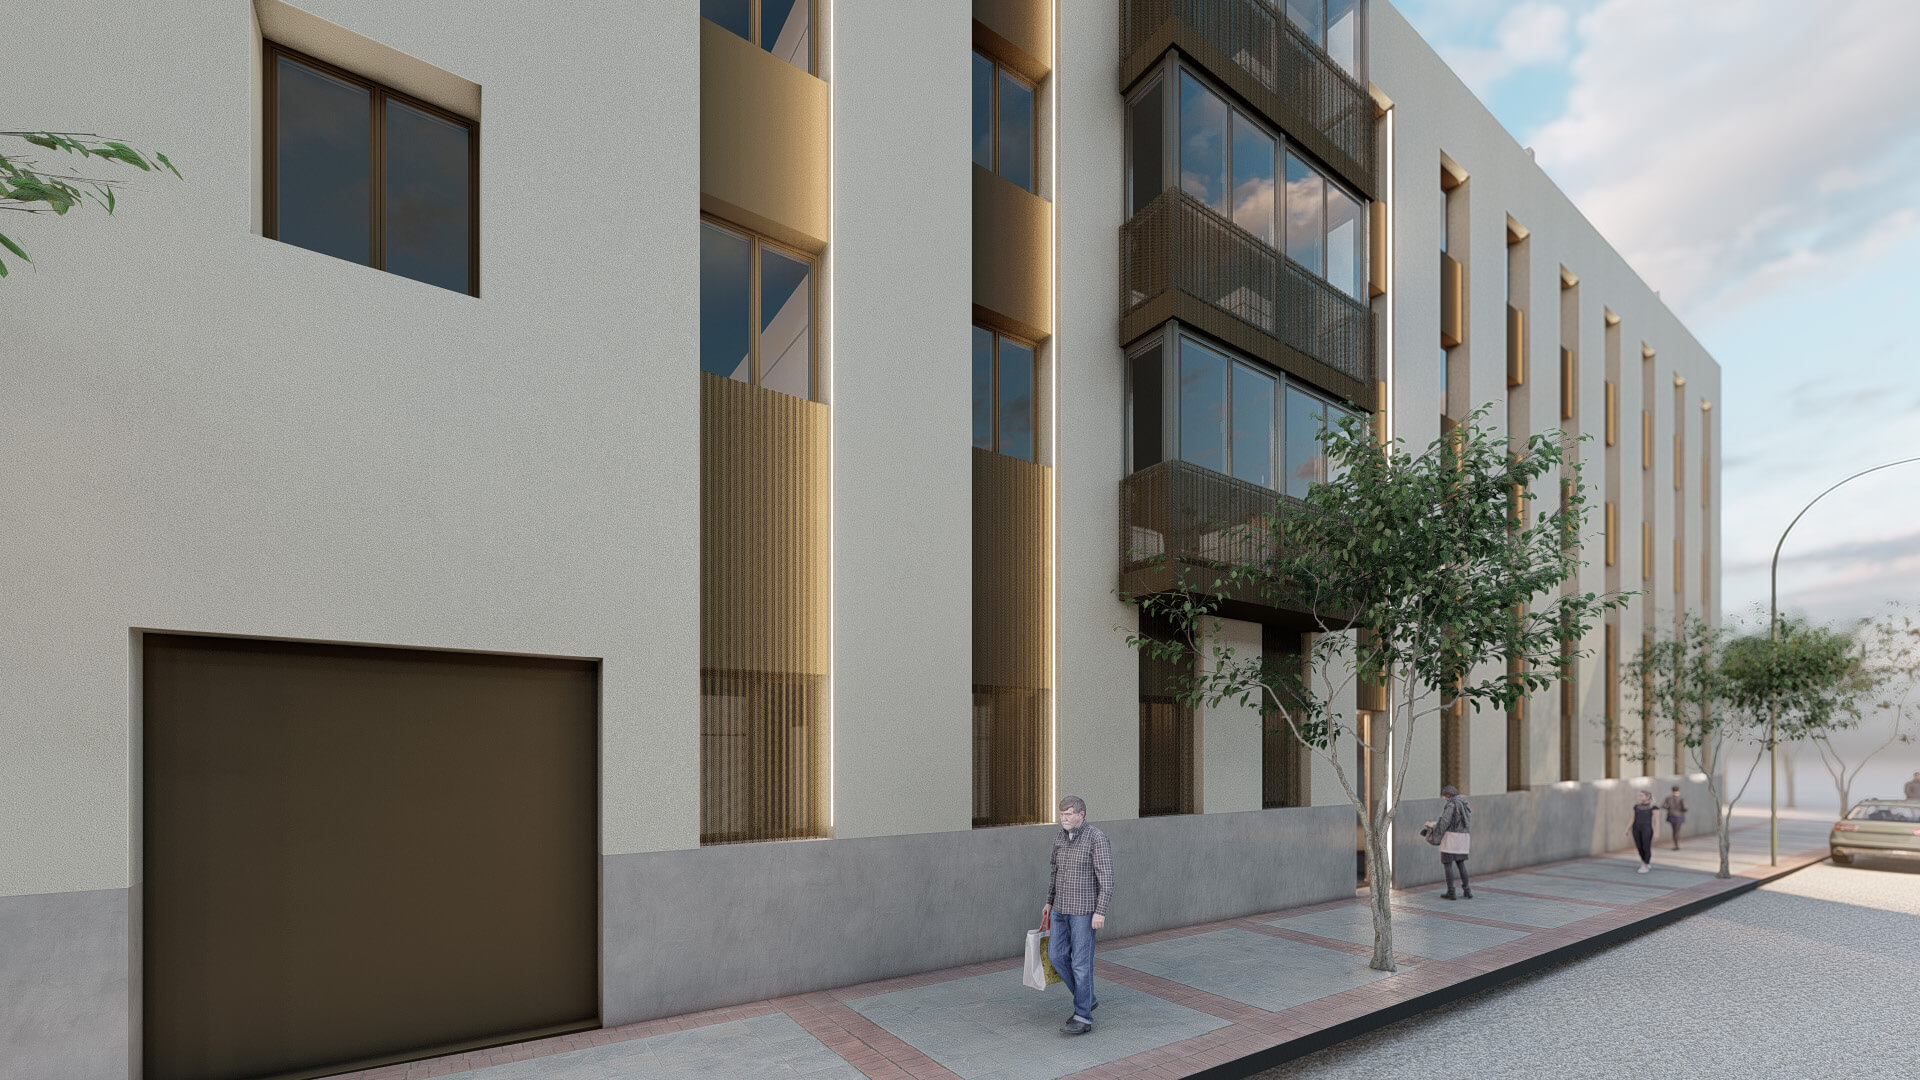 Imagen: Urbanitae
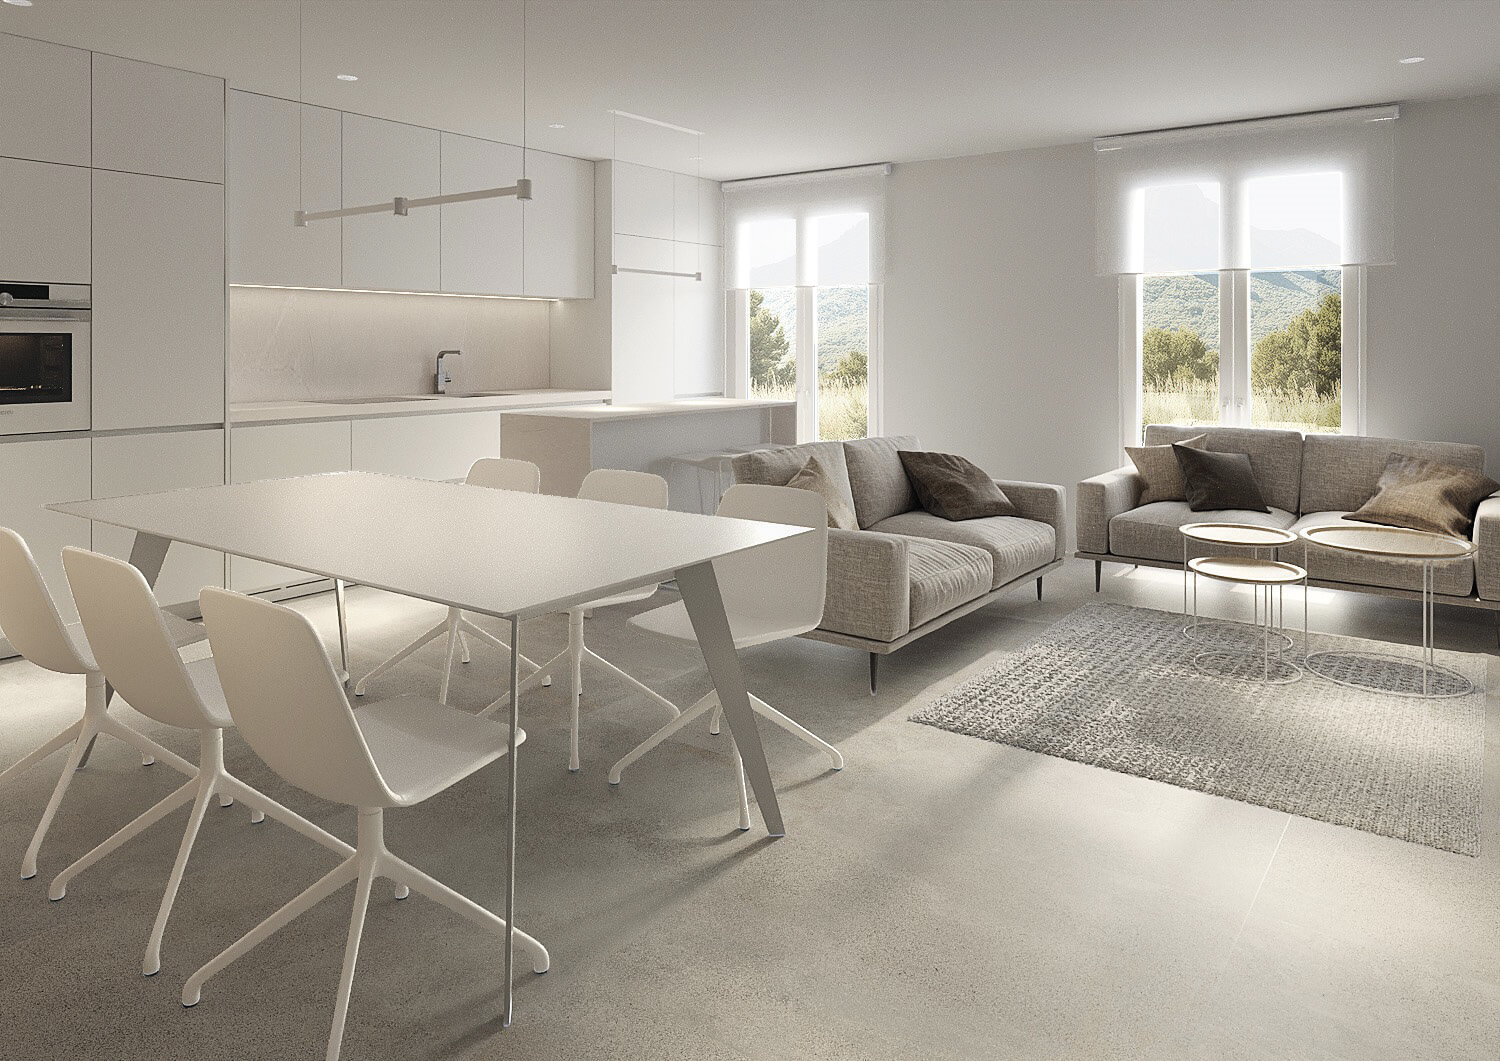 Imagen: Urbanitae
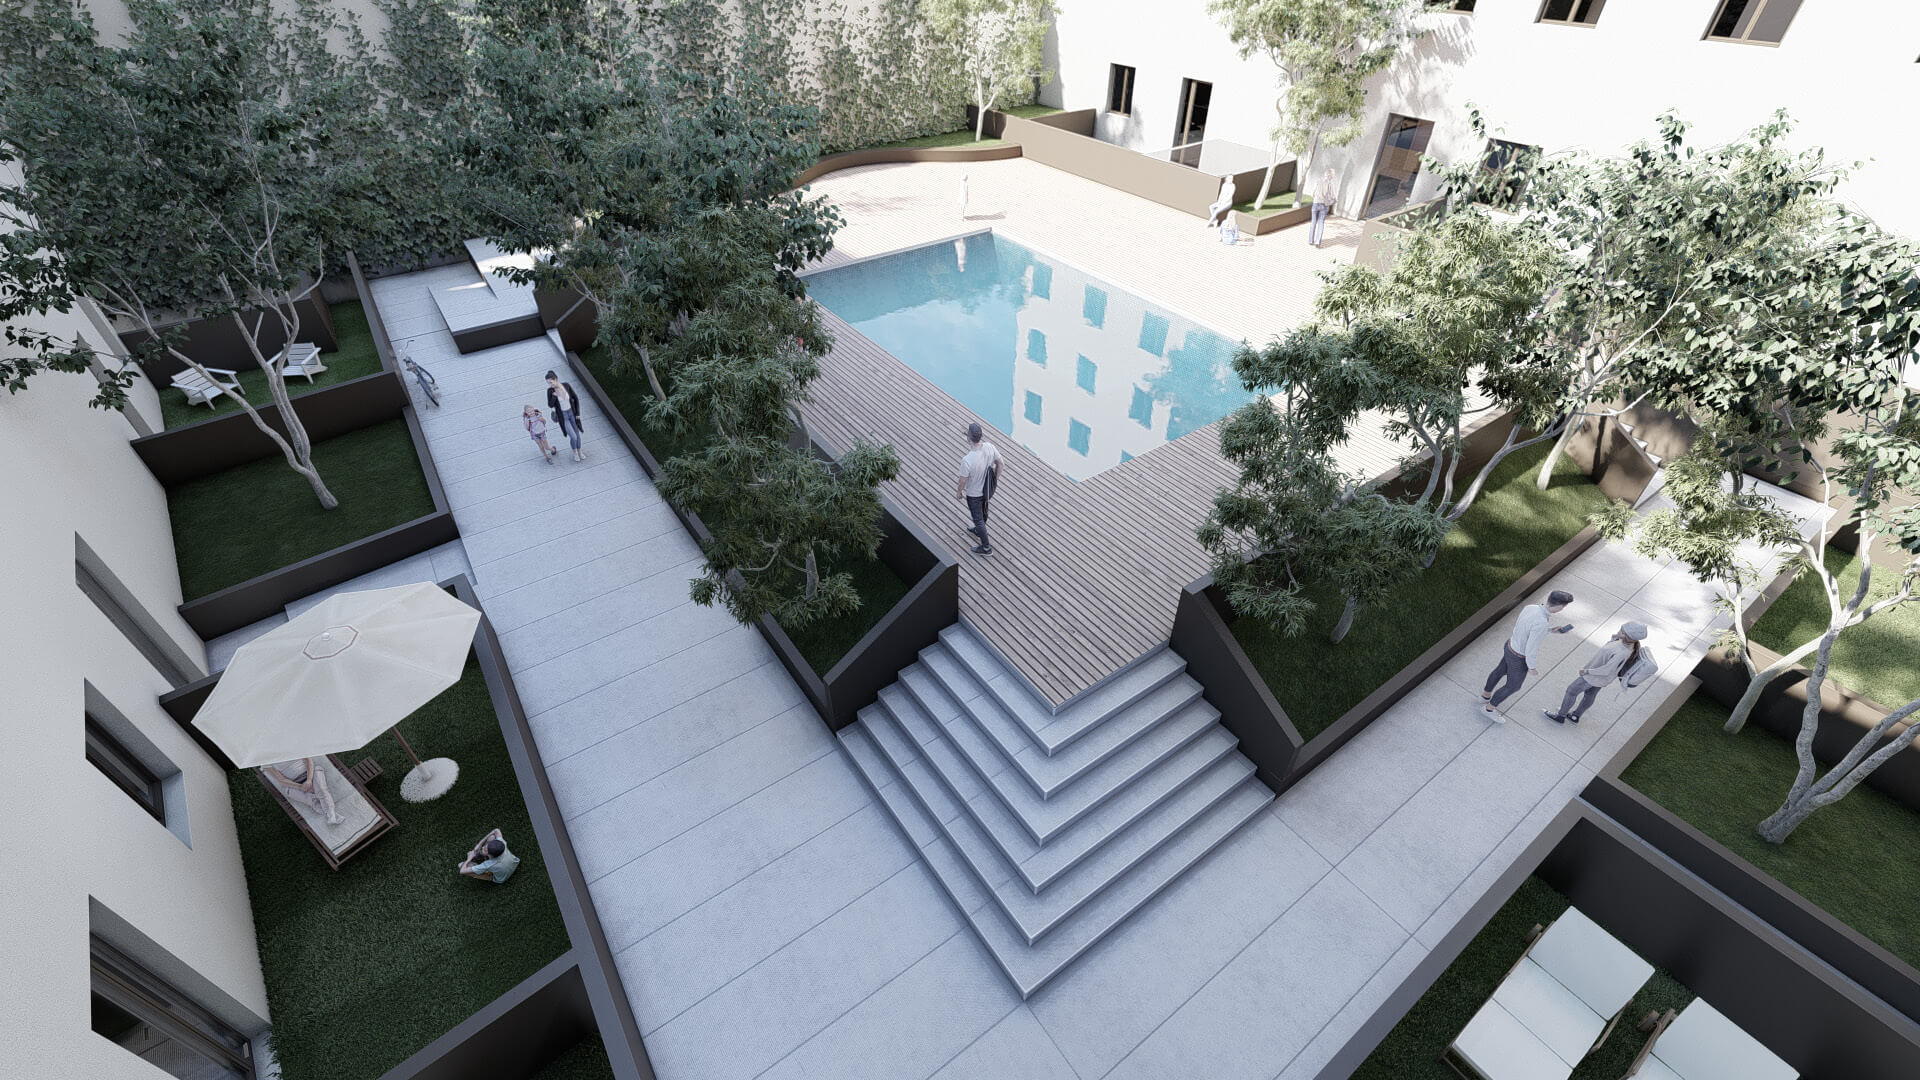 Imagen: Urbanitae
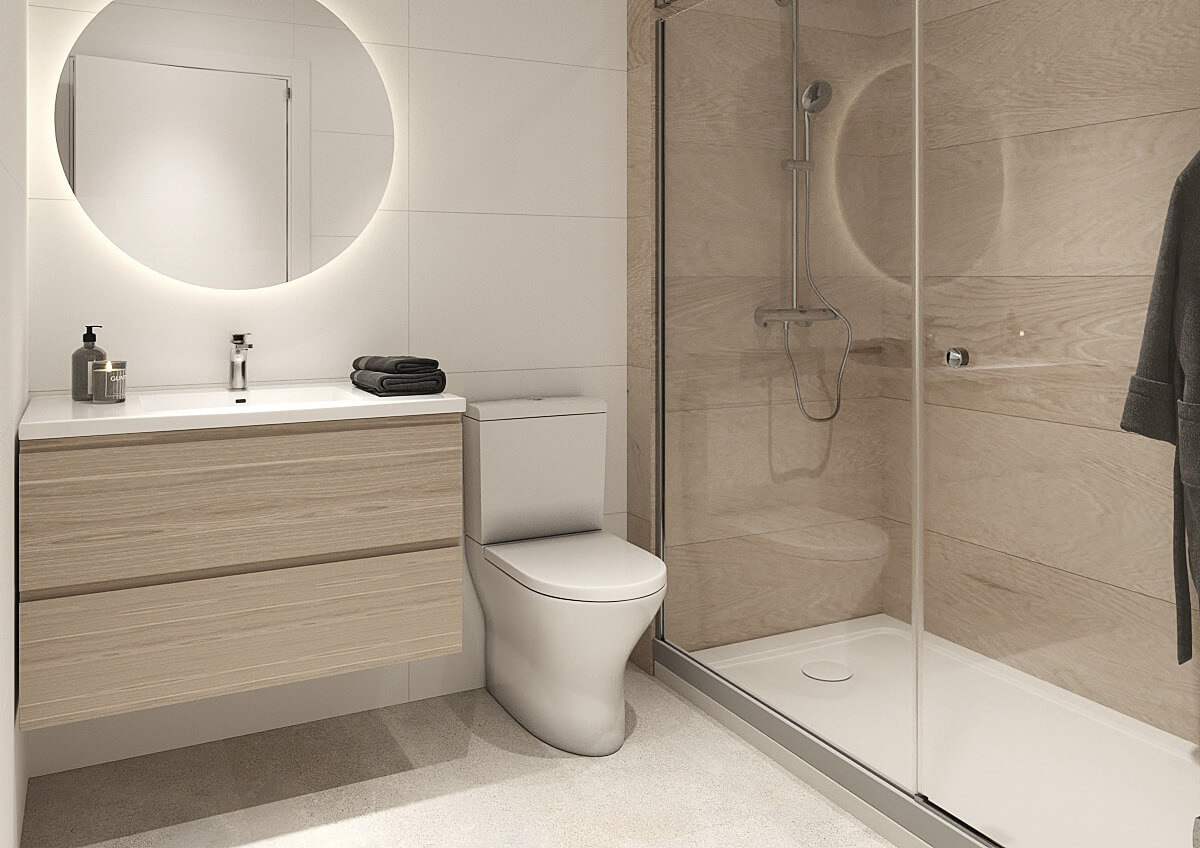 Imagen: Urbanitae
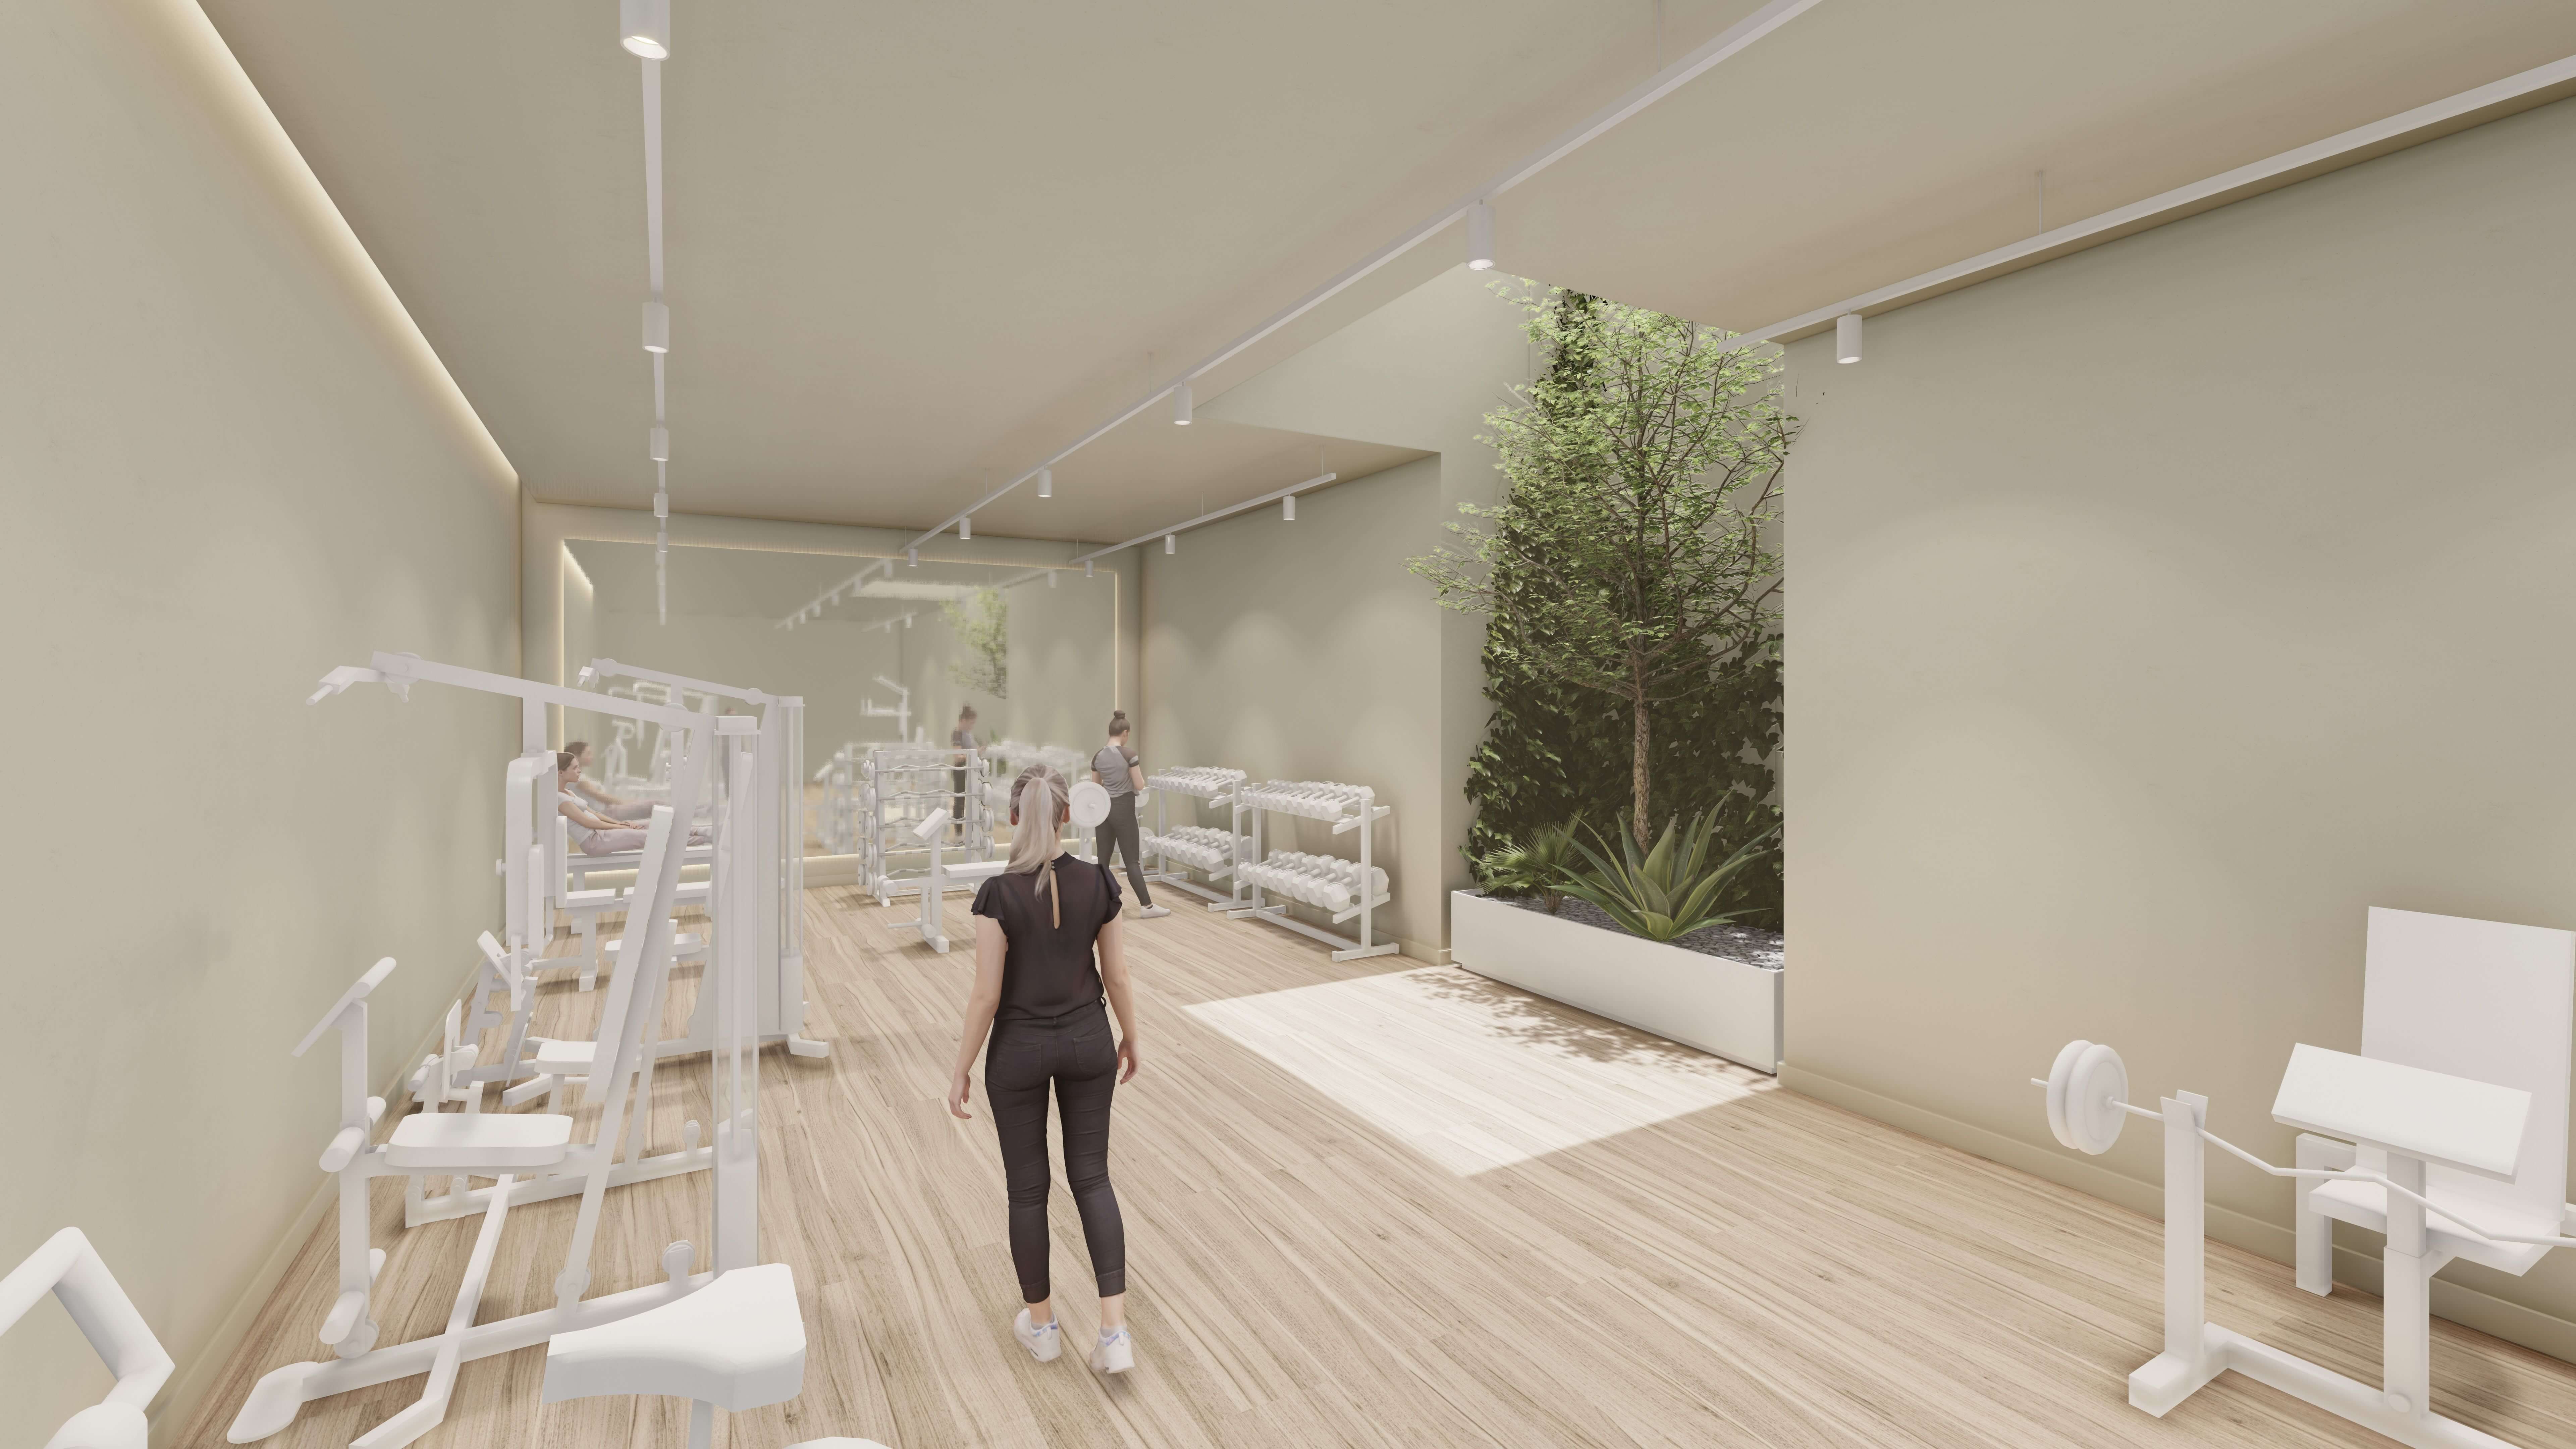 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benicàssim/Benicasim (Castellón/Castelló), código INE 12028, identificado a partir de la ubicación que publica la plataforma («Calle Bodolz 2, Benicássim, Castellón»).
- Población
- 20 539 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 526 € al año renta de 2023 El 86 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 612 personas septiembre de 2026 3,0 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,62 (fórmula 1.0.0). La nota de hoy es 5,09. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Urbanitae canaliza un préstamo puente a través de un tramo único financiado íntegramente por sus inversores. El dinero se destina a cubrir parte del precio de compra de un suelo y los costes ligados a esa adquisición, además de los gastos de estructuración de la propia financiación. La sociedad prestataria recibe el importe y el promotor del proyecto completa la compra con fondos propios, incluida parte del IVA devengado. El repago previsto llega cuando el banco conceda el préstamo promotor, una vez obtenida la licencia de obra y alcanzado el umbral de preventas que exija la entidad; como vía alternativa, la incorporación de un socio inversor al capital del proyecto.
Ubicación
El proyecto se sitúa en la provincia de Castellón, sobre un suelo en el centro del municipio y cerca del paseo marítimo. La documentación describe la zona como un núcleo turístico de la provincia, con población que se multiplica en verano, un crecimiento demográfico moderado y sostenido y la renta bruta media por habitante más alta de la provincia, con una tasa de paro baja y en descenso. Señala también buena conectividad por autovía y carretera nacional con la capital y con el eje mediterráneo. El suelo tiene división horizontal inscrita y se agrupará en una única finca registral al firmar la compraventa y la financiación. Sobre él se plantea una promoción residencial con zonas comunes, piscina, zonas verdes, gimnasio y garaje.
Economía
La operación se articula como deuda: los inversores de Urbanitae prestan a una sociedad vehículo a tipo fijo. La plataforma declara una rentabilidad anual del 12,0 %, con intereses y principal abonados al vencimiento y un periodo mínimo de devengo de intereses. El plazo es de 12 meses, según nuestra derivación a partir de sus cifras, con posibilidad de extensión. El préstamo cubre parte del precio del suelo y los costes de estructuración; el promotor aporta el resto con fondos propios y asume parte del IVA de la compra. En comercialización, la documentación indica que hay viviendas ya reservadas tras una campaña lanzada hace unos meses. No tenemos el importe del préstamo ni el ticket mínimo.
Garantías y estructura
La garantía declarada por la plataforma es una hipoteca de primer rango sobre el activo que respalda el préstamo. La estructura se completa con prenda de primer rango sobre las participaciones sociales de la prestataria y sobre sus cuentas bancarias, incluida la cuenta de IVA, con barrido de caja para amortizar el préstamo con los reembolsos de ese impuesto, y con una garantía corporativa de la gestora del proyecto. La dimensión de garantías puntúa 4,5 sobre 10, en banda media, con una confianza del 40 % y una aportación de 1,35 puntos sobre 3,0 posibles. No tenemos LTV de la primera disposición ni LTV sobre edificio terminado.
Situación comercial y salida
La salida esperada del inversor es la concesión del préstamo promotor por parte del banco, condicionada a la obtención de la licencia de obra y al cumplimiento del umbral de preventas que exija la entidad. La documentación menciona conversaciones ya iniciadas con el banco y una vía alternativa de repago: la incorporación de un socio inversor al capital del proyecto. Se contempla amortización anticipada total en cualquier momento, con un retorno mínimo para el préstamo, y una posible extensión del plazo al final. En el plano comercial, el promotor lanzó una campaña y cuenta con reservas sobre parte de las viviendas, según su propia ficha.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 12,0 % a tipo fijo simple, con intereses y principal abonados al vencimiento. Es la dimensión mejor situada: subnota de 8,78 sobre 10, banda alta, confianza del 80 % y 2,19 puntos aportados sobre 2,5 posibles.
- Rentabilidad El plazo es de 12 meses, según nuestra derivación a partir de las cifras que publica la plataforma, con una posible extensión al final. Un horizonte corto reduce el tiempo de exposición del capital, aunque la devolución dependa de hitos externos.
- Garantías La estructura incorpora una hipoteca de primer rango sobre el activo que respalda el préstamo y una garantía corporativa de la gestora, según declara la plataforma. Es el elemento que sostiene esta dimensión, que aun así se queda en banda media y con una confianza del 40 %.
Desventajas y riesgos
- Garantías La confianza en esta dimensión es del 40 % y solo aporta 1,35 de los 3,0 puntos posibles: deja 1,65 sin sumar. No tenemos LTV de la primera disposición ni LTV sobre edificio terminado. Una hipoteca de primer rango es una estructura de prelación, no una promesa de cobro.
- Licencia y preventas La dimensión de mercado puntúa 3,5 sobre 10, en banda baja, y aporta 0,7 puntos de 2,0 posibles. El repago depende de que el banco conceda el préstamo promotor, lo que a su vez exige la licencia de obra y un volumen de preventas que no podemos cuantificar con los datos disponibles.
- Rentabilidad La rentabilidad depende de que el repago llegue en plazo. Un retraso en la licencia de obra o en la refinanciación bancaria alarga la devolución del capital, aunque esta dimensión mantiene una confianza del 80 % y solo deja 0,31 puntos sin aportar.
Lo que no sabemos
- Promotor De la dimensión de promotor no tenemos ningún dato: no hay subnota ni banda, y deja de aportar 2,12 puntos de los 2,5 posibles. No sabemos si esa ausencia es de la plataforma, de nuestra ingesta o de la procedencia del dato, y no lo afirmamos. Es un desconocimiento, no un defecto.
Conclusión
La nota es 4,62 sobre 10, con una confianza del 48 %, por debajo del umbral del 60 % que la propia escala fija para leerla con holgura. La rentabilidad es el punto fuerte, con un 12,0 % anual declarado y banda alta; garantías se queda en media con poca confianza, mercado en baja y del promotor no tenemos ningún dato, lo que deja 2,12 puntos sin aportar. Es una operación de deuda a plazo corto cuya devolución depende de hitos externos: licencia, preventas y refinanciación bancaria.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.