Análisis y valoración del proyecto Forte dei Marmi | Proyecto Via dell'Acqua 166 de Urbanitae en Lucca, Italia
Urbanitae ronda cerrada datos inferidos
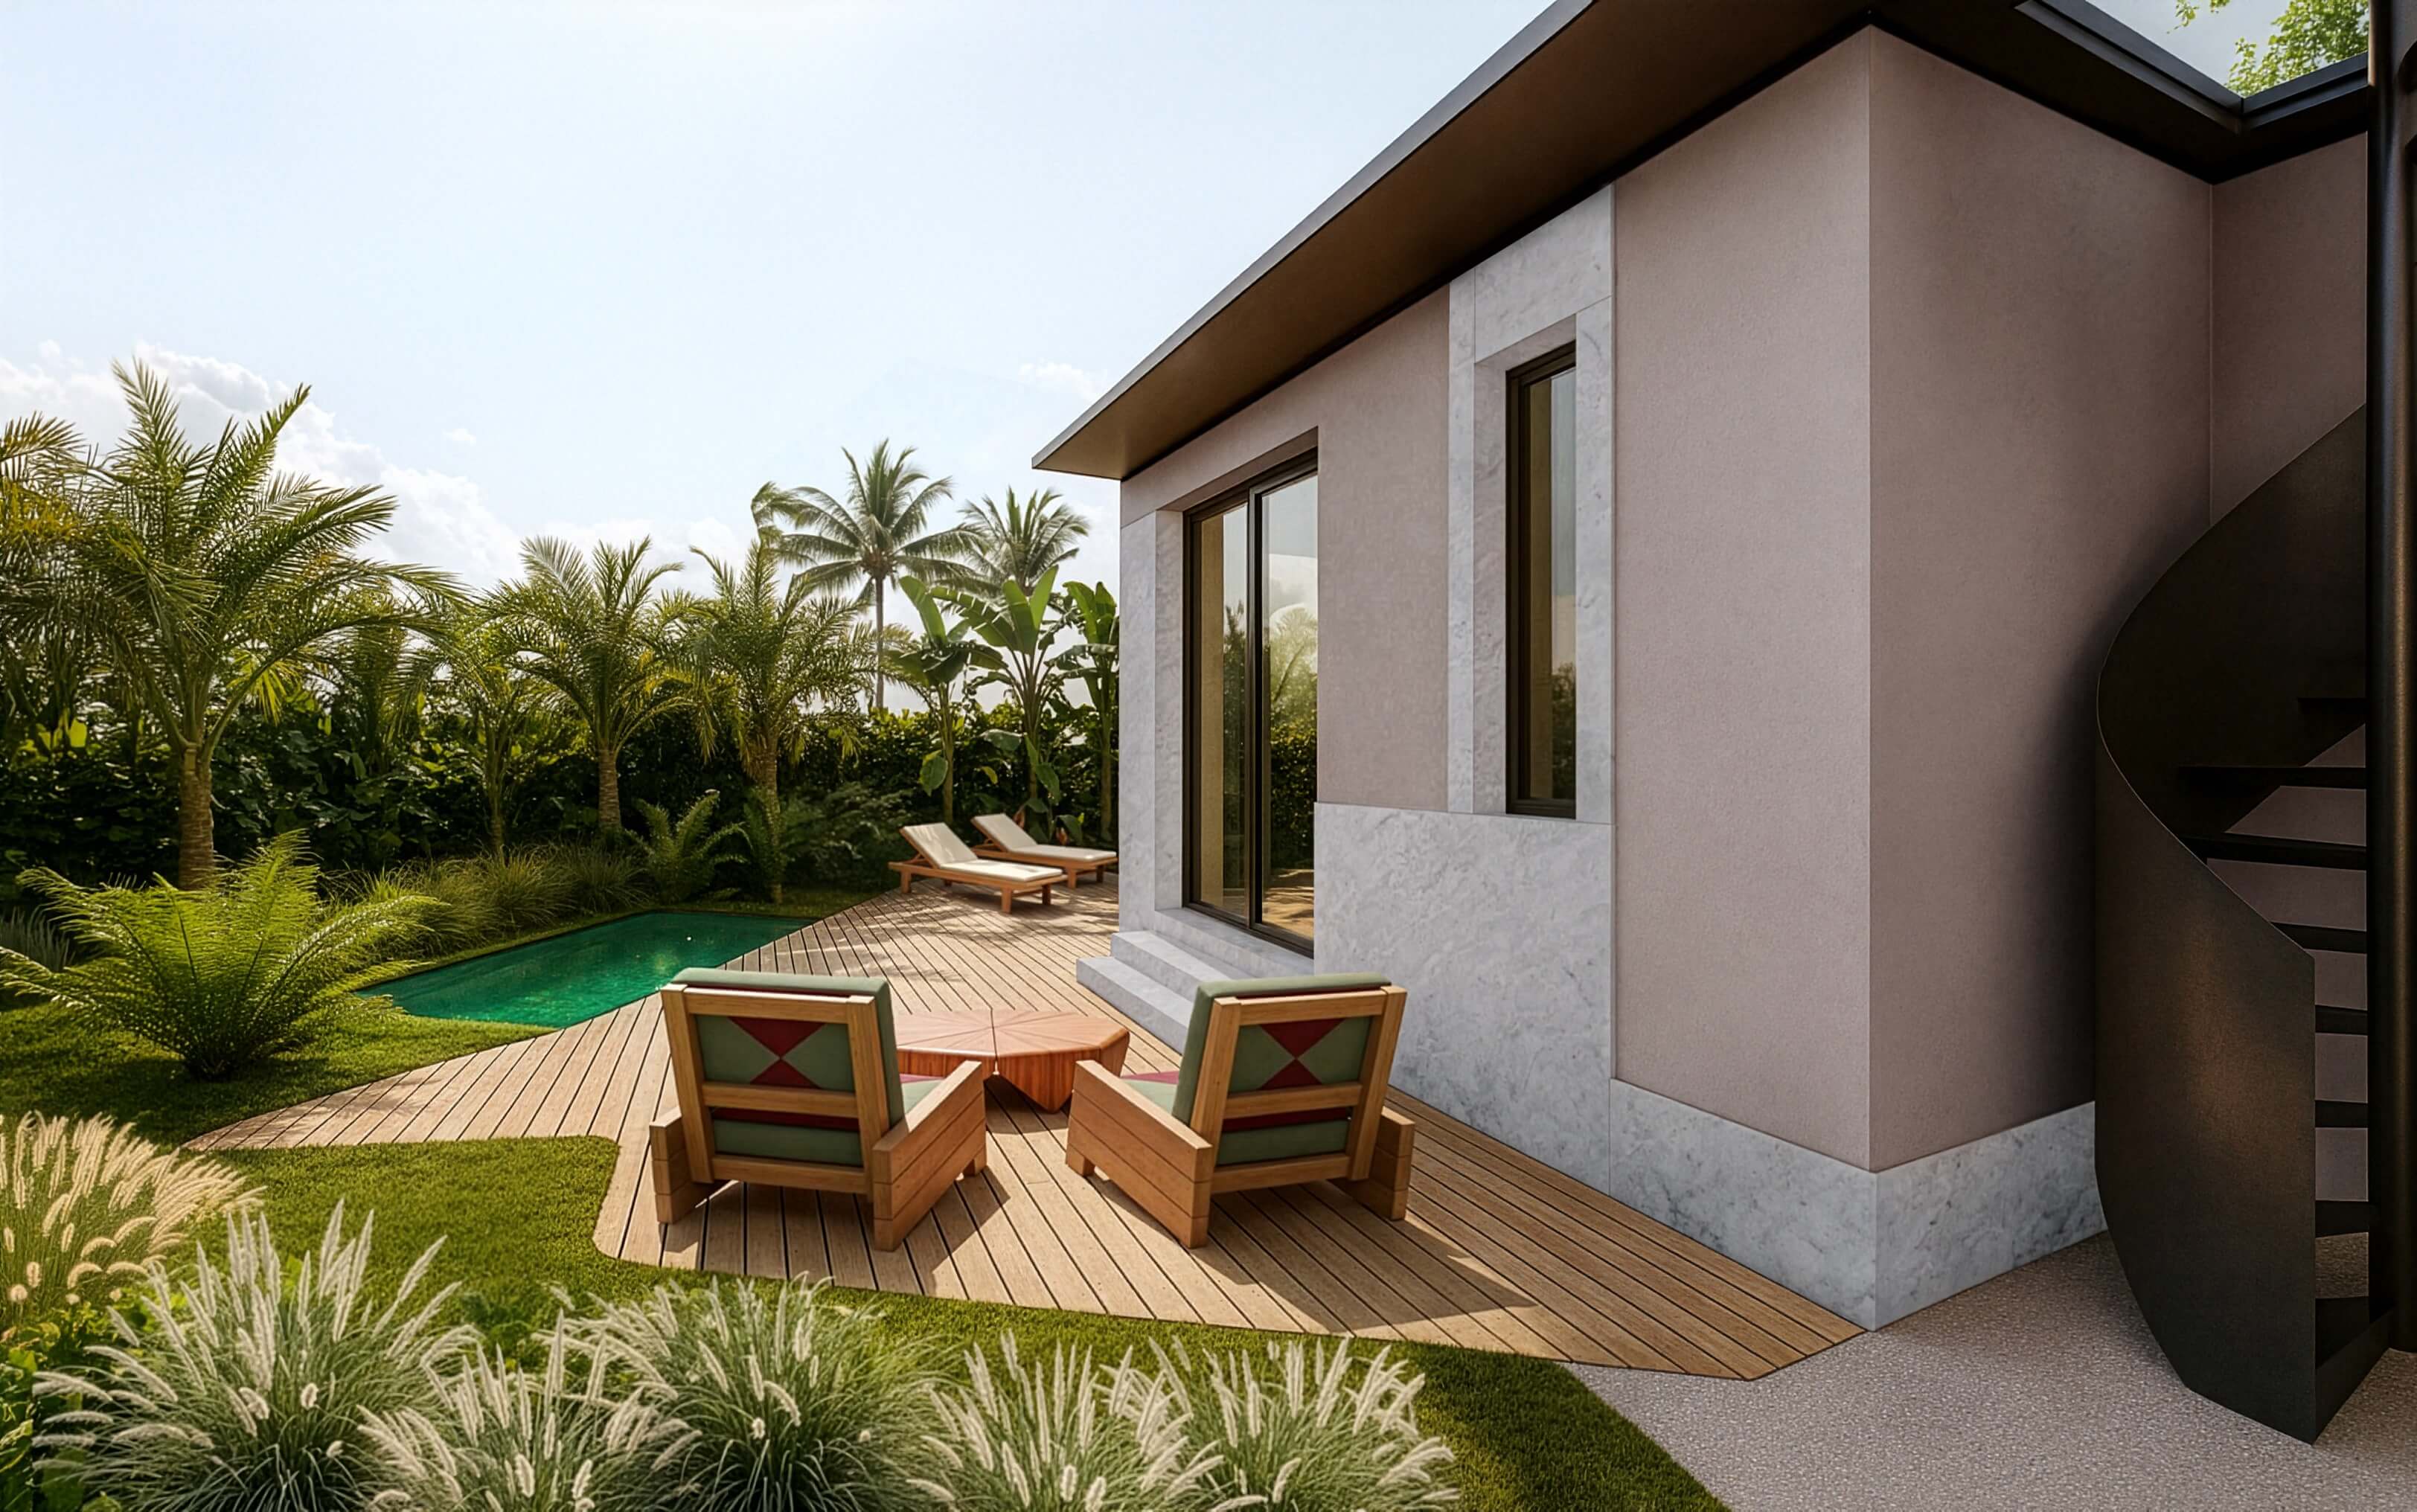 Imagen: Urbanitae
Nota: 5,68 /10 confianza global: 49 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Via dell'Acqua 166, Forte dei Marmi, Lucca, ItaliaModalidad Deuda / préstamoImporte 1 220 000 €Plazo 18 mesesRentabilidad anual 12,00 %
Proyecto Urbanitae en Lucca, Italia
Préstamo de 1.220.000 € a 18 meses, ampliable 6 meses, para financiar parte de la adquisición, costes de construcción y costes generales de la rehabilitación de una villa de lujo en Forte dei Marmi (Lucca). La vivienda tiene dos niveles, 188 m² comerciales, azotea de 72 m², 2 dormitorios, 3 baños, piscina exterior, terraza y jardín, y cuenta con licencia de obras concedida.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,91 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,00 con datos, en parte pesa el 30 % de la fórmula; aporta 0,90 de los 3,00 puntos que podría aportar
- Promotor 3,02 con datos, en parte pesa el 25 % de la fórmula; aporta 0,76 de los 2,50 puntos que podría aportar
- Licencia y preventas 9,00 con datos, en parte pesa el 20 % de la fórmula; aporta 1,80 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el . La nota se ha vuelto a calcular con esos datos y sale la misma.
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Via dell'Acqua 166, Forte dei Marmi, Lucca, Italia
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 1 220 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 12,00 %
- Plazo
- 18 meses
- Rentabilidad total
- 18,00 %
- Retención en origen con el convenio (se deduce en la Renta)
- 12 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia concedida
Promotor
- Promotor
- SETHA
- Capital comprometido
- 550 000 €
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
 Imagen: Urbanitae
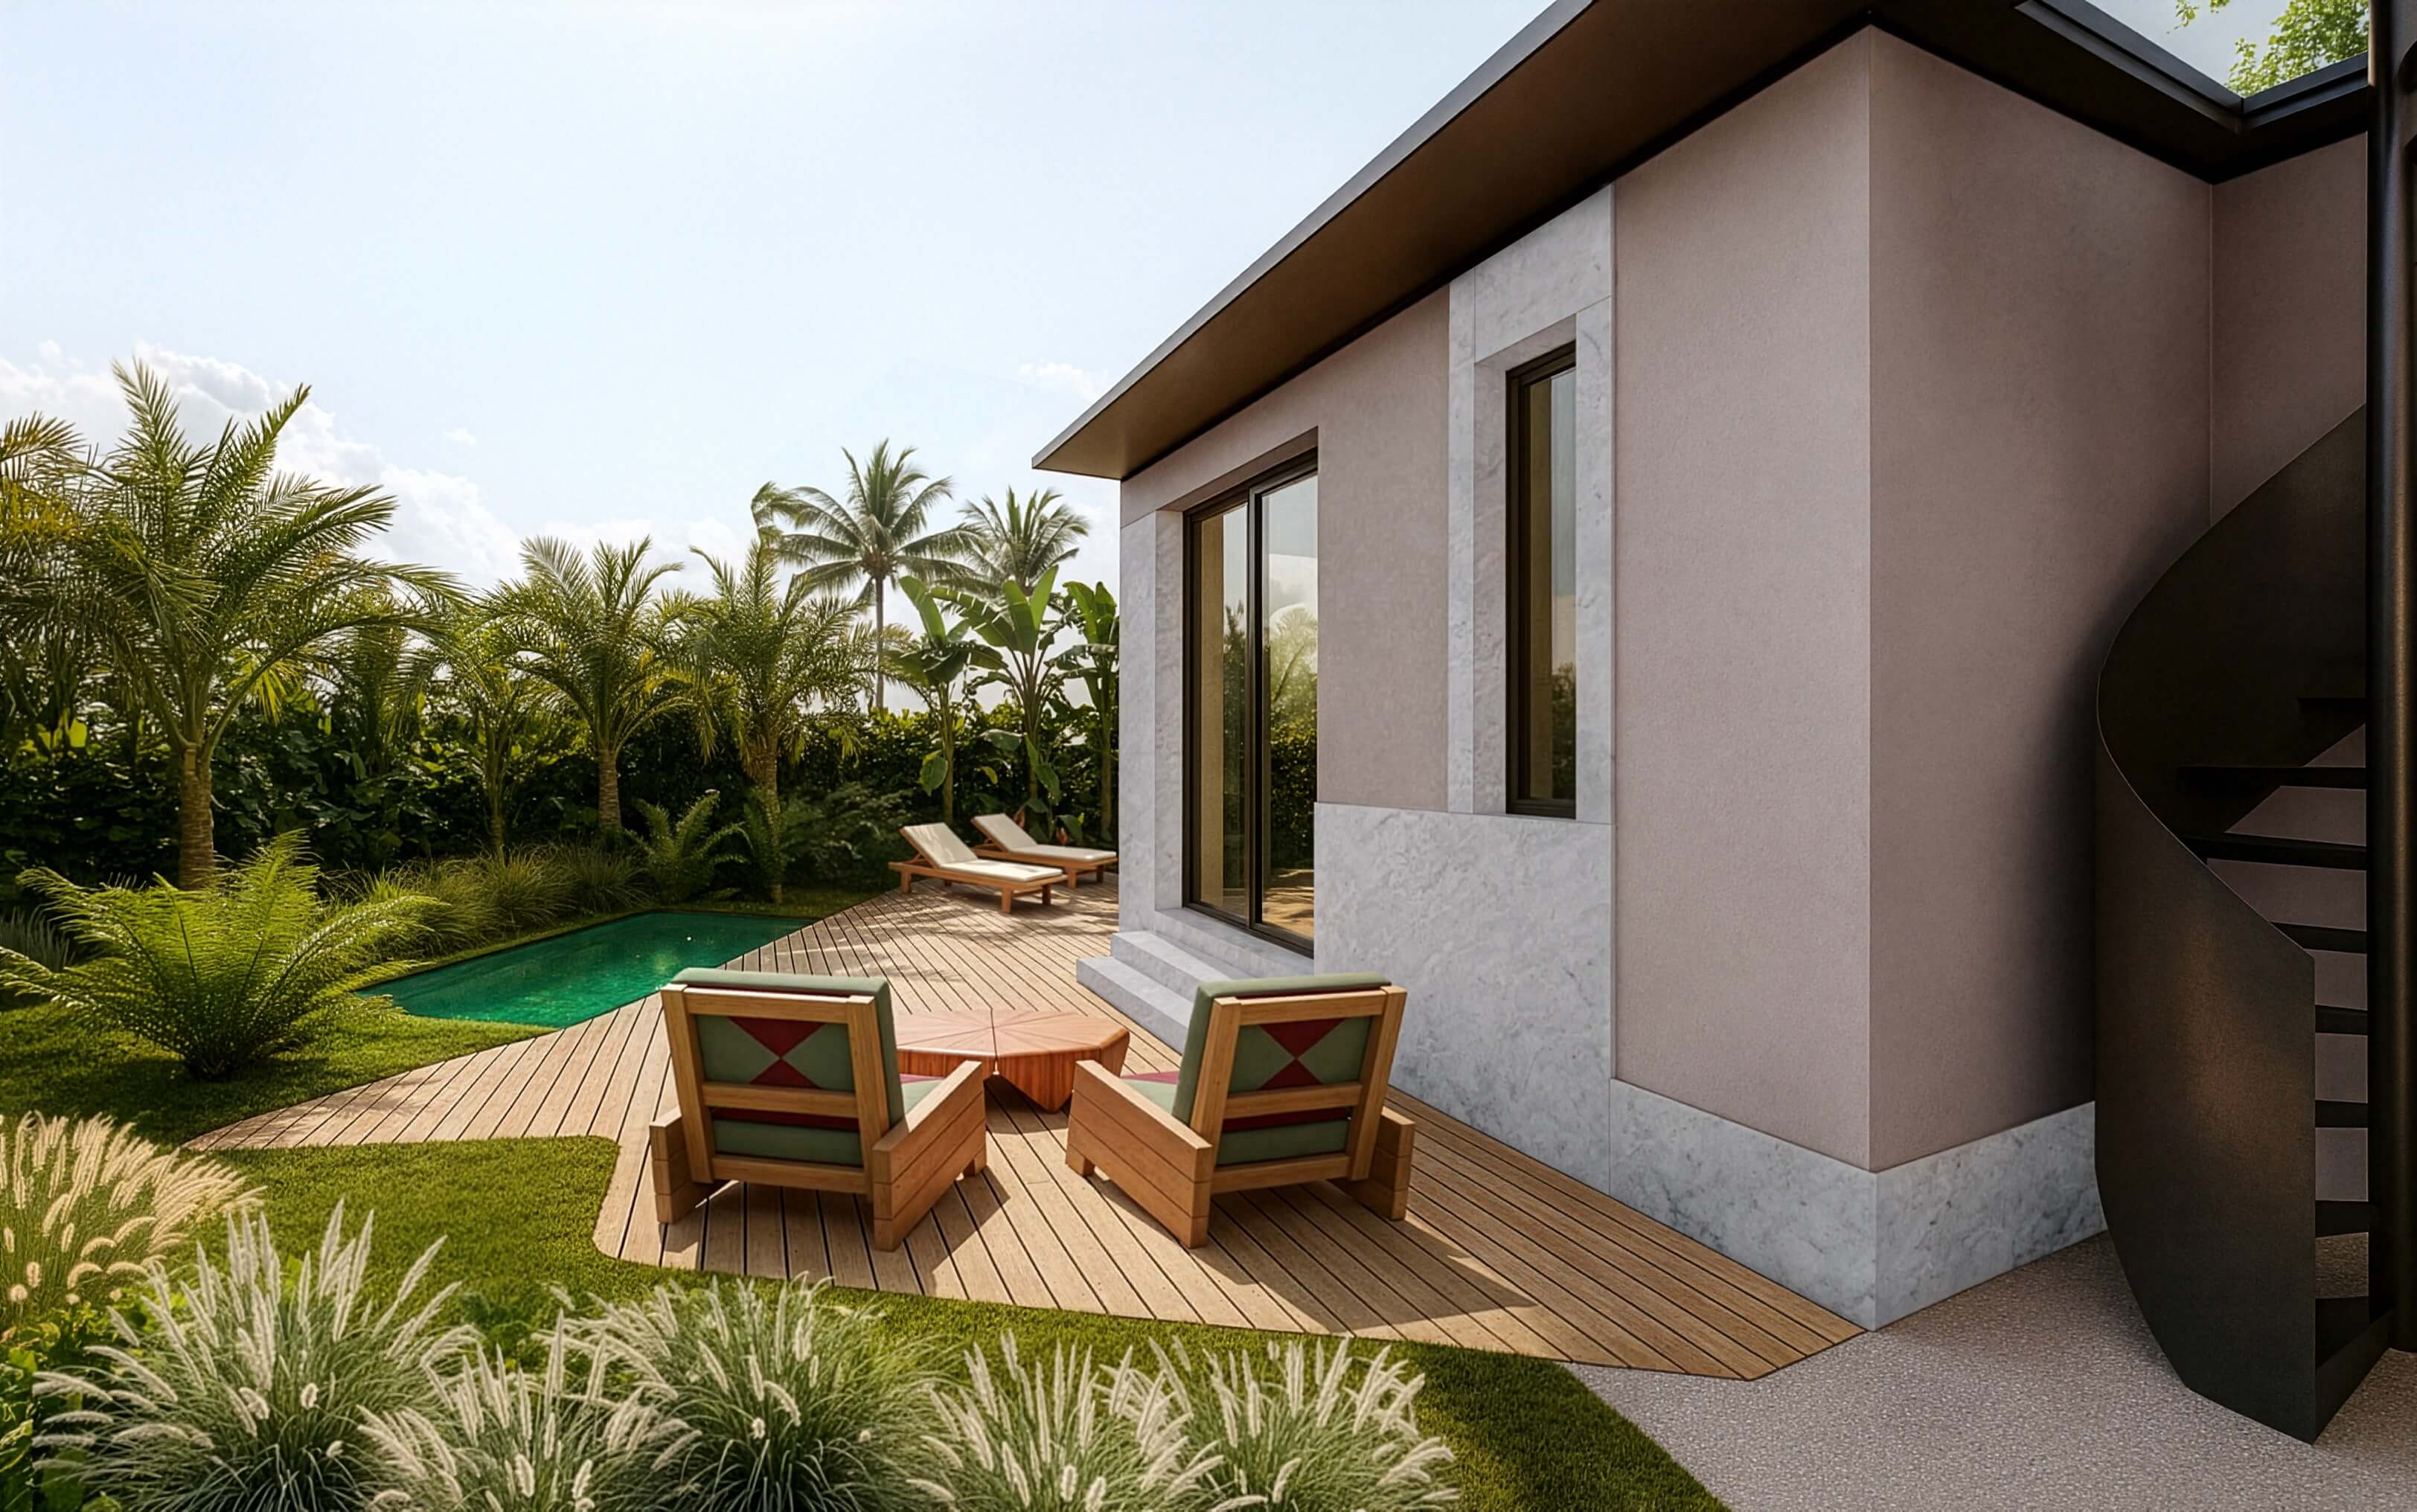 Imagen: Urbanitae
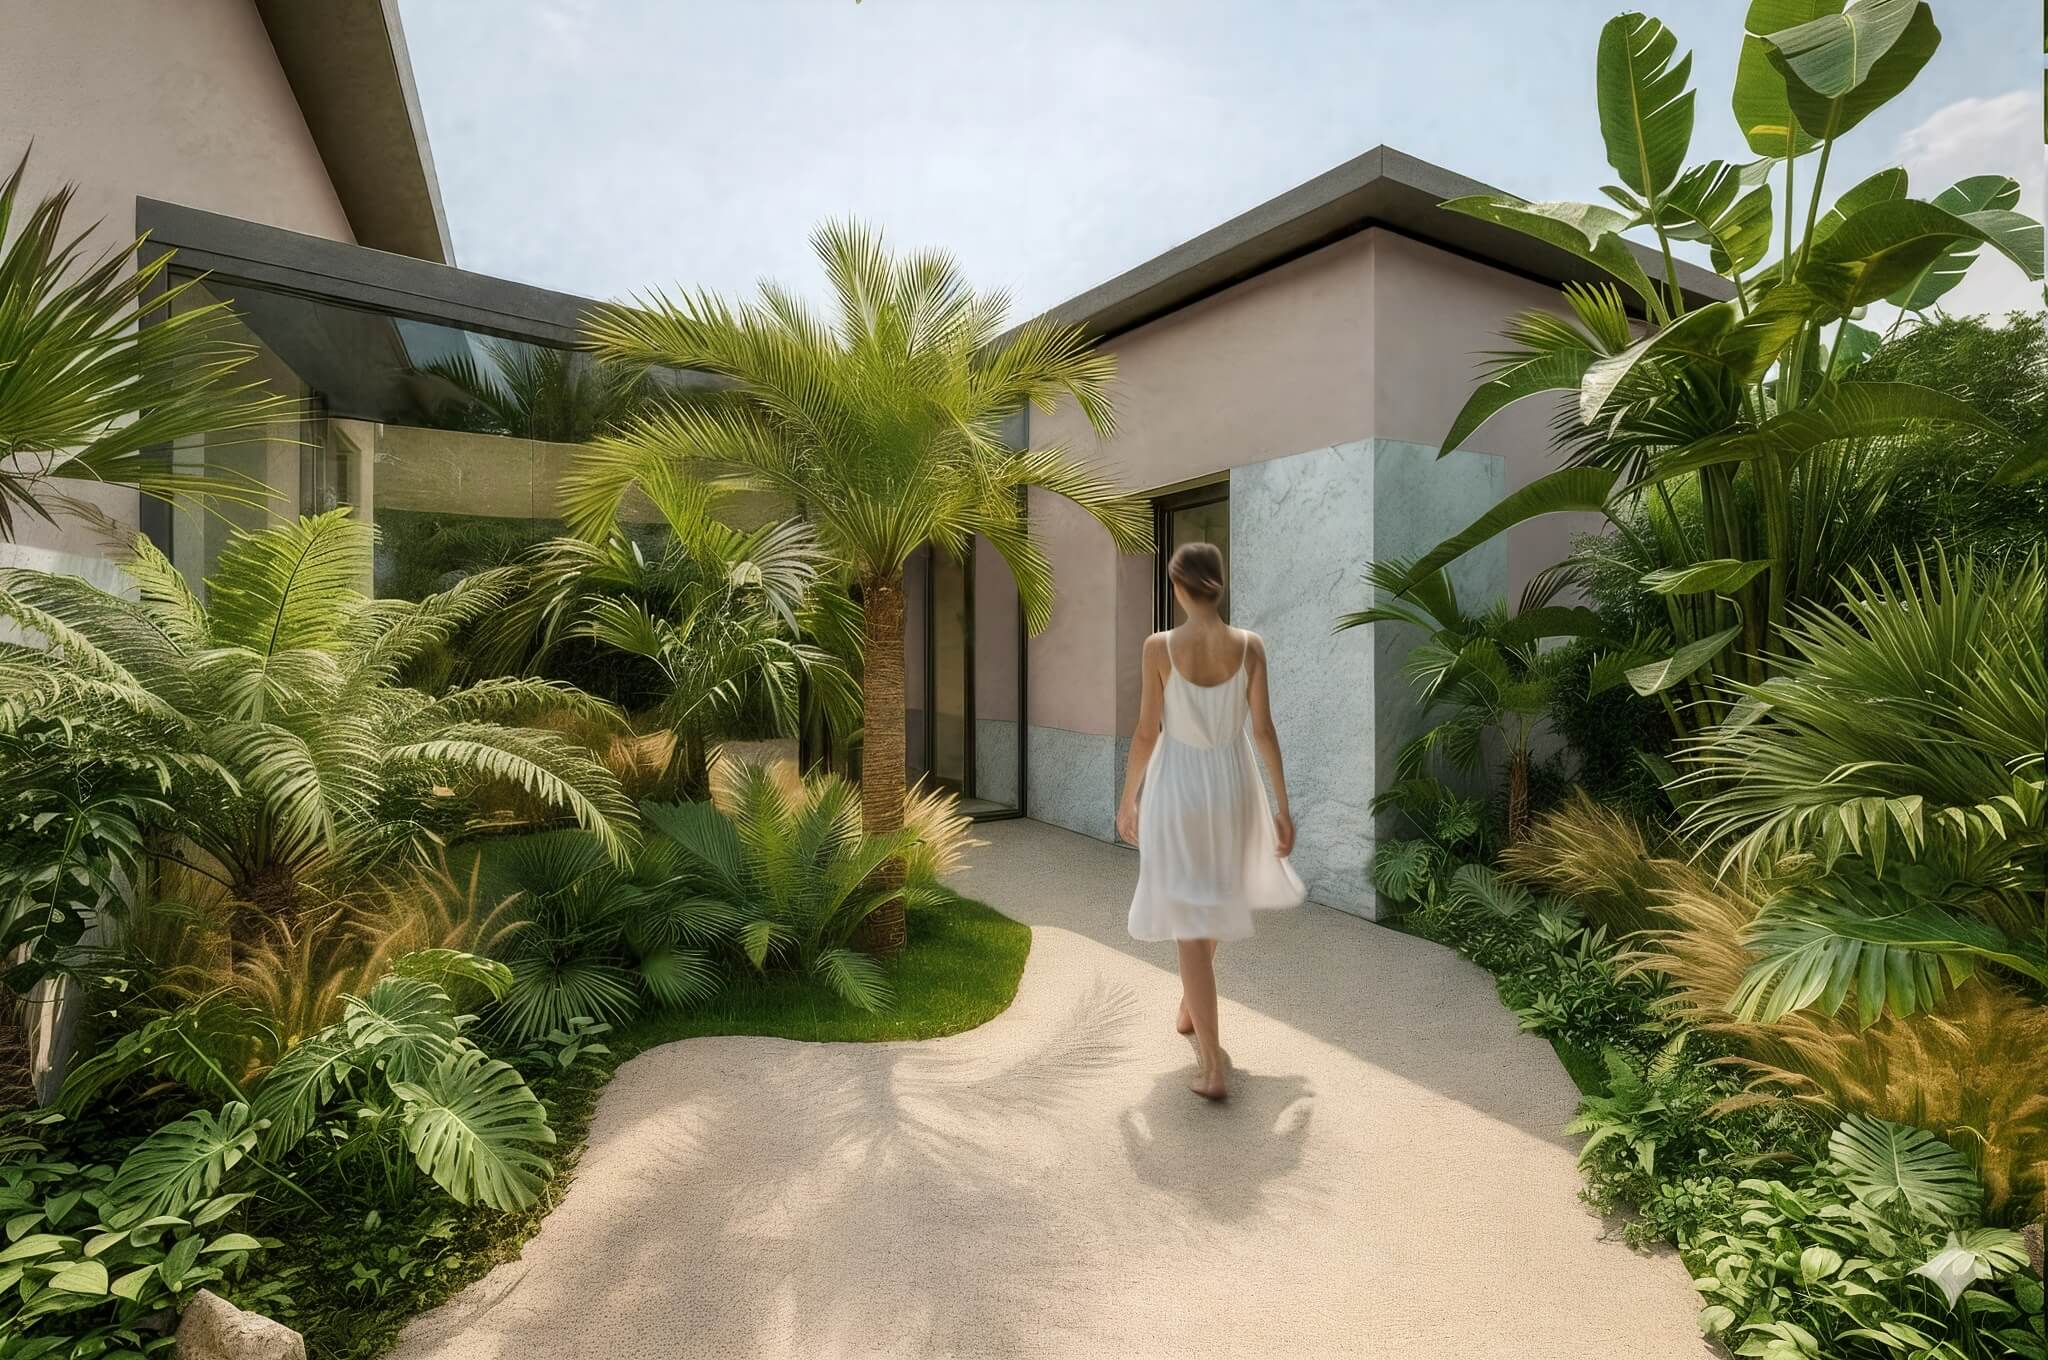 Imagen: Urbanitae
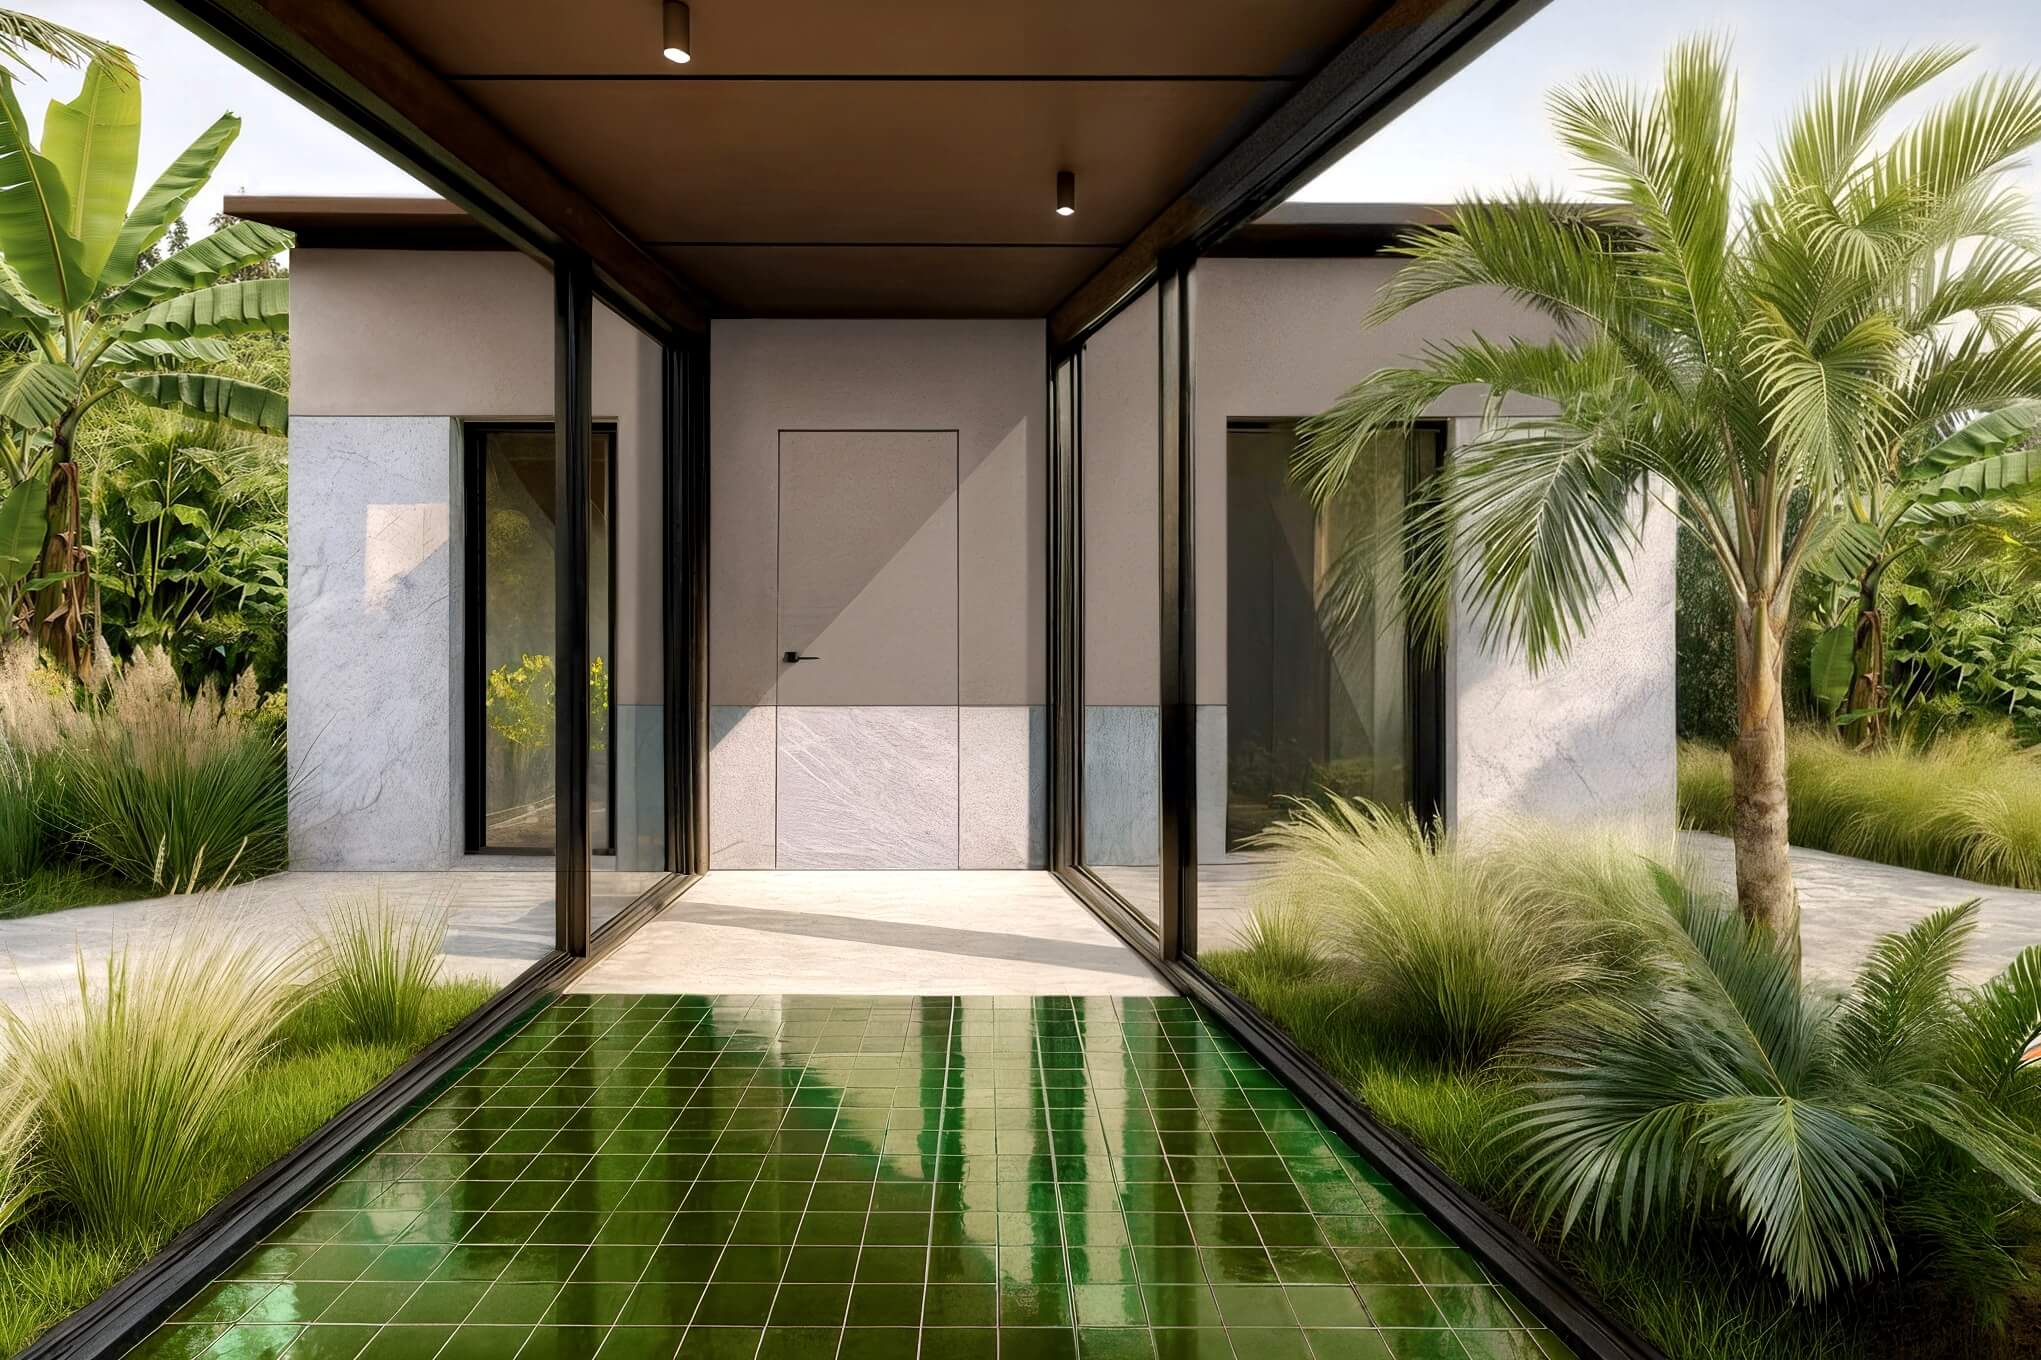 Imagen: Urbanitae
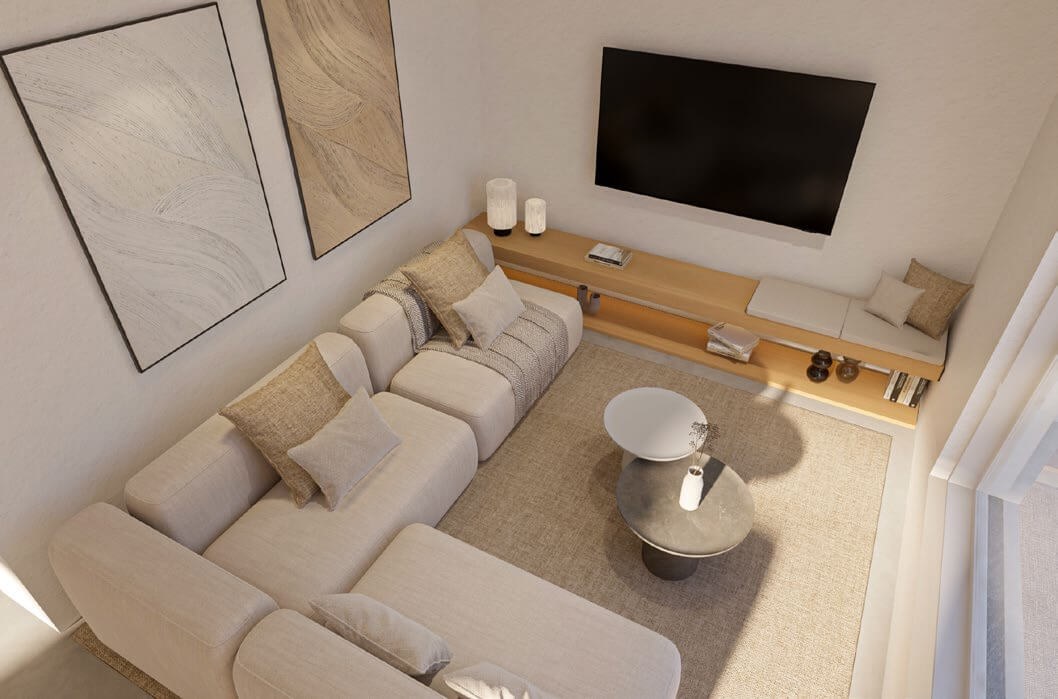 Imagen: Urbanitae
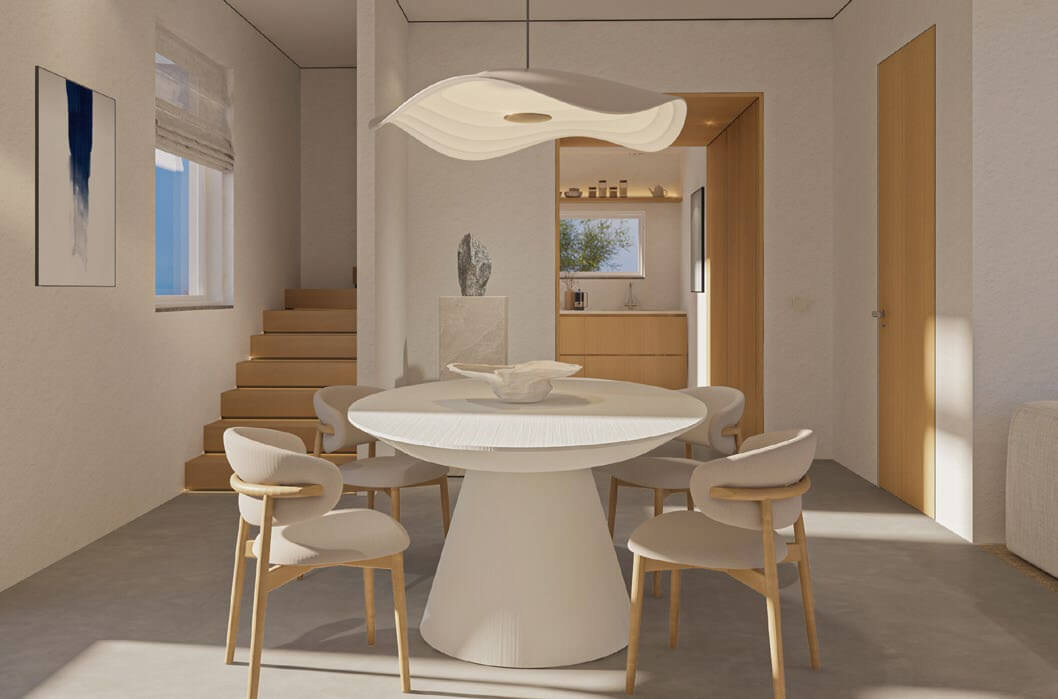 Imagen: Urbanitae
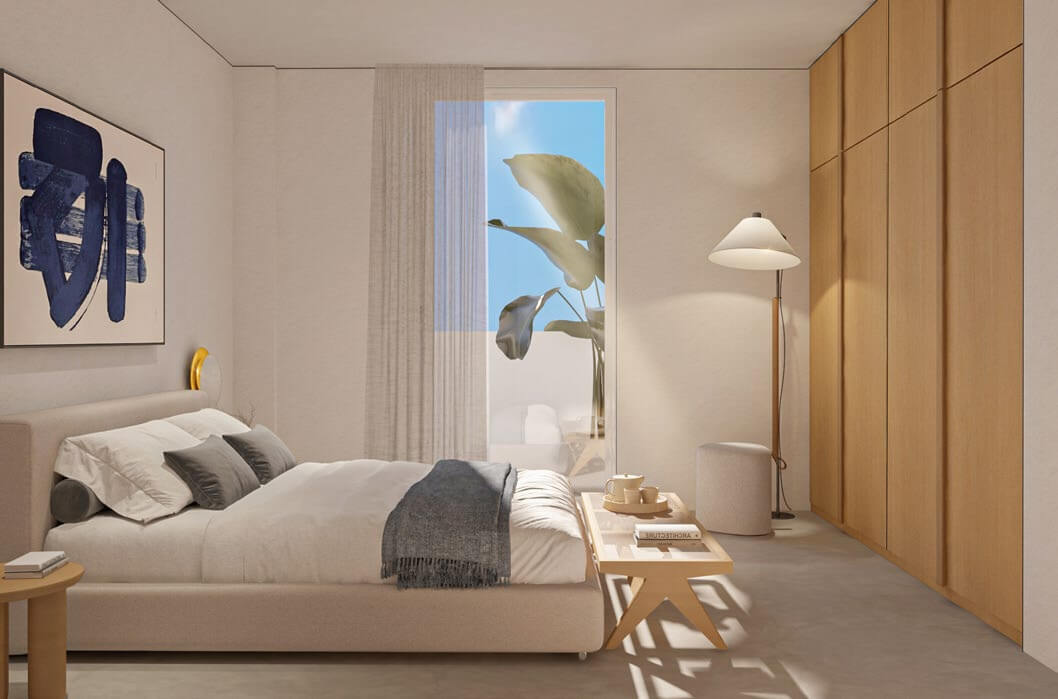 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Forte dei Marmi (Lucca, Italia), código Istat IT046013, identificado a partir de la ubicación que publica la plataforma («Via dell'Acqua 166, Forte dei Marmi, Lucca, Italia»).
- Población residente
- 6 550 habitantes a 1 de enero de 2026 (estimación) Istituto Nazionale di Statistica (Istat), Fichero «POSAS_<año>_it_Comuni», fila de total (edad 999); capturado el .
- Renta imponible media por declarante (IRPEF)
- 40 249 € al año renta de 2024; 4 708 declarantes El 100 % de la población de Italia vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Ministero dell'Economia e delle Finanze (MEF), «Reddito imponibile»: importe total ÷ número de declarantes, por municipio; capturado el .
Fuente: Istat. Fuente: Ministero dell'Economia e delle Finanze – Dipartimento delle Finanze. Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 4,60 (fórmula 1.0.0). La nota de hoy es 5,68. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se trata de un proyecto de deuda en curso publicado en Urbanitae, plataforma registrada como PSFP en el registro de la CNMV. Los inversores conceden un préstamo a tipo fijo a la sociedad propietaria de una villa de lujo que se va a rehabilitar, y ese dinero cubre parte de la compra del activo, la obra y los gastos generales del proyecto. La plataforma declara una rentabilidad anual del 12 %; el plazo que calculamos a partir de sus cifras es de 18 meses. Los intereses y el principal se abonan al vencimiento, no de forma periódica.
Ubicación
El proyecto está en Forte dei Marmi, una localidad costera del norte de Italia. La documentación la describe como un destino de verano de alto poder adquisitivo, con playas de arena, un centro urbano elegante y peatonal lleno de hoteles boutique, restaurantes de alta cocina, tiendas de firmas de lujo y clubes de playa privados, y cerca de un entorno de montaña. La vivienda que se financia se distribuye en varios niveles y contará con piscina exterior, terraza y jardín, según la ficha. La documentación no detalla más el entorno inmediato ni los precios de la zona.
Economía
La plataforma declara un tipo fijo anual del 12 % y nosotros calculamos un plazo de 18 meses a partir de sus cifras. Los intereses y el principal se pagan al vencimiento. El préstamo cubre parte de la adquisición del activo, los costes de construcción y los gastos generales, y la documentación indica que el promotor aporta capital propio, sin que tengamos la cifra. No tenemos el importe del ticket mínimo, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado. La documentación no menciona preventas.
Garantías y estructura
La operación se estructura como deuda. La documentación describe una prenda de primer rango sobre las acciones de la sociedad que recibe el préstamo, otra prenda de primer rango sobre sus cuentas bancarias y un mandato de venta a favor de los inversores, que se activa en el mes 18 si no hay prórroga o antes si se produce un incumplimiento. Hay además un Project Monitor que revisa las certificaciones de obra y aprueba los desembolsos mensuales. La plataforma declara como garantía una garantía personal. La dimensión de garantías puntúa 3,0 sobre 10, en banda baja y con una confianza del 40 %: es una estructura, no una promesa de cobro.
Situación comercial y salida
La salida prevista es la venta de la villa rehabilitada, y con ese dinero se devuelve el préstamo. La documentación dice que la comercialización la llevará una agencia local con experiencia en la zona, y que se hizo un estudio de mercado y una due diligence comercial por un agente externo que emitió un informe favorable sobre los precios planteados. No se mencionan preventas ni compradores comprometidos. El plazo que calculamos es de 18 meses, con posibilidad de prórroga, y el repago depende de que la venta se cierre.
Ventajas
- Rentabilidad La plataforma declara una rentabilidad anual del 12 % y el plazo que calculamos es de 18 meses. Es la dimensión que más aporta a la nota: 2,23 puntos de 2,5 posibles, con una confianza del 80 %, la más alta de las cuatro. Su subnota es 8,91 sobre 10 y queda en banda alta.
- Licencia y preventas La dimensión de mercado queda en banda media, con una subnota de 5,5 sobre 10 y una confianza del 40 %, y aporta 1,1 puntos de 2,0 posibles. La documentación respalda el precio de salida con un estudio de mercado y una due diligence comercial externa con informe favorable.
Desventajas y riesgos
- Garantías La dimensión de garantías es la que más frena la nota: subnota 3,0 sobre 10, banda baja, confianza del 40 % y 2,1 puntos que deja de aportar de los 3,0 posibles. La plataforma declara una garantía personal y no tenemos el LTV de la primera disposición ni el LTV sobre el edificio terminado. Las prendas y el mandato de venta son una estructura, no aseguran el cobro.
- Licencia y preventas La devolución depende de la venta de la villa. La propia documentación señala el riesgo comercial de un retraso en la venta que retrase el repago, y la dimensión de mercado tiene una confianza del 40 % y deja 0,9 puntos sin aportar de los 2,0 posibles.
- Rentabilidad Los intereses y el principal se abonan al vencimiento, así que no hay cobros periódicos durante la vida del préstamo. La rentabilidad declarada depende de que el préstamo se repague en el plazo previsto, y la amortización anticipada total está sujeta a un retorno mínimo de intereses.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre la dimensión de promotor: no hay subnota ni contribución, y deja de aportar 2,12 puntos de los 2,5 posibles, con un peso del 25 % en la nota. Es una ausencia, no un defecto: no sabemos si el promotor es bueno o malo, y no afirmamos de quién es esa falta de datos.
Conclusión
La nota es 4,6 sobre 10, con una confianza del 40 % que queda por debajo del umbral del 60 %. Lo que sostiene el análisis es la rentabilidad declarada, con la confianza más alta; lo que lo frena son unas garantías en banda baja y una dimensión de promotor de la que no tenemos ningún dato. El inversor debería mirar con calma la estructura de garantías y la dependencia de la venta para recuperar el dinero.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.