Análisis y valoración del proyecto Málaga | Proyecto Casa Coragem de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,25 /10 confianza global: 74 % nota calculada el 2026-11-15
Plataforma UrbanitaeUbicación Calle Halcón Peregrino 9, Benahavís, MálagaModalidad Equity / plusvalíaImporte 1 600 000 €Plazo 30 mesesRentabilidad anual 16,06 %
Proyecto Urbanitae en Benahavís, Málaga
Adquisición de una parcela en la urbanización Cerro Artola, en Benahavís (Málaga), para desarrollar una villa de lujo de obra nueva con 7 dormitorios, gimnasio, piscina, jardín y garaje en 3 plantas. La operación se estructura como equity mediante ampliación de capital, con el gestor aportando el 25% del capital total y la licencia de obra solicitada en el cuarto trimestre de 2025 como expectativa de concesión.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,98 con datos, en parte pesa el 25 % de la fórmula; aporta 2,25 de los 2,50 puntos que podría aportar
- Garantías 3,63 con datos, en parte pesa el 30 % de la fórmula; aporta 1,09 de los 3,00 puntos que podría aportar
- Promotor 4,85 con datos, en parte pesa el 25 % de la fórmula; aporta 1,21 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Halcón Peregrino 9, Benahavís, Málaga
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 1 600 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,06 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 1 viviendas
- Valor objetivo de ventas
- 10 600 000 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- CASAS FINTECH
- Proyectos previos del promotor
- 4 proyectos
- Capital propio del promotor
- 25,00 %
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 9 643 375 €
- Margen de seguridad de la venta
- 9,02 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
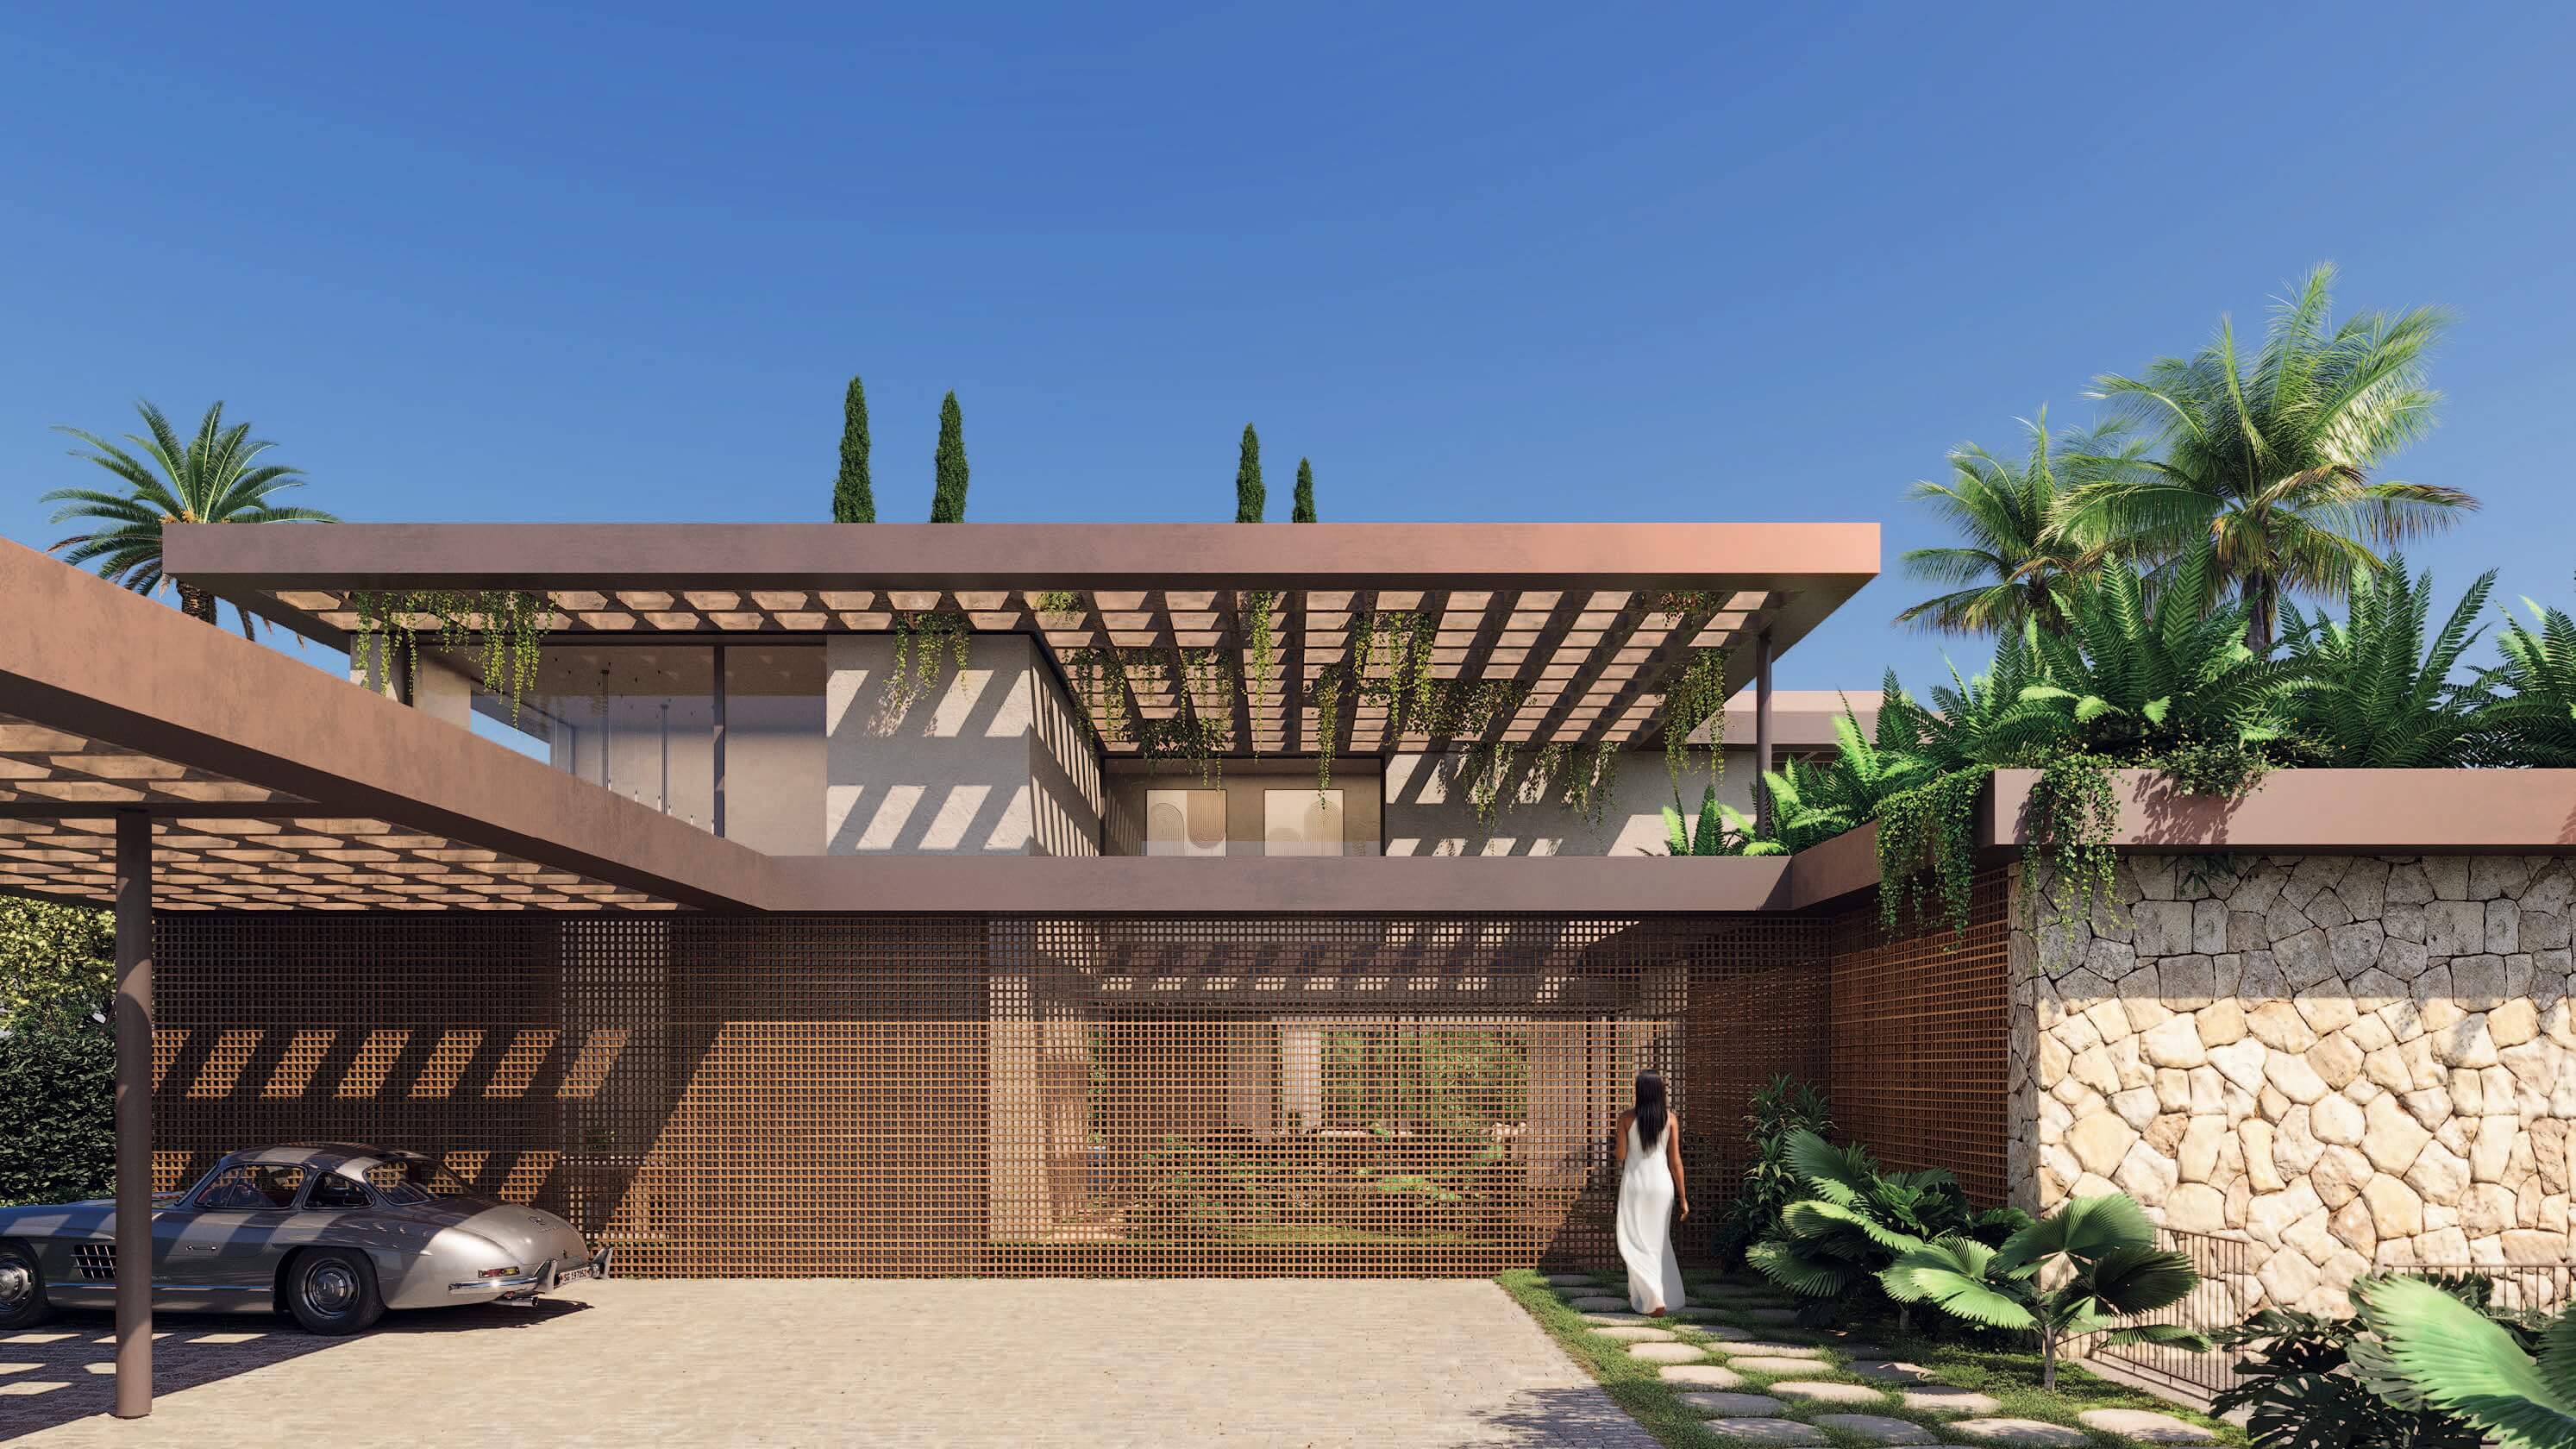 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Benahavís (Málaga), código INE 29023, identificado a partir de la ubicación que publica la plataforma («Calle Halcón Peregrino 9, Benahavís, Málaga»).
- Población
- 9 472 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 248 € al año renta de 2023 El 45 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- sin dato el ministerio solo lo publica para municipios de más de 25.000 habitantes, y no da la cifra cuando no hay tasaciones suficientes.
- Paro registrado
- 157 personas septiembre de 2026 1,7 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 2,52 (fórmula 1.0.0). La nota de hoy es 5,25. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la adquisición de una parcela en la provincia de Málaga para desarrollar una villa de lujo de obra nueva, con piscina, jardín y garaje y repartida en varias plantas. La operación es de equity y plusvalía: el dinero de los inversores entra mediante una ampliación de capital en una sociedad vehículo, que a su vez amplía capital en la sociedad promotora del proyecto. El gestor también aporta capital propio y asume la promoción. La aportación de los inversores cubre parte de la compra del suelo, junto con fondos del gestor, y la ejecución de la obra se financia con un préstamo promotor de una entidad financiera. La plataforma que publica el proyecto es Urbanitae, registrada como PSFP según la comprobación que hacemos contra el registro de la CNMV.
Ubicación
El proyecto está en la provincia de Málaga, en una urbanización cerrada situada en la ladera de una montaña pero cerca del mar, con vistas al mar desde la parcela. La documentación la describe como una urbanización de pocas unidades, privada y exclusiva, y la sitúa cerca de instalaciones de golf, de clubes residenciales y de enclaves de lujo de la franja costera. El municipio está en el interior de la zona occidental de la costa, entre otros núcleos turísticos, y la documentación destaca su entorno natural, la poca densidad urbanística y la calidad de los desarrollos residenciales, además de su cercanía a enclaves de referencia y su conexión con las principales carreteras. No se detallan más datos del entorno.
Economía
La documentación plantea un escenario base o favorable, con estimaciones de ingresos y gastos del gestor que la plataforma dice haber contrastado con un informe de valoración, y varios escenarios de estrés. En el moderado se rebajan los precios de venta previstos; en el desfavorable se combinan un encarecimiento de la obra y una rebaja de precios que llevan el resultado a pérdidas y a la pérdida de parte del capital aportado. El equity total lo forman las aportaciones de los inversores y del gestor, que pone capital propio. La compra del suelo se cubre en parte con el dinero de los inversores y en parte con fondos del gestor, y la obra se financia con un préstamo promotor de una entidad financiera, con intención de acudir además a financiación alternativa. La comercialización no ha arrancado, así que no hay preventas.
Garantías y estructura
La operación se articula como una ampliación de capital: los inversores entran en una sociedad vehículo que después amplía capital en la sociedad promotora, de modo que su posición es de socio y no de acreedor. En la documentación del proyecto no aparece ninguna hipoteca, ningún orden de prelación entre acreedores ni ningún aval que respalde la aportación. La financiación de la obra se describe como un préstamo promotor de una entidad financiera, sin que se detallen sus condiciones ni su rango. No se describe ningún elemento de garantía sobre el dinero aportado por los inversores.
Situación comercial y salida
La comercialización todavía no ha arrancado. La documentación explica que, al tratarse de una villa de lujo, la venta se lanzará cuando la construcción esté terminada, y que la llevará una comercializadora local con experiencia en la zona. El calendario que describe pasa por la ampliación de capital y la compra del suelo, después el inicio de la obra, luego el final de la construcción y el arranque de la comercialización, y por último la venta de la villa, la liquidación de la sociedad y el reparto de beneficios a los inversores. El plazo que calculamos a partir de sus cifras es de 30 meses. La documentación menciona un retorno preferente para los inversores de la plataforma; no tenemos el dato de rentabilidad anual.
Ventajas
- Promotor El gestor acumula varias villas financiadas a través de la plataforma en la provincia, y según la documentación una de ellas ya se vendió por encima del precio fijado en el plan de negocio. Aporta capital propio al proyecto, lo que alinea su interés con el de los inversores. La dimensión de promotor puntúa en banda media, con una confianza del 40 %.
- Promotor El gestor asume la gestión integral de la promoción y participa como inversor, según la documentación. Su equipo se presenta con experiencia en desarrollo, presupuestos, construcción, arquitectura, gestión de carteras, ventas y marketing.
Desventajas y riesgos
- Rentabilidad La rentabilidad anual no está disponible. La dimensión puntúa en banda baja, con una subnota de 1,75 y una confianza del 20 %: aporta 0,44 de los 2,5 puntos posibles y deja de aportar 2,06. En un proyecto de equity el retorno sale de la diferencia entre ingresos y costes, y la documentación contempla un escenario con pérdida de parte del capital aportado.
- Licencia y preventas La dimensión de mercado puntúa en banda baja, con una subnota de 3,5 y una confianza del 40 %: aporta 0,7 de los 2,0 puntos posibles y deja de aportar 1,3. La comercialización no ha arrancado y se lanzará solo cuando la obra esté terminada, en manos de una comercializadora local. La documentación reconoce el riesgo de retrasos en las ventas o de tener que rebajar precios para captar clientes.
- Promotor La valoración del gestor se apoya en datos parciales: la dimensión queda en banda media con una confianza del 40 %, por debajo del umbral del 60 %. Aporta 1,16 de los 2,5 puntos posibles y deja de aportar 1,34.
- Promotor La licencia de obra está solicitada, no concedida, y la documentación señala el retraso en su concesión como uno de los riesgos del proyecto, con efecto sobre el calendario.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: faltan la hipoteca, el orden de prelación, los avales, el LTV de la primera disposición, el LTV sobre edificio terminado y el rango de garantía. La dimensión queda sin datos y deja de aportar 2,77 puntos, el mayor peso de la fórmula. No afirmamos de quién es esa ausencia.
Conclusión
La nota del proyecto es 2,52 sobre 10, con una confianza del 23 %, muy por debajo del umbral del 60 %. La estructura de garantías se queda sin datos, la rentabilidad y el mercado puntúan en banda baja y solo el promotor llega a banda media. Es un proyecto de equity en el que el inversor entra como socio, sin garantías descritas, y cuyo retorno depende de que la villa se venda por encima de lo que cueste construirla.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.