Análisis y valoración del proyecto Madrid | Proyecto Alcalá 552 de Urbanitae
Urbanitae ronda cerrada datos inferidos
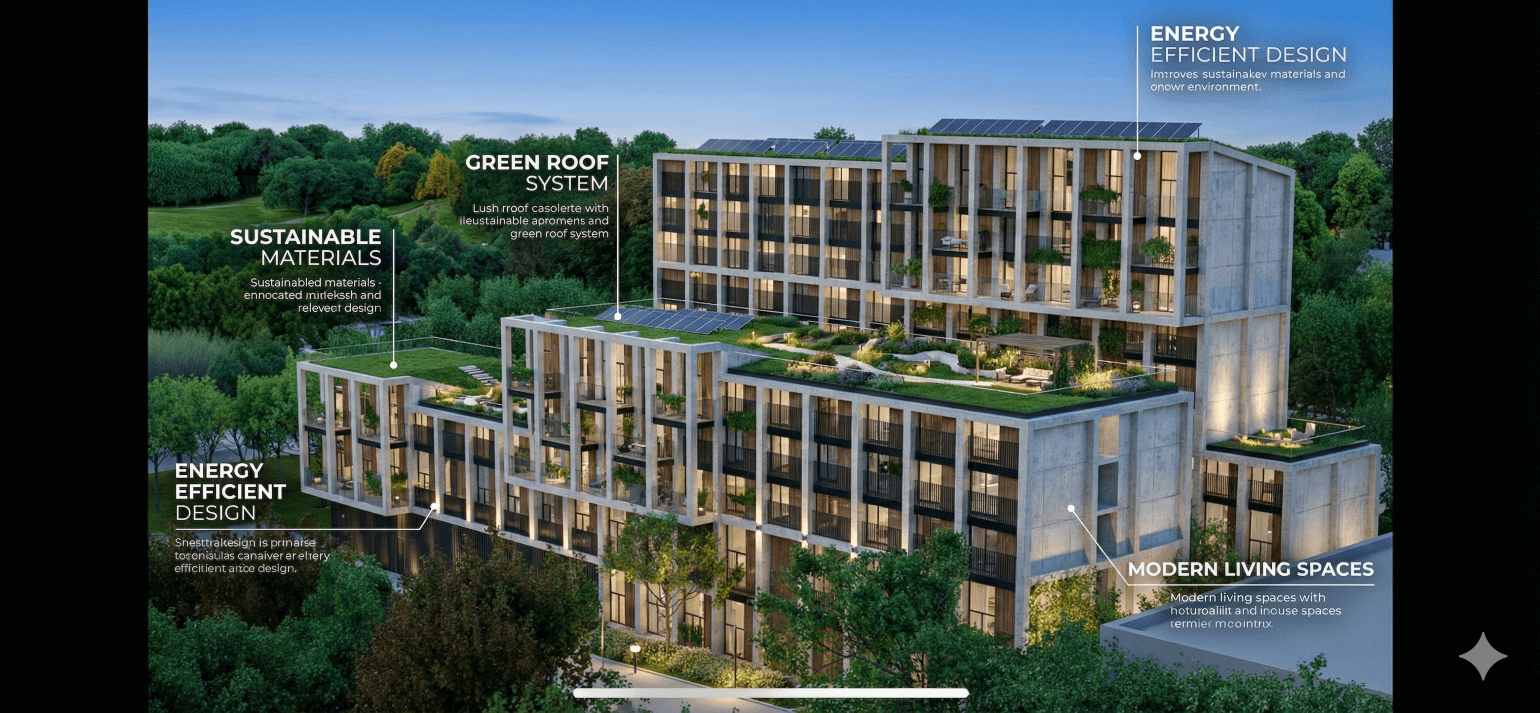 Imagen: Urbanitae
Nota: 4,96 /10 confianza global: 57 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle Alcalá 552, MadridModalidad Deuda / préstamoImporte 5 000 000 €Plazo 24 mesesRentabilidad anual 13,00 %
Proyecto Urbanitae en Calle Alcalá 552, Madrid
Préstamo puente en dos tramos para financiar los dos primeros pagos de la compra de un edificio existente en la calle Alcalá 552, Madrid, alquilado a una empresa del IBEX-35 mediante sale and lease back. La Fase 2 contempla el desarrollo de una promoción residencial de 129 viviendas y 194 plazas de garaje, con solicitud de licencia de obra mayor y salida mediante préstamo promotor.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,94 con datos, en parte pesa el 25 % de la fórmula; aporta 2,23 de los 2,50 puntos que podría aportar
- Garantías 3,00 con datos, en parte pesa el 30 % de la fórmula; aporta 0,90 de los 3,00 puntos que podría aportar
- Promotor 5,69 con datos, en parte pesa el 25 % de la fórmula; aporta 1,42 de los 2,50 puntos que podría aportar
- Licencia y preventas 2,00 con datos, en parte pesa el 20 % de la fórmula; aporta 0,40 de los 2,00 puntos que podría aportar; sin preventas publicadas: en deuda, callarlas no resta, y la dimensión vale lo que la licencia
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle Alcalá 552, Madrid
- Modalidad
- Deuda / préstamo
- Importe objetivo
- 5 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 13,00 %
- Plazo
- 24 meses
- Rentabilidad total
- 26,00 %
Características del inmueble
- Tipo de activo
- Residencial
- Viviendas
- 129 viviendas
Situación urbanística y construcción
- Licencia de obras
- Licencia no solicitada
Promotor
- Promotor
- Grupo Abauco
- Proyectos previos del promotor
- 7 proyectos
- Capital comprometido
- 2 850 000 €
- Años de experiencia
- 15 años
Garantías
- Garantía
- Prenda o pignoración
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- sin dato
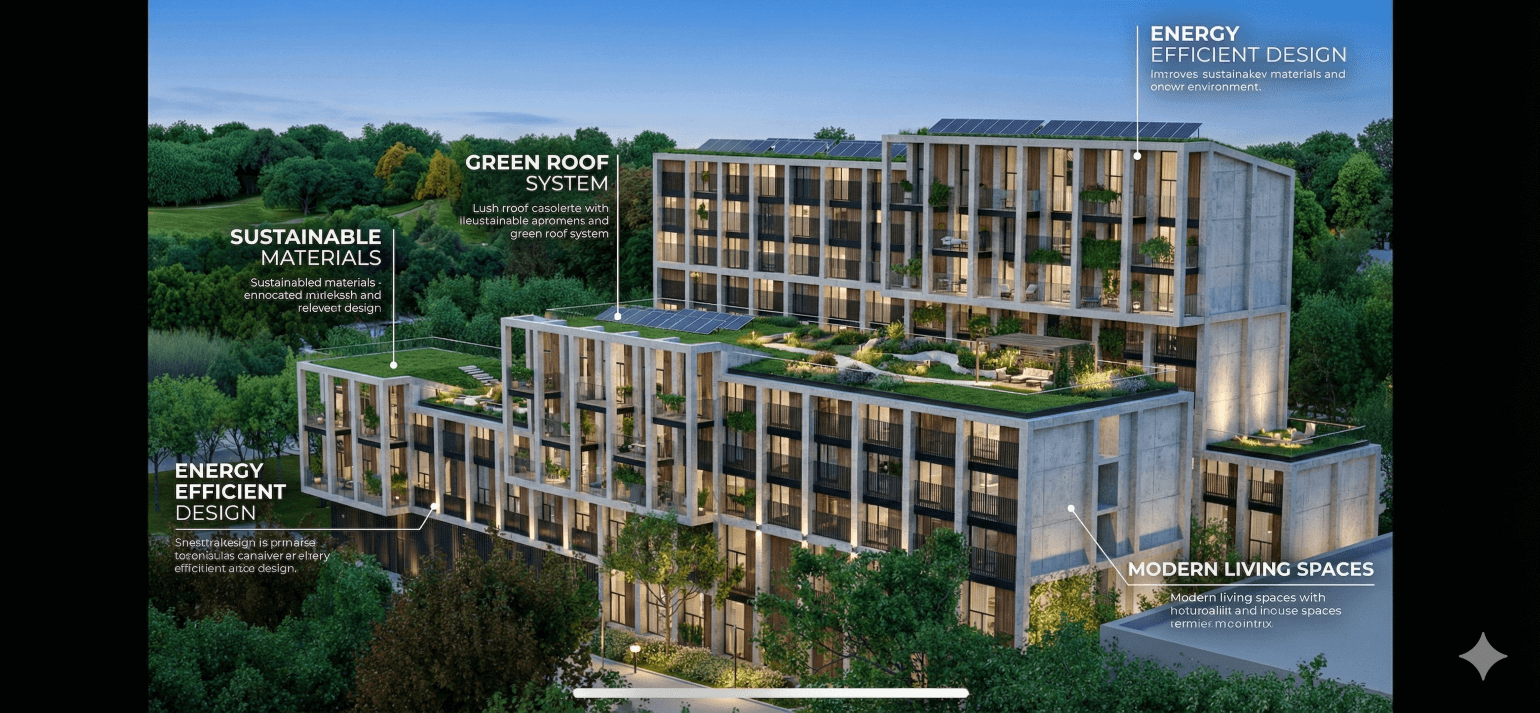 Imagen: Urbanitae
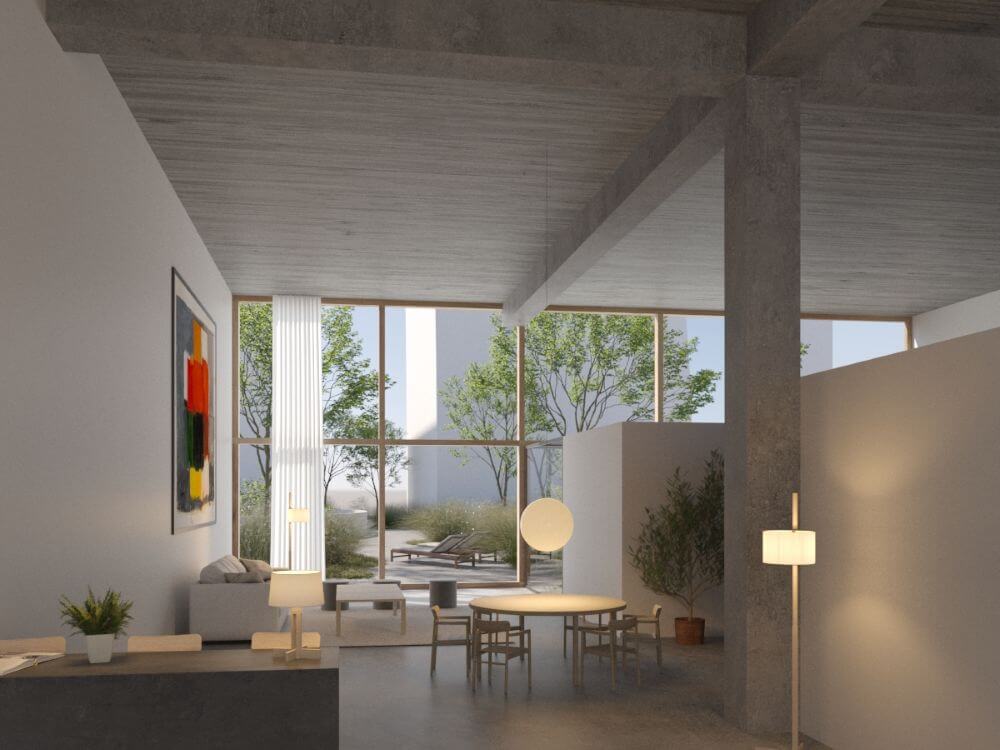 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Madrid (Madrid), código INE 28079, identificado a partir de la ubicación que publica la plataforma («Calle Alcalá 552, Madrid»).
- Población
- 3 506 730 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 19 632 € al año renta de 2023 El 90 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 5 418 €/m² segundo trimestre de 2026; 11 686 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 136 522 personas septiembre de 2026 3,9 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,91 (fórmula 1.0.0). La nota de hoy es 4,96. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia con deuda un proyecto inmobiliario en Madrid. Los inversores que entran a través de la plataforma conceden un préstamo puente dividido en dos tramos con el que se cubren parte de los dos primeros pagos de la compra de un edificio ya construido y los costes ligados a esa adquisición; el prestatario es la sociedad propietaria del activo. El inmueble se compra a una empresa cotizada que se queda dentro como inquilina, con un contrato de arrendamiento con un periodo de obligado cumplimiento. En una segunda fase está previsto obtener la licencia de obra, comercializar las viviendas y cerrar un préstamo promotor para desarrollar una promoción residencial en el mismo solar. La devolución del préstamo de los inversores llega con la concesión de ese préstamo promotor y la entrada de un inversor de capital.
Ubicación
El proyecto se sitúa en Madrid, en un distrito al este de la ciudad, entre las circunvalaciones que la rodean y cerca de vías de entrada relevantes y de un aeropuerto. De su entorno, la documentación solo añade que se ha elaborado un estudio de mercado para contrastar los precios de venta previstos por el gestor, con un listado de viviendas comparables de la zona recogido en su documentación de testigos de venta. No hay ningún dato de precios, demanda ni ritmo de ventas de la zona en la información de la que disponemos, y la dimensión de mercado de la nota puntúa en banda baja, con una confianza del 40 %.
Economía
El préstamo se estructura en dos tramos: el primero lo levantan los inversores que entran por la plataforma junto con coinversores, y el segundo lo levantan esos mismos inversores. El tipo del tramo principal es fijo y del 13,0 % anual, según declara la plataforma, con amortización del principal a vencimiento e intereses que se cobran en parte cada trimestre mientras siga vigente el arrendamiento. El plazo, que calculamos nosotros a partir de sus cifras, es de 24 meses. En la compra, el gestor pone fondos propios y asume los costes generales hasta la licencia con fondos propios y con una parte de la renta del arrendamiento. No tenemos el importe del préstamo, ni el ticket mínimo, ni el LTV de la primera disposición, ni el LTV sobre el edificio terminado, ni el nivel de preventas que exige la banca.
Garantías y estructura
La operación se articula como deuda y la garantía que la plataforma declara es de tipo personal. La documentación describe un paquete sobre la sociedad propietaria del activo: prenda de primer rango sobre sus participaciones sociales, prenda de control sobre sus cuentas bancarias, pignoración de la mayor parte de las rentas del arrendamiento, subordinación de los préstamos corporativos al préstamo puente y una garantía corporativa de otra sociedad del grupo para aportar el capital del segundo tramo. También se prevé la conversión del préstamo en participaciones si hay impago o incumplimiento. Es la dimensión que más pesa, un 30 %, y puntúa 3,0 en banda baja con una confianza del 40 %: aporta 0,9 de los 3,0 puntos posibles y deja 2,1 sin sumar.
Situación comercial y salida
El edificio queda alquilado al vendedor, con un periodo de obligado cumplimiento y una posible prórroga, y mientras ese arrendamiento siga vivo parte de los intereses se abonan cada trimestre. La salida de los inversores no depende de vender las viviendas: llega cuando el banco concede el préstamo promotor y entra un grupo inversor en el capital de la sociedad promotora, y para eso hacen falta tres hitos, el vencimiento del arrendamiento, la obtención de la licencia de obra y alcanzar el nivel de preventas que exija la banca. La comercialización de la promoción la llevará el mismo gestor y se dirigirá sobre todo a comprador nacional de primera vivienda. La dimensión de mercado puntúa 2,0 en banda baja, con una confianza del 40 %.
Ventajas
- Rentabilidad El tipo del tramo que levantan los inversores es fijo y del 13,0 % anual, según declara la plataforma, con amortización parcial de intereses cada trimestre mientras siga vigente el arrendamiento. La rentabilidad es la única dimensión que puntúa en banda alta: subnota 8,94, confianza del 80 %, y aporta 2,23 de los 2,5 puntos que puede sumar.
- Rentabilidad Es también la dimensión con la confianza más alta de la nota, un 80 %, frente al 40 % de garantías y mercado. Aun así no suma todo lo que podría: deja 0,27 puntos sin aportar.
Desventajas y riesgos
- Garantías La garantía declarada es personal y la dimensión puntúa 3,0 en banda baja, con una confianza del 40 %: aporta 0,9 de 3,0 puntos y deja 2,1 sin sumar. Una prenda de primer rango sobre las participaciones o las cuentas es una estructura de prelación entre acreedores, no una promesa de cobro: si el préstamo promotor no llega, la devolución depende de ejecutar esas garantías.
- Garantías Entre los datos que un inversor querría tener y no están disponibles figuran el LTV de la primera disposición, el LTV sobre el edificio terminado y el ticket mínimo. Sin ellos no se puede contrastar cuánto margen hay entre la deuda y el valor del activo.
- Licencia y preventas La dimensión de mercado puntúa 2,0 en banda baja con una confianza del 40 %: aporta 0,4 de 2,0 puntos y deja 1,6 sin sumar. La documentación menciona un estudio de mercado y testigos de venta, pero eso no se traduce en una valoración alta de la demanda ni del precio al que saldría la promoción.
- Licencia y preventas El calendario depende de hitos que el inversor no controla: la licencia de obra, el nivel de preventas que exija la banca y la entrada del préstamo promotor. La propia documentación señala el retraso en la licencia y en las preventas, y la posibilidad de que cambien las condiciones pactadas antes de formalizar el contrato.
- Rentabilidad El 13,0 % anual es un tipo fijo declarado por la plataforma y el principal se devuelve a vencimiento: el retorno efectivo depende de que la refinanciación llegue en el plazo de 24 meses y de que no se alargue con la prórroga prevista.
Lo que no sabemos
- Promotor No tenemos ningún dato sobre el promotor que permita valorarlo: la dimensión queda sin subnota y deja de aportar 2,12 de los 2,5 puntos que pesa. No la calificamos ni bien ni mal, y no afirmamos a quién corresponde esa ausencia.
Conclusión
La operación es un préstamo puente a tipo fijo del 13,0 % anual y 24 meses, con la rentabilidad como única dimensión en banda alta y una confianza del 80 %. La nota se queda en 3,91 sobre 10 con una confianza del 40 %, por debajo del umbral del 60 %: garantías y mercado puntúan bajo y el promotor no tiene datos, lo que deja 2,12 puntos de su peso sin cubrir. La devolución depende de que lleguen la licencia, las preventas y el préstamo promotor, así que la garantía es una estructura de prelación, no un cobro asegurado.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.