Análisis y valoración del proyecto Sevilla | Proyecto Hotel Cruz del Campo II de Urbanitae
Urbanitae ronda cerrada
 Imagen: Urbanitae
Nota: 5,26 /10 confianza global: 79 % nota calculada el 2026-11-16
Plataforma UrbanitaeUbicación Calle de la Ada, SevillaModalidad Equity / plusvalíaImporte 2 000 000 €Plazo 30 mesesRentabilidad anual 16,73 %
Proyecto Urbanitae en Calle de la Ada, Sevilla
Promoción de un hotel de 3 estrellas con 133 habitaciones en el barrio Cruz del Campo de Sevilla, en el solar de la antigua fábrica de Cruzcampo. La operación es de equity para adquirir el suelo, desarrollar el hotel y venderlo a un inversor patrimonialista, con contrato de arrendamiento fijo a 15 años con B&B Hotels.
La nota, dimensión a dimensión
- con datos: bien
- con datos: regular
- con datos: mal
- sin datos suficientes (no es un juicio negativo)
- Rentabilidad 8,82 con datos, en parte pesa el 25 % de la fórmula; aporta 2,21 de los 2,50 puntos que podría aportar
- Garantías 3,92 con datos, en parte pesa el 30 % de la fórmula; aporta 1,18 de los 3,00 puntos que podría aportar
- Promotor 4,70 con datos, en parte pesa el 25 % de la fórmula; aporta 1,18 de los 2,50 puntos que podría aportar
- Licencia y preventas 3,50 con datos, en parte pesa el 20 % de la fórmula; aporta 0,70 de los 2,00 puntos que podría aportar
Nota calculada el ; datos del proyecto actualizados el .
Esta nota se calculó con la versión vigente de la fórmula (2.9.0).
Características del proyecto
- Abrió
- Localización
- Calle de la Ada, Sevilla
- Modalidad
- Equity / plusvalía
- Importe objetivo
- 2 000 000 €
- Ticket mínimo
- sin dato
Rentabilidad y plazo
- Rentabilidad anual
- 16,73 %
- Plazo
- 30 meses
Características del inmueble
- Tipo de activo
- Oficinas
- Valor objetivo de ventas
- 18 977 677 €
Situación urbanística y construcción
- Licencia de obras
- Licencia en trámite
Promotor
- Promotor
- CONFIA CAPITAL
- Proyectos previos del promotor
- 270 proyectos
- Capital propio del promotor
- 10,00 %
- Años de experiencia
- 10 años
Garantías
- Garantía
- Sin garantía real
- LTV (1ª disposición)
- sin dato
- LTV sobre edificio terminado (HET)
- sin dato
- Coste total del proyecto
- 15 834 825 €
- Margen de seguridad de la venta
- 16,56 %
- Plataforma registrada como PSFP
- sí
Situación comercial y salida
- Estado de la ronda
- En curso
- Preventas
- 0,00 %
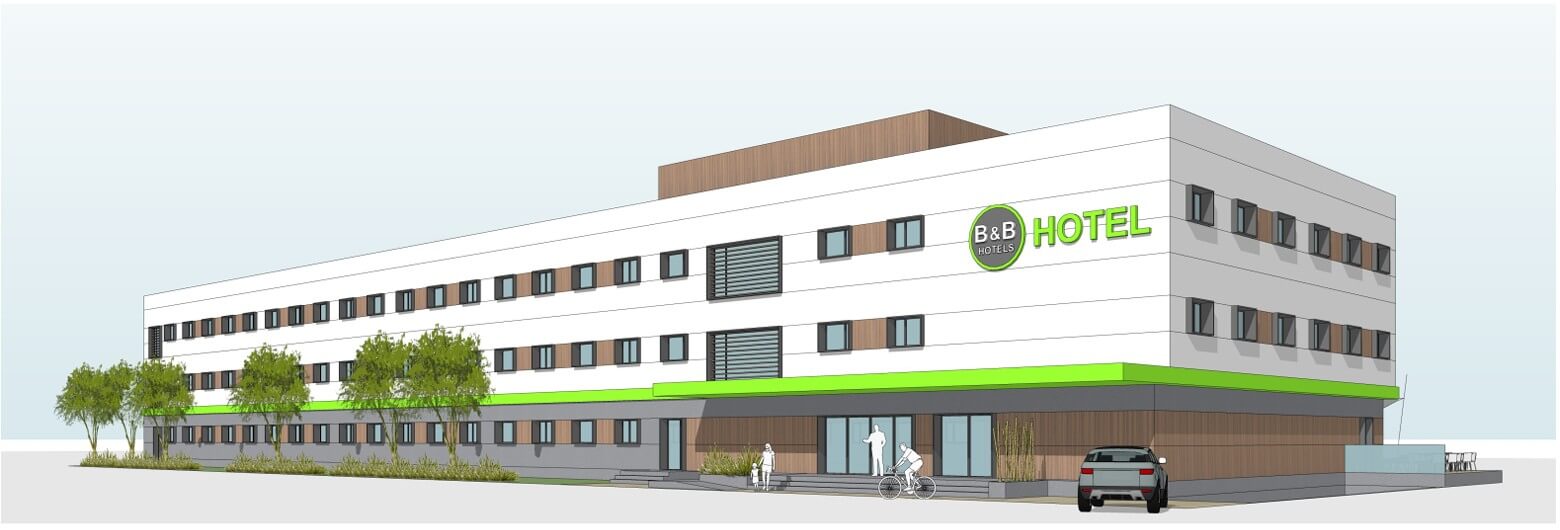 Imagen: Urbanitae
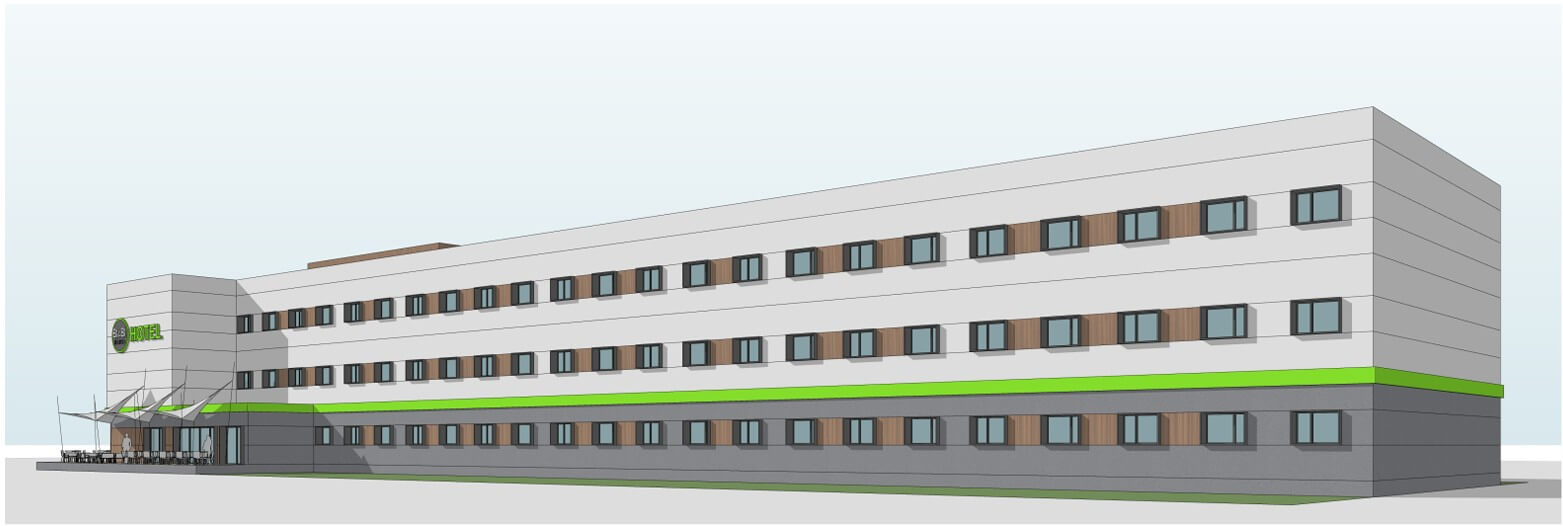 Imagen: Urbanitae
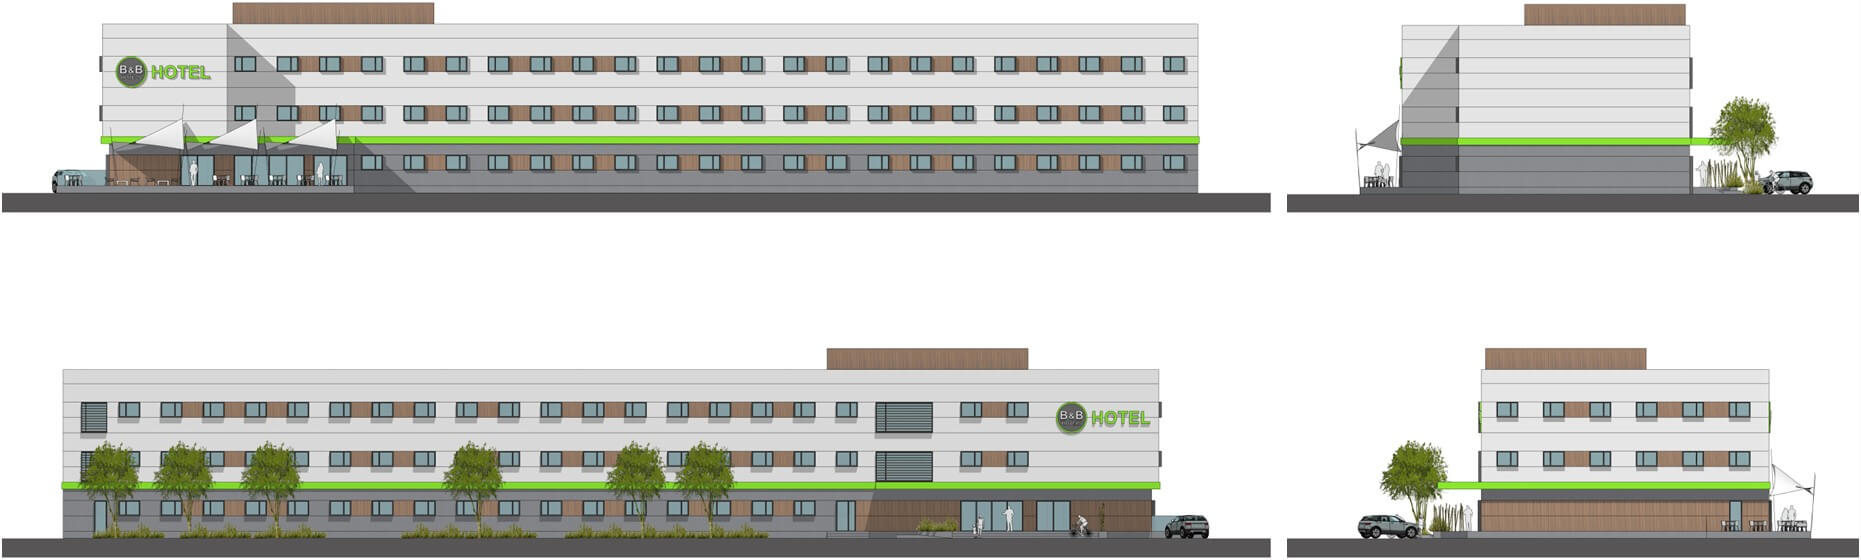 Imagen: Urbanitae
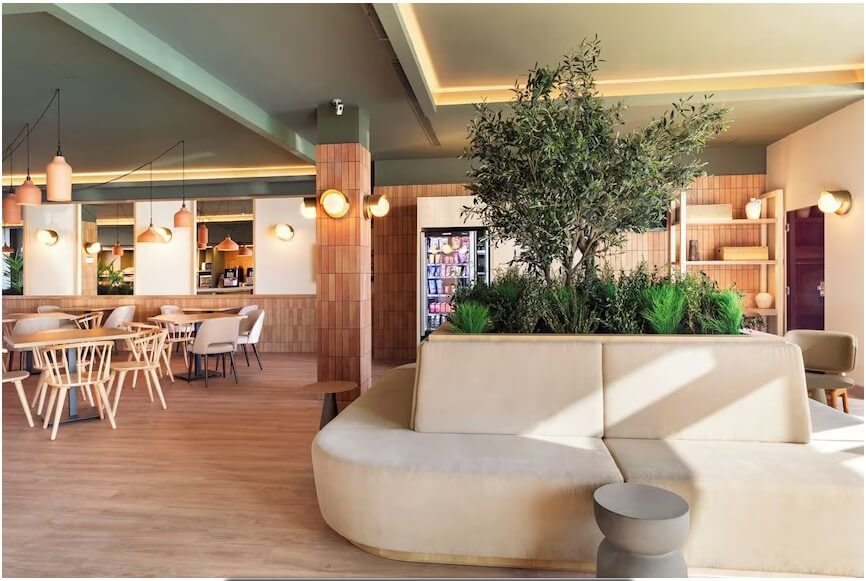 Imagen: Urbanitae
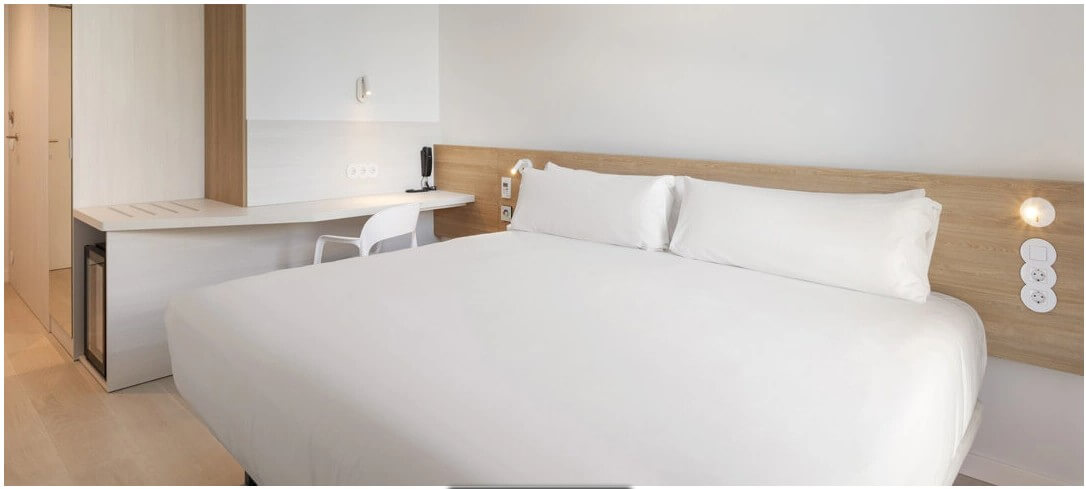 Imagen: Urbanitae
Los datos del proyecto son, en su mayoría, de la plataforma; cómo los leemos, cómo los puntuamos y qué hacemos cuando falta algo, en transparencia.
Ubicación del proyecto
Municipio: Sevilla (Sevilla), código INE 41091, identificado a partir de la ubicación que publica la plataforma («Calle de la Ada, Sevilla»).
- Población
- 689 423 habitantes a 1 de enero de 2025 Instituto Nacional de Estadística (INE), Tabla 29005, «Cifras oficiales del padrón por municipio»; capturado el .
- Renta neta media por persona
- 14 979 € al año renta de 2023 El 53 % de la población de España vive en municipios donde esta cifra es menor (calculado por Crowdrater con la cifra y la población de cada municipio). Instituto Nacional de Estadística (INE), Tabla 30824, «Indicadores de renta media y mediana»; capturado el .
- Valor tasado medio de la vivienda libre
- 2 652 €/m² segundo trimestre de 2026; 2 543 tasaciones Ministerio de Vivienda y Agenda Urbana, Tabla 4, «Valor tasado medio de vivienda libre de los municipios mayores de 25.000 habitantes» (fichero 35103500.XLS); capturado el .
- Paro registrado
- 49 233 personas septiembre de 2026 7,1 por cada 100 habitantes (calculado por Crowdrater: paro registrado de septiembre de 2026 entre la población a 1 de enero de 2025. No es la tasa de paro, que se mide sobre la población activa). Servicio Público de Empleo Estatal (SEPE), «Paro registrado por municipios desglosado por sexo, tramos de edad y sector de la actividad económica» (fichero anual de datos abiertos); capturado el .
Elaboración propia con datos extraídos del sitio web del INE: www.ine.es. Origen de los datos: Ministerio de Vivienda y Agenda Urbana. Fuente: Servicio Público de Empleo Estatal (SEPE). Datos del municipio, no del inmueble. Fuentes.
Qué dice esta nota, en palabras
Análisis escrito el sobre una nota de 3,50 (fórmula 1.0.0). La nota de hoy es 5,26. Sus cifras y los nombres de las dimensiones son los de entonces: si no casan con los de arriba, mandan los de arriba.
De qué va
Se financia la promoción de un hotel de nueva construcción en Sevilla. El proyecto consiste en adquirir un suelo, levantar el hotel y venderlo terminado a un inversor patrimonialista, con el activo cedido en arrendamiento a una cadena hotelera internacional. Los inversores de Urbanitae entran mediante una ampliación de capital en la sociedad vehículo, que a su vez capitaliza la sociedad promotora. El gestor participa con capital propio y la promotora prevé acudir a financiación bancaria para cubrir parte de los costes de desarrollo. La clase de inversión es equity con estrategia de plusvalía.
Ubicación
El proyecto se sitúa en Sevilla, en el entorno de una antigua fábrica de cerveza que se está reconvirtiendo en un nuevo barrio. La documentación lo describe como la principal zona de transformación de la ciudad, con promociones de vivienda, equipamientos públicos y zonas verdes en desarrollo. El activo queda bien conectado con el centro, con acceso a una avenida principal y a poca distancia a pie de una estación de tren. La ficha menciona también la cercanía a un estadio de fútbol y a un aeropuerto, sin más detalle sobre el mercado hotelero de la zona.
Economía
La documentación publica tres escenarios. En el favorable, las previsiones de ingresos superan a los costes y dejan margen; en el moderado, se rebaja el precio de venta y suben los costes de construcción, y el resultado se estrecha; en el desfavorable, el resultado sería negativo y supondría una pérdida parcial del capital aportado. El equity total se reparte entre el gestor, que aporta capital propio, y los inversores, y la promotora prevé completarlo con deuda bancaria. No hay preventas: la salida es la venta del activo terminado. Nuestra anualización de la rentabilidad acumulada da un 16,73% anual sobre un plazo de 30 meses.
Garantías y estructura
La operación se articula mediante ampliación de capital: los inversores entran en una sociedad vehículo que después capitaliza a la sociedad promotora. La promotora ha obtenido términos indicativos vinculantes de una entidad de primer rango para un préstamo hipotecario promotor con el que cubrir parte del desarrollo. La documentación señala el riesgo de que el banco no acepte subrogar ese préstamo a compradores finales en caso de insolvencia sobrevenida. La estructura es de capital, sin que la ficha detalle avales sobre la aportación.
Situación comercial y salida
El hotel se cede en arrendamiento de renta fija a una cadena hotelera internacional, con un primer periodo de obligado cumplimiento y prórrogas posteriores. Tras la apertura, la documentación prevé operar el activo durante unos meses para confirmar su funcionamiento y después venderlo a un inversor patrimonialista. La salida depende de esa venta: con ella se liquida la sociedad y se reparten los beneficios. Nuestro cálculo del plazo es de 30 meses, con distribución única al vencimiento. La documentación advierte de que los plazos de una promoción pueden moverse tanto al alza como a la baja.
Ventajas
- Rentabilidad La rentabilidad es la única dimensión en banda alta: puntúa 8,82 sobre 10 con una confianza del 88% y aporta 2,21 de los 2,5 puntos posibles. Nuestra anualización de la rentabilidad acumulada, bajo el supuesto de una distribución única al vencimiento, da un 16,73% anual sobre un plazo de 30 meses.
Desventajas y riesgos
- Licencia y preventas El mercado puntúa 3,5 sobre 10, en banda baja, con una confianza del 40% y una aportación de solo 0,7 sobre 2,0 puntos posibles. La salida depende de vender el hotel terminado a un inversor patrimonialista, y la documentación apoya ese precio en un estudio de mercado y una due diligence comercial, pero la confianza en esta dimensión es la más baja de las que tienen datos.
Lo que no sabemos
- Garantías No tenemos ningún dato de garantías: la dimensión queda sin subnota y deja de aportar 2,77 de los 3,0 puntos posibles. No sabemos qué hipoteca, prelación o avales cubren la operación, ni de quién es esa ausencia.
- Promotor No tenemos ningún dato del promotor: la dimensión queda sin subnota y deja de aportar 2,12 de los 2,5 puntos posibles. No sabemos nada de su historial ni de su capacidad, y no afirmamos de quién es esa ausencia.
Conclusión
La nota es 3,5 sobre 10, con una confianza del 30% que queda por debajo del umbral del 60%. La sostiene la rentabilidad, que es la única dimensión en banda alta; el mercado puntúa bajo y dos dimensiones, garantías y promotor, no tienen ningún dato. Es una operación de equity hotelero con una salida clara sobre el papel, pero con buena parte de la estructura sin verificar.
Redactado por deepseek/deepseek-v4.1-flash el , con la versión 2.0.0 de nuestras instrucciones.